Анализ и аудит финансовой отчетности предприятия
Расход по финансовой деятельности предприятия составил 1843 тыс.сум, что превышает расходы по финансовой деятельности за прошлый отчетный период на 1617 тыс.сум или на 715,5%. Увеличение данного показателя оказывает отрицательное влияние на финансовую деятельность предприятия, по сравнению с прошлым отчетным периодом эти изменения произошли в основном из-за убытков от валютных курсовых разниц, также имели место расходы в виде процентов и расходы в виде процентов по долгосрочной аренде.
Прибыль от общехозяйственной деятельности совпадает с прибылью до уплаты налога на доходы за отсутствием у предприятия чрезвычайных прибылей или убытков и составляет 242809 тыс.сум, что меньше соответствующего показателя за прошлый отчетный период на 37467 тыс.сум или на 13,4%.
Чистая прибыль отчетного периода предприятия составила 5107 тыс.сум, что меньше чистой прибыли предприятия за прошлый отчетный период на 112535 тыс.сум или на 95,7%. Это отрицательное влияние на финансовую деятельность предприятия связано с увеличением сумм прочих налогов и сборов в отчетном периоде.
2.2 Методика вертикального анализа финансовой отчетности предприятия
На основе баланса ОАО Предприятия «Х» нами был проведен его вертикальный анализ.
Цель вертикального анализа (Vertical Percentage Analyses) – изучение структуры показателей баланса и расчёт удельного веса отдельных статей в итоге баланса. В таблице 3 представлен вертикальный анализ баланса.
Таблица 3
Вертикальный анализ баланса предприятия
|
Наименование показателя |
На начало отчетного периода |
Уд.вес % |
На конец отчетного периода |
Уд.вес % |
|
Актив |
||||
|
Долгосрочные активы |
446778 |
24,1 |
440243 |
21,9 |
| Остаточная (балансовая) стоимость основных средств | 411363 | 22,2 | 407343 | 20,3 |
| Долгосрочные инвестиции | 35355 | 1,9 | 32855 | 1,6 |
|
Текущие активы |
1401339 |
75,9 |
1573058 |
78,1 |
| Товарно-материальные запасы | 875647 | 47,4 | 1080263 | 53,6 |
| Расходы будущих периодов | 436 | 0,1 | 15478 | 0,8 |
| Дебиторы | 443916 | 24 | 411486 | 20,4 |
| Денежные средства | 81339 | 4,4 | 65831 | 3,3 |
|
Всего по активу баланса |
1848117 |
100 |
2013301 |
100 |
|
Пассив |
||||
|
Собственный капитал |
1009319 |
54,6 |
1319746 |
65,6 |
| Уставный капитал | 250704 | 13,6 | 250704 | 12,5 |
| Резервный капитал | 415078 | 22,5 | 428414 | 21,3 |
| Нераспределенная прибыль (непокрытый убыток) | 343537 | 18,5 | 640628 | 31,8 |
|
Обязательства |
838798 |
45,4 |
693555 |
34,4 |
| Долгосрочные обязательства | 0 | 0 | ||
| Текущие обязательства | 838798 | 45,4 | 693555 | 34,4 |
|
Всего по пассиву баланса |
1848117 |
100 |
2013301 |
100 |
Анализируя вертикальную структуру актива баланса предприятия «Х», можно увидеть что удельный вес долгосрочных активов в общем имуществе предприятия на конец года 21,9%, текущие же активы составляют большую часть имущества предприятия, то есть 78,1 % на конец года. При этом следует отметить, что удельный вес долгосрочных активов на конец отчетного периода по сравнению с соответствующими показателями на начало отчетного периода уменьшился, а текущих активов соответственно увеличился на 2,3%. Уменьшение удельного веса долгосрочных активов связано с уменьшением остаточной стоимости основных средств и уменьшением суммы долгосрочных инвестиций, что не оказывает негативного влияния на финансовую деятельность предприятия. Увеличение удельного веса текущих активов связано с приобретением предприятием товарно-материальных запасов, что не является отрицательным показателем в деятельности предприятия и увеличением незавершенного производства, что приводит к замедлению оборачиваемости оборотных средств, что в свою очередь приводит к неэффективному использованию денежных средств и как следствие может оказать негативное влияние на финансовую деятельность предприятия.
При анализе вертикальной структуры пассива баланса предприятия «Х», можно отметить, что доля собственного капитала на конец года составляет 65,6%, а доля обязательств равна 34,4%. Удельный вес за отчетный период собственного капитала был увеличен, а обязательств уменьшен на 11%. Увеличение удельного веса собственного капитала связано с ростом суммы нераспределенной прибыли, что является положительным показателем в деятельности предприятия. А уменьшение удельного веса обязательств предприятия связано с уменьшением сумм задолженностей по платежам в бюджет и отсутствием отсроченных доходов на конец отчетного периода, это является положительным результатом для финансовой деятельности предприятия.
Нами также был проведен вертикальный анализ отчета о финансовых результатах ОАО Предприятия «Х».
Цель вертикального анализа отчета о финансовых результатах – изучение структуры показателей отчета и расчёт удельного веса отдельных статей в итоге отчета о финансовых результатах. Вертикальный анализ отчета о финансовых результатах представлен в таблице 4.
Таблица 4
Вертикальный анализ отчета о финансовых результатах предприятия
|
Наименование показателя |
За соответствующий период прошлого года |
За отчетный период |
||||
|
Доходы (прибыль) |
Расходы (убытки) |
Уд. вес |
Доходы (прибыль) |
Расходы (убытки) |
Уд.вес |
|
| Чистая выручка от реализации продукции (товаров, работ и услуг) | 1631618 | х | 100 | 2738544 | х | 100 |
| Валовая прибыль (убыток) от реализации продукции (товаров, работ и услуг) | 352958 | 21,6 | 837454 | 30,6 | ||
| Расходы периода | х | 793761 | 48,7 | х | 969183 | 35,4 |
| Прибыль (убыток) от основной деятельности | 257969 | 15,8 | 241102 | 8,8 | ||
| Доходы от финансовой деятельности | 22533 | х | 1,4 | 3550 | х | 0,1 |
| Расходы по финансовой деятельности | х | 226 | 0,01 | х | 1843 | 0,1 |
| Прибыль (убыток) от общехозяйственной деятельности | 280276 | 17,2 | 242809 | 8,9 | ||
| Чистая прибыль (убыток) отчетного периода | 117642 | 7,2 | 5107 | 0,2 | ||
Анализируя вертикальную структуру отчета о финансовых результатах предприятия «Х», можно сделать вывод, что за отчетный период относительно чистой выручки от реализации продукции (100%) удельный вес следующих показателей таков: валовая прибыль от реализации продукции – 30,6%; расходы периода – 35,4%; прибыль от основной деятельности – 8,8%; доходы от финансовой деятельности – 0,1%; расходы по финансовой деятельности – 0,1%; прибыль от общехозяйственной деятельности – 8,9%; чистая прибыль отчетного периода – 0,2%.
По сравнению с прошлым отчетным периодом следует отметить рост удельного веса валовой прибыли от реализации продукции, что произошло из-за уменьшения себестоимости реализованной продукции и является положительным результатом для финансовой деятельности предприятия. Также следует отметить, уменьшение по сравнению с показателем за прошлый отчетный период, удельного веса расходов периода в отчетном периоде, что связано с уменьшением суммы прочих операционных расходов и является положительным результатом в деятельности предприятия предприятия. Удельный вес прибыли от основной деятельности в отчетном периоде по сравнению с прошлым отчетным периодом уменьшился, вследствие уменьшения показателя прочих доходов от основной деятельности в отчетном периоде. По сравнению с прошлым отчетным периодом произошло уменьшение удельного веса доходов по финансовой деятельности, за счет отсутствия доходов от долгосрочной аренды и отсутствия прочих доходов от финансовой деятельности. Кроме того, следует отметить рост удельного веса расходов по финансовой деятельности в отчетном периоде, за счет возникновения расходов в виде процентов, расходов в виде процентов по долгосрочной аренде, что является нормальным показателем для финансовой деятельности предприятия и убытков от валютных курсовых разниц, что является отрицательным показателем в деятельности предприятия. Удельный вес прибыли от общехозяйственной деятельности и прибыли до уплаты налогов по сравнению с прошлым отчетным периодом уменьшился почти в два раза, что связано с изменениями в отчетном периоде в составляющих эту прибыль показателях. За счет произошедших в удельном весе изменений выше перечисленных показателей, произошло уменьшение удельного веса чистой прибыли отчетного периода, что является относительно отрицательным результатом для финансовой деятельности предприятия.
2.3 Анализ предприятия при помощи аналитических коэффициентов
В условиях рыночной экономики система аналитических коэффициентов является ведущим элементом анализа финансового состояния предприятия. Основные финансовые коэффициенты отчетности позволят нам дать оценку финансовой устойчивости и платежеспособности ОАО Предприятия «Х».
Финансовая устойчивость в долгосрочном плане характеризуется соотношением собственных и заемных средств. Данный показатель дает наиболее общую оценку финансовой устойчивости организации. Основные показатели финансовой устойчивости представлены в таблице 5.
Таблица 5
Основные показатели финансовой устойчивости предприятия
| Показатель | Расчетная формула | Нормативное значение | На начало периода | На конец периода | Отклонение |
|
Коэффициент автономии |
Ст.480 : Ст.400 | ≥ 0,5 | 0,55 | 0,66 | 0,11 |
| Коэффициент финансовой устойчивости | Ст.480 : Ст.770 | > 1 | 1,2 | 1,9 | 0,7 |
| Коэффициент соотношения заемных и собственных средств | Ст.770 : Ст.480 | ≤ 1 | 0,83 | 0,53 | - 0,3 |
Одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных источников средств является коэффициент автономии, равный доле источников собственных средств в общем итоге актива баланса. Нормальное ограничение коэффициента автономии больше или равным 0.5 означает, что все обязательства предприятия могут быть покрыты источниками его собственных средств. Как видно из таблицы коэффициент автономии предприятия на конец отчетного периода имеет тенденцию к росту и составляет 0,66. Рост коэффициента автономии свидетельствует об увеличении финансовой независимости предприятия, снижения риска финансовых затруднений в будущих периодах. Такая тенденция, с точки зрения кредиторов, повышает гарантии погашения предприятием своих обязательств.
Коэффициент финансовой устойчивости предприятия показывает удельный вес источников финансирования в общем итоге пассива баланса. Нормальное значение данного коэффициента больше 1. Показатель на начало отчетного периода имел значение выше нормы, к концу отчетного периода организация значительно уменьшила долю своих обязательств за счет уменьшения сумм задолженностей по платежам в бюджет и отсутствием отсроченных доходов, вследствие чего показатель стал еще выше рекомендуемого уровня на 0,7 и составил 1,9.
Коэффициент соотношения заемных и собственных средств равен отношению величины обязательств предприятия к величине его собственных средств. Нормальное ограничение для коэффициента соотношения заемных и собственных средств меньше или равен 1. Чем значение коэффициента меньше 1, тем меньше зависимость предприятия от заемных средств. К концу отчетного периода коэффициент уменьшился на 0,3 и составил 0,53, что свидетельствует о достаточной независимости предприятия от заемных средств и является положительным показателем для предприятия.
Одним из показателей, характеризующих финансовое положение предприятия, является платежеспособность, т.е. возможность своевременно погашать свои платежные обязательства наличными денежными ресурсами.
Платежеспособность предприятия означает возможность погашения им в срок и в полном объеме своих долговых обязательств.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее – это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств.
Понятия платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности баланса и предприятия зависит платежеспособность. В то же время ликвидность характеризует как текущее состояние расчетов, так и перспективу. Предприятие может быть платежеспособным на отчетную дату, но при этом иметь неблагоприятные возможности в будущем, и наоборот.
При проведении анализа ликвидности активы и пассивы баланса группируются по следующим признакам: по степени убывания ликвидности (активы); по степени срочности оплаты (пассивы).
Рассмотрим ликвидность баланса ОАО Предприятия «Х» в таблице 6.
Таблица 6
Абсолютные показатели, характеризующие ликвидность баланса организации на начало и конец года
|
Актив |
На начало года | На конец года | Пассив | На начало года | На конец года |
|
Наиболее ликвидные активы (А1) Ст. 320(ден ср-ва + деб зад-ть) |
81339 | 65831 |
Наиболее срочные обязательства (П1) Ст. 770 |
838798 | 693555 |
|
Быстро реализуемые активы (А2) Ст. 210 |
443916 | 411486 |
Краткосрочные пассивы (П2) Ст. 730+740 |
- | - |
|
Медленно реализуемые активы (А3) Ст. 140 |
875647 | 1080263 |
Долгосрочные пассивы (П3) Ст. 570+580+590 |
- | - |
|
Трудно реализуемые активы (А4) Ст. 130 |
446778 | 440243 |
Постоянные пассивы (П4) Ст. 480 |
1009319 | 1319746 |
Для определения ликвидности баланса следует сопоставить итоги приведенных в таблице групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
А1 ≥ П1, А2 ≥ П2, А3 ≥ П3, А4 ≤ П4.
Выполнение первых трёх неравенств означает выполнение и четвёртого неравенства, поэтому практически существенным является сопоставление итогов первых трёх групп по активу и пассиву. Четвёртое неравенство носит балансирующий характер и в то же время имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличии у предприятия собственных оборотных средств.
На начало года выполнялись второе, третье и четвертое неравенства. На конец года ситуация не изменилась. Можно сказать, что ОАО Предприятие «Х» в настоящий момент обладает ликвидностью баланса???.
В процессе анализа также следует рассчитать и коэффициенты ликвидности, которые приведёны в таблице 7.
Таблица 7
Коэффициенты ликвидности предприятия
Показатели |
Формула |
Нормативное значение | На начало года | На конец года |
| Коэффициент абсолютной ликвидности |
Ст.320 Ст.600 |
≥0,2 | 0,1 | 0,1 |
|
Коэффициент текущей ликвидности |
Ст. 390 Ст. 600 |
≥2 | 1,7 | 2,3 |
|
Коэффициент срочной ликвидности |
Ст. 210+320+380 Ст. 600 |
≥1 | 0,6 | 0,7 |
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальное ограничение данного показателя больше или равен 0.2. Это означает, что хозяйствующий субъект может немедленно погасить 20-50 процентов текущих обязательств. В нашем случае данный показатель и на начало и на конец года равен 0,1, что не соответствует нормативному значению и свидетельствуют о не способности предприятия немедленно погасить свои текущие обязательства.
Коэффициент текущей ликвидности показывает платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих элементов материальных оборотных средств, т.е. мобилизовав все возможные средства. Уровень коэффициента текущей ликвидности или покрытия зависит от отрасли производства, длительности производственного цикла, структуры запасов и затрат и ряда других факторов. Нормальным для него считается значение больше либо равно 2. В нашем случае показатель к началу года меньше нормативного значения – 1,7, а к концу года оптимален – 2,3.
Коэффициент срочной ликвидности отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. Нормативное значение данного коэффициента больше или равен 1. В нашем случае и на начало и на конец года данный показатель не соответствует нормативному значению. Что свидетельствует, что имеющихся у предприятия наиболее ликвидных активов и счетов к получению не достаточно для погашения текущих обязательств.
III. Организация аудиторской проверки финансовой отчетности предприятия и пути ее совершенствования
3.1 Цели, задачи и нормативное регулирование аудита в РеспубликеУзбекистан и пути его совершенствования
В соответствии с Законом Республики Узбекистан «Об аудиторской деятельности», «под аудиторской деятельностью понимается предпринимательская деятельность аудиторской организации по проведению аудиторской проверки и оказанию профессиональных услуг».14
Аудиторские организации могут оказывать следующие профессиональные услуги:
- постановка, восстановление и ведение бухгалтерского учета;
- составление финансовой отчетности;
- перевод национальной финансовой отчетности на международные стандарты бухгалтерского учета;
- анализ финансово-хозяйственной деятельности хозяйствующих субъектов;
- консалтинг по бухгалтерскому учету, налогообложению, планированию, менеджменту и другим вопросам финансово-хозяйственной деятельности;
- составление расчетов и деклараций по налогам и другим обязательным платежам.
Наличие достоверной информации позволяет повысить эффективность функционирования рынка капитала и дает возможность оценивать и прогнозировать последствия различных экономических решений.
Собственники и прежде всего, коллективные собственники – акционеры, пайщики, а также кредиторы, лишены возможности самостоятельно убедится в том, что все многочисленные операции предприятия зачастую очень сложные, законны и правильно отражены в отчетности, так как обычно не имеют ни доступа к учетным записям, ни соответствующего опыта, и поэтому нуждаются в услугах аудиторов.
Независимое подтверждение информации о результатах деятельности предприятия и соблюдение ими законодательства необходимо государству для принятия решений в области экономики и налогообложения.
Отсюда и определяются цели и задачи аудиторской деятельности.
Цель аудита – это выражение мнения о достоверности финансовой отчетности аудируемых лиц и соответствии порядка ведения бухгалтерского учета законодательству.15
Задачи аудиторской организации весьма многогранны с ними можно ознакомится на рисунке 3.

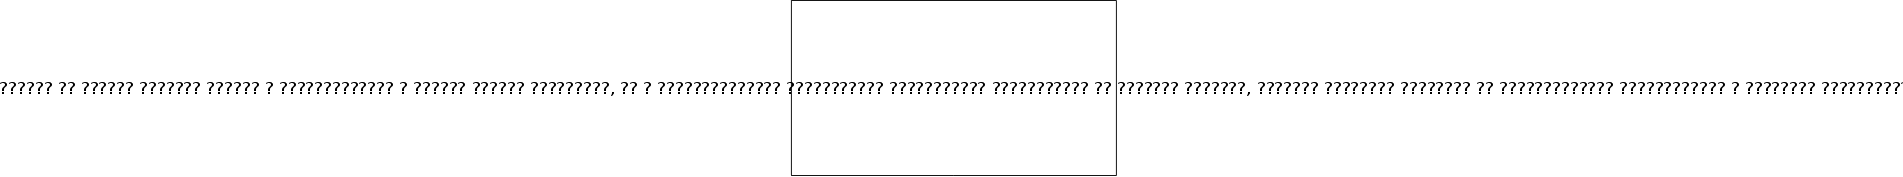



В ходе аудита бухгалтерской отчетности должны быть получены достаточные и уместные аудиторские доказательства, позволяющие аудиторской организации с приемлемой уверенностью сделать выводы относительно:
соответствия бухгалтерского учета экономического субъекта документам и требованиям нормативных актов, регулирующих порядок ведения бухгалтерского учета и подготовки бухгалтерской отчетности;
соответствия бухгалтерской отчетности экономического субъекта тем сведениям, которыми располагает аудиторская организация о деятельности экономического субъекта.
Мнение аудиторской организации о достоверности бухгалтерской отчетности может способствовать большому доверию к этой отчетности со стороны пользователей, заинтересованных в информации об экономическом субъекте. Вместе с тем пользователи бухгалтерской отчетности не должны трактовать мнение аудиторской организации как полную гарантию будущей жизнеспособности хозяйствующего субъекта либо эффективности деятельности его руководства.
Для достижения основной цели и предоставления заключения аудитор должен составить мнение:
общая приемлемость отчетности (соответствует ли отчетность в целом всем требованиям);
обоснованность (существует ли основания для включения в отчетность указанных в ней сумм);
законченность (включены ли в отчетность все надлежащие суммы в частности все ли активы и пассивы, принадлежат компании);
оценка (все ли категории правильно оценены и безошибочно подсчитаны);
классификация (есть ли основания относить сумму на тот счет, на который она записана);
разделение (отнесены ли операции, проводимые незадолго до даты составления баланса или непосредственно после нее к тому периоду, в котором они были проведены);
аккуратность (соответствуют ли суммы отдельных операций данным, приведенным в книгах и журналах аналитического учета, правильно ли они просуммированы, соответствуют ли итоговым суммам, данным в Главной книге);
раскрытие (все ли категории, занесены в финансовую отчетность и правильно отражены в отчетах и приложениях к ним).
В ходе анализа и оценки эффективности деятельности, хозяйствующих субъектов аудиторские организации исходят, прежде всего, из критериев доходности (рентабельности), уровня использования капитала, финансовой устойчивости, платежеспособности, уровня самофинансирования и деловой активности.
Аудиторская деятельность в Узбекистане организуется с учетом мирового опыта.
В мировой практике можно выделить две концепции регулирования аудиторской деятельности. Первая из них получила свое распространение в Австрии, Испании, Франции, ФРГ, где аудиторская деятельность строго регламентируется централизованными органами. На них фактически возлагаются функции государственного контроля за аудиторской деятельностью.
Вторая концепция развита в англоязычных странах (США, Великобритании), где аудиторская деятельность в некотором виде саморегулируется. Аудит в этих странах ориентирован в основном на потребности акционеров, инвесторов, кредиторов и других хозяйствующих субъектов. Аудиторская деятельность здесь регулируется преимущественно общественными аудиторскими объединениями.
В Узбекистане регулирование аудиторской деятельности проводится как органами государственного регулирования, так и общественными саморегулируемыми организациями бухгалтеров и аудиторов. Приоритет в этом отношении принадлежит Министерству финансов Республики Узбекистан.
В Узбекистане сложилась четырехуровневая система нормативного регулирования аудиторской деятельности, которая приведена в таблице 8. Каждый уровень включает определенные виды документов область регулирования и степень разработанности нормативной документации.
Таблица 8
Система нормативного регулирования аудиторской деятельности в Республике Узбекистан
|
Уровень регули-рования |
Вид и наименование нормативных документов | Область регулирования и использования | Степень разработанности | |
| I |
Закон Республики Узбекистан «Об аудиторской деятельности» от 09.09.2009 г. № ЗРУ - 216 |
Определяет место, цель и задачи аудита в финансово-экономической системе | Закон разработан и усовершенствован | |
| II | 2.1. | Национальные стандарты аудиторской деятельности | Определяют общие вопросы, регулирование аудиторской деятельности, устанавливают нормы аудита, обязательны для всех субъектов аудита | Разрабатывает Министерство финансов, утверждает Министерство юстиции. На сегодня разработан 21 стандарт. Степень разработанности не достигла совершенства |
| 2.2. | Законодательные и подзаконные нормативные акты | Устанавливают общие положения и нормы по регулированию аудиторской деятельности для аудиторских организаций | В основном разрабатываются Министерством финансов. Постановления Кабинета министров, Указы Президента | |
| 2.3. | Внутренние правила профессиональных общественных организаций | Регулирование специфических вопросов аудиторской деятельности на уровне профессиональных объединений |
Разрабатываются общественными организациями. Кодекс этики аудиторов. |
|
| III | Нормативные документы министерств и ведомств | Регулирование специфических особенностей аудиторской деятельности по видам: банковский, страховой и др. | Разрабатываются министерствами и ведомствами | |
| IV | Внутренние аудиторские стандарты и положения | Регулируют аудиторскую деятельность внутри аудиторской организации | Разрабатываются аудиторскими организациями | |
Первый уровень включает Закон Республики Узбекистан «Об аудиторской деятельности», который относится к основным законодательным актам. Он определяет место аудита в системе финансового контроля в качестве ее необходимого равноправного элемента.
К документам второго уровня, регулирующим аудиторскую деятельность в Узбекистане, относятся национальные стандарты аудиторской деятельности, законодательные и подзаконные нормативные акты, а также внутренние правила профессиональных общественных организаций. Они определяют вопросы регулирования аудиторской деятельности, обязательные для исполнения всеми субъектами аудита.
Третий уровень охватывает нормативные акты министерств и ведомств, устанавливающих правила организации аудиторской деятельности и проведения аудита применительно к конкретным отраслям, организациям и по отдельным вопросам налогообложения, финансов, бухгалтерского учета, хозяйственного права.
Четвертый уровень включает внутренние стандарты аудиторской деятельности, которые разрабатывают аудиторские организации и индивидуальные аудиторы на базе национальных стандартов аудиторской деятельности и практики аудита. Содержание и форма таких документов – прерогатива аудиторских фирм. На основе этих стандартов организуется деятельность аудиторских организаций.
3.2 Методика аудита бухгалтерского баланса предприятия
Целью проведения аудиторской проверки является выражение нашего мнения относительно достоверности финансовой и иной, связанной с ней отчетности. Мнение аудиторов по предоставленной финансовой и иной, связанной с ней отчетности формируется в виде письменного аудиторского заключения. В соответствии с национальным стандартом аудиторской деятельности № 79 «Аудиторский отчет и аудиторское заключение о финансовой отчетности»; «аудиторское заключение - документ, содержащий выраженное в письменной форме мнение аудиторской организации о достоверности финансовой отчетности и соответствии порядка ведения бухгалтерского учета требованиям, установленным законодательством и доступный для пользователей финансовой отчетности хозяйствующего субъекта».17
Процесс проверки хозяйствующего субъекта включает в себя сбор аудиторских доказательств, полученных в ходе проведения аудиторских процедур и тестов систем внутреннего контроля. В соответствии с национальным стандартом аудиторской деятельности № 50 «Аудиторские доказательства»; «аудиторские доказательства - информация, собранная аудиторской организацией в ходе аудиторской проверки и обосновывающая аудиторское заключение».18 Предоставленная руководством Предприятия финансовая и иная, связанная с ней отчетность, тестируется на выборочной основе, и они несут ответственность в пределах аудиторского риска, определенного в соответствии с внутренними стандартами ООО «FTF-AUDIT». Поскольку Национальный стандарт аудита (НСА) № 9 «Существенность и аудиторский риск» не устанавливает предельно допустимый уровень существенности, аудиторы вправе самостоятельно установить такой уровень. Уровень существенности информации, содержащейся в финансовой и иной, связанной с ней отчетности определен 4-10 % от показателя прибыли от общехозяйственной деятельности предприятия, и уровень аудиторского риска 4-10% от того же показателя. При этом аудиторы планировали и проводили аудиторскую проверку таким образом, чтобы она представляла разумную основу для выражения мнения аудиторов.
Планирование, являясь начальным этапом проведения аудита, состоит в разработке аудиторской организацией общего плана аудита с указанием ожидаемого объема, графиков и сроков проведения аудита, а также в разработке аудиторской программы, определяющей объем, виды и последовательность осуществления аудиторских процедур, необходимых для формирования аудиторской организацией объективного и обоснованного мнения о финансовой отчетности хозяйствующего субъекта.19
На рисунке 4 схематично изображены основные этапы планирования аудиторской проверки.

Рис. 4. Основные этапы планирования аудиторской проверки
На этапе предварительного планирования аудитор должен ознакомиться с финансово-хозяйственной деятельностью хозяйствующего субъекта. Ознакомление с деятельностью хозяйствующего субъекта – это непрерывный процесс сбора и оценки информации и соотнесение итогов приобретенных знаний с аудиторскими доказательствами на всех стадиях проверки. На этапе предварительного планирования аудиторская организация оценивает возможность проведения аудита. В случае, если аудиторская организация считает возможным проведение аудита, она переходит к формированию штата для проведения аудита.
Общий план аудита служит руководством в осуществлении программы аудита. В общем, плане аудиторская организация предусматривает сроки проведения аудита и составляет график проведения аудита, подготовки отчета (письменной информации руководству хозяйствующего субъекта) и аудиторского заключения, а также определяет способ проведения аудита на основании результатов предварительного анализа, оценки надежности системы внутреннего контроля и оценки рисков аудита.
Программа аудита является развитием общего плана аудита и представляет собой детальный перечень содержания аудиторских процедур, необходимых для практической реализации плана аудита. Программа служит подробной инструкцией ассистентам аудитора и одновременно является для руководителей аудиторской организации и аудиторской группы средством контроля качества работы.
На этапе подготовки аудиторской проверки, нами были составлены план и программа проведения аудита ОАО Предприятия «Х», которые приведены в приложении – так можно
Разработанные план и программа аудита включает пообъектную проверку финансовой отчётности ОАО Предприятия «Х» и проверку соответствия финансовой отчётности требованиям действующего законодательства.
В этой связи можно выделить следующие направления проверки на соответствие финансовой отчётности:
Гражданскому кодексу Республики Узбекистан;
Налоговому кодексу Республики Узбекистан;
Закону Республики Узбекистан «О бухгалтерском учёте»;
Правилам по заполнению форм финансовой отчетности Республики Узбекистан;
Национальному стандарту бухгалтерского учета Республики Узбекистан (НСБУ) N 1 "Учетная политика и финансовая отчетность";
Национальному стандарту бухгалтерского учета Республики Узбекистан (НСБУ) N 3 "Отчет о финансовых результатах";
Национальному стандарту бухгалтерского учета Республики Узбекистан (НСБУ) N 9 "Отчет о денежных потоках";
Национальному стандарту бухгалтерского учета Республики Узбекистан (НСБУ) N 15 "Бухгалтерский баланс"
Другие действующие нормативные акты, регламентирующие финансово - хозяйственную деятельность.
Аудиту подвергаются бухгалтерский баланс, отчёт о финансовых результатах и другие формы финансовой отчётности, которые были перечислены в первой главе данной работы.
В процессе проведения аудита финансовой отчётности на соответствие нормам действующего законодательства предполагается решить следующие задачи:
проверить состав и содержание форм отчётности, увязку её показателей (соответствие значений одинаковых показателей, отражённых в различных формах отчётности);
подтвердить достоверность показателей отчётности;
проверить правильность оценки статей отчётности.
Подтверждение достоверности показателей отчётности подразумевает изучение результатов инвентаризации, проводимой перед составлением годового отчёта.
Проверка правильности оценки статей отчётности позволяет удостовериться в соблюдении следующих принципиальных положений при её составлении:
отражение в отчётности предприятия стоимости имущества и обязательств должно производиться в сумах;
оценка имущества и обязательств должна осуществляться путём суммирования произведённых расходов;
зачёт между статьями активов и пассивов, статьями прибылей и убытков не допускается;
методики формирования показателей отчётности должны соответствовать требованиям нормативных документов.
Пообъектная проверка финансовой отчётности предполагает проверку в разрезе элементов финансовой отчётности ОАО Предприятия «Х». Среди таких элементов можно выделить: разделы баланса и их соотношение и статьи баланса и их соотношение внутри раздела. Собирая доказательства достоверности (недостоверности) каждого отдельного элемента отчётности, аудитор получает общее представление об отчётности в целом.
Проведение пообъектной проверки было осуществлено по следующим направлениям:
оценка системы внутреннего контроля, учетной политики и организации бухгалтерского учета на предприятии;
аудит учета основных средств и капитальных вложений;
аудит учета нематериальных активов;
аудит учета инвестиций (финансовых вложений);
аудит учета товарно-материальных запасов;
аудит расчетов с персоналом по оплате труда;
аудит учета денежных средств;
аудит расчетов с дебиторами и кредиторами;
аудит налоговых платежей и обязательных отчислений;
аудит сохранности имущества, инвентаризации имущества.
В ходе аудиторской проверки была проанализирована система внутреннего контроля ОАО Предприятия «Х», было установлено, что с точки зрения оценки эффективности системы бухгалтерского учета, в основном, были отмечены полнота, правильность и своевременность регистрации хозяйственных операций в бухгалтерских регистрах. Предприятием соблюдается установленный порядок ведения бухгалтерского учета и составления финансовой отчетности. Аудиторами система внутреннего контроля оценена как действенная, но с присущими нормальными хозяйственными рисками не обнаружения ошибок.
По итогам проведения аудита учета основных средств установлено, что первоначальная (восстановительная) стоимость основных средств на 01.01.2008г. до переоценки - 248604 тыс. сум, после переоценки составила 252397 тыс. сум, износ на ту же дату до переоценки - 166820 тыс. сум, после переоценки составил 169028 тыс. сум, что соответствует данным учета. Аудитом выборочно проверены правильность отнесения основных средств по группам и правильность применения норм амортизации в соответствии со статьей 144 Налогового Кодекса. Отклонений по применению норм амортизации не выявлено. Амортизация основных средств начисляется прямолинейным методом. Всего за 2008 год начислено амортизации 12315,6 тыс. сум. Ежемесячно разрабатываются ведомости расчета износа основных средств.
При аудите учета нематериальных активов мы установили, что в качестве нематериальных активов в учете ОАО Предприятия «Х» числится программное обеспечение по восстановительной стоимости 3920 тыс. сум и амортизацией 3920 тыс. сум. В связи с полным начислением амортизации нематериальных активов нами была дана рекомендация списать их с баланса предприятия.
В ходе аудита также было установлено, что предприятие имеет на балансе инвестиции в дочерние, зависимые общества и другие хозяйствующие общества. В счет уставного фонда дочернего предприятия «У» были переданы кран козловой (1976 г.в.) по нулевой остаточной стоимости и оборудование «GALAXY-2» (2000 г.в.) остаточной стоимостью 26010,557 тыс. сум. Однако нами было отмечено, что передавать имущество по нулевой стоимости представляется нам некорректным, так как в данном случае сумма инвестиции, которая должна быть отражена по счету 0620 «Инвестиции в дочерние хозяйственные общества» будет также нулевой, поэтому необходимо передавать основные средства по оценочной или справедливой стоимости.
Аудит учета товарно-материальных запасов показал, что остатки товарно– материальных запасов на 1 января 2008 года составили 27002,0 тыс. сум и на 1 января 2009 года 24066,0 тыс. сум в виде производственных запасов. Учет ТМЗ на предприятии «Х» ведется по местам хранения и по центрам ответственности. Материальные отчеты по хозяйственным складам представляются в бухгалтерию ежемесячно. Замечаний по учету данных ценностей не имеется. Изученная аудитом система внутреннего контроля предприятия и вывод по выборочной проверке складского учета позволяет утверждать, что сохранность материальных активов на предприятии обеспечена на должном уровне. Инвентаризация товарно-материальных ценностей производится на складах по мере необходимости при смене материально-ответственных лиц.
При аудите учета денежных средств нами было установлено, что Остаток денежных средств в кассе на 01.01.2009 г. –266 сум 37 тийин, что соответствует данным главной книги. Прием наличных денег производится по приходным ордерам, выдача на основании расходных ордеров с приложением ведомостей, приказов и т.п. Наличные денежные средства, предназначенные для выплаты заработной платы, использовались только по назначению. Нецелевого использования денег не установлено. Предприятие имеет первичный расчетный счет, валютные счета и блок-счета в АКБ Капитал банке. Отклонений по данному разделу учета не выявлено.
В ходе аудита расчетов с персоналом по оплате труда было выявлено, что на Предприятии утверждено штатное расписание работников. Применяются повременная, повременно- премиальная, сдельно-премиальная формы оплаты труда. Аудитом проверено выборочным методом начисление заработной платы по 10-ти сотрудникам из разных структурных подразделений. Установлено следующее: расчет заработной платы производится автоматизированным способом. Каждому виду оплаты труда и социальным выплатам присвоен код, в соответствии с которыми шифруются все расчеты с персоналом. Ежемесячно распечатываются расчетные листки с расшифровкой начисленных выплат, которые подшиваются в лицевые счета каждого сотрудника.
При аудите расчетов с дебиторами и кредиторами нами было установлено, что аналитический учет задолженности ведется в разрезе каждого заключенного контракта. Дебиторская задолженность отражена в балансе на 01.01.2008 года –181214,0 тыс. сум из которой сумма 66530 тыс. сум является просроченной. Кроме того, по данным Предприятия текущие обязательства на 01.01.2008г. составили 415355,0 тыс. сум, по состоянию на 01.01.2009 г. – 122474,0 тыс. сум, долгосрочных обязательств не имеется. Просроченной кредиторской задолженности не имеется. Данные аналитического учета дебиторской и кредиторской задолженности соответствуют данным отчетности.
Также нами был проведен аудит налогов и обязательных платежей во внебюджетные фонды, по результатам которого, было установлено, что существенных расхождений по расчету облагаемого фонда оплаты труда для начисления единого социального платежа 24 % и страховых взносов граждан 2,5 % с данными ОАО Предприятия «Х» не выявлено. Предприятием начислено единого социального платежа 29924 тыс. сум и удержано с заработной платы работников страховых взносов в сумме 3117,1 тыс. сум. от облагаемой базы 124683,4 тыс. сум.
Вопрос правильности удержания налога на доходы физических лиц проверен выборочным методом. Проверено удержание налога у 10 человек из разных подразделений. Отмечены правильность удержания данного налога.
Что касается налога на добавленную стоимость: налогооблагаемый НДС оборот от основной деятельности составил за 2008 год