Учет труда и заработной платы


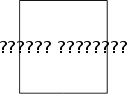
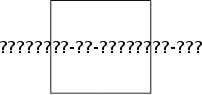
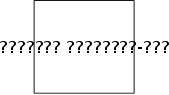
Повременная форма характеризуется тем, что заработная плата работнику начисляется в зависимости от количества отработанного в соответствии с табельным учетом времени и установленной тарифной ставкой или окладом. Эта зависимость выражается формулой:
Зп = Тс ∙ Фтаб, (1.2.2)
где Тс - тарифная ставка присвоенного рабочему разряда (в руб. за час, день);
Фтаб - фонд фактически отработанного по табелю времени (часов, дней).
Целесообразность использования для расчета заработной платы при повременной форме тарифной ставки разряда рабочего, а не работы, объясняется сложностями в установлении разряда работы, которая у повременщиков, как правило, слишком разнородна [45].
Сдельная форма оплаты труда позволяет установить размер заработной платы работника в зависимости от объема выполненной работы, который может быть измерен в количестве операций, изделий и т.д., и размера заработной платы за единицу продукции (расценки). Математически эта зависимость может быть выражена формулой
Зсд = p ∙ V, (1.2.3)
где р - расценка (штучная сдельная) за единицу объема работ в руб.;
V — объем выполненной работы в установленных измерителях.
Штучная сдельная расценка устанавливается по формуле
p = Нвр ∙ Тс = 1 / Нвр.час ∙ Тс = Фсм / Нвр.см ∙ Тс = Фмес / Нвр.мес ∙ Тс, (1.2.4)
где Тс - часовая тарифная ставка;
Нвр - норма времени;
Нвыр.час - норма выработки часовая;
Нвыр.см - норма сменной выработки;
Нвыр.мес - месячная норма выработки;
Фсм, Фмес - соответственно сменный и месячный фонды рабочего времени.
Для установления тарифной ставки ориентируются на разряд работы, а не рабочего, так как оплачиваться должен труд, а разряд работы может быть установлен вследствие четкой регламентации содержания выполняемых операций и их элементов.
Аккордная форма оплаты труда предусматривает определение совокупного заработка за выполнение определенных стадий работы или производство определенного объема продукции [14, с.241].
На базе форм оплаты труда разработаны системы повременной заработной платы: простая повременная, повременно-премиальная и повременно-премиальная с нормированным заданием.
При простой повременной системе заработок рабочего определяется по той же формуле (1.2.2), с помощью которой характеризовалась повременная форма оплаты труда.
При повременно-премиальной системе заработная плата определяется по формуле
Зп.-пр = Зп + П, (1.2.5)
где Зп - тарифная заработная плата, соответствующая заработной плате, определенной по простой повременной системе;
П - сумма премии, установленной за обеспечение определенных количественных и качественных показателей работы.
Повременно-премиальная система оплаты труда с нормированным заданием используется, когда функции рабочих четко регламентированы и может быть рассчитана норма времени по каждой операции. Эта система объединяет в себе элементы как сдельной, так и повременной форм заработной платы [45].
На базе сдельной формы заработной платы разработаны следующие системы: прямая сдельная, сдельно-премиальная, сдельно-прогрессивная, косвенно-сдельная:
- прямая сдельная – когда труд работников оплачивается за число единиц изготовленной ими продукции и выполненных работ, исходя из твердых сдельных расценок, установленных с учетом необходимой квалификации;
- сдельно-премиальная – оплата труда, включающая премирование за перевыполнение норм выработки, достижение определенных качественных показателей: сдачу работ с первого требования, отсутствие брака, экономию материалов;
- сдельно-прогрессивная – при которой оплата повышается за выработку сверх нормы;
- косвенно-сдельная – применяется для оплаты труда вспомогательных рабочих (наладчиков, комплектовщиков и др.). Размер их заработка определяется в процентах от заработка основных рабочих, труд которых они обслуживают.
Организация заработной платы должна быть спланирована таким образом, чтобы способствовать повышению производительности труда, улучшению организации нормирования труда, полному использованию рабочего времени, укреплению дисциплины труда, повышению качества продукции, работ, услуг.
1.3. Синтетический и аналитический учет расчетов с персоналом по оплате труда
Для отражения средств и источников средств предприятия существуют счета бухгалтерского учета.
В соответствии с Федеральным законом «О бухгалтерском учете», бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения в денежном выражении информации об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального отражения всех хозяйственных операций [4, п.1 ст.1].
Счета бухгалтерского учета – способ системного отражения влияния хозяйственной операции на состояние объекта учета.
По способу группировки и обобщения информации счета подразделяются на синтетические и аналитические. Синтетические счета дают обобщенную характеристику объекту учета. Аналитические счета раскрывают и детализируют содержание синтетического счета, и должны соответствовать оборотам и остаткам по счетам синтетического учета [14, с.44].
В соответствии с Федеральным законом «О бухгалтерском учете», синтетический учет – учет обобщенных данных бухгалтерского учета о видах имущества, обязательств и хозяйственных операций по определенным экономическим признакам, который ведется на синтетических счетах бухгалтерского учета. Аналитический учет – учет, который ведется в лицевых, материальных и иных аналитических счетах бухгалтерского учета, группирующих детальную информацию об имуществе, обязательствах и хозяйственных операциях внутри каждого синтетического счета [4, ст.2].
Оплата труда на предприятии является важным элементом затрат в себестоимости продукции. На оплату труда относят суммы, начисленные работникам в соответствии с принятыми у работодателя формами и системами оплаты труда [2, п.1 ст.255].
Можно выделить следующие особенности расчетных операций с персоналом предприятия по всем видам начислений и удержаний:
- сжатые и строго определенные сроки на расчеты по оплате труда, подготовку всей необходимой документации;
- при начислении и выплате суммы заработной платы необходимо руководствоваться значительным числом нормативных актов;
- важное значение имеет точность оформления первичных документов, служащих основанием для расчетов с работниками [14, с.250].
Алгоритм действий бухгалтера, отражающий порядок операций по оплате труда и связанных с нею расчетов:
- начисление сумм оплаты труда и других выплат работникам предприятия с отнесением за счет соответствующих источников;
- расчет всех видов удержаний из заработной платы;
- расчет сумм отчислений в социальные фонды (ЕСН);
- получение в банке и отражение в учете наличных денег для выплаты работникам предприятия;
- выдача и депонирование задолженности предприятия перед работниками по зарплате.
Синтетический учет расчетов с персоналом (состоящим и не состоящим в списочном составе организации) по оплате труда (по всем видам заработной платы, премиям, пособиям, пенсиям работающим пенсионерам и другим выплатам), а также по выплате доходов по акциям и другим ценным бумагам данной организации осуществляется на счете 70 «Расчеты с персоналом по оплате труда». К данному счету могут быть открыты следующие субсчета: 70-1 «Расчеты с сотрудниками, состоящими в штате организации», 70-2 «Расчеты с совместителями», 70-3 «Расчеты по договорам гражданско-правового характера» [20, с.251].
Схема учетных записей по расчетам с персоналом по всем видам начислений и удержаний приведена в таблице 1.3.1.
Таблица 1.3.1. Схема учетных записей по расчетам с персоналом по всем видам начислений и удержаний
| № п/п | Операции | Документы | Корреспондирую-щие счета | |
| Дебет | Кредит | |||
| 1 | 2 | 3 | 4 | 5 |
| Начисление зарплаты и других выплат работникам предприятия | ||||
| 1 |
Начисление зарплаты с отнесением на себестоимость продукции, работ, услуг: - основного производственного персонала; - персонала вспомогательного производства; - общепроизводственного персонала; - общехозяйственного персонала; - обслуживающего персонала; - персонала коммерческой деятель-ности |
Документы опреде-ляющие отношения работника с предпри-ятием: - трудовой договор; - договор подряда; - договор поручения. Документы разрабо-танные на предприя-тии: - коллективный договор; - штатное расписание. Положения: - об оплате труда; - о премировании; - о выплате по итогам года вознаграждения за выслугу лет. Документы учета ра-бочего времени и вы-работки: - табель учета рабочего времени (форма Т-13); - наряд на работу; - акт приемки-сдачи по договору подряда и поручения; - акт о простое и т.д. |
20 23 25 26 29 44 |
70 70 70 70 70 70 |
| 2 | Начисление выплат стимулирующего характера персоналу любой деятельности по системным Положениям с отнесением на себестоимость продукции, работ, услуг | |||
| 3 | Начисление премий за производственные результаты: вознаграждение по итогам года, надбавки за проф.мастерство, высокие достижения в труде и т.д. | |||
| 4 |
Начисление выплат компенсирующего характера, связанных с режимом работы и условиями труда: - за работу в ночное время; - за сверхурочную работу; - за работу в многосменном режиме и др., с отнесением на себестоимость продукции, работ, услуг |
|||
| 5 | Начисление пособий по временной нетрудоспособности за первые два дня болезни за счет работодателя | Листок нетрудоспосо-бности, расчетно-платежная ведомость | 20, 23, 25, 26, 29, 44 | 70 |
| 6 | Начисление выплат, не связанных с производственными результатами: оплата дополнительных отпусков и др. выплат за счет целевого финансирования | Распоряжение (приказ) руководителя о выпла-тах | 86 | 70 |
| 7 |
Начисление дивидендов: 7.1. Работающим акционерам: - за счет резервного фонда; - за счет прибыли 7.2. Сторонним участникам общес-тва |
Решение совета дире-кторов, протоколы собрания учредителей о начислении диви-дендов | 82 84 84 |
70 70 75 |
| 8 | Начисление выплат в возмещение вреда, причиненного трудовым увечьем, профзаболеванием или иным повреждением здоровья | Заявление постра-давшего или других имеющих право на возмещение вреда, справка медэксперти-зы (форма 1503004) [9], распоряжение ру-ководителя о выплате возмещения вреда, решение суда | 26, 97 | 76 |
| 9 |
Начисление пособий за счет ФСС: - пособия по временной нетрудоспо-собности; - пособия по беременности и родам; - единовременное пособие беремен-ным женщинам, вставшим на учет в медучреждение в ранние сроки беременности; - единовременное пособие на рождение ребенка; - ежемесячное пособие по уходу за ребенком до 1,5 лет; - пособия на погребение |
Листок нетрудоспо-собности; справка из женской консультации о постановке на учет; справка из ЗАГСа о рождении и заявление родителей; копия свидетельства о рож-дении и заявление на выдачу пособия; справка из ЗАГСа о смерти, заявление на выдачу пособия; платежная ведомость | 69-1-1 69-1-1 69-1-1 69-1-1 69-1-1 69-1-1 |
70 70 70 70 70 70 |
| 10 |
Начислены отпускные за дни отпуска: - в текущем месяце - приходящихся на следующий месяц |
Записка расчет о пре-доставлении отпуска (форма № Т-60) |
20, 23, 25, 26, 29, 44 97 |
70 70 |
| 11 | Отпускные за дни отпуска, учтенные по дебету 97 счета, отнесены на себестоимость в составе ФОТ соответствующего месяца | Бухгалтерская справка-расчет |
20, 23, 25, 26, 29, 44 |
97 |
| Начисление единого социального налога (ЕСН) и взносов на социальное страхование | ||||
| 1 | Начислен ЕСН с заработной платы работников и с суммы отпускных за дни отпуска приходящиеся на текущий месяц: - в части, подле-жащей перечислению в ФСС | Бухгалтерская справка-расчет | 20, 23, 25, 26, 29, 44 | 69-1-1 |
| 2 | - в части, подлежащей перечис-лению в пенсионный фонд | Бухгалтерская справка-расчет | 20, 23, 25, 26, 29, 44 | 69-2 |
| 3 | - в части, подлежащей перечис-лению в ФФОМС | Бухгалтерская справка-расчет | 20, 23, 25, 26, 29, 44 | 69-3-1 |
| 4 | - в части, подлежащей перечис-лению в ТФОМС | Бухгалтерская справка-расчет | 20, 23, 25, 26, 29, 44 | 69-3-2 |
| 5 | Начислены взносы на социальное страхование от несчастных случаев на производстве и профзаболеваний | Бухгалтерская справка-расчет | 20, 23, 25, 26, 29, 44 | 69-1-2 |
| 6 |
Начислена доля ЕСН с суммы отпускных, за дни отпуска приходящиеся на следующий месяц: - зачисляемая в ФСС; - зачисляемая в ПФР; - зачисляемая в ФФОМС; - зачисляемая в ТФОМС; - зачисляемая в ФСС от несчастных случаев |
Бухгалтерская справка-расчет | 97 97 97 97 97 |
69-1-1 69-2 69-3-1 69-3-2 69-1-2 |
| 7 | Сумма начисленного ЕСН, учтенная по дебету 97 счета, отнесена на себестоимость соответствующего месяца | Бухгалтерская справка- расчет | 20, 23, 25, 26, 29, 44 | 97 |
| Расчет обязательных удержаний из начисленных сумм работников | ||||
| 1 | Удержание налога на доходы физических лиц (НДФЛ), в.т.ч. с полной суммы отпускных | Расчетная ведомость, налоговая карточка (форма 1-НДФЛ), записка-расчет о пре-доставлении отпуска | 70 | 68 |
| 2 | Удержания по исполнительным листам |
Исполнительный лист или личное заявление ответчика об удержа-нии суммы |
70 | 76 |
| Расчет удержаний по инициативе администрации из начисленных сумм работников | ||||
| 3 | Удержание неиспользованных аван-совых сумм | Авансовый отчет, бухгалтерская справ-ка, приказ | 70 | 71 |
| 4 | Удержания за допущенный брак | Акт о производствен-ном браке, наряд на исправление брака, распоряжение о взыс-кании | 70 | 73 |
| 5 | Удержание за причиненный матери-альный ущерб | Договор о матери-альной ответствен-ности [3, ст.244], заявление от работ-ника о согласии удер-жания за ущерб, распоряжение о взыс-кании, выписка из решения суда | 70 | 73 |
| 6 | Удержания за форменную одежду | Карточка учета выда-чи форменной одежды | 70 | 73 |
| 7 | Удержания за товар, проданный в кредит | Поручение-обязатель-ство из магазина | 70 | 73 |
| 8 | Удержание излишне выплаченной заработной платы | Распоряжение об удер-жании | 70 | 73 |
| 9 | Удержание займов и ссуд | Договор займа, ссуды | 70 | 73 |
| 10 | Удержания по договорам добровольного страхования | Личное заявление застрахованного | 70 | 76 |
| 11 | Удержания на благотворительные цели | Личное заявление работника | 70 | 76 |
| Выдача начислений в пользу работника | ||||
| 1 | Выдача всех видов начислений, отраженных по кредиту 70 после всех удержаний | Расходный кассовый ордер, платежная ведомость | 70 | 50 |
| 2 | Выдача суммы возмещения ущерба из кассы | Расходный кассовый ордер | 73 | 50 |
| 3 | Перевод невыданной зарплаты на депонент | Реестр депонентов | 70 | 76 |
| 4 | Выдача депонированных сумм | Расходный кассовый ордер | 76 | 50 |
Основанием для начислений, выплат и удержаний служат соответствующие документы (см. таблицу 1.3.1).
Организация должна хранить принятые к бухгалтерскому учету первичные учетные документы в течении сроков, устанавливаемых правилами организации архивного дела, но не менее 5 лет [4, п.1 ст.17]. А срок хранения ряда документов по личному составу (договоры, приказы, распоряжения, справки) – 75 лет с момента увольнения работника. Нарушение правил хранения, комплектования, учета или использования архивных документов – влечет предупреждение или наложение административного штрафа на должностных лиц – от трех до пяти МРОТ [3, ст.13.20].
По уволенным работникам документы надо хранить отдельно – чтобы не перепутать с действующими.
Начисление отпусков производится в соответствии с порядком исчисления средней заработной платы, установленного в соответствии с Постановлением Правительства РФ «Об особенностях порядка исчисления средней заработной платы» № 922 от 24.12.2007 г. [8 ].
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат применяемые у соответствующего работодателя, независимо от источников этих выплат [8, п.2].
Заработная плата должна выплачиваться работникам не реже, чем каждые полмесяца, в день, установленный [1, ст.136]:
- трудовым договором;
- коллективным договором;
- правилами внутреннего трудового распорядка.
Часть заработной платы, которая выплачивается работнику до истечения месяца без учета конечного результата работы за месяц, считается авансом.
При выплате аванса никакие налоги и взносы не уплачиваются, поскольку для целей исчисления НДФЛ датой фактического получения дохода в виде оплаты труда признается последний день месяца, за который была начислена заработная плата [2, п.6 ст.226, п.2. ст.223]. ЕСН, страховые взносы на обязательное пенсионное страхование, страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний уплачиваются с зарплаты за весь месяц [2, ст.243; 2, п.2 ст.24; 7, п.4 ст.22].
В бухгалтерском учете отражаем аванс так: если аванс рассчитывается без учета фактически отработанного времени, то расходом его признать нельзя. Поэтому выплата аванса отражается только проводками дебет 70 – кредит 50 (51). Эта проводка делается на основании кассовой книги (расходного кассового ордера) или платежных поручений по перечислению денег работникам. Если же попутно из аванса удерживают, например, алименты, то делаются проводки:
- дебет 70 – кредит 50 (51) – выдана (перечислена) сумма аванса за вычетом всех удержаний;
- дебет 70 – кредит 76 – начислены алименты;
- дебет 76 – кредит 51 – перечислены алименты [34, с.58].
Систему оплаты труда образуют как зарплата, так и премии, которые указаны в положениях об оплате труда или премировании и на которые есть ссылка в трудовом договоре. При этом во внутренних положениях должно быть четко прописано, на какую премию и на какие показатели работник может рассчитывать.
Величина премии не должна зависеть только от воли руководящих должностных лиц. Если размер премии определяется исключительно директором исходя из собственных приоритетов, то это уже не системная выплата и входить в расчет среднего заработка она не должна, даже если остальные условия соблюдены.
Если премия установлена в процентах от оклада независимо от количества отработанных дней в периоде, то при определении среднего заработка, в тех месяцах, в которых отработано неполное количество рабочих дней, нужно пересчитать премию с учетом времени, которое отработал сотрудник в расчетном периоде.
Если премия будет начислена пропорционально отработанному времени, ее можно учитывать при определении среднего заработка исходя из фактически начисленных сумм [8, п.15 ].
Оплату труда работников в натуральной форме организация может осуществлять продукцией собственного производства, либо в качестве оплаты труда могут выдаваться товары, приобретенные организацией у других юридических лиц, а также физических лиц [14, с.252].
При использовании натуроплаты возникают следующие записи (см. таблицу 1.3.2).
Таблица 1.3.2. Оплата труда работников в натуральной форме
| № п/п | Операции | Документы | Корреспондирующие счета | |
| Дебет | Кредит | |||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Начислена зарплата работникам | Расчетная ведомость | 20, 23, 26, 29 и др. | 70 |
| 2 | Начислен ЕСН | Бухгалтерская справка-расчет | 20, 23, 26, 29 и др. | 69 |
| 3 | Удержан НДФЛ | Справка бухгалтерии | 70 | 68 |
| 4 | Перечислен ЕСН | Платежные документы | 69 | 51 |
| 5 | Произведено перечисление в бюджет удержанного НДФЛ | Платежные документы | 68 |
51 |
| 6 | Выплата зарплаты с использованием натуроплаты | Акты выбытия мате-риальных ценностей | 70 |
90, 91 |
| 7 | Начислен НДС | Счет-фактура | 90, 91 | 68-НДС |
| 8 | Списание материальных ценностей (ТМЦ) | Акты выбытия ТМЦ | 90, 91 | 43, 41, 10, 11 и др. |
| 9 | Списание износа выбывающих ценностей | Акты выбытия ценностей | 02 |
01 |
| 10 |
Определение финансового результата: - прибыль; - убыток |
Справка бухгалтерии | 90, 91 99 |
99 90, 91 |
| 11 | Начислен налог на прибыль | Справка бухгалтерии | 99 | 68 |
При использовании натуроплаты необходимо обратить внимание на следующие важные моменты:
необходимость отражения выбытия ТМЦ с использованием счетов реализации 90 «Продажи», 91 «Прочие доходы и расходы», т.к. имеет место переход права собственности;
необходимость отражения выбытия ТМЦ по рыночным ценам в соответствии с требованиями НК РФ;
в случае отражения выбытия ТМЦ по ценам ниже рыночных доначислить налоги;
необходимость начисления НДС и других аналогичных налогов;
на стоимость выданной работникам продукции необходимо начислить ЕСН. Начисление налога производится со всей стоимости продукции, включающей НДС, акцизы (для подакцизных товаров) [14, с.253].
Аналитический учет оплаты труда в организации ведется по каждому работнику с использованием лицевых счетов рабочих и служащих (формы № Т-54 и № Т-54а).
Система бухгалтерского учета обеспечивает формирование полной и достоверной информации о деятельности организации и ее имущественном положении, необходимой внутренним и внешним пользователям для контроля за соблюдением законодательства и предотвращения отрицательных результатов деятельности предприятия, и выявления внутрихозяйственных резервов обеспечения ее финансовой устойчивости.
1.4. Методика анализа использования фонда оплаты труда
Под методикой понимается совокупность способов, правил наиболее целесообразного выполнения какой-либо работы. В экономическом анализе методика представляет собой совокупность аналитических способов и правил исследования экономических явлений и процессов хозяйственной деятельности, подчиненных достижению цели анализа [28, с.26].
Оплату труда необходимо рассматривать в тесной связи с анализом использования трудовых ресурсов и ростом производительности труда. С ростом производительности труда создаются реальные предпосылки повышения его оплаты. В свою очередь, повышение уровня оплаты труда способствует росту его мотивации и производительности.
На предприятиях необходимо осуществлять систематический контроль за использованием фонда оплаты труда (ФОТ), выявлять возможности его экономии за счет роста производительности труда.
Общая оценка заработной платы включает в себя расчет абсолютного и относительного отклонения фактической величины расходов на заработную плату от предусмотренной планом или в сравнении с предшествующим периодом.
Абсолютное отклонение (∆ФОТабс) рассчитывается как разность между фактически использованными средствами на оплату труда и базовыми ФОТ в целом по предприятию, производственным подразделениям и категориям работников [28, с.172]:
∆ФОТабс = ФОТ1 – ФОТ0 (1.4.1)
На абсолютное изменение заработной платы влияют многие факторы, основными из них являются:
повышение тарифных ставок и должностных окладов;
изменение численности работников;
изменение структуры кадров по профессиональным и квалификационным группам;
изменение в соотношении численности сдельщиков и повременщиков;
рост производительности труда вследствие перевыполнения норм выработки;
увеличение размера премий, включаемых в расходы организаций;
изменение непроизводительных выплат;
совмещение профессий;
прочие факторы.
Но, поскольку абсолютное отклонение определяется без учета изменения объема производства продукции, то по нему нельзя судить об экономии или перерасходе ФОТ.
Относительное отклонение (∆ФОТотн) рассчитывается как разность между фактически начисленной суммой зарплаты и базовым фондом, скорректированным на индекс объема производства продукции. При этом следует иметь в виду, что корректируется только переменная часть ФОТ, которая изменяется пропорционально объему производства продукции (зарплата рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты).
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников строительных бригад, жилищно-коммунального хозяйства, социальной сферы и соответствующая им сумма отпускных) [28, с.173].
∆ФОТотн = ФОТ1 – ФОТск = ФОТ1 – (ФОТпер0 ∙ Iвп + ФОТпост0), (1.4.2)
где ∆ФОТотн – относительное отклонение по фонду оплаты труда;
ФОТ1 – фонд оплаты труда отчетного периода;
ФОТск – фонд оплаты труда базовый, скорректированный на индекс объема выпуска продукции;
ФОТпер0 и ФОТпост0 – соответственно переменная и постоянная сумма базового фонда оплаты труда;
Iвп – индекс объема выпуска продукции.
По относительному отклонению можно судить об экономии или перерасходе ФОТ.
В процессе последующего анализа необходимо определить факторы абсолютного и относительного отклонения по ФОТ.
Переменная часть ФОТ зависит от объема производства продукции (VВП), его структуры (Удi), удельной трудоемкости (ТЕ) и уровня среднечасовой оплаты труда (ОТ). Рассмотрим методику анализа данных факторов (рис. 1.4.1).
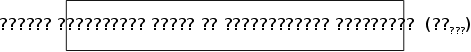


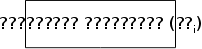

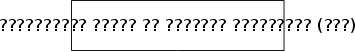
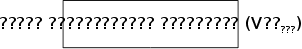


Рис. 1.4.1. Структурно-логическая факторная модель зарплаты на производство продукции [28, с.239]
Факторные модели:
а) общей суммы прямой заработной платы в целом по предприятию:
ЗПобщ = ∑(VВПобщ ∙ Удi ∙ ТЕi ∙ ОТi); (1.4.3)
б) суммы прямой заработной платы на весь объем производства i-го вида продукции:
ЗПi = VВПi ∙ ТЕi ∙ ОТi; (1.4.4)
в) суммы прямой заработной платы на единицу продукции i-го вида:
УЗП = ТЕi ∙ ОТi; (1.4.5)
Вначале необходимо узнать, как изменилась себестоимость единицы каждого вида продукции за счет трудоемкости продукции и уровня среднечасовой оплаты труда. Расчет можно произвести способом абсолютных разниц:
∆УЗПТЕ = ∆ТЕi ∙ ОТi0; (1.4.6)
∆УЗПОТ = ТЕi1 ∙ ∆ОТi (1.4.7)
Общая сумма прямой заработной платы в целом по предприятию, кроме данных факторов, зависит и от структуры продукции. При увеличении доли более трудоемкой продукции она возрастает, и наоборот [28, с.241].
При анализе факторов изменения зарплаты можно использовать также данные акта внедрения научно-технических мероприятий, где показывается экономия зарплаты за счет внедрения каждого мероприятия.
Постоянная часть ФОТ зависит от численности работников, количества отработанных дней одним работником в среднем за год, средней продолжительности рабочего дня и среднечасовой заработной платы (рис. 1.4.2).