Учет денежных средств
ОД1/2+ОД2+ОД3+…+ОДn/2
где ОДn - остатки на начало месяца n, n - количество месяцев в периоде.
Для исчисления величины среднего оборота следует использовать кредитовый оборот, очищенный от внутренних оборотов за анализируемый период, по счету 51 "Расчетный счет", имея в виду, что большинство предприятий совершают безналичные расчеты со своими контрагентами, а выдача денежных средств через кассу (например, заработная плата работников или оплата хозяйственных расходов) предполагает их предварительное получение в банке.
Открытие специальных счетов в банке и их использование (чековые книжки, аккредитивы) за счет собственных средств также связано с перечислением средств с расчетного счета на соответствующие специальные счета. В этих случаях использование для исчисления величины оборота суммы кредитовых оборотов по счетам 50, 52, 55 привело бы к двойному счету и в итоге к значительному искажению показателя оборачиваемости денежных средств на предприятии. Но если на предприятии существенная часть расчетов проходит через кассу (оплата продукции, услуг поставщиков и подрядчиков осуществляется за наличные средства) и (или) специальные счета формируются на заемной основе, т. е. суммы, проводимые по кредиту счетов 50 "Касса" и 55 "Специальные счета в банках", предварительно не отражаются на счете 51"Расчетный счет", то указанные расходы денежных средств должны быть прибавлены к сумме кредитового оборота по счету 51 "Расчетный счет". Если сформировать величину чистого оборота денежных средств затруднительно, можно рассчитать оборачиваемость по каждому счету учета денежных средств (50, 51, 52 и т. д.) в отдельности и по динамике данных показателей сделать выводы об изменении скорости оборота этих средств.
Для того чтобы раскрыть реальное движение денежных средств на предприятии, оценить синхронность поступления и расходования денежных средств, а также увязать величину полученного финансового результата с состоянием денежных средств, следует выделить и проанализировать все направления поступления (притока) денежных средств, а также их выбытия (оттока).
В настоящее время приказами Минфина России от 16 августа 1995 г. № 89 и от 19 октября 1995 г. № 115 в состав квартальной и годовой бухгалтерской отчетности за 1995 г. введена дополнительная форма "Движение денежных средств" (раздел 3 к ф. № 2). С помощью содержащейся в ней информации можно проанализировать мощность финансовых потоков предприятия (основные суммы поступлений денежных средств и платежей), оценить структуру поступлений (определить, какую долю в них составляют выручка от реализации продукции, полученные авансы, суммы, поступившие в виде кредитов, и др.), а также структуру платежей по основным их видам. Данная отчетная форма является, по-видимому, переходной к отчету об источниках и использовании денежных средств, рекомендованному Международным стандартом бухгалтерского учета № 7, согласно которому движение денежных средств рассматривается по основным видам деятельности: текущей, инвестиционной, финансовой.
Приток денежных средств в рамках текущей деятельности связан в первую очередь с получением выручки от реализации продукции, выполнения работ и оказания услуг, а также авансов от покупателей и заказчиков; отток - с уплатой по счетам поставщиков и прочих контрагентов, выплатой заработной платы работникам, производственными отчислениями в фонды социального страхования и обеспечения, расчетами с бюджетом по причитающимся к уплате налогам. С текущей деятельностью предприятия связана также выплата (получение) процентов по кредитам.
Движение денежных средств в разрезе инвестиционной деятельности связано с приобретением (реализацией) имущества долгосрочного пользования. В первую очередь это касается поступления (выбытия) основных средств и нематериальных активов.
Финансовая деятельность предприятий связана в основном с притоком средств вследствие получения долгосрочных и краткосрочных кредитов и займов, эмиссии акций, а также с их оттоком в виде погашения задолженности по полученным ранее кредитам и выплаты дивидендов.
В зарубежной практике составляется более детализированный отчет о движении денежных потоков, согласно которому особо выделяется движение денежных средств в разрезе текущей деятельности, налогообложения (уплата налогов), обслуживания финансов (уплата и получение процентов, дивидендов), инвестиционной и собственно финансовой деятельности.
Анализ движения денежных средств проводится прямым и косвенным методами.
Анализ денежных средств прямым методом дает возможность оценить ликвидность предприятия, поскольку детально раскрывает движение денежных средств на его счетах и позволяет делать оперативные выводы относительно достаточности средств для платежей по текущим обязательствам, для инвестиционной деятельности и дополнительных выплат.
В то же время этому методу присущ серьезный недостаток, поскольку он не раскрывает взаимосвязи полученного финансового результата и изменения денежных средств на счетах предприятия.
Как было выяснено, величина притока денежных средств существенным образом отличается от суммы полученной прибыли, и тому есть несколько причин. Назовем основные из них.
Прибыль (убыток), или финансовый результат, отражаемый в отчете о финансовых результатах и их использовании, формируется в соответствии с принципами бухгалтерского учета, согласно которым расходы и доходы признаются в том учетном периоде, в котором они были начислены (вне зависимости от реального движения денежных средств):
учет реализованной продукции по моменту ее отгрузки (выставления расчетных документов покупателям) связан с расхождением величины отгрузки и поступления денежных средств от покупателей. Причина такого расхождения — изменение остатков дебиторской задолженности;
наличие расходов, имеющих отношение к будущим периодам, приводит к тому, что реальная сумма платежей отличается от себестоимости продукции, в которую, как известно, включаются расходы только отчетного периода;
наличие отложенных платежей, т. е. начисленных, но не произведенных в отчетном периоде расходов, увеличивает себестоимость продукции на указанные расходы, а оттока денежных средств не происходит;
деление расходов на капитальные и текущие. Если текущие расходы напрямую относятся на себестоимость реализованной продукции, то капитальные возмещаются в течение длительного периода времени через амортизационные отчисления. Однако именно капитальные расходы сопровождаются зачастую наиболее значительным оттоком денежных средств.
Источником увеличения денежных средств не обязательно является прибыль (к примеру, приток денежных средств может быть обеспечен за счет их привлечения на заемной основе). Точно так же отток денежных средств зачастую не связан с уменьшением финансового результата.
Приобретение активов долгосрочного характера и связанный с этим отток денежных средств не отражаются на величине прибыли, а их реализация меняет совокупный финансовый результат на сумму результата от данной операции. Изменение денежных средств при этом определяется суммой полученной выручки от реализации.
На величину финансовых результатов оказывают влияние расходы, не сопровождающиеся оттоком денежных средств (например, амортизационные отчисления), и доходы, не сопровождающиеся их притоком (например, при учете реализованной продукции по моменту ее отгрузки).
На расхождение финансового результата и прибыли непосредственное воздействие оказывают изменения в составе собственного оборотного капитала. Увеличение остатков по статьям текущих активов приводит к дополнительному оттоку денежных средств, сокращение - к их притоку. Деятельность предприятия, накапливающего запасы товарно-материальных ценностей, неизбежно сопровождается оттоком денежных средств; однако до того момента, пока запасы не будут отпущены в производство (реализованы), величина финансового результата не изменится.
Отток денежных средств, связанный с закупкой товарно-материальных ценностей, определяется характером расчетов с кредиторами (см. параграф 3. 1). Наличие кредиторской задолженности позволяет предприятию использовать запасы, которые еще не оплачены. Следовательно, чем больше период погашения кредиторской задолженности, тем большая сумма неоплаченных запасов находится в обороте предприятия и тем значительней расхождения между объемом материальных ценностей, отпущенных в производство (себестоимостью реализованной продукции), и размером платежей кредиторам.
Совокупный результат, характеризующий состояние денежных средств на предприятии, складывается из суммы результатов движения средств по каждому виду деятельности.
При косвенном методе финансовый результат преобразуется с помощью ряда корректировочных процедур в величину изменения денежных средств за период (разность сумм на начало и конец периода). В методических целях можно выделить определенную последовательность осуществления таких корректировок.
На первом этапе устанавливают соответствие между финансовым результатом и собственным оборотным капиталом. Для этого устраняют влияние на финансовый результат: операций начисления износа (как расходов, не сопровождающихся оттоком денежных средств) и операций, связанных с выбытием объектов долгосрочных активов.
Бухгалтерские операции начисления износа заключаются, как известно, в отнесении на себестоимость продукции доли амортизационных отчислений. Поскольку уменьшение прибыли вследствие этих операций не ведет к сокращению денежных средств, для получения реальной величины денежных средств суммы начисленного износа (оборот по кредиту счетов 02 "Износ основных средств", 05 "Амортизация нематериальных активов", 13 "Износ малоценных и быстроизнашивающихся предметов") должны быть добавлены к чистой прибыли. Если такая информация оказывается недоступной (речь, разумеется, идет о внешних пользователях), в упрощенном расчете может быть использована величина изменений по соответствующим статьям бухгалтерского баланса.
Выбытие объектов основных средств и прочих внеоборотных активов вызывает убыток в размере их остаточной стоимости, который фиксируется на счетах 47 "Реализация и прочее выбытие основных средств" и 48 "Реализация прочих активов" и затем списывается на уменьшение финансового результата в дебет счета 80 "Прибыли и убытки" (за исключением случая безвозмездной передачи объектов). Вполне понятно, что никакого воздействия на величину денежных средств операции списания с баланса остаточной стоимости имущества не оказывают, поскольку связанный с ними отток средств произошел значительно раньше - в момент их приобретения. Следовательно, сумма убытка в размере недоамортизированной стоимости должна быть добавлена к величине чистой прибыли.
Если финансовым результатом выбытия долгосрочных активов является прибыль, возникает ситуация, при которой ее величина может быть учтена дважды: первый раз - в составе чистой прибыли (исходной базы при анализе движения денежных средств косвенным методом), второй раз - в составе выручки от реализации долгосрочных активов при анализе денежных потоков от инвестиционной деятельности. Двойной счет устраняется следующей корректировочной процедурой: величина прибыли от реализации (выбытия) долгосрочных активов исключается из чистой прибыли; сумма убытка прибавляется к чистой прибыли.
Кроме того, как известно, по кредиту счета 47 "Реализация и прочее выбытие основных средств" отражаются суммы стоимости оприходованных материальных ценностей, оставшихся после ликвидации основных средств (в корреспонденции со счетом 10 "Материалы"). Хотя такие операции и увеличивают финансовый результат, они не сопровождаются движением денежных средств. Следовательно, указанные суммы в процессе анализа должны быть исключены из величины полученной чистой прибыли.
Для того чтобы оценить реальный приток денежных средств на предприятие от его покупателей, рассмотрим механизм отражения бухгалтерских операций на примере счета 62 "Расчеты с покупателями и заказчиками". Сальдо этого счета представляет собой задолженность покупателей на начало (конец) периода, оборот по дебету - возникновение (увеличение) задолженности, оборот по кредиту - ее погашение (с учетом того, что при расчетах на условиях предоплаты суммы, полученные от покупателей и заказчиков, отражаются по кредиту счета 64 "Расчеты по авансам полученным", оценка движения денежных средств на нем будет рассмотрена позднее).
Очевидно, что движение денежных средств возникает лишь при операциях, отражаемых по кредиту счета 62 (поступление денежных средств). Как и для любого активного счета, для счета 62 действует принцип определения конечного сальдо по формуле
С2=С1+Од-Ок,
где С1, С2 - сальдо на начало и конец периода, Од, Ок - обороты по дебету и кредиту счета. Тогда
Ок=Од+С1-С2=Од-(С2-С1).
Если в течение отчетного периода задолженность покупателей увеличилась (С2 > С1), делают вывод о том, что реальный приток средств на предприятие был ниже зафиксированного в отчете о финансовых результатах на величину разности конечного и начального остатков, и, значит, эта разность должна быть исключена из величины чистой прибыли.
Запись по дебету счета 62 "Расчеты с покупателями и заказчиками" предполагает кредитование счета 46 "Реализация продукции, работ, услуг" (продукция признается реализованной). Следовательно, приток денежных средств на предприятие будет определяться суммой реализации и изменением величины дебиторской задолженности.
Очевидно, что уменьшение дебиторской задолженности приведет к увеличению реального притока денежных средств, а значит, в данном случае разность между размерами дебиторской задолженности на начало и конец периода должна быть прибавлена к чистой прибыли.
Аналогичным будет механизм корректировок по счету 61 "Расчеты по авансам выданным". Движение денежных средств на этом счете отражается по дебету (при перечислении средств в счет предстоящей поставки продукции или оказания услуг), поступление продукции от поставщиков (или возврат средств) - по кредиту. Поскольку нас интересуют операции, связанные с движением денежных средств, то можем записать:
Од=Ок+(С2-С1).
Если за отчетный период происходит увеличение остатков по этому счету (С2 > С1), можно сделать вывод о том, что реальный отток денежных средств с предприятия занижен (денег с предприятия ушло больше, чем было получено материальных ценностей). Следовательно, чтобы увязать величину полученного финансового результата и реальное движение денежных средств на предприятии, сумма увеличения остатка по счету 61 "Расчеты по авансам выданным" должна быть исключена из чистой прибыли, показанной в форме № 2. Напротив, сокращение к концу периода суммы выданных авансов говорит о завышении оттока денежных средств (величина уменьшения прибавляется к чистой прибыли).
Влияние на чистую прибыль операций, связанных с приобретением товарно-материальных ценностей, характеризуется тем, что увеличение остатков по счетам 10 "Материалы", 12 "Малоценные и быстроизнашивающиеся предметы", 41 "Товары" и другим занижает реальный отток средств (сумма увеличения остатка по этим счетам должна быть исключена из чистой прибыли; соответственно сумма уменьшения остатков по указанным счетам прибавляется к чистой прибыли).
Сказанное удобно интерпретировать на примере счета 10 "Материалы". Хозяйственные операции, отражаемые по дебету этого счета, связаны с поступлением материальных ценностей на предприятие оборот по кредиту счета характеризует их выбытие (в первую очередь отпуск в производство или реализацию). Очевидно, что движение средств связано с поступлением материальных ценностей (их оплатой), а операции их выбытия (кредитовый оборот) формируют себестоимость реализации. Тогда, используя формулу
Од=Ок+(С2-С1),
можем утверждать, что если С2 > С1 (происходит увеличение запасов), то Од > Ок. Это означает, что если в течение отчетного периода производственные запасы увеличились, то реальный отток денежных средств будет выше на эту величину, чем сумма расходов на приобретение материалов, учтенных в себестоимости реализованной продукции.
Следует, однако, иметь в виду, что оборот по дебету счета 10 "Материалы" включает в себя и поступление материальных ценностей, не связанное с расходованием денежных средств. Речь идет о возврате неиспользованных материалов из производства, оприходовании окончательно забракованной продукции по цене возможного использования, а также поступлении материалов, остающихся после ликвидации основных средств. Тогда оборот по дебету счета 10 "Материалы" можно разделить по операциям поступления материальных ценностей на предприятие: 1) сопровождающимся оттоком денежных средств и 2) не сопровождающимся оттоком денежных средств. Поскольку в контексте анализа взаимосвязи движения денежных средств предприятия и его чистой прибыли нас интересует лишь движение материальных ценностей, которое связано с оттоком (притоком) денежных средств, ранее составленное соотношение запишем в виде
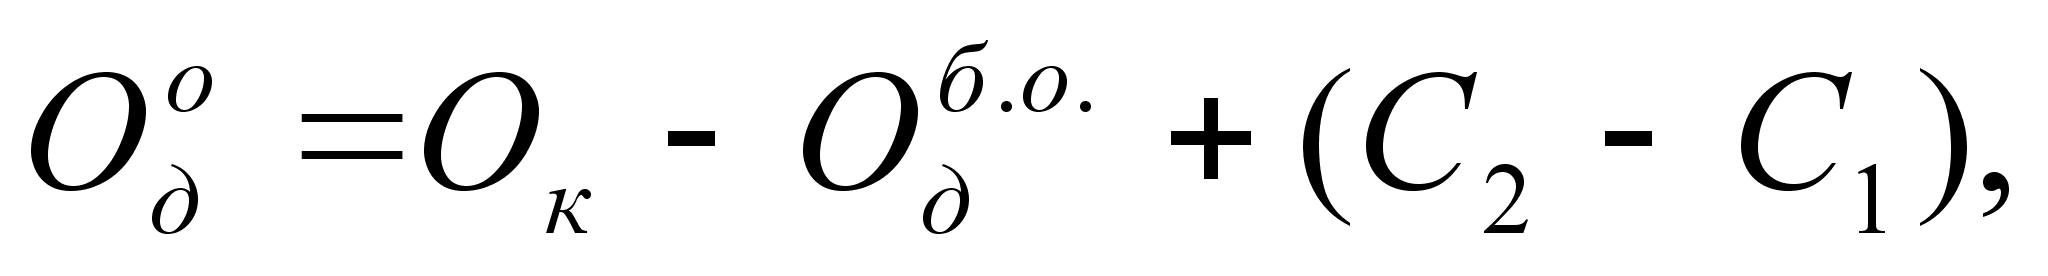
где
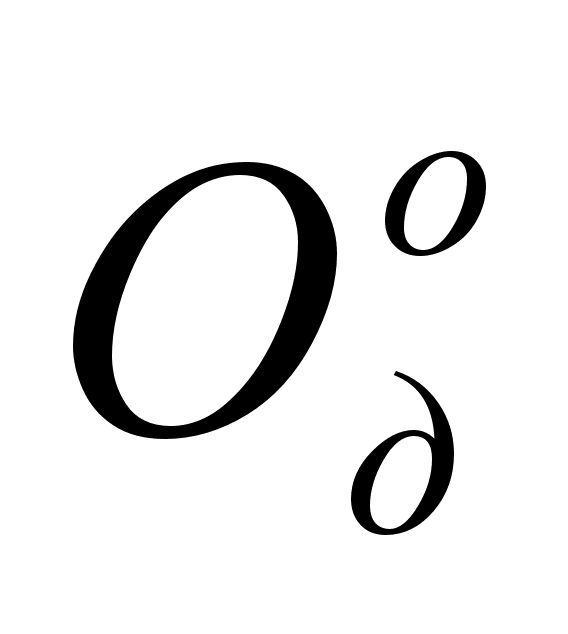 - поступление
материалов,
связанное с
оттоком денежных
средств,
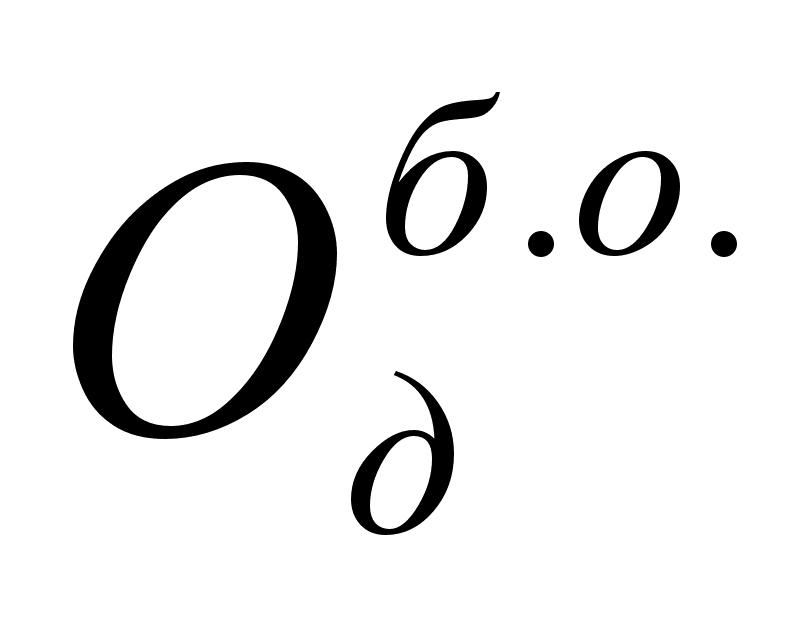 - внутренний
оборот материалов
(бел оттока
денежных средств).
Без такой корректировочной процедуры реальный отток денежных средств был бы завышен на величину внутреннего оборота (на себестоимость реализованной продукции списано больше, чем реально истрачено). Следовательно, величина внутреннего оборота должна быть исключена из себестоимости или, что то же самое, добавлена к чистой прибыли.
Общая величина внутреннего оборота по счету 10 "Материалы" может быть определена по данным Главной книги (оборот по дебету счета 10 в корреспонденции со счетами 20 "Основное производство", 23 "Вспомогательные производства", 28 "Брак в производстве", 47 "Реализация и прочее выбытие основных средств").
Разумеется, такую корректировочную продукцию можно произвести только при наличии соответствующей информации о внутренних оборотах по счетам. Учитывая, что речь идет о данных внутреннего учета, часто недоступных внешним пользователям бухгалтерской информации, при составлении отчета о движении денежных средств последние могут использовать лишь информацию бухгалтерского баланса. В этом случае отчет будет менее точным, но, как правило, вполне адекватно отражающим реальную картину движения денежных средств.
У операций, отражаемых на пассивных счетах, механизм воздействия на движение денежных средств обратный. Если остаток по счетам обязательств в отчетном периоде увеличивается, это означает, что по ним было заплачено меньше, чем показано в расходах (себестоимость реализации завышена), и сумма увеличения должна быть прибавлена к чистой прибыли. Если сальдо уменьшается, следовательно, по обязательствам было заплачено больше, чем указано в отчете о финансовых результатах, и сумма уменьшения должна исключаться из величины чистой прибыли.
До сих пор мы рассматривали операции, формирующие величину чистой прибыли. Между тем на большинстве предприятий отток денежных средств связан и с использованием чистой прибыли (штрафы, уплачиваемые из чистой прибыли, проценты за кредит, относимые и уплачиваемые за счет чистой прибыли, выплаты по фонду потребления, дивиденды и др.). Если такие расходы имели место, проводят дополнительные корректировочные процедуры (условно назовем их третьим этапом корректировки), связанные с исключением указанных сумм расходов из чистой прибыли.
Анализ движения денежных средств дает возможность сделать обоснованные выводы о том:
в каком объеме и из каких источников были получены поступившие на предприятие денежные средства и каковы основные направления их использования;
способно ли предприятие в результате своей текущей деятельности обеспечить превышение поступлений денежных средств над платежами, и если да, то насколько стабильно такое превышение;
в состоянии ли предприятие расплатиться по своим текущим обязательствам;
достаточно ли полученной предприятием прибыли для обслуживания его текущей деятельности;
достаточно ли собственных средств предприятия для инвестиционной деятельности;
чем объясняются расхождения величины полученной прибыли и наличия денежных средств и др.
Анализ дебиторской задолженности
Значительный удельный вес дебиторской задолженности в составе текущих активов определяет их особое место в оценке оборачиваемости оборотных средств. В наиболее общем виде изменения объема дебиторской задолженности за год могут быть охарактеризованы данными баланса. Для целей внутреннего анализа следует привлечь сведения аналитического учета: данные журналов-ордеров или заменяющих их ведомостей учета расчетов с покупателями и заказчиками, с поставщиками по авансам выданным, подотчетными лицами, с прочими дебиторами.
Для обобщения результатов анализа составляют сводную таблицу, в которой дебиторская задолженность классифицируется по срокам образования.
О покупках организации за наличный расчет
В хозяйственной деятельности организаций довольно часто возникает необходимость в приобретении материальных ценностей (работ, услуг) для производственных нужд за наличный расчет. Несоблюдение определенных условий при документальном оформлении таких операций нередко приводит к проблемам с налоговыми и другими контролирующими финансово-хозяйственную деятельность органами.
Степень внимания со стороны главного бухгалтера к надлежащему документальному оформлению покупок за наличный расчет для нужд организаций в настоящее время обусловлена, в первую очередь, Федеральным законом от 21 ноября 1996 г. № 129-ФЗ "О бухгалтерском учете".
Согласно статье 9 этого Закона все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Именно оправдательные документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет.
Согласно Федеральному закону "О бухгалтерском учете" первичные документы принимаются к учету, если они составлены по унифицированной форме, и только хозяйственные операции, по которым не предусмотрены унифицированные формы документов, могут оформляться документами произвольной формы, но с обязательным указанием обусловленных Законом реквизитов.
Выдача наличных денежных средств
для приобретения материальных ценностей (работ, услуг)
Выдача наличных денежных средств сотрудникам из кассы организации в данном случае может производиться:
либо под отчет на хозяйственные и операционные расходы (в размерах и на сроки, определяемые руководителем организации);
либо в порядке возмещения произведенных сотрудником из личных средств расходов на нужды организации (по решению руководителя организации).
Денежные средства на эти цели организации, как правило, получают в обслуживающем банке. Организации, имеющие постоянную денежную выручку, могут расходовать ее на цели, определенные Порядком ведения кассовых операций, утвержденным письмом Центрального банка РФ от 4 октября 1993 г. № 18 (в редакции последующих изменений и дополнений), по согласованию с обслуживающими их банками. За получением такого разрешения в банк следует обратиться с соответствующим письмом-запросом.
В соответствии с Порядком ведения кассовых операций выдача наличных денег из кассы организации производится по расходным кассовым ордерам типовой межведомственной формы КО-2 или надлежаще оформленным другим документам (платежным ведомостям, заявлениям на выдачу денег, счетам и т. п.) с проставлением на этих документах штампа с реквизитами расходного кассового ордера. Документы на выдачу денег должны быть подписаны руководителем и главным бухгалтером (или лицами, на это уполномоченными).
В тех случаях, когда на прилагаемых к расходным кассовым ордерам документах, заявлениях, счетах и т. п. имеется разрешительная надпись руководителя организации, его подпись на расходных кассовых ордерах не обязательна.
Для учета и контроля расчетов с работниками организации по выданным им под отчет суммам на хозяйственно-операционные расходы предназначен счет 71 "Расчеты с подотчетными лицами". В учете выдача наличных денежных средств под отчет, а также возмещение перерасхода по авансовому отчету отражаются проводкой:
Дебет 71 Кредит 50.
Лица, получившие наличные деньги под отчет, обязаны не позднее 3 дней по окончании срока, на который они выданы, предъявить в бухгалтерию отчет об израсходованных суммах и произвести по ним окончательный расчет. При наличии неизрасходованного остатка денежных средств этот остаток должен быть внесен сотрудником в кассу организации.
Выдача наличных денежных средств под отчет производится при условии полного отчета конкретного подотчетного лица по ранее выданному ему авансу.
Представленные подотчетными лицами авансовые отчеты об израсходованных суммах и приложенные к ним оправдательные документы в бухгалтерии подвергаются счетной проверке, а также проверке по существу. При этом проверяются правильность оформления документов, целесообразность расходов и соответствие их назначению аванса. Проверенные бухгалтерией авансовые отчеты утверждаются руководителем организации.
Сотрудники организации, уполномоченные производить закупку материальных ценностей (работ, услуг) для производственных нужд за наличный расчет, должны быть заранее ознакомлены с нормативными ограничениями налично-денежного обращения, а также с требованиями, предъявляемыми к документальному оформлению таких операций.
Документальное оформление покупок за наличный расчет у юридических лиц в розничной торговле
При покупках за наличный расчет в организациях розничной торговли продавец обязан выдать покупателю, а покупатель вправе потребовать у продавца два документа - кассовый чек и товарный чек (или накладную).
При этом кассовый чек в соответствии с постановлением Правительства РФ от 29 июля 1996 г. № 914 должен содержать следующие реквизиты:
наименование организации-продавца;
номер кассового аппарата;
номер и дату выдачи чека;
стоимость (цену) продаваемого товара с налогом на добавленную стоимость.
Вместо кассового чека возможна выдача номерного бланка строгой отчетности по формам, утвержденным Минфином РФ.
Товарный чек (или накладная) в соответствии с Законом РФ "О бухгалтерском учёте" должен содержать следующие реквизиты:
наименование документа;
дату составления документа;
наименование организации, от имени которой составлен документ;
наименование и измерители приобретенного товара (работ, услуг) в натуральном и денежном выражении (названия типа "канцтовары", "хозтовары" и т. п. без расшифровок по видам, количеству, цене и стоимости каждого вида товара не допускаются);
должность и личную подпись ответственного лица, заверенную штампом (печатью) организации-продавца.
Согласно Инструкции Государственной налоговой службы РФ № 39 от 11 октября 1995 г. "О порядке исчисления и уплаты налога на добавленную стоимость" (в редакции последующих изменений и дополнений) суммы налога на добавленную стоимость по материальным ценностям (работам, услугам), приобретенным для производственных нужд у организаций розничной торговли, к зачету у покупателя не принимаются и расчетным путем не выделяются.
Единственное исключение - приобретение горюче-смазочных материалов за наличный расчет по чекам АЗС, при этом НДС выделяется по расчетной ставке 13,79% от стоимости приобретенных материалов.
В бухгалтерском учете организации-покупателя приобретение материальных ценностей (работ, услуг) для производственных нужд в розничной торговле по кассовым и товарным чекам (или накладным) отражается проводками:
Дебет 10 (12, 20, 25, 26, 43, 44 …) Кредит 50 (71).
При этом документы на приобретение за наличный расчет канцелярских принадлежностей, хозяйственных материалов и других материальных ценностей должны быть сопоставлены со складскими документами на оприходование и (или) последующее списание в расход (передачу в эксплуатацию) этих ценностей.
Бухгалтеру важно обратить внимание на обоснованность записей по кредиту счетов 50, 71 в корреспонденции со счетами учета затрат (издержек обращения). Такие записи не могут быть сделаны лишь на основании документов продавца (кассовых и товарных чеков), подтверждающих приобретение материальных ценностей (работ, услуг), без дополнительных документов, составленных организацией-покупателем (или при ее участии) и подтверждающих использование приобретенного в процессе собственного производства.
Такими дополнительными документами могут быть ведомости списания материалов, требования на выдачу материалов, акты передачи в эксплуатацию приобретенных МБП, акты приемки выполненных сторонними организациями работ (услуг) производственного характера и т. п.
Документальное оформление покупок за наличный расчет у юридических лиц (кроме розничной торговли)
Прежде всего необходимо отметить, что согласно Инструкции Государственной налоговой службы РФ .№ 39 от 11 октября 1995 г. "О порядке исчисления и уплаты налога на добавленную стоимость" (в редакции последующих изменений и дополнений) при приобретении материальных ценностей (работ, услуг) для производственных нужд за наличный расчет (только в пределах установленных лимитов) у организации-изготовителя (предприятия-изготовителя), заготовительной, снабженческо-сбытовой, оптовой и другой организации (предприятия), занимающихся продажей и перепродажей товаров, в том числе по договорам комиссии и поручения (за исключением организаций розничной торговли, общественного питания и аукционной продажи товаров), при наличии приходного кассового ордера и накладной на отпуск товаров с указанием суммы налога отдельной строкой, налог на добавленную стоимость отражается по дебету счета 19 и исчисление его производится в общеустановленном порядке.
Процесс приобретения за наличный расчет материальных ценностей (работ, услуг) у организаций-изготовителей, организаций оптовой торговли и иных организаций - юридических лиц (кроме розничной торговли общественного питания и аукционной продажи товаров), как правило, включает в себя несколько этапов (в любой временной последовательности), каждый из которых оформляется соответствующим документом.
Перечислим эти этапы:
Заключение договоров между юридическими лицами, регламентирующих их отношения, а именно договоров купли-продажи, подряда, договоров на оказание услуг и т. п., оформляемых в соответствии с требованиями Гражданского кодекса РФ. Реализация товаров покупателю оформляется накладной (иногда накладная с подписями и печатями обеих сторон выступает в качестве договора купли-продажи). Реализация работ (услуг) оформляется актом сдачи-приемки, составляемом в дополнение к соответствующему договору.
Внесение наличных денег по заключенному договору в кассу организации-продавца оформляется приходным кассовым ордером по типовой межведомственной форме КО-1. Покупателю выдается квитанция к приходному кассовому ордеру, которая в соответствии с Порядком ведения кассовых операций заверяется печатью (штампом) организации-продавца.
Иногда организация-поставщик самостоятельно получает наличные деньги по заключенным договорам в кассе организации-покупателя через своих подотчетных лиц - инкассаторов, действующих на основании надлежаще оформленных доверенностей на получение денежных средств. В таких случаях организация-покупатель выписывает расходный кассовый ордер на имя гражданина, указанного в доверенности, и выплачивает по нему требуемую сумму при предъявлении этим гражданином документа, удостоверяющего его личность.
В бухгалтерском учете организации-покупателя данные операции отражаются проводками:
Дебет 60 Кредит 50 (71).
Не позднее 10 дней с даты отгрузки товара (выполнения работы, оказания услуги) или предоплаты (аванса) организация-поставщик обязана представить организации-покупателю счет-фактуру, выписанный по форме, установленной постановлением Правительства РФ от 29 июля 1996 г. .№ 914 "Об утверждении порядка ведения журналов учета счетов-фактур при расчетах по налогу на добавленную стоимость".
Такой порядок действует начиная с 1 января 1997 года.
В счете-фактуре должны быть указаны:
порядковый номер счета-фактуры;
наименование и регистрационный номер поставщика товара (работы, услуги);
наименование получателя товара (работы, услуги);
наименование товара (работы, услуги);
стоимость (цена) товара (работ, услуг);
сумма налога на добавленную стоимость;
дата представления счета-фактуры.
В соответствии с письмом Минфина РФ и Госналогслужбы РФ от 25 декабря 1996 г. .№ 109, ВЗ-6-03/890 в целях создания благоприятных условий налогоплательщикам для перехода к новому порядку расчетов по налогу на добавленную стоимость на основе счетов-фактур, в качестве временной меры и впредь до особых указаний, допускается при составлении счетов-фактур поставщиками незаполнение отдельных реквизитов счетов-фактур (в частности, кодов ОКОНХ,
ОКПО и ОКДП).
Счет-фактура подписывается руководителем и главным бухгалтером поставщика, а также лицом, ответственным за отпуск товаров (работ, услуг), и скрепляется печатью организации. При получении товаров (работ, услуг) счет-фактура подписывается покупателем или его уполномоченным представителем.
Надлежаще оформленный счет-фактура является основанием для зачета (возмещения) покупателю налога на добавленную стоимость в порядке, установленном федеральным законом.
При получении накладной на отпуск материальных ценностей (или акта сдачи-приемки выполненных работ, услуг) и счета-фактуры в бухгалтерском учете организации-покупателя производятся записи:
Дебет 10 (12, 20, 25, 26, 41, 43, 44 …) Кредит 60 - на сумму приобретенных товаров (работ, услуг) без НДС;
Дебет 19 Кредит 60 - на сумму НДС, выделенного в счете-фактуре и расчетном документе.
Документальное оформление покупок за наличный расчет у физических лиц и граждан-предпринимателей
Покупки за наличный расчет собственного имущества граждан, не являющихся предпринимателями, оформляются договорами купли-продажи личного имущества с указанием паспортных и иных данных гражданина (включая адрес его постоянного местожительства), необходимых для представления сведений о его доходах и удержанных в необходимых случаях суммах подоходного налога в налоговую инспекцию по форме согласно приложению 3 к Инструкции Госналогслужбы РФ от 29 июня 1995 г. № 35 "По применению Закона РФ "О подоходном налоге с физических лиц".
При исчислении налога с доходов физических лиц, не являющихся предпринимателями, полученных от продажи имущества, принадлежащего этим физическим лицам на праве собственности, следует учитывать исключение из налогооблагаемого дохода сумм в пределах, указанных в подпункте "т" пункта 1 статьи 3 Закона РФ от 7 декабря 1991 г. .№ 1998-1 "О подоходном налоге с физических лиц" (в 1996 году в общем случае - тысячекратный размер минимальной месячной оплаты труда, а при продаже гражданами квартир, жилых домов, дач, садовых домиков, земельных участков, паев, долей - пяти-тысячекратный размер