Исследование учета затрат машинно-тракторного парка и анализ эффективности его использования в организации АПК
В том числе:
в животноводстве
Обеспеченность сельскохозяйственного предприятия основными средствами производства и эффективность их использования являются важными факторами, от которых зависят результаты хозяйственной деятельности, в частности качество, полнота и своевременность выполнения сельскохозяйственных работ, а, следовательно, и объём производства продукции, её себестоимость, финансовое состояние предприятий. В связи с этим анализ обеспеченности предприятий основными фондами имеет большое значение. Состав и структура основных фондов представлены в таблице 2.4.
Анализируя данные таблицы 2.4 можно сделать вывод, что в разрезе отдельных видов основных фондов, можно отметить, что наибольший удельный вес занимают здания и сооружения (61,2%) и машины и оборудование (29,7%), это свидетельствует о преобладании пассивных видов основных средств. Отрицательной стороной является уменьшение удельного веса продуктивного скота, машин и оборудования.
Таблица 2.4. – Структура основных фондов ЗАО «Росич»
| Виды основных фондов | 2007 г. | 2008 г. | 2009 г. | В среднем за три года | ||||
| млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | |
| Здания и сооружения | 10971 | 66,5 | 12073 | 60,7 | 15170 | 61,2 | 12738 | 62,5 |
| Передаточные устройства | 503 | 3,9 | 546 | 2,8 | 649 | 2,6 | 566 | 2,7 |
| Машины и оборудование | 3828 | 23,2 | 5752 | 28,9 | 7393 | 29,7 | 5658 | 27,8 |
| Транспортные средства | 557 | 3,4 | 711 | 3,6 | 700 | 2,8 | 656 | 3,3 |
| Рабочий и продуктивный скот | 595 | 3,6 | 758 | 3,8 | 909 | 3,6 | 754 | 3,6 |
| Прочие основные средства | 24 | 0,1 | 26 | 0,2 | 31 | 0,1 | 27 | 0,1 |
| Итого | 16478 | 100,0 | 19866 | 100,0 | 24852 | 100,0 | 20399 | 100,0 |
Важнейшей частью материально-технической базы сельскохозяйственного производства являются и энергоресурсы. Они, как и производственные фонды, являются ведущим фактором роста производительности труда, увеличения объемов производства продукции растениеводства и животноводства. Оценку обеспеченности энергоресурсами и их использование отразим в таблице 2.5.
Таблица 2.5. Обеспеченность производства энергоресурсами и их использование в ЗАО «Росич»
| Показатели | 2007 г. | 2008 г. | 2009 г. | 2009 г. в % к 2007 г. |
| Среднегодовая стоимость основных фондов, млн.руб. | 15226 | 15761 | 23329 | 152,8 |
| Фондовооруженность, млн. руб./чел. | 72,0 | 77,2 | 115,4 | 160,2 |
| Фондовооснащенность, млн.руб./100 га сельхоз. земель | 640,6 | 661,4 | 978,9 | 152,8 |
| Фондоемкость, руб./руб. | 0,84 | 0,68 | 0,78 | 92,8 |
| Фондоотдача, руб./руб. | 1,19 | 1,47 | 1,27 | 106,7 |
| Наличие энергетических мощностей, тыс. л.с. | 12 | 13 | 12 | 100 |
| Энерговооруженность, л.с./чел. | 56,6 | 63,7 | 59,4 | 104,9 |
| Энергооснащенность, л.с./100 га сельхоз. земель | 503,6 | 545,5 | 503,6 | 100 |
| Энергоемкость валовой продукции, л.с./млн.руб. | 0,66 | 0,56 | 0,40 | 60,6 |
| Энергоотдача основных фондов, млн.руб./л.с. | 1,51 | 1,78 | 2,47 | 163,5 |
Данные таблицы 2.5 показывают, что в 2009 г. по сравнению с 2007 г. энергооснащенность производства не изменилась. Вследствие повышения энерговооруженности увеличилась нагрузка производственных мощностей на одного работника. За данный период энергоотдача возросла на 63,5%, что способствует росту уровня рентабельности производства. Энергоемкость продукции уменьшилась на 39,4%, что обеспечивает экономию производственных затрат, снижение себестоимости продукции.
Среднегодовая стоимость основных фондов в 2009 году по сравнению с 2007 годом возросла на 52,8%. Фондооснащенность производства увеличилась на 52,8%. Вследствие повышения фондовооруженности увеличивается нагрузка производственных мощностей на работника. За данный период фондоотдача увеличилась на 6,7%. Фондоемкость продукции снизилась на 7,2%
Отрасль растениеводства и животноводства – главные отрасли сельского хозяйства. Основным фактором, который определяет объём производства и эффективность отрасли растениеводства, является урожайность сельскохозяйственных культур. Чем выше урожайность сельскохозяйственных культур, тем выше валовой сбор продукции и, соответственно, выше возможности обеспечения внутрихозяйственных потребностей и увеличение объемов реализации.
Наряду с результативными показателями отрасли растениеводства эффективность работы предприятия характеризуют показатели отрасли животноводства. А ввиду специализации предприятия на производстве молока и выращивании КРС рассмотрение результатов деятельности отрасли животноводства является приоритетным. Продуктивность животных является важнейшим фактором увеличения производства продукции.
Таким образом, урожайность сельскохозяйственных культур и продуктивность животных являются основными факторами, которые определяют объём производства продукции растениеводства и животноводства. Данные показатели представлены в таблице 2.6.
Таблица 2.6. – Урожайность основных сельскохозяйственных культур и продуктивность животных по ЗАО «Росич»
| Показатели | 2007 г. | 2008 г. | 2009 г. | 2009 г. в % к 2007 г. |
| Урожайность, ц/га: | ||||
| зерновых | 32,1 | 56,2 | 42,2 | 131,4 |
| картофеля | 202,8 | 226 | 134 | 66,07 |
| рапса | 41 | 35,9 | - | |
| Среднегодовой удой на 1 корову, кг. | 5525 | 6244 | 5857 | 106,0 |
| Среднесуточный прирост живой массы КРС, г. | 600 | 606 | 568 | 94,67 |
Проанализировав данные таблицы 2.6, приходим к выводу, что в 2009 году по сравнению с 2007 годом урожайность зерновых значительно увеличилась на 31,4% и составила 42,2 ц./га в 2009 г. Уменьшилась урожайность картофеля в 2009 году по сравнению с 2007 годом на 33,93% и составила 134 ц/га в 2009 году. Среднегодовой удой от 1 коровы за указанный период увеличился на 6,0% и составил на конец анализируемого периода 5857 кг. Среднесуточный прирост живой массы уменьшился на 5,33% и составил 568 грамм.
Состав и структура товарной продукции приведены в таблице 2.7.
Таблица 2.7. – Состав и структура товарной продукции
| Виды продукции | 2007 г. | 2008 г. | 2009 г. | В среднем за три года | ||||
| млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | |
| Зерно | 391 | 8,9 | 64 | 0,9 | 990 | 18 | 481 | 8,4 |
| Рапс | 82 | 1,2 | 100 | 1,8 | 91 | 1,6 | ||
| Картофель | 752 | 17,2 | 952 | 13,1 | 170 | 3,2 | 624 | 10,9 |
| Другая продукция растениеводства | 1439 | 32,9 | 3187 | 43,9 | 2019 | 36,7 | 2215 | 38,4 |
| Итого по растениеводству | 2582 | 59,1 | 4285 | 59,1 | 3281 | 59,7 | 3383 | 59,3 |
| Живая масса КРС | 471 | 10,8 | 580 | 8,0 | 571 | 10,4 | 541 | 9,5 |
| Молоко | 1311 | 30,0 | 2392 | 32,9 | 1640 | 29,8 | 1781 | 31,1 |
| Другая продукция животноводства | 4 | 0,1 | 4 | 0,1 | ||||
| Итого по животноводству | 1786 | 40,9 | 2972 | 40,9 | 2211 | 40,2 | 2323 | 40,7 |
| Всего | 4368 | 100,0 | 7257 | 100,0 | 5492 | 100,0 | 5706 | 100,0 |
Проанализировав данные таблицы 2.7, приходим к выводу, что в 2009 г. по сравнению с 2007 г. значительно изменений в доле животноводства и растениеводства не произошло.
Важным этапам экономической характеристики является динамика основных показателей экономического развития предприятия. Обобщающие показатели деятельности предприятия представлены в таблице 2.8.
Анализируя данные таблицы 2.8 можно сделать вывод, что производство валовой продукции на 100 га с/х земель в 2009 г. по сравнению с 2007 г. уменьшилось на 11,3%. Прирост живой массы КРС на 100 га с/х земель увеличился на 32,8%, производства молока – на 6,9% Производство картофеля на 100 га пашни за исследуемый период времени уменьшилось на 78,7%. Производство продукции на 1 среднегодового работника увеличилось на 61,4%, на 1 чел-час труда – на 24,4%. Это свидетельствует о росте производительности труда в организации. Также следует отметить улучшение показателей рентабельности продукции (за исключением картофеля).
Таблица 2.8. Основные результативные показатели деятельности ЗАО «Росич»
| Показатели | 2007г. | 2008 г. | 2009 г. | 2009 г. в % к 2007г. |
| Произведено на 100 га с/х земель: | ||||
| Валовой продукции, млн. руб. | 1501 | 1955,3 | 1331,5 | 88,7 |
| Молока, т | 115 | 131 | 123 | 106,9 |
| Прироста живой массы КРС, т. | 6,7 | 8,9 | 8,9 | 132,8 |
| Произведено на 100 га пашни: | ||||
| зерна, т. | 122,2 | 277,2 | 210,1 | 171,9 |
| картофеля, т. | 209,9 | 175,2 | 44,9 | 21,3 |
| Произведено продукции на: | ||||
| 1 среднегодового работника, млн.руб. | 18,4 | 23,2 | 29,7 | 161,4 |
| на 1 чел.-час, руб. | 9971 | 8597 | 12411 | 124,4 |
|
В том числе в: растениеводстве |
11387 | 9872 | 14682 | 128,9 |
| животноводстве | 7776 | 6939 | 7154 | 118,6 |
| Получено прибыли от реализации продукции, млн.руб. | 65 | 727 | 320 | 492,3 |
|
В том числе в: растениеводстве |
197 | 527 | 450 | 228 |
| животноводстве | -141 | 200 | -130 | 92,1 |
| Уровень рентабельности, % | 10,0 | 4,7 | 4,2 | 42,0 |
|
В том числе в: зерна |
- 9,2 | 17,3 | 18 | 195,6 |
| картофеля | -3,3 | 10,3 | 12 | 363 |
| молока | 18,3 | 20,0 | 12,7 | 69,3 |
| прироста живой массы КРС | -42,3 | -33,2 | -35,6 | 84,1 |
Платёжеспособность и финансовая устойчивость являются важнейшими характеристиками финансово-экономической деятельности предприятия в условиях рыночной экономики. Для определения реального положения ЗАО «Росич» необходимо рассмотреть показатели платёжеспособности, которые отражены в таблице 2.9.
Таблица 2.9. – Показатели финансового состояния ЗАО «Росич»
| Показатели | 2007г. | 2008г. | 2009г. |
| Наличие собственных оборотных средств, млн.руб. | -2422 | -3032 | -5316 |
| Коэффициент обеспеченности собственными оборотными средствами | -1,01 | -0,956 | -1,251 |
| Коэффициент текущей ликвидности | -0,53 | -0,54 | 0,46 |
| Коэффициент платежеспособности | |||
| Коэффициент обеспеченности финансовых обязательств | 0,5 | 0,5 | 0,44 |
Анализируя данные таблицы 2.9 можно сделать вывод о том, что коэффициент текущей ликвидности в 2008 году по сравнению с 2006 годом вырос на 0,99 и не превысил нормативный (1,5).Коэффициент платежеспособности ниже нормативного (0,95) на 0,49. Это свидетельствует о плохом финансовом состоянии предприятия, т. к. предприятие не имеет достаточного количества денежных средств для погашения своих долгов.
В хозяйстве разрабатывается на каждый год учетная политика и утверждается решением правления. Она включает в себя описание способов ведения бухгалтерского учета, форму учета, рабочий план счетов бухгалтерского учета хозяйства, применяемые формы первичных документов и регистров, регламентацию движения первичных документов и регистров и т.д.
В организации применяется журнально-ордерная форма учета, так как она является наиболее практичной и экономически оправданной формой бухгалтерского учета в условиях ручной обработки информации Записи в учетные регистры осуществляются в разрезе показателей, необходимых для составления периодической и годовой отчетности.
В ЗАО «Росич»» разработан также план-график документа оборота на 2009 год. Он является важнейшей составной частью организации бухгалтерского учета. В нем указаны номера форм первичных документов, их наименование, дата составления, ответственные за составление или выписку, когда предоставляется или сдается в бухгалтерию. Также в хозяйстве разработаны программы внутрихозяйственного контроля для бухгалтерской службы и для специалистов-технологов и материально ответственных лиц.
Распределение обязанностей между работниками бухгалтерии тесно связано с планом выполнения учетных работ и подчиняется принципу равномерного распределения нагрузки на учетный аппарат в течение месяца. При этом учитывается сложность выполняемых работ, стаж и квалификация исполнителей.
2.2 Первичный учет затрат на содержание и эксплуатацию машинотракторного парка
Первичный учет затрат на содержание и эксплуатацию машинно-тракторного парка в ЗАО «Росич» ведется по транспортным работам в путевых листах (форма № 504-АПК). Путевой лист трактора применяется для учета работ по перевозке грузов тракторами, то есть на транспортных работах тракторов. Путевой лист является основным документом учета работы трактора. Этот документ имеет много общего с путевым листом грузового автомобиля. Его выписывают трактористу-машинисту на один день или смену при условии сдачи трактористом- машинистом предыдущего путевого листа. В нем отражаются все данные о перевозке грузов, расход нефтепродуктов, начисленной оплате труда.
Горючее и смазочные материалы отпускаются на заправку тракторов, комбайнов по лимитно-заборным картам на получение горючего, смазочных материалов и продуктов со склада, которые открываются на каждую марку трактора или комбайна. В лимитно-заборной карте отражается номер трактора или комбайна, номер путевого листа, фамилия, имя, отчество тракториста –машиниста, комбайнера, количество выданного горючего, дата и роспись в получении тракториста-машиниста. Отпуск нефтепродуктов, трактористам, комбайнерам производиться в единицах объемов (литрах). А смазочных – в единицах массы (килограммах). Использование топлива на работу машинно-тракторного парка, комбайнов отражается в путевых листах. Лимитно-заборная карта является оправдательным документом для списания горючих и смазочных материалов со склада. Лимитно-заборная карта на получение топлива выписывается на один трактор на месяц. Кладовщик отмечает в лимитно-заборной карте дату и количество отпущенных горючих и смазочных материалов, затем в ней расписывается тракторист-машинист за отпущенное ему топливо и кладовщик, отпустивший его, что обеспечивает взаимный контроль за правильностью производимых в ней записей.
По окончанию месяца в установленные планом документооборота сроки заведующие нефтескладами составляют отчет о движение горюче- смазочных материалов, где отражается наличие горюче-смазочных материалов по видам на начало отчетного периода, поступление, расход, остаток на конец отчетного периода. Отчет предоставляют в бухгалтерию с документами, подтверждающими поступление и расход топлива.
Бухгалтерия, принимая отчеты, пересчитывает движение нефтепродуктов за отчетный период в единицы массы (килограммы) по средней плотности соответствующих видов нефтепродуктов.
Для отпуска запасных частей и ремонтных материалов выписывается лимитно-заборная карта на получение запасных частей и ремонтных материалов. В ней указывается марка трактора, наименование запасных частей, фамилия, имя, отчество тракториста-машиниста, дата и роспись в получении. Отпуск производит заведующий складом. Заведующий складом при выдаче запасных частей и ремонтных материалов в лимитно-заборной карте проставляет наименование, количество и дату отпуска, получатель подтверждает получение запасных частей своей подписью в экземпляре находящегося у заведующего складом.
В конце месяца заведующий складом сдает в бухгалтерию хозяйства отчет о движении продуктов и материалов, составленный на основании лимитно-заборных карт и других документов подтверждающих движение запасных частей. Стоимостные данные по отчету определяет бухгалтерия хозяйства.
На основании указанных первичных документов делают записи к производственному отчету по вспомогательным производствам, содержанию и эксплуатации машин и оборудования (ф. 18- в) в котором ведутся данные по видам затрат по видам машин за месяц и с нарастающим итогом с начала года.
Начисление амортизации основных средств машинно-тракторного парка ежемесячно производится в ведомости начисления амортизационных отчислений по основным средствам и резерва на ремонт основных средств. В конце года учтенные суммы амортизации распределяют в ведомости распределения амортизации основных средств отрасли растениеводства.
Суммы амортизации основных средств машинно-тракторного парка распределяют на объекты учета (культуры, группы культур, работы под урожай будущих лет, виды и технологические группы скота и т.п., включая расходы на транспортные работы тракторов) пропорционально стоимости израсходованного топлива.
Затраты на ремонт основных средств машинно-тракторного парка накапливаются по дебету счета 24 в производственном отчете по вспомогательным производствам, содержанию и эксплуатации машин и оборудования (ф. 18-в).
Здесь записи по машинно-тракторному парку, содержанию комбайнов и самоходных машин делают по отдельным колонкам отчета в соответствии с номенклатурой аналитических счетов. Записи выполняются по видам затрат и корреспондирующим счетам. По каждой статье ( по строкам) и каждому аналитическому счету (по графам) выводят соответствующие итоги для записи их в регистры высшего порядка.
В ЗАО «Росич» учет не автоматизирован. Причиной этого является отсутствие подготовки работников бухгалтерии для работы на ПЭВМ. Это приводит к несвоевременному отражению в учете хозяйственных операций по учету затрат на эксплуатацию и использование машинно-тракторного парка, увеличению затрат труда и времени бухгалтеров. Поэтому я считаю, что рационально было бы перейти на автоматизированную форму учета с применением бухгалтерской программы «1C: Бухгалтерия» (версии 7.7), которая числится на балансе предприятия и используется только лишь на участке учета заработной платы. Автоматизация учета позволяет не только увеличить производительность труда работников бухгалтерии, но и сделать учет на предприятии более точным и достоверным.
Система программ «1C: Бухгалтерия» предназначена для решения широкого спектра задач автоматизации учета и управления, стоящих перед динамично развивающимися современными предприятиями. Она может поддерживать различные системы учета, различные методологии учета, использоваться на предприятиях различных типов деятельности.
Программа представляет собой систему прикладных решений, построенных по единым принципам и на единой технологической платформе. Руководитель может выбрать решение, которое соответствует актуальным потребностям предприятия и будет в дальнейшем развиваться по мере роста предприятия или расширения задач автоматизации.
Универсальность системы «1C: Бухгалтерия» позволяет разрабатывать типовые, специализированные и индивидуальные конфигурации, предназначенные для решения различных задач автоматизации учета хозяйственной деятельности предприятий, имеется возможность заполнить формы периодической и годовой отчетности о наличии, поступлении и выбытии топлива, запасных частей, удобрений и других материалов.
Режим «1C: Бухгалтерия» - непосредственная работа пользователя по ведению учета, выполнению различных регламентных расчетов и получение отчетов. В этом режиме работа пользователя определяется используемой конфигурацией.
Основные возможности программы «1C: Бухгалтерия»: ведение количественного и многовалютного учета; изменение и дополнение плана счетов, системы проводок, настройки аналитического учета, форм первичных документов, форм отчетности; ведение учета для одной организации на нескольких компьютерах и на одном для нескольких организаций; ведение синтетического и аналитического учета применительно к особенностям организации; формирование и печать учетных регистров по синтетическому и аналитическому учету, первичных документов и всей необходимой отчетности.
Учитывая то, что на предприятии ведется автоматизированный учет только на участке учета заработной платы, поэтому необходимо для полного внедрения автоматизированного учета провести следующие подготовительные работы. Прежде всего упорядочить применяемые формы первичной документации в соответствии с типовыми формами, разработать внутрихозяйственные мероприятия по освоению автоматизированной формы учета, подготовить графики сдачи структурными подразделениями и службами предприятия первичных документов в бухгалтерию, организовать обучение персонала основам машинной обработки информации. В период перехода на автоматизированную форму учета во всех регистрах бухгалтерского учета определяются остатки по всем счетам.
Первичные документы, автоматизирующие ввод бухгалтерских операций, рассчитаны на ведение наиболее важных разделов учета: учет операций по кассе; учет операций по банку; учет основных средств; учет нематериальных активов; учет материалов; учет товаров; учет затрат на производство; учет выпуска продукции; учет взаиморасчетов с поставщиками и покупателями.
Данная программа содержит следующие стандартные отчеты (выходные формы): Оборотно-сальдовая ведомость; Сводные проводки; Шахматка; Обороты счета (Главная книга); Журнал-ордер (ведомость) счета; Анализ счета; Карточка счета.
По оборотно-сальдовой ведомости можно проконтролировать правильность использования счетов бухгалтерского учета. Для счетов, по которым ведется аналитический учет, можно установить режим, при котором информация об остатках и оборотах показывается в разрезе отдельных объектов.
Конечной целью работы системы 1С: Бухгалтерия (как, впрочем, и любой другой системы автоматизации учета) является предоставление полной и своевременной информации о состоянии средств предприятия. Для обеспечения этого 1С: Бухгалтерия содержит систему расчета и хранения итоговой информации, которая позволяет получать необходимые итоговые данные в нужных разрезах.
2.3 Синтетический и аналитический учет затрат на содержание и эксплуатацию машинотракторного парка
В ЗАО “Росич” учет затрат на содержание и эксплуатацию машинно- тракторного парка ведут на счете 24 “Расходы по содержанию и эксплуатации машин и оборудования”. Следует отметить, что расходы на оплату труда с отчислениями на социальное страхование трактористов и комбайнеров, а также стоимость нефтепродуктов, использованных тракторами и другими сельскохлзяйственными машинами, на счете 24 “Расходы по содержанию и эксплуатации машин и оборудования” не учитываются . Эти расходы включаются в состав затрат либо основного производства, либо расходов по заготовлению (реализации) товарно-материальных ценностей. Остальные расходы по содержанию и эксплуатации машин и оборудования отражаются на счете 24 “Расходы по содержанию и эксплуатации машин и оборудования”.
К счету 24 “Расходы по содержанию и эксплуатации машин и оборудования” в ЗАО “Росич” субсчета не открываются.
Синтетический учет расходов по содержанию и эксплуатации машинно-тракторного парка ведется на счете 24 “Расходы по содержанию и эксплуатации машин и оборудования”. Это счет калькуляционный служит для учета затрат и определения фактической себестоимости выполненных работ и услуг. На дебет 24 счета относят все затраты на содержание и эксплуатацию машинно-тракторного парка (амортизационные отчисления, ремонт, расход инструментов, другие расходы), по кредиту в конце отчетного периода распределяют и списывают эти затраты.
Бухгалтерские записи по счету 24 “Расходы по содержанию и эксплуатации машин и оборудования” следующие:
| № п/п | Операция | Дебет | Кредит | Сумма, руб |
| 1 | Начислена амортизация по основным средствам машинно-тракторного парка (МТП) | 24 | 02 | |
| 2 | Списаны материалы, инвентарь и хозяйственные принадлежности на содержание МТП | 24 | 10 | |
| 3 | Списание услуг вспомогательных производств | 24 | 23 | |
| 4 | Списание услуг сторонних организаций | 24 | 60 | |
| 5 | Списание расходов по содержанию и эксплуатации машин на затраты по приобретению материальных ценностей | 10 | 24 | |
| 4 | Списание расходов по содержанию и эксплуатации машин и оборудования на затрата по растениеводству | 20/1 | 24 | |
| 5 | Списание расходов по содержанию и эксплуатации машин и оборудования на затрата по животноводству | 20/2 | 24 | |
| 6 | Реализация услуг МТП на сторону | 90 | 24 | |
| 7 | Начислена заработная плата, трактористом- машинистам | 24 | 70 | |
| 8 | Произведены отчисления на социальное страхование | 24 | 69 |
Аналитический учет затрат на содержание и эксплуатацию машинно-тракторного парка ведется по следующим статьям затрат:
«Расходы по оплате труда»;
«Работы и услуги»;
«Расходы по содержанию и эксплуатации основных средств»;
«Прочие затраты».
На статью «Расходы на оплату труда» относят основную и дополнительную заработную плату с отчислениями на социальное страхование трактористов-машинистов за выполненные транспортные работы (кроме отрасли растениеводства). В составе основной и дополнительной заработной платы учитываются также надбавки трактористам- машинистам за классность, за стаж работы по специальности в данном хозяйстве и другие виды дополнительной заработной платы – все только по работам, относящимся к транспортным (кроме отрасли растениеводства).
Суммы начисленной основной и дополнительной оплаты трактористов машинистов, относящиеся к сельскохозяйственным работам, на данную статью не относят. Их списывают прямо на соответствующие объекты учета по основному производству.
На статью «Расходы и услуги» относят услуги вспомогательных производств, сторонних организаций по обслуживанию машинно-тракторного парка, расходы, связанные с обучением трактористов-машинистов, учитывают начисление суммы платежей по государственному страхованию тракторов. Сельскохозяйственных машин и других основных средств, связанных с эксплуатацией машинно-тракторного парка.
По статье «Расходы на содержание и эксплуатацию основных средств» учитываются суммы начисленных амортизационных отчислений и расходы на ремонт по тракторам, навесным и прицепным сельскохозяйственным машинам и орудиям и другим основным средствам. По этой же статье учитывается стоимость резины для тракторов и других сельскохозяйственной машин, отпущенной со склада взамен износившейся, а также стоимость ее ремонта.
Суммы амортизации и затраты на ремонт машинно-тракторного парка распределяются на объекты учета (культуры, группы культур, виды и технологические группы скота, включая расходы на транспортные расходы тракторов), пропорционально стоимости израсходованного топлива.
На статью «Прочие затраты» относят расход спецодежды и спецобуви, выдаваемой трактористам, стандартизацию и другие затраты, связанные с эксплуатацией машинно-тракторного парка, не входящие в перечисленные выше статьи. В конце года эти затраты распределяются на соответствующие объекты учета пропорционально выполненным тракторным парком работам в условных эталонных гектарах.
Таким образом, распределение затрат по эксплуатации машинно-тракторного парка на сельскохозяйственных работах на объекты учета производиться по статьям.
В конце отчетного периода затраты, учтенные на счете 24 «Расходы по содержанию машин и оборудования», распределяют и списывают по культурам и другие объекты бухгалтерского учета в растениеводстве, животноводстве и другим производствам. Распределение затрат производиться в следующем порядке: суммы начисленной амортизации, расходы на ремонт и другие затраты по содержанию и эксплуатации тракторов, тракторных прицепов, гаражей, навесов, площадок для хранения техники распределяют на объекты учета, включая и транспортные работы тракторов, пропорционально стоимости израсходованного горючего.
Затраты по эксплуатации машинно-тракторного парка, приходящиеся на транспортные работы по доставке приобретенных материальных ценностей, относят на увеличение их стоимости.
Стоимость выполненных работ тракторов (за исключением транспортных работ в растениеводстве) списываются по кредиту счета 24 по плановой себестоимости условного эталонного гектара по направлениям транспортных работ тракторов. В конце года исчисляют фактическую себестоимость эталонного гектара транспортных работ и плановую себестоимость транспортных работ корректируют до фактической.
2.4 Калькулирование себестоимости и принципы распределения расходов по эксплуатации машинно-тракторного парка
Затраты по эксплуатации машинно-тракторного парка группируются в производственном отчете по вспомогательным производствам, содержанию и эксплуатации машин и оборудования, записи в которой производят на основании путевых листов, ведомости распределения износа (амортизации), отчислений в ремонтный фонд и других распределительных затрат.
Машинно-тракторный парк может использоваться на полевых и транспортных работах. Следовательно, в учете необходимо разграничить выход услуг. В затраты по эксплуатации машинно-тракторного парка включают оплату труда с отчислениями на социальные нужды трактористов-машинистов, стоимость нефтепродуктов, израсходованных на работу тракторного парка, сумму амортизационных отчислений, затрат на ремонт тракторов, и другие затраты.
Учет этих затрат в течение года осуществляется в дебетовой части счета 24 «Расходы по содержанию и эксплуатации сельскохозяйственных машин и оборудования».
Учет затрат по эксплуатации машинно-тракторного парка на полевых работах имеет особенности. Затраты по узкоспециализированным сельскохозяйственным машинам учитываются в составе счета 20/1 «Растениеводство». Затраты по эксплуатации тракторов, такие как оплата с отчислениями на социальные нужды трактористов-машинистов, занятых на полевых работах, и стоимость нефтепродуктов, израсходованных на полевые работы машинно-тракторным парком, в составе счета 24 не учитываются, а включаются в затраты растениеводства. Остальные затраты по эксплуатации машинно-тракторного парка на полевых работах учитываются в течение года в составе счета 20/1 «Растениеводство» на отдельном аналитическом счете как нераспределенные затраты или на счете 24 «Расходы по содержанию и эксплуатации сельскохозяйственных машин и оборудования». В конце года эти расходы распределяются по культурам пропорционально выполненным работам в условных эталонных гектарах.
Учет затрат по эксплуатации машинно-тракторного парка на транспортных работах ведется по статьям:
«Расходы по оплате труда»;
«Работы и услуги»;
«Расходы по содержанию и эксплуатации основных средств»;
«Прочие затраты».
Суммы амортизации и затраты на ремонт машинно-тракторного парка распределяют на объекты учета (культуры, виды и технологические группы скота, включая расходы на транспортные расходы тракторов), пропорционально стоимости израсходованного топлива.
Амортизацию и затраты на ремонт почвообрабатывающих машин распределяют по объектам учета пропорционально площади обработки, сеялок – пропорционально площади посева, машин для сеноуборки – пропорционально убранной площади, машин по внесению удобрений – пропорционально количеству внесенных удобрений.
Распределение и списание затрат производиться пропорционально распределенной амортизации.
Расходы по содержанию и эксплуатации зерноуборочных комбайнов распределяют по статьям пропорционально количеству убранных гектаров убранной площади зерновых культур, многолетних и однолетних трав, убранных на семена.
Одним из показателей эффективности использования машинно-тракторного парка является себестоимость работ, выполненных тракторами, зерноуборочными и другими видами самоходных комбайнов.
Одним из важнейших факторов повышения эффективности сельскохозяйственного производства является дальнейшее развитие внутрихозяйственных экономических отношений, основанных на принципах рыночной экономики. В условиях развития внутрихозяйственного коммерческого расчета возникают взаимоотношения между внутрихозяйственными формированиями хозяйства по оказанию услуг одними подразделениями другим. Эту услуг включают в себя также работы, выполняемые машинно-тракторным парком. В этом случае весьма актуальным является решение проблемы научного обоснования уровня внутрихозяйственных цен на работы, выполняемые машинно-тракторным парком, что требует исчисления себестоимости работ, выполняемых тракторами, зерноуборочными и другими видами самоходных комбайнов.
В связи с этим возникает необходимость калькулирования: по машинно-тракторному парку – фактической себестоимости одного условного эталонного часа работы техники; по зерноуборочным комбайнам- фактической себестоимости уборки одного гектара посевов зерновых культур, однолетних и многолетних трав на семена, а также намолота одной тонны зерна; по другим видам самоходных комбайнов – фактической уборки одного гектара посева (картофеля, свеклы и других сельскохозяйственных культур).
Информационной базой для составления отчетных калькуляций себестоимости работ, выполненных сельскохозяйственной техникой, служат данные производственных отчетов по вспомогательным производствам, содержанию и эксплуатации машинно-тракторного парка (форма 18-в)
Одним из показателей эффективности использования машинно-тракторного парка является себестоимость работ, выполненных тракторами. В настоящее время по машинно-тракторному парку объектом калькуляции могут быть отработанные машино-часы, а калькуляционной единицей- один отработанный машино-час.
Себестоимость одного машино-часа исчисляется по следующей формуле:
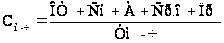 ,
Где См-ч– себестоимость одного машино-часа, отработанного тракторами, руб.
ОТ - расходы на оплату труда трактористов-машинистов с отчислениями на социальные нужды, руб.
Сн –стоимость нефтепродуктов, руб.
А – амортизационные отчисления по машинно-тракторному парку, руб;
Сро- стоимость ремонтов и технического обслуживания машинно-тракторного парка, руб.;
Пр- прочие расходы на содержание и эксплуатацию машинно-тракторного парка, руб.;
Ум-ч –количество отработанных Машино-часов.
Рассчитаем себестоимость одного машино-часа в мае месяце 2009 года: Расходы на оплату труда трактористов – машинистов за май месяц 2009 года составили 8085 тысяч рублей, отчисления на социальное страхование -2749 тысяч рублей. Стоимость израсходованных горюче-смазочных материалов -581 тысяч рублей, амортизационные отчисления по машинно-тракторному парку – 9783 тысяч рублей. Стоимость ремонтов и технического обслуживание-6001 тысяч рублей, прочие расходы на содержание и эксплуатацию машинно-тракторного парка- 387 тысяч рублей. Отработано 3039 машино-часов. Значит себестоимость одного машино-часа составит:
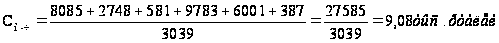
По зерноуборочным. Картофелеуборочным и другими самоходным комбайнам калькулируется себестоимость выполненных работ. Калькуляционными единицами здесь являются гектар убранной площади и сбор одной тонны урожая. Их себестоимость исчисляется делением фактических затрат на содержание и эксплуатацию отдельных видов комбайнов на соответствующие объемы выполненных работ.
Себестоимость уборки комбайнами одного гектара посевной площади определяется по формуле:
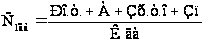 ,
где С.1га – себестоимость одного убранного гектара посевной площади, руб.
Ро.т - расходы на оплату труда трактористов-машинистов с отчислениями на социальные нужды, руб.
А – амортизационные отчисления по машинно-тракторному парку, руб;
Зр.т.о- затраты на ремонт и техническое обслуживания машинно-тракторного парка, руб.;
Зп- прочие затраты на содержание и эксплуатацию машинно-тракторного парка, руб.;
К га–количество убранных гектаров посевов.
Себестоимость сбора одной тонны продукции исчисляется по формуле:
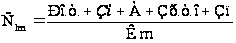 ,
Где С1m– себестоимость одной собранной тонны продукции, руб.
Ро.т - расходы на оплату труда трактористов-машинистов с отчислениями на социальные нужды, руб.
Зн –затраты на нефтепродуктов, руб.
А – амортизационные отчисления по машинно-тракторному парку, руб;
Зр.т.о- затраты на ремонт и техническое обслуживания машинно-тракторного парка, руб.;
Зп- прочие затраты на содержание и эксплуатацию машинно-тракторного парка, руб.;
К m–количество собранной продукции в тоннах.
В условиях хозяйственного расчета необходимо знать фактическую себестоимость одного эталонного гектара, выполненного машинно-тракторным парком на полевых работах. Для этого к нераспределенным затратам прибавляют сумму начисленной оплаты труда с отчислениями на социальные нужды трактористов, занятых на полевых работах, и стоимость нефтепродуктов, израсходованных во время полевых работ, и рассчитывается фактическая себестоимость одного эталонного гектара. Этот показатель используется для анализа работы машинно-тракторного парка.
Глава 3 Анализ эффективности использования машинотракторного парка и расходов на его эксплуатацию
3.1 Анализ состава и структуры машинно-тракторного парка
Обстоятельный анализ использования техники можно провести лишь на основе хорошо поставленного учета, всестороннего изучения организации работы машинно-тракторного парка.
Основные задачи анализа использования машинно-тракторного парка:
Изучение состояния использования отдельных агрегатов, их групп, автомобилей, тракторов и комбайнов в целом по хозяйству;
Выявление факторов и причин, обусловивших достижение и недостатки в использовании сельскохозяйственных машин;
Обобщение и распространение передового опыты, выявление внутренних резервов повышения эффективности техники