Организация учета основных средств в ЗАО "Верещагинская ПМК № 17"
- суммы начисленного износа, относящиеся к объектам вложений во внеоборотные активы, в корреспонденции со счетами 02 "Амортизация основных средств", 05 "Амортизация нематериальных активов" (для целей бухгалтерского учета);
- затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств, т. е. на финансирование вложений во внеоборотные активы (например, начисленные до принятия объекта основных средств к бухгалтерскому учету проценты по заемным средствам, если они привлечены для этой цели).
По кредиту счета 08 "Вложения во внеоборотные активы" фиксируется:
- стоимость объектов, принятых в эксплуатацию или приобретенных за плату (при имеющейся государственной регистрации в случаях, обязательных по законодательству) - в корреспонденции со счетом 01 "Основные средства";
- стоимость выбывших (проданных, безвозмездно переданных) вложений во внеоборотные активы (незавершенного капитального строительства) - дебетуется счет 91 "Прочие доходы и расходы";
- стоимость выявленных при инвентаризации недостач или испорченных вложений - корреспондирует счет 94 "Недостачи и потери от порчи ценностей"; по потерям в связи с чрезвычайными обстоятельствами применяется счет 99 "Прибыли и убытки".
Законченные строительством сооружения, установленное оборудование,
законченные работы по реконструкции объектов, а также стоимость приобретенных предприятием средств, не требующих монтажа, транспортных средств, земельных участков принимается на учет по дебету счета 01 "Основные средства" в корреспонденции со счетом 08 "Вложения во внеоборотные активы" на основании оформленных в установленном порядке актов приемки-передачи.
При этом следует помнить, что первоначальная стоимость основных средств, поступивших на предприятие через вложения во внеоборотные активы, включает фактические затраты на их возведение (сооружение) или приобретение, а также расходы на доставку и установку.
Приобретение оборудования и основных средств, требующих монтажа, ведется в аналогичном порядке через счет 07 "Оборудование к установке". В этом случае дополнительно по счету 08 "Вложения во внеоборотные активы" учитываются расходы, связанные с монтажом.
Существует два способа долгосрочных инвестиций (строительства):
• хозяйственный;
• подрядный.
Хозяйственный способ — это выполнение строительных и монтажных работ своими силами.
Предприятие, осуществляющее долгосрочные инвестиции хозяйственным способом, должно организовать в своем хозяйстве строительно-монтажные участки, цехи, отделы.
Фактические затраты на строительство и монтажные работы, произведенные застройщиком, относят в дебет счета 08 «Вложения во внеоборотные активы» с кредита расчетных счетов
Дт 08 Кт 10, 70, 69, 02, 76, 60.
Затраты организации, выполняемые хозяйственным способом, подлежат включению в налогооблагаемую базу при расчете суммы НДС, подлежащей взносу в бюджет по ставке 18%. Налогооблагаемая база определяется как стоимость выполненных работ, исчисленная исходя из фактических расходов налогоплательщиков на их выполнение.
Начисляться должен НДС на момент принятия построенного объекта к бухгалтерскому учету (п. 10 ст. 167 НК РФ).
П. 6 ст. 171 Налогового кодекса РФ позволяет возмещать НДС по:
• материалам (работам, услугам), которые были использованы на стройке;
• строительно-монтажным работам.
С 1 июля 2002 г. «входной» НДС по строительно-монтажным работам принимается к вычету только после того, как начисленный по этому объекту НДС полностью будет уплачен в бюджет (п. 5 ст. 172 НК). Входной НДС по материальным ценностям, приобретенным для строительно-монтажных работ, организация сможет зачесть с 1-го числа месяца, следующего за месяцем ввода в эксплуатацию основного средства
Пример:
ЗАО «Верещагинская ПМК - 17» построило хозяйственным способом эстакаду. Объект введен в эксплуатацию 01.05.2005 года
На его строительство использовано материалов на 310953,60 руб. (в том числе НДС — 47433,60 руб.). Начисленная зарплата с учетом ЕСН и страховых взносов в Пенсионный фонд составила 273480 руб.
По учёту составлены следующие бухгалтерские проводки:
1. Оприходованы приобретенные материалы Дт 10 Кт 60 - 263520
2. Отражен НДС по приобретенным материалам Дт 19 Кт 60 – 47433,60
3. Произведена оплата поставщикам за материалы Дт 60 Кт 51 – 310953,60
4. Списаны материалы на строительство Дт 08 Кт 10 – 263520
5. Начислена заработная плата рабочим, начислен ЕСН Дт 08 Кт 70,69 - 273480
В момент принятия на учет эстакады:
6. Введена в эксплуатацию эстакада, на учет принято (01.05.05)
Дт 01 Кт 08 - 537000
7. Одновременно начислен НДС на стоимость строительно-монтажных работ (537000 Ч 18%) 96660 Дт 19 Кт 68
8. Перечислен в бюджет начисленный НДС 20 июня 2005 года
Дт 68 Кт 51 – 96660
9. Возмещен из бюджета НДС по материалам, использованным в строительстве 20 июля 2005 года по декларации за июнь Дт 68 Кт 19 – 47433,60
10. Принят к вычету НДС (возмещен из бюджета) по строительно-монтажным работам 20 июля 2005 года по декларации за июнь Дт 68 Кт 19 - 96660
Подрядный способ — это выполнение всех работ: проектирование, подбор оборудования, строительство, монтажные работы сторонней организацией, т. е. подрядчиком. Объект сдается заказчику «под ключ».
При подрядном способе на соответствующих объектах заказчик и подрядчик ежемесячно составляют акт о приемке выполненных строительно-монтажных работ. Стоимость выполненных работ определяется по сметной стоимости.
На основании ежемесячных счетов подрядчика, принятых к оплате, заказчик делает проводки:
• на сумму выполненных работ Дт 08 Кт 60,
• на сумму НДС Дт 19 Кт 60.
Оплата счетов подрядчика отражается проводкой Дт 60 Кт 51.
Окончательный расчет с подрядчиком происходит после завершения строительства объекта и утверждения акта Государственной приемочной комиссией о вводе объекта в эксплуатацию.
При вводе построенного объекта в эксплуатацию и постановке на учет в состав основных средств делают бухгалтерскую запись на инвентарную стоимость Дт 01 Кт 08.
Организация сможет принять НДС по строительно-монтажным работам к вычету с первого числа месяца, следующего за месяцем ввода основных средств в эксплуатацию на основании предъявленного подрядчиком счета-фактуры (п. 6 ст. 171 НК РФ).
Предприятием приобретаются основные средства по договорам купли-продажи. Расходы предприятия по доставке и установке приобретенных основных средств отражаются на счете 08 "Вложения во внеоборотные активы"
Дт 08 Кт 70, 69, 71, 76, 60 - на сумму расходов по доставке и установке приобретенных основных средств
А затем при вводе основных средств в эксплуатацию присоединяют к стоимости их покупки:
Дт 01 Кт 08 - на первоначальную стоимость основных средств.
Пример: ЗАО «Верещагинская ПМК» в июле 2005 года приобретает воздуходувку, необходимую для осуществления основной производственной деятельности.
1. Акцептован счет-фактура на станок.
Дт 08 Кт 60 - 17669,49 руб.
Дт 19 Кт 60 - 3180,51 руб.
2.Оприходован объект основных средств по первоначальной стоимости
Дт 01 Кт 08 – 17669,49 руб.
Основные средства производственного назначения получены безвозмездно от юридических или физических лиц. В этом случае корреспонденция счетов выглядит следующим образом:
Дт 08 Кт 98/2 - на стоимость основных средств полученных безвозмездно.
Дт 01 Кт 08 - на первоначальную стоимость.
Дт 20,25,26,44 Кт 02 - на сумму ежемесячно начисленной амортизации в течение срока полезного использования.
Одновременно составляется проводка: Дт 98/2 Кт 91/1 - на сумму ежемесячно начисленной амортизации, которая включается в доходы в течение срока полезного использования.
Внесение учредителями объектов основных средств при учреждении организации оформляются бухгалтерские проводки:
Дт 75-1 Кт 80 - на сумму объявленного уставного капитала.
Дт 08 Кт 75-1 - на стоимость основных средств, внесенных в виде вклада в уставный капитал учредителями.
Дт 01 Кт 08 - на первоначальную стоимость объекта основного средства.
Поступление основных средств по договору мены. То есть основные средства могут быть получены в обмен на любое другое не денежное имущество. При этом составляются проводки:
Дт 91-2 , 90-2 Кт 10,41,43 - на стоимость товаро - материальных ценностей, переданных в обмен на основные средства.
Дт 08 Кт 91-1 - произведен обмен имуществом (отражено поступление объекта).
Прирост стоимости основных средств в результате проводимой на начало отчетного года переоценки (по восстановительной стоимости путем индексации или прямого пересчета по документально подтвержденным рыночным ценам) отражается по дебету счета 01 и кредиту счета 83 "Добавочный капитал". Кроме того, в результате переоценки доначисляется амортизация по кредиту счета 02 "Амортизация основных средств" (при этом корреспондирует счет 83).
Сумма дооценки объекта, равная сумме его уценки, проведенной в предыдущие периоды и отнесенной на счет прибылей и убытков в качестве операционных расходов, в отчетном периоде списывается на счет прибылей и убытков в качестве дохода.
Сумма уценки основных средств относится на счет 84 "Нераспределенная прибыль (непокрытый убыток)". При этом сумма уценки объекта относится в уменьшение добавочного капитала организации, образованного за счет сумм дооценки этого объекта, проведенной в предыдущие отчетные периоды (дебетуется счет 83 в корреспонденции со счетом 01). Превышение суммы уценки объекта над суммой его дооценки, зачисленной в добавочный капитал организации в результате переоценки, проведенной в предыдущие периоды, относится на счет 84.
При выбытии объекта основных средств сумма его дооценки переносится со счета 83 на счет 84 (с добавочного капитала в нераспределенную прибыль организации).
Объекты основных средств признанные по результатам инвентаризации излишками, принимаются на учет а оценке по текущей рыночной стоимости на дату указанного первичного документа. Принятые к бухгалтерскому учету излишки основных средств учитываются в обычном порядке в составе активов организации на счете 01 «Основные средства».
Дт 01 Кт 91- принятые на учет основные средства, признанные излишками по результатам инвентаризации.
Основные средства, полученные в аренду учитываются на забалансовом счете 001 «Арендованные основные средства».
Арендуемые объекты основных средств в оценке, указанной в договоре аренды, согласно акту приемки-передачи (накладной) имущества в аренду, записываются в дебет счета 001.
Затраты на реконструкцию и модернизацию арендованных основных средств предварительно накапливаются на счете 08 «Вложения во внеоборотные активы». После окончания работ произведенные затраты списываются со счета учета вложений во внеоборотные активы.
Порядок списания регулируется п.35 Методических указаний по бухгалтерскому учету основных средств и зависит от условий договора аренды.
Если по условиям договора аренды арендатор передаёт произведенные капитальные вложения арендодателю, затраты по законченным работам капитального характера, подлежащие компенсации арендодателем, списываются с кредита счета yчета вложений но внеоборотные активы в корреспонденции с дебетом счета учета расчетов:
Дт 60 Кт 08 - списана стоимость капитальных вложений, переданных арендодателю.
Если в соответствии с договором аренды капитальные вложения в арендованные основные средства остаются в собственности арендатора, затраты по законченным работам капитального характера списываются с кредита счета учета вложений во внеоборотные активы в корреспонденции е дебетом счета учета основных средств:
Дт 01 Кт 08 - списана стоимость капитальных вложений, включенная и состав собственных основных средств.
На сумму произведенных затрат арендатором открывается одельная инвентарная карточка на отдельный инвентарный объект.
Стоимость лизингового имущества, поступившего лизингополучателю, учитывается на забалансовом счете 001 «Арендованные основные средства»,
Если но условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то стоимость лизингового имущества, поступившего лизингополучателю отражается по дебету счета 08 «Капитальные вложения», субсчет «Приобретение отдельных объектов основных средств по договору лизинга»в корреспонденции с кредита счета 76 «Расчеты с разными дебиторами и кредиторами», субсчет «Арендные обязательства». Затраты связанные с получением лизингового имущества, и стоимость поступившего лизингового имущества списываются с кредита счета 08 «Капитальные вложения», субсчет «Приобретение отдельных объектов основных средств» к корреспонденции со счетом 01 «Основные средства», субсчет «Арендованное имущество».
При выкупе лизингового имущества его стоимость на дату перехода права собственности списываются с забалансового счета 001 «Арендованные основные средства». Одновременно производится запись на эту стоимость по дебету счета 01 «Основные средства» и кредиту счета 02 «Износ основных средств», субсчет "Износ собственных основных средств».
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то при выкупе лизингового имущества и переходе его в собственность лизингополучателя при условии погашения всей суммы предусмотренных договором лизинга лизинговых платежей производится на счетах 01 «Основные средства» и 02 «Износ основных средств» внутренняя запись, связанная с переносом данных с субсчета по имуществу, полученному в лизинг, на субсчет собственных основных средств.
Учет основных средств в ЗАО «Верещагинская ПМК-17» автоматизирован, используется программа «1С: Бухгалтерия».
«1С: Бухгалтерия» является мощной системой предназначенной для комплексной автоматизации бухгалтерского учета.
Для хранения информации об объектах основных средств используется справочник «Основные средства», в котором для каждого объекта можно указать место хранения выбором из справочника «Подразделения». Необходимо организовать структуру справочников. Ввиду того, что справочники в программе допускают многоуровневую (вплоть до 10 уровней) структуру возможно организовать двухуровневый учет основных средств. На первом уровне расположить группы основных средств. На втором уровне расположить объекты ОС как таковые, задав в качестве кода ОС их инвентарные номера.
Остатки по счетам, учет по которым ведется без корреспонденции (забалансовые и вспомогательные счета), вводятся простой записью, то есть в проводке указывается только один счет.
ЗАО «Верещагинская ПМК-17» имеет программу «1С: бухгалтерия». Схема автоматизированной формы учета основных средств на предприятии представлена на рис. 2.



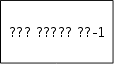

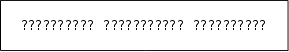
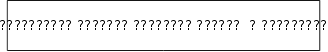

Рис. 2. Схема автоматизированной формы учета основных средств в ЗАО «Верещагинская ПМК-17»
Как видно на рисунке 2, первичные документы частично на предприятии составляются вручную. Информация, указанная в первичных документах вводится в базу данных компьютера. На основании введенной информации осуществляется формирование бухгалтерских проводок. После обработки первичной документации формируются следующие отчеты в виде: ведомости расчета амортизационных отчислений и ведомости по счету 01 «Основные средства». Перевод учета на автоматизированную систему позволяет предприятию минимизировать ошибки при вводе информации, гибко настраивать технологию учета, получать ответы, упрощать расчеты, что в итоге повышает качество учетной работы.
2.4.Аналитический учет поступления основных средств
Учет основных средств на данном предприятии организован так, чтобы можно было установить наличие основных средств по каждой классификационной группе и отдельно по каждому объекту, местам нахождения и источникам их приобретения.
Аналитический учет основных средств ведется на карточках, открываемых для каждого инвентарного объекта. Установлено несколько типовых форм таких карточек: ф. № ОС–6 и ОС – 6а, ОС – 6б – для группового учета основных средств. ЗАО «Верещагинская ПМК-17» для учета использует только карточки формы № ОС–6.
В инвентарной карточке (Приложение 4) указывают:
наименование и инвентарный номер объекта;
год выпуска (постройки);
дату и номер акта о приемке;
местонахождения;
первоначальную стоимость;
норму и сумму амортизационных отчислений;
внутреннее перемещение;
причину выбытия;
сведения о дате и затратах по достройке, дооборудовании,
реконструкции и модернизации объекта, выполненных ремонтных работ;
краткую индивидуальную характеристику объекта1.
В акционерных обществах первоначальное поступление основных средств происходит за счет взносов учредителей (акционеров). Участники могут вносить в качестве вклада здания, машины, оборудование, денежные средства, за счет которых приобретается имущество. Вновь создаваемые акционерные
общества приобретают основные средства главным образом за счет поступлений от продажи акций.
Заполняются инвентарные карточки на основе первичных документов–актов, технических паспортов и прочей документации.
Карточки помещают в картотеку основных средств. В картотеке их группируют по отраслевым классификационным группам, применительно к классификации основных средств, включаемых в амортизационные группы, а внутри групп – по местам нахождения, эксплуатации и по видам. Карточки недействующих основных средств группируют отдельно.
Выбытие основных средств оформляют актом на списание (ф. ОС – 4) и отражают в инвентарной карточке, а затем ее изымают из картотеки.
Инвентарные карточки на поступившие, выбывшие и перемещенные внутри предприятия основные средства после соответствующих записей до конца месяца не раскладывают, а хранят отдельно. По окончании месяца карточки с записями за данный месяц группируют по классификационным видам основных средств. Обороты по поступлению и выбытию по каждому виду основных средств суммируются и записываются в ведомость движения основных средств.
Ведомость открывают в начале января на текущий год. Сначала в них указывают наличие основных средств по видам на 1 января. Затем ежемесячно после записи оборотов за месяц определяют и записывают наличие основных средств на 1–ое число следующего месяца.
По данным карточек составляют оборотную ведомость движения основных средств, итоги которой, сверенные с итогами Главной книги, служат основанием для составления отчетности о наличии и движении основных средств.
Ликвидацию объектов (разборку, демонтаж) комиссия оформляет актом о списании объекта основных средств. На основании акта, утвержденного руководителем предприятия, бухгалтерия отмечает в инвентарной карточке и в описи инвентарных карточек дату выбытия объекта и номер акта о ликвидации.
Глава 3. Предложения по совершенствованию учета основных средств
Основным общим недостатком системы учета основных средств является недостаточный контроль за деятельностью бухгалтерии со стороны руководства предприятия. При такой системе руководитель как бы не является потребителем бухгалтерской информации в той степени, в которой ему следует им быть теоретически. Практически достаточных усилий по контролю за основными средствами руководитель предприятия не прикладывает, хотя нормативные требования соблюдаются им с наибольшей возможной точностью. Рассмотрим основные недостатки ведения бухгалтерского учета в ЗАО «Верещагинская ПМК - 17».
При зачислении в состав основных средств на предприятии процедура не соблюдается в должной форме: акт приемки (форма ОС-1) оформляется не по всем основным средствам, а только по их части, выборочно, то есть фактически сам факт постановки на учет основных средств фиксируется только при помощи бухгалтерской проводки (Д 01, К 08) и увеличением в связи с