Анализ позиций товаров и услуг на примере сотовой сети Билайн
МАРКЕТИНГОВЫЕ РЕКОМЕНДАЦИИ
Учитывая вышеприведенные факты, понятно, что есть над чем работать. И, естественно, работа по привлечению и завоеванию новых сегментов рынка ведется. Но здесь стоит проблема выбора методов стимулирования, правильное решение которой, гарантирует прибыль, а неправильное – убытки. И в данной главе я хочу попытать сравнить сумму капитальных вложений, например, в рекламу и количество прибыли, полученной благодаря воздействию этой рекламы.
Концепция маркетинга утверждает, что залогом достижения целей организации является определение нужд и потребностей целевых рынков и обеспечение желаемой удовлетворенности более эффективными и более продуктивными, чем у конкурентов, способами.
Современный маркетинг требует гораздо большего, чем просто создать хороший товар, назначить на него привлекательную цену и обеспечить его доступность для целевых потребителей. Фирмы должны еще осуществлять коммуникацию со своими заказчиками. При этом в содержании коммуникаций не должно быть абсолютно ничего случайного. Формы и методы использования рекламы столь многообразны, что сделать какие-либо общие заключения о ее специфических качествах как составного элемента комплекса стимулирования затруднительно. Однако все же можно выделить следующие черты:
Реклама - сугубо общественная форма коммуникаций.
Общественная природа рекламы предполагает, что товар является законным и общепринятым.
Реклама- это средство увещевания, позволяющее продавцу многократно повторять свое обращение. Одновременно она дает возможность покупателю получать и сравнивать между собой обращения разных конкурентов.
Экспрессивность. Благодаря искусному использованию шрифта, звука и цвета реклама открывает возможности для броского, эффектного представления фирмы и ее товаров.
Обезличенность. Реклама не может быть актом столь же личностным, как общение с продавцом фирмы.
Фирме предстоит принять решение о том, какие средства следует затратить на сферу стимулирования в целом. Сумма ассигнований определяется с помощью следующих наиболее популярных приемов: метод исчисления затрат «от наличных средств», метод исчисления «в процентах к сумме продаж», метод исчисления на основе затрат конкурентов, метод исчисления «исходя из целей и задач» коммуникации.
Метод исчисления затрат «от наличных средств».
Суть метода состоит в том, что фирмы выделяют в бюджет на стимулирование определенную, сумму, которую они, по собственному мнению, могут себе позволить истратить. Подобный метод определения бюджетацеликом и полностью игнорирует влияние стимулирования на объем сбыта. В результате величина бюджета целиком и полностью игнорирует влияние стимулирования на объем сбыта. В результате величина бюджета из года в год остается неопределенной, что затрудняет перспективное планирование рыночной деятельности.
Метод исчисления «в процентах к сумме продаж».
По данному методу фирмы исчисляют свои бюджеты стимулирования в определенном процентном отношении либо к сумме продаж (текущих или ожидаемых), либо к продажной цене товара. Конечно, в этом методе есть ряд преимуществ. Во-первых, расчет в процентах к объему продаж означает, что сумма ассигнований на стимулирование будет, скорее всего, меняться в зависимости от того, что фирма «может себе позволить». Во-вторых, этот сктод звчтвылкт руководство учитывать взаимосвязь мжеду издержками по стимулированию, продажной ценой товара и суммой прибыли в расчете на товарную единицу. В-третьих, он способствует поддержанию конкурентной стабильности в такой мере, что фирмы-конкуренты тратят на стимулирование примерно один и тот же процент суммы своих продаж.
Однако, не считая этих преимуществ, метод исчисления в процентах к сумме продаж почти ничем не оправдывает своего существования. Он строится на окольных рассуждениях о том, что сбыт является причиной стимулирования, а не следствием. Он ведет к тому, что размер бюджета определяется наличными средствами, а не имеющимися возможностями. Мешает проведению экспериментов. Зависимость бюджета стимулирования от изменений покказателей сбыта по годам мешает перспективному планированию.
Этот метод не дает логических оснований для выбора конкретного процентного показателя, за исключением разве случаев действий на основе прошлого опыта или нынешних действий конкурентов. И наконец, он не поощряет формирования бюджета стимулирования с учетом того, чего заслуживает каждый отдельный товар и каждая отдельная сбытовая территория.
Метод конкурентного паритета.
Некоторые фирмы устанавливают размер своего бюджета стимулирования на уровне соответствующих затрат конкурентов. В этом методе есть две положительные стороны. Одна из них заключается в том, что уровень затрат конкурентов олицетворяет собой коллективную мудрость отрасли. Вторая положительная сторона - поддержание конкурентного паритета помогает избегать острой борьбы в сфере стимулирования. Однако нет никаких оснований считать, что у конкурентов более здраые взгляды на то, сколько именно следует тратить на цели стимулирования. Каждая фирма отличается от другой своими репутациями, ресурсами, возможностями и целями, что размеры их бюджетов стимулирования вряд ли можно считать надежными ориентирами. Кроме того, нет никаких доказательств в пользу утверждения, что бюджеты, сформированные по методу конкурентного паритета, препятствуют развертыванию острой борьбы в сфере стимулирования.
Оценка рекламной программы.
Необходимо производить постоянную оценку проводимой рекламы. Для замеров ее коммуникативной и торговой эффективности исследователи пользуются несколькими разными методами. Вот один из них.
Замеры торговой эффективности.
Какой объем продаж порождается объявлением, повысившим уровень осведомленности о товаре, например, на 20%? Ответ на этот вопрос могут дать замеры торговой эффективности. Дело это нелегкое, поскольку на сбыт оказывают влияние и другие факторы, в частности, свойства самого товара.
Одним из способов замера торговой эффективности рекламы является сравнение объема продаж с расходами на рекламу за прошедший период. Предположим, что фирма «БИ ЛАЙН» тратит в квартал $ 300 000 (г-та «Московское рекламное обозрение», февраль 1998 г.) на рекламу в целом. Если принять, что за этот же период времени совокупный объем продаж составляет 15 000 единиц продукции, а получаемая прибыль с одного проданного телефонного аппарата приблизительно равна $300, то доход, который имеет компания равен $ 4 500 000. Причем, прибыль, принесенная использованием рекламы равна $ 450 000 - 1 125 000, то есть 10 – 25 %, средний процент дохода по расчетам АО «Вымпелком» (журнал «Мир Би Лайн», февраль 1998 г.), остальная же часть приходится на так называемое «раскручивание точки».
Реклама требует больших денег, которые легко растратить впустую, если фирма не сумеет точно сформулировать задачу, примет недостаточно продуманные решения относительно рекламного бюджета, обращения и выбора средств рекламы, не сумеет произвести оценку результатов рекламной деятельности. Благодаря своей способности влиять на образ жизни реклама привлекает к себе и пристальное внимание общественности. Постоянно усиливающееся регулирование призвано гарантировать ответственный подход к осуществлению рекламной деятельности.
Результаты деятельности АО “Вымпелком”
на конец 1998 года и основные финансовые показатели.
Несмотря на экономический кризис в России, на 31 декабря 1998 года число абонентов “Вымпелкома” увеличилось за год приблизительно на 12%, что составляет около 124 000, по сравнению с прошлым годом, когда число абонентов по состоянию на конец 1997 года равнялось 110 140. Однако, в результате экономического кризиса, разразившегося в августе 1998 года, в четвертом квартале “Вымпелком” потерял около 12% абонентов, если сравнивать с данными на 30 сентября 1998 года, когда число абонентов составляло 141 600. В конце 1998 года совместное предприятие в Самаре, в котором “Вымпелкому” принадлежит 50% акций, зафиксировало более 10 350 абонентов, что свидетельствует о росте числа абонентов на 85% по сравнению с данными на конец 1997 года, когда у компании было 5 600 абонентов.
Число абонентов “Вымпелкома” сети GSM несколько увеличилось в четвертом квартале, несмотря на общее сокращение базы абонентов за тот же период. По состоянию на 31 декабря 1998 г. число абонентов сети GSM достигло приблизительно 21 000, что составляет около 17% от всей абонентской базы компании. Увеличение числа абонентов сети GSM произошло главным образом за счет притока новых абонентов, которые выбрали программу предварительной оплаты с использованием телефонных карт (Pre Paid), которая была введена в конце октября 1998 года.
В среднем в 1998 году количество эфирного времени, используемого одним абонентом за месяц, составляло 295 минут, т.е. приблизительно на 21% меньше, по сравнению с 376 минутами в 1997 году. Руководство компании считает, что рост падения трафика в расчете на одного абонента в месяц является непосредственным результатом экономического кризиса в России, который привел в четвертом квартале к снижению использования эфирного времени на 28%. В среднем в 1998 году ежемесячная выручка в расчете на одного абонента (APRU) составила около 213 $, что на 23% ниже по сравнению с 277 $, которые были получены в 1997 году. Это является отражением сокращения использования эфирного времени, так как тарифы в 1998 году существенно не изменялись. Кроме того, в этом году зафиксирован чрезвычайно высокий уровень оттока абонентов, среднегодовое значение равняется 54%, что главным образом является следствием экономического кризиса в России. Компания продолжает проводить жесткую политику отключения абонентов за неуплату, что составило почти две трети от общего числа отключений за 1998 год.
По расчетам компании, выручка в четвертом квартале снизится по сравнению с третьим кварталом, и по результатам финансового года, завершившегося 31 декабря 1998 года, будут зафиксированы чистые убытки. Прогнозируемые чистые убытки за год являются результатом чрезвычайно высоких потерь в третьем квартале 1998 года, связанных с ГКО и изменениями обменного курса, а также из-за снижения чистой прибыли в четвертом квартале 1998 года. Предполагается, что в 1999 году будет ограниченный рост числа абонентов и снижение выручки, так как в результате экономического кризиса в России сохраняется общий негативный настрой среди абонентов. Кроме того, в 1999 году уровень оттока абонентов будет оставаться высоким, а ARPU сохранит тенденцию к снижению на уровне, аналогичном 1998 году, благодаря тому, что ожидается рост числа абонентов, пользующихся услугой с предоплатой, и в результате изменения цен.
Комментируя ситуацию, Генеральный директор АО «Вымпелком» Дмитрий Зимин сказал: «1998 год был очень трудным как для всей России, так и для компании. Экономический кризис, разразившийся в августе, отрицательно сказался на результатах деятельности АО «Вымпелком» за 1998 год. Однако мы сохраняем уверенность в том, что как только стабилизируется экономическая ситуация, компания возобновит устойчивый рост. В частности, благодаря тому, что компания продолжает строительство сети GSM, а также продвижение программы предварительной оплаты разговоров наряду с другими дополнительными услугами. Несмотря на экономический кризис, 1998 год был отмечен для нас и рядом выдающихся достижений, которые положительно сказываются не только на ее текущей деятельности, но и создают почву для дальнейшего роста, что поможет «Вымпелкому» остаться одним из ведущих участников телекоммуникационной отрасли России».
В 1998 году продолжала расширяться область покрытия в Москве. В конце года зона покрытия составляла около 36 700 кв. км. в сети D-APMS (см. Приложение № 5), по сравнению с концом 1997 годом зона покрытия увеличилась на 51%, и около 4 000 кв. км в сети GSM APMS (Приложение № 6), 300% рост по сравнению с данными на конец 1997 года. Кроме того, в конце 1998 года «Вымпелком» заключил соглашения о международном роминге с 55 операторами в 34 странах.
В прошедшем году компания получила четыре новых лицензии для работы в стандарте GSM-1800, что увеличило численность населения проживающего на данных лицензионных территориях до 100 миллионов человек (68% населения России). Также получены дополнения к ранее выданным лицензиям на создание сетей в стандарте GSM-1800 в московском регионе, а также в Центральном и Центрально-Черноземном регионах России. Это позволяет АО «Вымпелком» создавать двухдиапазонные сети стандарта GSM-900/1800 на территориях, численность населения которых составляет 40 миллионов человек. Уже успешно осуществлен запуск первой очереди сети GSM-900 в московском регионе.
Заключен ряд соглашений по предоставлению услуг в области спутниковой связи на территории России. В декабре 1998 года компании ICO GLOBAL и ГП “Морсвязьспутник» (российская компания, представленная в консорциуме Inmarsat) подписали соглашение о создании российского совместного предприятия «АйКо – Р», которое будет иметь эксклюзивные права по предоставлению услуг связи системы ICO GLOBAL в России. Кроме того АО “Вымпелком” подписал с консорциумом Iridium соглашение об оказании услуг данной системы спутниковой связи на территории России в качестве серви-провайдера.
В декабре 1998 года ВымпелКом и норвежская телекоммуникационная компания «Теленор АС» (Telenor) объявили, что они достигли соглашения о покупке «Теленором» стратегического пакета акций АО «Вымпелком». Компания выпустит новые обыкновенные акции в размере 8 902 201 по цене 18,19 $ за акцию (13,64 $ за ADR).
Сразу после заключения сделки «Теленор» будет владеть 25,7% всех голосующих акций «Вымпелкома» (31,64% владения обыкновенными акциями), за которые он выплатит около 162 млн.$, при этом вся названная сумма будет переведена на блокировочный счет (escrow) для оплаты приобретения акций.
Эти капиталовложения будут использоваться для реализации лицензий на сети GSM, на строительство оптоволоконных линий связи, предоставление услуг на благоприятных финансовых условиях.
Вопрос о выпуске акций для «Теленора» и некоторые другие вопросы подлежат утверждению большинством в ѕ голосов акционеров «Вымпелкома», а также утверждению со стороны различных российских регулирующих органов (включая Государственный антимонопольный комитет Российской Федерации, Российскую федеральную комиссию по рынкам ценных бумаг, а также Центральный Банк России). Совет директоров «Вымпелкома» рекомендовал акционерам компании утвердить условия сделки. Вопросы, требующие утверждения акционеров будут обсуждаться на чрезвычайном общем собрании акционеров, которое состоится 29 января 1999 года.
При условии положительного решения акционеров и регулирующих органов, компания предполагает завершить сделку к 1 июня 1999 года. По условиям сделки «Теленору» предоставляются три места из девяти в Совете Директоров.
АО «Вымпелком» является одним из ведущих операторов сотовой связи в России и предоставляет свои услуги под торговой маркой «Би Лайн». Группа компаний «Вымпелком» является оператором сетей стандарта GSM и D-AMPS на московской лицензионной территории, включающей в себя Москву и Московскую область. АО «Вымпелком» стал первой российской компанией, включенной в листинг Нью-Йоркской Фондовой Биржи (NYSE), разместив на ней в ноябре 1996 года свои Американские Депозитарные Акции (ADS) под символом “VIP”.
В этой главе приведены данные, которые основаны на представлении высшего менеджмента Компании о рыночных условиях и тенденциях в будущем.
Реальная ситуация может отличаться от приведенных данных в результате непредвиденных последствий, вызванных конкуренцией, воздействием государственных и правительственных нормативных актов и постановлений в отношении индустрии беспроводной связи, а также вследствие сложности прогноза общих перспектив политического и экономического развития России. Причем любой из упомянутых факторов может усугубиться под влиянием экономического и политического кризиса.
Невозможно дать какие-либо гарантии того, что в обозримом будущем может быть дана полная оценка воздействия экономического кризиса на Группу компаний «Вымпелком». В связи с неопределенностью такого рода невозможно оценить степень влияния на деятельность Компании происходящих в настоящее время или возможных в будущем изменений в политической, экономической и социальной сферах, а также существующего или будущего регулирования телекоммуникационной индустрии в России.
4. Анализ финансовых отчетов на основе GAAP
АО “Вымпелком” – первая российская компания, разместившая свои акции на Нью-Йоркской фондовой бирже (NYSE) в виде американских депозитарных расписок (ADR) высшего (3-го) уровня (код VIP).
NYSE является своеобразным элитным клубом компаний, заслуживающих доверия инвесторов. Сейчас в ее списках зарегистрировано около 2 700 американских и 300 иностранных компаний. Эти компании отвечают самым строгим требованиям в отношении раскрытия информации о своей производственной и финансовой деятельности. АО “Вымпелком” сумело удовлетворить этим требованиям, поскольку его политика всегда предусматривала неукоснительное соблюдение законов и максимальную открытость в отношении партнеров, клиентов и государственных органов.
В 1997 году АО “Вымпелком” получило корпоративный кредитный рейтинг В+ (определяет финансовую устойчивость компании, ее кредитоспособность), присвоенный рейтинговым агентством “Standard & Poor’s”, что увеличило возможности Компании по привлечению заемных средств. Также “Вымпелком” стала первой российской компанией, получившей долгосрочное финансирование от международного банка. Коммерческий банк ИНГ Бэрингс согласился предоставить финансирование в объеме 110 млн. долларов. Оно будет использовано на рефинансирование кредита поставщика и на финансирование проектов компании. Если раньше для финансирования закупок сетевого оборудования компания опиралась в основном на кредиты поставщиков, то сейчас появилась возможность, с учетом кредитной линии, котировки Американский депозитарных акций компании (АДА) на Нью-Йоркской фондовой бирже и отличных финансовых показателей, для поиска, в случае необходимости, альтернативных источников финансирования будущего развития.
Публичное размещение акций АО «Вымпелком» существенно увеличило ликвидность и сделало акции более доступными для инвесторов. В настоящее время около 44% обыкновенных акций Компании представлены на Нью-Йоркской фондовой бирже в форме АДА (одна АДА представляет 0,75 обыкновенной акции).
С самого начала коммерческой деятельности Компании, наряду с российским бухгалтерским учетом, представляет финансовую отчетность в формате американского бухучета (US GAAP).
Нормы GAAP первоначально координировались Американской ассоциацией бухгалтерского учета и Американским институтом дипломированных государственных бухгалтеров. В настоящее время они регулируются Управлением стандартов финансового учета в Стэмфорде (штат Коннектикут).
GAAP обеспечили разумную основу для проведения анализа финансовых отчетов. В то же время этот документ не исключает возможность личностных контактов, имеющих весьма важное значение в отношениях между банком и заемщиком. В результате стало возможным последовательное рассмотрение результатов деятельности фирмы из года в год. Введение GAAP позволило также различным фирмам исопльзовать при учете своей деятельности одинаковые понятия.
Чистые продажи АО “Вымпелком” в 1997 г. составили 200 499 тыс.$, т.е. возросли на 19,5% по сравнению с 1996 г. (167 808 тыс.). Из общей суммы прироста 27 870 тыс., или 85,5%, связаны с расширением деятельности. Остальной прирост обусловлен увеличнием доли компании на рынках сбыта и несколько улучшившейся ситуацией в экономике в 1996 году. Чистые продажи в 1996 г. возросли на 0,5% по сравнению с предшествующим годом, когда они составили 166 987 тыс.долл.
Валовый доход в 1997 г. возрос до 26% против 25,5 в 1996 г. и 24,1% в 1995 г. Улучшение результатов стало возможным благодаря операционным усовершенствованиям, внесенным в 1997 г. Кроме того, это связано с более высокой добавленной стоимостью, контролем за издержками. Увеличение валового дохода в 1996 г. по сравнению с предшествующим годом стало возможным благодаря снижению операционных расходов, улучшению структуры ассортимента продукции.
Сбытовые и административно-управленческие расходы в 1997 г. составили 34 275 тыс. долл., или 17,1% чистых продаж, по сравнению с 273 012 тыс. (16,3%) в 1996 г. и 25 793 тыс. (15,4%) в 1995 г. Увеличение этих расходов в 1997 г. обусловлено прежде всего изменением состава хозяйственных единиц.
Полученные ссуды на 31 декабря 1997 г. составили 69 700 тыс.долл. по сравнению с 58 594 тыс. в декабре 1996 г. и 50 496 тыс. в 1995 г. Проценты, уплаченные в 1997 г., составили 4 344 тыс., в 1996 г. – 3107 тыс., а в 1995 г. – 3577 тыс. долл.
Фактическая ставка налогообложения компании в 1997 г. составила 41,9% , в 1996 г. – 37,5 и в 1995 г. – 39,2%. Доход от продолжающихся операций составил 7 913 тыс.долл. в 1997 г., 7854 тыс. долл. – в 1996 г. и 6851 тыс. долл. в 1995 г., по сравнению с предшествующим годом – результат действия, в сущности, тех же факторов, которые повлияли на чистые продажи и валовой доход.
Консолидированные финансовые отчеты.
| На 31 декабря | |||
| Чистые продажи, долл. | |||
| Себестоимость проданных товаров | |||
| Валовой доход | |||
| Сбытовые и административно-управленческие расходы | |||
| Доход от операций | |||
| Проценты уплаченные | |||
| Прочие доходы | |||
| Доход от продолжающихся операций до начисления налогов | |||
| Доход от продолжающихся операций | |||
|
(Убытки) Доход от прекращенных операций за минусом подоходных налогов 115, 502 и 667 долл. соответственно в 1997, 1996 и 1995 гг. |
|||
| Чистый доход | |||
| Доход на акцию | |||
| Продолжающиеся операции | |||
| Прекращенные операции | |||
| Чистый доход | |||
| Дивидеенды на обыкновенную акцию | |||
| Средневзвешенное количество обыкновенных акций и приравненных к ним непыкупленных акций | |||
| АКТИВ | |||
| Оборотные активы: | |||
| Наличные и приравненные к ним средства | |||
| Счета дебиторов, за минусом сомнительной задолженности 730 долл. в 1997 г. и 619 долл. 1996 г. | |||
| Материальные запасы | |||
| Отсроченная уплата подоходных налогов | |||
| Прочие оборотные активы | |||
| Итого оборотные активы | |||
| Здания, сооружения, оборудование (чистые) | |||
| Прочие активы: | |||
| «Гудвилл» и др. нематериальные активы (чистые) | |||
| Инвестиции | |||
| Всего активы | |||
|
Обязательства и акционерный капитал |
|||
| Текущие обязательства: | |||
| Сумма к уплате по долгосрочным ссудам | |||
| Счета к оплате | |||
| Начисленные суммы | |||
| Итого текущие обязательства | |||
| Долгосрочные ссуды, за минусом сумм к уплате | |||
| Отсроченная уплата подоходных налогов | |||
| Другие отсроченные обязательства | |||
| Обыкновенные акции, подлежащие выкупу по себестоимости; 3 604 569 акций в 1997 г. и 39 024 313 акций в 1996 г. | |||
| Обыкновенные акции, номинальная стоимость 1 долл.; невыкупленные акции – 13 342 619 в 1997 г. и 12 346 665 в 1996 г. | |||
| Акции, содержащиеся в хранилище, - 349 485 в 1997 г. и 151 352 в 1996 г. | |||
| Превышение капитала над номинальной стоимостью | |||
| Нераспределенная прибыль | |||
|
Все обязательства и акционерный капитал |
|||
|
Основная деятельность |
|||
| Доход от продолжающихся операций | |||
ЗАКЛЮЧЕНИЕ
Недостаточные вложения в отрасль средств связи общественного пользования в советский период и ограниченный доступ к западным технологиям явились причиной отставания Росси в области телефонной связи. Спрос на базовые услуги телефонной связи по-прежнему очень велик. Около 11 миллионов человек стояли в очереди на получение телефонных номеров в 1998 г., что является показателем неудовлетворенного спроса. В конце 1997 года в России на 100 человек приходилось лишь 18,6 телефонных линий, что примерно в три раза меньше, чем в развитых странах, таких как США, Великобритания и Япония.
Хотя в настоящее время прилагаются значительные усилия для улучшения положения в телекоммуникационной индустрии России, сложившаяся ситуация создает исключительно благоприятный климат для расширения деятельности АО «Вымпелком» как оператора сотовой связи России.
Сотовая связь в России развивается быстрыми темпами. Общее количество абонентов в стране в 1998 году возросло более чем на 120% процентов по сравнению с 1996 годом. Однако, уровень проникновения, примерно 0,3%, по-прежнему, остается значительно ниже, чем на других развивающихся и развитых рынках (для сравнения - 7% в Венгрии, 20% в США). Многие аналитики полагают, что в России имеется достаточный потенциал для постепенного достижения уровня проникновения сотовой связи, сопоставимого с Венгрией и аналогичными странами с новой рыночной экономикой. При этом Москва будет в авангарде этого движения.
По данным на август 1998 года в Москве сосредоточена примерно половина всех абонентов сотовой связи в стране, что отражает ведущее экономическое положение столицы. Здесь уровень проникновения сотовой связи в 1997 году удвоился с 1,1% до более чем 2,2% (свыше 200 000 абонентов). Однако потенциал роста по-прежнему в значительной степени не реализован, так как уровень проникновения в Москве и в России в целом остается на весьма низком уровне. Ожидается, что в течение нескольких ближайших лет спрос сохранит тенденцию к росту, и, при наличии здоровой конкуренции, рынок в целом должен существенно расшириться.
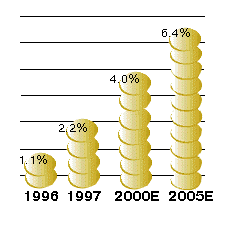
Рис. 6. Проникновение на рынок сотовой связи в Москве. 1
1 Источник: Прогноз «Стратеджис Груп» и оценки Компании за 1996 г. и 1997 г.
Конкуренция между АО «Вымпелком» и двумя операторами сетей стандартов GSM-900 и NMT-450 создает атмосферу, которая стимулирует творческий подход к делу и способствует развитию сотовой связи. Каждая компания понимает, что она должна стремиться быть лучше своих конкурентов. Эта цель разделяется всеми сотрудниками АО «Вымпелком». Конкуренция в области цен на московском рынке в основном касалась цен на абонентские аппараты и стоимости подключения. Тарифы за использование эфирного времени в 1997 году оставались такими же, как и в 1996 году и практически не изменились по сравнению с 1995 годом. «Вымпелком» находится в выгодном положении с точки зрения конкуренции, так как плата за аппараты и подключение представляют собой лишь небольшой процент от его общей выручки; более 88% доходов Компании поступают в качестве платы за предоставленные услуги. Среди конкурентных преимуществ Компании по-прежнему остаются высокое качество обслуживания, широкий набор услуг в сочетании с конкурентоспособными расценками.
В отношении числа абонентов, размеров зоны обслуживания и возможностей роуминга, на сегодняшний день сеть стандарта D-AMPS является крупнейшей сетью сотовой связи в России. Она обслуживает свыше 100 000 абонентов, охватывая территорию свыше 24 000 кв. км., которая включает Москву, Московскую область и некоторые другие прилегающие области. Для создания единой прозрачной для абонента сети, центр которой находится в Москве, АО «Вымпелком» устанавливает базовые станции на прилегающих к Московской области лицензионных территориях.
В июне 1997 года АО «Вымпелком» осуществило «мягкий» запуск первой в России сети персональной связи стандарта GSM-1800. Это было сделано как для выполнения условий лицензии, так и для сохранения в будущем конкурентных преимуществ Компании. Сети персональной связи, работающие в стандарте GSM-1800 в диапазоне частот 1800 МГц, специально спроектированы для работы в таких крупных густонаселенных городах, как Москва. Они позволяют предоставлять самый современный набор услуг цифровой беспроводной связи, являясь при этом наиболее экономичными благодаря самому эффективному использованию основных принципов сотовой связи.
АО «Вымпелком» находится в весьма выгодном положении с точки зрения обслуживания массового рынка, поскольку ему выделен большой частотный спектр – 2 х 20 МГц – более чем вдвое превышающий спектр, выделенный конкурентам (см. график). Благодаря этому АО «Вымпелком» является единственным оператором мобильной связи, способным только в одной Москве предоставить услуги беспроводной связи более чем 2 миллионам абонентов. Таким образом, сеть GSM-1800, которая сейчас позиционируется как несколько менее дорогая, чем сеть D-AMPS, имеет все возможности со временем стать самой крупной сетью беспроводной связи в