Аудиторская деятельность и перспективы ее развития в Киргизской Республике
В настоящее время FASB является основной организацией, разрабатывающей стандарты учета в США. FASB разрабатывает и выпускает целый ряд документов, стандартизирующих практику учета:
- Положения о концепциях финансового ;
- Положения о стандартах финансового учета;
- Интерпретации (толкования);
- Технические бюллетени;
- Положения рабочей группы по возникающим проблемам.
Существует 5 действующих Положений о концепциях финансового учета, которые были выпущены FASB за период с 1978 по 1985 г. Они представляют собой концептуальные основы, являющиеся базой для собственно стандартов финансового учета и отчетности, или, другими словами, принципы, лежащие в основе финансового учета.
Положение № 1 Цели финансовой отчетности коммерческих предприятий.
Положение № 2 Качественные характеристики бухгалтерской информации.
Положение № 4 Цели финансовой отчетности некоммерческих организаций.
Положение № 5 Принципы отражения и оценки информации в финансовой отчетности коммерческих предприятий.
Положение № 6 Элементы финансовой отчетности (заменило № 3).
Эти документы определяют иерархию общепринятых принципов учета в трехуровневой системе.
Положения о стандартах финансового учета — это основные документы, выпускаемые FASB, которые представляют собой собственно стандарты учета и являются основной составляющей системы GAAP. Иногда между понятиями собственно стандартов и GAAP ставят знак равенства, однако это не совсем правильно, поскольку понятие GAAP шире, чем просто Положения о стандартах. Положения о стандартах финансового учета определяют варианты отражения в бухгалтерском учете различных хозяйственных средств и операций, предусматривают решения бухгалтерских проблем. С 1973 г. FASB было выпущено более 100 таких стандартов.
Поскольку стандарты учета должны отражать интересы всех участников экономического сообщества, в них заинтересованных, то процедура одобрения и выпуска стандартов достаточно сложна и многошагова. Этот процесс состоит из 9 ступеней:
1) идентифицируется учетный вопрос и ставится в повестку дня FASB;
2) формируется рабочая группа экспертов из различных областей, которая определяет проблемы и альтернативы решения этого вопроса;
3) проводятся исследования и осуществляется анализ данного вопроса техническим персоналом FASB и внешними экспертами;
4) подготавливается Меморандум для обсуждения и рассылается всем заинтересованным сторонам;
5) проводятся публичные слушания, как правило, по истечении 60 дней после выпуска Меморандума;
6) FASB анализирует и оценивает все полученные отклики;
7) принимается решение о выпуске стандарта, если оно положительное, то подготавливается и распространяется Предлагаемый проект, с просьбой прислать комментарии всем заинтересованным сторонам;
8) FASB анализирует поступившие отклики (минимальный период для их сбора — 30 дней) и при необходимости пересматривает и исправляет проект.
9) пересмотренный проект выносится на обсуждение FASB (для того, чтобы он был одобрен в качестве стандарта, «за» должны проголосовать 4 члена комитета из 7.
Таким образом, в процессе принятия стандартов участвуют все заинтересованные стороны (стадии 4, 5, 7). АIСРА, SEC и другие правительственные органы, бухгалтерские и аудиторские фирмы, финансовые аналитики, банкиры, представители различных фирм, представители академических кругов, юристы и т. д.
Такую процедуру утверждения должны пройти как Положения о стандартах финансового учета, так и Положения о концепциях финансового учета.
Интерпретации представляют собой модификации или дополнения существующих стандартов. Интерпретации могут относиться как к Положениям о стандартах FASB, так и к Мнениям АРВ. Они имеют ту же силу, что и стандарты, и их утверждение требует таких же результатов голосования (4 из 7), однако они не должны проходить всю процедуру, описанную выше. В настоящее время существует около 40 интерпретаций.
Технические бюллетени выпускаются в ответ на запросы от различных организаций о применении существующих стандартов, как руководства к их использованию, при необходимости своевременного и быстрого реагирования на возникающие учетные проблемы. Следует подчеркнуть, что технические бюллетени выпускаются только в том случае, если: а) не ожидается, что они повлекут за собой глобальные изменения учетной практики для большого количества предприятий; б) стоимость их исполнения не велика; в) руководство, рекомендуемое бюллетенем, не находится в конфликте ни с одним из широко используемых принципов учета. Например, в результате налоговой реформы компании должны были элиминировать (исключать) часть начисленного налога на прибыль. Возникал вопрос, как учитывать эту сумму: как снижение расходов на выплату налога текущего периода, как корректировку предыдущих периодов или как экстраординарное событие. Выпущенный Технический бюллетень по этому вопросу предписывал использовать первый вариант.
Положения по возникающим проблемам, выпускаемые рабочей группой, касаются вопросов учета новых и необычных бухгалтерских операций, которые потенциально могут разнообразить практику финансовой отчетности. Рабочая труппа по возникающим проблемам была создана FASB в 1984 г. и состоит из 17 членов — представителей бухгалтерских (аудиторских) фирм, различных компаний, FASB, а также в ее состав входит один наблюдатель от SEC. Для принятия Положения требуется согласие 15 из 17 членов. Положения носят рекомендательный характер, однако, SEC, например, требует от компаний серьезных обоснований, если их практика отличается от рекомендованной. EITF играет достаточно важную роль в процессе стандартизации учета. Обозначая возникающие проблемы, она привлекает к ним внимание общественности, и при невозможности самостоятельного решения, дает направление для работы FASB, являясь своеобразным «фильтром проблем».
XIII. GAAP — общепринятые принципы учета. Это принципы и правила, имеющие «существенную уполномоченную поддержку», принятые в США.
Учетные принципы делятся на две большие категории:
- принципы измерения (оценки) определяющие момент отражения события в бухгалтерском учете и величину, записываемую в бухгалтерских регистрах;
- принципы раскрытия — описывают качественные характеристики информации, которая должна содержаться в финансовой отчетности.
Таким образом, GAAP— это система бухгалтерских стандартов и процедур, обладающая своей иерархической структурой. Эта система объединяет определенным образом документы, разрабатываемые вышеназванными организациями по их значимости. Суть этих документов была рассмотрена выше. В данном разделе статьи читателю предлагается обзор системы, в которой они существуют.
Как правило, выделяют 4 уровня системы GAAP. Такое деление обусловлено тем, что, согласно Правилам этики независимых общественных дипломированных бухгалтеров (правило №203), аудитор может дать стандартное заключение о финансовой отчетности компании только, если она составлена в соответствии с общепринятыми принципами учета (GAAP). Соответственно, 4 уровня системы GAAP определяют обязательность исполнения тех или иных стандартов — документов, принятых уполномоченными организациями.
1 уровень. Официально установленные принципы (стандарты) учета — документы FASB и предшествующих ему организаций:
- положения о стандартах финансового учета (FASB);
- интерпретации (FASB);
- мнения АРБ (АIСРА), не отмененные последующими решениями FASB;
- бюллетени бухгалтерских исследований САР (АIСРА), не отмененные последующими решениями FASB.
Если финансовая отчетность компании не удовлетворяет требованиям этих документов, то аудитор не имеет права давать стандартное заключение, за исключением необычных, экстраординарных случаев, когда следование общепринятым стандартам искажает сущность отчетности.
Документы первого уровня — это обязательные стандарты учета. Достаточно часто эту часть GAAP отождествляют с GAAP в целом, хотя, по мнению автора, здесь можно говорить лишь о GААР в узком смысле или об основной части системы GAAP.
2 уровень. Документы, принятые уполномоченными профессиональными бухгалтерскими организациями, утвержденные в соответствующем порядке и устанавливающие определенные бухгалтерские принципы (стандарты) или описывающие общепринятую существующую практику. К ним относятся: Отраслевые руководства по учету и аудиту (АIСРА), Заявления о позиции (АIСРА), Технические бюллетени (FASB, GASB).
К этим источникам информации аудитор должен прибегать, если бухгалтерская трактовка учетного события не отражена в категории документов 1 уровня.
3 уровень. Сложившаяся практика и документы, которые являются «общепринятыми», поскольку представляют собой превалирующий способ учета в определенной отрасли или широко используются в конкретной ситуации. Этот уровень представлен Учетными интерпретациями (АIСРА) и широко используемой на практике в различных отраслях хозяйства.
Во втором и третьем случае аудитор может дать стандартное заключение, обосновав бухгалтерскую трактовку. Документы 2-го и 3-го уровня являются предпочтительными GAAP, в отличие от 1 уровня.
4 уровень. Бухгалтерская практика, рекомендованная другими документами и бухгалтерской литературой. К документам этого уровня относятся Положения (АРB), Доклады о проблемах (AICPA), Практические бюллетени (АIСРА), Положения рабочей группы по возникающим проблемам (FASB), Положения о концепциях финансового учета (FASB) и другие документы профессиональных организаций и регулирующих органов (например, SEC), а также бухгалтерская литература и периодика. Использование этих источников информации зависит от данных конкретных обстоятельств, специфики документа, статуса организации, выпустившей документ (очевидно, что документы FASB имеют большую значимость, чем статья в журнале). Заключение аудитора в этом случае будет базироваться в большей степени на профессиональном суждении.
Таким образом, в данной статье мы рассмотрели понятия и составные части системы GAAP, организации, занимающиеся разработкой стандартов учета в США, а также отличие GAAP от международных стандартов учета и от стандартов и правил других стран.
В результате вышеизложенного, можно определить GAAP как иерархическую систему стандартов учета (в широком смысле), принятую в США.
Исследуя функции, пути организации, характер и значение выполняемых аудиторскими фирмами услуг в США и других странах с развитой экономикой можно сделать вывод, что идея этой службы заслуживает самого серьезного отношения, а ее применение в условиях Кыргызской Республики могло бы дать огромный социальный, организационный и экономический сдвиг в деле совершенствования учета и управления производством.
Профессиональные организации внутренних аудиторов
Работа внешних (независимых) аудиторов во многом опирается на результаты работы аудиторов внутренних. В США профессиональная организация внутренних аудиторов была создана в 1941 г. и получила название Института внутренних аудиторов, который вскоре принял девиз: прогресс через партнерство. В начале 70-х гг. институт перенес свой международный центр в штат Флорида. Свою деятельность указанный институт строит на базе:
а) общих профессиональных знаний внутренних аудиторов;
б) программы непрерывного профессионального развития;
в) экономического кодекса;
г) профессиональных норм;
д) программы сертификации.
Такая организация внутренних аудиторов была вызвана необходимостью объединить их разрозненные усилия по защите своих интересов, а также по дальнейшему развитию профессионального мастерства, повышению эффективности деятельности. Институт координирует и регулирует деятельность внутренних аудиторов, обеспечивает общеобразовательную деятельность и разрабатывает нормы данной профессиональной практики. Он постоянно расширяет свои функции и службы внутренних аудиторов.
Институт признан авторитетом в профессиональном мире внутренних аудиторов. Он насчитывает десятки тысяч членов, работающих более чем в 100 странах. Кроме отделений института в США имеются национальные институты того же профиля в Австралии, КНР, Индии, Израиле, Японии, Малайзии, Новой Зеландии, Южной Африке, Великобритании и Северной Ирландии.
Глава 2. Необходимость аудита в переходный период к рыночной экономике стран СНГ.
2.1 Необходимость аудита в переходный период к рыночной экономике.
С полным основанием можно сказать, что детищем командно-административной системы управления являлась практика существовавшего ранее хозяйственного расчета, ориентированная на монопольную форму собственности, централизация управления, как следствие отсутствие рынка в его изначальном понимании, по существу, которые в определенной степени служили интересам того общества. Практика хозяйственного расчета не охватывала основного этапа — получения прибыли и ее стимулирования и поэтому не обеспечивала реализации провозглашенных теорией принципов хозяйственного расчета. Следует признать, что многие его теоретические положения были излишне заидеологизированы и схоластичны, а практические результаты внедрения форм и моделей весьма неутешительны. По сути, это были не формы и модели хозяйственного расчета как такового, а лишь алгоритмы распределения и перераспределения прибыли.
Рыночные отношения, перестройка хозяйственного механизма и его ориентация потребовали пересмотра традиционного понимания многих важных экономических категорий, а в конкретных случаях наполнения их совершенно иным содержанием в практической деятельности.
Процессом децентрализации систем управления хозяйствующими субъектами, перенесения центра тяжести на микроуровне, непосредственно к процессам производства и обмена, связаны с возникновением альтернативных и равноценных форм собственности и составляют объективные условия формирования элементов рыночной экономики.
В рыночных условиях возникает настоятельная необходимость приведения в соответствие всех элементов формирующейся экономической системы управления с адекватными ей методами хозяйствования, важнейшим из которых выступает предпринимательский расчет.
Когда требование соизмерения размеров вложенных средств с финансовым результатом их вложения превращается в главенствующее, внедрение этой новой экономической категории диалектически обусловлено и практически оправдано, так как она в целом отражает суть происходящих изменений в республиканской экономике.
Такое понимание вопроса вовсе не означает полного отказа от накопленного теоретического потенциала и практического опыта использования такого метода, как хозяйственный расчет. Сфера использования рационального начала хозяйственного расчета ограничена макроуровнем, необходимостью государственного регулирования в целях обеспечения сочетания экономических интересов субъектов в различных формах собственности.
Особенность аудита как предпринимательской деятельности в условиях рыночных отношений требует существенного изменения его задач и функций, что влечет за собой изучение и внедрение его методологии и методики. С ориентацией производственной, посреднической и других видов деятельности на требование как внутреннего, так и внешнего рынка возникают совершенно новые, не традиционные для существующей хозяйственной практики задачи, реализуемые в рамках маркетинговой деятельности хозяйствующих субъектов. Необходимо отметить двойственный характер применяемых в маркетинге методов и приемов аудита. Основными задачами аудита, как элемента рыночной экономики, является документальная проверка, где устанавливается соответствие первичной бухгалтерской документации истинному содержанию хозяйственных операций, существующим законам и юридическим подзаконным нормативам. Особого внимания требуют к себе операции, связанные с налогообложением, сокрытие и приуменьшение прибыли, просрочки в погашении задолженности бюджету и др. злоупотребления.
Преобразование форм собственности в первую очередь, приватизация предприятий, должны были предусматривать решение не только организационных вопросов, т. е. как и кому продать магазин или предприятия, но и экономических, направленных на создание отвечающих новым требованиям систем учета, контроля, аудита и планирования. При этом надо учитывать, что особенностью предпринимательской деятельности любого хозяйствующего субъекта в условиях формирующегося рынка, а надо полагать и в дальнейшем — и это показал опыт создания кооперативов, малых предприятий, товариществ и обществ с ограниченной ответственностью — будет универсализация видов деятельности, а следовательно, и объективность экономического управления. Это, несомненно, должно найти свое отражение, как в структуре маркетинговых служб, так и в составе функциональных задач всей предпринимательской деятельности торговых предприятий, естественно, при достаточном товарном обеспечении.
Только решительное расширение производства и выпуска товаров, наполнение прилавков продуктами питания и другими товарами первой необходимости могут вывести республиканскую экономику на принципиально новый путь развития. Иначе — товарный дефицит, а порой и товарный голод, порождающий безудержную спекуляцию и «меновой беспредел».
Проведение аудита предпринимательской деятельности, с одной стороны выступает как средство реализации функций маркетинга, где применяется методика внутреннего и внешнего аудита. Здесь функционирует хозяйственный субъект, аудит рынков, производителей сырья и потребителей, конкурентоспособности продукции, предоставляемых услуг спроса и сбыта, формирования ценовой политики и т.д. С другой стороны — как функция управления маркетинговой деятельностью в целом сопоставляются затраты на содержание маркетинговой службы и влияние результатов ее функционирования на формирование прибыли. Результаты такого аудита представляют собой часть аналитических разработок, осуществляемых в рамках полного аудита всей деятельности хозяйствующего субъекта.
Существенное внедрение аудиторских услуг в Кыргызской Республике связано также с формированием рынка услуг и проявлением целого ряда нетрадиционных для республиканской экономики финансово-кредитных институтов (инжениринговых, консалтинговых, лизинговых и факторинговых и др.). Как известно, услуги обладают всеми признаками товара, имеют общественную потребительскую стоимость и потребляются посредством обмена. Таким образом, объектом аудита могут служить все этапы жизненного цикла сферы и услуг, а при представлении отдельных из них, например — консалтинговых, — основным средством их создания. Следует отметить, что все действующие аудиторские фирмы и аудиторы независимо от вида категории занимаются консалтинговыми услугами. Большая доля их работы сводится к составлению бухгалтерского баланса и финансовой отчетности.
В перспективе на первое место должна выдвинуться консалтинговая деятельность. В данном случае аудит будет выполнять функции консалтинговых фирм, оказывая своим клиентам консультационную помощь в части правильной организации бухгалтерского учета, соответствия его международным стандартам, условиям рыночной экономики. Это ограничит потребность в последующих проверках правильности ведения бухгалтерского учета, соблюдений требования единого плана бухгалтерских счетов, единого подхода к отражению хозяйственных операций на этих счетах позволит выйти на единые по форме баланс и отчет о результатах финансовой деятельности. Аудитор, в перспективе должен быть специалистом высочайшего класса как в области учета, так и в области аудиторской проверки.
Рыночная экономика характеризуется динамичностью ситуации как предпринимательской деятельности хозяйственных субъектов так и его внешней среды. С точки зрения развития, аудит прошел три стадии. В этих условиях наибольшее значение приобретает подтверждающий или системно-ориентированный аудит. Третьей стадией является аудит, базирующий на риске.
Результаты подтверждающего аудита используются на уровне отдельных функциональных служб хозяйственных субъектов. Эта информация не содержит всего комплекса аналитических показателей и в этом смысле является строго ориентированной и фрагментарной. В то же время эти информационные массивы могут быть более детализированными и поэтому не дублирующими системно-ориентированному аудиту предпринимательской деятельности.
Особенность системно-ориентированного или так называемого ситуационного аудита — его комплексность, что позволяет по состоянию на определенную дату оценить характер изменений на рынке, позитивные и негативные результаты финансовой деятельности, своевременно сформировать рекомендации и выводы для разработки тактики маркетинга и текущих планов хозяйствующих субъектов.
Системно-ориентированный аудит коммерческой деятельности основан на компьютерной технологии обработки оперативных информационных массивов. Первичные документы, данные текущего учета, показатели баланса, отчета о финансовых результатах и другие отчетности служат информационной базой, являющейся основным компонентом экспертной системы, приспособленной к требованиям и целям аудита. Режим представления результатов системно-ориентированного аудита — запросной и построен на основе ответов по заранее определенной аналитической программе, состоящей из отдельных блоков, характеризующих состояние рынков, экспортно-импортных операций, состав покупателей и конкурентов, состояние внутренней и внешней среды, цен и ценовой политики, товародвижения и сбыта, спроса и сервисных услуг. Это позволяет оперативно управлять маркетинговой деятельностью предпринимательских субъектов.
Ясно одно, что проведения системно-ориентированного и подтверждающего аудита предпринимательской деятельности предъявляет повышенные требования, к информационному обеспечению, состав которого в существенной мере изменяется. Эти изменения коснутся как макро -, так и микроуровня.
Вообще в рыночных условиях следует ожидать значительного сокращения поступления отчетных данных с микроуровня на макроуровень. Этому процессу будет способствовать коммерческая тайна, которая уже фактически имеет место на ряде совместных и частных предприятий, ассоциаций акционерных обществ, кооперативов и др.
В основном проведение аудита на 80% определяется действующими системами бухгалтерского учета и отчетности, а также налоговым законодательством. Развитие информационной базы аудита на микроуровне будет, на наш взгляд существенно расширяться. И в дальнейшем это изменится за счет увеличения удельного веса неучтенных источников информации, характеризующих состояние внешней среды: рынков товаров и услуг, их конкурентоспособности, процентных ставок и котировки валюты, устанавливаемых государственными коммерческими банками, рынка услуг и рабочей силы и т.д. Создание комплексных автоматизированных систем предпринимательской информации — задача весьма сложная, но как показала международная практика, вполне осуществимое мероприятие.
В рыночных условиях функцией маркетинга является ценообразование и определение ценовой политики. Кроме калькуляции себестоимости товаров и услуг с учетом средней нормы, прибыли, ценовая политика должна определяться на основе анализа предпринимательской деятельности, и, в конечном счете, определяется уровень заключения договорных цен. Особенности формирования договорных цен — использование системы коммерческих поправок к цене, количественное значение которых зависит от конкретных условий договора. Вместе с тем при окончательном согласовании договорных цен возможна их корректировка в зависимости от результатов системно-ориентированного аудита предпринимательской деятельности на момент подписанного контракта или договора. Существенное влияние при этом оказывают финансовое положение и платежеспособность хозяйствующих субъектов, состояние «портфеля заказов» и другие факторы. В отдельных случаях договорные цены могут быть убыточные, если это целесообразно для субъектов по причинам объективного характера.
В переходных условиях предпринимательская деятельность приобретает многоплановый характер. Она предполагает тесное взаимодействие всех предпринимательских и обслуживающих служб субъектов, включая маркетинговую. Контрактные или договорные цены формируются с помощью приемов и методов предпринимательской калькуляции, которая также становится важнейшей функцией маркетинговой деятельности и конфиденциальности калькуляции, существует прямая и обратная информационная и методологическая связь.
В рыночных условиях аудит предпринимательской деятельности становится важной функцией и менеджмента. Умело и целенаправленно организовать аналитическую работу на хозяйствующих субъектах — значит обеспечить синтез аналитической информации, как отдельных функциональных служб так и служб менеджмента. Поэтому не случайно организационная структура иностранных фирм предусматривает обособление аналитических служб (центральное аналитическое бюро), результатов всех практикуемых видов аудита (первоначального, согласованного, обязательного и инициативного). В экономических структурах развитых капиталистических государств имеются специальные научно-исследовательские подразделения, разрабатывающие методику аудита базирующего на риске.
Рыночная экономика требует подготовки высококвалифицированных специалистов в области аудита предпринимательской деятельности и конфиденциальной калькуляции, сочетающих в себе умение выполнять комплексные работы учетно-аналитического, валютно-финансового, технико-производственного, сбытового и последовательного характера. Такие требования и определяют сегодня квалифицированный уровень менеджера.
Особой задачей, аудиторской проверки в современных условиях является аудит базирующего на риске. Затратный метод, существовавший ранее, административно-командное управление, широко распространенная практика дотированная убыточных предприятий заменяются гибкой предпринимательской системой, действительно связанной с коммерческим риском.
В условиях рыночной экономики, риск — категория часто с конкурентной непредсказуемостью, значительно объективная, доставляющая массу хлопот предпринимателям, ведущим хозяйственно-финансовую деятельность при любой форме собственности. Преодолеть возникающие трудности с наименьшим риском можно при двух непременных условиях:
1) с помощью организации тщательного анализа затрат живого и общественного труда, регулярного учета, контроля и аудита себестоимости в процессе производства и реализации продукции (промышленного и потребительского назначения). Здесь первостепенная роль принадлежит производственной и торговой калькуляции. Именно она должна превратиться в надежную линию, которая поможет проложить верный курс в море свободной экономики. Пока действующая практика свободного ценообразования меньше всего опирается на точные калькуляционные расчеты в промышленности, сельском хозяйстве и торговле. Наблюдающийся ценовой беспредел, свободная накрутка цен во многом порождаются крайним ослаблением, а порой и полным отсутствием контроля и аудита со стороны аудиторских служб за процессом ценообразования;
2) кардинальной перестройкой анализа потребительского спроса в условиях либерализации цен. Изучение потребительского спроса является слабым местом республиканской экономики. Централизованное обеспечение фондами, сложная система управления товарными потоками, многозвенная система прохождения любого товара делали его путь от производителя к потребителю поистине «тернистым».
Международный подход, мировой стандарт, мудро выраженный в формуле «из рук производителя в рот потребителя», сплошь и рядом нарушался.
В процессе управления предпринимательской деятельностью его содержательный и хронологический аспекты позволяют выделить основные этапы — предварительный, оперативный и заключительный, тем самым классифицировать виды аудита предпринимательской деятельности в соответствии с этими признаками. Учитывая, что управление предпринимательской деятельностью представляет собой синтетический процесс, следует указать, что на практике виды аудита вряд ли могут существовать обособленно друг от друга, так сказать, в «чистом» виде. Вместе с тем, понимание методологических особенностей различных видов аудита чрезвычайно важно для организации предпринимательской работы на хозяйствующих субъектах.
Рыночные отношения, как известно, характеризуются динамичностью конъюнктуры внешнего и состоянием внутреннего аудита субъектов. Поэтому усиление роли и значения в ближайшем будущем оперативного управления и, как следствие, внутреннего аудита представляется вполне очевидным.
Предпосылкой внутреннего аудита на субъектах является использование компьютерных технологий сбора, обработки и хранения оперативной экономической информации. Факт существенного отставания экономики страны от общепринятых стандартов компьютеризации общеизвестен и не требует дополнительной констатации. Отсюда нерешенность задачи оперативного учета товарной реализации в розничной торговле, что, в свою очередь, является наиболее существенным фактором, сдерживающим внедрение в практику методов внутреннего аудита и управления.
Одним из основных условий организации внутреннего аудита является прочная унифицированная информационная и правовая база, для чего Министерством финансов утвержден Генеральный план счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий, и инструкции по его применению, единые формы бухгалтерской отчетности. Они введены в действие с 1 января 1998 года, а затем дополнены и заменены на План счетов бухгалтерского учета финансово-хозяйственной деятельности (разработанные в соответствии с МСФО) от 18 ноября 2002 года (постановление № 28, Государственная комиссия при Правительстве Кыргызской Республики по стандартам финансовой отчетности и аудиту) и обязательны для всех предприятий, объединений и организаций (кроме банков и бюджетных учреждений), включая предприятия с участием иностранных инвесторов (совместные предприятия) и предприятия, полностью принадлежащие иностранным инвесторам. А с 1 октября 1997 года приказом Министерства финансов Кыргызской Республики было утверждено 18 национальных стандартов бухгалтерского учета, которые введены с 1 января 1998 года. однако в настоящее время предписывается руководствоваться не КСБУ, а МСФО, так как План счетов разработан в соответствии с ними.
Постановлением правительства Кыргызской Республики от 26 января 1993 г. № 33 было утверждено «Временное положение об аудиторской деятельности в республике Кыргызстан». На основании вышеуказанного постановления приказом Министра экономики и финансов Кыргызской Республики от 13 сентября 1993 г. № 47-п/3 утверждено «Положение о Совете по аудиторской деятельности Кыргызской Республики» и приказом от 13 сентября 1993 г, № 48-п/3 утверждено «Положение о порядке лицензирования аудиторской деятельности на территории Кыргызской Республики».
Решением Совета по аудиторской деятельности в ноябре 1993 г. выданы первые лицензии па право занятий аудиторской деятельностью следующим юридическим лицам: Аудиторско-консультационной фирме «Кыргызаудит», Обществу с ограниченной ответственностью «Аудит ЛТД», Обществу с ограниченной ответственностью аудиторской фирме «Эсеп ЛТД».
В перспективе аудиторские фирмы по заказам предприятий или коммерческих банков будут производить регулярные проверки и анализ состояния платежеспособности и финансовой устойчивости, экономической эффективности и рентабельности; оценивают реальность статей баланса, реальность финансового отчета. Без положительного заключения аудиторской фирмы ни один банк не вступит в кредитно-коммерческие отношения с предприятием, товариществом, акционерным обществом и т.д.
Когда предприятие или организация объявляется банкротом, анализируя баланс и реальность оставшегося имущества финансового состояния, финансовой отчетности, обуславливаемые всей производственно-коммерческой деятельностью предприятия, аудиторская фирма должна дать конечные оценки, выносит суждения о продаже его с торгов на конкурсной основе или же передаче банку для последующего использования. С целью нормализации организации бухгалтерского учета и аудита в Кыргызской Республике, адаптация их, на международный стандарт были разработаны и изданы в Законах «О бухгалтерском учете» (2 апреля 2002 года) и «Об аудиторской деятельности» (3 июня 1998 года).
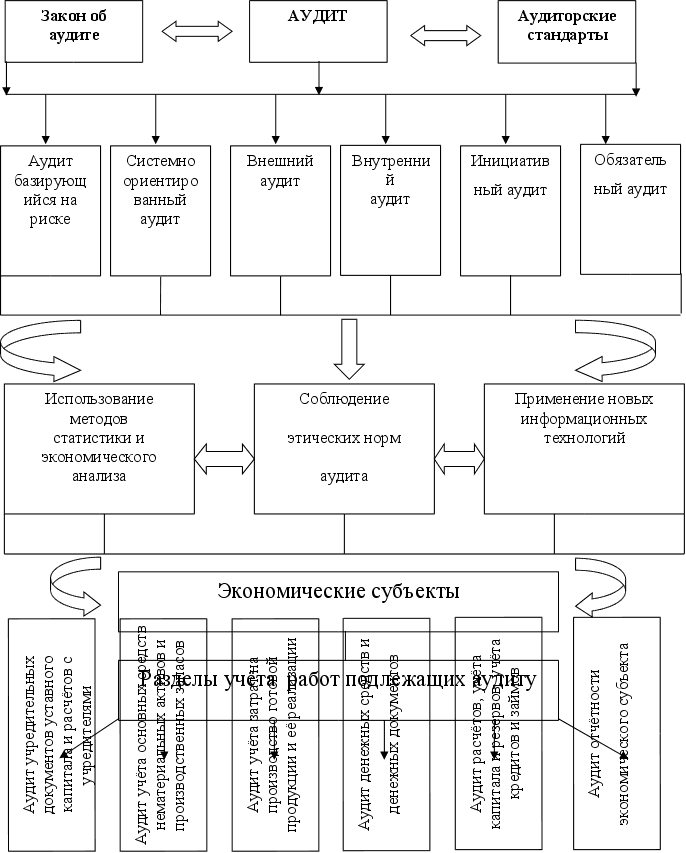
Принимая все это во внимание можно представить следующую схему аудита:
Структурная схема аудита Схема 1
2.2 Становление и развитие аудита в России.
Человечество всегда проявляло большой интерес к основам управления экономическими процессами, а также к роли контроля в управлении. Историки утверждают, что человечество знакомо с определенными видами отчетности уже не менее 6000 лет. Учет и отчетность (равно как и контроль ее содержания) вначале прямо были связаны с потребностями содержания двора, а также больших, постоянно действующих армий, с развитием производства и коммерции, удержанием в покорности многонационального населения обширных территорий первых цивилизаций. А люди-функционеры, составлявшие жесткий контрольный аппарат в каждой из таки древних империй, нередко получали почти официальный титул «глаза и уши царя».
Многие фундаментальные экономические процессы и механизмы с безусловным признанием важности учета и контроля рассматривались учеными древнего мира: Платоном, Аристотелем и др. Разумеется, об учете и контроле древние авторы говорили хотя и веско, но немного. Впрочем, и в том немногом есть любопытные вещи. Так, Аристотель в своей «Политике» четко разграничивает функции учетные и контрольные, с прямым указанием, что проверки (аудит, ревизия) есть часть контроля. Таким образом, еще от древних философов идет понимание того, что проверяющий должен быть равноправен главному бухгалтеру (не ниже его по статусу), а, кроме того, что он не имеет права впадать в зависимость от проверяемых.
Первые документы об аудиторах, буквально с этим названием профессии (и даже имена этих аудиторов), найдены в источниках другого конца Европы. Среди наиболее полных источников англоязычных стран, содержащих учетные документы и упоминания об аудиторах, ученые считают архив Казначейства Англии и Шотландии, датируемый 1130г.; Лондонское Сити подвергалось аудиту по крайней мере в 1200-е гг.
Продолжалось развитие форм контроля и в средние века. Если уж сильно, чересчур проворовавшихся людей в ту пору нередко вешали или четвертовали, то явно полагается, что перед этим компетентные люди выслушивали их отчеты и предъявляли им доказательства их виновности. И вообще, «практика слушания отчетов», восходящая к тем временам, когда читать умели очень немногие, просуществовала до XVII столетия. Сам термин «аудит» происходит от латинского слова, означающего «слушание».
На протяжении полутора веков они были и ревизорами, и следователями, и прокурорами. Вплоть до 1867 г. в нашей стране существовали особые учреждения, именуемые аудиториатами. Но это были не мелкие частные фирмы, а высшие военные ревизионные суды при военном и морском министерствах России. Следовательно, и принципы их построения, и функции русских аудиториатов были значительно шире, нежели обычных небольших аудиторских фирм на Западе.
Звание аудитора в России впервые было введено Петром I, который в воинском уставе 1716 года и в табели о рангах к воинским чинам причислил и аудитора. Звание это Петр I заимствовал в Польше, где аудитор означал судью, затем лицо, участвующее в судебном слушании, наконец следователя. Аудиторы избирались, в основном, из числа прапорщиков. По воинскому уставу во главе всех аудиторов был поставлен генерал-аудитор, при котором в качестве помощников состояли генерал-аудитор-лейтенант и несколько обер-аудиторов. В 1797 году аудиторы были переименованы в статские чины. Вследствие недостатка в армии аудиторов повелено было в 1817 году избрать из военно-сиротских отделений 100 человек способных кантонистов, а в 1819 году — еще 80 для приготовления к занятию должности аудитора. Все эти кантонисты под названием «аудиторский писарь» были прикомандированы к аудиторскому департаменту; по положению 1816 года, они «по выдержании особого экзамена» производились в аудиторы. В 1833 году, с целью образования аудиторов для военно-сухопутных и морского ведомств, была учреждена школа при петербургском батальоне военных кантонистов, переименованная затем в Аудиторское училище. На базе офицерских классов училища в 1867 году была образована Военно-юридическая академия. В Аудиторское училище принимались молодые люди в возрасте от 13 до 17 лет. Для практического знакомства воспитанников с их будущей деятельностью, по назначению генерал-аудитора, в училище из аудиторского департамента доставлялись законченные производством военно-судебные дела. Воспитанники, окончившие полный курс наук в училище, выпускались или аудиторами с чином коллежского регистратора, пли же аудиторскими помощниками унтер-офицерского звания, которые через год производились в классный чин. Таким образом, в России начала XVIII — конца XIX века аудиторами назывались именно юристы, только военные. В 1859 году были значительно усилены оклады содержания, получаемого аудитором. Должность аудитора учреждалась при всех военно-судных местах, а также при главнокомандующих, главных командирах портов и других лицах, к компетенции которых относилось рассмотрение военно-судебных дел. При дивизиях и корпусах состоялись аудиторы высшего разряда, называвшиеся обер-аудиторами; при военных министерствах — генерал-аудиторы. С введением в России военно-судебной реформы 1867 года должность аудитора была упразднена; обязанности генерал-аудитора перешли к главному военному прокурору, а надзор за всеми военно-судными местами сосредоточился в