Бухгалтерский учет на предприятии
 фактическое
количество
часов, отработанных
основными
производственными
рабочими, нат.ед.(ч).
б) отклонение затрат на оплату труда по количеству отработанного времени (отклонение по времени) показывает, в какой степени совокупное отклонение по оплате труда от гибкого бюджета зависит от разности между фактическим и нормативным временем в часах, затраченным для выпуска фактического объема продукции и рассчитывается по формуле:
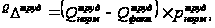
где
 –
отклонение
затрат на оплату
труда по ставке
оплаты труда,
ден.ед.;
 нормативное
количество
отработанных
часов;
фактическое
количество
отработанных
часов;
 нормативная
почасовая
ставка оплаты
труда, ден.ед.
3.1. Совокупное отклонение переменных накладных затрат от гибкого бюджета – это разница между фактической величиной переменных накладных расходов и их величиной в гибком бюджете.
а) отклонение переменных накладных по ставке распределения показывает, в какой степени совокупное отклонение переменных накладных расходов зависит от разницы между нормативной и фактически произведенной продукцией (на которую распределяются накладные расходы), и рассчитывается по формуле:
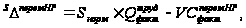
где
 –
отклонение
переменных
накладных
расходов по
ставке распределения,
ден.ед.;
 нормативная
ставка распределения
накладных
расходов;
фактические
затраты труда
основных
производственных
рабочих, ч;
 фактические
переменные
накладные
расходы, ден.ед.
б) отклонение переменных накладных расходов по базовому показателю (отклонение эффективности труда) показывает, в какой степени отклонение от гибкого бюджета зависит от разницы фактической и нормативной величин базового показателя и рассчитывается по формуле:
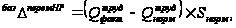
где
 –
отклонение
переменных
накладных
расходов по
базовому показателю
по объему
производства,
ден.ед.;
фактические
затраты труда
основных
производственных
рабочих, ч;
нормативные
затраты труда
основных
производственных
рабочих, ч;
 нормативная
ставка распределения
накладных
расходов.
3.2. Отклонение постоянных накладных затрат (совокупное отклонение от гибкого бюджета).
а) отклонение по ставке распределения накладных расходов:
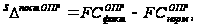
где
 –
отклонение
по ставке
распределения
постоянных
общепроизводственных
накладных
расходов, ден.ед.;
 фактические
постоянные
общепроизводственные
накладные
расходы, ден.ед.;
 нормативные
постоянные
общепроизводственные
накладные
расходы, ден.ед.
б) отклонение постоянных накладных затрат по объему показывает, в какой степени совокупное отклонение определяется расхождением между бюджетным и фактическим объемами выпуска продукции:
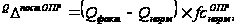
где
 –
отклонение
по ставке
распределения
постоянных
общепроизводственных
накладных
расходов, ден.ед.;
 фактический
выпуск, ед.;
 нормативный
выпуск, ед.;
 нормативные
постоянные
общепроизводственные
накладные
расходы на
единицу выпуска
(удельные), ден.ед.
► Сметы с учетом переменных издержек представляют собой полезный способ контроля издержек.
Важным требованием к эффективному контролю издержек является наличие плана. В широком смысле термин "смета" относится ко всеобъемлющему финансовому плану.
Иногда ставят под сомнение полезность смет для контроля издержек. В конце концов, отчеты об исполнении смет периодически дают информацию о том, что уже имело место. Возникает вопрос, как они способны обеспечить эффективный контроль расходов? Во-первых, планы-сметы оказывают свое влияние на операции еще задолго до того, как отчеты о выполнении смет бывают выпущены. Тот менеджер, которому известно, что за его деятельностью по контролю расходов следят, очевидно, будет действовать в какой-то мере по-другому, нежели тот, эффективность работы которого не измеряется.
Во-вторых, значение отклонений от плана-сметы, о которой сообщается в отчете, выходит за рамки обычных результатов измерения отклонений от плана. Отклонения накладных расходов имеют большое значение, поскольку часто сигнализируют о наличии проблем непосредственно в работе. Именно исправление данных проблем и обеспечивает надлежащий контроль издержек на будущее.
В-третьих, план-смета должен обеспечивать менеджера непосредственным руководящим материалом для направления его деятельности, помочь ему правильно подобрать кадры исполнителей ожидаемых работ и быстро внести изменения в кадровый состав, когда сменится ситуация. При надлежащем использовании программа, представленная планом-сметой, способна работать в системе контроля издержек почти в реальном времени.
Библиографический список
1. Бухгалтерский управленческий учет: учебно-методический комплекс для студентов специальности 080109 "Бухгалтерский учет, анализ и аудит" очной и заочной форм обучения / сост. Л. В. Сластихина ; Сыкт. лесн. ин-т. – Сыктывкар : СЛИ, 2007. – 136 с.
2. Ивашкевич, В. Б. Практикум по управленческому учету и контроллингу : учеб. пособие для студ. спец. "Финансы и кредит" и "Бух. Учет, анализ и аудит" / В. Б. Ивашкевич. – М.: Финансы и статистика, 2004. – 160 с.
3. Каверина, О. Д. Управленческий учет: системы, методы, процедуры [Текст] : учебник / О. Д. Каверина. – М.: Финансы и статистика, 2004. – 352 с.
4. Хонгрен, Ч. Т. Управленческий учет [Текст] : учеб. пособие / Ч. Т. Хонгрен, Дж. Форстер. – М.: Финансы и статистика, 2005. – 1008 с.