Аудит цикла выпуска и продажи готовой продукции
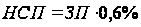
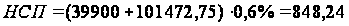
Д 20.1 К 02 (стр.57)
Определение ежемесячной суммы амортизационных отчислений по объекту основных средств производится способом уменьшаемого остатка.
А = ПС * Na
где ПС - первоначальная стоимость основного средства;
Nа - норма амортизации.
Методом инспектирования установлено, что все данные отражены в инвентарных карточках.
Подтверждаем правильность расчета амортизации методом пересчета (стр.46):
Станок робот для выпуска продукции №1. Код ОКПФ 14 2922030:
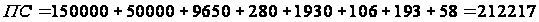
212217 * 5,6 = 4421,19 руб. сумма амортизации за один месяц (стр.96).
Д 20.1 К 25 (стр.141)
Подтверждаем правильность распределения общепроизводственных расходов, учтенных за квартал. В качестве критерия распределения общепроизводственных расходов принимается распределение данной группы расходов пропорционально основной заработной плате труда основных производственных рабочих.
Для этого воспользуемся формулой для нахождения коэффициента ОПР:
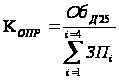 ,
где
Сумма заработной платы за квартал подтверждена методом пересчета (стр.53):
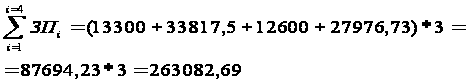 (руб.)
Подтвердим оборот по дебету счета 25 методами инспектирования и пересчета (аналогично счету 20) (стр.68; стр.128)
ОбД25=520 376,62 руб.
Отсюда,
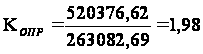
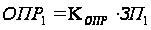 ,
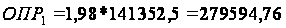 (руб.).
Сумма ОПР, распределяемая на себестоимость продукции 2:
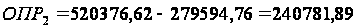 (руб.).
Д 20.1 К 26 (стр.68, стр.129)
Аналогично проверяем достоверность распределения общехозяйственных расходов.
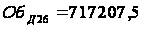
Тогда,
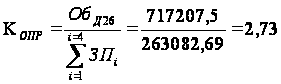 ;
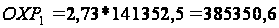 ;
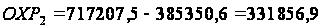
Достоверность ОбД счета 26 подтвердили.
Пересчитываем полную фактическую производственную себестоимость готовой продукции (стр.72):
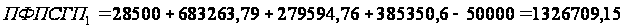 руб.
Отсюда,
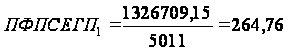 руб.
Подтверждаем достоверность прибыли на единицу продукции:
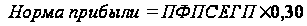
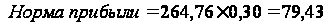 руб.
Подтверждаем достоверность НДС за единицу продукции:
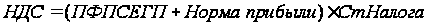
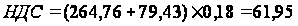 руб.
Тогда
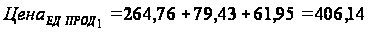 руб.
Подтверждаем достоверность списания готовой продукции по нормативной полной фактической себестоимости (стр.69):
,
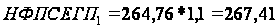
нормативная полная себестоимость единицы продукции 1.
Следовательно, нормативная себестоимость изготовленной партии продукции 1:
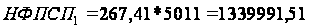 руб.
Нормативная себестоимость реализованной партии продукции 1:
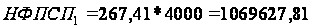 руб. (анализ
счета 90, журнал
проводок 90,43)
Аналогично подтверждаем достоверность списания готовой продукции №2 по нормативной полной фактической себестоимости.
Итоговая таблица поведенного аудита ООО "Олимпия"
Таблица 8 тыс. руб.
| Хозяйственная операция | По данным предприятия | По данным аудиторской проверки | Расхождения | Характер нарушения | ||||
| Дт | Кт | сумма | Дт | Кт | сумма | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Учет выручки от реализации продукции | Стр.069, 74 Таблица №29 | 2 461,7 | Стр.017 Таблица №6 | 2 461,7 | 0 | Нарушений не выявлено | ||
| 2 461,7 | 62 | 90.1 | 2 461,7 | 62 | 90.1 | 2 461,7 | 0 | Нарушений не выявлено |
| Начисление задолженности бюджету по НДС с оборота по реализации продукции | 90.3 | 68.2 | 257,3 | 90.3 | 68.2 | 257,3 | 0 | Нарушений не выявлено |
| 2. Расчет цены единицы продукции №1 | 0,406 | 0,406 | 0 | Нарушений не выявлено | ||||
| Расчет полной фактической производственной себестоимости готовой продукции | 1 326,7 | 1 326,7 | 0 | Нарушений не выявлено | ||||
| Расчет полной фактической производственной себестоимости единицы готовой продукции | 0,264 | 0,264 | 0 | Нарушений не выявлено | ||||
| Расчет нормы прибыли на ЕГП | 0,079 | 0,079 | 0 | Нарушений не выявлено | ||||
| Расчет НДС за ЕГП | 0,062 | 0,062 | 0 | Нарушений не выявлено | ||||
| 3. Списание материалов в производство | 20.1 | 10А | 300,0 | 20.1 | 10А | 300,0 | 0 | Нарушений не выявлено |
| 20.1 | 10В | 40,385 | 20.1 | 10В | 40,385 | 0 | Нарушений не выявлено | |
| 4. Начисление заработной платы основных производственных рабочих | 20.1 | 70 | 39,9 | 20.1 | 70 | 39,9 | 0 | Нарушений не выявлено |
| 20.1 | 70 |
101,473 |
20.1 | 70 |
101,473 |
0 | Нарушений не выявлено | |
|
5. Начисление страховых взносов |
20.1 | 69.1 |
4,1 |
20.1 | 69.1 |
4,1 |
0 | Нарушений не выявлено |
| 20.1 | 69.2 |
28,275 |
20.1 | 69.2 |
28,275 |
0 | Нарушений не выявлено | |
| 20.1 | 69.3 |
1,555 |
20.1 | 693 |
1,555 |
0 | Нарушений не выявлено | |
| 20.1 | 69.33 |
2,827 |
20.1 | 69.33 |
2,827 |
0 | Нарушений не выявлено | |
| 20.1 | 69.11 |
0,848 |
20.1 | 69.11 |
0,848 |
0 | Нарушений не выявлено | |
|
6. Начисление амортизационных расходов |
20.1 | 02 |
4,421 |
20.1 | 02 |
4,421 |
0 | Нарушений не выявлено |
|
7. Распределение ОПР |
20.1 | 25 |
279,594 |
20.1 | 25 |
279,594 |
0 | Нарушений не выявлено |
|
8. Распределение ОХР |
20.1 | 26 |
385,351 |
20.1 | 26 |
385,351 |
0 | Нарушений не выявлено |
|
9. Списание себестоимости готовой продукции, отгруженной покупателям |
90.2 | 43 |
1 069,6 |
90.2 | 43 |
1 069,6 |
0 | Нарушений не выявлено |
| Расчет нормативной полной фактической производственной себестоимости готовой продукции |
1 399,9 |
1 399,9 |
0 | Нарушений не выявлено | ||||
| Расчет нормативной полной фактической производственной себестоимости единицы готовой продукции |
0,267 |
0,267 |
0 | Нарушений не выявлено | ||||
Список использованной литературы
Об аудиторской деятельности: Федеральный Закон от 30.12.2008 г. № 307 ФЗ // СПС Консультант Плюс;
Приказ Минфина РФ от 29.11.2004 г. № 330.
Федеральные правила (стандарты) аудиторской деятельности (утв. Постановлением Правительства РФ от 23 сентября 2002 г. № 696 // СПС Консультант Плюс;
О мерах по обеспечению проведения обязательного аудита (вместе с "Правилами проведения открытого конкурса по отбору аудиторской организации для осуществления обязательного ежегодного аудита организации, доля государственной собственности или собственности субъекта Российской Федерации в уставном (складочном) капитале которой составляет не менее 25 процентов): Постановление Правительства РФ от 30.11.2005 № 706. // СПС Консультант Плюс;
О лицензировании аудиторской деятельности: Постановление Правительства РФ от 29.03.2002 № 190 (ред. от 26.01.2007) // СПС Консультант Плюс;
Об утверждении федеральных правил (стандартов) аудиторской деятельности: Постановление Правительства РФ от 23.09.2002 № 696 (ред. от 25.08.2006) // СПС Консультант Плюс;
Международные стандарты аудита и Кодекс этики профессиональных бухгалтеров (1999). - М.: МЦРСБУ, 2000.
Кодекс этики аудиторов России (одобрен Минфином РФ 31.05.2007, протокол № 56) // СПС Консультант Плюс;
Бухгалтерский учет: Учебное пособие / В.И. Походий - 3-е изд. Перераб. и доп. - СПб: СЗАГС, 2009. - 203 с.
Цели и задачи аудита // exsolver. narod/Books/Other/Audit/c5.html
Размещено на
1 Цели и задачи аудита // http: //exsolver. narod/Books/Other/Audit/c5.html