Учет и анализ основных средств
в том числе:
Товарная сельскохозяйственная продукция в текущих ценах – всего, тыс. руб.
в том числе:
Среднесписочная численность работников, чел.
в том числе:
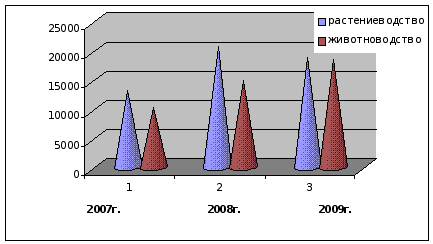
Рисунок 2.2 – Динамика производства сельскохозяйственной продукции
Анализ динамики показателей размера СПК «Петровский», представленный в таблице 2.2 показал, что объем произведенной продукции за исследуемый период в целом по хозяйству увеличился на 58,9%, причем рост объема производства продукции растениеводства составил 42,6%, рост объема производства продукции животноводства – 79,8%. В основном такое увеличение обосновано ростом цен на семена, корма, топливо и т.д.)
Стоимость товарной продукции в текущих ценах возросла на 65,5% в результате увеличения объемов продаж и продажных цен на сельскохозяйственную продукцию (например, молоко, мясо, подсолнечное масло).
Площадь сельскохозяйственных угодий, в том числе и пашни за период 2007–2009 гг. осталась неизменной.
В результате роста производительности труда, укреплением трудовой дисциплины численность работников сократилась на 20 человек, в том числе занятых в сельскохозяйственном производстве на 20 человек. Фонд оплаты труда при этом возрос в 2,36 раза.
Среднегодовая стоимость основных средств за счет приобретения техники по лизингу, увеличения поголовья продуктивного скота увеличилась в 2,34 раза.
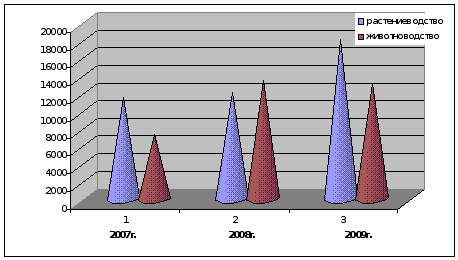
Рисунок 2.3 – Динамика продажи сельскохозяйственной продукции
На эффективность производства оказывает влияние не только размеры, но и другие показатели, например специализация производства, так как в каждом хозяйстве необходимо производить те виды продукции, которые будут для него наиболее эффективны.
Для того чтобы охарактеризовать специализацию СПК «Петровский» применяют целый ряд показателей и расчетов. Наиболее полно охарактеризовать направление производственной деятельности СПК «Петровский» позволяет расчет структуры товарной продукции (таблица 2.3).
Таблица 2.3 – Состав и структура товарной продукции СПК «Петровский»
| Отрасли и виды продукции | Стоимость, тыс. руб. | Структура, % | Отклонение 2009 г. от 2007 г. в структуре (+ -) | ||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | ||
| Растениеводство – всего | 11487 | 12043 | 18065 | 60,9 | 47,2 | 57,9 | – 3,0 |
|
В том числе: зерновые |
7745 | 10008 | 11849 | 41,0 | 39,2 | 38,0 | -3,0 |
| Подсолнечник | 3047 | 1206 | 4839 | 16,2 | 4,7 | 15,5 | – 0,7 |
| прочая продукция растениеводства | 695 | 656 | 772 | 3,7 | 2,6 | 2,5 | – 1,2 |
| Продукция растениеводства в переработанном виде | - | 173 | 605 | - | 0,7 | 1,9 | + 1,9 |
| Животноводство – всего | 7339 | 13423 | 13140 | 38,9 | 52,6 | 42,1 | + 3,2 |
|
В том числе: Скот и птица в живом весе |
2634 | 1903 | 3937 | 14,0 | 7,5 | 12,6 | – 1,4 |
| Молоко | 4061 | 10033 | 7929 | 21,5 | 39,2 | 25,4 | + 3,9 |
| Мясо | 613 | 1472 | 1274 | 3,2 | 5,8 | 4,1 | + 0,9 |
| Прочая продукция животноводства | 31 | 15 | - | 0,2 | 0,1 | - | – 0,2 |
| Работы и услуги | 39 | 56 | - | 0,2 | 0,2 | - | – 0,2 |
| Всего по хозяйству | 18865 | 25522 | 31205 | 100 | 100 | 100 | х |
Анализируя состав и структуру товарной продукции, представленные в таблице 2.3, необходимо отметить, что СПК «Петровский» специализируется на производстве зерна в отрасли растениеводства, выращивании КРС И свиней, а также производстве молока в отрасли животноводства. Кроме того, в хозяйстве развита промышленная переработка зерна, молока, семян подсолнечника.
Так, за период 2007–2009 гг. на долю зерновых приходится в среднем 40,0%, на долю скота, проданного в живом весе 11,4%, молока – 43,1%.
В отрасли растениеводства до 2008 г. значительный удельный вес в объеме товарной продукции приходился на выручку от продажи семян подсолнечника – более 15%. В результате ввода в действие маслобойни с новым технологическим оборудованием в хозяйстве больше внимания стало уделяться переработке подсолнечника на масло, а результате чего товарная продукция растениеводства в переработанном виде возросла на 1,9%.
В объеме товарной продукции животноводства наблюдается динамика роста удельных весов по всем составляющим, за исключением скота и птицы в живом виде. Так, объем продажи молока возрос почти в 2,0 раза и составил в 2009 г. 7929 тыс. руб., объем продажи мяса увеличился с 613 тыс. руб. в 2007 г. до 1274 тыс. руб. в 2009 г.
В целом по хозяйству размер товарной продукции возрос на 12340 тыс. руб. или 65,4%.
Рассмотрим уровень товарности сельскохозяйственной продукции, представленный в таблице 2.4.
Уровень товарности представляет собой соотношение стоимости товарной продукции к стоимости произведенной продукции. Из таблицы 2.4 видно, что большая часть продукции выращенной и переработанной в хозяйстве реализуется.
В 2009 г. уровень товарности продукции в целом по хозяйству составил 83,9%, в том числе уровень товарности продукции растениеводства составил 96,2%, уровень товарности продукции животноводства – 71,4%.
Таблица 2.4 – Уровень товарности сельскохозяйственной продукции в СПК «Петровский»
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отношение 2009 г. от 2007 г. (+,–) |
| Произведено сельскохозяйственной продукции – всего, тыс. руб., в том числе: | 23403 | 35646 | 37176 | + 13773 |
| растениеводство | 13168 | 20765 | 18772 | + 10698 |
| животноводство | 10235 | 14881 | 18404 | + 7222 |
| Продано сельскохозяйственной продукции – всего, тыс. руб., в том числе: | 18826 | 25466 | 31205 | + 11947 |
| растениеводство | 11487 | 12043 | 18065 | + 5481 |
| животноводство | 7339 | 13423 | 13140 | + 6466 |
| Уровень товарности – всего, %, в том числе: | 80,4 | 71,4 | 83,9 | + 3,5 |
| растениеводство | 87,2 | 58,0 | 96,2 | + 9,0 |
| животноводство | 71,7 | 90,2 | 71,4 | – 0,3 |
На размер произведенной и товарной продукции большое влияние оказывает обеспеченность хозяйства трудовыми ресурсами, их рациональное использование, уровень производительности труда.
Состав работников СПК «Петровский» представлен в таблице 2.5.
Численность работников СПК «Петровский» за исследуемый период сократилась на 13,3% или 20 человек, именно занятых в сельскохозяйственном производстве.
Постоянные работники хозяйства в 2009 г. 60 человек. Для выполнения временных и сезонных работ привлекается дополнительная рабочая сила.
Повышения эффективности труда добивается путем разделения труда, совмещения профессий, специальностей и функций.
Таблица 2.5 – Состав работников СПК «Петровский» по категориям, чел.
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отношение 2009 г. в % к 2007 г. |
| Среднесписочная численность работников, всего | 150 |
140 |
130 |
86,7 |
|
в том числе: работники, занятые в сх производстве |
140 | 130 | 120 | 85,7 |
|
из них: рабочие постоянные |
85 | 75 | 60 | 70,6 |
| временные и сезонные | 35 | 35 | 39 | 111,4 |
| служащие | 20 | 20 | 21 | 105,0 |
|
из них: руководители |
8 | 8 | 8 | 100 |
| специалисты | 12 | 12 | 13 | 108,3 |
| Работники промышленных и обслуживающих производств | 10 | 10 | 10 | 100 |
Для оценки работы СПК «Петровский» в целом используется комплекс экономических показателей, которые по качественным признакам можно объединить в следующие группы: показатели, характеризующие рост производства продукции; показатели, характеризующие производительность и оплату труда работников; показатели, характеризующие использование производственных средств; показатели прибыли и рентабельности производства.
Эти показатели представлены в таблице 2.6.
Как показывают данные таблицы 2.6, все основные экономические показатели имеют тенденцию роста.
Прибыль СПК «Петровский» главным образом получает от продажи продукции растениеводства и животноводства, в том числе и в переработанном виде, а также от выполненных работ и услуг. Кроме того, сумма прибыли может быть увеличена или уменьшена на сумму доходов или расходов от продажи основных средств, прочей коммерческой деятельности, не являющейся основным видом деятельности.
Таблица 2.6 – Основные экономические показатели деятельности СПК «Петровский»
| Показатели | 2007 г. | 2008 г. | 2009 г. |
Отношение 2009 г. в % к 2007 г. |
| Объем произведенной продукции – всего, тыс. руб. | 23403 | 35646 | 37176 | 158,9 |
|
в расчете – на 100 с/х угодий |
186,6 |
284,1 |
296,2 |
158,7 |
| – на 1 среднегодового работника | 156,0 | 254,6 | 286,0 | 183,3 |
| Энергетические мощности, л. с. | 3896 | 3826 | 3806 | 97,7 |
| Энергообеспеченность, л. с. на 100 га с/х угодий | 31,1 |
29,9 |
30,3 |
97,4 |
| Энерговооруженность, л.с. на 1 среднегодового работника | 25,9 | 26,9 | 29,3 | 113,1 |
| Выручка от продажи продукции, товаров, работ и услуг, тыс. руб. | 18865 | 23322 | 31205 | 165,4 |
| Себестоимость проданных продукции, товаров, работ и услуг, тыс. руб. | 13925 | 19301 | 24639 | 176,9 |
| Прибыль от продажи продукции, работ, услуг, тыс. руб. | 4940 | 6221 | 7157 | 144,9 |
| Уровень рентабельности продаж, % | 26,2 | 26,7 | 22,9 | х |
Выручка от продаж в СПК «Петровский» за исследуемый период увеличилась на 65,4%, а себестоимость проданной продукции, работ и услуг возросла на 76,9%. Прибыль и себестоимость продукции находятся в обратно пропорциональной зависимости. Размер прибыли от продаж в 2009 г. по сравнению с уровнем 2007 г. возрос на 44,9%.
Показатели рентабельности характеризуют эффективность работы хозяйства в целом. Рентабельность продаж представляет собой отношение суммы прибыли от продажи продукции, работ и услуг к сумме полученной выручки.
Уровень рентабельности продаж СПК «Петровский» в 2007 г. составил 26,2%, а в 2009 г. – 22,9%.
Таким образом, деятельность СПК «Петровский» за исследуемый период является рентабельной. Хозяйство является производителем сельскохозяйственной продукции растениеводства и животноводства. Уровень товарности продукции достаточно высок. В СПК «Петровский» развита промышленная переработка молока, зерна и семян подсолнечника.
Рассмотрим показатели финансовой деятельности СПК «Петровский» за период 2007–2009 гг.
2.2 Анализ финансового состояния СПК «Петровский»
Экономический потенциал предприятия не сводится лишь к имущественной компоненте; не менее важна и финансовая его сторона, суть которой – в отражении рациональности структуры оборотных активов как обеспечении текущих расчетов, достаточности средств, возможности поддерживать сложившуюся или желаемую структуру источников средств.
Финансовое состояние предприятия с позиции краткосрочной перспективы оценивается показателями ликвидности и платежеспособности, в наиболее общем виде характеризующими, может ли оно своевременно и в полном объеме произвести расчеты по краткосрочным обязательствам перед контрагентами. Краткосрочная задолженность предприятия погашается различными способами, в частности, обеспечением такой задолженности могут выступать любые активы предприятия, в том числе внеоборотные.
Под ликвидностью актива понимают способность его трансформироваться в денежные средства в ходе производственно – технологического процесса, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация может быть осуществлена. Чем короче период, тем выше ликвидность данного вида актива.
Таблица 2.7 – Анализ ликвидности баланса СПК «Петровский», тыс. руб.
| Актив | 2007 г. | 2008 г. | 2009 г. | Пассив | 2007 г. | 2008 г. | 2009 г. | Излишек (+) или недостаток(–) | ||
| 2007 г. | 2008 г. | 2009 г. | ||||||||
| А1 | 685 | 600 | 760 | П1 | 1745 | 2920 | 3847 | – 1060 | – 2320 | – 3087 |
| А2 | - | - | - | П2 | - | - | 2500 | - | - | – 2500 |
| А3 | 13635 | 22540 | 20617 | П3 | - | 6203 | 5639 | +13635 | +16337 | + 14978 |
| А4 | 7509 | 13411 | 23483 | П4 | 20094 | 27420 | 32864 | + 12575 | + 14009 | + 9381 |
| Итого | 21829 | 36551 | 44850 | Итого | 21829 | 36551 | 44850 | х | х | |
Таблица 2.8 – Соотношение активов и пассивов СПК «Петровский»
| Абсолютно ликвидный баланс | 2007 г. | 2008 г. | 2009 г. |
| А1>= П1 | А1 < П1 | А1 < П1 | А1 < П1 |
| А2 >= П2 | - | - | А2 < П2 |
| А3>= П3 | А3 >П3 | А3 > П3 | А3 > П3 |
| А4 <= П4 | А4 < П4 | А4 < П4 | А4 < П4 |
Баланс предприятия не является ликвидным в течение всего анализируемого периода. Исходя из этого, можно сделать вывод о недостатке наиболее ликвидных активов для погашения наиболее срочных обязательств.
В таблице 2.9 представлены показателя платежеспособности СПК «Петровский» за исследуемый период.
Таблица 2.9 – Показатели платежеспособности СПК «Петровский»
| Показатели | Норматив | 2007 г. | 2008 г. | 2009 г. |
| Коэффициент общей ликвидности | ≥ 1 | 2,737 | 1,472 | 1,023 |
| Коэффициент абсолютной ликвидности | ≥ 0.2–0.7 | 0,393 | 0,205 | 0,120 |
| Коэффициент «критической» оценки | ≥ 0.8–1 | 0,393 | 0,205 | 0,120 |
| Коэффициент текущей ликвидности | ≥ 2 | 8,206 | 7,924 | 1,783 |
| Коэффициент обеспеченности собственными оборотными средствами | ≥ 0,1 | 0,866 | 0,605 | 0,439 |
Коэффициент абсолютной ликвидности на конец 2009 г. ниже норматива, что характеризует неспособность СПК «Петровский» погасить в ближайшее время краткосрочные обязательства за счет денежных средств. То обстоятельство, что коэффициент текущей ликвидности меньше установленного норматива свидетельствует об отсутствии возможности предприятия оплатить собственные счета. Он также отражает, что на один рубль краткосрочной задолженности в 2009 году приходится 1,78 руб. оборотных средств. Коэффициент «критической» ликвидности определяет долю краткосрочных обязательств предприятия, которая может быть погашена за счет ценных бумаг, средств на различных счетах и поступлений по расчетам с дебиторами. В данном случае его уровень ниже предельно допустимого значения.
Показатель коэффициента обеспеченности собственными оборотными средствами выше нормативного показателя на 0,339 пунктов, из чего следует, что оборотный капитал предприятия подкреплен свободными собственными и приравненными к нему средствами и формируется за счет собственных и заемных средств.
Таким образом, СПК «Петровский» не может в настоящее время погасить свои обязательства денежными средствами, даже мобилизовав свои активы, предприятие не может погасить свою задолженность полностью.
Любой хозяйствующий субъект, в том числе и СПК «Петровский» обладает определенными возможностями для достижения целей, ради которых он был создан. Результативность функционирования предприятия чаще всего оценивается показателями прибыли и рентабельности, которые в свою очередь существенно зависят от организации производственного процесса, его ритмичности, эффективности использования отдельных видов имущественного потенциала, то есть динамики финансово-хозяйственной деятельности.
В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение фирмы на рынках продукции, труда, капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле – как текущая производственная и коммерческая деятельность. Она определяется оборачиваемостью средств, находящихся в распоряжении у предприятия, а именно таких, как оборотные, внеоборотные активы, собственный капитал и обязательства. Деловая активность проявляется в динамичности развития предприятия, достижении им поставленных целей, эффективном использовании экономического потенциала, расширении рынков сбыта своей продукции. Для ее оценки используются как качественные критерии, так и количественные показатели (натуральные, стоимостные).
Для оценки показателей деловой активности обратимся к таблице 2.10.
Таблица 2.10 – Динамика показателей деловой активности СПК «Петровский»
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. от 2007 г. (+;-) |
| Выручка от продажи продукции, работ и услуг, тыс. руб. | 18865 | 23322 | 31205 | + 12340 |
| Среднегодовая величина запасов и затрат, тыс. руб. | 11366 | 18088 | 21544 | + 10178 |
| Среднегодовая стоимость имущества, тыс. руб. | 18512 | 29190 | 40700 | + 22188 |
| Среднегодовая величина собственного капитала, тыс. руб. | 16569 | 23752 | 30142 | + 13573 |
| Коэффициент оборачиваемости активов | 1,02 | 0,80 | 0,77 | – 0,25 |
| Коэффициент оборачиваемости собственного капитала | 1,14 | 0,98 | 1,04 | – 0,10 |
|
Оборачиваемость запасов: – в оборотах – в днях |
1,66 220 |
1,29 283 |
1,44 253 |
– 0,22 + 33 |
Исходя из показателей таблицы 2.10, можно сделать следующие выводы. За изучаемый период оборачиваемость активов СПК «Петровский» снизилась на 0,25 пунктов и составила в 2009 году 0,77 оборотов. Данное обстоятельство свидетельствует о снижении эффективности использования имущества предприятия.
Скорость оборота собственного капитала уменьшилась за отчетный период на 0,10 и составила в 2009 г. 1,04 пункт.
Коэффициент оборачиваемости запасов в отчетном году равен 1,44, что ниже уровня 2007 г. на 0,22. Следовательно, возрос срок обращения средств, вложенных в запасы, который составил в 2009 г. 253 дня, что на 33 дня больше показателя 2007 г.
Наблюдаемые отклонения в скорости оборачиваемости запасов являются одним из дестабилизирующих факторов в деятельности предприятия и это отрицательно сказывается на деловой активности и дальнейшей деятельности СПК «Петровский», так как означает отсутствие поиска новых клиентов и снижение платежеспособности.
Анализ финансовой устойчивости СПК «Петровский» предполагает применение показателей, представленных в таблице 2.11.
Таблица 2.11 – Динамика коэффициентов финансовой устойчивости СХПК «Петровский»
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. от 2007 г. (+;-) |
| Внеоборотные активы, тыс. руб. | 7509 | 13411 | 23483 | + 15974 |
| Запасы и затраты, тыс. руб. | 13635 | 22540 | 20617 | + 6982 |
| Стоимость имущества, тыс. руб. | 21829 | 36551 | 44850 | + 23021 |
| Капитал и резервы, тыс. руб. | 20094 | 27420 | 32864 | + 12770 |
| Краткосрочные пассивы, тыс. руб. | 1745 | 2920 | 6347 | + 4602 |
| Долгосрочные пассивы, тыс. руб. | - | 6203 | 5639 | + 5639 |
| Всего источников, тыс. руб. | 21829 | 36551 | 44850 | + 23021 |
| Коэффициент соотношения заемных и собственных средств | 0,08 |
0,33 |
0,36 |
+ 0,24 |
| Коэффициент финансовой устойчивости | 0,92 |
0,92 |
0,86 |
– 0,06 |
| Коэффициент финансирования | 11,44 | 3,01 | 2,74 | – 8,7 |
| Коэффициент финансовой независимости | 0,92 | 0,75 | 0,73 | – 0,19 |
Коэффициент соотношения заемных и собственных средств (Кзс≤1) показывает, какая часть деятельности СПК «Петровский» финансируется за счет заемных средств. Нормативное значение данного показателя составляет менее 1. Фактическое значение за исследуемый период составляет от 0,08 в 2007 г. до 0,36 в 2009 г.
Коэффициент финансовой устойчивости (Ку≥0,5) рассчитывается как отношение собственного и долгосрочного заемного капитала к общей валюте баланса. Данный показатель уменьшился за период 2007–2009 гг. на 0,06. Это также свидетельствует о снижении финансовой устойчивости СПК «Петровский».
Коэффициент финансирования, как показатель отношения собственных источников к заемным, выше установленного норматива (Кф≥1) в 2009 г. в 2,7 раза.
Коэффициент финансовой независимости (автономии) отражает удельный вес собственного капитала в общей его сумме. Чем выше значение этого коэффициента, тем предприятие более финансово устойчиво, стабильно и независимо от внешних кредиторов. Как видим, в СПК «Петровский» в 2007–2009 гг. они выше нормативного значения (Кфн≥0,5), так, в 2007 г. он составлял 0,92, а в 2009 г. – 0,73.
Таким образом, показатели финансовой устойчивости СПК «Петровский» указывают на стабильное финансовое положение за период 2007–2009 гг., но намечается отрицательная динамика, поскольку все показатели снижаются.
3. Учет основных средств в СПК «Петровский» Саракташского района
3.1 Первичный учет наличия и движения основных средств
В СПК «Петровский» первичный учет основных средств организуется по классификационным группам в разрезе инвентарных объектов.
Приобретенные основные средства принимают на учет по счетам-фактурам поставщиков, накладным, приемосдаточным актам и другим первичным документам. Поступающие основные средства принимает комиссия, назначаемая руководителем СПК «Петровский».
При оформлении приемки основных средств в СПК «Петровский» составляются Акт о приеме – передачи объектов основных средств (кроме зданий, сооружений) (ф. ОС -1), Акт о приеме – передачи здания (сооружения) (ф. ОС -1а), Акт о приеме – передачи групп объектов основных средств (кроме зданий, сооружений) (ф. ОС -1б) в одном экземпляре на каждый отдельный объект членами приемочной комиссии. В актах отражается полное наименование объекта, год постройки или выпуска заводом, краткую характеристику объекта, его местонахождение, техническое состояние, учетная стоимость, сумма амортизации и способ начисления амортизации объекта и другие сведения, необходимые для аналитического учета основных средств. Акт после его оформления с приложенной технической документацией, относящейся к данному объекту, передается в бухгалтерию хозяйства, подписывается главным бухгалтером и утверждается руководителем.
Поступившее на склад СПК «Петровский» оборудование для установки оформляют Актом о приеме (поступлении) оборудования (ф. ОС – 14). В акте указывают наименование оборудования, тип, марку, количество единиц, стоимость, обнаруженные дефекты. Акт составляется в двух экземплярах и подписывается всеми членами приемной комиссии. В случае невозможности произвести качественную приемку оборудования при его поступлении на склад акт о приемке оборудования является предварительным, составленным по наружному осмотру.
Приемку законченных работ по ремонту, реконструкции и модернизации объектов основных средств СПК «Петровский» оформляют Актом приемки-сдачи отремонтированных, реконструированных и модернизированных объектов (ф. ОС – 3). В акте указывают изменение в технической характеристике и первоначальной стоимости объекта, вызванное реконструкцией и модернизацией (стоимость выполненных работ – по договору и фактическую). Акт подписывают работник цеха, уполномоченный на приемку основных средств, и представитель предприятия, производящего реконструкцию и модернизацию, после чего акт сдают в бухгалтерию СПК «Петровский», которая производит соответствующие записи в инвентарной карточке по учету основных средств. Если ремонт, реконструкцию и модернизацию осуществляет сторонняя организация, акт составляют в двух экземплярах (по экземпляру обеим сторонам).
Внутреннее перемещение основных средств из одного производства (участка) в другой, а также их передачу из запаса (со склада) в эксплуатацию оформляют в СПК «Петровский» Накладной на внутреннее перемещение объектов основных средств (ф. ОС -2). Накладную выписывают в двух экземплярах. Первый экземпляр с распиской получателя и сдатчика передают в бухгалтерию СПК «Петровский» для записи в инвентарной карточке, а второй остается у сдатчика для отметки о выбытии соответствующего объекта в инвентарном списке основных средств.
Выбытие основных средств СПК «Петровский» в случае их продажи другому юридическому или физическому лицу и передачи по договорам мены, дарения также оформляется Актом о приеме – передачи объектов основных средств (кроме зданий, сооружений) (ф. ОС -1) или Актом о приеме – передачи здания (сооружения) (ф. ОС -1а). Акты заполняется двух экземплярах с указанием времени вступления в эксплуатацию, даты изготовления, первоначальной стоимости и суммы амортизации. Бухгалтерия СПК «Петровский» оформляет выбытие основного средства бухгалтерской записью, то есть указывает корреспонденцию счетов на первоначальную стоимость и на сумму амортизации, делается соответствующая запись в инвентарной карточке учета основные средств.
Ликвидацию объектов (слом, разборку, демонтаж) комиссия оформляет Актом на списание объектов основных средств (кроме автотранспортных средств) (ф. ОС – 4) (приложение Б) и актом на списание автотранспортных средств (ф. ОС – 4 а) (приложение В). Акты на списание основных средств комиссия составляет отдельно на каждый объект. Оформленные акты на списание пришедших в негодность основных средств рассматриваются и утверждаются на общем собрании. Утвержденные акты поступают в бухгалтерию СПК «Петровский» для списания ликвидируемых объектов с баланса, для чего в инвентарной карточке и в описи инвентарных карточек ставят дату выбытия объекта и номер акта о ликвидации. Если списывается несколько объектов, например сельскохозяйственной техники, то составляется Реестр списания тракторов, комбайнов и другой сельскохозяйственной техники (Приложение А).
Названные выше документы является основанием для сдачи на склад оставшихся в результате ликвидации запасных частей, материалов, металлолома и т.п. Затраты по ликвидации объекта (разборка, снос, перевозка) также указываются в акте, затем указанный акт обрабатывается в бухгалтерии хозяйства с выявлением результатов от ликвидации.
Одной из наиболее характерной для СПК «Петровский» группой основных средств является рабочий и продуктивный скот и другие животные.
В основном формирование основного стада скота производится сельскохозяйственной организацией за счет выращивания собственного молодняка животных. Перевод молодняка всех видов продуктивного и рабочего скота в основное стадо, т.е. включение молодняка в состав основных средств сельскохозяйственного предприятия, оформляется Актом на перевод животных (ф. СП -47) (Приложение Б).
Каждому животному основного стада при зачислении его в основные средства присваивается соответствующий инвентарный номер, а крупным животным (коровам, быкам-производителям и т.п.) дается и кличка.
На каждое животное основного стада открывается инвентарная карточка учета объектов основных средств (форма №OC-6), в которую заносятся все данные, характеризующие животных.
В картотеке карточки группируются по структурным подразделениям организации, видам животных, племенным качествам, материально ответственным лицам и т.д.
Скот основного стада периодически подлежит выбраковке по причинам снижения продуктивности и возрастного состояния. Выбраковка крупных животных из основного стада (коров, быков-производителей, кобыл, жеребцов-производителей и т.п.) оформляется индивидуальным актом на выбраковку животного из основного стада (ф. СП -56). В акте указывают живой вес (кг) животного при выбраковке, его балансовую стоимость, причины выбраковки и другие необходимые показатели. При убое животного, выбракованного из основного стада (без постановки на откорм), в акте указывается полученная продукция и ее дальнейшее использование (в пищу, на корм скоту и др.).
При выбраковке мелких животных из основного стада (свиноматок, овцематок и т.п.) может составляться групповой акт на выбраковку животных основного стада (ф. СП -57), в котором индивидуально перечисляются все животные, выбракованные из основного стада с указанием клички и инвентарного номера, возраста, пола, упитанности, живой массы (по данным учета и фактической причины выбраковки и дальнейшего использования).
Для выбраковки и перевода животных основного стада на откорм применяют Акт на перевод животных (ф. СП -47), в котором указывают инвентарные номера переводимых животных основного стада на откорм, их живую массу, пол, класс, масть, балансовую стоимость, за кем были закреплены животные и подписи лиц, их принявших.
В настоящее время все большее распространение в СПК «Петровский» получает приобретение основных средств посредством заключения договоров лизинга.
Чаще всего предметом договора лизинга между лизинговой компанией и сельскохозяйственным предприятием являются машиностроительная продукция и племенной скот.
Как правило, по условиям договора лизинга лизинговое имущество учитываются на балансе сельскохозяйственного предприятия.
Стоимость поступивших в СПК «Петровский» продуктивного скота основного стада через лизинговые компании на основании счета-фактуры и акта приемки основных средств.
Необходимо отметить, что недостатком в учетной работе бухгалтера материального стола являются случаи несвоевременного оформления первичной документации по списанию основных средств.
3.2 Аналитический и синтетический учет основных средств
Учет основных средств в СПК «Петровский» организуют так, чтобы можно было установить наличие основных средств по каждой классификационной группе и отдельно по каждому инвентарному объекту, местам эксплуатации (нахождения) и материально ответственным лицам.
В СПК «Петровский» это обеспечивается посредством аналитического учета основных средств на инвентарных карточках, следующих типовых форм:
ф. №ОС-6 – для зданий и сооружений;
ф. №ОС-7 – для машин, оборудования, производственного и хозяйственного инвентаря;
ф. №ОС-9 – для группового учета основных средств.
Заполняются инвентарные карточки на основе первичных документов, технических паспортов и прочей документации. Затем инвентарные карточки регистрируются в описях (ф. №ОС-10), где для каждого вида основных средств отведен раздел, определенный серией инвентарных номеров. При такой регистрации объект получает инвентарный номер, который проставляется как в документах, так и на самом объекте различными методами – несмываемой краской, клеймением, прикреплением ярлыков и др. способами.
В случае выбытия объекта его инвентарный номер не присваивается вновь поступившим объектам, чтобы избежать путаницы. Пересмотр всех инвентарных номеров производится в СПК «Петровский» не чаще чем раз в 10 лет.
В бухгалтерии СПК «Петровский» зарегистрированные в описи карточки помешают в картотеку основных средств.
В картотеке их группируют по отраслевым классификационным группам, а внутри групп – по местам нахождения, эксплуатации и по видам. Карточки арендованных основных средств группируют отдельно для осуществления забалансового учёта, так же отдельно группируются карточки недействующих основных средств.
Инвентарные карточки на поступившие, выбывшие и перемещенные внутри предприятия основные средства после соответствующих записей до конца месяца не раскладывают, а хранят отдельно. Это необходимо для того, чтобы на основе этих карточек можно было составить расчеты амортизации основных средств. По окончании месяца карточки с записями за данный месяц группируют по классификационным видам основных средств. Карточки по выбывшим основным средствам изымают из картотеки. Срок их хранения в архиве СПК «Петровский» составляет не менее 5 лет.
Обороты по поступлению и выбытию по каждому виду основных средств суммируются и записываются в карточку учета движения основных средств, которые открывают в начале января на текущий год. Сначала в них указывают наличие основные средств по видам на 1 января. Затем ежемесячно после записи оборотов за месяц определяют и записывают наличие основных средств на 1-вое число следующего месяца. Таким образом, карточки учёта движения основных средств являются по существу регистрами аналитического учёта движения основных средств по их классификационным группам. Ежемесячно составляется отчет по основным средствам.
В конце года в бухгалтерии СПК «Петровский» по данным карточек составляют оборотную ведомость движения основных средств, итоги которой, сверенные с итогами Главной книги, служат основанием для составления отчетности о наличии и движении основных средств.
Синтетический учет основных средств ведется в журнале – ордере №13.
В соответствии с Планом счетов учет затрат на приобретение объектов, которые впоследствии будут приняты к бухгалтерскому учету в качестве основных средств в СПК «Петровский» осуществляется на активном, калькуляционном счете 08 «Вложения во внеоборотные активы». Сальдо на счете 08 «Вложения во внеоборотные активы» отражает затраты в незавершенные капитальные вложения, в объекты, которые не приняты к бухгалтерскому учету в качестве основных средств.
Оборот по дебету – сумма фактических затрат формирующих первоначальную стоимость объектов не сданных в эксплуатацию; по кредиту – списание фактических затрат по сданным в эксплуатацию объектам основных средств.
Основные средства принимаются к бухгалтерскому учёту по первоначальной стоимости.
После отражения всех затрат по приобретению объекта основного средства, он приходуется на баланс предприятия и учитывается на счете 01 «Основные средства».
Учет основных средств в СПК «Петровский» организуется в разрезе следующих субсчетов:
01 «Основные средства» субсчет 01 «Собственные основные средства».
Ha этом субсчете учитываются собственные основные средства производственного и непроизводственного назначения, не имеющие строго отраслевого признака. Так, здесь учитывают: здания, сооружения, машины, оборудование, транспортные средства и т.д.
01 «Основные средства» субсчет 02 «Арендованное имущество». Этот субсчет предназначен для учета объектов основных средств, взятых в долгосрочную аренду, а также лизинговое имущество (если условиями договора предусмотрен учет лизингового имущества на балансе лизингополучателя).
01 «Основные средства» субсчет 03 «Земельные участки и объекты природопользования». На субсчете 03 учитывают наличие и движение земельных участков, лесных и водных угодий.
01 «Основные средства» субсчет 04 «Скот рабочий, продуктивный и другие животные». На этом субсчете учитывают наличие и движение всех видов взрослого скота (рабочего и продуктивного).
01 «Основные средства» субсчет 05 «Многолетние насаждения». Этот субсчет предназначен для учета наличия и движения всех видов молодых и принятых в эксплуатацию многолетних насаждений, включая полезащитные лесные полосы.
01 «Основные средства» субсчет 06 «Объекты неинвентарного характера». На этом субсчете учитываются капитальные вложения неинвентарного характера в земельные участки, лесные и водные угодья, недра, предоставленные сельскохозяйственному предприятию в пользование.
01 «Основные средства» субсчет 07 «Прочие основные средства». На субсчете 07 учитывают библиотечные фонды, спортивный инвентарь и другие объекты, не включенные в предыдущие группы.
01 «Основные средства» субсчет 09 «Выбытие основных средств».
Поступление объектов основных средств СПК «Петровский» имеет место в следующих случаях приобретения за плату у других организаций; строительства хозяйственным или подрядным способом; получения от других организаций и лиц в безвозмездное пользование; внесения учредителями в счет их вкладов в уставный капитал; поступления по акту дарения и другими способами.
Например, СПК «Петровский» приобрело по договору купли – продажи автомобиль ВАЗ -2115, стоимость которого 377600 руб. (в том числе НДС – 57600 руб.). Доставку автомобиля в сумме 10620 руб. (в том числе НДС – 1620 руб.) СПК «Петровский» оплатило наличными из кассы через подотчетное лицо.
Таблица 3.1 – Основные бухгалтерские записи по учету покупки основных средств в СПК «Петровский»
| Наименование операции | Сумма, руб. | Корреспонденция счетов | |
| Дебет | Кредит | ||
| Оплачен счет поставщика с расчетного счета | 377600 | 60 | 51 |
| Отражается покупная стоимость автомобиля | 320000 | 08/1 | 60 |
| Учтена сумма НДС, согласно счета – фактуры | 57000 | 19 | 60 |
| Оплачен счет за доставку автомобиля | 9000 | 08/1 | 71 |
| Учтен НДС по расходам на доставку | 1620 | 19 | 71 |
| Оприходован автомобиль | 329000 | 01 | 08/1 |
| Зачтен НДС из бюджета | 58620 | 68 | 19 |
При безвозмездной передачи основных средств в СПК «Петровский» сначала определяется первоначальная стоимость основного средства исходя их рыночной стоимости этого объекта. Амортизация по объекту основных средств, полученному безвозмездно, начисляется с месяца, следующего за месяцем ввода объекта в эксплуатацию. Эта же сумма начисляется в виде дохода, полученного по договору дарения.
Пример. СПК «Петровский» получило безвозмездно от физического лица трактор модели Т – 16. Рыночная стоимость данного объекта на день передачи определена в 180 000 руб. Срок полезного использования 6 лет, амортизация начисляется линейным способом. Следовательно, сумма ежемесячной амортизации составляет 2500 руб.
В бухгалтерском учете СПК «Петровский» безвозмездное получение объекта будет отражено следующими проводками (таблица 3.2).
Таблица 3.2 – Основные бухгалтерские записи по учету безвозмездного поступления основных средств в