Бухгалтерский учет расчетов с персоналом по оплате труда и экономический анализ фонда оплаты труда (на примере ООО "МС-компания")
Для удержания по инициативе организации работодатель вправе принять решение не позднее одного месяца со дня окончания срока, установленного для возвращения аванса (погашения задолженности или неправильно исчисленных выплат), и при условии, что работник не оспаривает оснований и размеров удержания (ч.3 ст.137 ТК РФ). Если эти условия не выполняются, то работодатель может требовать возврата названных сумм только в судебном порядке.
Удержание по согласованию с работником – это погашение кредитов; квартплата, коммунальные услуги; плата за содержание ребенка в ведомственных дошкольных учреждениях; за товары, купленные в кредит; подписная плата за периодические издания; членские профсоюзные взносы; перечисления сторонним организациям и в кассу взаимопомощи; в Сберегательный банк.
Законодатель установил предельный размер производимых при каждой выплате удержаний (ст.138 ТК РФ). При каждой выплате заработной платы общий размер всех удержаний не может превышать 20%, а в случаях, особо предусмотренных законодательством, – 50% заработной платы, причитающейся к выплате работнику. При удержании из заработной платы по нескольким исполнительным документам за работником должно быть сохранено 50% заработка. Не допускается удержание из выплат, на которые в соответствии с федеральным законом не может быть обращено взыскание.
Удержания из начисленной заработной платы отражают по дебету счета 70 «Расчеты с персоналом по оплате труда» и кредиту счетов:
68.1 «Расчеты по налогам и сборам» (на сумму налога на доходы физических лиц);
28 «Брак в производстве» (на суммы удержаний с виновников брака);
73 «Расчеты с персоналом по прочим операциям» (на суммы за товары, проданные в кредит, по ссудам банков, по предоставленным займам, на суммы, взысканные в возмещение недостач, уплаченных штрафов);
76 «Расчеты с разными дебиторами и кредиторами» (на суммы по исполнительным документам), другие расчеты (в пользу ЖКХ, детских дошкольных учреждений).
Учет расчетов по удержаниям НДФЛ ведется на счете 68 «Расчеты по налогам и сборам», субсчет 68.1 «Налог на доходы физических лиц». Аналитический учет ведется по каждому работнику ООО «МС – компания».
Рассмотрим на примере удержание налога на доходы физических лиц.
Так, работники организации имеют детей: Дудина Г.И., Зайцев С.Т., Петрова А.В. – двух детей, Жигарева Н.В. – одного ребенка.
В апреле месяце доход каждого работника превысил 40 000 руб., поэтому стандартные налоговые вычеты предоставлены только на детей.
На предприятии ООО «МС-компания» в соответствии с 220 ст. НК РФ применяются имущественные налоговые вычеты.
Жигаревой Н.В. предоставлен имущественный налоговый вычет в размере 2 000 000 руб. в связи с покупкой квартиры. До конца 2009 г. Жигарева Н.В. освобождается от уплаты налога. Право на имущественный вычет подтверждено налоговой инспекцией 20.02.2009 г.
Расчет налога на доходы физических лиц:
Дудина Г.И. – 2 348 руб. [(20 064 руб. – 2 000 руб.) x 13%];
Зайцев С.Т. – 2 958 руб. [(24 750 руб. – 2 000 руб.) x 13%];
Жигарева Н.В. должна была бы уплатить налог в размере 3 238 руб. [(25 910 руб. – 1 000 руб.) x 13%], но в связи с предоставлением имущественного вычета налог не удержан;
Петрова А.В. – 2 314 руб. [(19 800 руб. – 2 000 руб.) x 13%].
Далее рассмотрим некоторые другие виды удержаний из зарплаты, которые имеют место в ООО «МС-компании».
Учет расчетов по удержаниям из заработной платы работников в пользу иных юридических и физических лиц по исполнительным документам бухгалтерией организации ведется на счете 76 «Расчеты с разными дебиторами и кредиторами», субсчет 76.6 «Расчеты по исполнительным документам работников». Аналитический учет ведется по каждому получателю средств.
Субсчет 76.6 кредитуется на суммы, удержанные с доходов работника в пользу их взыскателя, в корреспонденции с дебетом счета 70 «Расчеты с персоналом по оплате труда». Выплата денежных средств, причитающихся получателю, или перечисление их на его личный счет в кредитной организации отражается в учете следующим образом: дебет субсчета 76.6 и кредит счета 51 – (безналичный расчет).
Исполнительные документы судебных органов – это судебные приказы, постановления об административных правонарушениях, судебные акты, исполнительные листы. На основании исполнительных листов начисляют алименты.
Согласно ст. 70 Закона от 21.07.1997 г. N 119-ФЗ «Об исполнительном производстве» (ред. от 26.06.2007 г.) порядок взыскания алиментов и задолженности по алиментным обязательствам определяется Семейным кодексом РФ [4]. При удержании алиментов необходимо учитывать документы, на основании которых производится взыскание алиментов на несовершеннолетних детей. Этими документами являются (ст. 80 Семейного кодекса РФ) [4]:
– соглашение на содержание несовершеннолетних детей;
– исполнительный лист.
Перечень выплат, с которых можно удерживать алименты, приведен в Постановлении Правительства РФ от 18 июля 1996 г. N 841 (в ред. от 15 августа 2008 г. N 613), а список выплат, которые не попадают в расчетную базу - в Федеральном законе от 21.07.1997 г. N 119-ФЗ «Об исполнительном производстве» (ред. от 26.06.2007 г.).
Так, к выплатам, с которых нельзя удерживать алименты, относится выходное пособие при увольнении. Также из расчетной базы нужно исключить материальную помощь, которую выдают в связи с рождением ребенка, регистрацией брака или смертью близких родственников, пособие при рождении ребенка и другие пособия. Размер алиментов не может быть ниже установленной доли дохода лица, уплачивающего алименты: на одного ребенка – 1/4, на двух детей – 1/3, на трех и более детей – 1/2 указанной суммы. Алименты удерживают при расчете заработной платы и перечисляют получателю в трехдневный срок со дня выдачи заработной платы.
Рассмотрим на примере порядок удержания по исполнительным листам на исследуемом предприятии ООО «МС-компания». В апреле 2009 г. сотруднику ООО «МС – компания» Зайцеву С.Т. начислено: зарплата – 24 750 руб. На основании соглашения об уплате алиментов бухгалтер предприятия удерживает с Зайцева С.Т. алименты на содержание сына в размере 1/4 от заработка. С начисленной оплаты труда Зайцева С.Т. удержана сумма НДФЛ в размере 2 958 руб. Сумма алиментов составит: (24 750 руб. – 2 958 руб.) x 25% = 5 448 руб.
Если алименты перечисляются почтовым переводом, то услуги почты оплачивает лицо, с которого производится удержание алиментов. В этом случае при расчете удержаний необходимо учесть и почтовые расходы.
Алименты перечисляются бывшей жене Зайцева С.Т. на сберегательную книжку. Сумма, которую Зайцев С.Т. получит на руки, составит:
2 4750 р. – 2 958 р. (НДФЛ) – 6 000 р. (аванс) – 5 448 р. (алименты) = 10 344 р.
Удержания из зарплаты работника Зайцева С.Т. отражаются следующими проводками, представленными в таблице № 2.11:
Таблица № 2.10.Удержания из зарплаты работников в ООО «МС-компания»
| Содержание хозяйственной операции | Дебет | Кредит | Сумма |
| начислена заработная плата Зайцеву С.Т. | 20 | 70 | 24 750 |
| удержан НДФЛ | 70 | 68.1 | 2 958 |
| перечислен НДФЛ | 68.1 | 51 | 2 958 |
| удержан аванс, ранее выданный Зайцеву С.Т. | 70 | 51 | 6 000 |
| удержана сумма алиментов с зарплаты Зайцева С.Т. | 70 | 76.6 | 5 448 |
| перечислены алименты на расчетный счет в банке | 76.6 | 51 | 5 448 |
| выплачена заработная плата Зайцеву С.Т. | 70 | 51 | 10 344 |
При увольнении или переводе на другое место работы лица, обязанного уплачивать алименты, бухгалтерия организации заносит в исполнительный лист суммы всех удержаний алиментов, суммы оставшейся задолженности, после чего документ заверяется печатью организации. Исполнительный лист в течение трех дней должен быть отправлен заказной корреспонденцией в мировой суд по новому месту работы должника, а если оно неизвестно - в мировой суд по месту жительства с одновременным извещением взыскателя алиментов о движении исполнительного листа.
Работник обязан возместить работодателю причиненный ему прямой действительный ущерб и ущерб, вследствие некачественной работы (т.е. при изготовлении брака).
Работники ООО «МС – компании» согласно законодательству несут материальную ответственность: за прямой действительный ущерб, непосредственно причиненный им работодателю; за ущерб, возникший у работодателя в результате возмещения им ущерба иным лицам; за ущерб по причине некачественного выполнения работы (производство брака).
Трудовым кодексом Российской Федерации установлены два вида материальной ответственности работников за ущерб, причиненный работодателю:
- (ст.241) ограниченную материальную ответственность за причиненный ущерб работник несет в пределах своего среднего месячного заработка, если иное не предусмотрено ТК или иными федеральными законами.
- (ст.242) полная материальная ответственность работника состоит в его обязанности возмещать причиненный ущерб в полном размере.
Материальная ответственность в полном размере причиненного ущерба может возлагаться на работника лишь в случаях, предусмотренных настоящим Кодексом или иными федеральными законами. Работодатель имеет право с учетом конкретных обстоятельств, при которых был причинен ущерб, полностью или частично отказаться от его взыскания с виновного работника.
Письменные договоры о полной индивидуальной материальной ответственности заключаются с работниками, достигшими возраста восемнадцати лет и непосредственно обслуживающими или использующими денежные, товарные ценности или иное имущество.
Перечни работ и категорий работников, с которыми могут заключаться указанные договоры, а также типовые формы этих договоров утверждаются в порядке, устанавливаемом Правительством Российской Федерации.
Согласно учетной политики в ООО «МС-компании» для учета расчетов по возмещению материального ущерба, причиненного работником организации в результате недостач и хищений денежных и товарно-материальных ценностей, брака, а также по возмещению других видов ущерба предназначен счет 73 «Расчеты с персоналом по прочим операциям», субсчет 73.2 «Расчеты по возмещению материального ущерба».
Суммы, подлежащие взысканию с виновных лиц, относятся в дебет счета 73.2 с кредита счетов 28 «Брак в производстве», 94 «Недостачи и потери от порчи ценностей», 98.4 «Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей». При удержании из заработной платы суммы возмещения материального ущерба отражаются по кредиту субсчета 73.2 в корреспонденции с дебетом счета 70.
Если работник допустил брак, то на сумму, подлежащую удержанию с работника (в пределах его среднемесячного заработка), нужно сделать записи:
- дебет 73.2 кредит 28 – учтена сумма, подлежащая удержанию с МОЛ;
- дебет 70 кредит 73.2 – сумма ущерба от выпуска бракованных изделий удерживается из заработной платы работника.
Разовое удержание из заработной платы суммы материального ущерба, причиненного работником ООО «МС-компания» в связи с допущенным браком, производится в дебет счета 70 с кредита счета 28 «Брак в производстве».
Если при инвентаризации обнаружена недостача материальных ценностей сверх норм естественной убыли, и недостача отнесена на материально ответственное лицо, бухгалтеру нужно сделать записи:
- дебет 73.2 кредит 94 – списывается балансовая стоимость МЦ на МОЛ;
- дебет 73.2 кредит 98.4 – списана на МОЛ наценка материальных ценностей по рыночной стоимости;
- дебет 73.2 кредит 68.2 – списан НДС к возмещению;
- дебет 70 кредит 73.2 – удержана сумма недостачи МЦ из зарплаты МОЛ.
- дебет 98.4 кредит 91.1 – отражены доходы в виде выгоды от наценки материальных ценностей.
При каждой выплате оплаты труда общий размер всех удержаний не может превышать 20%, а в случаях, особо предусмотренных законодательством, - 50% оплаты труда, причитающейся работнику.
Бухгалтерские проводки по учету удержаний из оплаты труда, применяемые на предприятии ООО «МС – компания», приведены в таблице № 2.12.
Таблица № 2.11. Бухгалтерские проводки по учету удержаний из оплаты труда
| N п/п | Содержание операции | Дебет | Кредит |
| 1 | Удержан налог на доходы физических лиц | 70 | 68.1 |
| 2 | Удержание из зарплаты работников за допущенный брак | 70 | 28 |
| 3 | Произведено удержание неиспользованного (невозвращенного) остатка подотчетной суммы | 70 | 71 |
| 4 | С сумм начисленной оплаты труда удержаны ранее выданные займы | 70 | 73.1 |
| 5 | С начисленной оплаты труда удержаны суммы в возмещение причиненного материального ущерба от недостачи или порчи ценностей по вине работника (перед этим недостача при инвентаризации сверх норм естественной убыли списана на МОЛ: дебет счета 73.2 кредит счета 94) | 70 | 73.2 |
| 6 | С начисленной оплаты труда удержаны алименты на содержание несовершеннолетних детей | 70 | 76.6 |
| 7 | С начисленной оплаты труда удержаны суммы штрафов, подлежащие перечислению по принадлежности | 70 | 73.2 |
| 8 | С начисленной оплаты труда удержаны суммы в погашение задолженности по товарам, купленным работником в кредит в торговых организациях | 70 | 76.5 |
| 9 | С начисленной оплаты труда удержаны суммы в пользу кассы взаимопомощи (или иных форм объединения личных доходов работников), функционирующей на предприятии | 70 | 76.7 |
| 10 | С начисленной оплаты труда удержаны профсоюзные взносы | 70 | 76.9 |
| 11 | С начисленной оплаты труда по личному заявлению работника удержаны суммы квартплаты и оплаты коммунальных услуг (начисление платежей оформляется проводкой: дебет счета 76 кредит счета 29) | 70 | 76.5 |
Таким образом, изучив действующую систему учета оплаты труда в ООО «МС-компании», можно сказать, что учет расчетов по оплате труда работающих на предприятии производится в соответствии с нормативно-правовыми документами, учитывая вклад каждого подразделения и работника. Синтетический учет по оплате труда соответствует аналитическому. Автоматизированная система бухгалтерского учета позволяет осуществлять расчет заработной платы согласно установленного законодательством порядка очередности начислений и удержаний.
На исследуемом предприятии применяется повременно-премиальная, сдельно-премиальная и комиссионно-повременная системы оплаты труда.
Специалисты и руководители ООО «МС-компании», относящиеся к служащим, получают заработную плату по повременно-премиальной системе оплаты труда в зависимости от отработанного количества дней в отчетном месяце. Премирование производится за производственные показатели работы предприятия согласно установленной системе премирования с включением их сумм в себестоимость продукции.
На предприятии ООО «МС-компания» оплата по окладу составляет большую часть фонда оплаты труда, поэтому в структуре заработной платы преобладает условно-постоянная часть. В этом случае при увеличении объема производства и реализации возможно получить наибольшую прибыль.
Для установления зависимости между количеством и качеством труда, то есть между мерой труда и его оплатой, используются различные показатели, отражающие результаты труда и фактически отработанное время. Это увеличивает стимулирующую роль заработной платы. Сдельно-премиальная и комиссионно-повременная системы оплаты труда оценивают труд по количеству произведенной и реализованной продукции, по затраченному времени, а также по индивидуальным и коллективным результатам деятельности. Сумма заработка находится в прямой зависимости от объема выполненных работ и расценки на эти работы, что способствует росту производительности труда и повышению квалификации работника.
Глава 3. Экономический анализ фонда оплаты труда ООО «МС-компания»
3.1 Значение, задачи, методы и информационное обеспечение анализа ФЗП
Необходимость проведения экономического анализа фонда оплаты труда заключается в том, что именно на его основе можно сформировать обоснованное и своевременное управленческое решение по корректировке планирования фонда заработной платы предприятия либо о продолжении выбранного курса и улучшению контроля за расходованием средств на оплату труда.
Основная цель экономического анализа фонда оплаты труда – получение нескольких ключевых параметров, дающих объективную и точную картину влияния факторов на динамику фонда оплаты труда, изменений в структуре фонда оплаты труда, соотношения между темпами роста производительности труда и заработной платы.
Значение экономического анализа заключается:
на уровне всего периода - в оценке достигнутых финансовых показателей периода тем значениям, которые предприятие рассматривает для себя в качестве нормативных.
на уровне текущего управления - в оценке величины отклонений достигнутых значений показателей от запланированных для данного периода.
Задачи экономического анализа ФЗП:
повышение экономической обоснованности планирования фонда заработной платы;
объективное и всестороннее изучение по данным учета и отчетности выполнения плана расходов на оплату труда;
определение и количественное измерение влияния факторов на динамику фонда заработной платы;
выявление результативности использования финансовых ресурсов;
раскрытие тенденций динамики ФОТ и внутренних резервов;
обоснование оптимальных управленческих решений.
Данные экономического анализа фонда оплаты труда за предыдущие периоды являются базой для составления объективных оптимальных планов на будущее. Объективная оценка экономических результатов деятельности трудовых коллективов, доли каждого рабочего в общих экономических результатах деятельности предприятия соответственно количеству и качеству его трудовых затрат создает основу для разработки системы материального поощрения работающих на предприятии за счет фонда оплаты труда.
Можно выделить следующие методы анализа: горизонтальный анализ, вертикальный анализ, трендовый анализ, метод финансовых коэффициентов, сравнительный анализ, факторный анализ [19, с. 97].
Горизонтальный анализ – сравнение каждой позиции отчетности с предыдущим периодом. Горизонтальный структурный анализ позволяет выявить тенденции изменения во времени отдельных статей и их групп в общем изменении валюты бюджета.
Существует два основных алгоритма проведения горизонтального анализа:
1. Базисный: значение показателя в каждом из последующих периодов сравнивается со значением в первом (базисном) из рассматриваемых периодов, берущимся равным 100%.
2. Цепной: значение показателя в каждом из последующих периодов сравнивается со значением в предшествующем ему периоде, равным 100%.
Вертикальный анализ – определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результаты в целом. Вертикальный структурный анализ позволяет оценить вклад статей в общую величину бюджета за период.
Алгоритм проведения вертикального анализа:
1. Общая величина бюджета (итоговая сумма) берется равной 100%.
2. Величина статей и их групп относится к общей величине бюджета, и, таким образом, определяются доли статей (в процентах).
Трендовый анализ — сравнение каждой позиции отчетности с рядом предшествующих периодов и определение основной тенденции динамики показателя, очищенной от случайных влияний и индивидуальных особенностей отдельных периодов.
Анализ относительных показателей – расчет отношений между отдельными позициями отчета или позициями разных форм отчетности, определение взаимосвязей показателей.
Сравнительный анализ – это и внутрихозяйственный анализ сводных показателей отчетности по отдельным показателям фирмы, дочерних фирм, подразделений, цехов, и межхозяйственный анализ показателей данной фирмы в сравнении с показателями конкурентов, со среднеотраслевыми и средними общеэкономическими данными.
Факторный анализ – анализ влияния отдельных факторов на результативный показатель. Факторный анализ может быть как прямым, т. е. раздробление результативного показателя на составные части (от общего к частному), так и обратным, т. е. соединение отдельных элементов в общий результативный показатель (от частных, отдельных факторов к обобщающим). Также факторный анализ может быть детерминированным (функциональным) и стохастическим (корреляционным), одно- и многоступенчатым, статическим и динамическим, ретроспективным и перспективным (прогнозным).
Специальные методы экономического анализа используются для изучения влияния факторов на результаты деятельности предприятия [18, с. 60]:
• способ цепных подстановок (определение ряда промежуточных значений обобщающего показателя путем последовательной замены базисных значений факторов на отчетные: x = a0 * b0; x = a1 * b0; x = a1 * b1). Это наиболее универсальный метод. Он используется для расчета влияния факторов во всех типах детерминированных факторных моделей: аддитивных, мультипликативных, кратных и смешанных. Достоинство метода цепных подстановок состоит в том, что изменение результативного показателя раскладывается по факторам без остатка. Вместе с тем методу цепных подстановок присущ элемент субъективизма, который заключается в выборе порядка расположения факторов в цепочке сомножителей.
• способ абсолютных разниц (изменение результативного признака определяется как произведение отклонения изучаемого фактора на базисное или отчетное значение другого фактора: ∆x = ∆a * b0 * с0; ∆x = a1 * ∆b * с0; ∆x = a1 * b1 * ∆с).
• процентных, или относительных, разниц (применяется для измерения влияния факторов на прирост результативного показателя):
∆yа = y0 * ∆a/а0; ∆yb = (y0 + ∆ya) * ∆b/b0; ∆yc = (y0 + ∆ya + ∆yb) * ∆c/c0
• интегральный метод (основан на логарифмическом законе перераспределения факторных нагрузок):
∆yа = b0 * ∆a + Ѕ * ∆a * ∆b; ∆yb = a0 * ∆b + Ѕ * ∆a * ∆b
Интегральный метод факторного анализа дает общий подход к решению задач разного типа независимо от количества факторов, входящих в модель, схемы взаимосвязи между ними и порядка расположения факторов в модели. Этот метод позволяет осуществить расчеты влияния факторов на результативный показатель в мультипликативных, кратных и смешанных моделях без образования «неразложенного остатка».
Однако интегральный метод также имеет существенный недостаток: с увеличением в модели числа факторов-сомножителей резко повышается сложность вычислений, т.е. возрастают объем и трудоемкость расчетов влияния каждого фактора на изменение результативного показателя.
Источниками информации для проведения анализа являются показатели отчета по труду (форма № П-4 "Сведения о численности, заработной плате и движении работников"), форма № 2 "Отчет о прибылях и убытках", форма № 5 "Приложение к бухгалтерскому балансу", штатное расписание, положение об оплате труда и премировании, коллективный договор предприятия, калькуляции себестоимости отдельных изделий, расшифровка затрат на оплату труда (ФОТ) в регистрах бухгалтерского учета к бухгалтерскому счету 70 "Расчеты с персоналом по оплате труда".
3.2 Обзор методик анализа фонда заработной платы
В экономической литературе предлагают различные варианты методик анализа расходов на оплату труда. Нами будут рассмотрены методики Л.Г. Скамай, М.И. Трубочкиной; Н.П. Любушина; Г.В. Савицкой; Н.В. Войтоловского, А.П. Калининой и И.И. Мазуровой.
Обзор методик анализа расходов на оплату труда показал, что большинство авторов придерживаются схожего мнения о направлениях анализа. Отличиями являются обозначения показателей и коэффициентов, уровень сложности расчетов, наглядность расчетов (табличный или коэффициентный методы), а также значимость и важность определенных направлений анализа.
Общим в рассмотренных методиках является то, что анализ использования фонда заработной платы начинается с расчета абсолютного и относительного отклонения фактической его величины от базовой с выявлением экономии или перерасхода фонда заработной платы. Абсолютное отклонение рассчитывается как разность между фактически использованными средствами на оплату труда и базовой величиной фонда заработной платы [18, с. 172]:
∆ФОТабс = ФОТ1 – ФОТ0.
Расчет абсолютного отклонения производится по персоналу в целом, по видам выплат и по категориям работников. Поскольку абсолютное отклонение определяется без учета объема производства, то по нему нельзя судить об экономии или перерасходе ФОТ. Изменение относительно базовой (плановой) суммы оплаты труда может быть вызвано увеличением объема производства продукции, что вполне оправдано. В связи с этим фактические затраты следует сравнивать с базовыми, пересчитанными на темпы роста объема продукции.
Относительное отклонение рассчитывается как разность между фактической суммой зарплаты и базовым фондом, скорректированным на индекс объема производства продукции или выпуска продукции. Пересчет базовой суммы заработной платы возможен с учетом поправочного коэффициента, отражающего степень зависимости зарплаты от объема продукции. Авторы разных методик немного по-разному рассчитывают относительное отклонение.
Например, Войтоловский Н.В., Калинина А.П. и Мазурова И.И. производят расчет по формуле [17, с. 210]:
∆ФОТотн = ФОТ1 – ФОТ0 * JОП , где
JОП – индекс роста объема продукции.
Г.В. Савицкая корректирует только переменную часть ФОТ [18, с. 173]:
∆ФОТотн = ФОТ1 – (ФОТпер 0* IВП + ФОТпост 0), где
IВП – индекс объема производства продукции или выпуска продукции.
Переменная часть ФОТ изменяется пропорционально объему производства продукции. Это зарплата рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты.
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат и соответствующая им сумма отпускных).
Эту точку зрения разделяют Л.Г. Скамай и М.И. Трубочкина при проведении относительного анализа фонда оплаты труда [20, с. 104, 109].
Расчет относительного отклонения производится по персоналу в целом, также по видам выплат и по категориям работающих. Наличие относительной экономии свидетельствует об опережающем росте производительности труда по сравнению с ростом средней заработной платы, что приводит к снижению оплаты труда, приходящейся на рубль объема продукции, и экономии по себестоимости.
Н.П. Любушин при расчете относительного отклонения фонда оплаты труда корректирует переменную его часть на коэффициент роста объема товарной продукции, фактический выпуск продукции и ассортимент [19, с. 298].
Анализ фонда оплаты труда Н.П. Любушин предлагает проводить по следующим направлениям:
- оценка расходов на заработную плату;
- оценка производительности труда;
- изучение соотношения между темпами роста производительности труда и темпами роста заработной платы.
Прежде всего формирование расходов на оплату труда зависит от категорий работников, поскольку оплата труда рабочих в наибольшей степени подвержена влиянию объема выпуска продукции (при сдельной оплате труда) или отработанного времени (при повременной оплате труда). Оплата труда служащих производится по установленным должностным окладам и напрямую с выпуском продукции не связана [17, с. 297].
Производительность труда, его интенсивность оказывают влияние на фонд заработной платы. Производительность труда – это его результативность или способность человека производить (вырабатывать) за единицу рабочего времени определенный объем продукции.
Для оценки влияния на фонд оплаты труда производительности труда необходимо изучить структурно-логическую модель факторной системы средств, направленных на оплату труда в составе себестоимости продукции.
Данная модель подразумевает деление фонда заработной платы на оплату труда служащих и оплату труда рабочих. Оплата труда рабочих и оплата труда служащих анализируются отдельно.
Оплата труда рабочих состоит из:
постоянной части, в которой проводят анализ отклонений
оплаты по тарифным ставкам,
по оплате отпусков и прочих видов дополнительной зарплаты,
доплат за сверхурочное время,
оплаты простоев,
прочих видов доплат и оплат;
переменной части, в которой анализируют изменения прямой оплаты (сдельной расценки) за единицу изделия.
На изменение сдельной расценки оказывают влияние объем выпуска продукции и ее структура.
На оплату труда служащих влияют непосредственно численность служащих и их средняя оплата труда, в которую включаются отклонения окладов, отклонения премий и всевозможные доплаты.
Основными направлениями анализа фонда оплаты труда по методике Л.Г. Скамай, М.И. Трубочкиной являются [20, с. 104]:
анализ образования затрат на оплату труда по категориям работающих;
анализ использования фонда оплаты труда по основным направлениям их расходования.
Л.Г. Скамай, М.И. Трубочкина анализируют не только фонд оплаты труда, но и социальные выплаты. Анализ проводится по видам выплат:
оплата за отработанное время;
оплата за неотработанное время;
единовременные поощрительные выплаты;
выплаты социального характера.
В свою очередь, оплата за отработанное время подразделяется на оплату:
по тарифным ставкам;
компенсационные доплаты;
доплаты и премии стимулирующего характера;
прочие выплаты.
Г.В. Савицкая рекомендует анализировать фонд оплаты труда в тесной связи с анализом трудовых ресурсов и производительностью труда. С ростом производительности труда создаются реальные предпосылки повышения его оплаты. В свою очередь, повышение уровня оплаты труда способствует росту его мотивации и производительности [18, с. 172].
Для детерминированного факторного анализа абсолютного отклонения по ФОТ Г.В. Савицкая использует следующие модели [18, с. 174]:
ФЗП = ЧР х ГЗП,
ФЗП = ЧР х Д х ДЗП,
ФЗП =ЧР х Д х П х ЧЗП, где
ФЗП – фонд заработной платы,
ЧР- среднесписочная численность работников,
Д- количество отработанных дней одним рабочим,
П- средняя продолжительность рабочего дня в часах,
ГЗП- среднегодовая зарплата одного работника,
ДЗП- среднедневная зарплата одного работника,
ЧЗП- среднечасовая зарплата одного работника.
Расчет влияния факторов по данным моделям Г.В. Савицкая предлагает произвести способом абсолютных разниц [18, с. 175]:
∆ФЗПчр = ∆ЧР Ч Д0 Ч П0 Ч ЧЗП0
∆ФЗПд = ЧР1 Ч ∆Д Ч П0 Ч ЧЗП0
∆ФЗПп = ЧР1 Ч Д1 Ч ∆П Ч ЧЗП0
∆ФЗПчзп = ЧР1 Ч Д1 Ч П1 Ч ∆ЧЗП
Анализ расходов на оплату труда для управления себестоимостью Войтоловский Н.В., Калинина А.П., Мазурова И.И. производят по двум направлениям [17, с. 207]:
как элемент затрат на производство;
как статья калькуляции себестоимости продукции.
Заработная плата всего персонала организации отражается в затратах на производство как элемент «затраты на оплату труда». В этом случае анализ данного показателя может быть осуществлен по следующим направлениям:
общая оценка использования затрат на оплату труда;
анализ состава и структуры затрат на оплату труда по категориям работающих;
изучение изменения заработной платы по факторам.
Цель проведения анализа заключается в изыскании неиспользованных резервов возможной экономии расходов на оплату труда.
В ходе дальнейшего анализа необходимо установить причины, повлиявшие на изменение заработной платы каждой категории персонала.
К факторам, влияющим на динамику фонда заработной платы, относят изменение среднесписочной численности работников (в том числе структуры персонала), изменение времени работы персонала (среднего числа отработанных за период одним работником дней и продолжительности в часах рабочей смены), изменение среднечасовой заработной платы одного работника (в том числе ставок, условий премирования и других факторов).
Под оценкой уровня фонда оплаты труда по категориям работающих подразумевается расчет доли промышленно – производственного персонала в общей численности персонала, какая часть фонда оплаты труда приходится на эту категорию работников; расчет доли рабочих в составе промышленно – производственного персонала и доли фонда оплаты труда, приходящегося на данную категорию работников.
На заключительном этапе рассчитывается экономия или перерасход средств фонда оплаты труда за счет роста производительности труда.
Влияние соотношения темпов роста производительности труда и средней заработной платы на себестоимость продукции может быть определено по формуле:
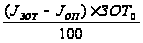
где JЗОТ – темпы роста затрат на оплату труда,
JОП – темпы роста объема продукции,
ЗОТ0 – базовые затраты на оплату труда.
Для анализа расходов на оплату