Учёт движения денежных средств


Рисунок 6- Структура отчета о движении денежных средств
В разделе "Движение денежных средств по текущей деятельности" выделены денежные средства, полученные от текущей деятельности, и денежные средства, направленные на текущую деятельность. Как правило, это результаты хозяйственных операций, влияющих на определение чистой прибыли (убытка) организации.
В составе денежных средств полученных выделена строка "Средства, полученные от покупателей, заказчиков". К ним относятся:
- денежные поступления от продажи продукции, выполнения работ и оказания услуг, а также в виде авансов от покупателей и заказчиков;
- поступления от аренды (если аренда - вид деятельности).
По строке "Прочие доходы" отражаются прочие поступления, включая возврат средств от поставщиков, из бюджета, от подотчетных лиц, поступления от страховых компаний, комиссионные, суммы, полученные по решению суда, и другие поступления. В составе денежных средств, направленных на текущую деятельность, выделяются:
- денежные платежи поставщикам и прочим контрагентам (строка 150);
- оплата труда и иные выплаты работникам в денежной форме (строка 160);
- отчисления в государственные внебюджетные фонды;
- расчеты с бюджетом по причитающимся к уплате налогам и сборам, не относящиеся к операциям по инвестиционной или финансовой деятельности (строка 180);
- краткосрочные финансовые вложения;
- выплата процентов по кредитам, если только привлекаемые кредитные
ресурсы не используются для долгосрочных инвестиций (строка 170);
- выплаченные дивиденды (строка 170);
- прочие выплаты, включая перечисления страховым компаниям, выдачу
средств подотчетным лицам и др.
Одним из условий, позволяющих отнести те или иные операции по движению денежных средств к текущей деятельности, является невозможность их включения в инвестиционную или финансовую деятельность.
Чистые денежные средства от текущей деятельности - это разница между поступлениями от текущей деятельности и расходами на нее. Этот показатель является ключевым. На основании данных о величине и динамике этого показателя в их сочетании с другой информацией могут быть сделаны выводы относительно способности организации создавать денежные средства в результате своей основной деятельности в размере и сроки, необходимые для расчетов по обязательствам и осуществления инвестиционной деятельности.
Раздел "Движение денежных средств по инвестиционной деятельности" также разделен на поступления от инвестиционной деятельности и средства, направленные на инвестиционную деятельность. В поступлениях от инвестиционной деятельности отражаются:
- выручка от продаж объектов основных средств и иных внеоборотных активов (строка 210);
- выручка от продажи ценных бумаг и иных финансовых вложений (строка 220);
- полученные дивиденды от участия в других капиталах (строка 230);
- полученные проценты от предоставленных займов (строка 240);
- поступления от погашения займов, предоставленных другим организациям на срок более 12 месяцев (строка 250);
- возврат средств, связанный с заключенными договорами простого товарищества;
- иные средства.
К средствам, направленным на инвестиционную деятельность, относятся:
- денежные средства, направленные на приобретение дочерних организаций (строка 280);
- денежные средства, направленные на приобретение объектов основных
средств, доходных вложений в материальные ценности и нематериальные активы (строка 290);
- денежные средства, направленные на приобретение ценных бумаг и иных финансовых вложений (строка 290);
- займы, предоставленные другим организациям на срок более 12 месяцев
(строка 310).
По строке 340 "Чистые денежные средства от инвестиционной деятельности" отражается нетто-результат от поступлений и расходов.
Изменения собственного капитала, рассматриваемые в разделе финансовой деятельности, обычно представлены денежными поступлениями от эмиссии акций, а также полученным эмиссионным доходом. Изменение собственного капитала в результате получения чистой прибыли или убытка в разделе финансовой деятельности не учитывается, поскольку расходы и доходы, связанные с формированием финансового результата, отражаются в операционной деятельности.
Денежными потоками от финансовой деятельности являются:
- денежные поступления от выпуска акций и других долевых инструментов, а также дополнительных вложений собственников;
- поступления от выпуска облигаций, займов, долгосрочных и краткосрочных кредитов;
- целевые финансирование и поступления;
- перечисления средств в погашение основной суммы долга по полученным кредитам и займам;
- средства, направленные на выкуп собственных акций.
По такому же принципу построен раздел "Движение денежных средств от финансовой деятельности".
В составе поступлений от финансовой деятельности выделены:
- поступления от эмиссии акций или иных долевых ценных бумаг;
- поступления от займов и кредитов, предоставленных другими организациями.
В составе денежных средств, направленных на финансовую деятельность, выделены:
- погашение займов и кредитов (без процентов);
- погашение обязательств по финансовой аренде.
Строка "Чистые денежные средства от финансовой деятельности" - нетто-результат поступлений и расходов.
В Отчете о движении денежных средств в обязательном порядке должны быть отражены изменения в составе денежных средств, связанные с курсовыми разницами. Хотя операции по учету курсовых разниц влияют как на финансовый результат, так и на величину денежных средств, реальным движением средств они не сопровождаются. В этой связи возникает необходимость раскрытия такой информации с целью уточнения величины чистого денежного потока.
2. УЧЕТ ДЕНЕЖНЫХ СРЕДСТВ В ООО ПКФ «СЛАВИТА И К»
2.1 Производственно-экономическая характеристика ООО ПКФ «Славита и К»
Объектом исследования является деятельность Общества, полное фирменное наименование которого, - Общество с ограниченной ответственностью производственно-коммерческая фирма «Славита и К». Сокращенное фирменное наименование Общества -ООО ПКФ «Славита и К».
ООО ПКФ «Славта и К» было образовано в 1999 году по решению общего собрания участников. ООО ПКФ «Славита и К» зарегистрировано 2 сентября 1999 года Администрацией города Курска, присвоен регистрационный номер 2119. Предприятию выдано свидетельство за основным государственным регистрационным номером (ОГРН) 1024600948701. ООО ПКФ «Славита и К» присвоен идентификационный номер налогоплательщика (ИНН) 4630024350 с кодом постановки на учет (КПП) 463201001.
ООО ПКФ «Славита и К» является юридическим лицом, действует на основании Гражданского Кодекса РФ, Федерального Закона «Об обществах с ограниченной ответственностью» и других законодательных актов. Также предприятие функционирует на основе действующего устава, был утвержден Протоколом №1 от 31 августа 1999 года. (Приложение А)
Meсто нахождения Общества: Россия, Курская область, г. Курск, ул. Черняховского 18-а По данному адресу находится единоличный исполнительный орган Общества -Генеральный директор. Почтовый адрес совпадает с его юридическим адресом.
Предприятие осуществляет в установленном законодательством Российской Федерации порядке следующий вид основной деятельности (ОКВЭД) 17.72-Производство трикотажных джемперов, жакетов, жилетов, кардиганов, и аналогичных изделий (выпускает верхний детский трикотаж) . Ассортимент выпускаемых изделий постоянно изменяется в соответствии с последними тенденциями моды и потребностями рынка. Выпускаемая продукция сертифицирована и хорошего качества, пользуется спросом у покупателей.
Выпуск продукции производится по заказам покупателей на условиях предоплаты за заказ .
Основными потребителями продукции предприятия являются магазины розничной торговли и частные предприниматели.
Проектные мощности предприятия рассчитаны на выпуск порядка 50 тыс. изделий год. До настоящего времени основные фонды ООО ПКФ «Славита и К» обновлялись крайне слабо и их износ на сегодня составляет 80% . Оборудование в основном смонтировано в 1999-2001 году.,оно обеспечивают не достаточно хороший уровень качества производимой продукции. Уровень использования производственных мощностей составил 34,3%.
Для производства трикотажных изделий ООО ПКФ «Славита и К» использует прогрессивные технологии, оснащено отечественным и импортным оборудованием. Специалисты предприятия постоянно совершенствуют технологии производства изделий.
Изделия Общества по своим качествам отвечают высоким требованиям потребителей.
Задачами в области качества:
1) сохранять завоеванные рынки сбыта на основе взаимовыгодного сотрудничества с постоянными потребителями;
2) осваивать новые рынки сбыта продукции; новые виды продукции на основе анализа рынков или по конкретным запросам;
3) осуществлять управление процессами на основе документированных
процедур;
4) совершенствовать технологии с использованием передовых достижений; обеспечивать качество продукции в соответствии с требованиями потребителей на основе применения современных методов управления производством;
5) предотвращать условия, приводящие к возникновению дефектов;
6) развивать и совершенствовать Систему менеджмента качества.
В структуре управления предприятием выделено основное производство. В его состав входят цеха: вязальный, раскройный, швейный. Схема управления представлена на рисунке 7.








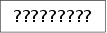
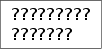
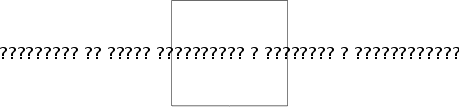
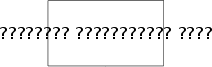



Рисунок 7- Схема управления предприятием
Предприятие подвержено ряду отраслевых рисков, к числу которых относятся: на внутреннем рынке - насыщение спроса внутреннего рынка на детские трикотажные изделия; конкуренция с производителями из Китая и Турции.
Основной целью деятельности Общества является удовлетворение потребностей российских предприятий, организаций и граждан в продукции производимой ООО ПКФ «Славита и К» и получение прибыли.
Отчетность ООО ПКФ «Славита и К» за 2006, 2007гг. представлена в приложении. (Приложение Б, В, Г )
Рассмотрим производственно-экономические показатели ООО ПКФ «Славита и К» таблица 2.
Таблица-2
Производственно-экономические показатели ООО ПКФ «Славита и К»
| N | Наименование показателя | 2005 г. | 2006 г. | 2007 г. |
Темп роста
2006/2005 2007/2006 |
|
| 1 | Выручка от продажи , тыс. руб. | 8894 | 9766 | 12276 | 109,80 | 125,70 |
| 2 | Затраты на производство, тыс. руб. | 8738 | 9534 | 11054 | 109,11 | 115,94 |
| 3 | Внеоборотные активы, тыс.руб | 744 | 642 |
424 |
86,29 | 66,04 |
| 4 | Оборотные активы, тыс. руб | 1722 | 1117 | 1183 | 64,87 | 105,91 |
| 5 | Собственный капитал, тыс. руб. | 1749 | 1471 | 1182 | 84,11 | 80,35 |
| 6 | Заемный капитал, тыс. руб. | 717 | 288 | 424 | 40,17 | 147,22 |
| 7 | Рентабельность продаж, % | 0,37 | 0,94 | 1,21 | 254,05 | 128,72 |
| 8 | Средняя численность работников, чел. |
68 |
67 | 68 | 98,53 | 101,49 |
| 9 | Производительность труда, тыс. руб | 131 | 146 | 181 | 111,45 | 123,97 |


Как видно из таблицы прибыль в течение 3-лет с каждым годом увеличивается. Так в 2007 году рост прибыли от реализации продукции увеличился в 4 раза , т.е в на 87 тыс. руб. по сравнению с 2005 годом. Это обусловлено ростом выручки от реализации продукции на 38% или на 3382 тыс. руб. и снижением затрат на выпуск единицы продукции . Следовательно. дальнейшее сокращение затрат является резервом роста прибыли от реализации продукции.
За анализируемые 2005-2007 годы имущество ОО ПКФ «Славита и К» уменьшилось в 2006 году на 102 тыс руб. в 2007 году на 218 тыс. руб. это было связано с тем, что старое оборудование было продано. А новое оборудование для производства детских трикотажных изделий взято в аренду.
Оборотные средства преобладают в структуре имущества. В 2006 году оборотные активы уменьшились на 605 тыс. руб.или на 36% . Это произошло в связи с тем, что уменьшилась дебиторская задолженность и уменьшились запасы (сырье и материалы) на складах. В 2007 году оборотные средства увеличились незначительно всего на 5.91 % или на 66 тыс. руб.
Заемный капитал в 2006 году уменьшился на 499 тыс. руб. Это связано с уменьшением кредиторской задолженности. В 2007 году увеличивается на 136 тыс. руб. или на 47,22% , это связано с увеличением кредиторской задолженности.
Рентабельность продаж в течение 2005-2007 годов растет, за счет снижения затрат. В 2007 году рентабельность продаж больше 100% в связи с продажей основных средств.
Средне-списочная численность работающих на ООО ПКФ «Славита и К» составляет 68 человек. За последние 3 года численность работников не менялась.
Кадровая политика предприятия направлена на работу с молодежью, обучение новых профессиям, переподготовку кадров, повышение квалификации работающих.
Производительность труда увеличивается .
Чтобы обеспечивать стабильную устойчивость финансового состояния предприятия, при которой запасы и затраты обеспечиваются суммой собственных оборотных средств и заемными источниками, управление экономикой ООО ПКФ «Славиита и К» предполагает осуществление следующего:
Довести уровень средней заработной платы к концу 2008 года по предприятию до 6000 рублей;
Упорядочить структуру предприятия, усовершенствовать горизонтальные
связи между подразделениями;
Рост выпуска продукции должен составить 15000 тыс. руб. без НДС
Для оценки движения денежных средств составим аналитическую таблицу 3
Таблица 3
Движение денежных средств
| Показатели | 2005 г. | 2006 г. | 2007 г. |
| ТЕКУЩАЯ ДЕЯТЕЛЬНЕОСТЬ | |||
| Приток денежных средств: | 9632 | 10977 | 12939 |
|
- выручка от реализации товаров, продукции, работ и услуг |
9576 | 10931 | 12864 |
| - целевое финансирование | |||
| - прочие поступления | |||
| Отток денежных средств: | 10046 | 10480 | 13217 |
| - оплата приобретенных товаров Работ, услуг | 7124 | 6941 | 9079 |
| - оплата труда | 1110 | 1749 | 2687 |
| - отчисления на социальные нужды | 298 | 509 | 537 |
| - выплата дивидендов | 20 | ||
| - выдача подотчетных сумм | 872 | 757 | 499 |
| - выдача авансов | |||
| - расчеты с бюджетом | 532 | 444 | 415 |
|
- оплата процентов по полученным кредитам и займам |
90 | 80 | |
| Итого: приток(+) отток (-) денежных средств (стр. 1.1- стр. 1.2) | -414 |
+497 |
-278 |
| ИНВЕСТИЦИОННАЯ ДЕЯТЕЛЬНОСТЬ | |||
| 2.1. Приток денежных средств: | |||
|
- выручка от реализации основных средств и иного имущества |
190 | ||
| 2.2. Отток денежных средств: | |||
| - оплата долевого участия в строительстве | |||
| - оплата машин. оборудования | |||
| 2.3. Итого: приток(+) отток (-) (стр. 2.1- стр.2.2) | -190 | ||
| ФИНАНСОВАЯ ДЕЯТЕЛЬНОСТЬ | |||
| 3.1. Приток денежных средств | 830 | 483 | 256 |
| 3.2. Отток денежных средсв: | |||
| - погашение займов и кредитов | 483 | 256 | |
| - погашение долгосрочного кредитва | 450 | 400 | |
| 3.3. Итого приток (+). отток (-) (стр.3.1-стр.3.2) | +400 | -400 | |
| ВСЕГО ИЗМЕНЕНИЕ ДЕНЕЖНЫХ СРЕДСТВ | |||
| (стр. 1.3+стр. 2.3+стр. 3.3) | -14 | +97 | -88 |
При анализе денежных средств за 2005-2007 годы можно сказать , что приток денежных средств с каждым годом увеличивается за счет увеличения выручки от реализации продукции. Общее изменение денежных средств свидетельствует о недостаточном поступлении денежных средств в 2005 и 2007 году. Так в 2005 году наблюдается отток в сумме 14 тыс. руб. , в 2007 г. отток 88 тыс. руб. отток денежных средств в 2005 г. и 2007 г. связан с увеличением производственных запасов. т.е. на складах имеется избыток приобретенных материалов.
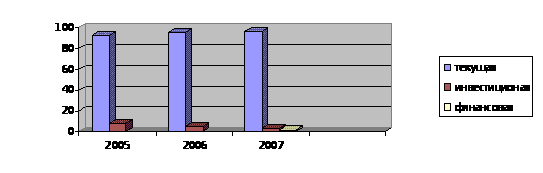
Рассмотрим структуру поступления денежных средств в 2005-2007 годах рисунок 4 .
 Рисунок
4- Структура
поступления
денежных средств
в 2005-2007 годах
На рисунке видно, что основное поступление денежных средств происходит за счет текущей деятельности. ООО ПКФ «Славита и К» необходимо развивать инвестиционную и финансовую деятельность.
Далее рассмотрим показатели финансово-экономической деятельности ООО ПКФ «Славита и К»
Таблица 4
Показатели ликвидности и платежеспособности
| Показатели | Рекомендуемые значения | 2005 г. | 2006 г. | 2007 г. |
|
Коэффициент абсолютной ликвидности |
0.2-0.3 |
0,09 |
0,47 |
0,79 |
| Показатели |
Рекомендуемые значения |
2005 г. | 2006 г. | 2007 г. |
|
Коэффициент критической (промежуточной) ликвидности |
0.8-1.0 |
0,41 |
0,57 |
0,86 |
|
Коэффициент текущей ликвидности |
2 - 3 |
5,41 |
4,52 |
2,79 |
Из анализа таблицы можно сказать следующее, что коэффициент абсолютной ликвидности за последние 3 года увеличивается и к концы 2007 года он равен 0,79. Это значит, что предприятие может погасить 79 % текущих обязательств, т.е у предприятия достаточно средств, чтобы погасить текущие обязательства.
Коэффициент критической (промежуточной ликвидности) к концу 2007 г. соответствует рекомендуемому значению. Это значит, что к концу 2007 г. предприятие при полном погашении дебиторской задолженности сможет расплатиться по всем своим текущим обязательствам. В 2005г. и 2006 г. предприятие существенно зависело от надежности дебиторов.
Коэффициент текущей ликвидности показывает, что в 2005 г. , 2006 г. 2007 г. на 1 рубль обязательств приходится соответственно более 5.41 руб., 4,52 руб. и 2.79 руб. оборотных активов. В целом по итогам з-х лет можно сказать, что предприятие платежеспособно на среднюю и долгосрочную перспективу.
Таблица 5
Показатели финансовой устойчивости
| Показатели | Рекомендуемые значения | 2005 г. | 2006 г. | 2007 г. |
1. Показатели финансовой независимости
| Коэффициент автономии | 0,5 | 0,71 | 0,86 | 0,74 |
| Показатели |
Рекомендуемые значения |
2005 г. | 2006 г. | 2007 г. |
| Коэффициент финансовой независимости | 0,5-0,8 | 0,87 | 0,86 | 0,74 |
| Коэффициент соотношения заемных и собственных средств | 1 | 0,41 | 0,17 | 0,35 |
2. Показатели обеспеченности собственными оборотными средствами
| Коэффициент обеспеченности собственными оборотными средствами | 0,4-0,6 | 0,82 | 0,78 | 0,64 |
| Коэффициент обеспеченности запасов собственными оборотными средствами | 0,6-0,8 | 1,17 | 1,05 | 1,15 |
| Коэффициент маневренности | 0,3-0,5 | 0,8 | 0,59 | 0,64 |
Коэффициент автономии за последние 3 года меняется но незначительно. К концу 2007 года 74% источников финансирования представлены собственными средствами.
Коэффициент финансовой независимости в 2005 г. и в 2006 г. практически не изменился и он больше чем в 2007 г. Это значит, что у предприятия были были долгосрочные пассивы и они были погашены.
Коэффициент соотношения собственных и заемных средств находится в рамках нормы и показывает, что на 1 рубль собственных средств приходится в 2005 г. - 41 копейка, в 2006 г.- 17 копеек, в 2007 г.- 35 копеек.
В целом по данной группе коэффициентов можно сказать, что предприятие не зависит от заемного капитала.
Коэффициент обеспеченности собственными оборотными средствами в течении 3-х лет уменьшается с 0.82 до 0.64 и соответствует рекомендуемым значениям. Т.е. к концу 2007 года 64 % оборотных активов сформированы за счет собственных источников.
Коэффициент обеспеченности запасами показывает, что за счет собственных источников на притяжении 3-х лет были сформированы все запасы.
Доля мобильной части собственного капитала уменьшилась к концу 2007 г. до 64%.
По данной группе коэффициентов предприятие является финансово устойчивым.
Таблица 6
Определение типа финансовой устойчивости
| Показатели | Условные обозначения | 2005 г. | 2006 г. | 2007 г. |
| 1. Собствен. капитал | СК | 1748 | 1575 | 1182 |
| 2. Вне оборотные активы | ВнА | 744 | 642 | 424 |
|
3. Наличие собственных оборотных средств |
СОС |
1004 |
933 |
758 |
|
4. Долгосрочные обязательства (кредиты и займы) |
ДО |
400 |
- |
- |
| 5. Наличие собственных и долгосрочных заемных источников формирования оборотных средств | СОС+ДО |
1404 |
933 |
758 |
| 6. Краткосрочные кредиты и займы, кредиторская задолженность по товарн. операц. | ККЗ |
158 |
40 |
33 |
| 7. Общая величина основных источников средств |
ОН |
1562 | 973 | 791 |
| 8. Общая сумма запасов | 3 | 1199 | 692 | 657 |
| 9. излишек(+), недостаток(-) собственных оборотных средств | СОС |
-195 |
+45 |
+71 |
| 10. Излишек (+), недостаток (-) собственных и долгосрочных заемных источников покрытия запасов | СОС +ДО | + 205 |
+45 |
+71 |
| 11. Излишек (+). недостаток (-) общей величины основных источников финансирования запасов | ОЧ |
+363 |
+85 |
+134 |
| 12. Трехфазная модель типа финансовой устойчивости | {0; 1; 1} | {1; 1; 1} | {1; 1; 1} |
Таким образом у ООО ПКФ «Славита и К» в 2005 году наблюдается нормальная финансовая устойчивость. Запасы сформированы с учетом привлечения долгосрочных кредитов. В 2006 и в 2007 г. абсолютная финансовая устойчивость. Все запасы сформированы за счет собственных оборотных средств.
Таблица 7
Анализ оборачиваемости активов
| Показатели | 2006 г. | 2007 г. | Темп роста % |
| 1) Выручка | 9766 | 12276 | 125,70 |
| 2) Средние активы | 1758 | 1607 | 91,41 |
| 3) Средние оборотные активы | 1117 | 1183 | 105,90 |
|
4) Коэффициент оборачиваемости активов |
5,56 | 7,64 | |
|
5) Длительность одного оборота активов |
64,75 | 47,12 | |
|
6) Коэффициент оборачиваемости активов |
8,74 | 10,38 | |
| 7) Длительность оборотных активов | 41,19 | 34,68 |
Выручка ООО ПКФ «Славита и К» в 2007 году выросла на 2510 тыс руб.. Темп роста выручки больше темпа роста стоимости активов и оборотных активов оборачиваемость имущества в 2007 году ускорилась. Все активы ускорили свою оборачиваемость более чем в 7 раз. Время оборота сократилось примерно на 32 дня. Оборачиваемость оборотных средств ускорилась с 8.74 до 10,38 оборота в год, что привело к условному высвобождению средств из оборота в размере
( 34,68-69,63)*12276/360=222 тыс. руб.
Все эти показатели характеризуют предприятие как с высокой деловой активностью.
Анализируя итоги производственно-хозяйственной деятельности ООО ПКФ «Славита и К» за 2005-2007 год, необходимо отметить, что наблюдается значительный рост практически всех технико-экономических показателей.
Анализ данных бухгалтерского баланса показал, что в анализируемом периоде появилась тенденция к увеличению текущей ликвидности при увеличении перспективной и общей ликвидности. Предприятие способно погасить большую часть текущих обязательств, собственный капитал обладает достаточной долей маневренности. Условия платежеспособности соблюдаются и можно утверждать . ООО ПКФ «Славита и К» на притяжении 3-х лет является финансово независимой организацией.
Источником формирования запасов и затрат являются собственные оборотные средства. Проведенный анализ показал, что собственных оборотных средств достаточно для формирования запасов и затрат. Скорость оборота всего капитала в 2005-2007 году увеличилась, что говорит о повышении эффективности использования всех ресурсов независимо от их источников. Рост коэффициента оборачиваемости в динамике положительный фактор, свидетельствующий о повышении деловой активности предприятия.
В целом, финансово-хозяйственную деятельность ООО ПКФ «Славита и К» за 2005 - 2007 годы можно считать успешной. На данном этапе времени предприятие продолжает оставаться платежеспособным, финансово независимым, с высоки уровнем рентабельности, как производства, так и продаж с наличием собственных источников финансирования запасов и затрат.
2.2 Организация бухгалтерского учета и налогового учета на ООО ПКФ «Славита и К»
ООО ПКФ «Славита и К» для осуществления постановки бухгалтерского учета, руководствуется законодательством Российской Федерации о бухгалтерском учете, нормативными актами Министерства финансов Российской Федерации и органов, которым федеральными законами предоставлено право регулирования бухгалтерского учета. Самостоятельно формирует свою учетную политику. Исходя их своей структуры. отраслевой принадлежности.
Ответственность за организацию бухгалтерского учета в ООО ПКФ «Славита и К» , соблюдение законодательства при выполнении хозяйственных операций несет руководитель организации.
В соответствии с п.2 статьи 6 закона «О бухгалтерском учете» от 21 ноября 1996г.№129-ФЗ руководители организации могут в зависимости от объема учетной работы:
учредить бухгалтерскую службу как структурное подразделение,
возглавляемое главным бухгалтером;
ввести в штат должность бухгалтера;
передать на договорных началах ведение бухгалтерского учета
централизованной бухгалтерии, специализированной организации или бухгалтеру-специалисту;
вести бухгалтерский учет лично.
Принятая организацией учетная политика утверждается приказом или иным письменным распоряжением руководителя организации. При этом утверждаются следующие объекты бухгалтерского учета таблица 8
Таблиц-8
Объекты бухгалтерского учета
| N | Объекты бухгалтерского учета |
| 1 | Рабочий план счетов бухгалтерского учета, содержащий применяемые в организации счета. Необходимые для ведения синтетического и аналитического учета |
| 2 | Формы первичных учетных документов, применяемых для оформления хозяйственных операций, по которым не предусмотрены типовые формы первичных учетных документов, а также формы документов для внутренней бухгалтерской отчетности |
| 3 | Методы оценки отдельных видов имущества и обязательств |
| 4 | Порядок проведения инвентаризации имущества и обязательств |
| 5 | Правила документооборота и технология обработки учетной информации |
| 6 | Порядок контроля за хозяйственными операциями. а также другие решения. Необходимые для организации бухгалтерского учета |
Бухгалтерия предприятия является самостоятельным структурным подразделением с централизованной формой учета и подразделением по предметному признаку на сектора; подчиняется непосредственно генеральному директору. Бухгалтерию возглавляет главный бухгалтер (Носов Вячеслав Васильевич), назначаемый на должность приказом генерального директора. Структуру и штатную численность бухгалтерии утверждает также генеральный директор. Бухгалтерия имеет в своем составе 3 участка рисунок 8.