Учет основных средств и анализ эффективности их использования
Инвентарный номер, присвоенный объекту основных средств, закрепляется за ним на весь период его нахождения на предприятии. Инвентарные номера выбывших основных средств другим объектам основных средств, вновь поступающим, не присваиваются.
На предприятии Белорусская гидрологическая экспедиция РУП «Белгеология» учет основных средств и нематериальных активов механизирован по системе «Галактика». На каждый объект заведены инвентарные карточки типовой формы ОС-6 «Инвентарная карточка учета объекта основных средств». Ведется инвентарная книга учета основных средств (форма ОС-6б). Движение основных средств в течение отчетного года осуществляется по соответствующим группам основных средств. Ежегодно проводится инвентаризация основных средств на основании приказа по экспедиции. Сводная ведомость наличия и движения основных средств на предприятии приведена в приложении 3.
Основные средства поступают на предприятие в эксплуатацию в результате: капитальных вложений; приобретения за плату у других предприятий и лиц; получения от других предприятий и лиц безвозмездно; внесения учредителями в счет их взноса в уставный фонд предприятия; оприходование излишков, выявленных при инвентаризации.
Приемка в эксплуатацию основных средств осуществляется комиссией, назначенной для этих целей приказом или распоряжением руководителя предприятия. В эту комиссию, как правило, включают: главного механика, специалиста по строительству, инженера по технике безопасности, бухгалтера, начальника цеха или отдела, которому сдается в эксплуатацию объект основных средств. На принятый в эксплуатацию объект комиссия оформляет "Акт приемки-передачи основных средств" формы № ОС-1 (приложение Г).
В этом документе записывается подробная характеристика объекта, источник приобретения, год выпуска, дата ввода в эксплуатацию, результаты испытания, его соответствие техническим условиям, заключение комиссии.
Для синтетического учета основных средств в Типовом плане счетов предусмотрен активный счет 01 "Основные средства". На этом счете отражается движение основных средств предприятия.
Большинство основных средств поступает на предприятие в результате капитальных вложений. Капитальные вложения - это совокупность затрат на воспроизводство и улучшение качественного состояния основных средств.
Приобретенные основные средства за плату у других предприятий и лиц в учете отражаются следующим образом:
Если приобретены основные средства, не требующие монтажа, то на их стоимость составляются бухгалтерские записи:
Д-т сч. 08 "Вложения во внеоборотные активы"
К-т сч. 60 "Расчеты с поставщиками и подрядчиками" – на сумму по счету без налога на добавленную стоимость 2 500 000 рублей.
Д-т сч. 18 «Налог на добавленную стоимость по приобретенным ценностям» (субсчет 11 «Налог на добавленную стоимость по приобретенным основным средствам причитающийся к уплате»).
К-т сч. 60 "Расчеты с поставщиками и подрядчиками"- на сумму налога на добавленную стоимость - 450 000 рублей.
Д-т сч. 60 "Расчеты с поставщиками и подрядчиками"
К-т сч. 51 "Расчетный счет" - на перечисленную сумму в оплату задолженности - 2 950 000 рублей
Д-т сч. 18 «Налог на добавленную стоимость» (субсчет 11 «Налог на добавленную стоимость по приобретенным основным средствам причитающийся к уплате»).
К-т сч. 18 «Налог на добавленную стоимость» (субсчет 32 «Налог на добавленную стоимость по приобретенным основным средствам уплаченный» – на сумму уплаченного налога на добавленную стоимость - 450 000 рублей.
. Д-т сч. 01 "Основные средства"
К-т сч. 08 "Вложения во внеоборотные активы" - после приемки основных средств в эксплуатацию
При приобретении оборудования, требующего монтажа, на его стоимость составляются следующие бухгалтерские записи:
Д-т сч. 07 "Оборудование к установке"
К-т сч. 60 "Расчеты с поставщиками и подрядчиками" - при акцепте счетов поставщиков и подрядчиков без налога на добавленную стоимость.
Д-т сч. 18 «Налог на добавленную стоимость по приобретенным ценностям» (субсчет 11 «Налог на добавленную стоимость по приобретенным основным средствам причитающийся к уплате»).
К-т сч. 60 "Расчеты с поставщиками и подрядчиками"- на сумму налога на добавленную стоимость.
Д-т сч. 60 "Расчеты с поставщиками и подрядчиками".
К-т сч. 51 "Расчетный счет" - на сумму уплаченной задолженности.
Д-т сч. 18 «Налог на добавленную стоимость» (субсчет 32 «Налог на добавленную стоимость по основным средствам уплаченный»).
К-т сч. 18 «Налог на добавленную стоимость» (субсчет 11 «Налог на добавленную стоимость по приобретенным основным средствам причитающийся к уплате») – на сумму уплаченного поставщику НДС.
Д-т сч. 08 "Вложения во внеоборотные активы".
К-т сч. 07 "Оборудование к установке" – на стоимость переданного оборудования в монтаж.
Д-т сч. 08 "Вложения во внеоборотные активы".
К-т сч. 10 "Материалы", 70 "Расчеты с персоналом по оплате труда", 69 "Расчеты по социальному страхованию и обеспечению", 60 "Расчеты с поставщиками и подрядчиками" и других счетов в зависимости от произведенных расходов на затраты по монтажу оборудования.
Д-т сч. 01 "Основные средства".
К-т сч. 08 "Вложения во внеоборотные активы" – при вводе основных средств в эксплуатацию.
На стоимость предоставленных учредителями основных средств в собственность предприятия составляется следующая бухгалтерская запись:
Д-т сч. 01 "Основные средства"
К-т сч. 75 "Расчеты с учредителями".
Оборотная ведомость в разрезе субсчетов по счету приведена в приложении Д.
Основные средства в случае необходимости перемещаются из одного подразделения данного предприятия в другое. При этом бухгалтерские записи не производятся, а в машинограмме аналитического учета инвентарный номер переносится из подразделения, где находился объект, в подразделение, куда он передан.
Порядок отражения выбытия основных средств зависит от того, по какой причине основные средства выбыли. Чаще всего эти причины следующие: при реализации, безвозмездной передаче другим предприятиям или лицам, частичной или полной ликвидации, недостачах, выявленных при инвентаризации.
Отпуск объекта основных средств в порядке реализации производится в порядке установленном на предприятии. Отделом главного технолога выписывается товарно-транспортная накладная. В бухгалтерии предварительно оформляется акт оценки объекта. При оценке учитывается остаточная стоимость объекта, коэффициенты пересчета стоимости на момент продажи. Согласно указаниям Министерства промышленности продажная цена не должна быть ниже стоимости драгоценных металлов, находящихся в данном объекте. В товарно-транспортной накладной указываются данные по объекту (первоначальная или восстановительная стоимость, начисленные за время эксплуатации суммы амортизации, отпускная цена и другие). С объектом основных средств передается и вся техническая документация, имеющаяся к нему.
При невозможности найти покупателя предприятие может передать свои основные средства безвозмездно другому предприятию или лицу. При этом, как и в предыдущем случае с получателем оговариваются условия передачи, после чего она совершается и оформляется документально. При безвозмездной передаче на передаваемый объект составляется "Акт о приеме-передаче объекта основных средств" (форма ОС-1), к которому прилагаются паспорт и другие сопроводительные документы на него.
При списании основных средств, аналогично, как и для приемки, создается специальная комиссия. На предъявленный к списанию объект комиссия составляет «Акт о списании объекта основных средств (кроме автотранспортных средств)» по форме ОС-4. В акте указывается наименование объекта, год изготовления либо постройки, даты поступления на предприятие и ввода в эксплуатацию, инвентарный номер, место эксплуатации, первоначальная стоимость, износ, обоснование необходимости списания с баланса.
Если списывается объект основных средств без остаточной стоимости, то достаточно заключения комиссии на списание основных средств. После утверждения акты передаются в бухгалтерию для отражения в учете.
Выбывшие основные средства должны быть сняты с учета предприятия.
На счетах бухгалтерского учета выбытие основных средств независимо от причины отражается следующими бухгалтерскими записями:
Д-т сч. 02 «Амортизация основных средств»;
К-т сч. 01 «Основные средства» - на сумму начисленной амортизации;
Д-т сч. 91 "Операционные доходы и расходы" субсчет 2 "Операционные расходы".
К-т сч. 01 «Основные средства» – на сумму остаточной стоимости основных средств;
Д-т сч. 62 «Расчеты с покупателями и заказчиками».
К-т сч. 91 «Операционные доходы и расходы», субсчет «Операционные доходы» - на сумму предъявленного покупателю платежного требования за отгруженный объект основных средств;
Д-т сч. 51 «Расчетный счет».
К-т сч. 91 "Операционные доходы и расходы" субсчет 1 "Операционные доходы" - выручка от продажи основных средств;
Д-т сч. 91 "Операционные доходы и расходы" субсчет 3 "Налог на добавленную стоимость".
К-т сч. 68 «Расчеты по налогам и сборам» - начислен налог на добавленную стоимость при продаже основных средств;
Д-т сч. 91/9 «Сальдо операционных доходов и расходов».
К-т сч. 99 «Прибыли и убытки».
Доход или убыток относятся на результаты хозяйственной деятельности.
Убытки от безвозмездной передачи основных средств относятся на счет 99 «Прибыли и убытки».
Для уточнения данных о наличии основных средств в сроки, установленные руководством предприятия, проводится их инвентаризация. Проведение инвентаризации обязательно в следующих случаях:
- при передаче имущества предприятия, учреждения в аренду, продаже, а также преобразовании государственного предприятия в акционерное общество или иное хозяйственное общество либо товарищество;
- перед составлением годового бухгалтерского отчета, но не ранее 1 октября отчетного года;
- при смене материально ответственных лиц;
- при установлении факторов хищений или злоупотреблений, а также прочих ценностей;
- в случае пожара или стихийного бедствия.
Для проведения инвентаризации основных средств издается приказ по предприятию, на основании которого по каждому структурному подразделению создается комиссия, которая проверяет фактическое наличие в местах эксплуатации и хранения основных средств. Результаты проверки записываются в "Инвентаризационную ведомость основных средств" (форма № инв.-1). В бухгалтерии фактическое наличие основных средств сверяется с данными бухгалтерского учета и при их расхождении выводятся отклонения. Инвентаризационная комиссия изучает причины отклонений и выносит решение о принятии мер. Это оформляется протоколом, который представляется на утверждение генеральному директору либо главному инженеру предприятия. На основании этого производится отражение выявленных отклонений в бухгалтерском учете, т.е. приведение данных бухгалтерского учета в соответствие с фактическими.
Излишки основных средств выявленных при инвентаризации подлежат оприходованию и зачислению на финансовые результаты, а в учреждениях на бюджете или финансируемых собственником - на увеличение финансирования.
Недостачи или порча объектов основных средств возмещаются за счет виновных лиц. В случаях, когда виновные не установлены или суд отказал во взыскании с них стоимости недостающих объектов; убытки относятся на финансовые результаты, а в учреждениях, состоящих на бюджете или финансированные собственником - на уменьшение финансирования. В бухгалтерском учете операции по недостаче объектов основных средств отражаются следующим образом:
Д-т сч. 02 «Амортизация основных средств»
К-т сч. 01 «Основные средства» - на сумму начисленной амортизации;
Д-т сч. 94 «Недостачи и потери от порчи ценностей»
К-т сч. 01 «Основные средства» - на сумму остаточной стоимости;
Д-т сч. 94 «Недостачи и потери от порчи ценностей»
К-т сч. 68 «Расчеты по налогам и сборам»
Д-т сч. 73 "Расчеты с персоналом по прочим операциям" (субсчет 2 "Расчеты по возмещению материального ущерба"
К-т сч. 94 "Недостачи и потери от порчи ценностей"
в том случае, если во взыскании отказано судом или за счет собственных средств:
Д-т сч. 92 «Внереализационные доходы и расходы»
К-т сч. 94 "Недостачи и потери от порчи ценностей"
На изучаемом предприятии оценка основных средств производится в соответствии с установленными правилами и на сумму произведенной переоценки основных средств делаются следующие бухгалтерские записи:
Д-т сч. 01 «Основные средства»
К-т сч. 83 «Добавочный фонд» субсчет 1 «Переоценка основных средств» - на сумму произведенной переоценки основных средств 9994710 руб.
Д-т сч. 83 «Добавочный фонд»
К-т сч. 02 «Амортизация основных средств» - на сумму износа 10577 руб.
Доходы и расходы учитываются на отдельных субсчетах счета 91 «Операционные доходы и расходы», т.е. не сворачиваются до конца года, когда на том же счете 91 «Операционные доходы и расходы» выявляется разница между доходами и расходами (подробнее об этом ниже). Текущий результат по каждому выбытию активов нужно определять "расчетным" путем как разницу между двумя субсчетами счета 91 «Операционные доходы и расходы».
Как уже было сказано ранее, все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами, эти документы являются первичными учетными документами, на основании которых ведется бухгалтерский учет. Первичные документы принимаются к учету, если они составлены по форме, содержащейся в альбоме унифицированных форм первичной учетной документации.
2.2. Учет амортизации основных средств
Амортизация представляет собой процесс систематического ежемесячного перенесения стоимости основных средств на издержки производства или обращения либо отнесения ее за счет собственных источников организации.
При определении срока полезного использования объекта основных средств, следует учитывать такие факторы, как:
- ожидаемое полезное использование объекта предприятием с учетом его мощности или продуктивности;
- предполагаемый физический и моральный износ;
- правовые или подобные ограничения использования основных средств.
Срок полезного использования объекта основных средств пересматривается в случае изменения ожидаемых экономических выгод от этого объекта. Амортизация объекта основных средств начисляется исходя из нового срока полезного использования, начиная с месяца, наступающего за месяцем изменения срока полезного использования.
Начисление амортизации основных средств осуществляется на основании следующих методов:
линейный;
метод суммы чисел лет;
метод уменьшаемого остатка;
производительный [29, с. 8].
Предприятия могут применять нормы и методы начисления амортизации основных средств, предусмотренных налоговым законодательством.
Амортизация основных средств начисляется в соответствии с Положением о порядке начисления амортизации основных средств и нематериальных активов, утвержденным постановлением Министерства экономики Республики Беларусь, Министерства финансов Республики Беларусь, Министерства статистики и анализа Республики Беларусь, Министерства архитектуры и строительства Республики Беларусь от 23 ноября 2001 г. № 187/110/96/18.
Начисление амортизации основных средств начинается с первого числа месяца, следующего за месяцем принятия объекта к бухгалтерскому учету, и прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
Начисление амортизации основных средств производится независимо от результатов деятельности организации и отражается в бухгалтерском учете того отчетного периода, к которому она относится.
Амортизационные отчисления по объектам основных средств отражаются в бухгалтерском учете путем накопления соответствующих сумм на счете 02 «Амортизация основных средств». Для учета амортизации на предприятии используется ведомость начисления износа (амортизации) основных средств (приложения Ж и И). Возможные способы начисления амортизации представлены на рисунке 1.





Рисунок 1. Способы начисления амортизации.
Примечание. Литературный источник: собственная разработка.
Линейный способ заключается в равномерном (по годам) начислении организацией амортизации по объектам основных средств.
Норма амортизационных отчислений, определяемая в зависимости от срока действия (полезного использования) объекта, рассчитывается по формуле:
 ,
(1)
где Nг - годовая норма амортизационных отчислений,
Т – срок полезного использования.
Сумма амортизационных отчислений при определении пропорционально объему продукции (работ, услуг) рассчитывается по формуле:
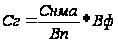 ,
(2)
где Сг – годовая сумма амортизации,
Са – стоимость активов,
Вп - выпуск продукции плановый,
Вф – выпуск продукции фактический.
При нелинейном способе годовая сумма амортизационных отчислений рассчитывается от амортизируемой стоимости методом суммы лет или методом уменьшающегося остатка с коэффициентом ускорения до 2,5 раз. Нормы начисления амортизации в первом и в каждом из последующих лет срока полезного использования объекта могут быть различными.
При применении метода суммы лет определение годовой суммы амортизационных отчислений производится следующим образом:
 ,
(3)
где ЧЛ – число лет, остающихся до конца срока полезного использования,
СЧЛ – сумма чисел лет.
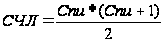 ,
(4)
где Спи – выбранный организацией самостоятельно срок полезного использования.
По самортизированным объектам основных средств, участвующим в предпринимательской деятельности, начисление амортизации прекращается с первого числа месяца, следующего за месяцем полного включения стоимости данных объектов в издержки производства или обращения, а по объектам, не участвующим в предпринимательской деятельности, - с первого числа месяца, следующего за месяцем полного списания потери его стоимости за счет собственных источников. Полностью самортизированные основные средства продолжают числиться в бухгалтерском учете по первоначальной (восстановительной) стоимости.
Сумма начисленной амортизации по объектам основных средств, используемым в предпринимательской деятельности, отражается в бухгалтерском учете по дебету счетов 20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», и другие в корреспонденции с кредитом счета 02 «Амортизация основных средств».
Сумма начисленной амортизации по объектам основных средств, не используемым в предпринимательской деятельности отражается по дебету счета 29 «Обслуживающие производства и хозяйства», 83 «Добавочный фонд» в корреспонденции со счетом 02 «Амортизация основных средств».
На исследуемом предприятии применяется линейный метод начисления амортизации. Амортизация основных средств и нематериальных активов начисляется ежемесячно, в соответствии с Положением о порядке начисления амортизации основных средств и нематериальных активов, утвержденным постановлением Министерства экономики, Министерства финансов, Министерства статистики и анализа и Министерства архитектуры и строительства от 23.11.2001г. №187/110/96/18. Установление сроков полезного использования основных средств определяется комиссией и оформляется в виде приложения к настоящему приказу. Предприятие предусматривает возможность пересмотра нормативных сроков службы основных средств и единовременного перехода в течении отчетного года к изменению линейных норм начисления амортизации в случае непредвиденного изменения условий реализации продукции, приводящих к появлению убытков. Допускается текущая индексация амортизационных отчислений.
Журнал-ордер по кредиту счета 02 «Амортизация основных средств» в дебет счетов 20, 23, 90, 91/1приведен в приложении К, оборотная ведомость в разрезе субсчетов по счету 02 приведена в приложении Л.
2.3. Зарубежный опыт учета основных средств
В конце 2002 года в Республике Беларусь была принята правительственная программа по адаптации бухгалтерского учета к системе международных стандартов. За последние годы в бухгалтерском учете и отчетности произошли определенные изменения, связанные с переходом экономики страны на рыночные отношения. Прежде всего, это создание документов (правовые вопросы, методологическая база бухгалтерского учета и т.д.). Среди основных нормативных актов по методологии: Типовой план счетов-2004. Все эти документы заложили основу нормативного регулирования бухгалтерского учета. Были введены новые объекты бухгалтерского учета (лизинг, аренда, нематериальные активы и т.д.). Изменена методология учета многих объектов. Ответственность за организацию бухгалтерского учета на предприятиях возложена на руководителя, который получил право привлекать сторонние организации на контрактной основе. Изменения в бухгалтерской отчетности (состав, содержание, адреса) в значительной мере соответствуют международным стандартам. Эти и другие изменения дают основание считать их первым этапом перехода национальной системы бухгалтерского учета к системе, отвечающей требованиям рыночной экономики.
К последующим этапам развития бухгалтерского учета относятся:
совершенствование правового регулирования бухгалтерского учета;
разработка отечественных стандартов (положений) по бухгалтерскому учету и отчетности, ориентированные на международные стандарты и в полной мере отвечающие специфике национального учета;
разработка организационной системы бухгалтерского учета, связанной с выделением финансового и управленческого учета;
разработка стратегической системы учета, основанной на гармонизации учета и маркетинга, подготовка и переподготовка бухгалтерских кадров и международное сотрудничество.
Все большее влияние на развитие отечественного бухгалтерского учета оказывает международная практика. Определение основных тенденций регулирования бухгалтерского учета позволяет прогнозировать направление развития национальной системы нормативного регулирования бухгалтерского учета и соответствующих требований к ней.
Рассмотрим особенности учета основных средств в США.
К основным средствам согласно применяемой в США практике относятся: земля; гудвил; здания и сооружения; инвестиции в другие предприятия.
В балансе осязаемые основные средства часто показывают как «Основные средства» или «Имущество, средства производства и оборудования». Оборудование относится к основным, осязаемым средствам.
Для краткости в дальнейшем будет использоваться термин «Средства производства» для характеристики всех категорий основных осязаемых средств, исключая землю. Таким образом, здания, сооружения и оборудование, принадлежащие предприятию, относятся к категории средств производства. Все эти средства будут использоваться на предприятии более одного года.
Предприятие, приобретая средства производства, учитывает их по себестоимости. Данный принцип бухгалтерского учета называется принципом себестоимости. Себестоимость средств включает в себя все затраты, понесенные предприятием для того, чтобы средства были готовы к их использованию по назначению.
В момент приобретения средств производства предприятию неизвестно, каким будет их действительный срок службы. Поэтому в реальной практике приходится планировать срок службы средств. Поскольку ежегодно на протяжении срока службы средств производства употребляется определенная доля их первоначальной стоимости, то эта доля относится к расходам соответствующего года.
При прогнозировании срока службы средств принимают во внимание как возможный физический, так и моральный износ. При этом в качестве срока службы принимают меньшую из двух величин. Предположим, что ожидаемый срок физического износа средств составляет 10 лет, а ожидаемый срок морального износа — 5 лет. При этом ожидаемый срок службы этих средств составит 5 лет.
Поскольку амортизация принимает во внимание фактор морального износа, то неправильно рассматривать амортизацию и моральный износ независимо друг от друга.
При начислении амортизации кредитуют бухгалтерский счет «Средства», что соответствует уменьшению суммы средств. Одновременно с этим дебетуют на соответствующую величину бухгалтерский счет «Расходы».
На первом этапе необходимо определить соответствующую величину расходов данного периода. При этом бухгалтерский счет раздела «Расходы» имеет название «Амортизационные расходы».
На втором этапе необходимо учесть соответствующее уменьшение суммы средств.
В практике бухгалтерского учета принято показывать в балансе первоначальную стоимость средств производства. Из-за этого уменьшение величины средств не показывается путем прямого уменьшения суммы по разделу «Средства».
Вместо этого уменьшение величины средств производства в результате амортизационных расходов накапливается на специальном бухгалтерском счете, называющемся «Аккумулированная амортизация» [c. 20-25].
Инструкции Федеральной Налоговой Службы (ФНС) для расчета налогооблагаемой прибыли позволяют использовать метод ускоренной амортизации, благодаря которому списание стоимости средств происходит быстрее, чем по методу прямолинейной амортизации.
Практика учета основных средств в Великобритании имеет следующие особенности.
К основным активам относятся активы, которые постоянно используются предприятием в течение продолжительного периода времени. Как следует из самого названия, к материальным («осязаемым») основным активам (tangible fixed assets) относятся основные активы, которые имеют физическое воплощение, например земля, здания и сооружения, машины и оборудование, арматура и приспособления, монтажно-сборочное оборудование, автомобили и так далее [28, c. 58].
Основным стандартом учета основных средств в Великобритании является стандарт № IAS 4 «Учет амортизации».
Пояснительная записка к стандарту гласит, что оценка амортизации и ее распределение по отчетным периодам должны учитывать три фактора:
а) стоимостную оценку основного средства (цену приобретения либо оценку);
б) продолжительность срока службы данного основного средства по оценке владельцев предприятия с надлежащим учетом устаревания;
в) расчетную остаточную стоимость основного средства на конец срока его полезной службы на предприятии» [28, c.64].
Распределение амортизации по отчетным периодам осуществляется на основании решения, принимаемого менеджерами компании, и подлежит ежегодному пересмотру. Если принимается решение о том, что исходная оценка срока службы основного средства была неверной, то недоамортизированная часть стоимости данного основного средства должна быть списана за пересмотренный остаток срока службы. Если происходит устаревание и видно, что амортизированных средств не будет доставать на полное восстановление, стоимость данного основного средства должна быть немедленно снижена до его расчетной восстановительной стоимости, которая затем подлежит списанию за оставшуюся часть срока службы данного основного средства.
При выбытии основного средства прибыль или убыток от его реализации представляет собой разницу между его чистой реализационной стоимостью и остаточной стоимостью. Эта разница должна отражаться в годовой прибыли и показываться отдельно, если ее величина существенна (т.е. если она представляет собой внеплановую статью).
При переоценке активов в основу положения по начислению амортизации должны быть положены восстановительная стоимость и оставшийся срок службы. Результат переоценки (если его величина существенна) следует показывать в отчетах за тот год, в котором произведено изменение.
Большинство основных средств амортизируются. Однако имеется два существенных исключения.
Здания амортизируются, поскольку имеют длительный, но определенный срок службы; земля определенного срока службы не имеет и амортизации не подлежит [28, c.120].
Вложения в ценные бумаги и акции других компаний обычно повышаются в цене. Однако если их рыночная стоимость падает ниже номинальной, они должны быть переоценены в сторону уменьшения стоимости, если предполагается, что их новая стоимость будет постоянной.
Дополнительные средства, получаемые компанией в результате переоценки фондов, образуются в случае, если объекты основного капитала оцениваются выше своей балансовой стоимости. Например, это относится к земле и имуществу, приобретенным несколько лет назад и подорожавшим вследствие роста цен на недвижимость.
Основные средства иногда продаются до окончания срока полезной службы. В таких случаях:
предприятие получает некоторую выручку от продажи;
данное основное средство отражается в отчетности по чистой остаточной стоимости (т.е. его уценяют не полностью до нулевой остаточной стоимости).
Величина прибыли или убытка есть разница между выручкой от реализации и чистой остаточной стоимостью основного средства на момент его продажи [28, с.159].
2.4. Совершенствование учета основных средств
В условиях перехода к рыночной экономике предъявляются особые требования к информации о наличии, движении и использовании основных средств. Рыночная система управления требует более оперативной и комплексной информации по основным средствам. Работа по совершенствованию учета основных средств должна вестись по двум основным направлениям. Во-первых, следует работать над тем, чтобы как можно быстрее и наиболее полно получать необходимую информацию по основным средствам, но это невозможно без использования вычислительной техники.
Вторым направлением является совершенствование действующей методологии учета основных средств.
В последние годы на белорусском рынке резко возрос спрос на автоматизацию бухгалтерского и финансового учета на предприятии. Соответственно, резко увеличилось и предложение, как готовых программ, так и услуг по индивидуальной автоматизации предприятий.
На промышленных предприятиях республики наибольшее распространение получили корпоративные информационные системы, позволяющие реализовать комплексный подход к управлению предприятием. Лидерами на белорусском рынке сегодня являются такие системы как «Парус», «Галактика», «1С: Бухгалтерия 7.7», «Анжелика». Данные системы предполагают комплексную организацию единого информационного пространства, которое обеспечит использование однотипных наборов инструментальных средств для автоматизации всех бизнес-процедур, существующих на