Анализ трудовых показателей предприятия
2.3 Анализ производительности труда
Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей.
К обобщающим показателям относятся среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работающего в стоимостном выражении. Частные показатели — это затраты времени на производство единицы продукции определенного вида (трудоемкость продукции) или выпуск продукции определенного вида в натуральном выражении за один человеко-день или человеко-час. Вспомогательные показатели характеризуют затраты времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Среднегодовая выработка продукции одним рабочим


Среднегодовая выработка продукции одним рабочим
Доля рабочих в общей численности работников


Среднедневная выработка продукции одним рабочим
Количество отработанных дней одним рабочим за год


Средняя продолжительность рабочего дня
Среднечасовая выработка продукции одним рабочим

Факторы связанные со снижением трудоемкости
Факторы, связанные с изменением стоимостной оценки продукции

Технический уровень производства
Организация производства




Изменение уровня кооперации
Изменение структуры продукции
Непроизводительные затраты рабочего времени
|
Рис 2.3.1 Взаимосвязь факторов, определяющих среднегодовую выработку продукции работником предприятия |
Таблица 2.3.1 Исходные данные для факторного анализа
|
Показатель |
План |
Факт |
Отклонение |
| Объем производства продукции, тыс. грн. | 515 555 | 518 075 | 2 520,00 |
| Среднесписочная численность: | |||
| промышленно-производственного персонала (ППП) | 11 218 | 10 488 |
-730,00 |
| рабочих (ЧР) | 9 378 | 8 729 |
-649,00 |
| Удельный вес рабочих в общей численности промышленно-производственного персонала (Уд),% | 83,598% | 83,228% | -0,4% |
| Отработано дней одним рабочим за год (Д) | 218 | 208 |
-10,00 |
| Средняя продолжительность рабочего дня (Л), ч | 7,80 | 7,60 |
-0,20 |
| Общее количество отработанного времени: | 0,00 | ||
| всеми рабочими за год (Т), чел.-ч | 15 946 351 | 13 798 803 |
-2 147 548,00 |
| в том числе одним рабочим, чел.-ч | 1 700 | 1 581 |
-119,60 |
| Среднегодовая выработка, тыс. грн.: | |||
| одного работающего (ГВ) | 45,9578 | 49,3969 | 3,44 |
| одного рабочего (ГВ') | 54,9749 | 59,3510 | 4,38 |
| Среднедневная выработка рабочего (ДВ), тыс. грн. | 0,2522 | 0,2853 | 0,03 |
| Среднечасовая выработка рабочего (ЧВ), грн. | 0,0270 | 0,0312 | 0,004 |
Отсюда среднегодовая выработка продукции одним работником равна произведению следующих факторов:
ГВ = Уд х Д х tсм х ЧВ.
Расчет влияния данных факторов на изменение уровня среднегодовой выработки промышленно-производственного персонала произведем способом абсолютных разниц.
Таблица 2.3.2 Расчет влияния факторов на уровень среднегодовой выработки работника предприятия способом абсолютных разниц
Фактор |
Расчеты |
|
Изменение: доли рабочих в общей численности ППП |
|
|
количества отработанных дней одним рабочим за год |
|
|
продолжительности рабочего дня |
|
|
среднечасовой выработки |
|
|
Итого |
~3.44 |
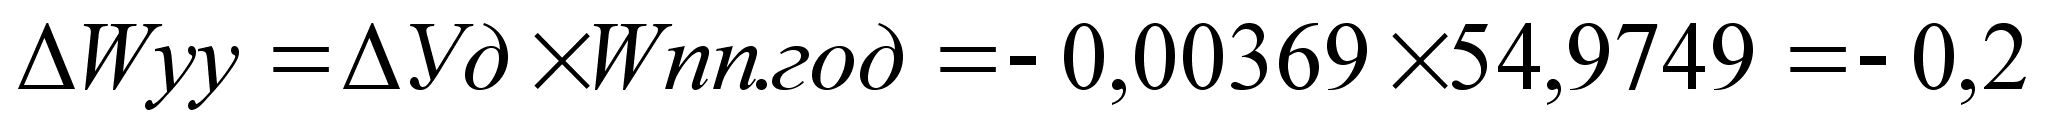
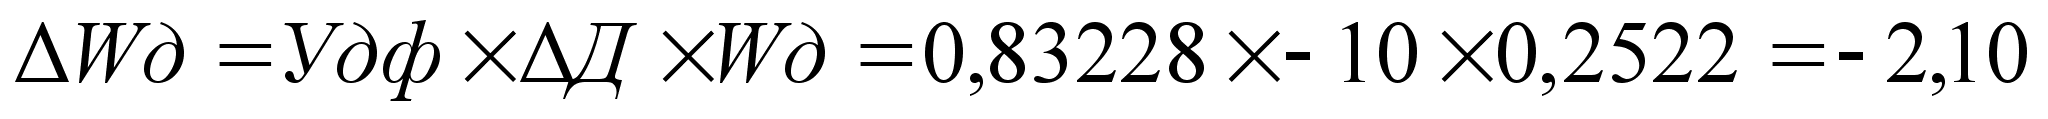
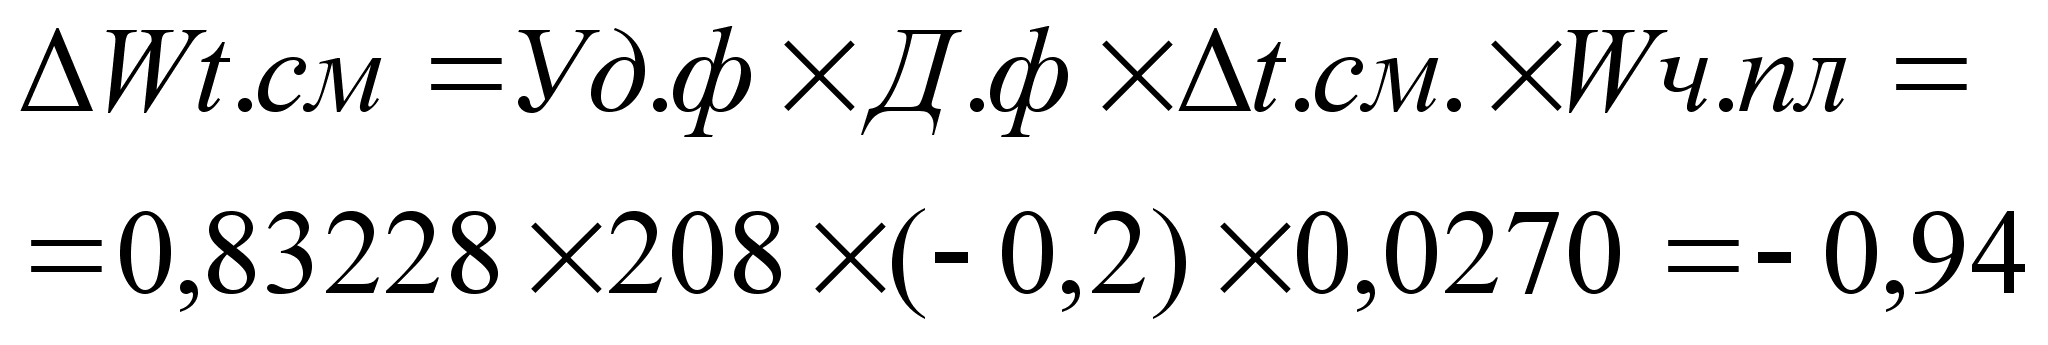
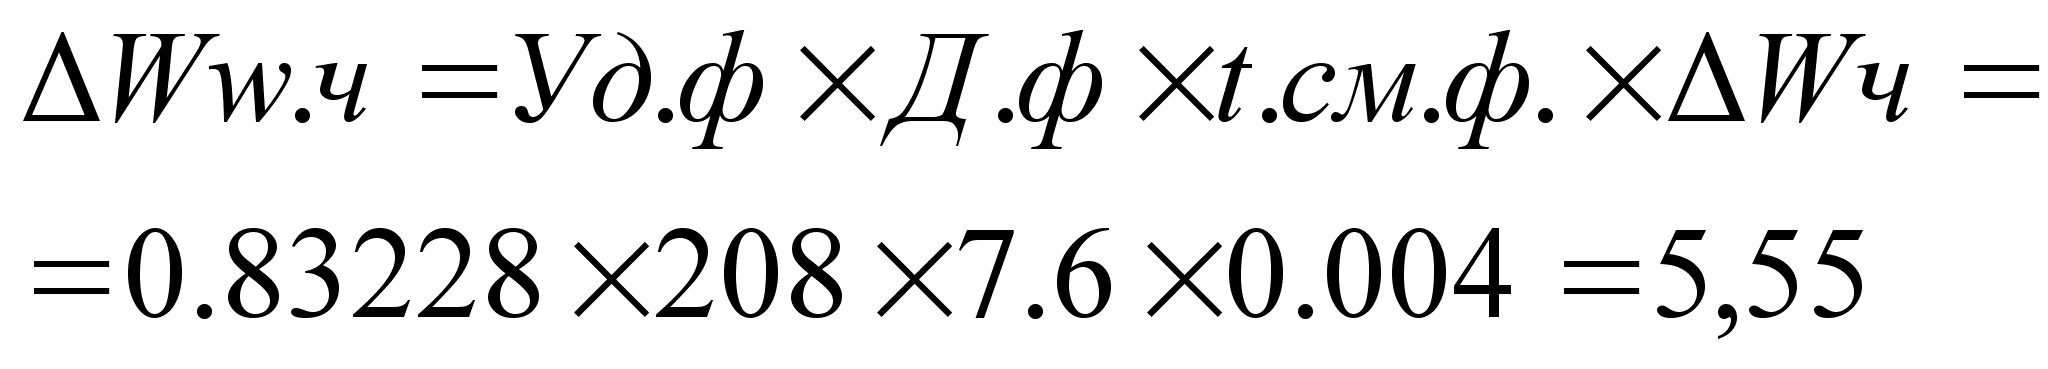
Из данных таблицы можно сделать выводы, что:
Под влиянием такого фактора как удельный вес рабочих в общей численности работников, среднегодовая выработка работающего уменьшилась на 0,2 тыс. грн. Это связано, скорее всего, с мероприятиями по обслуживанию и управлению производством на данном предприятии, а также, возможно, с организационными моментами производственной деятельности.
За счет такого фактора как количество отработанных дней одним рабочим за год, среднегодовая выработка работника уменьшилась на 2.10 тыс. грн. Это объясняется тем, что рабочие меньше отработали в году дней (10) и, следовательно, меньше нужно было в данном случае работать и обслуживающему персоналу. Отсюда и понижение среднегодовой выработки работников;
Что касается продолжительности рабочего дня, то, как показывает анализ, при уменьшении продолжительности рабочего дня рабочих на 0,2 часа, среднегодовая выработка работника уменьшилась на 0,94 тыс. грн. в год, – следовательно, меньше времени было отведено работникам в производственном процессе, а также влияние объективных факторов;
И под влиянием среднечасовой выработки рабочих, среднегодовая выработка работников увеличилась на 5,55 тыс. грн. Это единственный фактор, которому в данном случае следует уделить максимум внимания, ибо только благодаря ему возможен, как показывает анализ, дальнейший экономический рост предприятия и производительности работников.
Аналогичным образом анализируется изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки:
Wг. = Д х tсм х ЧВ.
Рассчитаем влияние данных факторов способом абсолютных разниц:
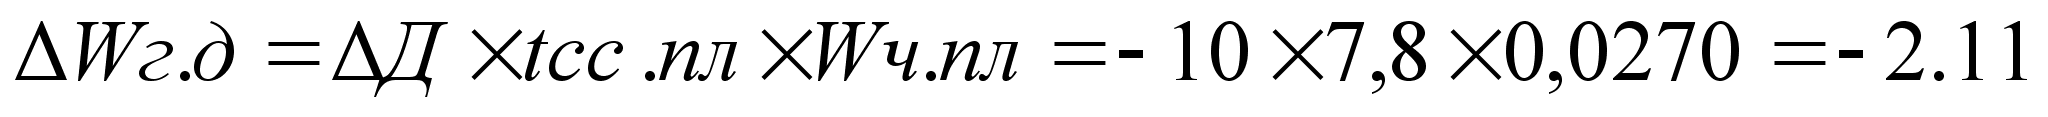
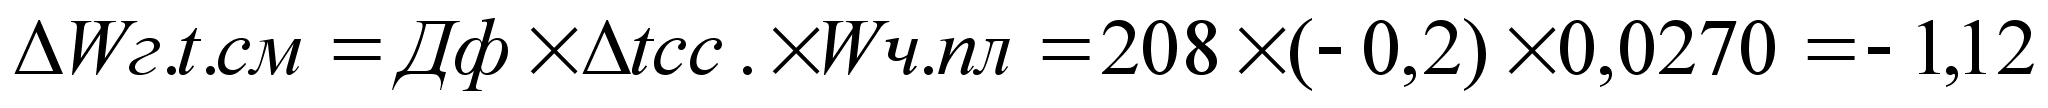
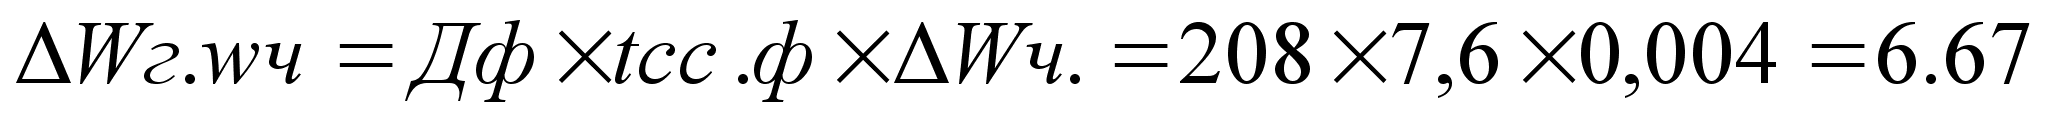
БО=-2,11-1,12+6,67=~4,3
Итак, анализируя вышеприведенные факторы, можно вывить следующее:
Под влиянием изменения количества рабочих дней фактически по сравнению с планом, т.е. уменьшения фактических дней, среднегодовая выработка рабочего снизилась на 2,11 тыс. грн. Это конечно негативная тенденция в работе предприятия. Объясняется это тем, что рабочие проработали в году меньше дней. Очевидно, мотивационная политика предприятия работает на данном предприятии слабо, и не выявляется стремление рабочих получить надбавки за проработанное сверхурочно время;
Второй фактор, который оказывал влияние на среднегодовую выработку рабочего, – это продолжительность рабочего дня. Как видим из расчетов, этот фактор снизил среднегодовую выработку рабочего на 1,12 тыс. грн. в год. Следовательно, сокращение продолжительности рабочей смены на 0,2 часа, привело к сокращению выработки на 1,12 тыс. грн в год. Это негативная тенденция и надо предпринимать меры по недопущению сокращения рабочей смены;
Ну и последний фактор, который оказывал влияние на среднегодовую выработку рабочего – это часовая выработка рабочего. Это, конечно, самый главный фактор, ибо от часовой выработки конкретного работника зависит и годовая его выработка. Как показывают расчеты, среднечасовая выработка увеличилась на 0,004 грн. в час, а в итоге это привело к увеличению среднегодовой выработки рабочего на 6,67 тыс. грн. в год. То есть, это фактор наиболее масштабно повлиял на изменение среднегодовой выработки рабочего и в первую очередь надо работать по увеличению влияния именно этого фактора.
Обязательно анализируется изменение среднечасовой выработки как одного из основных показателей производительности труда и фактора, от которого зависит уровень среднедневной и среднегодовой выработки рабочих. Величина этого показателя зависит от факторов, связанных с изменением трудоемкости продукции и стоимостной ее оценки.
К первой группе факторов относятся такие, как технический уровень производства, организация производства, непроизводительные затраты времени в связи с браком и его исправлением. Во вторую группу входят факторы, связанные с изменением объема производства продукции в стоимостной оценке в связи с изменением структуры продукции и уровня кооперированных поставок. Для расчета влияния этих факторов на среднечасовую выработку используется способ цепной подстановки. Кроме планового и фактического уровня среднечасовой выработки, необходимо рассчитать три условных показателя ее величины.
Первый условный показатель среднечасовой выработки должен быть рассчитан в сопоставимых с планом условиях (за производительно отработанное время, при плановой структуре продукции и плановом техническом уровне производства). Для этого фактический объем производства товарной продукции следует скорректировать на величину его изменения в результате структурных сдвигов (Δ ВПстр) и кооперированных поставок (Δ ВПк.п.), а количество отработанного времени — на непроизводительные затраты времени (Тн) и сверхплановую экономию времени от внедрения мероприятий НТП (Тэ), которую нужно предварительно определить.
Большую роль в изучении влияния факторов на уровень среднечасовой выработки играют приемы корреляционно-регрессионного анализа. В многофакторную корреляционную модель среднечасовой выработки можно включить следующие факторы: фондовооруженность или энерговооруженность труда; процент рабочих, имеющих высшую квалификацию или средний тарифный разряд рабочих, средний срок службы оборудования, долю прогрессивного оборудования в общей его стоимости и т.д. Коэффициенты уравнения множественной регрессии покажут, на сколько гривен изменяется среднечасовая выработка при изменении каждого факторного показателя на единицу в абсолютном выражении. Для того чтобы узнать, как за счет этих факторов изменилась среднегодовая выработка рабочих, необходимо полученные приросты среднечасовой выработки умножить на фактическое количество отработанных человеко-часов одним рабочим:
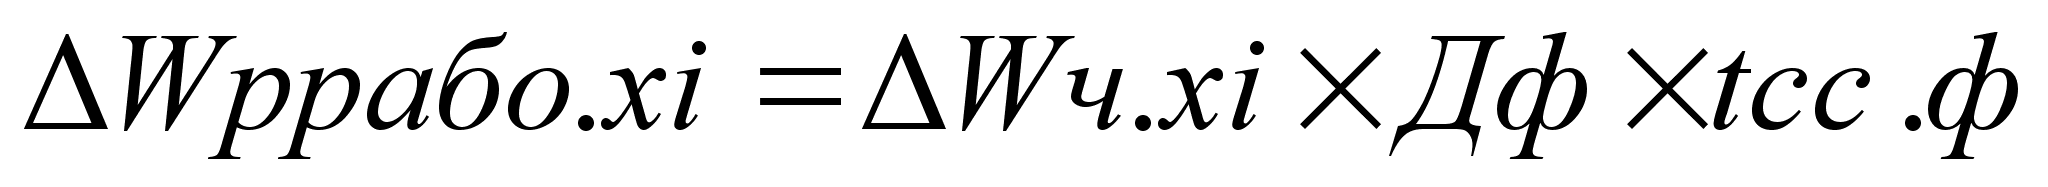
Для определения влияния их на среднегодовую выработку работника нужно полученные приросты среднегодовой выработки рабочих умножить на фактический удельный вес рабочих в общей численности производственно-промышленного персонала:
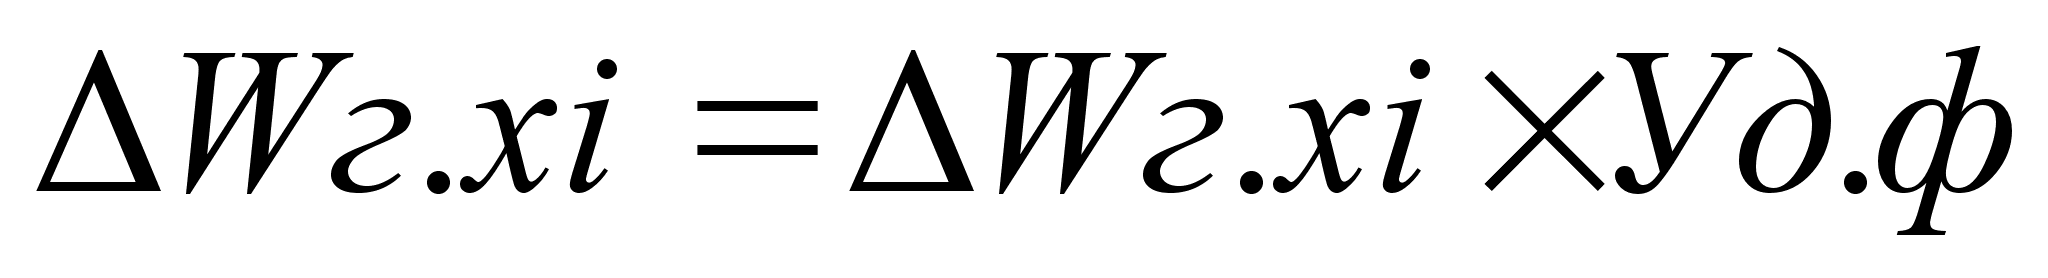
Чтобы рассчитать влияние этих факторов на изменение объема выпуска продукции, следует прирост среднегодовой выработки работника за счет i-го фактора умножить на фактическую среднесписочную численность промышленно-производственного персонала:
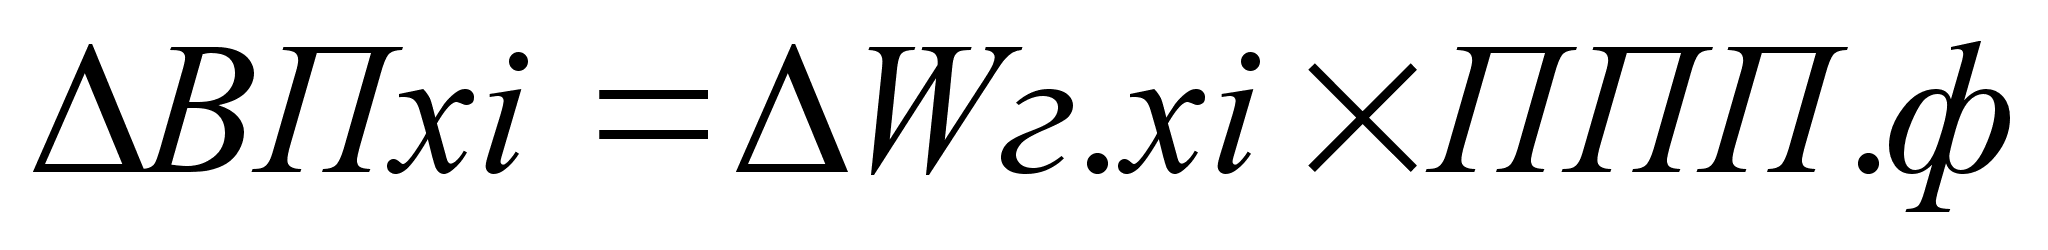
или изменение среднечасовой выработки за счет i-го фактора умножить на фактическую величину продолжительности рабочего дня, количества отработанных дней одним рабочим за год, удельного веса рабочих в общей численности работников и среднесписочной численности работников предприятия:
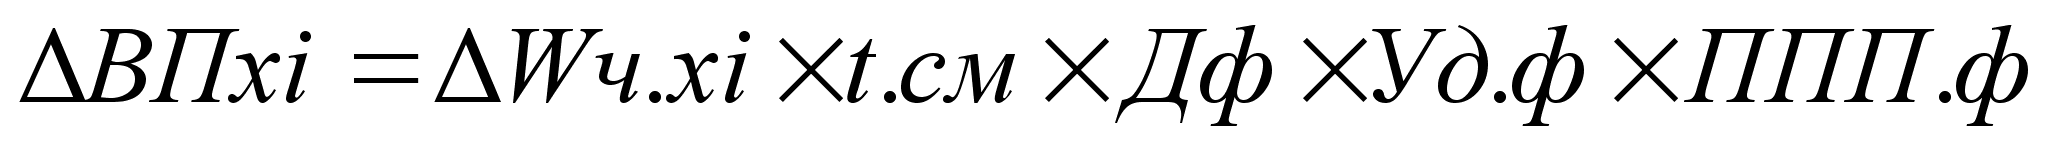
В заключение анализа необходимо разработать конкретные мероприятия по обеспечению роста производительности труда и определить резервы повышения среднечасовой, среднедневной и среднегодовой выработки рабочих.
Основные направления поиска резервов роста производительности труда вытекают из самой формулы расчета ее уровня: ЧВ == ВП/Т, согласно которой добиться повышения производительности труда можно путем:
а) увеличения выпуска продукции за счет более полного использования производственной мощности предприятия, так как при наращивании объемов производства на имеющейся мощности увеличивается только переменная часть затрат рабочего времени, а постоянная остается без изменения. В результате затраты времени на выпуск единицы продукции уменьшаются;
б) сокращения затрат труда на ее производство путем интенсификации производства, внедрения комплексной механизации и автоматизации производства, более совершенной техники и технологии производства, сокращения потерь рабочего времени за счет улучшения организации производства, материально-технического снабжения и других факторов в соответствии с планом организационно-технических и инновационных мероприятий.
При этом возможны следующие варианты соотношения изменения объема выпуска продукции и затрат труда, которые должны учитываться при выборе управленческой стратегии по обеспечению роста производительности труда при существующих в данный момент экономических условиях:
а) происходит увеличение объема выпуска продукции при снижении затрат труда на ее производство;
б) объем продукции растет быстрее, чем затраты труда;
в) объем продукции растет при неизменных затратах труда;
г) объем продукции остается неизменным при снижении затрат труда;
д) объем продукции снижается более медленными темпами, чем затраты труда.
Независимо от выбранного варианта стратегической политики резервы увеличения среднечасовой выработки определяются следующим образом:
Р.ув.Wч.= Wч.в- Wч.ф=((ВПф+Р.ув.ВП)/(Тф-Р.ум.Т+Тд))-(ВПф/Тф);
где Р.ув.Wч — резерв увеличения среднечасовой выработки; Wч.в.;Wч.ф — соответственно возможный и фактический уровень среднечасовой выработки; Р.ув. ВП — резерв увеличения валовой продукции за счет внедрения мероприятий НТП; Тф — фактические затраты рабочего времени на выпуск фактического объема продукции; Р.ум.Т — резерв сокращения рабочего времени за счет механизации и автоматизации производственных процессов, улучшения организации труда, повышения уровня квалификации работников и др.; Тд. — дополнительные затраты труда, связанные с увеличением выпуска продукции, которые определяются по каждому источнику резервов увеличения производства продукции с учетом дополнительного объема работ, необходимого для освоения этого резерва, и норм выработки.
Умножив резерв роста среднечасовой выработки на плановую продолжительность рабочего дня, получим резерв роста среднедневной выработки. Если же этот резерв умножим на планируемый фонд рабочего времени одного рабочего, то узнаем резерв роста среднегодовой выработки рабочих.
Для определения резерва увеличения выпуска продукции необходимо возможный прирост среднечасовой выработки умножить на планируемый (возможный) фонд рабочего времени всех рабочих:
Р.ув.ВП = Р.ув.Wч. х Тв;
Резерв роста производительности труда за счет проведения определенного мероприятия (Р.ув.Wг.xi) можно рассчитать также по следующей формуле:
Р.ув.Wг.xi (%)=(Р.ум.Чрxi (%)/100- Р.ум.Чрxi (%))100;
где Р.ум.Чрxi — процент относительного сокращения численности рабочих или управленческого персонала за счет проведения определенного мероприятия.
2.4 Анализ Фонда оплаты труда и среднемесячной заработной платы
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты[2].
Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль над использованием фонда заработной платы (оплаты труда), выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости продукции.
Фонд заработной платы по действующей инструкции органов статистики включает в себя не только фонд оплаты труда, относимый к текущим издержкам предприятия, но и выплаты за счет средств социальной защиты и чистой прибыли, остающейся в распоряжении предприятия.
Наибольший удельный вес в составе средств, использованных на потребление, занимает фонд оплаты труда, включаемый в себестоимость продукции.
Приступая к анализу использования фонда заработной платы, включаемого в себестоимость продукции, в первую очередь необходимо рассчитать абсолютное и относительное отклонение фактической его величины от плановой величины.
Однако следует иметь в виду, что абсолютное отклонение само по себе не характеризует использование фонда зарплаты, так как этот показатель определяется без учета степени выполнения плана по производству продукции.
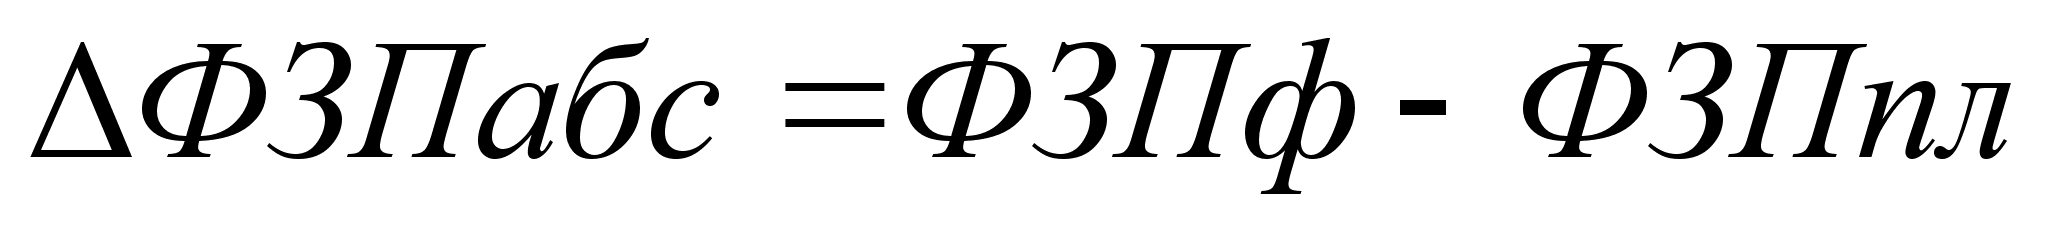 ;
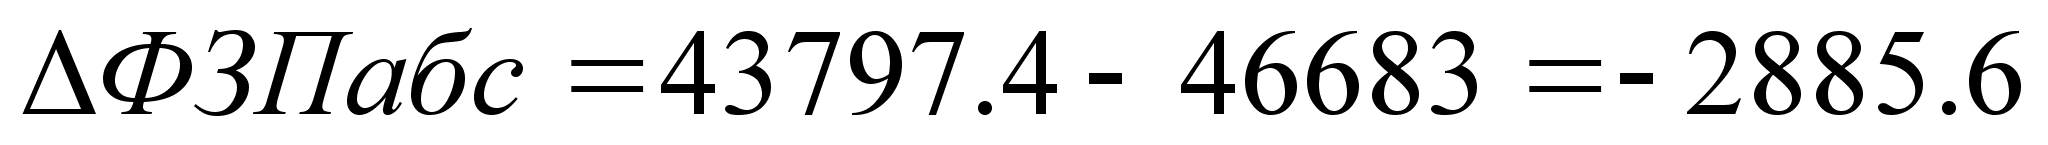
Приведенные расчеты показывают, что изменение фонда заработной платы в абсолютном выражении составило 2885 тыс. грн. Таким образом, можно сказать, что в целом по предприятию наблюдается тенденция к сокращению фонда оплаты труда.
С одной стороны это позитивный момент, так как при этом есть резервы снижения себестоимости продукции, с другой стороны – снижение фонда заработной платы негативно сказывается на материальном состоянии работников, снижает в какой-то степени мотивацию персонала, что в конечном итоге сказывается на производительности труда.
Относительное отклонение рассчитывается как разность между фактически начисленной суммой зарплаты и плановым фондом, скорректированным на коэффициент выполнения плана по производству продукции.
При этом необходимо учитывать, что корректируется только переменная часть фонда заработной платы, которая изменяется пропорционально объему производства продукции. Это зарплата рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты[6].
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных).
На основании данных таблицы определим относительное отклонение по фонду заработной платы с учетом выполнения плана по производству продукции:
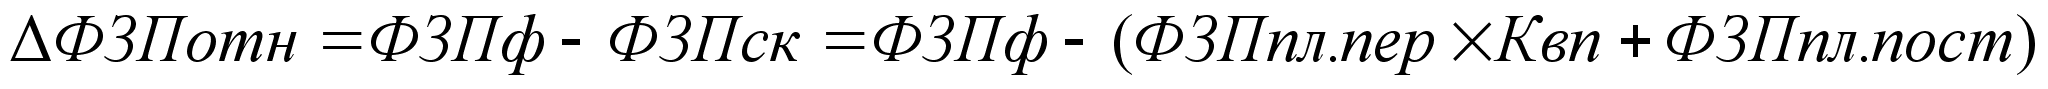 ;
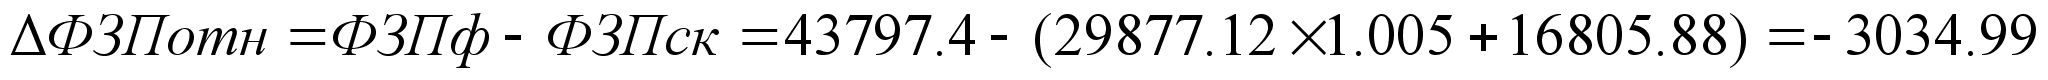 ;
где: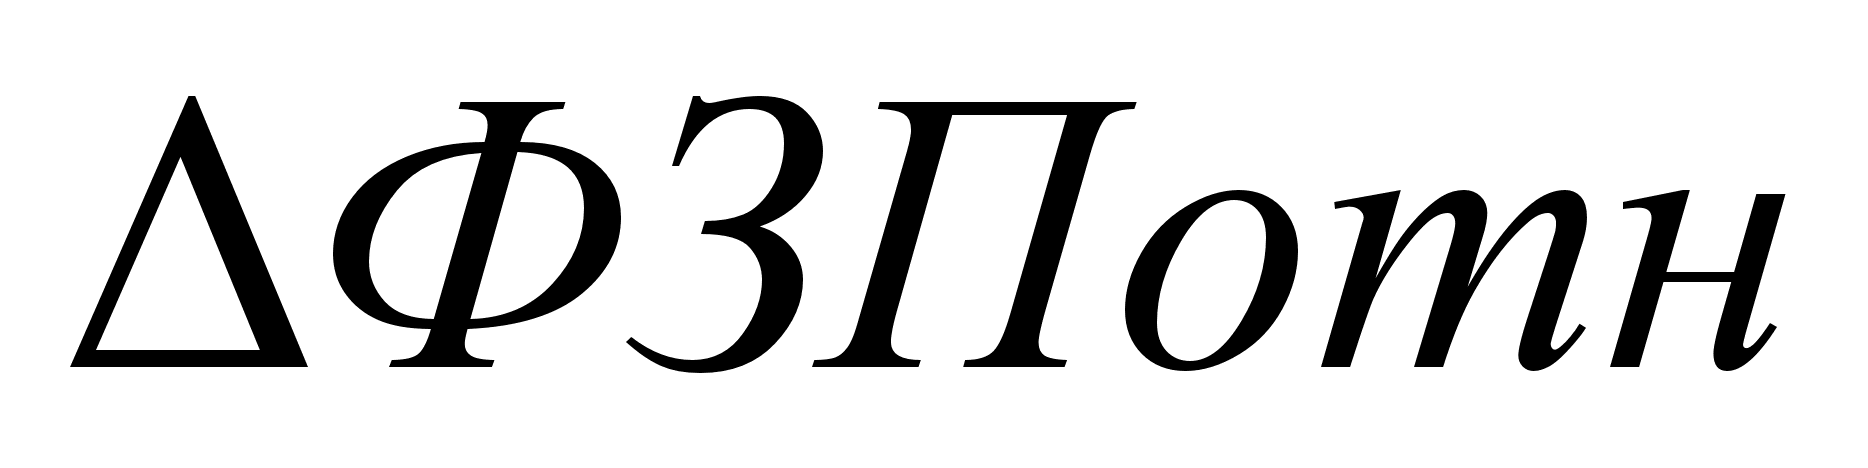 -
относительное
отклонение
по фонду заработной
платы;
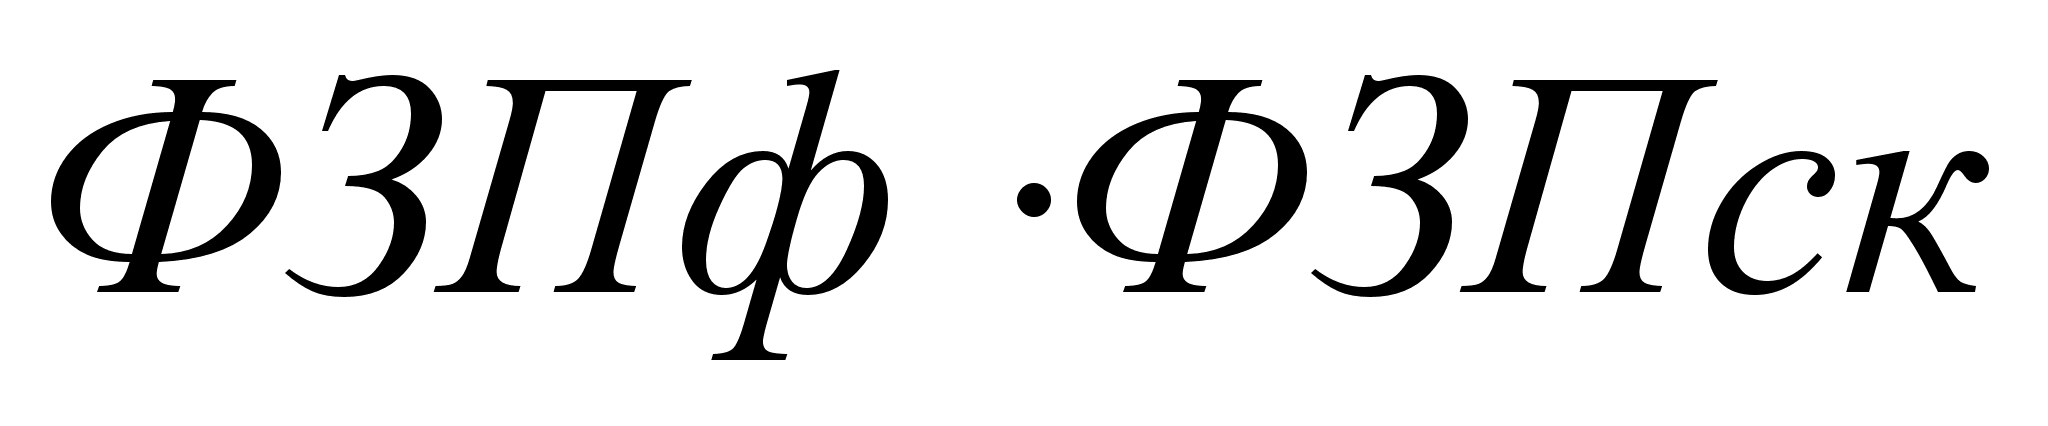 -
фактический
и скорректированный
фонд зарплаты;
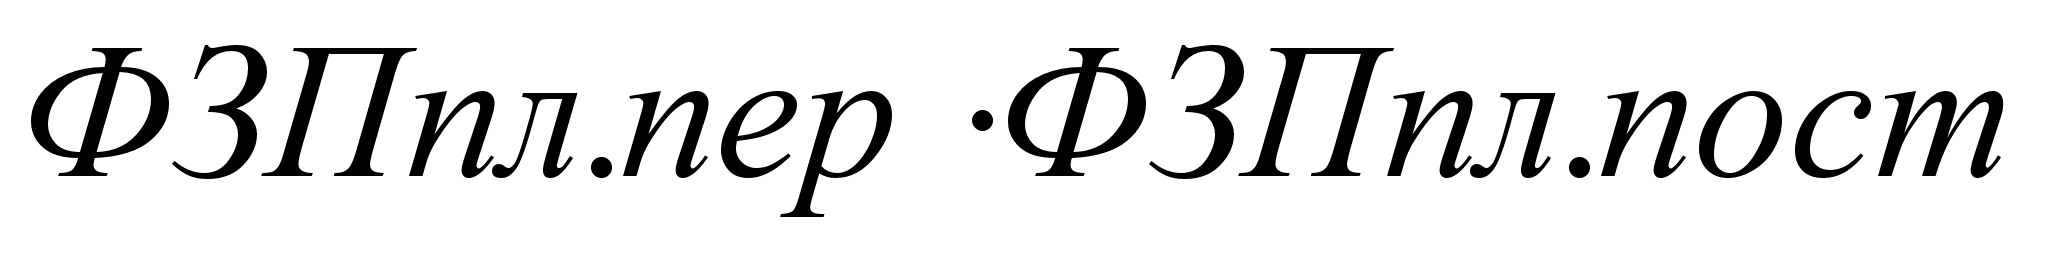 -
переменная
и постоянная
сумма фонда
зарплаты;
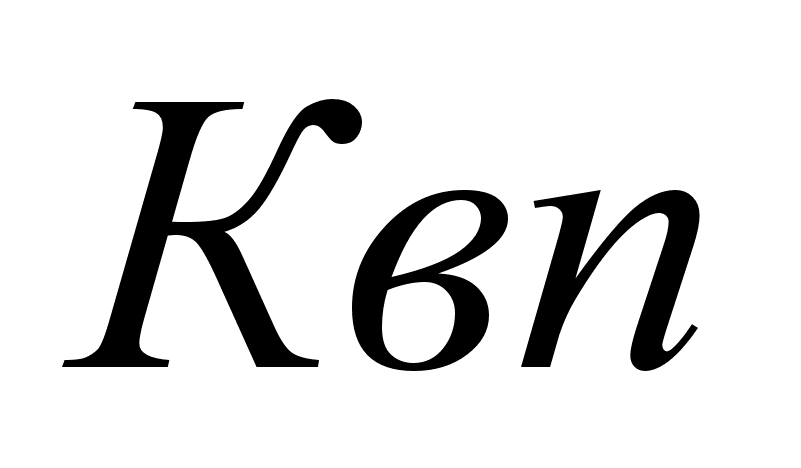 -
коэффициент
выполнения
плана по выпуску
продукции.
В нашем случае, план по объему товарной продукции выполнен на 100,5%.
В связи с не укомплектованностью промышленного персонала (рабочих-сдельщиков) и превышением производительности над оплатой труда, явна экономия или недорасход фонда заработной платы.
Таблица 2.4.1 Исходные данные для анализа фонда заработной платы
|
Сумма зарплаты, |
|||
|
тыс. грн. |
|||
|
откло |
|||
|
Вид оплаты |
план |
факт |
нение |
|
1. Переменная часть оплаты труда рабочих |
27394,95 | 25964,2 | -1430,7 |
|
1.1. По сдельным расценкам |
24206,84 | 22811,78 | -1395,0 |
|
1.2. Премии за производственные результаты |
3188,11 | 3152,43 | -35,67 |
|
2. Постоянная часть оплаты труда рабочих |
7451,06 | 7567,88 | 116,82 |
|
2.1. Повременная оплата труда по тарифным |
|||
|
ставкам |
6312,45 | 5731,51 | -580,94 |
|
2.2. Доплаты |
1138,61 | 1836,37 | 697,76 |
|
2.2.1. За сверхурочное время работы |
163,23 | 163,23 | |
|
2.2.2. За стаж работы |
1138,61 | 1061,01 | -77,6 |
|
2.2.3. За простои по вине предприятия |
612,12 |
612,12 | |
|
3. Всего оплата труда рабочих без отпускных |
34846,8 | 33532,1 | -1313,9 |
|
4. Оплата отпусков рабочих |
3165,34 | 3042,25 | -123,08 |
|
4.1.Относящаяся к переменной части |
2482,17 | 2356,67 | -125,50 |
|
4.2.Относящаяся к постоянной части |
683,17 | 685,58 | 2,41 |
|
5. Оплата труда служащих, |
8671,65 | 7223,05 | -1448,6 |
|
6. Общий фонд заработной платы |
46683 | 43797,4 | -2885,6 |
|
В том числе: |
|||
|
переменная часть (n.l+n.4.1) |
29877,1 | 28320,9 | -1556,2 |
|
постоянная часть (п.2+п.4.2+п.5) |
16805,8 | 15476,5 | -1329,3 |
|
7. Удельный вес в общем фонде зарплаты, %: |
|||
|
переменной части |
64% | 64,66% | 0,66% |
|
постоянной части |
36% | 35,34% | -0,66% |
При расчете
относительного
отклонения
по фонду зарплаты
можно использовать
так называемый
поправочный
коэффициент
(Кп), который
отражает удельный
вес переменной
зарплаты в
общем фонде.
Он показывает,
на какую долю
процента следует
увеличить
плановый фонд
зарплаты за
каждый процент
перевыполнения
плана по выпуску
продукции (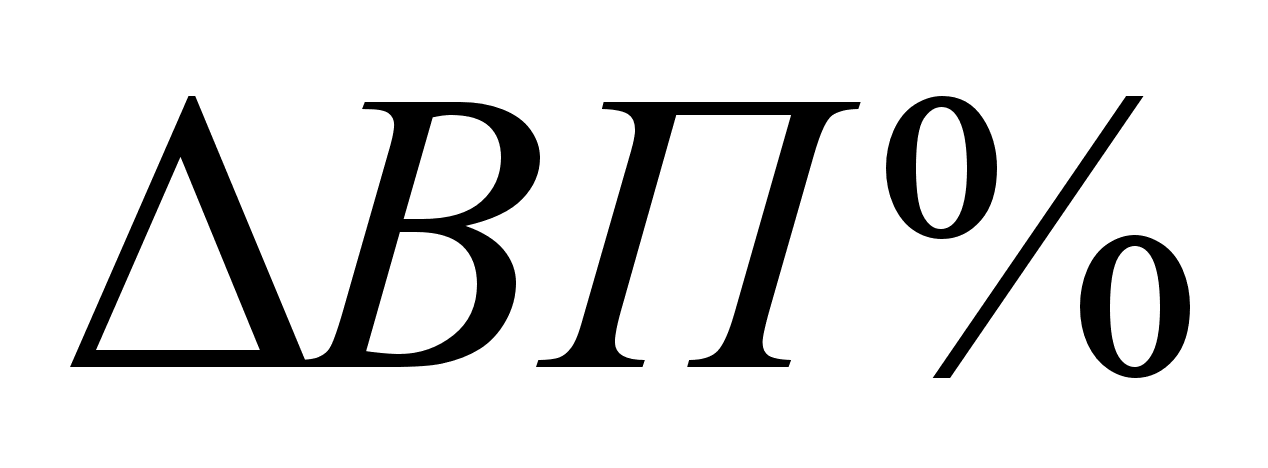 )
:
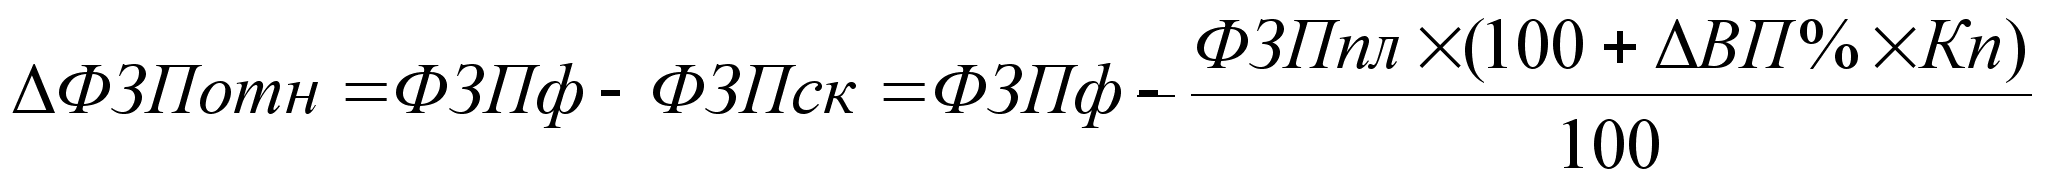 ;
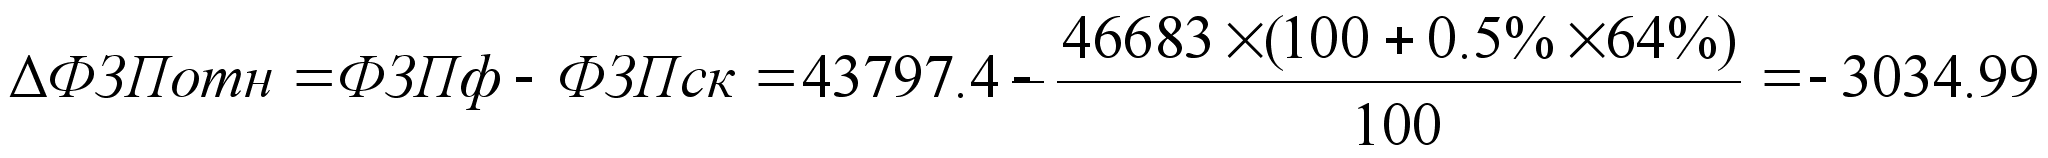 ;
Переменная часть фонда зарплаты зависит от объема производства продукции (V ВП), его структуры (Удi), удельной трудоемкости (Те.уд) и уровня среднечасовой оплаты труда (ОТi).
Переменная часть ФЗП


Объем производства продукции
Прям оплата труда за ед. прод.
Структура производства
Уровень оплаты труда за 1 чел-час
Удельная трудоемкость продукции
Рис 2.4.1 Структурно-логическая модель факторной системы переменного фонда заработной платы
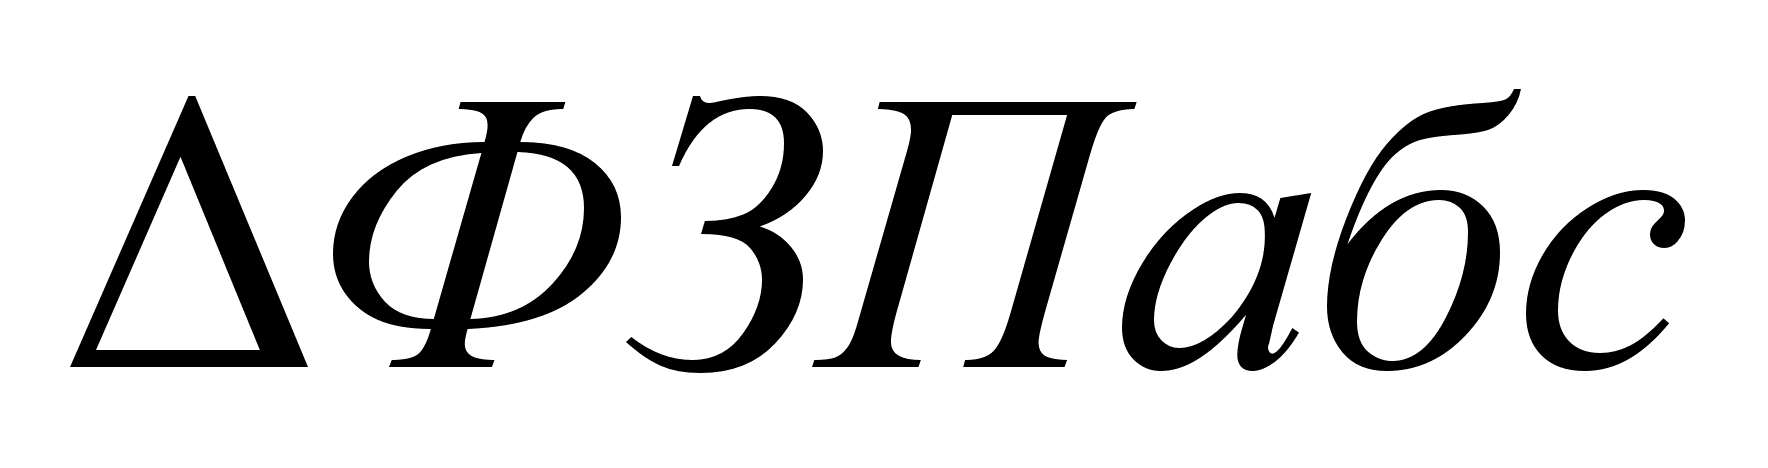
Таблица 2.4.2 Исходные данные для выявления влияния факторов на фонд заработной платы
|
Фонд заработной платы |
Сумма, тыс. грн |
| по плану | 29 877,12 |
| по плану, пересчитанному на фактический объем производства продукции при плановой структуре | 30 026,51 |
| по плану, пересчитанному на фактический объем производства продукции и фактическую структуру | 30 400,00 |
| фактически при фактической удельной трудоемкости и плановом уровне оплаты труда | 27 800,00 |
| фактически | 28 320,89 |
| Отклонение от плана: | |
| абсолютное |
-1 556,23 |
| относительное |
-1 705,62 |
Таблица 2.4.3 Расчет влияния факторов на изменение переменной части фонда зарплаты, тыс. грн.
|
Фактор |
|
|
|
Объем производства продукции |
149,39 | - |
|
Структура произведенной продукции |
373,49 | 373,49 |
|
Удельная трудоемкость продукции |
-2600 | -2600 |
|
Уровень оплаты труда |
520,84 | 520,89 |
|
Итого |
-1556,67 | -1705,62 |
Затем следует проанализировать причины изменения постоянной части фонда оплаты труда, куда входят зарплата рабочих-повременщиков, служащих, работников детских садов, клубов, санаториев-профилакториев и т.д., а также все виды доплат.
Фонд зарплаты этих категорий работников зависит от среднесписочной их численности и среднего заработка за соответствующий период времени. Среднегодовая зарплата рабочих-повременщиков, кроме того, зависит еще от количества отработанных дней в среднем одним рабочим за год, средней продолжительности рабочей смены и среднечасового заработка.
Согласно схеме 2.4.2, для детерминированного факторного анализа абсолютного отклонения по фонду повременной зарплаты могут быть использованы следующие модели:
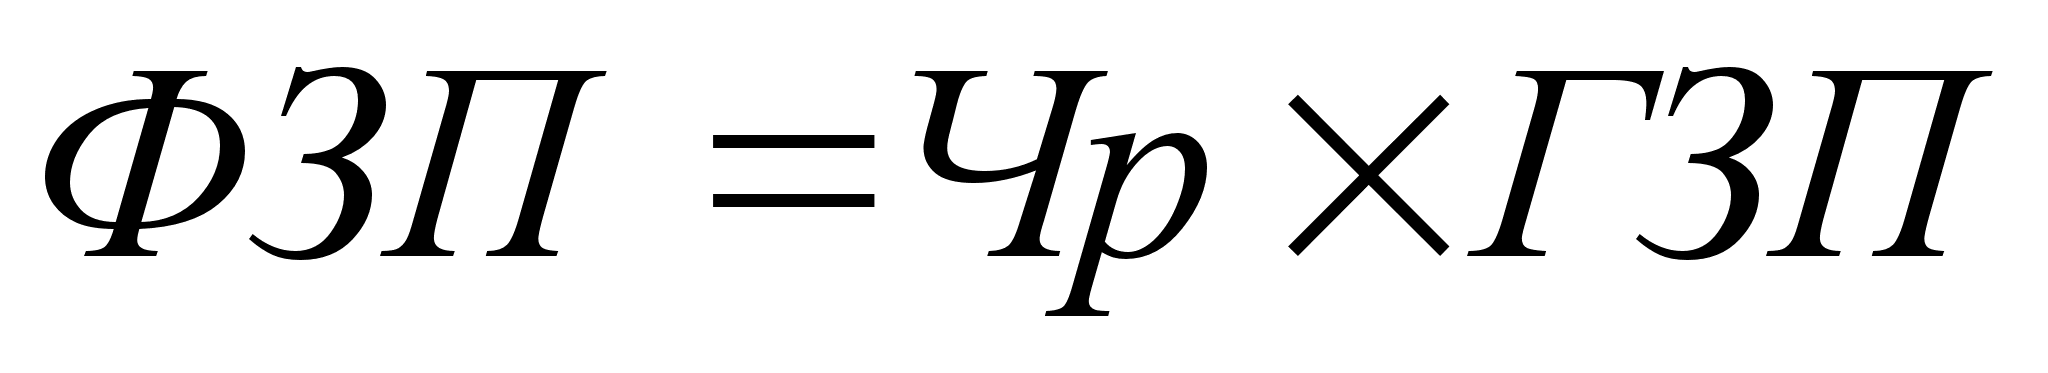 ;
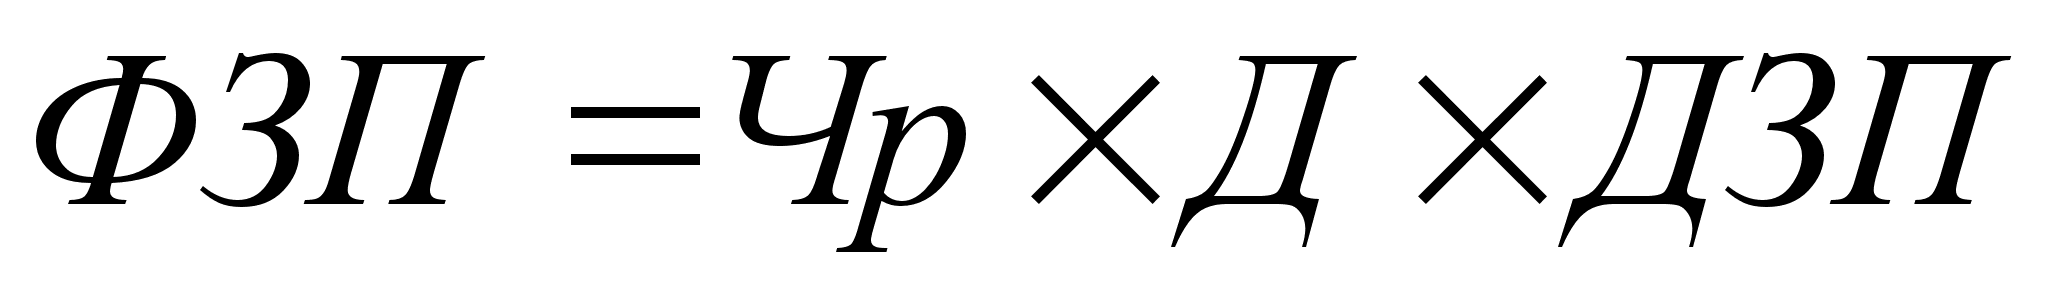 ;
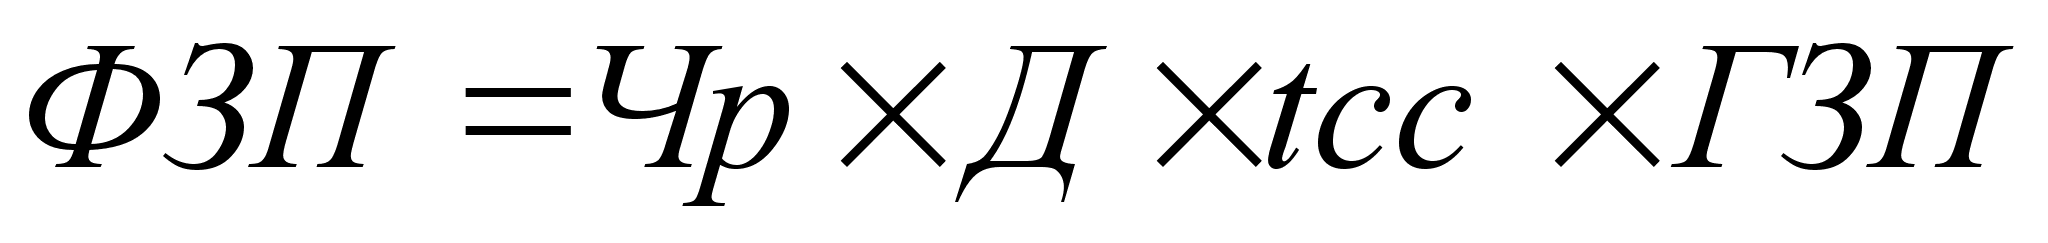 ;
Фонд переменной заработной платы


Среднегодовая зарплата одного рабочего
Среднесписочная численность
Количество отработанных дней одним рабочим в среднем за год
Среднедневная зарплата одного рабочего

Средняя продолжительность смены
Среднечасовая зарплата одного рабочего
Рис 2.4.2 Детерминированная факторная система фонда заработной платы рабочих- повременщиков
Таблица 2.4.4 Исходные данные для анализа повременного фонда заработной платы
Показатель |
План |
Факт |
Отклонение |
| Среднесписочная численность раб-х повременщиков | 4 600,000 | 4 537,000 |
-63,000 |
| Количество отработанных дней одним рабочим в сред | |||
| среднем за год | 218,000 | 208,000 |
-10,000 |
| Средняя продолжительность рабочей смены.ч | 7,800 | 7,600 |
-0,200 |
| Фонд повременной оплаты труда, тыс. грн. | 6 312,000 | 5 731,000 |
-581,000 |
| Зарплата одного работника, грн.: | |||
| среднегодовая | 1 372,174 | 1 263,169 |
-109,004 |
| среднедневная | 6,294 | 6,073 |
-0,221 |
| среднечасовая | 0,807 | 0,799 |
-0,008 |
Расчет влияния этих факторов можно произвести способом абсолютных разниц, используя данные таблицы 2.4.4:
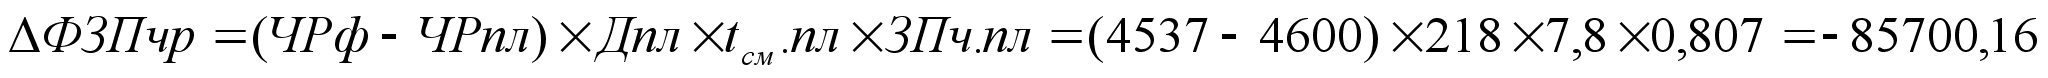
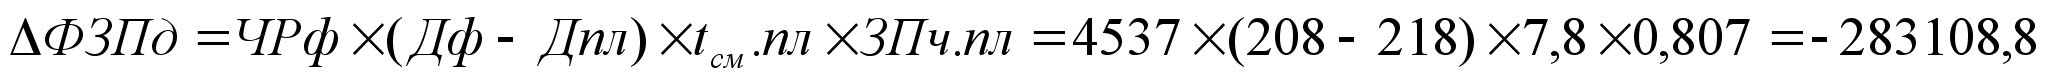
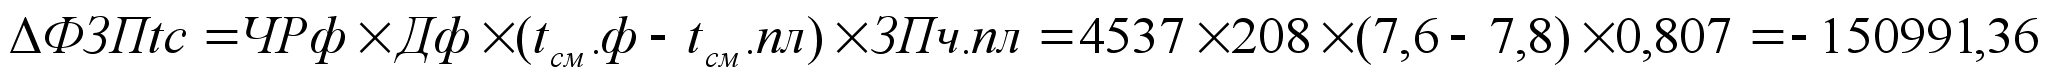
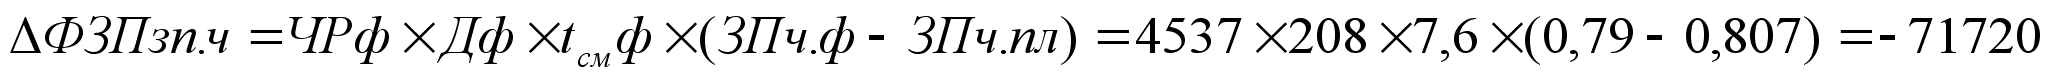
БО=-85700,16-283108,8-150991,36-71720=~-581 520,32
Таким образом, экономия повременного фонда заработной платы произошло в основном за счет сокращения дней, отработанных рабочими в году (наибольшее отклонение –283108,8 тыс. грн.), также за счет сокращения численности рабочей смены (-150991,36), а также за счет среднечасовой заработной платы. Как показывают расчеты, наименее всего влиял как фактор на изменение фонда заработной платы – численность рабочих-повременщиков.
Фонд заработной платы персонала (работников предприятия) также может измениться за счет его численности (в эквиваленте полной занятости) и среднегодового заработка. За счет этого фактора фонд зарплаты уменьшился на 2885,6 тыс. грн.:
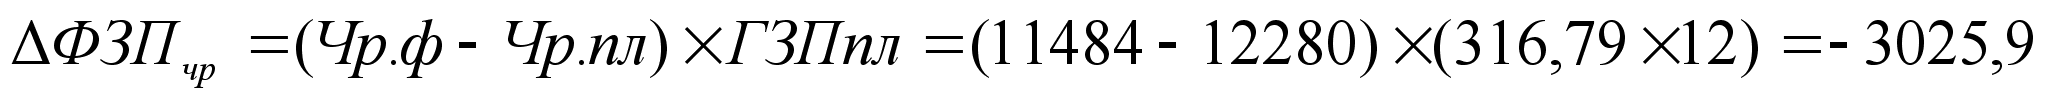 ;
За счет уменьшения фактической среднесписочной численности от плановой на 796 человек имеем годовое отклонение в фонде оплаты труда на 3025,9 тыс. грн.
За счет увеличения средней зарплаты, фонд увеличился на 140,3 тыс. грн.
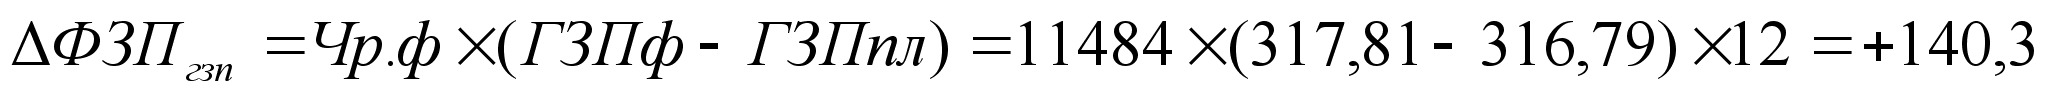 ;
Таким образом, баланс отклонения по фонду заработной платы по двум факторам составит:
-3025,9+140,3=2885,6 тыс. грн.
Важное значение при анализе использования фонда зарплаты имеет изучение данных о среднем заработке работников предприятия, его изменении, а также о факторах, определяющих его уровень. Поэтому последующий анализ должен быть направлен на изучение причин изменения средней зарплаты работника по категориям и профессиям, а также в целом по предприятию. При этом необходимо учитывать, что среднегодовая зарплата зависит от количества отработанных дней одним рабочим за год, продолжительности рабочей смены и среднечасовой зарплаты[6]:
ГЗП = Д х tсм х ЧЗП;
Таблица
2.4.5