Роль бухгалтерского учета в управлении предприятием
Уменьшение добавочного капитала происходит в результате получения сумм уценки основных средств при их переоценке по, списания сумм дооценки при безвозмездной передаче объектов основных средств, списания объектов основных средств по причине невозможности использования, направления средств добавочного капитала при увеличении в установленном порядке уставного капитала, погашения убытка, выявленного по результатам работы предприятия за год (за исключением добавочного капитала в части стоимости имущества по переоценке), др.
По строке 030 «Резервный капитал» в графе 3 отражается сумма резервного фонда, создаваемого в соответствии с законодательством Российской Федерации, на начало отчетного года. Отчисления в резервный фонд, производимые в течение отчетного года в установленном порядке, показываются в графе 4. При направлении указанного резерва в соответствии с законодательством Российской Федерации на покрытие убытков, на погашение облигаций акционерного общества и выкупа его акций в случае отсутствия иных средств соответствующие суммы отражаются в графе 5 строки 030.
По статьям «Целевые финансирование и поступления из бюджета» и «Целевые финансирование и поступления из отраслевых и межотраслевых фондов» показывается движение средств, полученных предприятием из бюджета и внебюджетных фондов на финансирование капитальных вложений, научно-исследовательских работ, на покрытие убытков по конверсии и другие нужды, учет которых ведется на счете 96 «Целевые финансирование и поступления».
Во втором разделе отражаются данные о наличии и движении фондов потребления, резервов предстоящих расходов и платежей, оценочных резервов.
По статье «Фонды потребления» показывается движение фондов потребления. образованных предприятием в соответствии с учредительными документами и принятой учетной политикой за счет прибыли, остающейся в распоряжении предприятия.
По строкам 150—156 отражаются данные о движении резервов предстоящих расходов и платежей, образуемых предприятием в соответствии с Положением о бухгалтерском учете и отчетности в Российской Федерации и принятой учетной политикой.
По строкам 160—170 отражаются данные о движении оценочных резервов (резервов по сомнительным долгам, резервов под обесценение вложений в ценные бумаги).
В справочном материале по строке 185 предприятие отражает данные о стоимости чистых активов для оценки степени ее ликвидности. В случае если при определении показателя чистых активов выявляется отрицательный результат, данные по строке 185 отражаются со знаком минус.
Отчет о движении денежных средств (формы № 4) представляется в валюте Российской Федерации. В случае наличия (движения) денежных средств в иностранной валюте сначала составляется расчет в иностранной валюте по каждому ее виду. После этого данные каждого расчета, составленного в иностранной валюте, пересчитываются по курсу Центрального банка Российской Федерации на дату составления бухгалтерской отчетности.
В разделах 2 «Поступило денежных средств» и 3 «Направлено денежных средств» отражаются суммы денежных средств, фактически поступивших в кассу или на счета учета денежных средств за период с начала года, и фактически выданных из кассы или перечисленных с расчетного и иных счетов предприятия.
Движение денежных средств составляется в разрезе текущей деятельности, инвестиционной деятельности и финансовой деятельности предприятия.
При этом для целей составления отчета о движении денежных средств понимается:
по текущей деятельностью - деятельность предприятия, преследующая извлечение прибыли в качестве основной цели либо не имеющая извлечение прибыли в качестве такой цели в соответствии с предметом и целями деятельности, т.е. производством промышленной продукции, выполнением строительных работ, сельским хозяйством, торговлей, общественным питанием, заготовкой сельскохозяйственной продукции, сдачей имущества в аренду и другими аналогичными видами деятельности:
под инвестиционной деятельностью – деятельность предприятия, связанная с капитальными вложениями организации в связи с приобретением земельных участков, зданий и иной недвижимости, оборудования, нематериальных активов и других внеоборотных активов, а также их продажей; с осуществлением долгосрочных финансовых вложений в другие организации, выпуском облигаций и других ценных бумаг долгосрочного характера и т.п.;
под финансовой деятельность – деятельность предприятия, связанная с осуществлением краткосрочных финансовых вложений, выпуском облигаций и иных ценных бумаг краткосрочного характера, выбытием ранее приобретенных на срок до 12 месяцев акций, облигаций и т.п.
Справочно в Отчете приводятся данные о сумме денежных средств, поступивших в кассу по наличному расчету (кроме сумм, отраженных по строке 100 — «Поступило денежных средств из банка в кассу организации»), в том числе от юридических и физических лиц.
Приложение к бухгалтерскому балансу (форма № 5)
В разделе «Движение заемных средств» предприятие показывает наличие и движение средств, взятых взаймы как в виде кредитов банков, так и у других организаций. По строкам «в том числе не погашенные в срок» отражаются заемные средства, просроченные и отсроченные к погашению.
В разделе «Дебиторская и кредиторская задолженность» отражается состояние и движение дебиторской и кредиторской задолженности, учитываемой на счетах учета расчетов, включая обязательства, обеспеченные векселями, и авансы. При этом к краткосрочной относится задолженность со сроком погашения до одного года включительно, а к долгосрочной - более одного года.
В разделе «Амортизируемое имущество» расшифровывается состав нематериальных активов, основных средств и малоценных и быстроизнашивающихся предметов, принадлежащих предприятию. Данные приводятся по первоначальной стоимости.
В подразделе «Нематериальные активы»:
по статье «Права на объекты интеллектуальной (промышленной) собственности» показывается стоимость прав, возникающих из авторских и иных договоров на произведения науки, литературы, искусства и объекты смежных прав, на программы ЭВМ, базы данных и др., из патентов на изобретения, промышленные образцы, коллекционные достижения, из свидетельств на полезные модели, товарные знаки и знаки обслуживания или лицензионных договоров на их использование, из прав на ноу-хау и др.;
по статье «Права на пользование обособленными природными объектами» показывается стоимость прав на использование земельных участков, природных ресурсов (воды, недр и др.);
по статье «Организационные расходы» показывается сумма расходов, связанных с образованием юридического лица, признанная в соответствии с учредительными документами вкладом участников (учредителей) в уставный (складочный) капитал.
по статье «Деловая репутация организации» показывается превышение покупной цены приватизированного имущества над его оценочной (начальной) стоимостью, отраженное в бухгалтерском учете по дебету счета 04 «Нематериальные активы», субсчет «Разница между покупной ценой и оценочной стоимостью».
В подразделе II «Основные средства» показываются наличие и движение основных средств предприятия в разрезе их видов согласно Общероссийскому классификатору основных фондов (принят и введен в действие с 1 января 1996 г. постановлением Госстандарта России от 26 декабря 1994 г. № 359).
В подразделе III «Малоценные и быстроизнашивающиеся предметы» показываются наличие и движение малоценных и быстроизнашивающихся предметов предприятия, числящихся у него на балансе. Данные приводятся по фактической себестоимости с подразделением данных о стоимости малоценных и быстроизнашивающихся предметов, находящихся на складе и в эксплуатации.
Справочно к разделу 3 показываются начисленная сумма износа, стоимость отдельных видов основных средств предприятия, переданных в аренду другим организациям, и данные о переоценке основных средств.
В разделе «Движение средств финансирования и долгосрочных инвестиций и финансовых вложений» показываются наличие собственных и привлеченных средств у предприятия и их использование на цели капитальных и других долгосрочных финансовых вложений.
В разделе «Финансовые вложения» расшифровывается состав долгосрочных и краткосрочных финансовых вложений предприятия в уставные (складочные) капиталы других организаций, акции акционерных обществ, государственные ценные бумаги, депозиты (сберегательные сертификаты, депозитные счета в банках и т.п.). Кроме того, показывается сумма представленных другим, организациям займов.
В разделе «Затраты, произведенные организацией» приводятся данные о затратах предприятия по их элементам, учтенные в соответствии с требованиями Положения о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденного постановлением Правительства Российской Федерации от 5 августа 1992 г. № 552 (с учетом внесенных в него изменений и дополнений).
В разделе «Расшифровка отдельных прибылей и убытков» приводится расшифровка отдельных видов прибылей и убытков, полученных (выявленных) предприятием в течение отчетного года и предыдущем отчетном году и включенных в соответствующие статьи отчета о финансовых результатах.
В разделе «Социальные показатели» отражаются отдельные социальные показатели: отчисления в фонд социального страхования, в пенсионный фонд, в фонд занятости, на медицинское страхование; среднесписочная численность работников, расходы на оплату труда, денежные выплаты и поощрения, доходы по акциям и вкладам в имущество предприятия.
2.2. Методы анализа бухгалтерской отчетности и формирование аналитического баланса
2.2.1. Методы анализа бухгалтерской отчетности
Конкретное содержание финансового анализа зависит от поставленных перед аналитиком (финансовым менеджером) задач и ограничений по объему имеющейся информации, времени, отводимому на анализ, квалификации аналитика. С учетом этих ограничений принято выделять:
1) предварительный анализ (экспресс-анализ);
2) детализированный анализ финансового состояния фирмы (менее жесткие по сравнению с экспресс-анализом ограничения на время и другие ресурсы).
Основными аналитическими процедурами финансового анализа являются горизонтальный и вертикальный анализ финансовых документов и факторный метод. Горизонтальный анализ состоит в сопоставлении финансовых показателей за ряд лет и расчете индексов изменения. Вертикальный анализ состоит в изучении структуры финансовых показателей, в формировании информативных относительных показателей. Последние сравниваются с некоторыми значениями, принимаемыми в качестве нормативных, с значениями за прошлые периоды или с аналогичными показателями по другим предприятиям.
Экспресс-анализ (табл. 4) состоит в обработке небольшого количества существенных и легко определяемых показателей и их мониторинге. Он выполняется менеджерами фирм-партнеров при обосновании контрактов на поставку крупной партии товаров, банками – при заключении кредитных договоров, профессиональными участниками рынка ценных бумаг – при заключении сделок. Его применяют также финансовые менеджеры фирмы для контроля финансового состояния фирмы по результатам работы за месяц и/или квартал.
Детализированный анализ дает более глубокую оценку финансового положения фирмы. Он может выполняться вслед за экспресс-анализом или без него; содержать больший или меньший перечень разделов и показателей; использовать различный объем и состав информации. В литературе7 можно встретить следующую рекомендуемую схему 1 полного анализа:
Таблица 4
Совокупность аналитических показателей для экспресс-анализа8
|
Направление (процедура) анализа |
Показатель |
|
Оценка экономического потенциала субъекта хозяйствования |
|
|
Оценка Имущественного положения |
1. Величина основных средств и их доля в общей сумме активов 2. Коэффициент износа основных средств 3. Общая сумма хозяйственных средств, находящихся в распоряжении предприятия |
|
Оценка Финансового положения |
1. Величина собственных средств и их доля в общей сумме источников 2. Коэффициент покрытия (общий) 3. Доля собственных оборотных средств в общей их сумме 4. Доля долгосрочных заемных средств в общей сумме источников 5. Коэффициент покрытия запасов |
|
Наличие «больных» статей в отчетности |
1. Убытки 2. Ссуды и займы, не погашенные в срок 3. Просроченная дебиторская и кредиторская задолженность 4. Векселя выданные (полученные) просроченные |
|
Оценка результативности финансово-хозяйственной деятельности |
|
Оценка прибыльности |
1 Прибыль 2. Рентабельность общая 3. Рентабельность основной деятельности |
Оценка динамичности |
1 Сравнительные темпы роста выручки, прибыли и авансированного капитала 2. Оборачиваемость активов 3. Продолжительность операционного и финансового цикла 4. Коэффициент погашаемости дебиторской задолженности |
|
Оценка эффективности использования экономического потенциала |
1. Рентабельность авансированного капитала 2. Рентабельность собственного капитала |
2.2.2. Формирование аналитического баланса
Несомненно, что анализ финансового состояния должен проводиться на основе баланса-нетго, очищенного от регулирующих статей (см. выше). Однако и этого недостаточно. Действующая в настоящее время отчетная форма в отдельных случаях относит синтетические счета к разделам баланса недостаточно корректно. Таким образом, прежде чем проводить анализ финансового состояния предприятия, следует сформировать аналитический (пригодный для анализа) баланс.
Схема 1
Структура полного финансового анализа фирмы
П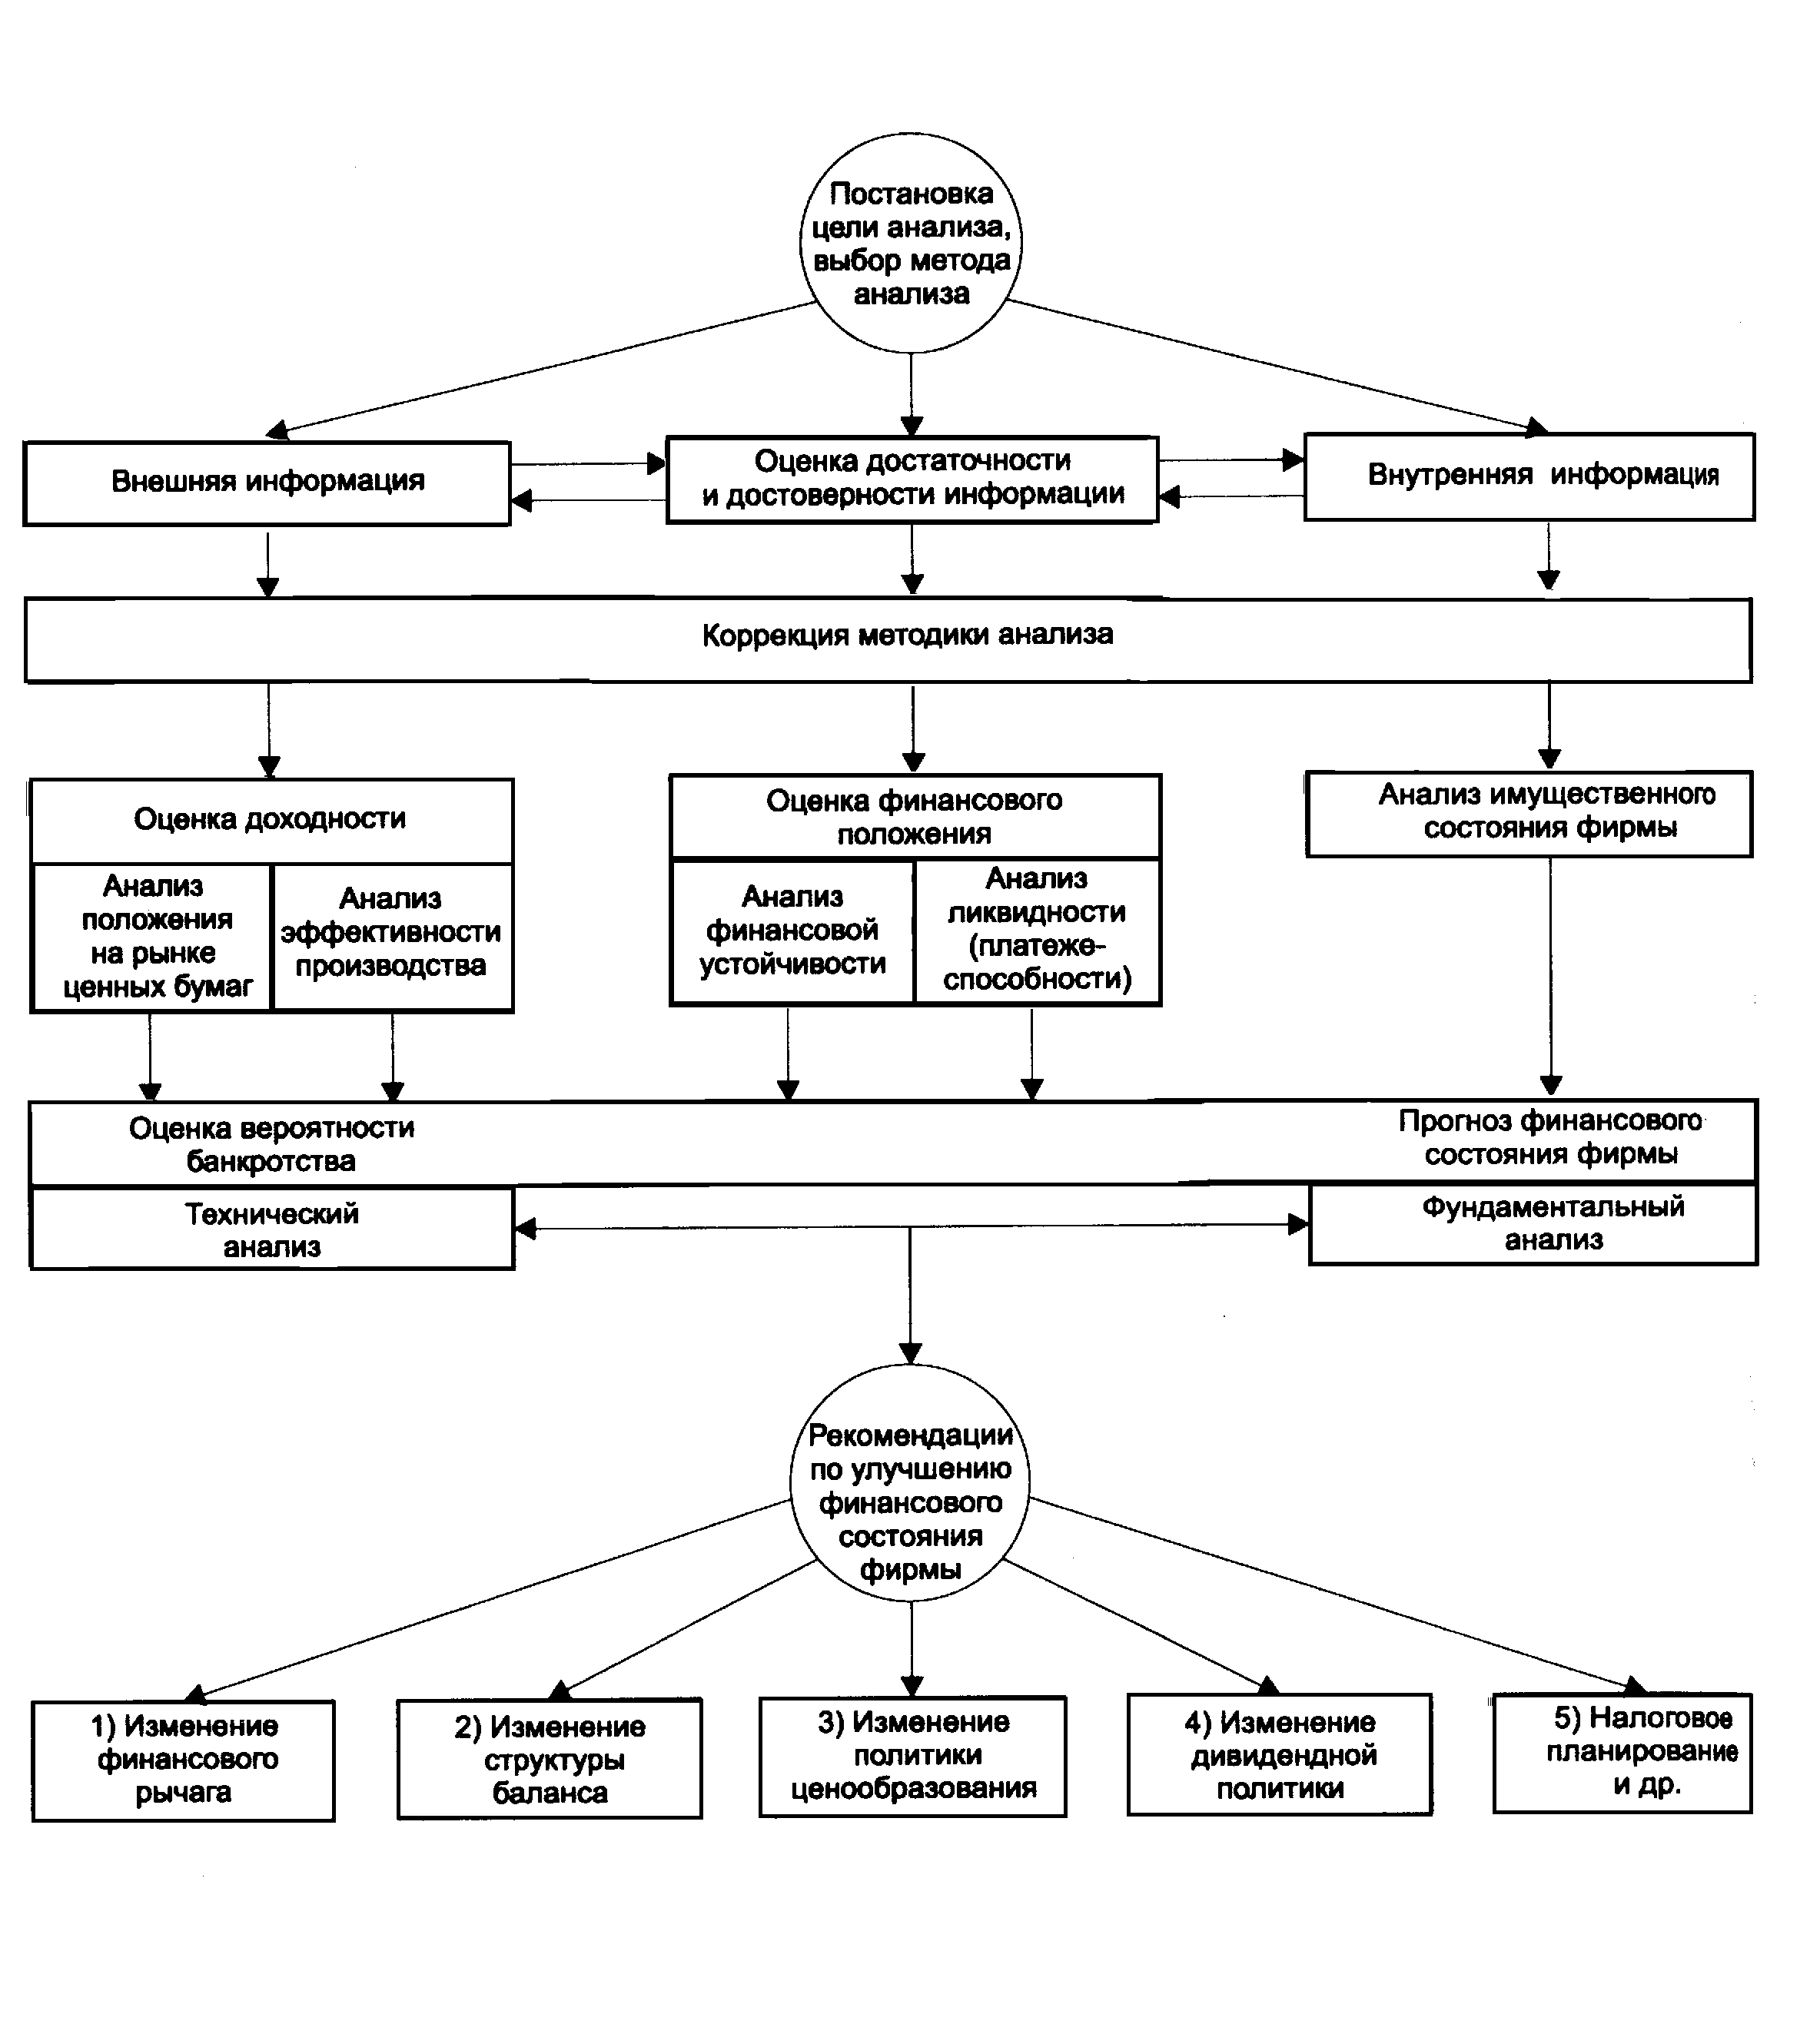
еречень
процедур
преобразования
отчетной формы
баланса в
аналитический
баланс зависит
от конкретных
условий. Этот
перечень нельзя
заранее определить
на все случаи.
Каждый аналитик
в соответствии
со своей квалификацией
и опытом решает
эту проблему
по-своему. Важно,
чтобы были
поправлены
показатели,
наиболее
существенно
искажающие
реальную картину.
Можно предложить
следующие
рекомендации9:
необходимо уменьшить общую сумму капитала (валюты баланса) на величину убытков, записанных в активной части баланса. Одновременно уменьшить на ту же сумму собственный капитал;
исключить из общей суммы капитала (валюты баланса) величину «Расходов будущих периодов». На эту же сумму необходимо уменьшить размеры собственного капитала и материально-производственных запасов;
увеличить размеры материально-производственных запасов на сумму НДС по приобретенным ценностям;
исключить из суммы материально-производственных запасов стоимость товаров отгруженных. На эту же сумму необходимо увеличить размеры дебиторской задолженности;
следует обратить внимание на сумму задолженности участников по вкладам. Наиболее существенное искажение может наблюдаться в акционерных обществах открытого типа при первичном размещении акций. В соответствии с нормативными документами в уставный капитал записывается вся сумма эмиссии в момент регистрации уставного капитала, до реальной подписки на акции. Иначе говоря, стоимость активов и стоимость собственного капитала повышается в балансе преждевременно. Для получения реальной картины необходимо уменьшить собственный капитал, валюту баланса и внеоборотные активы на сумму не проданных и не обеспеченных подпиской акций.
следует выделить в статье целевого финансирования и поступлений суммы, полученные безвозмездно на развитие производства (например, субсидия местного бюджета на реконструкцию овощехранилища), и суммы, полученные для внепроизводственного потребления (например, плата родителей за содержание детей в детском саде). Первый тип сумм следует оставить в составе собственного капитала, а второй – перевести из собственного капитала в краткосрочную задолженность или вообще вывести из валюты баланса (за счет уменьшения ликвидных средств и собственного капитала);
в случае превышения полученных работниками предприятий долговременных ссуд над кредитами банков для работников необходимо выявленную сумму актива перевести в недвижимое имущество (иммобилизованные средства), одновременно увеличив на ту же сумму долговременные обязательства и уменьшив на ту же сумму собственный капитал (например, за счет нераспределенной прибыли). Второй способ – полное исключение выявленной суммы из валюты баланса за счет соответствующего уменьшения ликвидных средств и собственного капитала;
следует перевести из долгосрочных обязательств в краткосрочные те суммы долговременных кредитов и займов, которые должны быть погашены в наступающем году, включая ссуды, не погашенные в срок;
уменьшить сумму краткосрочных обязательств (заемных средств) на величину «Расчетов по дивидендам», «Доходов будущих периодов», «Фондов потребления» и «Резервов предстоящих расходов и платежей». На эту же сумму необходимо увеличить размеры собственного капитала;
по возможности (на основе данных внутреннего анализа) следует выявить иммобилизацию средств, скрытую в составе дебиторской задолженности и прочих текущих активов. Критерием здесь должна служить низкая ликвидность или полная неликвидность обнаруженных сомнительных сумм. Эти суммы должны быть переведены в раздел недвижимости с одновременным перемещением соответствующих сумм из собственного капитала в долговременную задолженность, или полностью исключены из валюты баланса, ликвидных средств и собственного капитала;
следует перевести дебиторскую задолженность, которая может быть погашена не ранее чем через год, в раздел недвижимости.
На основании аналитического баланса проводится расчет и оценка динамики ряда коэффициентов, характеризующих ликвидность, финансовую устойчивость, эффективность производства. По результатам анализа осуществляется прогноз вероятности банкротства предприятия и дается оценка его кредитоспособности.
2.3. Финансовый анализ
Анализ финансового положения фирмы, осуществляемый на основе данных бухгалтерской отчетности, позволяет отследить тенденции ее развития, дать комплексную оценку хозяйственной, коммерческой деятельности. Он служит связующим звеном между выработкой управленческих решений и собственно производственно-предпринимательской деятельностью фирмы.
Финансовый анализ обычно включает два основополагающих и взаимосвязанных аспекта: анализ финансового состояния фирмы и анализ финансовых результатов ее деятельности.
Финансовое состояние выявляется на основе использования системы показателей, отражающих наличие, размещение, использование, движение ресурсов предприятия в денежном измерении. Оно формируется под воздействием многообразных организационно-технических и производственно-хозяйственных факторов.
Финансовые результаты деятельности предприятия в рыночной сфере оцениваются также целой системой индикаторов, определяющую роль среди которых играет прибыль и ее производные.
2.3.1. Основные направления оценки финансового состояния. К основным направлениям анализа финансового состояния предприятия относятся:
анализ динамики состава и структуры имущества предприятия;
оценка движения источников финансирования;
анализ состояния запасов и затрат;
анализ финансовых коэффициентов.
Анализ финансового состояния начинают с изучения состава и структуры имущества по данным актива баланса по следующей схеме (приложение 6).
Баланс позволяет дать общую оценку изменения всего имущества предприятия, выделить в его составе оборотные (мобильные) и внеоборотные (иммобилизованные) средства.
Анализ динамики состава и структуры имущества дает возможность установить размер абсолютного и относительного прироста или уменьшения всего имущества. Прирост (уменьшение) актива свидетельствует о расширении (сужении) деятельности предприятия.
Показатели структурной динамики отражают долю участия каждого вида имущества в общем изменении совокупных активов. Их анализ позволяет сделать вывод о том, в какие активы вложены вновь привлеченные финансовые ресурсы или какие активы уменьшались за счет оттока финансовых ресурсов.
Оценка движения источников финансирования. Структура пассива баланса подразделяет источники средств на собственные и заемные. Внутренние накопления образуются за счет распределения валовой, а затем и чистой прибыли.
Для выполнения аналитического исследования о привлечении в оборот предприятия в отчетном периоде дополнительных средств используются данные формы № 1 (Приложение 8).
Очень важным моментом является оценка состояния запасов и затрат. Здесь необходимо установить обеспеченность предприятия нормальными переходящими запасами сырья, материалов, незавершенного производства, готовой продукции, выявить изменение и ненужные запасы материальных ресурсов, незавершенного производства, готовой продукции и вскрыть причины их образования.
Источники анализа – баланс, данные складского и аналитического учета. Для характеристики состояния запасов и затрат сравнивают фактические остатки на конец года с наличием их на начало периода (приложение 7).
2.3.2. Система относительных показателей финансовой устойчивости предприятия. Финансовые коэффициенты представляют собой относительные показатели финансового состояния предприятия (приложение 10).
Одной из важнейших характеристик устойчивости финансового состояния, его независимости от заемных средств является коэффициент автономии (Ка), равный отношению собственного капитала к общему итогу баланса. Нормальное ограничение – Ka0,5 означает, что все обязательства предприятия могут быть покрыты его собственными средствами. Рост коэффициента автономии свидетельствует об увеличении финансовой независимости предприятия.
Коэффициент автономии дополняется коэффициентом соотношения заемных и собственных средств, равным отношению величины обязательств предприятия к величине его собственных средств (Kз/a). Ограничение: Кз/а 1.
При сохранении минимальной финансовой стабильности предприятия коэффициент соотношения заемных и собственных средств должен быть ограничен сверху значением отношения стоимости мобильных средств предприятия к стоимости его иммобилизованных средств. Этот показатель называют коэффициентом соотношения мобильных и иммобилизованных средств (Км/и). Значение коэффициента Км/и в большой степени обусловлено отраслевыми особенностями кругооборота средств.
Весьма существенной характеристикой устойчивости финансового состояния является коэффициент маневренности (Км), равный отношению собственных оборотных средств предприятия к общей величине источников собственных средств. Этот показатель определяет, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Весомые значения коэффициента маневренности положительно характеризуют финансовое состояние. Нормальное ограничение Км0,5.
Одним из главных относительных показателей устойчивости финансового состояния является коэффициент обеспеченности запасов и затрат собственными источниками формирования (Ко). Он равен отношению величины собственных оборотных средств к стоимости запасов и затрат предприятия. Нормальное ограничение, полученное на основе статистических усреднений данных хозяйственной практики, имеет вид: Ко0,6-0,8.
Структуру средств предприятия характеризует коэффициент имущества производственного назначения (Кп.и.м.)' равный отношению суммы стоимостей основных средств, капитальных вложений, оборудования, производственных запасов и незавершенного производства к итогу баланса (ограничение Кп.и.м.0,5). В случае снижения показателя ниже указанной границы необходимо привлекать долгосрочные заемные средства.
В качестве частного показателя финансовой устойчивости исчисляют коэффициент долгосрочного привлечения заемных средств (Kg), равный отношению величины долгосрочных кредитов и заемных средств к сумме источников собственных средств предприятия и долгосрочных кредитов и займов.
Коэффициент краткосрочной задолженности (Кк), выражает долю краткосрочных обязательств предприятия в общей сумме обязательств.
Коэффициент кредиторской задолженности и прочих пассивов (Кк,з) выражает долю кредиторской задолженности и прочих пассивов в общей сумме обязательств предприятия.
Коэффициент ликвидности, или коэффициент покрытия (Кл), равен отношению стоимости всех оборотных средств предприятия (за вычетом расходов будущих периодов и иммобилизации по статьям раздела III актива) к величине краткосрочных обязательств. Коэффициент покрытия показывает платежные возможности предприятия. Его величина зависит от отрасли производства, длительности производственного цикла, структуры запасов и затрат и ряда других факторов (ограничение Кл2).
Коэффициент прогноза банкротства (Кпб) характеризует удельный вес чистых оборотных средств в сумме актива баланса. Если предприятие испытывает финансовые затруднения, то данный коэффициент снижается, и следует проводить санацию (оздоровление) предприятия. Результаты анализа финансовых коэффициентов и верно сделанные выводы позволяют вовремя вывести предприятие из кризисного положения, стабилизировать его производственно-хозяйственную деятельность.
2.3.3. Анализ финансовых результатов деятельности предприятия. Различные стороны производственной, сбытовой, финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Конечный финансовый результат деятельности предприятия – это прибыль или убыток.
Пб = Пр + Ппр + Пвн , где:
Пб – балансовая прибыль или убыток;
Пр – результат от реализации товарной продукции;
Ппр – результат от прочей реализации;
Пвн – доходы и расходы от внереализационных операций.
Задачами анализа финансовых результатов деятельности предприятия являются: оценка динамики показателя прибыли, обоснованности фактической величины образования и распределения прибыли; выявление и изменение воздействия различных факторов на прибыль; оценка резервов роста прибыли.
2.3.4. Оценка уровня и динамики показателей финансовых результатов деятельности предприятия проводится по схеме (приложение 9).
На основе данных таблицы, составленной по схеме, делают выводы о росте или уменьшении балансовой прибыли, вскрывают причины изменений по каждому фактору прибыли. Балансовая прибыль отражает общий финансовый результат производственно-хозяйственной деятельности предприятия в отчетном периоде с учетом всех ее сторон. Важнейшая составляющая этого показателя – прибыль от реализации продукции, которая имеет прямую связь с факторами производства и реализации продукции. В этой связи особое внимание должно уделяться анализу причин и факторов изменений по данному показателю (Методика формализованного расчета факторных влияний на прибыль от реализации продукции достаточно полно освещена в литературе).
К факторам, в основном оказывающим влияние на изменение прибыли от реализации продукции, относятся изменения:
объема реализации;
структуры реализации;
цен на сырье, материалы и т.д.;
уровня затрат материальных и трудовых ресурсов;
внепроизводственных расходов.
2.3.5. Анализ уровней рентабельности. При оценке уровней рентабельности используются следующие показатели:
общая рентабельность производства, рассчитываемая как отношение балансовой прибыли к среднегодовой стоимости основных производственных фондов запасов и затрат;
рентабельность реализованной продукции, исчисленная как отношение прибыли от реализованной продукции в оптовых ценах предприятия.
Схема анализа уровня рентабельности производства представлена в приложении 11.
Изучение факторов, влияющих на показатель рентабельности производства, проводится в динамике (в сравнении с данными за предыдущие годы).
К факторам, в основном влияющим на рентабельность производства относятся:
рентабельность реализованной продукции;
коэффициент фондоемкости продукции;
коэффициент закрепления оборотных средств.
Таким образом, проведение глубокого финансового анализа деятельности предприятия позволит определить потенциальные возможности фирмы, их соответствие сложившимся рыночным условиям.
3. Прогнозирование показателей финансово-хозяйственной деятельности фирмы
3.1. Методы прогнозирования
Анализ финансового положения фирмы проводится по данным ретроспективы для повышения обоснованности решений принимаемых на перспективу. Поэтому прогнозирование финансовых показателей является логическим завершением анализа. Оно обеспечивает менеджеров информацией о финансовом состоянии фирмы в будущем, которое сложится под влиянием:
исходного уровня (финансового состояния фирмы в ретроспективном периоде);
управленческих решений по финансово-хозяйственной деятельности фирм;
внешних факторов (рыночная конъюнктура, ситуация в стране и т.п.).
Прогнозирование финансового состояния выполняется для того, чтобы получить ответы на два вопроса
как это может быть (какими могут стать финансовые показатели, если не будут приняты радиальные меры по их изменению);
как это должно быть (какими должны стать финансовые показатели фирмы для того, чтобы ее финансовое состояние обеспечивало высокий уровень конкурентоспособности).
Прогнозирование с целью получения ответа на первый вопрос принято называть исследовательским, на второй - нормативным.
В условиях рыночной экономики, в особенности кризисной, инфляционной, влияние внешних факторов слабо предсказуемо. Поэтому достоверность исследовательского прогноза может быть "невысокой. Однако его выполнение полностью обосновано.
Самым простым видом финансовых прогнозов является расчет ожидаемой прибыли при различных вариантах изменения выручки, способов оплаты продукции, издержек и т.д. Прогноз может выполняться в реальных или номинальных ценах. Значительно более сложен комплексный прогноз финансового состояния фирмы.
Наиболее распространены прогнозы на среднесрочную перспективу (1–3 года). Они входят составной частью в бизнес-планы фирм. Более длительные периоды (3–5 лет) необходимы для принятия решений по стратегическим вопросам. В России в 1991–1996 гг. долгосрочные прогнозы были по сути невозможны из-за высокой непредсказуемости внешних факторов.
Прогноз – это вероятностное суждение о будущем, полученное путем использования совокупности научных методов. В прогнозировании экономических, в том числе финансовых показателей применяется совокупность специальных методов и приемов, которые принято делить на три группы:
методы экстраполяции;
методы экспертных оценок;
методы математического моделирования.
Для прогнозирования показателей финансового состояния целесообразно использовать комплекс методов. За счет этого снижается риск прогноза (повышается достоверность результатов прогнозирования).
Суть метода экстраполяции состоит в распространении на будущее тенденций, сложившихся в ретроспективе Методики и алгоритмы экстраполяции экономических показателей изложены в литературе по математической статистике. Следует иметь в виду, что формальное применение экстраполяции экономических показателей может привести к получению совершенно недостоверных результатов. В частности, экстраполяция тенденций снижения выручки многих предприятий в 1991–1995 гг. приведет к отрицательным значениям выручки в 1997–1999 гг. Аналогичные абсурдные показатели можно получить, пытаясь экстраполировать финансовые показатели. Экстраполяция должна сочетаться с глубоким экспертным анализом тенденций развития финансовых процессов.
Методы экспертных оценок можно использовать для исследовательских и нормативных прогнозов. Они основываются на обработке мнений экспертов по поводу динамики финансовых процессов, выявленных путем проведения специальных процедур (анкетирование, интервьюирование и др.). Экспертами должны быть специалисты высокой квалификации, профессионально занимающиеся изучением и/или управлением экономикой и финансами фирм. Анкетирование проводится по специально разработанным анкетам. Обработка результатов опроса экспертов должна дать обобщенные (согласованные, интегрированные) оценки, используемые в прогнозе. Часто проводится оценка компетентности экспертов, используемая для взвешивания их мнений.
Методы моделирования основаны на построении моделей типа10
Y=J(X1;X,;...;Xn) (1)
где Y - результативный признак (показатель, прогноз которого необходим);
Х1, ...,Хn - факторные признаки (факторы, влияющие на результативный признак).
Прогнозируя значения факторных признаков путем экстраполяции или экспертного анализа и подставляя прогнозные значения в модель (1), можно получить прогнозное значение результативного признака.
Задача специалиста, выполняющего прогноз финансовых процессов, состоит в оценке реально ожидаемых показателей, т.е. ожидаемых значений и ожидаемого диапазона.
3.2. Прогнозный баланс. Принципы разработки
Прогнозный баланс составляется после планирования (прогнозирования) выручки, прибыли и др. показателей финансового отчета, так как изменения баланса включают результаты использования прибыли. Баланс, как и показатели финансового отчета, прогнозируется на основе предположений исследователя о динамике денежных активов. Но предположения относятся уже к использованию прибыли, изменению активов и обязательств, структуре обязательств и активов и т.п.
Главная задача формирования прогнозного баланса - обеспечение его сводимости. Эта задача возникает в связи с тем, что активы и пассивы прогнозируются независимо друг от друга. В частности, анализируя имущественный потенциал, исследователь может заложить в прогноз рост основного капитала фирмы. Кроме того, в прогнозный баланс должно быть заложено предположение о темпах роста запасов и затрат, в особенности при нехватке оборотных средств. Эти предпосылки должны быть сбалансированы с источниками капитала.
Наиболее распространенным методом обеспечения сводимости баланса является метод "пробки"11. Если рост активов прогнозируется более быстрым, чем рост обязательств и собственного капитала, то "пробка" означает необходимость привлечения дополнительного финансирования, например, долгосрочных кредитов. Привлечение долгосрочных кредитов снизит чистую прибыль и возможности финансирования за счет собственных источников. Первоначально существовавшая "пробка" может сохраниться и баланс вновь не будет достигнут. Дополнительно следуя изменить дивидендную политику. Только путем нескольких итераций баланс достигается. Причем на каждой итерации исследователь должен обосновать финансовые решения.
Заключительной стадией финансового прогнозирования должен быть анализ чувствительности прогноза на изменения предпосылок. Частично этот анализ содержится в оценке оптимистических и пессимистических значений экономических показателей; в использовании вариантам оценок инфляционных процессов. Более полный анализ может включать построение сценария раз вития фирмы в виде множества вариантов. Каждый вариант основан на предположениях о:
темпах роста объема продаж;
изменениях издержек производства;
обновлении активов;
кредитной политике и т.д.
Одновременно целесообразно оценить вероятность вариантов развития, отказавшись от недостижимых и маловероятных. Далее финансовые менеджеры должны проанализировать соответствие вероятных вариантов стратегии развития фирмы и возможных потерь в случае необходимости изменения вариантов в ходе их реализации. Под выбранные варианты финансового развития планируются соответствующие мероприятия.
Вторым методом разработки прогнозного баланса роста является "метод процента от продаж"12. Суть метода в том, что плановые (прогнозные) значения финансовых показателей увязываются с объемом продаж. Полученные в отчетном периоде коэффициенты (отношения финансового показателя к объему продаж) переносятся на плановый (прогнозный) период. Метод весьма прост и дает точные результаты, если удовлетворяются следующие предпосылки:
фирма работает стабильно;
производственные возможности фирмы используются полностью, т.е. резерва отдельных активов нет;
развитие фирмы, увеличение объем продаж требует привлечения инвестиций.
Заключение
Если мы обратимся к статье 1 федерального закона «О бухгалтерском учете» от 21 ноября 1996 года № 129-ФЗ13, то в пункте 3 можем прочитать, что к основным задачами бухгалтерского учета относятся: «формирование полной и достоверной информации о деятельности организации и ее имущественном положении, необходимой внутренним …, а также внешним … пользователям бухгалтерской отчетности», и «предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости». Таким образом, изменение системы общественных отношений, форм собственности, а также гражданско-правовой среды привело к повышению роли бухгалтерского учета в управлении предприятием, вывело его за рамки простого сбора, регистрации и обобщения информации. Бухгалтерский учет все чаще используется как источник информации для принятия управленческих решений.
Однако в силу своей специфики финансовый (бухгалтерский) учет – учет, обращенный в прошлое, он имеет характер регистрации (обязательно в денежном измерителе) состояния имущества и финансов предприятия на данный момент времени. Произошел факт хозяйственной деятельности – нужно отразить его в документах. Нет документа – нет и факта хозяйственной деятельности. Естественно, что факт можно отразить только после того, как он состоялся. Это так называемый „посмертный учет", то есть когда уже ничего сделать нельзя, кроме как обобщить и принять факты. А управлять нужно в момент возникновения факта.
Итак, одна из проблем, связанная с бухгалтерской информацией, – это проблема оперативности. Вторая проблема связана с формой и содержанием той финансовой отчетности, которую готовит бухгалтерия.
Западная бухгалтерия издавна имеет так называемый двухкруговой характер (такая система существовала и в отечественном учете до начала 30-х годов)14. Первый круг – это учет финансовых потоков (поступлений от реализации товаров и услуг, привлеченных финансовых средств, расчетов с контрагентами, прибыли). Результатом его является финансовая отчетность предприятия, или «финансовый паспорт». Эта информация о финансовом и имущественном состоянии предприятия предназначена для инвесторов, кредиторов, государства, потенциальных и реальных собственников.
Соответственно, государство вынуждено регламентировать порядок предоставления «паспортных данных» - отсюда необходимость в создании национальных стандартов учета. Кроме того, мировая экономика настолько интегрирована, что в 70-е годы возникла проблема международной стандартизации. Сегодня существует более тридцати международных стандартов по бухучету, и хотя они носят рекомендательный характер, статистика показывает, что ими пользуется 70-90% национальных предприятий и организаций на Западе.
Второй круг учета связан с преобразованием факторов бизнеса в продукты и услуги в результате производственной деятельности. Это учет материальных потоков, а также затрат и себестоимости производимой продукции. Но поскольку основным пользователем этой информации в рыночной экономике являются не государство и не какие-то иные внешние контрагенты, а исключительно менеджеры компании, то в отличие от первого круга в регламентацию второго никто не вмешивается. Это право руководителя, который, впрочем, может и здесь придерживаться международных стандартов.
В результате такого разделения достигается более точный учет результатов деятельности предприятия – ведь финансовые и материальные потоки живут по разному времени: скажем, в момент, когда приходят деньги за реализованную продукцию, в процессе производства учитываются уже совершенно другие ресурсы.
К сожалению, российский бухгалтерский учет в настоящее время ориентирован в большей степени только на формирование «финансового паспорта» организации, не отвечая потребностям предприятий в информации для принятия управленческих решений.
Список литературы
Реформа бухгалтерского учета. Федеральный закон «О бухгалтерском учете». Одиннадцать положений по бухгалтерскому учету. – 3-е изд., измененное и дополненное – М.: Издательство «Ось-89». 1999 г.
Финансовое управление фирмой / В.И.Терехин, С.В. Моисеев, Д.В.Терехин, С.Н.Цыганков; под ред. В.И.Терехина. – М.: ОАО «Изд-во «Экономика». 1998 г.
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия.. 2-е изд., переработанное и дополненное – М.: Центр экономики и маркетинга. 1997 г.
Пешкова Е.П. Маркетинговый анализ в деятельности фирмы. – М.: «Ось-89». 1999 г.
7 нот менеджмента. – М.: «ЗАО Эксперт». 1998 г.
Ефимова О.В. Финансовый анализ. 2-е изд., переработанное и дополненное. – М.: «Бухгалтерский учет». 1998 г.
Донцова Л.В., Никифорова Н.А. Годовая и квартальная отчетность. Учебно-методическое пособие по составлению. – М.: «Дело и Сервис». 1998 г.
Черников И.С. Бухгалтерский учет и анализ финансово-хозяйственной деятельности на малом предприятии. – М.: Юрайт. 1998 г.
Моляков Д.С. Финансы предприятий отраслей народного хозяйства: Учебное пособие. – М.: Финансы и статистика. 1996 г.
Приложение 1
| ИНН |
|
БУХГАЛТЕРСКИЙ БАЛАНС |
КОДЫ |
||||
|
Форма nb 1 по ОКУД |
0710001 | ||||
|
За
| |||||