Программа реформирования бухгалтерского учета
Введение
Постановлением Правительства РФ от 6 марта 1998 года была утверждена «Программа реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности», что обусловлено требованиями развития рыночной экономики. Согласно программе утвержден и выпущен ряд национальных стандартов, продолжается работа над составлением следующих стандартов. Следует отметить, что многие предприятия нашей страны ведут параллельный учет и составляют отчетность не только по российским правилам, но также и в соответствии с международными стандартами. Организациям, выпускающим консолидированную отчетность, разрешено в качестве альтернативного варианта подготавливать ее только на основе международных стандартов. В связи с этим знание международных стандартов становится необходимым компонентом в профессиональной подготовке бухгалтеров. Руководители, менеджеры компаний, работающих с иностранными клиентами, также сталкиваются с потребностью хорошей ориентации в отчетности, подготовленной по международным стандартам. Разработка стандартов учета и финансовой отчетности проводилась и продолжает проводиться во многих странах. Процесс установления стандартов испытывает на себе воздействие многих факторов и вызывает множество проблем. Основным координатором усилий разработчиков национальных стандартов выступает Комитет по международным стандартам финансовой отчетности (КМСФО). Стандарты, выпускаемые КМСФО, внимательно изучаются в большинстве стран, служат языком общения бухгалтеров и всех заинтересованных пользователей разных государств. КМСФО направляет свою деятельность на достижение единообразия представляемых во всем мире финансовых отчетов, целенаправленно стремясь к гармонизации учетных стандартов. В настоящее время в нашей стране вопросам составления отчетности по международным стандартам, национальным стандартам зарубежных стран с развитой экономикой уделяется много внимания.
1. Международные стандарты финансовой отчетности (понятие)
МСФО представляют собой учетную систему, функционирующую на международном уровне, и их особенностью является то, что они содержат одновременно и концептуальные основы составления отчетности, и собственно стандарты финансовой отчетности. Рекомендательный характер стандартов как нельзя более соответствует рыночной экономике: все предприятия, желающие установить международные экономические контакты, завладеть вниманием пользователей «без границ», прекрасно осознают необходимость составления финансовой отчетности в соответствии с МСФО, и никаких директивных указаний здесь, в принципе, не требуется. Поскольку МСФО стали международным языком бухгалтеров и экономистов, то их знание становится условием сначала информационного, а потом и экономического общения (взаимодействия) на мировом уровне.
Всеобщее признание МСФО как управляющей информации при составлении отчетности проявлялось постепенно. Комитет по международным стандартам бухгалтерского учета (КМСУ) был образован как независимый орган частного сектора в результате соглашения между профессиональными бухгалтерскими организациями. Лондонская фондовая биржа рекомендовала всем иностранным корпорациям, желающим котировать свои ценные бумаги в Лондоне, придерживаться МСФО. В 1985 г. одна из крупнейших американских корпораций General Electrik составила отчетность за 1984 г. не только по американским, но и по международным стандартам. Сотрудничество КМСУ с Международной организацией комиссий по ценным бумагам (International Organization of Securities Commissions, IOSCO) с 1987 г. привело к созданию совместных стратегических проектов, в числе которых проект, предполагающий использование МСФО вместо национальных стандартов при подготовке отчетности компаний, желающих попасть в листинг какой-либо фондовой биржи. Постоянно увеличивается число членов КМСУ.
Растет число предприятий, составляющих свою отчетность в соответствии с МСФО (например, в 1998 г. отчетность в соответствии с МСФО представили 210 компаний стран ЕС, а в 2000 г. МСФО применяли уже 275 компаний стран ЕС1).
В рамках ЕС группа по проблемам бухгалтерского учета (Groupe d etude) при формировании концепции развития учета стран ЕС создавала управляющую информацию, на основе которой следовало строить национальные системы учета, в том числе национальные стандарты финансовой отчетности. Основной целью внешней управляющей информации было достижение непротиворечивости правил составления финансовой отчетности в государствах европейского сообщества. В соответствии с этим, например, четвертая и седьмая учетные директивы ЕС включены в бухгалтерское законодательство большинства стран ЕС. Направленность внешней управляющей информации ЕС на гармонизацию выходной информации различных учетных моделей вполне объяснима с точки зрения целей ЕС, путей их достижения и проблем, с которыми сталкивались страны - участницы ЕС. Имевшиеся желания: сохранить за отдельными странами право на собственную учетную систему и в то же время достигнуть их сближения — были адекватны начальному этапу развития ЕС. Их реализации должны были способствовать сходные уровень и характер экономик стран - участниц ЕС. Однако в последнее время наблюдается новая тенденция. Среди приоритетных задач в «Выводах Президиума Европейского Совета в Лиссабоне» названа задача обеспечения большей сопоставимости финансовой отчетности в интересах компаний и инвесторов. Все большая степень интеграции в связи с новыми технологиями, глобализация, введение единой валюты «евро» послужили причинами внесения предложения о переходе предприятий стран ЕС на международные стандарты. В своем выступлении на парламентских слушаниях по международным стандартам финансовой отчетности главный советник Международного центра реформы системы бухгалтерского учета (МЦРСБУ) Дэвид Дамант отметил, что ЕС объявил о введении обязательного применения МСФО в ближайшие пять лет1 (г. Дамант также подчеркнул, что потребуется чуть больше пяти лет для объединения американских и международных стандартов).
Чем ближе национальная система учета к МСФО, тем легче труд бухгалтеров по составлению отчетности в соответствии с МСФО. Разработка МСФО осуществляется независимыми специалистами высокого класса, координирующими свою работу с организациями и специалистами смежных областей, КМСУ оперативно реагируют на изменения в экономических процессах.
Согласование в рамках МСФО достигается также путем процедуры принятия тех или иных методов и способов как основных, так и альтернативных. Широкое обсуждение, одобрение профессиональными организациями, ведущими компаниями и значимыми экономическими организациями, объектами и субъектами позволяет выбрать наиболее адекватные целям варианты, отвечающие критерию согласованности. В последнее время наблюдается тенденция сокращения количества допускаемых альтернативных методов и возникает требование сопровождать применение альтернативных вариантов данными, показывающими влияние отказа от использования основной методики на показатели финансовой отчетности. КМСУ осуществил проект «Сопоставимость / Совершенствование» (Comparability / Improvements»), В результате пересмотра 10 стандартов по 27 вопросам сокращена вариантность, по 21 — альтернативные способы либо сокращены, либо исключены.
КМСУ стремиться сделать управляющую информацию стандартов более понятной, учитывая, что многие предприятия развивающихся стран также начали использовать международные стандарты для подготовки достоверной информации финансовой отчетности. В последнее время разработка интерпретаций объявлена одним из приоритетных направлений в деятельности КМСУ, в свете чего в 1996 г. был образован Постоянный комитет по интерпретациям (Standing Interpretations Committee, SIC).
Таким образом, на данном этапе МСФО представляют наиболее перспективную систему внешней управляющей информации.
2. Комитет по международным стандарта бухгалтерского учета
2.1. ОБЩИЕ ПОЛОЖЕНИЯ
Основной организацией, занимающейся разработкой международных стандартов, является специальный Комитет по международным стандартам бухгалтерского учета (International Accounting Standards Committee, IASC).
Он был создан в 1973 г. национальными организациями профессиональных бухгалтеров девяти стран: Австралии, Франции, Канады, Западной Германии, Японии. Мексики, Нидерландов, Великобритании и США. В настоящее время членами этого Комитета являются более 100 бухгалтерских организаций из 88 стран.
В качестве главных уставных целей КМСУ определены следующие:
Формулировать и издавать в общественных интересах
стандарты бухгалтерского учета для использования при составлении финансовых отчетов.Способствовать принятию и распространению международных стандартов бухгалтерского учета по всему миру.
Осуществлять деятельность по улучшению и гармонизации бухгалтерских стандартов и процедур, касающихся составления и представления финансовых отчетов.
Финансирование КМСУ осуществляется за счет взносов организаций-участниц, средств Международной федерации бухгалтеров (International Federation of Accountants, IFA), поступлений от транснациональных компаний и бухгалтерских фирм, а также за счет выручки от издательской деятельности.
2.2. ОРГАНИЗАЦИЯ ДЕЯТЕЛЬНОСТИ КМСУ
В составе КМСУ на постоянной основе работают правление и консультативная группа.
Основными функциями правления являются:
координация деятельности КМСУ,
определение программы его стратегического развития,
назначение рабочих групп для подготовки стандартов,
контроль за разработкой стандартов,
экспертная оценка подготовленных стандартов и оконча
тельное их одобрение.
Правление состоит из представителей бухгалтерских организаций 13 стран. Как правило, в него входят представители 9 стран-основателей, некоторых стран — членов Комитета, транснациональных компаний, международных финансовых организаций, а также известные финансовые аналитики.
Руководит правлением председатель, который избирается сроком на два с половиной года. Его помощником является генеральный секретарь. Обычно правление проводит свои заседания три раза в год.
Основной функциональной обязанностью консультативной группы является оказание помощи правлению в его работе по созданию стандартов бухгалтерского учета и отчетности. В состав консультативной группы входят представители различных организаций, которые заинтересованы в подготовке достоверных финансовых отчетов и используют их в своей деятельности. К таким организациям относятся фондовые биржи; национальные органы, ответственные за регламентацию и стандартизацию бухгалтерского учета; межгосударственные организации; международные финансовые институты и т.д.
2.3. ПРОЦЕДУРА СОЗДАНИЯ
МЕЖДУНАРОДНЫХ СТАНДАРТОВ
Основу разработки международных стандартов бухгалтерского учета составляют те процедуры, которые исторически сложились в англоязычных странах, главным образом в США и Великобритании. Базовыми принципами организации разработки стандартов являются:
Привлечение к участию в этом процессе максимально широкого круга заинтересованных сторон (национальных органов
управления бухгалтерским учетом, профессиональных ассоциаций бухгалтеров и аудиторов, различного рода пользователей
финансовых отчетов, фондовых бирж, ассоциаций промышленников и бизнесменов и др.).Предоставление свободной возможности публичного и не
зависимого изложения ими своих точек зрения по исследуемым
проблемам стандартизации учета и отчетности.
Процедура создания нового международного учетного стандарта отличается известной консервативностью, обстоятельностью и занимает относительно продолжительный отрезок времени.
Создание учетного стандарта начинается с формирования специальной рабочей группы, члены которой назначаются правлением. Задача этой группы заключается в изучении имеющихся проблем и в подготовке краткого резюме тех вопросов, которые нуждаются в первоочередном решении. Резюме передается для рассмотрения в правление КМСУ. Правление готовит комментарии по нему и передает их, после чего рабочая группа готовит следующий документ -проект изложения принципов учетного стандарта. Предназначением этого документа является установление тех идей, которые будут положены в основу учетного стандарта, а также описание возможных путей решения проблем и обоснование причин, по которым проект стандарта может быть одобрен или отправлен на доработку. Проект изложения принципов учетного стандарта передается для обсуждения и комментариев правлению КМСУ, его консультативной группе и другим заинтересованным организациям. После сбора рекомендации рабочая группа готовит окончательный вариант проекта изложения принципов учетного стандарта, в котором свое отражение находят замечания, пожелания и комментарии, полученные в результате обсуждения. Он передается для одобрения в правление КМСУ.
После его одобрения правлением рабочая группа готовит следующий документ, который носит название проект стандарта и является по своей сути черновым, предварительным вариантом собственно международного учетного стандарта. Проект этого документа также должен быть одобрен правлением КМСУ. Для этого за его редакцию должны проголосовать две трети членов правления.
Следующим этапом процедуры является так называемый консультационный период, который длится, как правило, шесть месяцев. В течение этого периода все заинтересованные лица могут вносить свои предложения в проект стандарта, открыто комментировать его основные положения, предлагать свои варианты. С учетом точек зрения, высказанных во время консультаций, рабочая группа формулирует окончательный вариант стандарта, который выносится на одобрение правлением КМСУ. Международный стандарт бухгалтерского учета считается принятым, если его одобрили три четверти членов правления (рис. 1).
Постановление Рабочая группа Консультационная группа
КМСУ КМСУ Заинтересованные стороны
Общественность
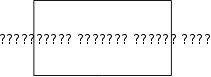
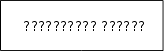







Процедура поэтапного принятия международных стандартов бухгалтерского учета
2.4. ДЕЯТЕЛЬНОСТЬ ПО СТАНДАРТИЗАЦИИ
За время существования КМСУ под его эгидой было разработано 38 стандартов (включая замененные и пересмотренные), а также создана концептуальная основа для подготовки новых стандартов и внесения изменений в старые (табл.1 и 2).
Перечень основных международных стандартов бухгалтерского учета (МСБУ)
Таблица 1
|
Номера стандарта МСБУ |
Название стандарта | Дата публикации или пересмотра |
| 1 | 2 | 3 |
|
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39 |
План подготовки и представления финансовых отчетов Раскрытие политики бухгалтерского учета Пересмотрен: Представление финансовой отчетности Товарно-материальные запасы Консолидированная финансовая отчетность Заменен МСБУ 27 и МСБУ 28 Учет амортизации Информация, подлежащая отражению в финансовой отчетности Пересмотрен Учет изменения цен Заменен МСБУ 15 Отчетность о движении денежных средств Чистая прибыль или убыток за период, существенные ошибки и изменения в учетной политике Учет затрат на исследования и разработки Непредвиденные события и события, произошедшие после даты составления бухгалтерского баланса Контракты по строительству Учет налогов на прибыль Представление текущих активов и текущих обязательств Пересмотрен Предоставление финансовой информации по сегментам Пересмотрен: Сегментная отчетность Информация, отражающая последствия изменения цен Недвижимость, здания и оборудование, находящиеся в собственности Учет аренды Пересмотрен: Аренда Доход Расходы на пенсионное обеспечение Учет государственных субсидий и раскрытие информации о государственной помощи Последствия изменения обменных курсов иностранных валют Объединение компаний Затраты по заимствованиям Раскрытие информации о связанных сторонах Учет инвестиций Учет и отчетность по пенсионным планам Консолидированная финансовая отчетность и учет инвестиций в дочерние предприятия Учет инвестиций в ассоциированные компании Финансовая отчетность в условиях гиперинфляции Раскрытия в финансовых отчетах банков и подобных финансовых учреждений Финансовая отчетность об участии в совместных предприятиях Финансовые инструменты: раскрытие и предоставление Прибыль на акцию Промежуточная финансовая отчетность Прекращаемая деятельность Обесценивание активов Резервы, условные обязательства и условные активы Нематериальные активы Финансовые инструменты: признание и оценка |
1989 1974 1997 1993 1989 1976 1976 1998 1981 1992 1993 1993 1978 1993 1996 1979 1998 1981 1997 1981 1993 1982 1997 1993 1993 1982 1993 1993 1993 1984 1985 1986 1989 1989 1989 1990 1990 1995 1997 1998 1999 1999 1999 1999 2001 |
Перечень проектов стандартов
Таблица 2
| № проекта | Название | Дата публикации |
|
Е54 Е58 Е61 |
Льготы для наемных работников Операции дисконтирования Слияние компаний |
1996 1997 1997 |
Характерной особенностью тех стандартов, которые были введены в действие до 1993 г., является наличие в них теоретических и методических трактовок, допускающих довольно значительную гибкость при выборе различных учетных концепций, приемов, методов и оценок. Такой подход обусловлен тем, что на ранних этапах деятельности КМСУ основу его доктрины в области стандартизации составляла идея международной гармонизации национальных систем бухгалтерского учета стран, значительно отличающихся друг от друга своими социальными и экономическими условиями, уровнем индустриального развития, а также сложившимися учетными традициями.
В 1987 г. КМСУ принял решение о необходимости принятия новой стратегии, направленной на улучшение качества международных стандартов. Приоритетным направлением в этой связи стало сокращение допустимых методических вариантов при решении учетных задач и при формировании учетной политики. В 1989 г. было зафиксировано положение о необходимости обеспечения максимальной сравнимости, сопоставимости и унификации бухгалтерской отчетности субъектов хозяйствования различных стран. Был принят специальный документ, в котором декларировалась отмена ряда альтернативных методик учета и вводилась система предпочтений для отражения тех хозяйственных операций и объектов учета, которые в силу своей специфики требуют сохранения компромиссных методов.
В 1990 г. правление КМСУ выпустило «заявление о намерениях», которое стало основой для пересмотра нескольких учетных стандартов. Были сформулированы две новые концепции содержания международных стандартов — концепция базового подхода и концепция разрешенного альтернативного подхода. В этих концепциях нашли отражение предпочтения КМСУ для тех случаев, когда в бухгалтерской практике допускается использование более одного метода учета. Впоследствии, начиная с 1993 г., были пересмотрены 10 стандартов, которые стали применяться для составления финансовых отчетов за период с 1 января 1995 г.
Следует заметить, что процесс подготовки новых стандартов, пересмотра, уточнения редакции, а иногда и полной замены устаревших стандартов продолжается постоянно. Так, подвергались пересмотру МСБУ 1 (Предоставление финансовой отчетности), МСБУ 14 (Сегментарная отчетность), МСБУ 17 (Аренда). Они вступили в силу со второй половины 1998 г. Новые стандарты посвящены учету резервов, непредвиденных обязательств и непредвиденных активов, учету нематериальных активов, учету льгот для наемных работников и служащих, промежуточной отчетности и др.
Характерным фактом, подчеркивающим возрастающую значимость международных стандартов бухгалтерского учета, является участие КМСУ в совместной программе с Международной организацией комиссий по ценным бумагам (International Organization of Securities Commissions — IOSCO), которая объединяет органы управления мировыми фондовыми биржами. Целью программы является пересмотр, доработка и унификация учетных стандартов до уровня, необходимого для использования бухгалтерской отчетности различных компаний для котировок их акций на фондовых биржах.
2.5. МЕЖДУНАРОДНОЕ ВЛИЯНИЕ КМСУ
Влияние КМСУ на развитие бухгалтерского учета в международном масштабе осуществляется как через национальные органы управления, так и через предпринимательские структуры.
Сила воздействия результатов деятельности и авторитета КМСУ неодинакова для различных стран. Так, в ряде стран бухгалтерские стандарты КМСУ взяты за основу построения национальных систем учета целиком либо с небольшими изменениями. Это относится к развивающимся или «новым индустриальным» странам, в частности таким как Малайзия, Пакистан, Уругвай, Таиланд и др. Используя для формирования учетных и отчетных данных международные подходы, такие государства, заинтересованные в притоке капиталов, привлекают внимание инвесторов максимальной адаптацией своих бухгалтерских систем международным требованиям.
Аналогичные причины подтолкнули бывшие социалистические страны (например, Албанию, Польшу) для ускорения перехода к рыночной модели экономического развития принять МСБУ либо создать свои национальные стандарты, которые в значительной степени базируются на международных.
Влияние МСБУ на бухгалтерские системы развитых капиталистических стран менее значительно. Главным образом это связано с тем, что в большинстве индустриально развитых стран сложились свои устоявшиеся принципы и традиции бухгалтерского учета, удовлетворяющие специфическим требованиям национальных рыночных моделей. Так, в странах Западной Европы и Японии основные финансовые потоки и инвестирование экономики осуществляются через банковские структуры, а не через фондовые биржи. Поэтому приоритетным направлением как законодательного, так и собственно бухгалтерского регулирования является защита интересов кредиторов, а не удовлетворение информационных нужд акционеров.
Вместе с тем по мере развития процессов глобализации органам государственного регулирования этих стран приходится считаться с интересами крупных национальных, а также транснациональных компаний, развитие которых попадает во все большую зависимость от состояния мировых финансовых рынков. Учетное законодательство, таким образом, неизбежно становится все более и более открытым англосаксонскому влиянию.
Так, во Франции, например, допускается возможность того, что при составлении консолидированных счетов национальные и транснациональные компании имеют право допускать отклонения от национального Коммерческого кодекса и руководствоваться международными принципами учета. В Италии законодательство о регулировании фондовых бирж требует, чтобы компании, зарегистрированные на бирже и участвующие в листинге (в котировках акций), применяли международные стандарты для отражения тех операций, которые не предусмотрены итальянским законодательством.
Слабое влияние МСБУ на учет в США, Канаде и Великобритании связано с тем, что международные стандарты содержат в себе большое количество идей, заложенных в национальных стандартах этих стран. Вместе с тем оно проявляется при подготовке новых стандартов. Так, концептуальные основы МСБУ были положены в основу более позднего издания Основ учета, выпущенного Советом по стандартам учета Великобритании.
Постепенно КМСУ завоевывает все больший авторитет и влияние в развитых странах. Так, в 1995 г. Европейская Комиссия сделала заявление о том, что вместо поправок к 4-й и 7-й Директивам ЕС для дальнейшего развития собственной законодательной базы бухгалтерского учета предполагается сделать использование МСБУ обязательным при составлении консолидированной отчетности.
- Необходимость перехода России на МСФО
3.1 Цель перехода России на МСФО
Цель реформирования системы бухгалтерского учета определена в Постановлении Правительства РФ от 6 марта 1998 года № 283 «Об утверждении Программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности» как «приведение национальной системы бухгалтерского учета в соответствии с требованиями рыночной экономики и международными стандартами финансовой отчетности» (раздел I. Цель и задачи перехода на международные стандарты финансовой отчетности).
При структурировании международных стандартов для целей их изучения нами выделены следующие уровни:
концептуальный;
структурный;
технологический.
Цель перехода на МСФО- повышение качества и информативности отчетности, которые являются актуальными для всех пользователей , и в первую очередь- для банков , оценивающих на ее основе финансовое положение заемщиков. Переход на МСФО планируется осуществить к 1 января 2005 года. В настоящее время уже сделаны некоторые шаги по сближению международной и российской системы учета и отчетности.
Так, некоторые положения по бухгалтерскому учету (ПБУ), относящиеся как к вопросам учета отдельных операций, так и раскрытия информации в финансовой отчетности, были приближены к МСФО. Например, введены требования о признании доходов и расходов в отчетном периоде, к которому они фактически относятся; внедрены некоторые понятия, являющиеся принципиально новыми для российской практики ведения учета и подготовки отчетности.
Применение МСФО в качестве основного и единственного стандарта при подготовке отчетности позволило бы решить проблему качества информации. Обратимся к некоторым положениям МСФО, применение которых в значительной степени повысило бы информативность отчетности, на основе которой банками принимаются решения о выдаче кредитов.
Прежде всего хотелось бы обратить внимание на то, что МСФО содержат универсальные правила отражения в учете и раскрытия в отчетности большинства операций, обязательных для любых видов предприятий. Это не только облегчает понимание отчетности всеми участниками рынка, но делает возможной подготовку информативной консолидированной отчетности, что особенно актуально для банков. Очевидно, что банку-кредитору необходимо иметь адекватное представление о финансовом положении групп связанных заемщиков даже в том случае, если ими являются отдельные предприятия из состава групп.
Применение МСФО также позволило бы банкам получать адекватную информацию о стоимости активов заемщиков непосредственно из содержания их отчетности, не прибегая к осуществлению дополнительных процедур оценки активов, что являлось бы обязанностью самого предприятия. Таким образом, была бы облегчена оценка как стоимости отдельных активов, передаваемых в залог, так и финансового положения заемщика в целом.
3.2. Проблемы соответствия Положений по
бухгалтерскому учету (ПБУ) Международным стандартам
финансовой отчетности (МСФО)
Сложившийся в настоящее время фактически в системе нормативного регулирования бухгалтерского учета и закрепленный в проекте закона второй уровень документов представляет собой ПБУ — Положения по бухгалтерскому учету. Положения по бухгалтерскому учету создаются, как известно, согласно Программе реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности, утвержденной Постановлением Правительства РФ от 6 марта 1998 г. № 283.
В настоящее время стало модным не только и не столько конструктивно критиковать создаваемые во исполнение Программы ПБУ, но и прямо ругать непосредственных ответственных неисполнение или ненадлежащие исполнение положений Программы,
Главный аргумент — российские ПБУ в недостаточной степени соответствуют МСФО — Международным стандартам финансовой отчетности.
Да, действительно, текст Положений по бухгалтерскому учету и других нормативных документов по бухгалтерскому учету, очень часто оставляет желать лучшего. Это касается определения понятий, выбора терминологии, конкретных формулировок, обеспечения взаимодействия, преемственности и взаимосвязи между собой. Однако, попытаемся разобраться, где и в чем суть проблемы, а где ее «форма».
Вопрос о целях и задачах реформы бухгалтерского учета является предметом постоянных острых дискуссий в профессиональном сообществе, как на страницах печати, так и среди участников многочисленных конференций, симпозиумов и конгрессов.
Относительно направленности процесса реформирования бухгалтерского учета в России следует сказать, что в настоящее время существует два подхода.
Первый подход четко сформулирован Международным центром по реформе системы бухгалтерского учета в вынесенном на широкое обсуждение проекте «Рекомендации по реформе бухгалтерского учета». В соответствии с указанным документом предлагается в качестве среднесрочной задачи российской экономики (в течение трех, максимум пяти лет) осуществить полную замену российской системы нормативного регулирования бухгалтерского учета на МСФО для всех предприятий, за исключением предприятий малого бизнеса и «компаний с ограниченным числом участников». Такое направление процесса реформирования объясняется, прежде всего, тем, что российская система нормативного регулирования «наименее пригодна для принятия решений в условиях рынка», что приводит «к ошибочным экономическим решениям и растрате экономических ресурсов».
Другими словами, нужно просто применять МСФО в качестве национальных стандартов. Тогда будет обеспечено полное соответствие ПБУ и МСФО. Однако, практически ни одна страна мира, применяющая в своем законодательстве МСФО, и характеризующаяся часто более развитыми и цивилизованными рыночными отношениями, чем Россия, так не поступает. Второй подход заключается, как это и было запланировано в начале процесса реформирования, в построении системы российских национальных стандартов по бухгалтерскому учету.
Обратимся непосредственно к тексту Постановления Правительства РФ от 6 марта 1998 г. № 283 и процитируем ряд его положений.
Основные задачи реформы, согласно постановлению, заключаются в следующем:
«сформировать систему стандартов учета и отчетности, обеспечивающих полезной информацией пользователей, в первую очередь инвесторов;
обеспечить увязку реформы бухгалтерского учета в России с основными тенденциями гармонизации стандартов на международном уровне...».
В связи с достижением цели нормативного регулирования бухгалтерского учета должен быть в том числе решен вопрос и «... взвешенного использования международных стандартов в национальном регулировании».
«По мере становления бухгалтерской профессии, адекватной требованиям рыночной экономики, степень участия профессиональных организаций в регулировании вопросов бухгалтерского учета возрастает. При