Порядок формирования средств предприятия
Краткосрочные, так называемые МЕККАМ, со сроком обращения 3, 6, 12 месяцев.
Среднесрочные, МЕОКАМ, со сроком обращения 2, 3, 5 лет.
Долгосрочные, МЕАКАМ, со сроком обращения 10 лет.
Также государственные ценные бумаги можно классифицировать по видам обращения: процентные и дисконтированные.
К процентным относятся:
МЕОКАМ – это ценные бумаги номинальной стоимостью 1000тенге. По ней выплачивается купонный процент, т.е. ставка вознаграждения, 2 раза в год;
НСО – это дематериализованная процентная ценная бумага номинальной стоимостью 1000 тенге. Национальные сберегательные облигации выпускаются сериями в пределах устанавливаемых объемов эмиссий, каждая из которых представляет собой отдельный выпуск и размещается путем подписки среди физических и юридических лиц, резидентов и нерезидентов РК. Процентные условия размещения по НСО привязываются к показателям аукционов по трехмесячным МЕККАМ;
МЕАКАМ – это процентная ценная бумага номинальной стоимостью 1000 тенге. Вознаграждение по ней выплачиваются каждые 6 месяцев после эмиссии в пределах срока их обращения. Размещаются на аукционах по операциям прямого РЕПО.
К дисконтированным относятся:
МЕККАМ это гарантированные государством дематериализованные дисконтированные ценные бумаги номинальной стоимостью 100тенге. Они размещаются на аукционной основе по дисконтированной цене, погашаются по номинальной стоимости, доход или ставка вознаграждения представляет собой разницу между ценой реализации и погашения;
краткосрочные ноты Национального банка РК – это дематериализованные дисконтированные ценные бумаги номинальной стоимостью 100 тенге, размещаются по методу МЕККАМ.
Снижение ставки рефинансирования в 2005 г. с 35% в начале года до 18,5% на конец года, как следствие, повлекло за собой снижение доходности по государственным казначейским обязательствам. Таким образом, по 3-х месячным МЕККАМ ставки Доходности снизилась с 28,91% до 15%, по 6-ти месячным МЕККАМ с 34,11% до 15,45%, по 12-ти месячным с 38,60% до 15,05% и по 2-х годичным МЕОКАМ доходность сложилась на Уровне 14,50%.
В 2005 году объём размещенных 3-х месячных МЕККАМ превысил объём 2004 года в 1,4 раза и составил 30, 81 млрд. тенге, объём размещенных 6-ти месячных МЕККАМ составил 16,02 млрд. тенге, что выше объема размещения 1996 г. в 2 раза; 12-ти месячные МЕККАМ были размещены на сумму 5,77 млрд. Тенге, что выше объема размещения 96 г. в 7,3 раза.
В июне 1997 г. был осуществлен первый выпуск двухгодичных казначейских обязательств – МЕОКАМ. Аукционы двухгодичных МЕОКАМ проводились достаточно нерегулярно: за 7 месяцев после июня 2005 г. было проведено 4 аукциона, на которые было размещено обязательств на сумму 0,87 млрд. тенге. В течение 2005 года проводилась подписка на НСО. Инвесторами – физическими лицами было приобретено НСО всего на сумму 0,21 млрд. тенге.
Объемы размещения краткосрочных нот Национального банка РК составили за 2005 год около 150 млрд. тенге. Такой большой объем размещения объясняется их популярностью, целью же их размещения является сжатие денежной массы в обращении.
Законом РК «О республиканском бюджете на 2006 год было предусмотрено выпустить в обращение государственных ценных бумаг на сумму 68,30 млрд. тенге и направить на покрытие дефицита госбюджета 11,84 млрд. тенге. Всего же государственных ценных бумаг было размещено на сумму 54,97 млрд. тенге, а нетто – поступления в госбюджет от выпуска государственных ценных бумаг составили около 8,53 млрд. тенге.
Наиболее активными на рынке государственных ценных бумаг были: АОЗТ «Акционерный Народный Сберегательный банк Казахстана», АО «Дочерний Акционерный банк «АБН АМРО Банк Казахстан», АО «Казкоммерцбанк» и АО «Банк ТуранАлем», ими было приобретено соответственно 25,61%, 19,73%, 13.47% и 12,68% от общего объема размещения.
К сожалению, автор не располагает данными об обращении среднесрочных МЕОКАМ со сроком обращения 3 и 5 лет и долгосрочных МЕАКАМ со сроком обращения 10 лет. Тем более, что они являются относительно новыми бумагами и не пользуются популярностью краткосрочных ценных бумаг и нот Национального Банка РК среди физических и юридических лиц.
Как видно из приведенных цифр, в общем объеме эмиссии преобладают «короткие бумаги», в связи с чем существует опасность погашения государственных ценных бумаг из бюджета. Таким образом, необходимо дальнейшее развитие и популяризация более долгосрочных обязательств государства. Достаточно отметить, что преобладание бумаг с длительным сроком обращения будет вести к снижению расходов на обслуживание государственного долга. Выпуск же только краткосрочных инструментов требует постоянного возмещения за счет новой эмиссии, что в результате приведет к стремительному увеличению расходов на обслуживание государственного долга.
Государственные ценные бумаги привлекательны для СК в силу своей надежности, их рыночные курсы относительно стабильны, они легко реализуются.
Негосударственные ценные бумаги облигации – негосударственных организаций, включенные в официальный список АО «Казахстанская фондовая биржа» по категории «А», выпущенные на такие ценные бумаги в соответствии с законодательством других государств).
Ценные бумаги удерживаемые до погашения, учитываются на балансе СК по номинальной стоимости.
Для учета данного вида ценных бумаг служит балансовый счет 1153 и 1152.
Разница между номинальной стоимостью ценных бумаг и ценой покупки отражается на счетах скидок по приобретенным ценным бумагам.
Приобретение с премией
Дт 1153 – Ценные бумаги, удерживаемые до погашения
Дт 2160 – Премии по покупаемым ценным бумагам
Кт 1040 – Наличность на расчетном счете
Начисление купонного вознаграждения происходит в конце каждого месяца.
Дт 1272 – Начисленные доходы по ценным бумагам
Кт 6120 – Дивиденды по ЦБ и доходы в виде процентов
И, одновременно, производится списание премии на счета расходов на сумму амортизации, рассчитанной пропорционально до срока погашения ценной бумаги.
Дт 7452 – Расход по амортизации премии
Кт 2160 – Премии по покупаемым ценным бумагам
Погашение ценной бумаги при наступлении срока
Дт 1040 – Наличность на расчетном счете
Кт 1271 – Начисленные доходы по ценным бумагам
Кт 1112 – Ценные бумаги, удерживаемые до погашения
При покупке ценных бумаг на вторичном рынке в стоимость покупки ценных бумаг включается сумма вознаграждения, начисленного за период от даты выпуска или последней выплаты вознаграждения до даты расчетов по сделке.
При покупке ценных бумаг у СК возникают расходы, связанные с оплатой услуг посредников. Эти услуги отражаются на счете 1620 «Комиссионные, выплаченные при покупке ЦБ» на день приобретения ЦБ, и на счетах расходов, при погашении ценных бумаг.
При погашении ценных бумаг эмитентом оплачивается номинальная стоимость ценных бумаг и сумма начисленных процентов.
При погашении данных ценных бумаг оплата стоимости ценных бумаг и начисленного вознаграждения производится в валюте выпуска ценных бумаг.
Государственные ценные бумаги, номинал которых выражен в иностранной валюте, эмитированные в РК, учитываются в балансе СК в тенге с фиксацией валютного эквивалента, ежемесячно.
Для переоценки долгосрочных финансовых инвестиций необходимо определить периодичность переоценки; одновременно следует переоценивать долгосрочные инвестиции одного вида.
Сумма до оценки долгосрочных финансовых инвестиций относится на увеличение собственного капитала. При снижении стоимости инвестиции уменьшение производится за счет суммы до оценки той же инвестиции.
При отсутствии суммы до оценки одной и той же инвестиции, снижение ее стоимости относится на убыток.
Сумма до оценки инвестиции, стоимость которой ранее была снижена, относится на увеличение собственного капитала после погашения убытка от той же инвестиции.
2.2 Учет ценных бумаг, годных для продажи
В широком смысле целью специальной группы по разработке Международного кодекса и стандартов профессионального поведения Международного совета инвестиционной ассоциации является разработка согласованных стандартов для повышения престижа профессионалов в области инвестиций во всем мире. Международный кодекс этики и стандартов профессионального поведения, разработанный специальной группой, обеспечивает основу для международного признанного кодекса этики и стандартов поведения для профессионалов в области инвестиций. 2
Профессионалы в области инвестиций работают в мире широких культурных различий. В связи с различиями в культуре, языке, юридических и социальных системах, представленных среди организаций – членов ICIA, ICIA считает, что задача подготовки Детальных этических требований должна лежать преимущественно на организациях – членах в каждой заинтересованной стране или регионе. Далее, однако, ICIA считает, что отличительной чертой инвестиционной профессии во всем мире является стремление достичь ряд общих целей и продвижение некоторых основополагающих принципов, таких как высочайшие этические стандарты.
Признавая основные обязанности профессии и – это лица, которые оценивают или используют финансовую, экономическую или статистическую информацию как часть профессиональной практики финансового анализа, управления инвестициями, управления портфелем, анализа ценных бумаг, инвестиционного консультирования или других подобных профессий.
«Инвестиционное действие» – это любая Деятельность, в которую вовлечены профессионалы в области инвестиций, в отношении ценных бумаг, включая покупку и /или продажу ценных бумаг для клиентов, частных или личных счетов, Издание научных отчетов или любой рекомендации о покупке, Продаже или сохранении ценных бумаг.
«Фидуциарная обязанность» – это обязанность, которой связана сторона, имеющая доверительное отношение с другой стороной. Лицо, имеющее фидуциарную обязанность в отношении другого лица, должно действовать в Наилучших интересах другого, должно сохранять доверие другого я должно действовать осмотрительно. От доверительного лица требуется более высокий стандарт попечения о делах и более высокий уровень знаний, чем у обычного лица.
«Бенефициар» обозначает того, кто имеет:
прямой или косвенный денежный интерес в ценных бумагах, или
право голоса или управления голосами по акциям в ценных бумагах или инвестициях, или
право распоряжаться или управлять распоряжением ценными бумагами или инвестициями.
«Партнер» означает любую так или иначе связанную с профессионалом в области инвестиций сторону, или любое лицо, или субъект права, который контролирует профессионала в области инвестиций, контролируется им или находится с ним под общим контролем. Применительно к стандарту 11.0. в понятие «партнер» входят члены семьи профессионала в области инвестиций.
«Независимость», применительно к стандарту 4.О., где говорится о консультации, данной профессионалом в области инвестиций, или предпринятом им инвестиционном действии, означает консультации или инвестиционные решения, которые являются плодом его собственных усилий и которые не подвержены ни влиянию, ни контролю эмитента ценных бумаг, руководства его работодателя или любых иных внешних источников.
«Материал», применительно к описанию информации, означает информацию, которая, вероятно, повлияет на рыночную цену ценной бумаги, если будет раскрыта, или информацию, которой разумный инвестор хотел бы обладать, прежде чем принять инвестиционное решение.
Требуемые знания и соответствие Профессионалы в области инвестиций должны:
• Постоянно быть в курсе и соблюдать все применимые законы, правила и постановления любого правительства, органа управления, регулирующей организации, лицензирующего органа или профессиональной ассоциации, руководящей их профессиональной деятельностью, если таковая имеется, включая данный Международный кодекс этики и стандартов профессионального поведения, их национального или регионального общества.
• Сознательно не участвовать и не способствовать любому нарушению таких законов, правил или постановлений
Честность по отношению к клиентам и перспективным клиентам Профессионалы в области инвестиций должны действовать соответственно их обязательству честно вести дела со всеми клиентами и перспективными клиентами, когда:
распространяют рекомендации по инвестициям;
распространяют исправления, сделанные в ранее данных консультациях по инвестициям;
предпринимают инвестиционное действие.
Инвестиционные рекомендации и акции
Пригодность Профессионалы в области инвестиций должны:
Умело изучить финансовое положение клиента, его инвестиционный опыт и инвестиционные цели, прежде чем давать какие-либо инвестиционные рекомендации, и должен обновлять эту информацию должным образом, но не реже, чем раз в год, чтобы быть в состоянии скорректировать свои инвестиционные рекомендации в соответствии с изменившимися обстоятельствами.
Учитывать уместность и пригодность инвестиционных рекомендаций для каждого портфеля или клиента, когда они дают рекомендации или предпринимают инвестиционные действия для конкретного портфеля или клиента. Определяя уместность и пригодность каждой инвестиции, профессионалы в области инвестиций должны учитывать все имеющие к этому отношение факторы, включая нужды и обстоятельства портфеля или клиента, основные характеристики данной инвестиции и основные характеристики всего портфеля.
Не давать рекомендаций до тех пор, пока они не установят их соответствие финансовому положению клиента, его инвестиционному опыту и инвестиционным целям
Разумная основа и утверждение Профессионалы в области инвестиций должны:
Проявлять усердие и тщательность, давая инвестиционные рекомендации и предпринимая инвестиционные действия.
Иметь разумную основу для таких рекомендаций или действий, подкрепленную соответствующими научными исследованиями.
Вести соответствующие записи, чтобы подкрепить разумность своих рекомендаций и действий.
Предпринимать разумные усилия, чтобы избегать любых искажений материала при распространении инвестиционной информации.
Проявлять рассудительность в отношении включения или исключения имеющих отношение к делу факторов при распространении инвестиционной информации.
Делать различие между фактами и мнениями при распространении инвестиционных рекомендаций.
Информирование Профессионалы в области инвестиций должны информировать клиентов и перспективных клиентов об:
Основном формате и общих принципах инвестиционных процессов, с помощью которых отбираются ценные бумаги и формируются портфели, а также немедленно доводить до клиентов любые изменения, которые могли бы существенно повлиять на эти процессы.
Основных характеристиках инвестиций и связанных с ними рисках, когда они дают инвестиционные консультации
Сохранение конфиденциальности, денег и ценных бумаг клиента Сохранять конфиденциальность информации, сообщенной клиентами в рамках профессиональных отношений.
Гарантировать сохранность денег и ценных бумаг клиентов, доверенных профессионалу в области инвестиций.
Запрет на искажение фактов Профессионалы в области инвестиций не должны делать заявлений, устных либо письменных, которые неверно представляют:
услуги, которые они или их фирмы способны предоставить клиентам;
их квалификации или их фирм;
их образовательную и профессиональную подготовку;
инвестиционную работу, которую они или их фирмы выполнили или, как резонно ожидать, могли бы выполнить.
Хотя профессионалы в области инвестиций и могут обсуждать с клиентами или перспективными клиентами предполагаемое осуществление инвестиций, они не должны давать, устно или письменно, явно или косвенно, каких-либо заверений или гарантий относительно возврата любой инвестиции, а только сообщать точную информацию об условиях инвестиции и обязательствах эмитента по данному инструменту.
Если профессионалы в области инвестиций сообщат прямо или косвенно информацию о работе индивидуума или фирмы клиентам или перспективным клиентам, или иным образом с намерением довести информацию до клиентов или перспективных клиентов, они должны приложить все возможные усилия, чтобы гарантировать, что такая информация о работе честно, точно и полно представит работу.
Приоритет сделок Сделки для клиентов и работодателей Профессионалов в области инвестиций должны иметь приоритет перед сделками с ценными бумагами или другими инструментами, которыми профессионалы в области инвестиций владеют как бенефициары, с тем чтобы такие личные сделки не могли повредить интересам их клиентов или работодателя.
Если профессионалы в области инвестиций дают рекомендацию относительно покупки или продажи ценной бумаги или другой инвестиции, они должны дать своим клиентам и работодателю адекватную возможность действовать согласно их рекомендациям, прежде чем станут действовать для самих себя.
Профессионалы в области инвестиций должны принять и последовательно проводить политику и выполнять процедуры честного и справедливого размещения ценных бумаг и инвестиционных рекомендаций по отношению к клиентам,
Ведение собственных дел Профессионалы в области инвестиций не должны вступать в какую-либо сделку с клиентом, когда он действует в качестве принципала или агента для партнера без ведома и согласия этого клиента.
Вознаграждение Профессионалы в области инвестиций должны сообщать своим клиентам, перспективным клиентам и работодателям:
Обо всех денежных или иных выплатах, получаемых ими за их услуги из любого источника.
О любом вознаграждении или выплате, полученных ими или предоставленных другим за рекомендацию в любом виде услуг клиенту либо перспективному клиенту.
Запрет на пользование закрытой служебной информацией Профессионалы в области инвестиций, обладая закрытой служебной информацией, не должны торговать ею или сообщать ее в нарушение служебного долга или если информация незаконно присвоена.
Если профессионалы в области инвестиций приобретают закрытую служебную информацию в результате особых или конфиденциальных отношений, они не должны сообщать ее или предпринимать инвестиционное действие на основе такой информации.
Если профессионалы в области инвестиций не состоят в особых или конфиденциальных отношениях, они не должны сообщать закрытую служебную информацию или действовать на ее основе, если они знают, или должны были бы знать, что эта информация была незаконно присвоена или что ее раскрытие привело бы к нарушению служебного долга.
Запрет на плагиат. Профессионалы в области инвестиций не должны копировать или использовать, примерно в том же виде, что и оригинал, служебный материал, подготовленный кем-то другим, не ссылаясь и не указывая имя автора, издателя или Источник такого материала. Профессионалы в области инвестиций могут использовать, без ссылки, фактическую информацию, публикованную признанными финансовыми и статотчетными Службами или подобными им.
Надзор за подчиненными, чтобы предотвратить любое Нарушение действующих законодательных актов, законов, правил, постановлений или положений Международного кодекса этики и стандартов. Для этого они имеют право опираться на разумные процедуры, установленные с целью обнаружения и Предотвращения нарушений, до тех пор пока у них есть Достаточные основания полагать, что эти процедуры не выполняются.
Информирование работодателя о Международном и местных кодексах этики и стандартах Профессионалы в области инвестиций должны письменно информировать своего работодателя о том, что они обязаны следовать Кодексу этики и стандартов профессионального поведения их регионального или национального общества или, при отсутствии такового, Международного кодекса этики и стандартов, и подлежат дисциплинарным санкциям за нарушение кодекса.
К данному виду ценных бумаг относятся государственные ценные бумаги и ЦБ, выпущенные другими учреждениями и приобретенные СК в целях перепродажи для получения прибыли.
Данный вид ценных бумаг подразделяется на:
Ценные бумаги с фиксированным доходом
Ценные бумаги с нефиксированным доходом
Ценные бумаги с фиксированным доходом, годные для продажи учитываются на балансовых счетах 1111 и 1119 Для учета ценных бумаг, предназначенных для продажи с нефиксированным доходом, служит балансовый счет 1119.
При приобретении ценные бумаги, годные для продажи, отражаются в балансе СК по покупной стоимости.
Дт 1111ценные бумаги, годные для продажи, с фиксированным доходом Дт 1271 – вознаграждение по ценным бумагам, начисленное до их покупки Кт 1040 – наличность на расчетном счете.
В бухгалтерском учете разделяется цена самой ценной бумаги и сумма начисленного вознаграждения. Сумма вознаграждения, начисленного за период от даты выпуска или последней выплаты вознаграждения до даты расчетов по сделке, отражается при приобретении ценных бумаг на счете 1271 «Вознаграждение по ценным бумагам, начисленное до их покупки».
По ценным бумагам с фиксированным доходом ежемесячно сумма рассчитанного вознаграждения за месяц относится на доходы СК.
При первой выплате вознаграждения после приобретения
Дт 1040 – наличность на расчетном счете
Кт 1272 – вознаграждение по ценным бумагам, начисленное до их покупки
Кт 1271 – начисленные доходы по ценным бумагам
При последующих выплатах вознаграждения осуществляются следующие проводки:
Дт 1040 – наличность на расчетном счете
Кт 1271 – начисленные доходы по ценным бумагам
При продаже ценных бумаг с баланса СК списывается текущая стоимость ценных бумаг с начисленным на момент продажи вознаграждением, включая купленное вознаграждение.
Дт 1040 – наличность на расчетном счете
Кт 1119 – ценные бумаги, годные для продажи, с фиксированным доходом
Кт 1272 – вознаграждение по ЦБ, начисленное до их покупки
Кт 1271 – начисленные доходы по ЦБ
2.3 Учет операции бумагами с долевыми ценными бумагами
По объектам вложения капитала разделяют реальные и финансовые инвестиции предприятия:
реальные инвестиции характеризуют вложения капитала в воспроизводство основных средств, в инновационные нематериальные активы, в прирост запасов товарно-материальных ценностей и в другие объекты инвестирования, связанные с осуществлением операционной деятельности предприятия или улучшением условий труда и быта персонала;
финансовые инвестиции характеризуют вложения капитала в различные финансовые инструменты, главным образом в ценные бумаги, с целью получения дохода.
Финансовые инвестиции рассматриваются как активная форма эффективного использования временно свободного капитала или как инструмент реализации стратегических целей, связанных с диверсификацией операционной деятельности предприятия.
Финансовое инвестирование осуществляется предприятием в следующих основных формах:
1. Вложение капитала в уставные фонды совместных предприятий
Эта форма финансового инвестирования имеет наиболее тесную связь с операционной деятельностью предприятия. Она обеспечивает:
упрочение стратегических хозяйственных связей с доставщиками сырья и материалов;
развитие своей производственной инфраструктуры;
расширение возможностей сбыта продукции или проникновения на другие региональные рынки;
различные формы отраслевой и товарной диверсификации операционной деятельности и другие стратегические направления развития предприятия.
По своему содержанию эта форма финансового инвестирования во многом подменяет реальное инвестирование, являясь при этом менее капиталоемкой и более оперативной. Приоритетной целью этой формы инвестирования является не столько получение высокой инвестиционной прибыли, сколько установление форм финансового влияния на предприятия для обеспечения стабильного формирования своей операционной прибыли.
2. Вложение капитала в доходные виды денежных инструментов
Эта форма финансового инвестирования направлена, прежде всего, на эффективное использование временно свободных денежных активов предприятия. Основным видом денежных инструментов инвестирования является депозитный вклад в коммерческих банках. Как правило, эта форма используется для краткосрочного инвестирования капитала и ее главной целью является генерирование инвестиционной прибыли.
3. Вложение капитала в доходные виды фондовых инструментов
Эта форма финансовых инвестиций является наиболее массовой и перспективной. Она характеризуется вложением капитала в различные виды ценных бумаг, свободно обращающихся на фондовом рынке.
Использование этой формы финансового инвестирования связано с:
широким выбором альтернативных инвестиционных решений, как по инструментам инвестирования, так и по его срокам;
более высоким уровнем государственного регулирования и защищенности инвестиций;
развитой инфраструктурой фондового рынка;
наличием оперативно предоставляемой информации о состоянии и конъюнктуре фондового рынка в разрезе отдельных его сегментов и другими факторами.
Основной целью этой формы финансового инвестирования также является генерирование инвестиционной прибыли, хотя в отдельных случаях она может быть использована для установления форм финансового влияния на отдельные компании при решении стратегических задач.
В условиях становления рыночных отношений бесперебойное формирование денежных ресурсов и их эффективное инвестирование в доходные объекты обеспечивается с помощью финансового рынка. Он представляет собой совокупность рыночных институтов, направляющих поток денежных средств от владельцев сбережений к заемщикам, финансовый рынок многообразен, но предмет купли-продажи один – деньги, предоставляемые в пользование в различных формах.
Согласно метода учета по долевому участию инвестиции первоначально регистрируются по себестоимости и их балансовая стоимость увеличивается или уменьшается на признанную долю инвестора в прибылях и убытках инвестиционного предприятия после даты приобретения.
При применении данного метода в консолидированном финансовом отчете отражается более полная информация по чистым активам и чистой прибыли инвестора.
Если при использовании метода учета по долевому участию доля убытков инвестора в инвестированном предприятии равна или превышает балансовую стоимость инвестиций, то инвестор обычно прекращает включение своей доли дальнейших потерь.
Инвестор должен прекращать метод долевого участия с той даты:
как он прекращает иметь значительное влияние в инвестированное предприятие, но сохраняет в целом или частично свою инвестицию.
Использование метода долевого участия не является далее существенным потому, что инвестированное предприятие действует по жестким долгосрочным ограничениям которое которые значительно ослабляют его способность переводить фонды инвесторам.
В бухгалтерском учете страховой компании учет простых и привилегированных акций ведется следующим образом:
Приобретение акций
Дт 2041 – простые акции
Или 2042 – привилегированные акции
Кт 1040 – наличность на расчетном счете
При увеличении стоимости акций производится переоценка.
Дт 2041 – простые акции
Или 2042 – привилегированные акции
Кт 5321 – дополнительный неоплаченный капитал от переоценки Инвестиций
При уменьшении стоимости акций производится переоценка
Дт 5321 – дополнительный неоплаченный капитал от переоценки инвестиций
Кт 2041 – простые акции
Или 2042 – привилегированные акции
Продажа акций
Дт 1040 – наличность на расчетном счете
Кт 2041 – простые акции
Или 2042 – привилегированные акции.
И, одновременно, произведенная переоценка акций переходит в категорию реализованного дохода или убытка
Дт 5321 – дополнительный неоплаченный капитал от переоценки инвестиций
Кт 3111 – реализованный доход от переоценки по ценным бумагам
Или Дт 7451 – реализованный убыток от переоценки по ценным бумагам
Кт 5321 дополнительный неоплаченный капитал от переоценки инвестиций
Каждый субъект в Учетной политике оговаривает периодичность переоценки имеющихся финансовых инвестиций и основание либо на основе котируемой бирже рыночной цены, либо по справедливой стоимости.
В настоящее время, в виду отсутствия активности на биржевом рынке, стоимость финансовой инвестиции повышается или снижается в основном за счет изменения показателей эффективности инвестиций или за счет перерегистрации хозяйствующих субъектов.
Процесс принятия решений о долгосрочных финансовых инвестициях является одним из самых трудных и противоречивых финансовых вопросов. Когда инвестор вкладывает средства в долгосрочные инвестиции, то он отказывается от денежных средств сегодня, в пользу дохода в будущем. Инвестиционный проект оценивается в соответствии с тем, даст он прибыль равную или большую, чем необходимо инвесторам. Изначально существует такой коэффициент окупаемости, который позволит рыночной цене инвестиции остаться неизменной. Но на практике принятие управленческих решений, зачастую влечет за собой изменение коэффициента окупаемости и, как следствие, оценки долгосрочных финансовых инвестиций.
Если Учетной политикой хозяйствующего субъекта Предусмотрен порядок переоценки долгосрочных финансовых инвестиций в зависимости от изменения показателей эффективности в определенный период времени, то логично пересчитывать изменение именно тех показателей, которые использовались при предварительной оценке инвестиционных проектов.
В практике существует четыре наиболее распространенных метода анализа эффективности долгосрочных инвестиций:
средней нормы дохода на инвестиции;
окупаемости;
внутренней нормы дохода;
чистой текущей стоимости.
При использовании в анализе оценки долгосрочных финансовых инвестиций метода средней нормы дохода на инвестиции рассчитывается отклонение среднегодового дохода после налогообложения в определенный период времени того предприятия, в которое осуществлены финансовые инвестиции и средней величины инвестиций в проект. Изменение средней нормы дохода на инвестиции приводит к увеличению, либо к уменьшению стоимости долгосрочных финансовых инвестиций, то есть к необходимости их переоценки. Например, предприятие осуществило финансовые инвестиции в одну из компаний со средней нормой дохода на момент инвестирования 9,3%. Учетной политикой предприятия предусмотрена переоценка финансовых инвестиций один раз в год по справедливой стоимости.
Использование методов внутренней, нормы дохода чистой текущей стоимости основывается на концепции стоимости денег во времени: предпочтительно иметь деньги сегодня, чем завтра. Для того, чтобы определить сколько сегодня будут стоить деньги, полученные в будущем применяются определенные средства идентификации денежных потоков. К числу этих относится ставка дисконтирования – процентная используемая для определения текущей стоимости денежных потоков.
Внутренняя норма дохода для инвестиционного проекта – есть ставка дисконтирования, благодаря которой уравниваются текущая стоимость ожидаемых денежных оттоков и текущая стоимость ожидаемых денежных притоков.
3. Анализ реализации и расчетов с поставщиками
3.1 Страховые премии и страховые выплаты
В Компании, как и на казахстанском страховом рынке сохраняются позитивные тенденции развития и роста. Сохранился рост объема страховых премий и выплат. Рассмотрев динамику поступления общих страховых премий и чистых страховых премий мы видим, что в 2006 году совокупный объем страховых премий, собранных Компанией, составил 2329,7 млн. тенге и вырос по сравнению с предыдущим годом на 87,4%. Среднегодовой прирост страховых премий в течение последних 3 лет составил 85,3%. Темп роста сбора страховых премий Компании выше, чем темпы роста премий в целом по казахстанскому страховому рынку.
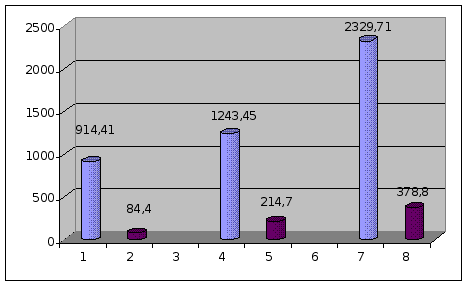
Рисунок 2. Динамика поступления общих страховых премии и чистых страховых премий
В показателях бюджета по итогам 2006 года мы видим, что чистые страховые премии составили 378 845 тыс. тенге, на 76,5% больше чем в 2005 году.
Для достижения этих показателей в компании была разработана концепция резкого увеличения сбора премий по обязательному и добровольному страхованию автотранспортных средств и имущества, а в качестве дополнительных видов страхования комплексы», которые позволили максимально охватить интересы страхователей. Это «комплексы» по страхованию от несчастных случаев «Тірек» и различных видов страхования ответственности.
Но не на все классы страхования можно агрессивно влиять, некоторые классы в силу ряда причин мало поддаются влиянию посредством маркетинговых мероприятий.
Например, при обязательном страховании ГПО частных нотариусов – основное ограничение – это количество действующих нотариусов, при страховании предпринимательского риска присутствует высокая вероятность страхового события, при страховании ГПО перевозчика ограниченное количество пассажиров, при страховании воздушных судов ограниченность самолетного парка и т.д.
Однако сборы страховой брутто-премии характеризуются крайней неравномерностью по месяцам. На этот показатель оказывают влияние многочисленные параметры, включая сезонные колебания, наличие крупных корпоративных клиентов, «капризы» брокеров, человеческий фактор и многое другое.
Одной из специфических черт страховой деятельности является тот факт, что потребитель страховой услуги не имеет возможности в полной мере оценить ее качество в момент приобретения. Правильность выбора страховщика проверяется зачастую лишь после наступления страхового случая и своевременностью и объемом страховой выплаты.
Как правило, страховщик несет перед ответственность перед страхователем Страховая ответственность – обязанность страховщика выплатить страховое возмещение сумму при оговоренных в договоре или законодательством последствиях происшедших страховых случаев. Основу страховой ответственности составляет установленный условиями страхования перечень конкретных страховых случаев, который составляет объем страховой ответственности.
С этой точки зрения объем произведенных страховых выплат является не менее важной характеристикой деятельности компании. Общий объем страховых выплат неуклонно растет, так по результатам 2005 года расходы по страховым выплатам по всем договорам страхования составили 34212 тыс. тенге, в том числе чистые страховые выплаты составили 23647 тысяч тенге, в 2006 году, соответственно 82150 тысяч тенге и 56022 тысяч тенге.
Суммарный объем выплат по этим катастрофическим убыткам, произведенным Компанией, превысил 500 тыс. долларов. Своевременное и в полном объеме урегулирование этих убытков в раз продемонстрировало финансовую устойчивость компании. Коэффициент убыточности страховой деятельности составил 2005. Данный пример рассмотрен в таблице 8. Чистые расходы по страховым выплатам оставили 23647 тыс. тг. Соответственно, отношение чистых страховых возмещений к чистым страховым премиям составило в 2005 году 11,0. В 2006 году увеличилось поступления страховых платежей и составило 378 845, при этом увеличились и страховые выплаты и к концу 2005 года отношение страховых выплат к чистым страховым премиям составило 14,8%.
Таблица 8. Анализ страховых выплат к страховым премиям
| Наименование статьи | 2004факт | 2005 факт | 2006 факт |
| Чистые страховые премии, тыс. тенге | 810614 | 214704 | 378 845 |
| Страховые выплаты, тыс. тенге | 20395 | 23647 | 56022 |
| Отношение страховых выплат к чистым страховым премиям, % | 24,2 | 11,0 | 14,8 |
| Наименование статьи | 2003 факт | 2004 факт | 2005 факт |
| Брутто страховые премии, тыс. тенге | 9110604 | 1 243 454 | 2 329 708 |
| Брутто страховые выплаты, тыс. тенге | 24793 | 34212 | 82 150 |
| Отношение страховых выплат к страховым премиям, % | 2,7 | 2,8 | 3,5 |
Страховщик вправе путем перестрахования обеспечить покрытие риска исполнения всех или части своих обязательств перед страхователем у другого страховщика. Условия перестрахования определяются договором перестрахователя и перестраховщика.
Практически одновременно с образованием компании ее страховой портфель был надежно и профессионально защищен с