Учет денежных средств в кассе
2) инвестиционная деятельность - это деятельность, связанная приобретением и выбытием долгосрочных активов и других инвестиций.
3) финансовая деятельность - это деятельность, отражающаяся, в изменении объема и состава собственного капитала и заемных средств организации.
Все вышеописанные виды деятельности предприятия считаются основными каналами поступления и выбытия денежных средств. МСФО 7 "Отчет о движении денежных средств" требует раскрытия их движения в разрезе каналов их поступления и выбытия. При этом движение денежных средств от операционной деятельности субъект должен раскрыть, используя один из методов (прямой или косвенный). Согласно МСФО 7 "Отчет о движении денежных средств" поощряется использовать прямой метод.
Отчет о движении денег ТОО "Мебельная фабрика Уют", представленный в Приложении 7, средств имеет следующую структуру:
1. Денежные средства, полученные:
от операционной деятельности;
от инвестиционной деятельности;
от финансовой деятельности.
2. Изменение денежных средств.
3. Денежные средства на начало года.
4. Денежные средства на конец года.
Отчет о движении денег ТОО "Мебельная фабрика Уют" составлен прямым методом, который подразумевает раскрытие основных видов денежных поступлений и выплат. Этот метод основан на изучении каждой денежной операции и определения, к какому виду деятельности она относится.
При раскрытии движения денежных средств от операционной деятельности прямым методом раскрываются операции, повлиявшие на движение денежных средств, связанные с непосредственным их поступлением и выбытием, а также денежные операции. В случае если операций, однородных по экономическому содержанию, было несколько, то они обобщаются и показываются в отчете одной строкой.
Согласно Приложению 7, поступление денежных средств от операционной деятельности по ТОО "Мебельная фабрика Уют" было по следующим видам деятельности:
получен доход от реализации продукции в сумме 3033491 тенге;
получены прочие доходы (от реализации долгосрочных активов) в сумме 79883 тенге.
Выбытие денежных средств от операционной деятельности происходило в результате следующих хозяйственных операций за отчетный период:
оплачены счета поставщиков в сумме 2974400 тыс. тенге;
выплачена заработная плата персоналу предприятия в сумме 4593 тыс. тенге;
произведены расчеты по обязательным отчислениям в сумме 658 тыс. тенге и с бюджетом по налогам в сумме 26075 тыс. тенге.
выданы авансы на поставку материалов в сумме 15697 тыс. тенге.
произведены прочие выплаты, относящиеся к операционной деятельности в сумме 62771 тыс. тенге.
Таким образом, прямой метод основывается на исчислении притока (выручка от реализации продукции, работ и услуг, авансы полученные и др.) и оттока (оплата счетов поставщиков, возврат полученных краткосрочных ссуд и займов и др.) денежных средств, то есть исходным элементом является выручка.
Анализ денежных средств прямым методом дает возможность делать оперативные выводы относительно достаточности средств для платежей по текущим обязательствам, для инвестиционной деятельности и дополнительных затрат. В результате операционной деятельности предприятия произошло увеличение денежных средств ТОО "Мебельная фабрика Уют" в сумме 29180 тыс. тенге, что положительно характеризует ликвидность предприятия, поскольку денежные средств предприятия являются наиболее ликвидными его активами.
Далее определяются чистые денежные средства от инвестиционной и финансовой деятельности, определяемые, в основном, по изменениям статей долгосрочных активов и обязательств бухгалтерского баланса ТОО "Мебельная фабрика Уют" и прочих данных.
Например, в отчете о движении денег ТОО "Мебельная фабрика Уют" в строке 2.1 отражены суммы денежных средств, поступившие в результате реализации долгосрочных активов предприятия. По строке 2.2 показаны выплаты от инвестиционной деятельности: приобретение долгосрочных активов и финансовых инвестиций и прочие выплаты от инвестиционной деятельности в сумме 160044 тенге. Согласно приложения 7, предприятие ТОО "Мебельная фабрика Уют" получило убыток от инвестиционной деятельности в сумме 69716 тенге.
Аналогичным способом анализируется движение денежных средств от финансовой деятельности предприятия. Видно, что в результате финансовой деятельности произошло увеличение денег в сумме 39189 тенге.
Движение денег прямым методом не предполагает прямую увязку баланса движения денежных средств с бухгалтерским балансом. Соответствие между ними достигается за счет остатка денежных средств на начало и конец периода, которые должны быть идентичны в обоих балансах. На начало периода остаток денежных средств предприятия составлял сумму 11541 тыс. тенге, на конец отчетного периода - 10194 тенге, т.е. сумма уменьшилась, что отрицательно характеризует ликвидность предприятия.
Таким образом, можно сделать вывод, что суммарные денежные потоки в разрезе трех видов деятельностей: операционной, инвестиционной и финансовой на анализируемом предприятии отрицательные.
В общем, прямой метод основан на движении денежных средств по счетам предприятия. Его достоинства заключаются в том, что он позволяет:
показывать основные источники притока и направления оттока денежных средств;
идентифицировать статьи, формирующие наибольший притоки отток денежных средств;
изучить структуру притока и оттока денежных средств;
использовать полученную информацию для прогнозирования денежных потоков;
контролировать все поступления и направления расходования денежных средств, так как денежный поток непосредственно связан с регистрами бухгалтерского учета.
Недостатком прямого метода является то, что он не раскрывает взаимосвязи полученного финансового результата и изменения абсолютного размера денежных средств.
Заключение
В курсовой работе в соответствии с заданной целью было проведено исследование учета движения денежных средств в кассе.
Денежные средства организации представляют собой совокупность денег, находящихся в кассе, на банковских расчетных, валютных, специальных и депозитных счетах, в выставленных аккредитивах, чековых книжках, переводах в пути и денежных документах.
В процессе хозяйственной деятельности организации постоянно ведут взаимные денежные расчеты. Денежные расчеты производятся либо в виде безналичных платежей, либо наличными деньгами.
Правильность постановки учета и контроля расходования наличных денежных средств зависит от выполнения требований Закона Республики Казахстан о бухгалтерском учете и финансовой отчетности от 28.02.2007 года за №234-III, Национальных стандартов финансовой отчетности и других нормативных документов. Порядок учета и оформления кассовых операций должен быть предусмотрен в учетной политике предприятия.
Все операции, связанные с приемом и выдачей наличных денежных средств, осуществляются кассами предприятий и составляют кассовые операции. Выполнение всех операций с наличными деньгами в ТОО "Мебельная фабрика Уют" возложено на кассира. Кассир при поступлении на работу ознакомлен с правилами ведения кассовых операций и с ним заключен договор о полной индивидуальной материальной ответственности за сохранность принятых им ценностей.
Все кассовые операции на предприятии оформлены унифицированными формами первичной учетной документации, утвержденными Министерством финансов Республики Казахстан.
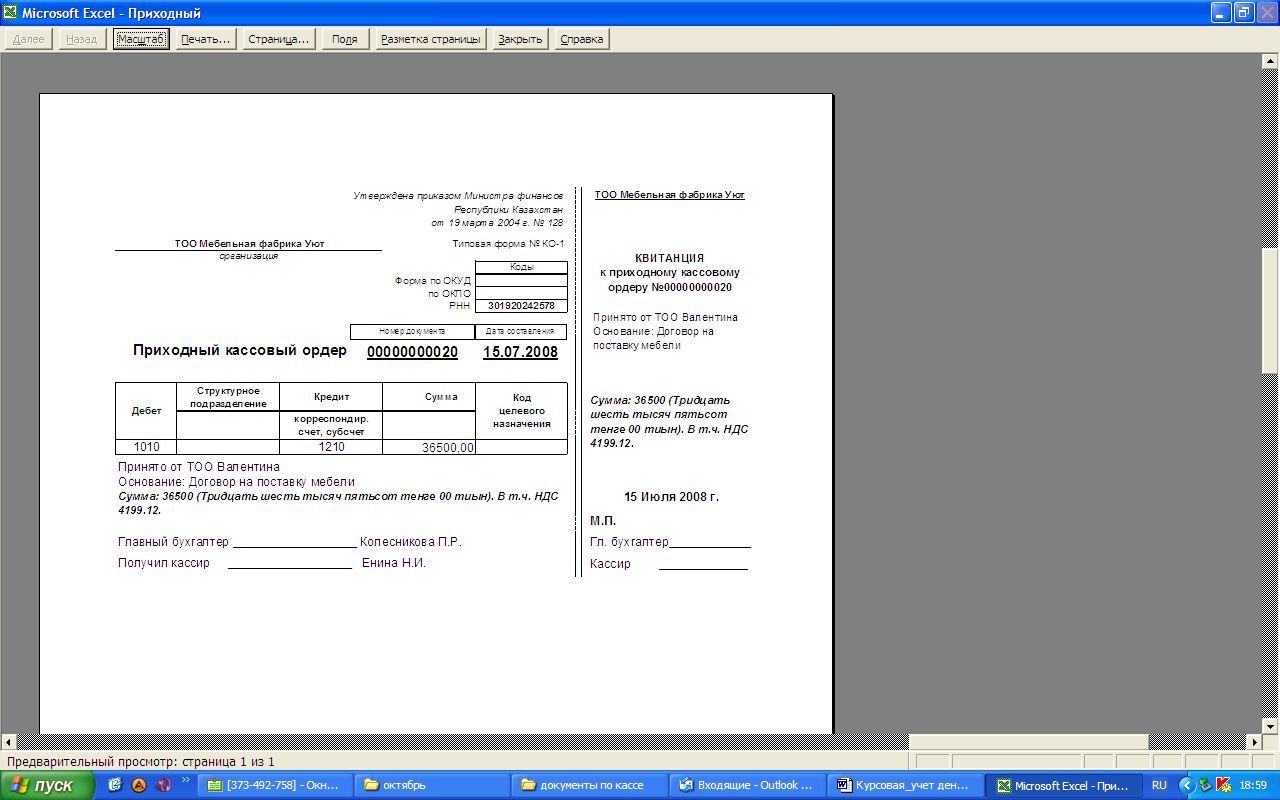
Факт получения денежных средств оформляется приходным кассовым ордером. Приходный кассовый ордер подписывается главным бухгалтером или уполномоченным им лицом, заверяется печатью и регистрируется в журнале регистрации приходных и расходных кассовых ордеров.
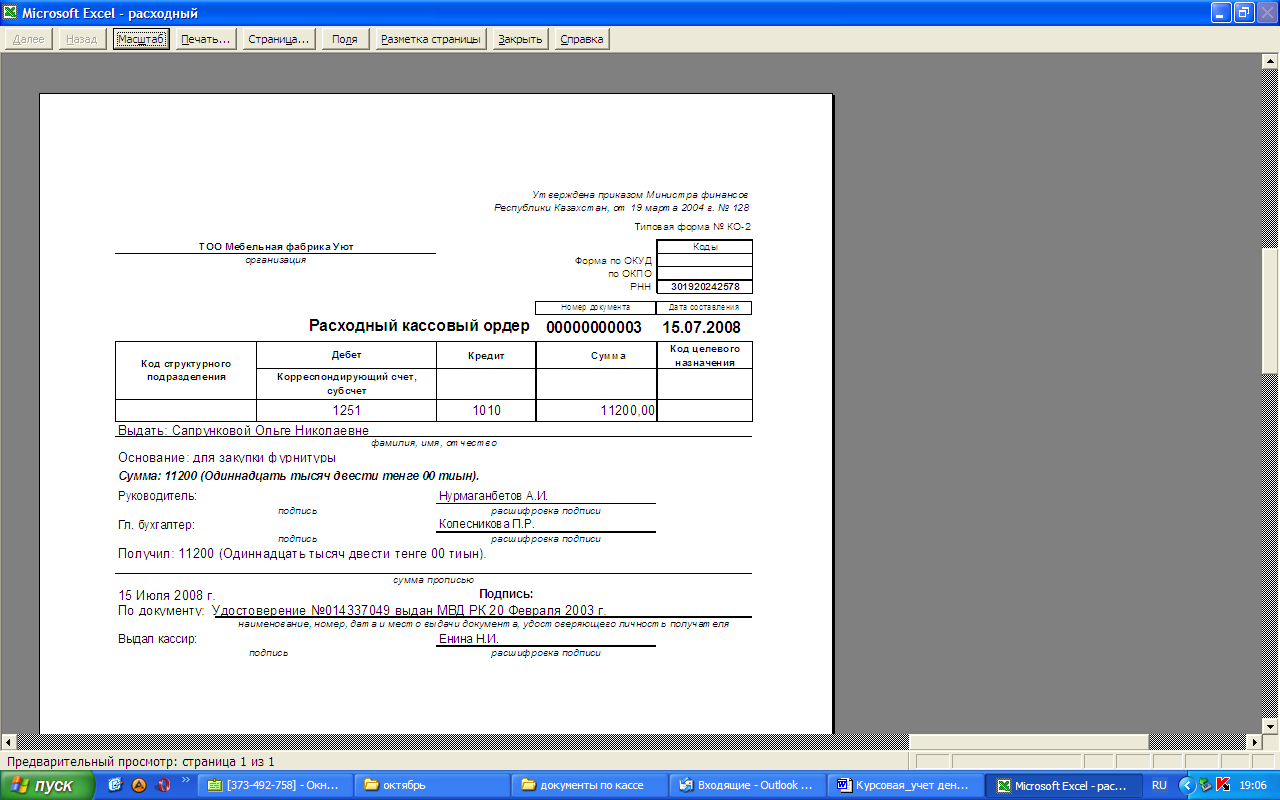
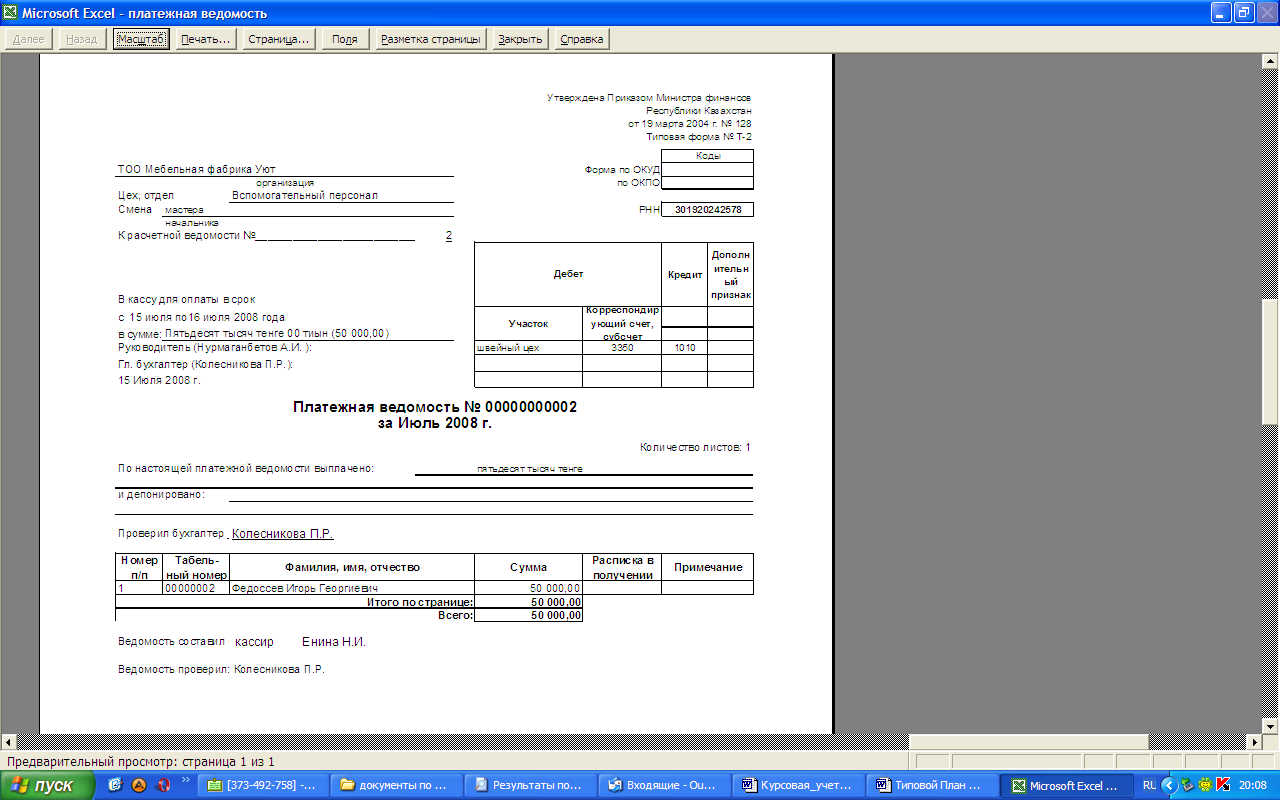
Наличные деньги из кассы выдаются по расходным кассовым ордерам или по другим документам (платежным ведомостям, счетам, заявлениям на выдачу денег и пр) с наложением на них специального штампа, заменяющего расходный кассовый ордер. Журнал регистрации построен таким образом, что по его данным контролируется целевое назначение полученных и израсходованных наличных денежных средств, по нему присваиваются номера кассовым документам, проверяется полнота произведенных кассиром операций.
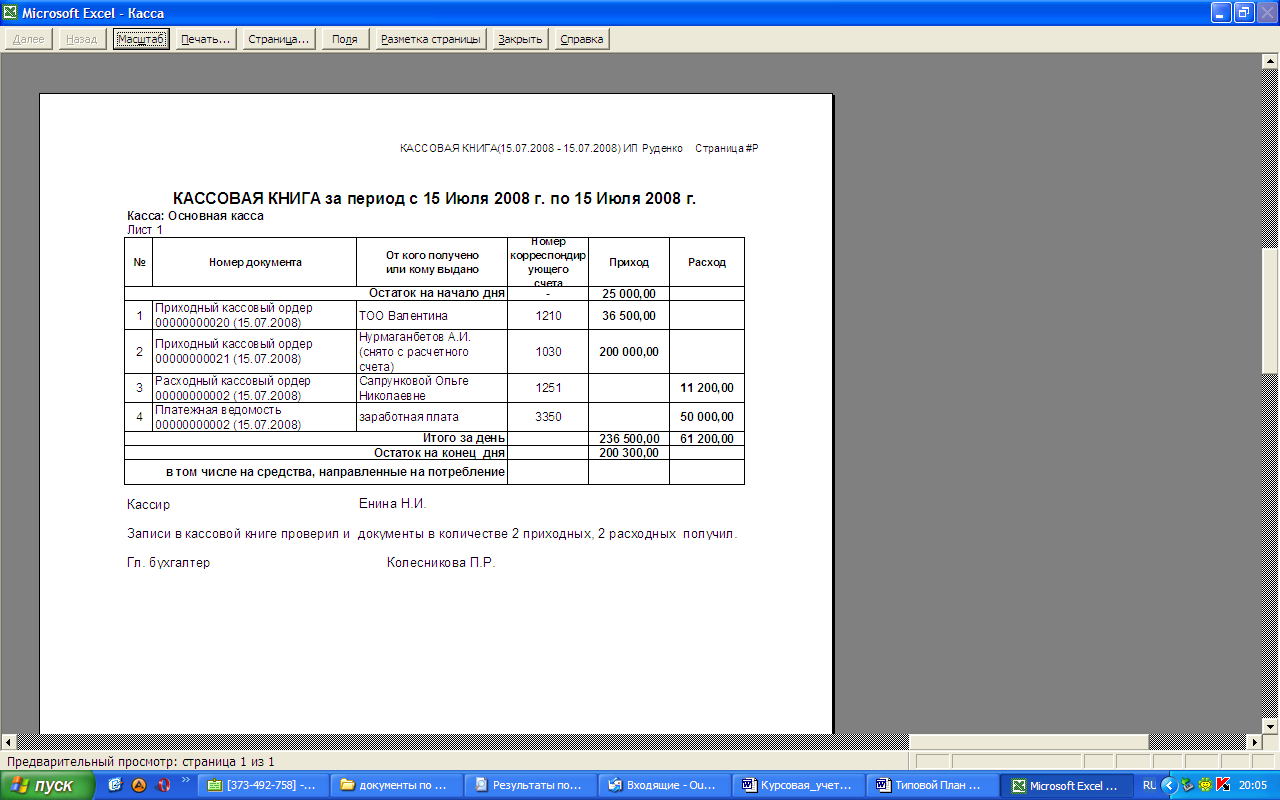
Учет движения денег в кассе ведется кассиром в кассовой книге. ТОО "Мебельная фабрика Уют" ведет только одну кассовую книгу автоматизированным способом. Эта книга в конце периода рапечатывается, нумеруется и опечатывается печатью организации. Контроль за правильным ведением кассовой книги возлагается на главного бухгалтера ТОО "Мебельная фабрика Уют".
Аналитический учет денежных документов ведут по их видам. Один - два раза в месяц кассир составляет в кассовой книге отчет по поступившим и выбывшим документам.
На предприятии ТОО "Мебельная фабрика Уют" не имеется валютной кассы. Все расчеты наличными денежными средствами осуществляются в национальной валюте и соответственно отражаются в учете на счете 1010 "Денежные средства в кассе".
Счет 1010 "Денежные средства в кассе" предназначен для обобщения информации о наличии и движении денег в национальной и иностранной валюте в кассе организации. Сальдо счета 1010 "Денежные средства в кассе" указывает на наличие суммы свободных денег в кассе предприятия на начало месяца; оборот по дебету - суммы, поступившие наличными в кассу, а по кредиту - суммы, выданные наличными. Кассовые операции записываются по кредиту счетов и отражаются в журнале-ордере №1.
Учет операций по кассе ведется в машинограмме или других учетных регистрах, которые ведутся по дебету и кредиту счета 1010 "Денежные средства в кассе". Записи в регистры производятся по мере поступления в бухгалтерию предприятия ТОО "Мебельная фабрика Уют" отчетов кассира. При записи суммы с одинаковой корреспонденцией счетов объединяются. На конец месяца в регистрах выводится остаток на первое число следующего за отчетным месяца, который должен соответствовать остатку по отчету кассира и в Главной книге по счетам группы счетов 1010 "Денежные средства в кассе".
Список использованной литературы
Послание Президента Республики Казахстан Н. Назарбаева народу Казахстана. от 6 февраля 2008 года;
Закон РК "О бухгалтерском учете и финансовой отчетности" от 28.02.2007 года № 234-III.
Приказ Министра финансов РК от 23.05.2007 г. №185 "Об утверждении Типового плана счетов бухгалтерского учета"
Трудовой кодекс Республики Казахстан от 15 мая 2007 года № 252-III
Национальные стандарты финансовой отчетности. - Алматы: "Издательство LEM", 2007 г.
Постановление правительства Республики Казахстан №1034 от 6 августа 2001г. "Правила применения контрольно-кассовых машин с фискальной памятью"
Скала В.И., Скала Н.В., Нам Г.М. Национальная система бухгалтерского учета в Республике Казахстан. ТОО "Издательство LEM". - Алматы, 2007. ч.1 - 420 с.
Комментарии к Гражданскому Кодексу Республики Казахстан., 2-е изд., испр. и доп. / Под ред. М.К. Сулейменова, Ю.Г. Басина. - Аламты: Жеті Жарғы, 2003. - 528с.
Международные стандарты финансовой отчетности - М.: Аскери, 2005. - 316с.
Абдрасимова Ж.К. Бухгалтерский учет. Учебно-практическое пособие, Караганда, 2001 г.
Документооборот по учету денег и расчетов компании. - Алматы: Издательский дом "БИКО", 2006 - 32с.
Жакупова О.М. Финансовый учет КЭУК 2001 г., часть 3.
Качалин В.В. Финансовый учет и отчетность в соответствии со стандартами СААР. Москва, 2005
Китебаева А.К. Учебно-методический комплекс для дистанционного обучения по дисциплине: Принципы учета 1,2, Караганда 2005г.
Нидлз Б., Андерсон Х., Колдуэлл Н. Принципы бухгалтерского учета - Москва, 1996.
Нургалиева Р.Н. Промежуточный финансовый учет. Учебное пособие в 2-х частях - КЭУ, 2005.
Нурсеитов Э.О. Бухгалтерский учет в организациях/ Учебное пособие. - Алматы, 2006. - 427с.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 - 257с.;
Радостовец В.К. Финансовый и управленческий учет на предприятии - Алматы: НАН "Центраудит", 1997г.
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы: Центраудит-Казахстан, 2002.
Сейдахметова Ф.С. Современный бухгалтерский учет. Учебное пособие. - Алматы: Экономика, 2000 г.
Скала Н.В., Скала В.И. Сборник бухгалтерских проводок г. Алматы, 2005г.
Толпаков Ж.С. Бухгалтерский учет на предприятиях торговли. Караганда, - 2002
Гилек Ю. Н Международные стандарты финансовой отчетности. Краткий перекрестный конспект-комментарий // Вопросы учета и налогообложения. - 2006, №4. -с.7-19
Платонова К. Разработка учетной политики предприятия // Бюллетень бухгалтера, № 36, сентябрь 2004 г., с.14-17.
Приложение 1
ТОО "Мебельная фабрика Уют"
(наименование, юридического лица)
Утверждаю:
Директор ТОО ____________
ДОЛЖНОСТНАЯ ИНСТРУКЦИЯ
кассира
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1 Кассир относится к категории технических исполнителей, принимается на работу и увольняется приказом директора предприятия по представлению главного бухгалтера.
1.2 На должность кассира назначается лицо, имеющее начальное профессиональное образование, без предъявления требований к стажу работы, или среднее (полное) общее образование и специальную подготовку по установленной программе, без предъявления требований к стажу работы.
1.3 Кассир непосредственно подчиняется главному бухгалтеру.
1.4 В своей деятельности кассир руководствуется:
нормативными документами и методическими материалами по вопросам выполняемой работы;
уставом предприятия;
правилами трудового распорядка;
приказами и распоряжениями директора предприятия (непосредственного руководителя);
настоящей должностной инструкцией.
1.5 Кассир должен знать:
нормативные правовые акты, положения, инструкции, другие руководящие материалы и документы по ведению кассовых операций;
формы кассовых и банковских документов;
правила приема, выдачи, учета и хранения денежных средств и ценных бумаг;
порядок оформления приходных и расходных документов;
лимиты остатков кассовой наличности, установленной для предприятия, правила обеспечения их сохранности;
порядок ведения кассовой книги, составления кассовой отчетности;
основы организации труда;
правила эксплуатации вычислительной техники;
основы законодательства о труде;
правила внутреннего трудового распорядка;
правила и нормы охраны труда.
1.6 Во время отсутствия кассира его обязанности выполняет в установленном порядке назначаемый заместитель, несущий полную ответственность за надлежащее исполнение возложенных на него обязанностей.
2. ФУНКЦИИ
На кассира возлагаются следующие функции:
Осуществление операций с денежными средствами и ценными бумагами.
Ведение кассовой книги.
 Составление
кассовой отчетности.
3. ДОЛЖНОСТНЫЕ ОБЯЗАННОСТИ
Для выполнения возложенных на него функций кассир обязан:
3.1 Осуществлять операции по приему, учету, выдаче и хранению денежных средств и ценных бумаг с обязательным соблюдением правил, обеспечивающих их сохранность.
3.2 Получать по оформленным в соответствии с установленным порядком документам денежные средства и ценные бумаги в учреждениях банка для выплаты рабочим и служащим заработной платы, премий, оплаты командировочных и других расходов.
3.3 Вести на основе приходных и расходных документов кассовую книгу, сверять фактическое наличие денежных сумм и ценных бумаг с книжным остатком.
3.4 Составлять описи ветхих купюр, а также соответствующие документы для их передачи в учреждения банка с целью замены на новые.
3.5 Передавать в соответствии с установленным порядком денежные средства инкассаторам.
3.6 Составлять кассовую отчетность.
4. ПРАВА
Кассир имеет право:
Знакомиться с проектами решений руководства предприятия, касающимися его деятельности.
Вносить на рассмотрение руководства предложения по совершенствованию работы, связанной с обязанностями, предусмотренными настоящей инструкцией.
Получать от руководителей структурных подразделений, специалистов информацию и документы по вопросам, входящим в его компетенцию.
Требовать от руководства предприятия оказания содействия в исполнении своих должностных обязанностей и прав.
5. ОТВЕТСТВЕННОСТЬ
Кассир несет ответственность:
За неисполнение (ненадлежащее исполнение) своих должностных обязанностей, предусмотренных настоящей должностной инструкцией, в пределах, определенных действующим трудовым законодательством Республики Казахстан.
За совершенные в процессе осуществления своей деятельности правонарушения - в пределах, определенных действующим административным, уголовным и гражданским законодательством Республики Казахстан.
За причинение материального ущерба - в пределах, определенных действующим трудовым, уголовным и гражданским законодательством Республики Казахстан.
С инструкцией ознакомлена _________________ Енина Н.И.
Приложение 2

 Схема
порядка учета
движения денежных
средств
в кассе ТОО "Мебельная фабрика Уют"
|
|
|
Расход |
Приходный кассовый ордер |
Расходный кассовый ордер |
|
|
|
Платежная ведомость | |
Кассовая книга
|
||
Журнал регистрации ПиРКО |
 Приход

 Касса


Приложение 3

Приложение 4
Приложение 5

Приложение 6
Приложение 7
 Отчет
о движении
денег
(прямой метод)
за 2007 год
Наименование организации ТОО "Мебельная фабрика Уют"
Организационно-правовая форма товарищество с ограниченной ответственностью
Валюта тыс. тенге
| 1. Потоки денег от операционной деятельности: | |
| 1.1 Поступление денег | |
| Выручка от реализации | 3033491 |
| Авансы полученные | |
| Прочие поступления | 79883 |
| Итого | 3113374 |
| 1.2 Выплаты денег: | |
| Расчеты с поставщиками | 2974400 |
| Расчеты по заработной плате | 4593 |
| Выплаты в фонд социального страхования и пенсионного обеспечения | 658 |
| Выплаты по налогам | 26075 |
| Выплаты по кредитам | |
| Авансы выданные | 15697 |
| Прочие выплаты | 62771 |
| Итого | 3084194 |
| Увеличение (+) / уменьшение (-) денег в результате операционной деятельности | 29180 |
| 2. Потоки денег от инвестиционной деятельности: | |
| 2.1 Поступление денег | |
| От реализации нематериальных активов | |
| От реализации основных средств | 103 |
| От реализации финансовых инвестиций | |
| Прочие поступления | 90225 |
| Итого | 90328 |
| 2.2 Выплаты денег: | |
| Приобретение нематериальных активов | 55 |
| Приобретение основных средств | 22618 |
| Приобретение финансовых инвестиций | |
| Прочие выплаты | 137371 |
| Итого | 160044 |
| Увеличение (+) / уменьшение (-) денег в результате инвестиционной деятельности | (69716) |
| 3. Потоки денег от финансовой деятельности: | |
| 3.1 Поступление денег | |
| Выпуск акций | |
| Получение банковских займов | 257842 |
| Прочие поступления | 110539 |
| Итого: | 368381 |
| 3.2 Выплаты денег: | |
| Погашение банковских займов | 272627 |
| Приобретение собственных акций |
|
| Выплата дивидендов | 3995 |
| Прочие выплаты | 52570 |
| Итого | 329192 |
| Увеличение (+) / уменьшение (-) денег в результате финансовой деятельности | 39189 |
| Итого увеличение (+) /уменьшение (-) денег | (1347) |
| Деньги на начало отчетного периода (остаток) | 11541 |
| Деньги на конец отчетного периода (остаток) | 10194 |
