Использование данных управленческого учета при принятии управленческих решений
Естественно, для внешних пользователей бухгалтерской информации бухгалтерия ООО «Клаксон» составляет бухгалтерскую отчетность.
Порядок формирования бухгалтерской отчетности регламентирован Указаниями об объеме форм бухгалтерской отчетности и Указаниями о порядке составления и представления бухгалтерской отчетности, утвержденными приказом Минфина РФ от 22.07.03 №67н «О формах бухгалтерской отчетности организации».
К ней относится:
Бухгалтерский баланс (форма №1) (прил. 1);
Отчет о прибылях и убытках (форма №2) (прил. 2);
Отчет об изменении капитала (форма №3) (прил. 3);
Отчет о движении денежных средств (форма №4) (прил. 4);
Приложения к бухгалтерскому балансу (форма №5) (прил. 5);
Таким образом, форма внутренней отчетности организации в разрезе носителей затрат помогает обнаружить источники получения прибыли, проанализировать положительные и отрицательные факторы, влияющие на ее величину и, в конечном итоге, способствует повышению эффективности производственной деятельности предприятия в целом.
Управленческая отчетность в ООО «Клаксон» представляет собой один из источников информации для анализа и принятия решений в данной организации.
Ведению управленческого учета в ООО «Клаксон» уделяется не достаточно внимания, в таком случае составление управленческой отчетности не является самоцелью, а формируется только лишь по указанию или просьбе высшего звена руководства (генерального директора) и напрямую зависит и отражает специфику деятельности данной организации.
Содержание и формы управленческой отчетности в ООО «Клаксон» является коммерческой тайной. Лица, получающие доступ к информации внутренней бухгалтерской отчетности обязаны хранить коммерческую тайну.
Содержание и формы управленческой отчетности определяются объемом полномочий, передаваемых конкретным подразделением, которые отражают необходимую информацию. Цель составления управленческой отчетности обуславливает ее периодичность, а также набор показателей. Точность и объем приводимых данных должны варьировать в зависимости от организационно-технологических и экономических особенностей, присущих конкретному объекту управленческого учета, цели управления применительно к данному объекту учета, содержанию полномочий и ответственности, которые делегированы конкретному менеджеру.
Одним словом, внутренняя управленческая отчетность относится к элементам управленческого учета, которая применяется на данном предприятии в рамках системы внутрихозяйственного расчета.
Главным назначением управленческой отчетности является представление собой важнейшего источника информации для анализа и принятия управленческих решений, достаточно полно, точно и своевременно отразить расходование ресурсов в каждом подразделении и дать качественную оценку происходящим анализируемым процессам.
Отчетности, предоставляемые в ООО «Клаксон» можно охарактеризовать как:
Во-первых, по содержанию управленческой отчетности предоставляются комплексные отчеты (содержат информацию о выполнении планов и использовании ресурсов за месяц) либо аналитические отчеты (составляются только по запросам менеджеров организации и раскрывают причины и следствия отдельных фактов хозяйственной жизни).
Во-вторых, по уровням управления, в основном составляются сводные отчеты (которые предназначены для высшего управленческого персонала и содержат информацию, необходимую для разработки стратегий предприятия и осуществления общего контроля за деятельностью организации).
В-третьих, по видам (формам) в основном отчетность имеет табличный вид.
Смета является главным инструментом управленческого учета, позволяющим контролировать деятельность центра затрат. Это формализованный письменный регистр, содержащий плановые стоимостные показатели (на данном предприятии это внутрифирменный финансовый план).
Смета для центра затрат должна содержать информацию об ожидаемых затратах, основанную на планах управления и концепции контролируемых затрат.
Результат процедуры управленческого учета, в ходе которой фактические результаты сравнивают с запланированными, называется отчетом об исполнении сметы (прил. 6).
Как и любая отечность, отчет об исполнении сметы основан на соблюдении двух принципов:
во-первых, она содержит только те показатели, которые подконтрольны менеджеру данного центра ответственности на динамику которых он может оказывать влияние.
во-вторых, отчетность должна содержать информацию об отклонениях, наличие которой позволяет реализовать принцип управления по отклонениям.
Так как руководитель не всегда имеет достаточно времени, чтобы изучать детализированные бухгалтерские отчеты и искать проблемные области, то преимущество таких отчетов состоит в том, что наряду с суммарными величинами здесь указываются статьи, по которым особо плохие или особо хорошие результаты (по сравнению с нормальным, в данном случае равным 4%).
Таким образом, отчетность по центрам затрат играет роль сигнальной системы, обеспечивающей аппарат управления информацией о ходе производственного процесса и динамике затрат.
2.3 СVР – анализ как основа для принятия управленческих решений в ООО «Клаксон»
Одной из задач управленческого учета в ООО «Клаксон» является сбор и обобщение той информации, которая будет полезна руководителю (высшему руководству предприятия) для принятия правильных управленческих решений.
Процесс принятия решения начинается с определения целей и задач, которые стоят перед предприятием, и благодаря различным методам и приемам бухгалтерского управленческого учета исходная информация обрабатывается и обобщается и в результате принимается управленческое решение, которое является результатом анализа, прогнозирования, оптимизации, экономического обоснования и выбора из множества вариантов достижения конкретной цели организации.
Таким образом, среди множества управленческих решений, принимаемых в ООО «Клаксон», решается задача о безубыточности организации.
Цель анализа безубыточности состоит в том, чтобы установить, что произойдет с финансовыми результатами при изменении уровня деловой активности организации. По существу анализ сводится к определению точки безубыточности такого объема реализуемых товаров, который обеспечивает организации нулевой финансовый результат, т.е. предприятие не несет убытков, но еще не имеет прибылей.
Анализ безубыточности помогает держать в поле зрения границы устойчивого положения организации в одном из важнейших аспектов финансовой политики – искусстве влиять на финансовый результат.
Для вычисления точки безубыточности применяется метод маржинального дохода (МД) (валовой прибыли).
В состав маржинального дохода входят прибыль и постоянные расходы. Задачей ООО «Клаксон» является реализация товара таким образом, чтобы полученный маржинальный доход покрыл постоянные издержки, и получение прибыли. Когда получен маржинальный доход, достаточный для покрытия постоянных издержек, достигается точка равновесия.
Прибыль = Совокупный маржинальный доход – Совокупные постоянные расходы
Совокупные постоянные расходы =
Маржинальный доход на ед. продукции * Объем реализуемой продукции (шт.)
Таким образом, можно рассчитать точку безубыточности:
q безубыточности =
Используя данные ф. №2 «Отчет о прибылях и убытках» ООО «Клаксон» можем рассчитаем данные показатели
Таблица 2. Данные ф. №2 «Отчет о прибылях и убытках»
| № | Показатели | Сумма (тыс. руб.) |
| 1 | Выручка за отчетный год | 27945 |
| 2 | Переменные затраты за отчетный год | 23005 |
| 3 | Постоянные затраты | 4227 |
| 4 |
Маржинальный
доход в составе
выручки от
продаж |
4940 |
| объем продаж | V | 27945 |
| переменные затраты | VC | 23005 |
| постоянные затраты | FC | 4227 |
| маржинальный доход | МД | 4940 |
q безубыточности = (4227 * 27945) / (27945 – 23005) = (4227 * 17945) / 4940 = 15 355 тыс. руб.
Данные расчеты для большей наглядности можно представить в виде построения графика безубыточности.
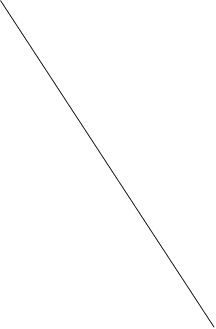
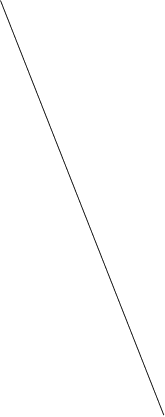
График состоит из двух прямых – прямой, описывающей поведение совокупных затрат (У2) и прямой, отражающей поведение Выручки о продаж товаров (У1) в зависимости от объемов реализации.
На оси абсцисс откладывают объем реализации (товарооборот в натуральных единицах измерения), а на оси ординат – затраты и доходы в денежной оценке.
Прибыль,
руб.

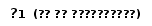
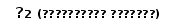


-
-
-
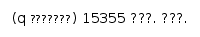


 -
-
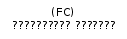 -
 -
-

 | 0 | | | | | | | | |
0 100 200 300 400 500 600 700 800 900 Объем продаж, тыс. шт.
Рис. 8. Графика безубыточности
Согласно приведенному рисунку 8 пересечение прямых У1 (ВР от реализации) и У2 (полные расходы) образуют точку безубыточности (q безубыт), в которой величина издержек и объема выручки равны.
На данном графике обозначены зоны убытков продажи (QBA) и область дохода (QBC). Таким образом, из рисунка видно, что при объеме продаж, превышающем 15355 тыс. руб., организация получит прибыль. Таким образом, можно сделать вывод, что ООО «Клаксон» в 2007 году находится в зоне прибыли.
Для принятия перспективных решений рассчитывается Маржинальный Доход (МД) в процентах от выручки (т.е. уровень МД в ВР от продаж):
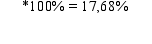


 k
= Маржинальный
Доход (МД) (руб.)
4940
Выручка
от продаж (ВР)
(руб.) 27945
Это значит, что на каждые 100 руб. реализации товаров маржинальный доход составляет 17,68 рублей.
Порог рентабельности – определяется как отношение постоянных затрат и прибыли от продаж к удельному маржинальному доходу.
Порог рентабельности, обеспечивающий получение прогнозируемой прибыли составляет:
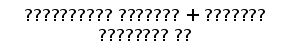

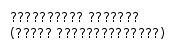 =

= (4227 + 713) /0,1768 = 27941 тыс. руб.
Запас финансовой прочности – представляет собой разность между выручкой от продаж и критической точкой объема продаж (27945 тыс. руб. – 15355 тыс. руб.) 12590 тыс. руб.
Уровень запаса финансовой прочности в объеме продаж составляет 45% (12590 тыс. руб. / 27945 *100%). Оптимальное значение этого показателя – свыше 60% от объема продаж.
Вывод – проведение такого плана мероприятий само по себе является весьма прибыльным делом. Данная деятельность весьма прибыльна для организаций. В том случае проведение таких мероприятий становится еще более выгодным.
3. Предложения по повышению эффективности управленческого документооборота
Своевременный и быстрый доступ к информации сегодня является необходимым условием успешного решения любого рода задач. Оперативность и качество формирования документов, сглаженность работы справочно-информационной службы, четкая организация хранения, поиска и использования документов, непосредственно влияют на качество управления и, следовательно, на экономическую эффективность деятельности предприятия в целом.
Уменьшение времени, которое тратится на поиск нужной информации, на выполнение определенных действий в рамках делового процесса обработки документов, является одним из главных способов повышения производительности работы сотрудников. Потребность в централизованном получении информации и в контроле за прохождением документов в масштабах всей организации приводит к необходимости создания автоматизированной системы управления документооборотом.
Жизненный цикл любого документа, от его создания и до передачи в архив, состоит из большого количества взаимосвязанных процедур. Деловые процессы, заложенные в систему автоматизации, должны включать в себя создание документов, в том числе и на основе типовых шаблонов, регистрацию входящей, исходящей и внутренней корреспонденции, маршрутизацию документов, контроль прохождения и исполнения документов, создание единого хранилища информации.
Объективным требованием к технологиям, заложенным в автоматизированную систему, является возможность обработки и регистрации различных типов информации, такой, как текстовые файлы, отсканированные образы бумажных документов, графические изображения, электронные таблицы.
В процессе обработки документа нередко участвует большое количество сотрудников. Один готовит черновик, другой визирует, третий передает на исполнение и т.д. При этом важно, чтобы любой участник делового процесса мог в любое время получить доступ к документу и к любой требуемом информации. При этом важно соблюдать строгое разграничение доступа и защиту данных.
Наличие средств календарного планирования поможет обеспечить надежность и оперативность взаимодействия между подразделениями при организации деятельности рабочих групп, подготовке совместных мероприятий. Обеспечение связи с деловыми партнерами, клиентами и поставщиками так же важно, как и организация взаимодействия внутри предприятия. Например, в процессе заключения договора может потребоваться совместная работа юридического отдела, бухгалтерии, канцелярии, а также обмен документами с деловым партнером. Это достигается распределенным доступом к общим базам данных и встроенной электронной почте. Можно использовать и средства тиражирования (репликации) совместно используемых баз данных системы.
Эту же систему рекомендуется к использованию предприятию ООО «Клаксон», кроме того в бухгалтерском учёте всё таки удобнее было использовать программу фирмы 1С – 1С-Бухгалтерия: Предприятие версии 8.0.
Для того чтобы руководство предприятия могло получать необходимые ему для принятия управленческих решений данные, нужно строить систему отчётности «сверху вниз», формулируя потребности верхнего уровня управления и проецируя их на нижние уровни исполнения. Только такой подход обеспечивает получение и фиксирование на самом низшем исполнительском уровне таких первичных данных, которые в обобщенном виде смогут дать руководству предприятия ту информацию, в которой оно нуждается.
Важнейшими требованиями к системе управленческой отчетности являются своевременность, единообразие, точность и регулярность получения информации руководством предприятия. Эти требования могут быть реализованы при соблюдении ряда простых принципов построения системы управленческой отчетности:
1. Система должна быть ориентирована на первое лицо.
2. Система должна строиться «сверху вниз». Руководители каждого уровня должны проанализировать состав и периодичность необходимых им для выполнения своей работы данных.
3. Исполнители должны иметь возможность фиксирования и передачи «наверх» установленных их руководством данных.
4. Данные должны фиксироваться там, где порождаются.
5. Информация должна быть руководителю сразу же после её фиксирования.
Очевидно, что эти требования наиболее полно могут быть реализованы с помощью автоматизированной системы. Однако опыт упорядочения систем управленческой отчетности на различных предприятиях показывает, что установке автоматизированной системы управленческого учета должна предшествовать достаточно большая «бумажная» работа. Её выполнение позволяет промоделировать различные особенности управленческой отчетности предприятия и тем самым ускорить процесс внедрения системы и избежать многих дорогостоящих ошибок.
Представим технико-экономическое обоснование разработки автоматизированной системы учета и анализа ассортимента товаров ООО «Клаксон».
Область применения разрабатываемого программного продукта – отдел хозяйственного учета рабочее место бухгалтера по учету товарных операций в ООО «Клаксон».
Целесообразность разработки проекта учета и анализа ассортимента товаров автоматизированным способом заключается в следующем:
– отпадет необходимость ручной обработки информации по содержанию картотеки товаров, которая в настоящий момент находится преимущественно на бумажных носителях;
– появится возможность оперативного получения общих или детализированных данных по итогам работы;
– повысится точность и полнота анализа данных;
– определение действительно рентабельных видов товаров для оперативного изменения номенклатуры продаж;
определение реальной выгодности для предприятия того или иного покупателя и дифференциация на основе этого сбытовой политики.
Расчет коэффициентов эксплуатационно-технического уровня приведен в таблице 3.
Таблица 3. Определение коэффициентов ЭТУ
| Коэффициенты | Базовый вариант | Разрабатываемый продукт |
| Аи | 1 | 1 |
| Пр | 1 | 1 |
| Сз | 1 | 3,5 |
Для оценки JЭТУ рекомендуется 5-ти бальная шкала оценивания. В таблице 4 представлены результаты расчета бально-индексным методом.
Таблица 4. Расчет показателя качества (балльно-индексный метод)
| Показатель качества | Весовой коэффициент, bj | Оценка, Xj | |
| Проект | Ручная обработка | ||
| 1. Удобство работы (пользовательский) | 0,2 | 5 | 2 |
| 2. Надежность (защита данных) | 0,2 | 3 | 5 |
| 3. Функциональные возможности | 0,4 | 5 | 5 |
| 4. Временная экономичность | 0,3 | 5 | 2 |
| 5. Время обучения персонала | 0,1 | 5 | 5 |
| Комплексный показатель качества | JЭТУ1 = 5,6 | JЭТУ2 =4,9 | |
Вычислим коэффициент технического уровня Ak = 5,6 / 4,9=1,14, этот метод также оправдывает с технической точки зрения создание данного проекта.
Расчет затрат на основную заработную плату приведен в таблице 5.
Таблица 5. Затраты на основную заработную плату сотрудника
|
Оклад в месяц, руб. |
Стоимость одного рабочего дня, руб. |
Трудоемкость, дни |
Сумма, руб. | |
| 3000 | 142,86 |
Автоматизированный труд |
90 | 12857,40 |
| Ручной труд | 210 | 30000,06 | ||
Тогда с учетом дополнительной заработной платы и отчислений по налогам:
Ззп = 12857,40 ґ 1,3ґ1,356 = 22665,02 руб. – для автоматиз-ного труда
Ззп = 30000,06 ґ 1,3ґ1,356 = 52885,06 руб. – для ручного труда
Определим фонд времени работы оборудования: Fэф=264ґ8= 2112 часов.
Рассчитаем амортизационные отчисления по применению оборудования:
Для проекта: g1 = 1; a1 = 10; t1 = 90ґ8=720 часов; Cb1 = 15200 руб.
Сумма амортизационных отчислений для проекта составит:
Са = 0,01ґ[(15200ґ10ґ1ґ720) / 2112] = 518,18 руб.
Определим затраты на силовую энергию: Зэ = 0,23ґ720ґ0,12 = 19,87 руб.
Таким образом, затраты на текущий ремонт оборудования для проекта составят: Зрем = (0,05ґ15200ґ720) / 2112 = 259,09 руб.
Расчет эксплуатационных затрат для проекта и ручного учета по статьям представлен в таблице 6.
Таблица 6. Расчет эксплуатационных затрат для проекта и аналога.
| Статьи затрат | Автоматизированный труд | Ручной труд |
| Основная и дополнительная зарплата с отчислениями во внебюджетные фонды | 22665,02 | 52885,06 |
| Амортизационные отчисления | 518,18 | 0 |
| Затраты на электроэнергию | 19,87 | 0 |
| Затраты на текущий ремонт | 259,09 | 0 |
| Итого | 23462,16 | 52885,06 |
Таким образом, эксплуатационные затраты составят:
Для проекта Зтек = 23462,16 руб.
Для ручного труда Зтек = 52885,06 руб.
Расчет экономического эффекта приведен в таблице 7.
Таблица 7. Расчет экономического эффекта
| Данные | Автоматизированный труд | Ручной труд |
| Текущие эксплуатационные затраты, руб. | 23462,16 (С1) | 52885,06 (С2) |
| Суммарные затраты, связанные с внедрением проекта, руб. | 11448,66 (К1) | 0 (К2) |
| Приведенные затраты на единицу работ, руб. | 27240,22 (З1) | 52885,06 (З2) |
| Экономический эффект от использования разрабатываемой системы, руб. |
Э = (52885,06ґ 1,14 – 27240,22) ґ 1 = = 33048,75 |
|
Фактический
коэффициент
экономической
эффективности
разработки
составит:
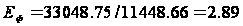
Сопоставим его с нормативным значением коэффициента эффективности капитальных вложений Ен = 0,33:
Так как Еф = 2,89 > Ен, то разработка и внедрение разрабатываемого продукта является эффективным, т.е. эффект от использования данной системы окупает все затраты, связанные с проектированием и эксплуатацией. В таблице 8 представлено экономическое обоснование разработки и внедрения предложенного проекта.
Таблица 8. Сводная таблица экономического обоснования разработки и внедрения проекта
| Затраты на разработку проекта, руб. | 11448,65 |
| Затраты на реализацию проекта, руб. | 0,00 |
| Общие эксплуатационные затраты, руб. | 23462,16 |
| Экономический эффект, руб. | 33048,75 |
| Коэффициент экономической эффективности | 2,89 |
| Срок окупаемости, лет | 0,34 |
Проделанные расчеты показывают, что внедрение разработанной информационной системы документооборота бухгалтерской управленческой отчетности имеет экономическую выгоду для предприятия и решение принято правильно.
Заключение
Процесс принятия управленческих решений является особым видом деятельности, требующим высокой квалификации, практического опыта, развитой интуиции, часто сродни искусству. Многие решения являются уникальными, и процесс их выработки не может быть определен строгими правилами, конкретными шагами и четкой последовательностью. Тем не менее, в анализе процесса принятия управленческих решений можно выделить наиболее общие определенные этапы. На первом этапе исходя из стоящей проблемы бухгалтер должен определить все возможные направления действий, которые помогут руководству разрешить эту проблему. После определения альтернатив бухгалтер по управленческому учету готовит полный анализ по каждому обсуждаемому варианту, рассчитывая суммарные затраты, возможную экономию ресурсов и финансовый результат хозяйственных операций. Для каждого типа решений необходима различная информация.
Когда вся информация собрана и представлена соответствующим образом, руководство может выбрать наилучший вариант действий. После воплощения в жизнь выбранного решения бухгалтер должен проанализировать сложившуюся ситуацию и представить руководству анализ результатов внедрения. Если нет необходимости в дальнейших действиях, процесс управления завершается, в противном случае весь цикл возобновляется.
Как видим, на всех этапах процесса принятия управленческого решения бухгалтер обеспечивает руководство необходимой информацией. Для этих целей должны быть использованы определенные учетные процедуры и система специальной отчетности. Так как руководство ожидает, что информация будет точной, своевременной, полностью охватывающей проблему и представленной в хорошей понятной форме, бухгалтер должен обращать внимание не только на сбор и обработку необходимой информации, но также и на формат представляемых отчетов.
На основании проделанной работы по изучению данной темы, можно сделать выводы о том, что в ходе написания курсовой работы были решены такие поставленные задачи, как раскрыта сущность и особенности принятия управленческих решений, исследован управленческий учет и отчетность как элемент информационной системы управления организации, раскрыто понятие и принципы управленческой отчетности в общем и на примере конкретного объект исследования.
В итоге были предложены варианты по совершенствованию принятия управленческих решений объекту исследования.
Наряду с этим была выполнена цель данной курсовой работы, т.е. исследованы, изучены и отражены особенности принятия управленческих решений, основанные на данных оперативного учета и отчетности как теоретически, так и применительно к конкретному объекту исследования.
В первой главе приведены теоретические основы принятия управленческих решений на основе данных управленческого учета и отчетности. Раскрывается сущность управленческого учета как подсистемы информационного обмена в структуре управления предприятием, приведена классификация управленческих решений и описана методика сбора и обработки информации для принятия управленческих решений.
Вторая глава курсовой работы была написана на основании предложенных данных ООО «Клаксон». В этой главе была дана краткая характеристика общества с ограниченной ответственностью «Клаксон». Таким образом, были рассмотрены учредители, вид деятельности организации, виды и формы управленческой отчетности в ООО «Клаксон», их применение в целях принятия управленческих решений, а также другие аспекты данного предприятия.
После расчета внедрения новой информационной системы на ООО «Клаксон» был сделан вывод, что внедрение разработанной информационной системы имеет экономическую выгоду для предприятия.
Список литературы
1. Федеральный закон о бухгалтерском учете №129-ФЗ от 21 ноября 1996 г. (Принят Государственной Думой 23 февраля 1996 года) (Одобрен Советом Федерации 20 марта 1996 года)
2. Бороненкова С.А. Управленческий анализ. М., 2003.
3. Бургуев К.А. Практика постановки управленческого учета на российских предприятиях // Деловой Петербург. – 2002. – №24. – С 3–7 19.
4. Бухгалтерский управленческий учет: Учебное пособие для студентов экономических специальностей. / И.П. Сахирова. Уфа: Гилем, 2006. 152 с.
5. Вахрушина М.А. Бухгалтерский управленческий учет: Учеб. для студентов вузов, обучающихся по экон. специальностям / М.А. Вахрушина. – 6-е изд., доп. и перераб. – М.: Омега – Л, 2006. – 576 с.
6. Волкова О.Н. Управленческий учет: учеб. – М.: ТК Велби, Изд-во Проспект, 2006. – 472 с.
7. Глущенко В.В., Глущенко И.И. Разработка управленческого решения. Железнодорожный, 2001.
8. Голов С.Ф. Управленческий учет: Учебник. – К.: Либра, 2004. – 576 с.
9. Друри К. Управленческий и производственный учет.-М.: АУДИТ_ЮНИТИ, 2002
10. Друри К. Управленческий учет для бизнес-решений. – М.: ЮНИТИ, 2003.
11. Ивашкевич В.Б. Бухгалтерский управленческий учет: Учеб. для вузов. – М.: Экономистъ, 2003. – 618 с.
12. Ивашкевич В.Б. Практикум по управленческому учету и контроллингу: Учебное пособие. – М.: Финансы и статистика, 2004 – 160 с.
13. Карпова Т.Н. Управленческий учет: Учебник. - М.: АУДИТ-ЮНИТИ, 2003
14. Кондраков К.П., Иванова М.А. Бухгалтерский управленческий учет: Учебное пособие. – М.: Инфра-М, 2003. – 386 с.
15. Керимов В.Э. Управленческий учет: Учебник. – 2-е изд., изм. и доп.-М.: Издательско-торговая корпорация «Дашков и К», 2003.-416 с.
16. Нестеро В. Важно А. Управленческий учет как основа для принятия эффективных решений // Экономика и жизнь. – 2007. – №5
17. Николаева О., Шишкова Т. Управленческий учет: Учебное пособие. – М.: УРСС, 2003.
18. Сахирова И.П. Бухгалтерский управленческий учет: Учебное пособие для студентов экономических специальностей. / И.П. Сахирова. Уфа: Гилем, 2006
19. Фатхутдинов Р.А. Разработка управленческого решения. М., 2007.
20. Хорнгрен Ч., Фостер Дж., Датар Ш. Управленческий учет. 10-е изд./ Пер. с англ. – СПб.: Питер, 2005. – 1008 с.
21. Управленческий учет: системы, методы, процедуры: Учебное пособие / О.Д. Каверина – М.: Финансы и статистика, 2003. – 352 с.: ил.
22. Управленческий учет: Учебное пособие / Под редакцией А.Д. Шеремета. – 2-е изд., испр. – М.: ИД ФБК-ПРЕСС, 2004. – 512 с.