Облік основних засобів
Форма ОЗ -1 "Акт приймання-передачі (внутрішнього переміщення) основних засобів" використовується для:
♦ зарахування до складу основних засобів окремих об'єктів;
♦ обліку введення об'єктів основних засобів в експлуатацію;
♦ оформлення внутрішнього переміщення основного засобу з одного підрозділу (цеху, відділу, ділянки) до іншого;
♦ виключення об'єктів зі складу основних засобів при передачі іншому підприємству - як при продажу (обміні), так і при безоплатній передачі.
Склад комісії, яка підписує акт, зазначається в Положенні про облікову політику підприємства або затверджується керівником [10, стор. 257].
Кожен об'єкт на ЗАО «ХПЗ» зараховується до складу основних засобів за окремим актом. Виняток становлять інвентар, інструменти, обладнання та подібні об'єкти, якщо вони є однотипними та мають однакову вартість в одному календарному місяці.
Акти зберігаються протягом всього терміну експлуатації об'єкту та протягом трьох років і одного місяця після списання об'єкту з обліку за умови, що за цей період була проведена ревізія.
Форми ОЗ -3 "Акт на списання основних засобів" та 03-4 "Акт на списання автотранспортних засобів" використовуються для оформлення вибуття окремих об'єктів основних засобів при повній або частковій ліквідації. Акт складається у двох примірниках і затверджується керівником підприємства, потім передається в бухгалтерію, де на його підставі здійснюють запис до форми 03-9 та вилучають картку форми ОЗ-6, що відображають у відомості форми 03-7.
Форма ОЗ - 6 "Інвентарна картка обліку основних засобів" використовується для аналітичного обліку та узагальнення інформації про наявність та рух всіх типів основних засобів на підприємстві. Картки заводяться на кожен інвентарний об'єкт або групу однотипних об'єктів, які мають однакову вартість, введені в експлуатацію в один і той же час та знаходяться в одному підрозділі (цеху). Інвентарні картки заповнюються на підставі первинних документів з обліку руху основних засобів: ОЗ-1 "Акт приймання-передачі (внутрішнього переміщення) основних засобів"; ОЗ -2 "Акт приймання-здачі відремонтованих, реконструйованих та модернізованих об'єктів"; ОЗ-3 "Акт на списання основних засобів" (при цьому картка вилучається); ОЗ -4 "Акт на списання автотранспортних засобів" (при цьому картка вилучається).
На підставі інвентарних карток на ЗАО «ХПЗ» заповнюються такі накопичувальні документи: ОЗ -7 "Опис інвентарних карток з обліку основних засобів"; ОЗ- 8 "Картка обліку руху основних засобів" (заповнюється в кінці місяця); ОЗ-9 "Інвентарний список основних засобів" (крім випадку внутрішнього переміщення основного засобу).
Дані карток сумарно звіряють з регістрами синтетичного бухгалтерського обліку.
Кожна картка, як правило, ведеться в одному примірнику в бухгалтерії, але існує варіант обліку з веденням двох примірників цих форм: один примірник - в бухгалтерії, інший - за місцем експлуатації основного засобу, замість форми ОЗ - 9. Підприємства, які мають невелику кількість основних засобів, можуть вести їх пооб'єктний облік в інвентарній книзі (в розрізі видів основних засобів та за місцем їх знаходження).
На орендовані основні засоби на ЗАО «ХПЗ» картка форми ОЗ-6 не заводиться. Для аналітичного обліку таких засобів використовується копія інвентарної картки орендодавця, яка повинна бути отримана разом з орендованими основними засобами [11, стор. 167].
Форма ОЗ -7 "Опис інвентарних карток з обліку основних засобів" використовується для реєстрації інвентарних карток. Ця форма складається в одному примірнику з метою контролю за зберіганням карток. Зареєстровані в описі картки розміщують у картотеці основних засобів, де їх групують за видами, а всередині видів - за місцезнаходженням. Картки недіючих основних засобів групують окремо. Вибуття основних засобів відмічається у картці, яка вилучається з картотеки діючих об'єктів, що відображається в цьому описі.
Форма ОЗ -8 "Картка обліку руху основних засобів" заповнюється на підставі наступних форм: ОЗ -б "Інвентарна картка обліку основних засобів": ОЗ -14 "Розрахунок амортизації основних засобів (для промислових підприємств)"; ОЗ -15 "Розрахунок амортизації основних засобів (для будівельних організацій)"; ОЗ -16 "Розрахунок амортизації по автотранспорту".
2.2. Відображення операцій вибуття ОЗ на рахунках бухгалтерського обліку на ЗАО «ХПЗ»
Якщо на ЗАО «ХПЗ» з будь якої причини основний засіб не відповідає ознакам активу, то приймається рішення про його списання [12, стор. 28].
Основний засіб списується з балансу підприємства ЗАО «ХПЗ» в наступних випадках (рис. 2.1).
Фінансовий результат від вибуття об'єктів основних засобів визначається вирахуванням з доходу від вибуття об'єктів основних засобів їх залишкової вартості, непрямих податків і витрат, пов'язаних з вибуттям основних засобів.
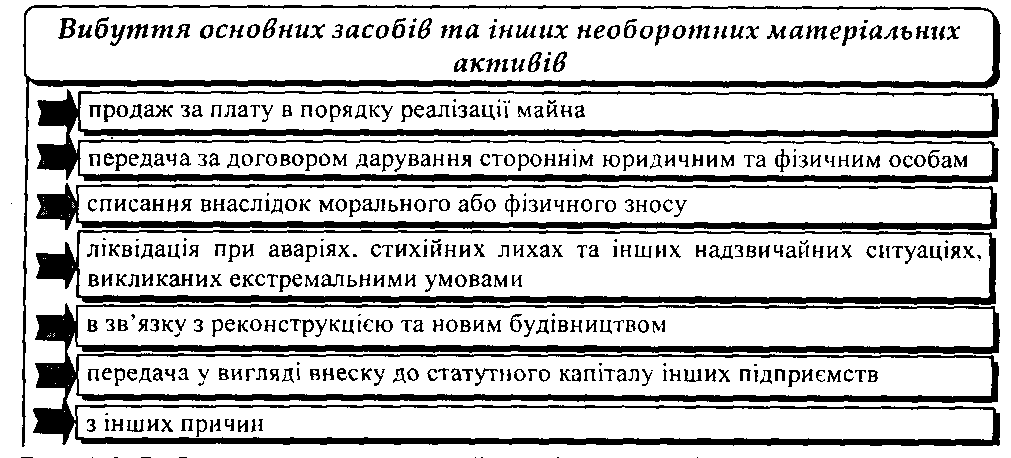
Рис. 2.1 – Вибуття основних засобів та інших необоротних матеріальних активів
У випадку часткової ліквідації об'єкта основних засобів його первісна (переоцінена) вартість та знос зменшуються, відповідно, на суму первісної (переоціненої") вартості та зносу ліквідованої частини об'єкта.
На ЗАО «ХПЗ» реалізація, ліквідація, безоплатна передача та передача основних засобів та інших необоротних матеріальних активів в якості внеску до статутного капіталу іншого підприємства оформлюється в бухгалтерському обліку наступним чином (табл. 2.4)
Таблиця 2.4. Кореспонденція рахунків з обліку реалізації, ліквідації, безоплатної передачі та передачі основних засобів та Інших необоротних матеріальних активів в якості внеску до статутного капіталу
| № оп. | Зміст господарської операції | Кореспондуючі рахунки | ||
| Дебет | Кредит | |||
| Реалізація основних засобів та інших необоротних матеріальних активів | ||||
| 1 | Відображено дохід від реалізації | 31 "Рахунки в банках", 37 "Розрахунки з різними дебіторами" |
742 "Дохід від реалізації необоротних активів" |
|
| 2 | Відображено суму податкових зобов'язань з ПДВ | 742 "Дохід від реалізації необоротних активів" | 64 "Розрахунки за податками й платежами" | |
| 3 | Списано знос реалізованих основних засобів та інших необоротних матеріальних активів |
131 "Знос основних засобів" 132 "Знос інших необоротних матеріальних активів" |
10 "Основні засоби" 11 "Інші необоротні матеріальні активи" |
|
| 4 | Відображено залишкову вартість | 972 "Собівартість реалізованих необоротних активів" |
10 "Основні засоби" 11 "Інші необоротні матеріальні активи" |
|
|
5 |
Відображено фінансовий результат від реалізації |
793 "Результат іншої звичайної діяльності" | 972 "Собівартість реалізованих необоротних активів" | |
| 742 "Дохід від реалізації необоротних активів" | 793 "Результат іншої звичайної діяльності" | |||
| Ліквідація основних засобів та інших необоротних матеріальних активів | |||
| 1 | Списано знос ліквідованих основних засобів та інших необоротних матеріальних активів |
131 "Знос основних засобів" 132 "Знос інших необоротних матеріальних активів" |
10 "Основні засоби" 11 "Інші необоротні матеріальні активи" |
| 2 | Відображено залишкову вартість ліквідованих основних засобів та інших необоротних матеріальних активів | 976 "Списання необоротних активів" |
10 "Основні засоби" 11 "Інші необоротні матеріальні активи" |
| 3 | Відображено витрати, пов'язані з ліквідацією основних засобів | 976 "Списання необоротних активів" | 66 "Розрахунки з оплати праці", 65 "Розрахунки за страхуванням", 685 "Розрахунки з іншими кредиторами" |
| 4 | Відображено доходи від ліквідації основних засобів | 20 "Виробничі запаси", 22 "Малоцінні та швидкозношувані предмети", 28 "Товари" | 746 "Інші доходи від звичайної діяльності" |
|
5 |
Відображено фінансовий результат від ліквідації основних засобів |
793 "Результат іншої звичайної діяльності" | 976 "Списання необоротних активів" |
| 746 "Інші доходи від звичайної діяльності" | 793 "Результат іншої звичайної діяльності" | ||
| Передача основних засобів та інших необоротних матеріальних активів в якості внеску до статутного капіталу іншого підприємства | |||
| 1 | Списано знос переданих основних засобів та інших необоротних матеріальних активів |
131 "Знос основних засобів" 132 "Знос інших необоротних матеріальних активів" |
10 "Основні засоби" 11 "Інші необоротні матеріальні активи" |
| 2 | Відображено залишкову вартість переданих основних засобів та інших необоротних матеріальних активів | 14 "Довгострокові фінансові інвестиції" |
10 "Основні засоби" 11 "Інші необоротні матеріальні активи" |
2.3. Відображення операцій вибуття ОЗ у регістрах бухгалтерського обліку і фінансовій звітності підприємства
Узагальнена інформації про наявність і рух основних засобів, інших необоротних матеріальних активів, зносу та капітальних інвестицій необоротних активів відображається в регістрах бухгалтерського обліку та фінансовій звітності (див. табл. 2.4).
Таблиця 2.4. Розкриття інформації про основні засоби, інші необоротні матеріальні активи, їх знос та капітальні інвестиції в облікових регістрах та фінансовій звітності
| Шифр та назва рахунку | Регістри обліку | Номер рядку в Балансі (ф.№1) | Номер рядку в Примітках до річної фінансової звітності (ф. №5) |
| 10 "Основні засоби" | Журнал 4 [Додаток 1] | 030, 031 | 100-180, 260-268 |
| 11 "Інші необоротні матеріальні активи | Журнал 4 | 030, 031 | 190-260 |
| 131 "Знос основних засобів" | Журнал 4 | 032 | 100-180 (графи 4, 7, 9, 10, 13, 15, 17, 18), 268 |
| 132 "Знос інших необоротних матеріальних активів" | Журнал 4 | 132 | 190-260 (графи 4, 7, 9, 10, 13, 15, 17, 19) |
| 15 "Капітальні інвестиції" | Журнал 4, Відомість 4.1 | 020 | 280-340 |
| 18 "Інші необоротні активи" | Журнал 4 | 070 | 170 |
У Примітках до річної фінансової [5, стор. 105] звітності обов'язково повинна наводитися наступна інформація про основні засоби (рис. 2.1).
Висновок за 2 розділом
Для визначення непридатності основних засобів до використання, можливості їх використання іншими підприємствами, організаціями та установами, неефективності або недоцільності їх поліпшення (ремонту, модернізації тощо) та оформлення відповідних первинних документів керівником підприємства створюється постійно діюча комісія.
Постійно діюча комісія:
здійснює безпосередній огляд об'єкта, що підлягає списанню;
встановлює причини невідповідності критеріям активу;
визначає осіб, з вини яких відбулося передчасне вибуття основних засобів із експлуатації, вносить пропозиції щодо їх відповідальності;
визначає можливість продажу (передачі) об'єкта іншим підприємствам, організаціям та установам або використання окремих вузлів, деталей, матеріалів, що можуть бути одержані при демонтажі, розбиранні (ліквідації) основних засобів, встановлює їх кількість і вартість;
складає і підписує акти на списання основних засобів.
В актах на списання наводяться дані, що характеризують об'єкти основних засобів: рік виготовлення або будівництва об'єкта, дата його надходження на підприємство і початок експлуатації, первісна (переоцінена) вартість об'єкта, сума нарахованого зносу, передбачений і фактичний строк корисного використання, проведені ремонти, причини вибуття тощо.
У разі списання основних засобів, які вибувають в результаті аварії або стихійного лиха, до акта додається копія акта аварії і зазначаються обставини стихійного лиха.
Регістри аналітичного обліку основних засобів, що вибули, додаються до документів, якими оформлені факти вибуття основних засобів.
Складені комісією акти на списання основних засобів відображаються в бухгалтерському обліку після їх затвердження (погодження) посадовою особою (керівним органом), уповноваженою згідно законодавства (статуту підприємства) приймати рішення щодо розпорядження (відчуження, ліквідації) об'єктів основних засобів.
ВИСНОВОК
Згідно з чинним законодавством підприємства мають право продавати зайві основні засоби, безоплатно передавати іншим підприємствам, установам, організаціям, а також ліквідовувати їх, якщо вони фізично або морально застаріли і ремонт їх неможливий або економічно недоцільний (а також внаслідок аварії, пожежі, стихійного лиха).
Вибуття основних засобів з підприємства оформляється актом на списання основних засобів (ф. № 03-3), у якому вказується причина вибуття, первинна вартість об'єкта, що вибуває, сума нарахованого зносу, залишкова вартість, витрати, пов'язані з вибуттям (реалізацією, ліквідацією), а також сума одержаного доходу. На підставі оформлених актів роблять відповідні записи в бухгалтерському обліку.
Основні засоби, що стали непридатними для користування, підлягають списанню відповідно до Типової інструкції про порядок списання матеріальних цінностей з балансу бюджетних установ.
Списанню підлягають основні засоби як такі, що:
непридатні для подальшого використання;
виявлені в результаті інвентаризації як недостача;
морально застарілі;
фізично зношені;
пошкоджені внаслідок аварії чи стихійного лиха (за умови, що відновлення їх є неможливим або економічно недоцільним і вони не можуть бути реалізовані);
будівлі, споруди, що підлягають знесенню у зв’язку з будівництвом нових об’єктів та такі, що зруйновані внаслідок атмосферного впливу і тривалого використання.
Списання з балансу установ основних засобів здійснюється шляхом їх:
продажу;
безоплатної передачі;
ліквідації (на підставі акту).
Для визначення непридатності основних засобів і встановлення неможливості або неефективності проведення їх відновлювального ремонту, а також для оформлення необхідної документації на списання цих цінностей, наказом керівника установи щорічно створюється постійно діюча комісія, яка діє протягом року, у складі:
керівника або його заступника (голова комісії);
головного бухгалтера або його заступника (в установах і організаціях, у яких штатним розписом посада головного бухгалтера не передбачена, особи, на яку покладено ведення бухгалтерського обліку);
керівників груп обліку (в установах, які обслуговуються централізованими бухгалтеріями) або інших працівників бухгалтерії, які обліковують матеріальні цінності;
особи, на яку покладено відповідальність за збереження матеріальних цінностей (основних засобів);
інших посадових осіб (на розсуд керівника установи).
Право визначення непридатності основних засобів і встановлення неможливості або неефективності проведення відновлювального ремонту, а також оформлення необхідної документації наказом керівника установи може бути надано щорічній інвентаризаційній комісії.
Для участі в роботі комісії з встановлення непридатності автомобілів, нагрівальних котлів, підйомників та інших необоротних активів, які перебувають під наглядом Державних інспекцій, запрошується представник відповідної інспекції, який підписує акт про списання або передає комісії свій письмовий висновок, що додається до акта.
Завдання постійно діючої комісії:
огляд основних засобів для складання акта про їх списання на основі технічної документації (технічні паспорти, поетажні плани, відомості дефектів та інші документи) та даних бухгалтерського обліку;
встановлення можливості або неможливості відновлення і подальшого використання основних засобів в даній установі;
внесення пропозицій про продаж, передачу та ліквідацію основних засобів;
встановлення конкретних причин списання об’єкта: фізичний або моральний знос, реконструкція, порушення нормальних умов експлуатації, аварія та ін.;
встановлення осіб, з вини яких трапився передчасний вихід основних засобів з ладу (якщо такі є);
встановлення можливості використання окремих вузлів, деталей, матеріалів списаного об’єкта і проведення їх оцінки;
здійснення контролю за вилученням із списаних основних засобів вузлів, деталей та матеріалів із кольорових і дорогоцінних металів, визначення їх кількості, ваги та контроль їх здавання на відповідний склад.
У разі, коли обладнання списується у зв’язку з будівництвом нових, розширенням, реконструкцією та технічним переоснащенням діючих об’єктів, комісія перевіряє його наявність у плані реконструкції та технічного переоснащення, затвердженому організацією вищого рівня, і робить в акті про списання посилання на пункт і дату затвердженого плану.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
Закон України “Про бухгалтерський облік та фінансову звітність в Україні” від 16 липня 1999 року №996-XIV
План рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій.
Інструкція про застосування плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій.
ПСБО 7 «Основні засоби», затверджене наказом Мінфіну України від 27.04.2000 р. № 92
Бухгалтерський фінансовий облік: Підручник для студентів спеціальності «Облік і аудит» вищих навчальних закладів. / За ред. проф. Ф.Ф.Бутинця. – 7-е видання, доп. і перероб. - Житомир: ПП «Рута», 2006. – 832 с.
Виговська Н.Г. Удосконалення обліку амортизації: стан, проблеми, перспективи. Моної рафія. - Житомир: ЖІТІ, 1998. - 340 с.
Загоролпій А.Г., Селюченко Н.Є. Планування та організація основних засобів на засадах лізингу: Монографія. - Львів: ЛБІ ІІБУ, 2002. - 143 с.
Малюга Н.М. Шляхи удосконалення оцінки в бухгалтерському обліку: теорія, практика, перспективи. - Житомир: ЖІТІ, 1998. - 384 с.
Бондар Т.А. Облік і контроль лізингових процесів: сучасний стан та перспективи розвитку: Автореф. дис... канд. екон. наук: 08.06.04. - Київський національний економічний університет (КНЕУ). - Київ, 2004.
Бондар М.І. Облік і аудит основних засобів (на матеріалах аграрних підприємств Київської області): Дис.канд. екон. наук: 08.06.04. - К., 2001.
Гаценко О.П. Облік необоротних активів в умовах формування ринкових відносин: Автореф. дис... канд. скоп, наук: 08.06.04. - Національний аграрний університет. - К., 2000.
Годованець О.В. Облік та аналіз фінансового лізингу як форми інвестування: Автореф. дис... канд. екон. наук: 08.06.04. - Тернопільська акад. народного господарства МОИ України. 2005.
Засадний Б.А. Облік і аналіз інвестиційної діяльності підприємств: Автореф. дис... канд. екон. наук: 08.06.04. - Львівська комерційна академія. - Львів, 2004.
Зюкова М.М. Удосконалення обліку та аналізу основних засобів (на прикладі хлібопекарних підприємств Полтавської області): Автореф. дис... канд. екон. наук: 08.06.04. - Харківський державний університет харчування та торгівлі МОМ України. - Харків, 2004.
Лайчук С.М. Облік і контроль лізингових операцій: теорія і практика: Дис... канд. екон. наук: 08.06.04. - Житомир, 2002.
Леонова Л. О. Бухгалтерський облік основних засобів та їх відтворення (на матеріалах вугільних шахт Донбасу): Автореф. дис... канд. екон. наук: 08.06.04. - Харківський державний університет харчування та торгівлі МОН України. - Харків, 2004.
Осадча Ю.М. Облік нерухомості в АПК: Автореф. дис... канд. екон. наук: 08.06.04. - Інститут аграрної економіки УААН. - Київ, 2003.
Сенів Б.Г. Аналіз ефективності інвестицій в реконструкцію і технічне переозброєння діючих підприємств: Автореф. дис... канд. екон. наук: 08.06.04. - Тернопільська академія народного господарства МОН України. - Тернопіль, 2004.
Шерстюк О.Л. Коитрольно-аналітичні аспекти оцінки інвестиційної привабливості торговельних підприємств: Автореф. дис... канд. екон. наук: 08.06.04. - Київський національний торговельно-економічний університет МОН України. - Київ. 2003.
Янчев А.В. Облік і аналіз відтворення основних засобів: Автореф. дис... канд. екон. наук: 08.06.04. - Харківський державний економічний університет МОН України. - Харків, 2004.
ЗАО «ХПЗ» підприємство
ЖУРНАЛ 4 за червень 2007 р.
за кредитом рахунків 10 "Основні засоби", 11 "Інші необоротні матеріальні активи", 12 "Нематеріальні активи", 13 "Знос (амортизація) необоротних активів", 15 "Капітальні інвестиції", 18 "Інші необоротні активи", 19 "Гудвіл при придбанні"
І. З кредиту рахунків 10, 11, 12, 13, 19 в дебет рахунків
| № з/п |
Дебет рахунків |
Кредит рахунків | Разом | ||||
| 10 | 11 | 12 | 13 | 19 | |||
| 1 | 13 "Знос необоротних активів" | 60500 | 3000 | 1000 | X | X | 64500 |
| 2 | 23 "Виробництво" | X | X | X | 565 | — | 565 |
| 3 | 68 "Розрахунки за іншими операціями" | X | X | X | X | 600 | 600 |
| 4 | 91 "Загальновиробничі витрати" | X | X | X | 80 | X | 80 |
| 5 | 92 "Адміністративні витрати" | X | X | X | 230 | X | 230 |
| 6 | 93 "Витрати на збут" | X | X | X | 50 | X | 50 |
| 7 | 97 "Інші витрати" | 80100 | 4300 | 2300 | — | X | 86700 |
| РАЗОМ | 140600 | 7300 | 3300 | 925 | 600 | 152725 | |
II. З кредиту рахунків 14, 15, 18, 35 в дебет рахунків
|
№ з/ п |
Дебет рахунків | Кредит рахунків | Разом | |||
| 14 | 15 | 18 | 35 | |||
| 1 | 12 "Нематеріальні активи" | 150 | 300 | X | X | 450 |
| 2 | 31 "Рахунки в банках" | 1000 | — | — | 1200 | 2200 |
| 3 | 35 "І Іоточні фінансові інвестиції" | 100 | X | — | X | 100 |
| 4 | 37 "Розрахунки з різними дебіторами" | 2100 | — | X | X | 2100 |
| 5 | 42 "Додатковий капітал" | 300 | — | X | — | 300 |
| 6 | 60 "Короткострокові позики" | 650 | — | X | X | 650 |
| 7 | 68 "Розрахунки за іншими операціями" | 120 | X | X | X | 120 |
| 8 | 96 "Втрати від участі в капіталі" | 50 | X | X | — | 50 |
| РАЗОМ | 4470 | 300 | — | 1200 | 5970 | |
|
Журнал закончен "30" червня 2007 г. Исполнитель Марченко А.К. |
| Главный бухгалтер Жуков. |