Особливості бухгалтерського обліку в кредитних спілках
РОЗДІЛ 2. ПРАКТИЧНІ АСПЕКТИ БУХГАЛТЕРСЬКОГО ОБЛІКУ У КРЕДИТНИХ СПІЛКАХ
2.1 Створення кредитної спілки, складання установчих документів
Для створення КС потрібно не менш 50 осіб, що, відповідно до Закону про кредитні спілки, можуть бути членами КС і які об’єднані хоча б по одній з наступних ознак: мають спільне місце роботи чи навчання або відносяться до одного професійного союзу, об’єднання професійних союзів, іншої суспільної чи релігійної організації або проживають в одному селі, селищі, місті, районі, області.
Всі члени КС мають рівні права, в тому числі і у випадку голосування на загальних зборах, незалежно від розміру пайового та інших внесків.
Майбутні засновники (члени) КС проводять установчі збори, на яких:
1) приймається рішення про створення КС, що оформляється протоколом, підписаним головою і секретарем зборів; У протоколі вказуються дата і місце проведення зборів, після того дається денний пордок поставлених питань. По кожному питання фіксуються виступи членів зборів і результати голосування по висунутим пропозиціям і питанням [Додаток 1].
2) складається реєстр осіб, що брали участь в установчих зборах (список засновників). Реєстр є невід’ємною частиною протоколу, у ньому обов’язково вказуються: П.І.П. особи, дані його паспорта чи документа, що його заміняє (а для іноземців і осіб без громадянства, що постійно проживають в Україні, - дані національного паспорта чи документа, що його заміняє), адреса й інші відомості, що підтверджують наявність ознак, зазначених у частині першій діючої статті. Дані про особу засвідчуються її особистим підписом [Додаток 2];
3) затверджується статут КС [Додаток 3] ;
4) обираються органи управління (наглядова рада, ревізійна комісія);
5) призначаються особи для проведення державної реєстрації;
6) розглядаються інші питання, пов’язані зі створенням кредитного союзу. 1) заява за формою, згідно з додатком 1 до Положення №140, підписана не менше ніж 3-ма засновниками об’єднання громадян чи їхніми
У свою чергу наглядова рада обирає правління КС і призначує кредитний комітет КС.
Узгодження статуту в територіальному керуванні НБУ – норма тимчасова і встановлена вона п. 2 розділу ІХ "Прикінцеві положення" Закону про кредитні спілки. Там зазначено, що процедуру узгодження статуту повинні проходити ті КС, що створюються в період між днем вступу в силу Закону про кредитні спілки і днем створення державного реєстру фінансових установ. Після створення Держреєстру кредитні спілки повинні будуть проходити іншу процедуру - одержання ліцензії.
У Постанові №133 зазначено, що узгодження статуту КС здійснюється в двотижневий термін, за умови, що статут відповідає чинному законодавству.
Узгодження статуту КС – послуга платна. Тариф на таку послугу затверджений Постановою №311 і складає 8 неоподатковуваних мінімумів доходів громадян (без обліку ПДВ – 136 грн.).
Обов’язкові положення статуту КС визначені в п. 2 ст.7 Закону про кредитні спілки [27, 51].
2.2 Державна реєстрація кредитної спілки
На сьогодні реєстрація кредитних спілок здійснюється в порядку, передбаченому для державної реєстрації громадських організацій, і так буде продовжуватися аж до створення Держреєстра (див. п. 2 розділу ІХ "Прикінцеві положення" Закону про кредитні спілки). Порядок реєстрації об’єднань громадян, регламентований ст.14 Закону про об’єднання громадян і Положенням №140. Зокрема там зазначено, що для реєстрації об’єднання громадян в4 орган, що реєструє, подається:
1) заява за формою, згідно з додатком 1 до положення №140, підписана не менше ніж 3-ма засновниками об’єднання громадян [Додаток 4];
2) статут у 2-х екземплярах;
3) протокол загальних зборів, на якому прийнятий статут;
4) відомості про склад керівництва центральних установчих органів (із указівкою П.І.П, року народження, місця постійного проживання, посади (заняття), місця роботи);
5) дані про наявність місцевих центрів (додаток №2 до Положення №140), підтверджені протоколами зборів;
6) відомості про засновників кредитного союзу (для громадян - із указівкою П.І.П, року народження, місця постійного проживання; для спілок об’єднань громадян - назви об’єднання, місцезнаходження вищих установчих органів, надається копія документа про легалізацію);
7) документ про сплату реєстраційного збору.
Громадська організація є не що інше, як окремий випадок об’єднання громадян (див. ст. 1 Закону про об’єднання громадян).
На сьогодні КС реєструють управління юстиції - див. п. 2 Положення №140, п.п. 11 п.4 Положення про районні, районні у містах, міські (міст обласного підпорядкування) управління юстиції, затверджене наказом Мінюсту від 30.08.2000 г. №36/5.
Постановою №143 затверджений розмір збору за реєстрацію об’єднань громадян:
1) всеукраїнських - 340 грн.
2) міжнародних - 85 грн. і $ 500 (при наявності ліцензії НБУ) чи еквівалент цієї суми у валюті України за курсом НБУ на дату оплати;
3) міжобласних, обласних, Київських і Севастопольських міських - 170 грн.
4) міжрайонних, районних, міських, сільських, селищних - 85 грн.
5 Постановою №143 органам, які здійснюють реєстрацію об’єднань громадян надано право зменшувати розмір збору, але не більше, ніж на 50%.
Однак, імовірніше всього, що протягом 2003 р. процедура реєстрації КС повинна змінитися, тобто, порядок реєстрації буде здійснюватися відповідно до вимог ст.8 Закону про кредитні спілки [27, 56].
Реєстрація за Законом про кредитні спілки можлива тільки після введення Держреєстра. Відповідно до Закону про фінансові послуги, ввести Держреєстр повинен уповноважений орган протягом одного року з моменту його створення. Уповноваженим органом є Державна комісія з регулювання ринків фінансових послуг України (далі - Комісія), створена вона Указом Президента України від 11.12.02 р. №1153/2002, положення про Комісію затверджене Указом Президента України від 04.04.2003 р. №292/2003 (далі - Указ №292/2003).
Таким чином, уже зовсім незабаром кредитні спілки будуть реєструватися за правилами свого "профільного" закону. Розглянемо їх докладніше.
Згідно зі ст.8 Закону про кредитні спілки, державна реєстрація КС повинна здійснюватися спеціально уповноваженим органом виконавчої влади в сфері регулювання ринків фінансових послуг, яким є Комісія.
Для державної реєстрації кредитної спілки подаються наступні документи:
1) заява встановленого зразка про державну реєстрацію кредитної спілки;
2) протокол установчих зборів, до якого додається реєстр осіб, що брали участь в установчих зборах (список засновників кредитної спілки;)
3) статут кредитної спілки, скріплений підписом голови наглядової ради КС, вірогідність якого засвідчується нотаріально;
4) копія платіжного документа про сплату реєстраційного збору.
Реєстрація кредитних союзів здійснюється протягом одного календарного місяця шляхом внесення відповідного запису в Держреєстр. Уповноважений орган видає кредитній спілці посвідчення про державну реєстрацію за установленою формою. Кредитна спілка розміщує у відповідних засобах масової інформації, визначених Комісією, дані про його державну реєстрацію.
Протягом трьох місяців із дня державної реєстрації кредитна спілка зобов’язана розробити і затвердити, з урахуванням вимог Закону про кредитні спілки, інших законів і нормативно-правових актів уповноваженого органа, відповідні внутрішні положення і процедури для забезпечення ефективної і безпечної діяльності кредитного союзу відповідно до переліку, визначеного нормативно-правовими актами уповноваженого органа, і статуту кредитного союзу.
Кредитні спілки, зареєстровані до дня створення Держреєстра, повинні привести свої статути й інші внутрішні документи у відповідність до Закону про кредитні спілки, а також пройти перереєстрацію й одержати відповідні ліцензії. Усе це необхідно здійснити протягом року з моменту створення Держреєстра (див. п. 3 розділу ІХ "Прикінцеві положення" Закону про кредитні спілки).
Ліцензуванню в кредитній спілці підлягає діяльність по залученню внесків (внесків) членів кредитної спілки на депозитні рахунки, а також інші види діяльності, відповідно до закону.
Поки що кредитні спілки працюють без ліцензій, і це буде продовжуватися до моменту створення Держреєста. Однак після його створення одержувати ліцензію повинні будуть як уже зареєстровані КС, так і новостворювані.
Порядок одержання ліцензії встановлений ст. 34-38 Закону про фінансові послуги. Для одержання ліцензії в орган ліцензування (Комісії) надаються:
1) заява встановленого зразка;
2) копія посвідчення про державну реєстрацію чи копія посвідчення про внесення в ЄДРПОУ, завірена нотаріально чи органом, що видав оригінал документа.
Документи приймаються по опису, копія якого видається заявнику.
Рішення про видачу ліцензії чи про відмову приймається уповноваженим органом у термін, не пізніше ніж 30 календарних днів з дати надходження заяви про видачу ліцензії.
5. Реєстрація в органі статистики, у податковому органі, у соціальних фондах.
Для включення в Єдиний державний реєстр підприємств і організацій України й одержання ідентифікаційного коду кредитна спілка повинна надати у відповідний орган державної статистики:
1) облікову картку встановленого зразка;
2) статутні документи.
Документи подаються протягом 10 днів з моменту держреєстрації (див. п.9 Положення про Єдиний державний реєстр підприємств і організацій України, затверджене постановою КМУ від 22.01.1996 р. №118).
Згідно з п.4.5 Інструкції №80, неприбуткові організації до початку своєї діяльності (протягом 20днів з моменту держреєстрації) повинні стати на облік у податковому органі по своєму місцезнаходженню, згідно з Положенням про Реєстр неприбуткових організацій, затвердженим наказом ГНАУ від 11.07.1997 р. №232 (далі - Положення №232).
Для внесення до Реєстру неприбуткових організацій у податковий орган надаються:
1) заява за формою 1-РН (див. додаток до Положення №232);
2) копії статутних і установчих документів.
Податковий орган кредитної спілки присвоює код ознаки неприбуткової організації - 0010 (див. п. 3.2 Порядку визначення структури ознаки неприбуткових установ (організацій), затвердженого наказом ДПАУ від 03.07.2000 р. №355).
Після узяття кредитної спілки на облік, податковий орган видає йому довідку по ф. №4-ОПП (див. додаток 4 до Інструкції №80).
Реєстрація в соцфондах здійснюється протягом 10 днів з моменту держреєстрації. Порядок реєстрації регламентований (див. таблицю 2.1.1):
Таблиця 2.2.1 Порядок реєстрації в державних організаціях
|
Фонд |
Регламентуючий документ, стаття, розділ, пункт і т.д. |
|
Пенсійний |
розділом 4 Інструкції про порядок обчислення і сплати підприємствами, установами, організаціями і громадянами збору на обов’язкове державне пенсійне страхування, інших платежів, а також обліку їхнього надходження в Пенсійний фонд України, затвердженої постановою правління Пенсійного фонду України від 19.10.2001 р. №16-6; |
|
Соціального страхування по тимчасовій непрацездатності |
розділом 2 Інструкції про порядок надходження, обліку і витрати коштів Фонду соціального страхування по тимчасовій втраті працездатності, затвердженої постановою правління Фонду соціального страхування по тимчасовій утраті працездатності від 26.06.2001 р. №16 |
|
Соціального страхування на випадок безробіття |
розділом 3 Інструкції про порядок обчислення і сплати внесків на загальнообов’язкове державне соціальне страхування на випадок безробіття й обліку їхнього надходження у Фонд загальнообов’язкового державного соціального страхування України на випадок безробіття, затвердженої Мінпраці і соціальної політики України від 18.12.2000 р. №339 |
|
Соціального страхування від нещасних випадків |
розділом 3 Інструкції про порядок перерахування, обліку і витрати страхових коштів Фонду соціального страхування від нещасних випадків на виробництві і професійних захворювань України, затвердженої постановою правління Фонду соцстрахування від нещасних випадків на виробництві і професійних захворювань України від 20.04.2001 р. №12. |
Для виготовлення печатки необхідно одержати відповідний дозвіл в органі внутрішніх справ. Порядок одержання такого дозволу регламентований Інструкцією №17.
Для відкриття банківського рахунка кредитному союзу необхідно зібрати документи, що зазначені в п.2.2 Інструкції про порядок відкриття і використання рахунків у національній і іноземній валюті, затвердженої постановою Правління НБУ від 18.12.1998 р. №527. Серед них: заява за встановленою формою, копія статуту, довідка про реєстрацію в органах Пенсійного фонду, завірені у встановленому порядку, копія посвідчення про держреєстрацію, копія ф. №4-ОПП, картка зі зразками підписів і зразком печатки, копія довідки про внесення КС у Єдиний державний реєстр підприємств і організацій України, копія страхового посвідчення про реєстрацію у Фонді соціального страхування від нещасних випадків.
Згідно з п. 4.12 Інструкції про організацію роботи з готівкового обігу установами банків України, затвердженої постановою Правління НБУ від 19.02.2001 р. №69, банк не встановлює кредитним спілкам ліміт каси. Кредитні спілки встановлюють ліміт каси самостійно, і повідомляють про нього банки, що здійснюють їхнє касове обслуговування.
2.3 Практичні питання бухгалтерського обліку кредитній спілці
2.3.1 Облік внесків членів кредитної спілки
Внески членів кредитної спілки класифікують за такими ознаками:
за власністю:
внески, що є власністю членів кредитної спілки;
внески, що є власністю кредитної спілки;
за обов'язковістю:
обов'язкові внески;
необов'язкові внески;
за характером формування ресурсної бази:
внески, що формують капітал кредитної спілки;
внески, що відносяться до зобов'язань кредитної спілки;
за зворотністю:
зворотні внески;
незворотні внески;
за можливістю розподілу доходу / нарахування плати (процентів) на внески членів:
внески з обов'язковим нарахуванням;
внески з необов'язковим нарахуванням;
внески, по яких проценти не нараховуються.
До кредитної спілки можуть надходити такі види внесків її членів:
1) вступний внесок - обов'язковий незворотний внесок, що вноситься особою одноразово при її вступі до кредитної спілки у розмірі, визначеному загальними зборами членів кредитної спілки. На вступний внесок проценти не нараховуються. Вступний внесок повністю спрямовується на формування резервного капіталу і є власністю кредитної спілки;
2) обов'язковий пайовий внесок - обов'язковий зворотний внесок, що вноситься особою при її вступі до кредитної спілки у розмірі, визначеному загальними зборами членів кредитної спілки. За підсумками фінансового року на обов'язковий пайовий внесок може розподілятися нерозподілений доход у вигляді плати (процентів) у розмірі та порядку, які визначені загальними зборами кредитної спілки. Підставою для повернення обов'язкового пайового внеску є припинення членства у кредитній спілці. Обов'язкові пайові внески формують пайовий капітал кредитної спілки та є власністю кредитної спілки;
3) додатковий пайовий внесок - необов'язковий зворотний внесок члена кредитної спілки, режим залучення якого визначається положенням про фінансове управління. За підсумками фінансового року на додатковий пайовий внесок може розподілятися нерозподілений доход у вигляді плати (процентів) у розмірі та порядку, які визначені загальними зборами кредитної спілки. Крім цього, на додатковий пайовий внесок може протягом року нараховуватись плата (проценти) у розмірі та порядку, визначених загальними зборами кредитної спілки, але не частіше ніж один раз у квартал. Підставою для повернення додаткового пайового внеску є припинення членства у кредитній спілці. Додаткові внески пайового типу також можуть бути повернені за заявою члена кредитної спілки за умови дотримання кредитною спілкою нормативів капіталу. Додаткові пайові внески формують пайовий капітал кредитної спілки та є власністю кредитної спілки;
4) цільовий внесок в додатковий капітал - необов'язковий зворотний внесок члена кредитної спілки цільового призначення, який формує додатковий капітал та є власністю кредитної спілки. Нарахування плати (процентів) на ці внески не здійснюється. Підставою для повернення цільового внеску в додатковий капітал є припинення членства у кредитній спілці;
5) благодійний внесок в додатковий капітал - необов'язковий незворотний внесок фізичних та юридичних осіб, який спрямовується на формування додаткового капіталу кредитної спілки та є власністю кредитної спілки. Нарахування плати (процентів) на цей внесок не здійснюється;
6) внесок (вклад) на депозитний рахунок - кошти в готівковій або у безготівковій формі, внесені до кредитної спілки її членами на договірних умовах, на визначений строк або без зазначення такого строку і підлягають виплаті члену кредитної спілки відповідно до умов договору та законодавства України. Нарахування плати (процентів) на внесок (вклад) на депозитний рахунок здійснюється згідно умов укладеного договору. Внесок (вклад) на депозитний рахунок є власністю члена кредитної спілки та відноситься до її зобов'язань.
Кошти, що належать членам кредитної спілки, використовуються для надання кредитів членам кредитної спілки, а у разі наявності тимчасово вільних коштів членів кредитної спілки - можуть розміщуватися спілкою на депозитних рахунках в установах банків, які мають ліцензію на право роботи з вкладами громадян, і в об'єднаній кредитній спілці, а також у державні цінні папери, перелік яких встановлюється Державною комісією з регулювання ринків фінансових послуг України [16, 121].
Внески (вклади) на депозитні рахунки поділяються:
1. за строком залучення:
а) строкові;
короткострокові (до 3 місяців);
середньострокові (від 3 до 12 місяців);
довгострокові (більше 12 місяців);
б) до запитання (без визначення у договорі строку залучення);
2. різновидом внеску (вкладу) на депозитний рахунок є блокований рахунок;
Внесок (вклад) на блокований рахунок - зворотний внесок (вклад) члена спілки, який залучається на договірних умовах для забезпечення зобов'язань члена перед кредитною спілкою. Можливість нарахування процентів визначається умовами договору. Внесок (вклад) на депозитний рахунок - блокований рахунок є власністю члена кредитної спілки та відноситься до її зобов'язань;
7) внесок до благодійного фонду – це необов'язковий незворотний внесок цільового призначення, що вноситься членом кредитної спілки та іншими особами на формування благодійного фонду та безпосередньо використовується та спрямовується на фінансування кредитною спілкою благодійної діяльності. Внесок до благодійного фонду є власністю кредитної спілки. Нарахування плати (процентів) на ці внески не здійснюється.
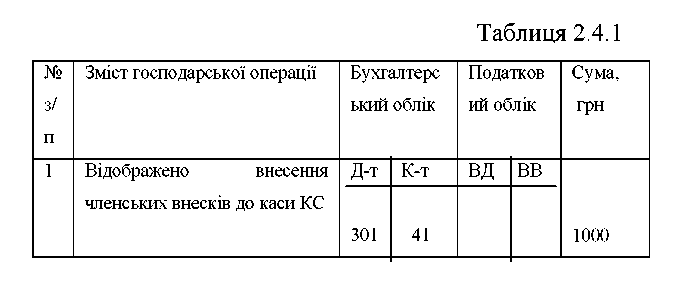
Наведемо приклади проведення господарських операцій у рахунках бухгалтерського обліку на умовному підприємстві.
 Члени
кредитної
спілки сплатили
щорічний членський
внесок у розмірі
1000 грн. відобразимо
господарські
операції кредитної
спілки на рахунках
бухгалтерського
обліку (таблиця
2.3.1.1)
Таблиця 2.3.1.1 Відображення господарських операцій на рахунках обліку
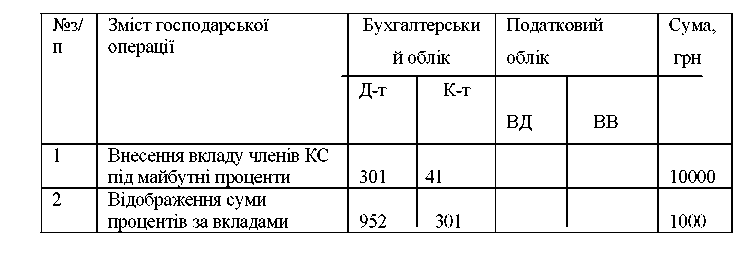
Наведемо інший приклад: Член кредитної спілки вніс гроші в сумі 10000 грн., розраховуючи в майбутньому одержати проценти за вкладом. Ці проценти було виплачено в сумі 1000 грн. господарські операції прикладу на рахунках бухгалтерського обліку будуть відображені таким чином (таблиця 2.3.1.2).
Таблиця 2.3.1.2 Відображення господарських операцій на рахунках обліку
2.3.2 Облік розрахунків за кредитами
Облік розрахунків за кредитами здійснюється відповідно до П(С)БО 10 "Дебіторська заборгованість", затвердженого наказом Міністерства фінансів України від 8 жовтня 1999 р. N 237.
Для обліку кредитів застосовується рахунок 37 "Розрахунки з різними дебіторами" - субрахунок 376 "Розрахунки за кредитами членам кредитних спілок".
На субрахунку 373/1 "Розрахунки за нарахованими доходами" ведеться облік розрахунків за нарахованими процентами за кредитами, які надані членам кредитної спілки.
За дебетом рахунку 37 "Розрахунки з різними дебіторами" відображається виникнення дебіторської заборгованості, за кредитом - її погашення чи списання.
Для обліку кредитів та процентів, за терміном користування, кредитна спілка, виходячи з потреб управління, контролю та аналізу, використовує субрахунки другого та третього порядку.
Кредитна спілка зобов'язана вести аналітичний облік за кожним дебітором, за видами заборгованості, термінами її виникнення й погашення.
На субрахунку 378 "Розрахунки за безнадійними кредитами" кредитна спілка відображає розрахунки за кредитами, які були визнані безнадійними.
Формування та використання резерву забезпечення втрат від неповернених кредитів, відповідно до нормативів, встановлених Держфінпослуг, здійснюється на субрахунку 381 "Резерв забезпечення покриття втрат від неповернених кредитів". За рахунок цього резерву здійснюється списання тільки основної суми кредиту за простроченими, неповерненими та безнадійними кредитами [16, 128].
Зменшення сформованого резерву забезпечення покриття втрат від неповернення кредитів відображається у складі доходів проведенням Дт 381 - Кт 716 на суми необхідного зменшення.
Таблиця 2.3.2.1 Рахунки бухгалтерського обліку по кредитам
| 34 | Надання кредитів членам кредитної спілки | 376 | 301, 311 |
| 35 | Надання кредиту шляхом перерахування коштів на оплату рахунків за заявою позичальника (оплата товару, послуги) |
376 685 |
685 311 |
| 36 | Нарахування процентів за користування кредитом членом кредитної спілки | 373/1 | 719 |
| 37 | Сплата членом кредитної спілки нарахованих процентів за кредитом | 301, 311 | 373/1 |
| 38 | Повернення кредитів членами кредитної спілки | 301, 311 | 376 |
| 39 | Сплачені проценти за користування кредитом авансом | 301, 311 | 691 |
| Нарахування процентів за кредитом | 373 | 719 | |
| Погашення процентів за рахунок авансу | 691 | 373 | |
| 40 | Повернення членом кредитної спілки кредиту та процентів за ним шляхом перерахування коштів з місця роботи позичальника на поточний рахунок спілки у банку |
311 685 685 |
685 373 376 |
| 41 | Сплата процентів за користування кредитом за рахунок коштів блокованого рахунку | 688/1 | 373/1 |
| 42 | Повернення кредиту за рахунок коштів блокованого рахунку | 688/1 | 376 |
| 43 | Формування резерву забезпечення покриття втрат від неповернених кредитів за простроченими кредитами | 845 | 381 |
| 44 | Сплата штрафних санкцій за порушення строків платежу згідно з умовами кредитного договору | 301, 311 | 715 |
| 45 | Списання неповерненого кредиту за рахунок резерву забезпечення покриття втрат від неповернених кредитів за рішенням спостережної ради | 381 | 376 |
| 46 | Списання нарахованих, але не сплачених процентів за рахунок витрат від неповернених кредитів | 856 | 373 |
| 47 | Визнання кредиту безнадійним | 378 | 376 |
| 48 | Списання заборгованості за кредитами, які визнані безнадійними, за рахунок резерву забезпечення покриття втрат | 381 | 378 |
| 49 | Зменшення суми сформованого резерву забезпечення покриття втрат від неповернених кредитів | 381 | 716 |
| 50 | Погашення кредиту, що був списаний як неповернений | 301, 311 | 716 |
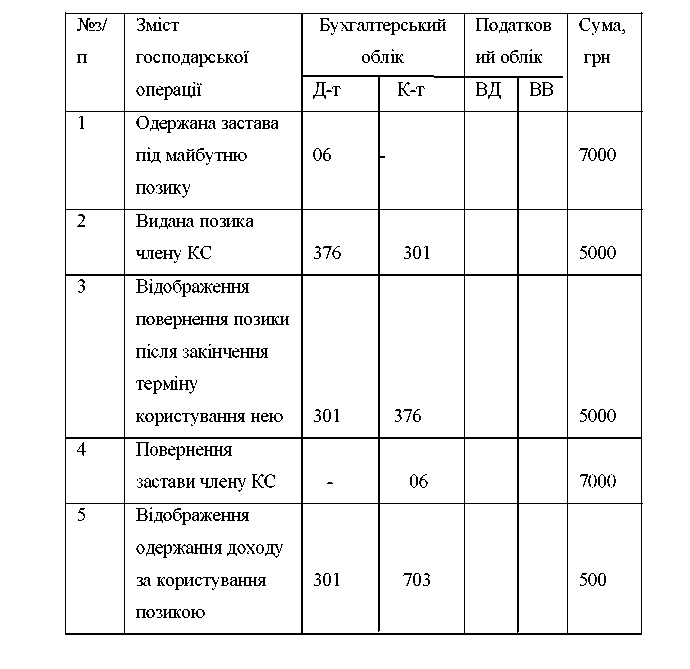
Розглянемо практичний приклад. Член кредитної спілки під заставу одержує позику в розмірі 5000 грн. експертна комісія оцінила заставу в 7000 грн. після закінчення строку користування позикою член кредитної спілки повертає її, сплативши при цьому 10%. Бухгалтерський облік господарських операцій прикладу 2 буде відображений на рахунках бухгалтерського обліку таким чином (таблиця 2.3.2.2)
Таблиця 2.3.2.2 Відображення операцій у рахунках бухгалтерського обліку
2.3.3 Фінансові інвестиції
Облік інвестиційної діяльності кредитної спілки здійснюється відповідно до П(С)БО 12 "Фінансові інвестиції", затвердженого наказом Міністерства фінансів України від 26 квітня 2000 р. N 91. (табл.2.3.3.1)
Таблиця 2.3.3.1 Зміст операцій П(С)БО 12
| 51 | Внесення обов'язкового пайового внеску до об'єднаної кредитної спілки | 141/11 | 311 |
| 52 | Внесення додаткового пайового внеску до об'єднаної кредитної спілки | 141/12 | 311 |
| 53 | Внесення обов'язкового пайового внеску до капіталу кооперативного банку | 142/11 | 311 |
| 54 | Внесення додаткового пайового внеску до капіталу кооперативного банку | 142/12 | 311 |
| 55 | Нарахування доходу на пайові внески, що внесені до капіталу об'єднаної кредитної спілки та до капіталу кооперативного банку | 141, 142 373 (5, 6) | 724 141, 142 |
| 56 | Отримання доходу, нарахованого на пайові внески, що направлені до капіталу об'єднаної кредитної спілки та до капіталу кооперативного банку | 311 | 373 (5, 6) |
| 57 | Надання кредиту іншій кредитній спілці, внесені кошти на депозитний рахунок банку або внески (вклади), внесені на депозитні рахунки об'єднаної кредитної спілки | 352 | 311 |
| 58 | Нарахування процентів за користування кредитом, наданим іншій кредитній спілці, та процентів за коштами, що розміщені на депозитному рахунку банку або плати (процентів) на внески (вклади), внесені на депозитні рахунки об'єднаної кредитної спілки | 373 (3, 4) | 733 |
| 59 | Отримання нарахованих процентів | 311 | 373 (3, 4) |
2.3.4 Облік доходів та витрат
Доходи кредитної спілки, які отримані в процесі її діяльності, відображаються на рахунках 7 класу Плану рахунків бухгалтерського обліку, затвердженого наказом Міністерства фінансів України від 30.11.99 р. N 291. Рахунки 7 класу "Доходи і результати діяльності" призначені для узагальнення інформації про доходи від операційної та фінансової діяльності кредитної спілки. Склад доходів та порядок їх визнання регулюються Положенням (стандартом) бухгалтерського обліку 15 "Доходи", затвердженим наказом Міністерства фінансів України від 29.11.99 р. N 290.
Нарахування процентів за користування кредитами та визнання їх доходом здійснюється відповідно до вимог П(С)БО на останній день кожного місяця, відповідно до умов укладеного кредитного договору.
Облік витрат, які виникли у кредитній спілці в процесі провадження своєї діяльності протягом звітного періоду, здійснюється відповідно до П(С)БО 16 "Витрати операційної діяльності", затвердженого наказом Міністерства фінансів України від 31.12.99 р. N 318 [16, 133].
Відповідно до Інструкції по застосуванню Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємствами і організаціями N 291 від 30.11.99 р. кредитні спілки, для обліку своїх операційних витрат, використовують рахунки класу 8 "Витрати за елементами" Плану рахунків бухгалтерського обліку, затвердженого наказом Міністерства фінансів України від 30.11.99 р. N 291. По дебету класу 8 відображається сума визнаних витрат, по кредиту - списання на субрахунок 79 "Результат фінансових операцій" (табл. 2.3.4.1).
Таблиця 2.3.4.1 Кореспонденція рахунків
| N з/п | Назва операцій | Кореспонденція рахунків | |
| Дебет | Кредит | ||
| 60 | Визначення фінансового результату на кінець звітного періоду | 79 71, 73, 74 | 81, 82, 83, 84, 85 79 |
| 61 | Визначення фінансового результату на кінець року |
79 442 |
441 79 |
| 62 | Формування резервного капіталу за рахунок частини доходу кредитної спілки протягом поточного року | 443 | 432 |
| 63 | Формування резервного капіталу за рахунок нерозподіленого доходу кредитної спілки минулого року | 441 | 432 |
| 64 | Використання коштів резервного капіталу, сформованого з доходу кредитної спілки для покриття збитків | 432 | 442 |
| 65 | Використання коштів резервного капіталу, сформованого за рахунок інших джерел, для покриття збитків | 433 | 442 |
| 66 | Використання коштів резервного капіталу, сформованого з вступних внесків для покриття збитків | 431 | 442 |
| 67 | Використання коштів додаткового капіталу для покриття збитків | 425 | 442 |
| 68 | Використання коштів пайового капіталу для покриття збитків | 411, 412 | 442 |
Кредитна спілка веде аналітичний облік розрахунків з кожним членом кредитної спілки. Для цього в паперовому та/або електронному вигляді ведеться особовий рахунок, який є об'єднаною єдиним реєстраційним номером сукупністю даних про члена кредитної спілки, відомості про рух внесків, вкладів, нарахованих процентів, розрахунки за отриманими кредитами.
Перед тим, як записати господарську операцію в бухгалтерському обліку, необхідно визначити їх кореспонденцію і скласти бухгалтерське проведення. Для того. щоб відобразити на рахунку бухгалтерське проведення необхідно скласти меморіальний ордер (2.3.4.2).
Меморіальний ордер №1 за _________р.
|
Підстава (посилання на документ) |
Дебет рахунка |
Кредит рахунка |
Сума, грн |
| Внесення вкладів членів КС під майбутні проценти | 301 |
41 |
15000 |
Додаток ______1________
(аркушах)
Головний бухгалтер _________________
(підпис)
Рис. 2.3.4.2 Зразок меморіального ордеру
Після реєстрації дані меморіальних ордерів записують у Головну книгу, яка є систематичним регістром синтетичного обліку. Рахунки у Головній книзі будують за шаховим принципом у вигляді двосторонніх багатографних таблиць, окремі графи яких призначені для запису операцій у розрізі кореспондуючих рахунків. Така будова Головної книги полегшує контроль кореспондуючих рахунків, дає змогу аналізувати обороти за даними рахунків синтетичного обліку. Тому Головну книгу часто називають контрольною відомістю, а саму форму бухгалтерського обліку - контрольно-шаховою.
У Головну книгу записують дату і номер меморіального ордера, а також суми оборотів по дебету і кредиту рахунка в розрізі кореспондуючих рахунків. Приклад запису господарських операцій на рахунку Головної книги наведено нижче (рис. 2.3.4.3).
| Дата | № меморіального ордера | Кредит рахунків | Дата | № меморіального ордера | Дебет рахунків | ||||||||||||
| 301 | 952 | 373 | і т.д | Разом | 41 | 301 | 41 | 06 | і т.д. | Разом | |||||||
| Сальдо на 01.01 | - | - | - | - | 160 000 | 05.01 | 2 | 34 400 | 50 000 | 7 500 | 10 000 | ... | 150 000 | ||||
| 03.01 | 1 | 923 000 | 14 700 | 20 000 | ... | 184 000 | ... | ... | ... | ... | ... | ... | ... | ||||
| ... | ... | ... | ... | ... | ... | ||||||||||||
| Оборот | 995 000 | 36 200 | 50 000 | ... | 1 723 000 | Оборот | 68 800 | 90 000 | 15 000 | 30 000 | ... | 949 000 | |||||
| Сальдо на 01.02 | - | - | - | - | 934 000 | ||||||||||||
Рис. 2.3.4.3 Зразок головної книги
Кожне господарське явище і процес реєструється у спеціальному журналі. Процес реєстрації супроводжується присвоєнням кожній контировці певного номера (рис. 2.3.4.4.).
|
Дата |
№ п/п |
Зміст запису |
Сума, грн. |
Кореспондуючі рахунки |
|
|
Дебет |
Кредит |
||||
| 1 | Відображено вступні внески до каси КС |
2000 |
301 |
41 |
|
| 2 | Відображено обов'язкові пайові внески в КС | 5000 | 301 | 41 | |
| 3 | Додаткові пайові внески в КС | 1000 | 301 | 41 | |
| 4 | Відображено внесення членскіх внесків до каси КС | 1000 |
301 |
41 | |
| 5 | Внесення вкладів членів КС під майбутні проценти | 5000 | 301 | 41 | |
| 6 | Відображення суми процентів за вкладом | 1000 | 952 | 301 | |
| 7 | Наданно кредит члену КС | 7000 | 376 | 301 | |
| 8 | Надано кредит шляхом перерахування коштів на оплату рахунків за заявою позичальника | 6450 |
376 685 |
685 311 |
|
| 9 | Нарахувано проценти за користування кредитом членом КС | 500 | 373/1 | 719 | |
| 10 | Сплата членом КС нарахованих процентів за кредитом | 500 | 301, 311 | 373/1 | |
| 11 | Повернено кредит членом КС | 6450 | 301, 311 | 376 | |
| 12 | Сплачено проценти за користування кредитом авансом | 350 | 301, 311 | 691 | |
| 13 | Нарахувано проценти за кредитом | 440 | 373 | 719 | |
| 14 | Погашено проценти за рахунок авансу | 1000 | 691 | 373 | |
| 15 | Повернено членом КС кредиту та процентів за ним шляхом перерахування коштів з місця роботи позичальника на поточний рахунок спілки у банку | 5000 |
311 685 685 |
685 373 376 |
|
| 16 | Сплачено проценти за користування кредитом за рахунок коштів блокованого рахунку | 350 | 688/1 | 373/1 | |
| 17 | Повернено кредит за рахунок коштів блокованого рахунку | 5000 | 688/1 | 376 | |
| 18 | Сформовано резерв забезпечення покриття втрат від неповернених кредитів за простроченими кредитами | 10000 | 845 | 381 | |
| 19 | Сплачено штрафні санкції за порушення строків платежу згідно з умовами кредитного договору | 720 | 301 | 715 | |
| 20 | Списано неповернений кредит за рахунок резерву забезпечення покриття втрат від неповернених кредитів за рішенням спостережної ради | 5000 | 381 | 376 | |
| 21 | Списано нараховані, але не сплачені проценти за рахунок витрат від неповернених кредитів | 320 | 856 | 373 | |
| 22 | Визнанно кредит безнадійним | 7600 | 378 | 376 | |
| 23 | Списано
заборгованості
за кредитами,
які визнані
безнадійними,
за рахунок
резерву забезпечення
покриття
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||