Учет и анализ доходов и расходов ООО "Ремонт-Юг"
тыс.руб
Абс.изм.
(±)
Краткосрочные
кредиты и займы
Данные табл.4 показывают, что рассчитанная нами величина основных источников формирования запасов в период 2007-2009 гг. возрастает довольно значительно (примерно в 7,7 раза) вследствие роста краткосрочных обязательств и собственных оборотных средств предприятия также примерно в 7-8 раз. В период 2008-2009 гг. величина основных источников формирования запасов снижается на 33%, вследствие сокращения краткосрочных обязательств предприятия на 30% и собственных оборотных средств на 35%. Далее рассчитаем показатели обеспеченности запасов источниками их формирования. Расчет излишка (недостатка) собственных оборотных средств предприятия представим в виде табл.5.
Таблица 5. Расчет излишка (недостатка) собственных средств в 2007-2009 гг.
| Показатель |
2006 г. тыс.руб |
2007 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
| Собственные оборотные средства | 46044 | 409038 | +362994 | 788 | 265320 | -143718 | -35 |
| Запасы | 312 | 58783 | +58471 | 18740 | 141784 | +83001 | 141 |
| Излишек (недостаток), собственных средств, (±) | (+45732) | (+350255) | +304523 | 666 | (+123536) | -226719 | -64,7 |
Из табл.5 видно, что в течение всего анализируемого периода на предприятии наблюдается значительный излишек собственных оборотных средств. В 2007 г. излишек собственных оборотных средств составляет 45732 тыс.руб., а к 2008 г. он возрастает до 350255 тыс.руб. (примерно в 7,6 раза), что говорит о нерациональном их использовании.
В период 2008-2009 гг. излишек собственных оборотных средств снижается до 123536 тыс.руб. Излишки собственных средств образуются вследствие опережающего роста в соответствующем году оборотных средств, по сравнению с ростом запасов.
Расчет излишка (недостатка) общей величины основных источников формирования запасов приведен в табл.6
Таблица 6. Расчет излишка (недостатка) источников формирования запасов
| Показатель |
2007 г. тыс.руб |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
2009 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Величина ист-в форм. запасов | 87439 | 680920 | 593481 | +678 | 456355 | -224565 | -33 |
| Запасы | 312 | 58783 | 58471 | +18740 | 141784 | 83001 | +141 |
| Излишек (недостаток), величины источников формирования запасов, (±) | (+87127) | (+622137) | +535010 | +614 | (+314571) | -307566 | -49 |
Данные произведенных расчетов показывают, что в течение всего анализируемого периода на предприятии наблюдается излишек величины источников формирования запасов. Наибольший излишек выявлен в 2008 г. и составляет 622137 тыс.руб.
Далее рассчитаем коэффициенты, характеризующие платежеспособности и финансовую устойчивость ООО «Ремонт-Юг», результаты расчетов представлены в табл.7.
Таблица 7. Расчет коэффициентов платежеспособности и финансовой устойчивости
| Показатель | 2007 г. | 2008 г. |
Абс.изм. (±) |
Темп прироста % |
2009 г. |
Абс.изм. (±) |
Темп прироста % |
| Коэффициент автономии | 0,29 | 0,54 | +0,23 | +80 | 0,52 | -0,01 | -2,5 |
| Коэффициент финансирования | 0,56 | 1,4 | +0,79 | +140 | 1,3 | -0,01 | -6,7 |
| Коэффициент обеспеченности | 0,66 | 0,6 | -0,06 | -9 | 0,5 | -0,01 | -3,2 |
| Коэффициент маневренности | 1,9 | 1,1 | -0,8 | -43,6 | 1,09 | -0,01 | -1 |
Результаты расчетов показывают, что коэффициент автономии в 2007 г. менее 0,5 (0,5 является нормальным ограничением) и составляет 0,29, что свидетельствует о том, что предприятие имеет в этом отчетном периоде низкую финансовую независимость (автономию). В период 2007-2008 гг. коэффициент автономии возрастает до 0,54, а к 2008 г. незначительно снижается до 0,52, оставаясь при этом на том уровне, который характеризует абсолютную финансовую независимость (автономию) ООО «Ремонт-Юг».
Результаты расчета коэффициента финансирования показывают, что он в 2007 г. меньше единицы – 0,56 (Кф і 1 нормальное ограничение), что свидетельствует о том, что деятельность предприятия в этом отчетном периоде финансируется в большей степени за счет заемных средств.
В последующих анализируемых годах коэффициент больше единицы – 1,4 и 1,3 соответственно в 2008 г. и 2009 г., следовательно, в этот период деятельность ООО «Ремонт-Юг» финансируется в большей степени за счет собственных средств.
Коэффициент обеспеченности предприятия собственными оборотными средствами находится больше 0,1 (0,1 нормальное ограничение). Следовательно, предприятие в исследуемый период обладает достаточной величиной собственных оборотных средств, необходимых для его финансовой устойчивости.
В течение всего анализируемого времени коэффициент маневренности предприятия выше 0,5 (0,5 нормальное ограничение), однако к 2009 г. в динамике наблюдается незначительное его снижение. В период 2007-2008 гг. коэффициент маневренности снижается с 1,9 до 1,1, а в период 2008-2009 гг. с 1,1 до 1,09. Зафиксированное снижение коэффициента свидетельствует о том, что в течение анализируемого периода незначительно сократились возможности предприятия нормального маневрирования своими средствами.
Рассмотрим кредитоспособность и ликвидность баланса ООО «Ремонт-Юг».
В ходе анализа кредитоспособности проводятся расчеты по определению ликвидности активов предприятия и ликвидности его баланса.
Техническая сторона анализа ликвидности баланса заключается в сопоставлении средств по активу с обязательствами по пассиву. Сгруппируем активы предприятия по степени ликвидности и расположим их в порядке убывания, а обязательства – по срокам их погашения и расположим в порядке возрастания сроков уплаты.
Структура оборотных средств предприятия по степени ликвидности приведена в табл.8.
Таблица 8. Структура актива баланса по степени ликвидности
| Показатель | Обозна-чение |
2007 г. тыс.руб. |
Доля, % |
2008 г. тыс.руб. |
Доля, % |
2009 г. тыс.руб. |
Доля, % |
| Наиболее ликвидные | А1 | 50278 | 64 | 511243 | 74 | 258492 | 56 |
| Быстрореализуемые активы | А2 | 16867 | 21,4 | 72817 | 10,5 | 48307 | 10,4 |
| Медленно реализуемые активы | А3 | 312 | 0,39 | 58783 | 8,5 | 141784 | 30,6 |
|
Труднореализуемые активы |
А4 | 9120 | 11 | 7922 | 1,1 | 6735 | 1,4 |
| Баланс | Б | 78671 | 100 | 688842 | 100 | 463090 | 100 |
Результаты произведенных расчетов показывают, что в период 2007-2009 гг. в структуре актива баланса ООО «Ремонт-Юг» наибольшую долю составляют наиболее ликвидные активы, причем в период 2007-2008 гг. их доля повышается с 64 до 74%, а к 2009 г. снижается до 56%.
Доля быстрореализуемых активов предприятия (дебиторская задолженность) к 2009 г. снижается с 21,4 до 10,4 %, а доля медленно реализуемых активов (запасы) напротив, возрастает с 0,39 до 30,6%. Труднореализуемые активы предприятия (основные средства) в течение всего анализируемого периода снижаются с 11 до 1,4%. Проанализируем обязательства предприятия (статьи пассива баланса) по степени срочности их оплаты.
Таблица 9. Структура пассива баланса по степени срочности их оплаты
| Показатель | Обозна-чение |
2007 г. тыс.руб. |
Доля, % |
2008 г. тыс.руб. |
Доля, % |
2009 г. тыс.руб. |
Доля, % |
| Наиболее срочные обязательства | П1 | 13769 | 17,5 | 46049 | 6,6 | 28915 | 6,2 |
| Краткосрочные пассивы | П2 | 41395 | 52,6 | 271882 | 39,4 | 191035 | 41 |
| Долгосрочные пассивы | П3 | - | - | - | - | - | - |
| Постоянные пассивы | П4 | 23507 | 30 | 370911 | 54 | 243140 | 52,5 |
| Баланс | Б | 78671 | 100 | 688842 | 100 | 463090 | 100 |
Данные табл.9 показывают, что структура пассива в период 2007-2009 гг. непостоянна. Наибольшую долю в пассиве баланса в 2007 г. занимают краткосрочные пассивы (52,6%), представленные краткосрочными кредитами и займами.
В 2008 и 2009 гг. их место занимают постоянные пассивы предприятия (статьи баланса капитал и резервы) – 54 и 52,5 % соответственно.
Таким образом, мы наблюдаем следующую картину: динамический спад наиболее срочных к оплате и краткосрочных обязательств и в связи с этим динамический рост постоянных пассивов предприятия.
Сопоставим расчеты групп активов и групп обязательств для определения общей ликвидности баланса. При сравнении исходят из общего положения о том, что величина каждой группы активов предприятия должна быть больше величины каждой группы обязательств. Для удобства сравнения воспользуемся сводной табл.10
Таблица 10. Анализ ликвидности баланса в период 2007-2009 гг.
| Сравниваемые группы | 2007 г. | 2008 г. | 2009 г. |
| Наиболее ликвидные активы и Наиболее срочные обязательства | 50278 і 13769 | 511243 і 46049 | 258492 і 28915 |
| Быстрореализуемые активы и Краткосрочные пассивы | 16867 < 41395 | 72817 < 271882 | 48307 < 191035 |
| Медленно реализуемые активы и Долгосрочные пассивы | 312 і 0 | 58783 і 0 | 141784 і 0 |
| Труднореализуемые активы и Постоянные пассивы | 9120 < 23507 | 7922 < 370911 | 6735 і 243140 |
Данные табл.10 показывают, что не по всем сравниваемым группам соблюдается установленное нормативом соотношение групп активов и обязательств. Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса отличается от абсолютной.
Сравнение первой и второй групп активов (наиболее ликвидных активов и быстрореализуемых активов) с соответственно первой и второй группами обязательств предприятия (наиболее срочными обязательствами и краткосрочными пассивами) показывает, что в ближайший к моменту проведения анализа время предприятие является платежеспособным, но имеет низкий уровень финансовой устойчивости.
Сравнение третьей группы активов и пассивов (медленно реализуемых активов с долгосрочными обязательствами) показывает, что в перспективе предприятие является платежеспособным и финансово устойчивым.
Однако следует отметить, что проводимый по изложенной схеме анализ ликвидности баланса предприятия является приближенным, а более детальным является анализ платежеспособности при помощи следующих финансовых коэффициентов: текущей ликвидности, быстрой ликвидности, абсолютной ликвидности и общего показателя ликвидности баланса предприятия.
На основе имеющихся данных рассчитаем вышеперечисленные коэффициенты ликвидности и результаты расчетов сведем в табл.11
Таблица 11. Расчет коэффициентов ликвидности баланса ООО «Ремонт-Юг»
| Показатель |
2007 г. |
2008 г. |
Абс.изм. (±) |
Темп прироста % |
2009 г. |
Абс.изм. (±) |
Темп прироста % |
| Коэффициент текущей ликвидности | 1,2 | 2 | +0,8 | +65,5 | 2 | - | - |
| Коэффициент быстрой ликвидности | 1,2 | 1,8 | +0,6 | +50 | 1,4 | -0,4 | -22,2 |
| Коэффициент абсолютной ликвидности | 0,9 | 1,6 | +0,7 | +77,7 | 1,2 | -0,4 | -25 |
| Общий показатель ликвидности баланса | 1,7 | 3,1 | +1,4 | +82,3 | 2,6 | -0,5 | -16 |
Результаты расчетов показывают, что коэффициент текущей ликвидности предприятия в 2007 г. составляет 1,2 (нормальное ограничение составляет 1-2), а в 2008 г. и 2009 г. равно 2. Значение коэффициента выше единицы говорит о платежеспособности ООО «Ремонт-Юг», однако если значение коэффициента находится в диапазоне 2-3, это, как правило, говорит о нерациональном использовании средств предприятия.
Расчет коэффициента быстрой ликвидности показал, что он находится на необходимом уровне, поскольку рекомендуемый диапазон данного показателя составляет 0,7-0,8 и до 1,5. Лишь в 2008 г. значение данного показателя немного завышено и составляет 1,8. Коэффициент быстрой ликвидности или коэффициент «критической оценки», показывает, насколько ликвидные средства предприятия покрывают его краткосрочную задолженность.
Коэффициент абсолютной ликвидности предприятия в период 2006-2007 гг. возрастает с 0,9 до 1,6, а к 2009 г. снижается до 1,2. Рекомендуемое значение данного показателя не должно опускаться ниже 0,2. Расчеты показывают, что для ООО «Ремонт-Юг» установленный предел соблюдается. Коэффициент абсолютной ликвидности показывает, какую часть кредиторской задолженности предприятие может погасить немедленно.
Общий показатель ликвидности используется для комплексной оценки ликвидности баланса в целом. Значение показателя должно быть больше или равно 1. Расчет данного показателя для ООО «Ремонт-Юг» показал, что в течение всего анализируемого периода оно больше 1, причем в период 2007-2008 гг. показатель возрастает с 1,7 до 3,1, а к 2009 г. снижается до 2,6.
Проведенный анализ платежеспособности, финансовой устойчивости, кредитоспособности и ликвидности баланса ООО «Ремонт-Юг» позволяет сформулировать следующие основные выводы в отношении финансового положения предприятия. В целом в период 2007-2009 гг. предприятие ООО «Ремонт-Юг» является прибыльным, постепенно наращивает оборотные средства. Выручка предприятия от продажи строительных материалов возрастает.
В анализируемый период предприятие имеет абсолютную финансовую независимость (автономию), его деятельность финансируется в большей степени за счет собственных оборотных средств, которые в анализируемый период имеют положительное значение, то есть предприятие обладает таковыми. ООО «Ремонт-Юг» вполне нормально способно маневрировать своими средствами, хотя и выявлено, что в анализируемый период эта возможность управления незначительно сократилась.
В ходе проведения анализа также выявлено, что ООО «Ремонт-Юг» платежеспособно, на момент проведения анализа способно погасить большую часть кредиторской задолженности, однако предприятию рекомендуется более рационально использовать собственные ресурсы.
2.2 Анализ доходов и расходов ООО «Ремонт-Юг»
Расходы ООО «Ремонт-Юг» как торгового предприятия называются издержками обращения.
Для ООО «Ремонт-Юг», как предприятия торговли, осуществляющего сбытовую и посредническую деятельности, номенклатура издержек обращения включает:
- транспортные расходы;
- расходы на оплату труда;
- отчисления на социальные нужды;
- расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря;
- амортизацию основных средств;
- расходы на ремонт основных средств;
- износ санитарной и специальной одежды, столового белья, посуды, приборов, других малоценных и быстроизнашивающихся предметов;
- расходы на хранение, подработку, подсортировку и упаковку товаров;
- расходы на рекламу;
- затраты по оплате процентов за использование займом;
- потери товаров и технологические отходы;
- расходы на тару;
- прочие расходы.
Состав и структура затрат ООО «Ремонт-Юг» по обычным видам деятельности представлена в таблице 12, из которой видно, что издержки обращения на предприятии классифицируются по элементам затрат следующим образом: 1) Материальные затраты; 2) Затраты на оплату труда; 3) Отчисления на социальные нужды; 4) Амортизация основных фондов;
5) Прочие расходы.
Таблица 12. Состав и структура затрат по обычному виду деятельности
|
Наименование статьи |
2007 г., тыс.руб. |
Уд. вес, (%) |
2008 г., тыс.руб. |
Уд. вес, (%) |
2009 г., тыс.руб. |
Уд. вес, (%) |
| Материальные затраты | 4813 | 26,51 | 3234,92 | 17,67 | 4112 | 22,53 |
| Затраты на оплату труда | 5764,6 | 31,76 | 6464,68 | 35,31 | 5986,6 | 32,80 |
| Отчисления на социальные нужды | 1094,4 | 6,03 | 1094,4 | 5,98 | 1035 | 5,67 |
| Амортизация | 1368 | 7,54 | 1304 | 7,12 | 1328 | 7,28 |
| Прочие затраты по основному виду деятельности | 5113 | 28,17 | 6211 | 33,92 | 5790,4 | 31,72 |
| Всего затрат | 18153 | 100 | 18309 | 100 | 18252 | 100 |
Данные таблицы показывают, что в структуре затрат от обычных видов деятельности наибольший удельный вес имеют затраты на оплату труда сотрудников предприятия (в среднем 33,2%) и прочие затраты (в среднем 31,2%). Далее по убыванию следуют материальные затраты (22,2%), амортизация (7,3%) и отчисления на социальные нужды (5,8%). Структура затрат от обычных видов деятельности в течение 2007-2009 гг. сохраняется. Графически структуру затрат от обычных видов деятельности в 2009 г. представлена на рис.4.
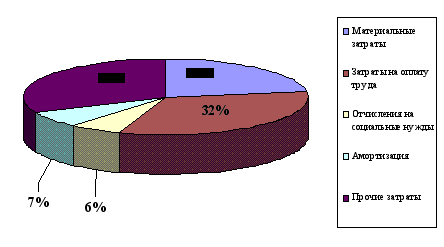
Рис.4. Структура затрат от обычного вида деятельности в 2009 г.
Проанализируем динамику расходов от обычного вида деятельности и прочих расходов ООО «Ремонт-Юг» в период 2007-2009 гг.
Данные для анализа представлены в табл. 13
Таблица 13. Динамика расходов ООО «Ремонт-Юг» в 2007-2009 гг.
| Расходы |
2007 г. тыс.руб |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста, % |
2009 г. тыс.руб |
Абс.изм. (±) |
Темп прироста, % |
| Расходы от обычного вида деятельности, всего | 18153 | 18309 | +156 | +0,86 | 18252 | -57 | -0,31 |
| в т.ч. материальные затраты | 4813 | 3234,92 | -1578 | -32,79 | 4112 | +877,08 | +27,11 |
| Затраты на оплату труда | 5764,6 | 6464,68 | 700,08 | 12,14 | 5986,6 | -478,08 | -7,40 |
| Отчисления на социальные нужды | 1094,4 | 1094,4 | - | - | 1035 | -59,4 | -5,43 |
| Амортизация | 1368 | 1304 | -64 | -4,68 | 1328 | +24 | +1,84 |
| Прочие затраты по основному виду деятельности | 5113 | 6211 | +1098 | +21,47 | 5790,4 | -420,6 | -6,77 |
| Прочие расходы | 654082 | 812200 | +158118 | +24,17 | 565784 | -246416 | -30,34 |
| Всего расходов | 690388 | 848818 | +158430 | +22,95 | 602288 | -246530 | -29,04 |
Данные табл.13 показывают, что в период 2007-2009 гг. общая сумма расходов предприятия возросла на 22,9% за счет роста в основном прочих затрат по основному виду деятельности и прочих расходов предприятия.
В 2008-2009 гг. расходы предприятия снизились на 29,04% за счет снижения прочих расходов (на 30,3%), затрат на оплату труда (7,4%) и соответственно отчислений на социальные нужды (5,4%). Далее проведем анализ доходов и прибыли ООО «Ремонт-Юг» в период 2007-2009 гг.
Рассмотрим состав и структуру прибыли ООО «Ремонт-Юг» по основным источникам ее формирования. Сведем данные, необходимые для проведения анализа в табл.14.
Таблица 14. Структура источников формирования прибыли ООО «Ремонт-Юг»
| Источник формирования прибыли | 2007 г. | 2008 г. | 2009 г. | |||
| Сумма, тыс.руб. |
Доля, % |
Сумма, тыс.руб. |
Доля, % |
Сумма, тыс.руб. |
Доля, % |
|
| Валовая прибыль | 921629 | 100 | 1105784 | 100 | 1189672 | 100 |
| Прибыль от продаж | 913476 | 99 | 1097475 | 99,2 | 1181420 | 99,3 |
| Прибыль до налогообложения | 917037 | 99,5 | 673056 | 60,8 | 806648 | 67,8 |
| Чистая прибыль | 696948 | 75,6 | 511523 | 46,2 | 613052 | 51,5 |
Данные табл.14 показывают, что прибыль от продаж в течение всего анализируемого времени примерно на 1% отличается от валовой прибыли предприятия, что свидетельствует о том, что ООО «Ремонт-Юг» имеет очень высокие обороты, которые эффективно сочетаются с меньшими по объему и структуре коммерческими расходами предприятия. В 2007 г. доля прибыли предприятия до налогообложения выше доли прибыли от продаж на 0,5%, что свидетельствует о том, что в данном отчетном периоде прочие доходы предприятия превышали прочие его расходы.
В 2008 и 2009 гг. доля прибыли до налогообложения ниже прибыли от продаж и составляет 60,8 и 67,8% соответственно. Следовательно, в данных отчетных периодах прочие расходы предприятия значительно превышали прочие его доходы. Доля чистой прибыли предприятия в структуре валовой прибыли в течение 2007-2008 гг. снижается с 75,6 до 46,2%, а в 2009 г. возрастает до 51,5%.
Графически доля каждого вида прибыли в 100% валовой прибыли предприятия приведена на рис. 5.
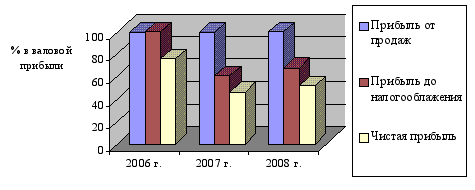
Рис.5. Структура прибыли ООО «Ремонт-Юг» в период 2007-2009 гг.
Динамика прибыли по основным источникам ее формирования в период 2007-2009 гг. приведена в табл.15
Таблица 15. Динамика прибыли по источникам формирования.
| Источник формирования прибыли |
2007 г. тыс.руб |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста, % |
2009 г. тыс.руб |
Абс.изм. (±) |
Темп прироста, % |
| Валовая прибыль | 921629 | 1105784 | +184155 | +20 | 1189672 | +83888 | +7,5 |
| Прибыль от продаж | 913476 | 1097475 | +183999 | +20 | 1181420 | +83945 | +7,6 |
| Прибыль до налогообложения | 917037 | 673056 | -243981 | -26,6 | 806648 | +133592 | +20 |
| Чистая прибыль | 696948 | 511523 | -185425 | -26,6 | 613052 | +101529 | +20 |
Данные табл.15 показывают, что в период 2007-2008 гг. валовая прибыль и прибыль от продаж возрастают на 20% (на 184155 и 183999 тыс.руб. соответственно), а в период 2008-2009 гг. на 7,5 %. Таким образом, темп прироста данных видов прибыли предприятия в 2008-2009 гг. в среднем в 3 раза ниже темпа прироста предыдущего периода.
Прибыль до налогообложения в период 2007-2008 гг. снижается на 26,6%, снижая тем самым чистую прибыль предприятия также на 26,6%.
В период 2008-2009 гг. прибыль до налогообложения напротив возрастает на 20%, что приводит и к росту чистой прибыли на 20%, поскольку после прибыли до налогообложения единственным фактором, влияющим на динамику чистой прибыли, является налог на прибыль - фиксированный платеж (24%). Графически динамика всех видов прибыли предприятия приведена на рис 6.
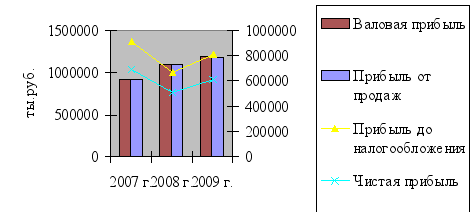
Рис. 6. Динамика прибыли ООО «Ремонт-Юг» в период 2007-2009 гг.
Следующий этап нашего анализа состоит в более подробном изучении состава, динамики каждого источника формирования чистой прибыли предприятия, а также их положительное или отрицательное влияние на конечный результат хозяйственной деятельности ООО «Ремонт-Юг» в период 2006-2008 гг. Необходимые для анализа данные приведены в табл.16.
Таблица 16. Состав и динамика источников формирования чистой прибыли.
| Показатель |
2007 г. тыс.руб |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
2009 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Выручка от продажи товаров | 1951882 | 2713015 | +761133 | +39 | 2978772 | +265757 | +9,8 |
| Себестоимость | 1030253 | 1607231 | +576978 | +56 | 1789100 | +181869 | +11,3 |
| Валовая прибыль | 921629 | 1105784 | +184155 | +20 | 1189672 | +83888 | +7,5 |
| Коммерческие расходы | 18153 | 18309 | +156 | +2 | 18252 | -57 | -0,6 |
| Прибыль от продаж | 913476 | 1097475 | +183999 | +20 | 1181420 | +83945 | +7,6 |
| Прочие доходы | 659987 | 403157 | -256830 | 39 | 198700 | -204457 | -50,7 |
| Прочие расходы | 654082 | 812200 | +158118 | +24 | 565784 | -246416 | -30 |
| в том числе: проценты к уплате | 2344 | 15376 | +13032 | +556 | 7688 | -7688 | -50 |
| Прибыль до налогообложения | 917037 | 673056 | -243981 | -26,6 | 806648 | +133592 | +20 |
| Текущий налог на прибыль | 220089 | 161533 | -58556 | -26,6 | 193596 | +32063 | +20 |
| Чистая прибыль | 696948 | 511523 | -185425 | -26,6 | 613052 | +101529 | +20 |
Из табл.16 видно, что на формирование а также динамику чистой прибыли (конечного результата) предприятия влияет изменение многих показателей хозяйственной деятельности предприятия.
Рассмотрим подробнее какой именно показатель оказал на ее рост и снижение наибольшее и наименьшее влияние.
Из табл.16 видно, что товарооборот предприятия в течение всего анализируемого периода возрастает.
Наибольший рост наблюдается в 2008 г. (39%), что примерно в 4 раза больше прироста 2009 г. Себестоимость реализуемых товаров соответственно также возрастает, однако темп ее прироста в 2008 г. (56%) превышает темп прироста товарооборота в этом же году, что приводит к более низкому темпу прироста валовой прибыли предприятия (20%). Аналогичная ситуация складывается и в 2009 г.
Коммерческие расходы предприятия являются основным регулятором прибыли от продаж. По сравнению с уровнем валовой прибыли предприятия (оборотов), его коммерческие расходы находятся на низком уровне и в период 2007-2008 гг. также как и предыдущие рассмотренные показатели возрастаю, но незначительно (2%), а далее снижаются всего на 0,6% (56 тыс.руб.). Таким образом, коммерческие расходы предприятия не оказывают существенного влияния на динамику прибыли от продаж, поэтому этот показатель ведет себя в течение всего анализируемого периода аналогично валовой прибыли.
Также из табл.16 видно, что предприятие имеет высокий уровень прочих доходов и расходов.
В 2007 г. прочие доходы предприятия перекрывают (превышают) его прочие расходы на 5905 тыс.руб., а с учетом процентов к уплате за пользование кредитными и заемными средствами, общая сумма дохода составляет 3561 тыс.руб. именно поэтому прибыль до налогообложения выше прибыли от продаж на 3561 тыс.руб.
В 2008 и 2009 гг. ситуация меняется. Рост прочих расходов на 24% и снижение доходов на 39%, на фоне роста процентов к уплате в среднем в 6 раз, привело к снижению прибыли до налогообложения на 26,6%, а по сравнению с прибылью от продаж в 1,6 раза.
В 2009 г., несмотря на продолжающееся снижение прочих доходов на 50,7% наблюдается также снижение прочих расходов и процентов к уплате (на 30 и 50% соответственно). Все это приводит к росту прибыли до налогообложения на 20% и соответственно росту чистой прибыли предприятия.
Таким образом, основными показателями оказывающими существенное влияние на формирование чистой прибыли ООО «Ремонт-Юг» в период 2007-2009 гг. являются: прочие доходы, прочие расходы и проценты к уплате.
Далее рассчитаем показатели рентабельности ООО «Ремонт-Юг» в период 2007-2009 гг. Выделяют две группы показателей рентабельности предприятия: рентабельность активов и всех видов инвестиций и группу показателей рентабельности продаж.
В первой группе коэффициентов рентабельности рассчитываются следующие основные коэффициенты: рентабельность активов (имущества) предприятия, рентабельность внеоборотных активов, рентабельность оборотных активов, рентабельность собственного капитала и рентабельность инвестиций.
В следующей группе показателей, которые называются рентабельностью продаж рассчитываются коэффициенты рентабельности по всей продукции в целом или по отдельным ее видам. Как и в случае с рентабельностью капитала, существует множество показателей оценки рентабельности продаж, многообразие которых обусловлено выбором того или иного вида прибыли. Чаще всего используется валовая прибыль, прибыль от продаж и чистая прибыль предприятия. Соответственно рассчитываются три показателя рентабельности продаж.
Сведем все рассчитанные показатели рентабельности в одну табл.17 и проведем их комплексный экономический анализ.
Таблица 17. Показатели рентабельности ООО «Ремонт-Юг»
| Показатели | 2007 г. | 2008 г. |
Абс.изм., (±) |
Темп прироста, % |
2009 г. | Абс.изм., (±) |
Темп прироста, % |
| Рентабельность активов | 8,8 | 0,74 | -8,06 | -91,5 | 1,3 | +0,56 | +75,6 |
| Рентабельность собственного капитала | 15,1 | 1,25 | -13,85 | -91,7 | 2,3 | +1,05 | +84 |
| Рентабельность внеоборотных активов | 76,4 | 64,5 | -11,9 | -15 | 91 | +26,5 | +41 |
| Рентабельность оборотных активов | 10 | 0,75 | -9,25 | -92,5 | 1,3 | +0,55 | +73 |
| Валовая рентабельность | 0,47 | 0,4 | -0,07 | -15 | 0,39 | -0,01 | -2,5 |
| Чистая рентабельность | 0,36 | 0,19 | -0,17 | -47 | 0,2 | +0,01 | +5 |
| Рентабельность реализации продукции | 0,47 | 0,4 | -0,07 | -15 | 0,39 | -0,01 | -2,5 |
Результаты расчетов показывают, что в период 2007-2009 гг. все показатели рентабельности предприятия снижаются, что является отрицательным моментом, а в период 2008-2009 гг. возрастают (кроме валовой рентабельности и рентабельности реализации продукции).
Расчет первой группы показателей свидетельствует об их значительном снижении в период 2006-2007 гг. и более медленном росте к 2008 г. Например, снижение и рост рентабельности активов (имущества) предприятия свидетельствует соответственно о снижении и повышении в соответствующих отчетных периодах эффективности вложенных в торговлю капиталов предприятия.
Расчет второй группы коэффициентов показал, что валовая рентабельность и рентабельность реализованной продукции ведут себя одинаково: в течение всего анализируемого периода наблюдается их динамичное снижение. Наибольшее снижение зафиксировано в 2008 г. и составляет 15%. Следовательно, в течение всего анализируемого нами времени на ООО «Ремонт-Юг» наблюдается снижение эффективности производственной деятельности и политики ценообразования, а также снижение получаемой прибыли с каждого рубля проданных товаров.
Коэффициент чистой рентабельности показывает полное влияние структуры капитала и финансирования компании на ее рентабельность. Расчет данного коэффициента показал, что в период 2007-2008 гг. наблюдается снижение значения рентабельности на 47% (примерно в 2 раза), а в 2009 г. незначительный рост (5%) показателя. Следовательно, в период 2007-2008 гг. наблюдается снижение, а в 2008-2009 гг. повышение эффективности использования всех видов ресурсов на предприятии.
Динамика показателей рентабельности первой и второй группы приведена на рис. 7 и 8.
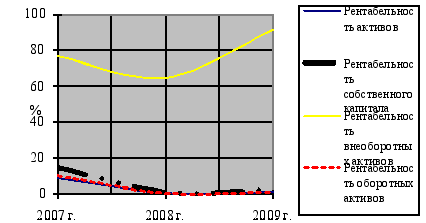
Рис. 7. Динамика рентабельности состава активов ООО «Ремонт-Юг».
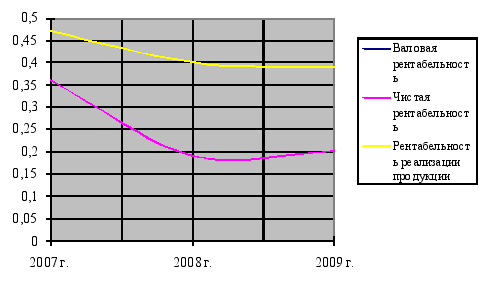
Рис. 8. Динамика рентабельности продаж ООО «Ремонт-Юг».
Заключение
Современное предприятие — сложная организационная структура. В условиях рыночной экономики возрастает значение трех основных направлений организации промышленного предприятия:
- научной организации производства;
- научной организации труда;
- научной организации управления.
Научная организация производства имеет целью создание оптимальной технико-технологической системы на предприятии. Это надежно и эффективно функционирующие производственное оборудование и технология, упорядоченные технико-организационные взаимосвязи работников. В условиях рыночной экономики возрастает значение коммерческой деятельности с целью получения максимальной прибыли для удовлетворения материальных и социальных потребностей работников и производственного развития предприятия.
При определении объема закупки тога или иного товара и возможностей его продажи партнеры (поставщики и торговое предприятие) должны обязательно просчитывать выгодность торговой сделки, т.е. возможность получения оптимального уровня и массы прибыли.
Доход в торговле является денежным выражением стоимости прибавочного продукта, созданного производительным трудом работников торговли, которые заняты продолжением процесса производства в сфере товарного обращения, а также части прибавочного продукта, созданного трудом работников других отраслей народного хозяйства (промышленности, сельского хозяйства, транспорта и др.) и направляемого в торговлю через механизм цен на товары, тарифов, торговых надбавок как плата за реализацию товаров (продукции, услуг)
Проведенный во второй части работы экономический анализ доходов и расходов ООО «Ремонт-Юг» позволил сделать вывод о том, что в целом предприятие ООО «Ремонт-Юг» является прибыльным, постепенно наращивает оборотные средства. Выручка предприятия от продажи строительных материалов возрастает.
В анализируемый период предприятие имеет абсолютную финансовую независимость (автономию), его деятельность финансируется в большей степени за счет собственных оборотных средств, которые в анализируемый период имеют положительное значение, то есть предприятие обладает таковыми.
ООО «Ремонт-Юг» вполне нормально способно маневрировать своими средствами, хотя и выявлено, что в анализируемый период эта возможность управления незначительно сократилась.
В ходе проведения анализа также было выявлено, что ООО «Ремонт-Юг» платежеспособно, на момент проведения анализа способно погасить большую часть кредиторской задолженности, однако предприятию рекомендуется более рационально использовать собственные ресурсы.
Список использованных источников и литературы
I. Документы государственных и управленческих структур
1. Конституция Российской Федерации от 29 декабря 1993 г. // Собрание законодательства российской Федерации.- 1993.- 30 декабря.
2. Гражданский кодекс Российской Федерации 30 ноября 1994 г. (с изм. и дополн. на 02.03.09)- М.: Омега-Л, 2009.
3. Налоговый кодекс Российской Федерации часть первая от 31 июля 1998 г. и часть вторая от 5 августа 2000 г. // Собрание законодательства Российской Федерации (с изм. и дополн.).
4. Федеральный Закон от 21.11.1996 №129-ФЗ «О бухгалтерском учете» (в редакции от 03.11.2008 г. № 183-ФЗ).
5. Федеральный закон «Об обществах с ограниченной ответственностью» « 14-ФЗ от 08.021998 г. (в редакции от 29.04.2008 г. № 58-ФЗ).
6. Приказ Минфина РФ «Об утверждении Положения по бухгалтерскому учету «Доходы организации» ПБУ 9/9» от 06.05.199 г. № 32н (в редакции Приказа Минфина РФ от 27.11.2006 г. № 156н).
7. Приказ Минфина РФ от 31.10.2000 г. № 94-н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению» (в редакции от 18.09.2006 г. № 115н).
II. Научная и учебная литература
1. Андронова В.Н., Мизиковский Е. А. Учет и анализ оборотных средств.- М.: Финансы и статистика, 2007.
2. Бабо А.Г. Бухгалтерский учет.- М.: АО Изд. группа Прогресс, 2007.
3. Войтоловский Н.В., Калинина А.П. Экономический анализ.- М.: Высшее образование, 2008.
4. Виханский О.С., Наумов А.И. Менеджмент - М.: ЭкономистЪ, 2006.
5. Граждан В.Д. Налогообложение предприятий: учебное пособие.- М.: Гардарики, 2006.
6. Граждан В.Д. Бухгалтерский учет и налогообложение.- М.: Кнорус, 2008.
7. Зудилин Л.Л. Анализ хозяйственной деятельности предприятий.- Екатеринбург: Каменный пояс, 2007.
8. Захарьин В.Р. Бухгалтерский финансовый учет: учебное пособие.- М.: Издательство РИОР, 2007.
9. Ефимова О.В. Финансовый анализ.- М.: Бухгалтерский учет, 2006.
10. Ковалев В.В.,Экономика предприятия.- М.: АО «АРГО», 2008.
11. Одегов Ю.Г., Никонова Т.В. Управленческий учет. Практикум: конкретные ситуации.- М.: Издательство «Экзамен», 2006.
12. Парахина В.Н., Л.И. Ушвицкой Основы теории управления: Учебное пособие.- М.: Финансы и статистика, 2006.
13. Панков Д.А. Аудит.- Минск: ООО «Профит», 2006.
14. Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности: Краткий курс.- М.: ИНФРА-М, 2007.
15. Смирнов Э.А. Теория организации: Уч. пособие.- М.: ИНФРА-М, 2007.
16. Чиркин Е.В. Аудит: Учебник.- М.: ЮристЪ, 2008.
Приложения
Приложение 1. Основные показатели деятельности ООО «Ремонт-Юг» в период 2007-2009 гг.
| Наименование показателя | Обозна-чение | Ед.изм. | Источник информации или формула | Анализируемый период, г. |
Абс.изм. 2009 г. от, (±) |
Темп прироста 2009 г. к, % |
||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2007 | 2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Выручка от реализации | В | тыс.руб. | Форма № 2 | 1951882 | 2713015 | 2978772 | +1026890 | +265757 | +52,61 | +9,80 |
| Себестоимость | С | тыс.руб. | Форма № 2 | 1030253 | 1607231 | 1789100 | +758847 | +181869 | +73,66 | +11,32 |
|
Валовая прибыль |
ПВ | Форма № 2 | 921629 | 1105784 | 1189672 | +268043 | +83888 | +29,08 | +7,59 | |
| Рентабельность по баланс. прибыли | РБП | % |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||
