Учет, налогообложение, аудит и анализ товародвижения при экспортной деятельности предприятия
Таблица 6 Анализ выполнения плана по производству и экспорту продукции ТОО «Хлебобараночный комбинат «Аксай» за 2009 год
| изделие | Объем производства продукции, в тыс. тг. | Реализация продукции, в тыс. тг. | ||||||
| План | Факт | Отклонение (+,-) | Выполнение плана, в % | План | Факт | Отклонение (+,-) | Выполнение плана, в % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Мука в.с. | 213,657 | 215,600 | +1,943 | 100,9 | 184,652 | 183,254 | -1,398 | 99,24 |
| Мука 1с. | 174,148 | 147,325 | -26,823 | -84,59 | 200,047 | 200,031 | -0,016 | 99,99 |
| Мука 2с. | 200,0 | 199,258 | -0,742 | -99,631 | 198,366 | 196,77 | -1,596 | 99,19 |
| Мука 3с. | 196,520 | 222,142 | +25,622 | +113,04 | 197,255 | 181,029 | -16,226 | 91,77 |
| Итого | 784,325 | 784,325 | - | 100 | 780,320 | 761,084 | 19,236 | 97,535 |
Из Таблицы 6 видно, что фактическое производство муки полностью совпадает с планом по производству муки, однако, если рассмотреть различные сорта, можно заметить, что большое отклонение от плана произошло по выпуску муки 1 сорта.
ТОО Хлебобараночный комбинат «Аксай» произвела на 26,823 тыс. тг. меньше муки 1 сорта. Такое уменьшение производства связано с уменьшением спроса на данный продукт со стороны покупателей из-за рубежа. Необходимо заметить, что большой разрыв между планом и фактом произошел с производством муки 3 сорта на 25,622 тыс. тг., этому тоже существует объяснение. Дело в том, что в условиях мирового кризиса и инфляции, потребители хотят сэкономить на некоторых товарах, поэтому руководством ТОО Хлебобараночный комбинат «Аксай» было принято выпустить на 13,04% больше муки 3 сорта по низкой цене.
Таким образом, план по всем сортам равен фактическому выпуску, что говорит о хорошем и эффективном планировании на ТОО Хлебобараночный комбинат «Аксай». Необходимо сказать, что по другому дело обстояло в 2009 году с экспортом муки различных сортов. Продукции реализовано меньше, чем планировалось в общем на 19,236 тыс. тенге. Для того, чтобы выявить причины такого разрыва необходимо провести анализ по всем сортам продукции:
1 Мука высшего сорта на 1,398 тыс. тг. меньше плана (0,75), продукции
2 Мука 1 сорта на 0,01 тыс. тг. меньше плана (0,01%).
3 Мука 2 сорта на 1,596 тыс. тг. меньше плана (0,81%)
4 Мука 3 сорта на 16,226 тыс. тг меньше плана (8,23%)
План по производству продукции опережает план по продажи.
За год было произведено продукции больше на 23,241 тыс. тг, чем экспортировано. Такой разрыв говорит о негативных последствиях мирового кризиса. На рисунке 1 и 2 представлены экспортные поставки муки ТОО Хлебобараночный комбинат «Аксай» за 2008 и 2009 годы.
Рисунок 1. Экспортные поставки муки ТОО Хлебобараночный комбинат «Аксай» за 2008 год
Рисунок 2. Экспортные поставки муки ТОО Хлебобараночный комбинат «Аксай» за 2009 год
Анализ реализации продукции тесно связан с анализом выполнения договорных обязательств по поставкам продукции. Недовыполнение плана по договорам для предприятия оборачивается уменьшением выручки, прибыли, выплатой штрафных санкций.
Особо важное значение для предприятия имеет выполнение контрактов на поставку товаров для государственных нужд. Это гарантирует предприятию сбыт продукции, своевременную ее оплату, льготы по налогам, кредитам и т.д.
Сопоставление информации об экспорте товаров за 2008 - 2009 гг. и результаты динамики отражены в таблице 7.
Таблица 7 Влияние трудовых факторов на оборот по экспорту на ТОО Хлебобараночный комбинат «Аксай» за 2008-2009 год.
| Показатели | 2008 | 2009 | Отклонение | Отклонение | ||
| Прогноз | Факт | Прогноз | Факт | 2008 | 2009 | |
| Численность, чел. | 210 | 210 | 210 | 209 | - | -1 |
| Оборот по импорту, в тыс. тенге | 84 000 | 87 000 | 89 500 | 89 300 | + 3 000 | -200 |
| Выработка на 1 человека в тыс. тенге | 400 | 414,29 | 426,19 | 427,27 | + 14,29 | -1,08 |
Численность работников в исследуемом периоде соответствует прогнозной; оборот по экспорту фактически возрос на 3 000 тыс. тенге и составил 87 000 тыс. тенге, что в процентах определено в 103,57%. Это в определенной степени повлияло на производительность труда работников, которая возросла по сравнению с прогнозируемой на 14,29 тыс. тенге, или на 103,57%.
Заключение
Не вызывает сомнения, что роль и место внешних экономических связей должны измениться, тем более что возможности для дальнейшего экстенсивного роста экспорта уже практически исчерпаны. ВЭС должны во все возрастающей степени влиять на развитие рыночных связей внутри страны. В этом контексте развитие промышленного экспорта, прежде всего наукоемкой продукции, должно помочь раздвинуть рамки внутреннего спроса, сделать экономический рост неинфляционным, дать импульс инвестициям и производству во многих секторах национальной экономики.
Соответственно приоритетное значение приобретает решение задачи создания внутренних и внешних условий для эффективной интеграции Казахстана в мировое хозяйство, реализации ее конкурентных преимуществ.
Прошло время для опережающих темпов либерализации внешнеэкономических связей. На первый план выходят такие направления, как обеспечение необходимого уровня защиты внутреннего производства, содействие развитию экспорта наукоемкой продукции и услуг, защита интересов казахстанских участников ВЭД на внешнем рынке.
Отличительной и наиболее существенной чертой предстоящего периода в области внешнеэкономической деятельности явится проведение комплекса мероприятий, позволяющих достичь значительного прогресса в институциональной интеграции Казахстана в систему мирохозяйственных связей. Страна может стать полноправным членом ВТО, приняв на себя комплекс обязательств в области импортных тарифов, доступа на рынок услуг и уровня субсидирования сельского хозяйства.
Присоединение к ВТО станет важным фактором улучшения торгово-политических условий международного экономического сотрудничества для Казахстана. Во-первых, страна получит выход в унифицированное международное правовое пространство, базирующееся более чем на 50 соглашениях и других документах ВТО, направленных на обеспечение всем экспортерам и импортерам стабильных и предсказуемых условий деятельности. Тем самым, страна получит защиту от торговой дискриминации, а также свободу транзита для своих товаров. Во-вторых, одновременно с правом на защиту от несправедливой конкуренции на мировом рынке Казахстан в качестве члена ВТО получит возможность реализовать это право посредством использования специального механизма ВТО по урегулированию торговых споров. В-третьих, став членом ВТО, Казахстан сможет в дальнейшем оказывать непосредственно участвовать в формировании правил международной торговли, руководствуясь национальными интересами.
В этом контексте особое значение приобретают присоединение Казахстана к ВТО на выгодных для себя условиях, активизация торгово-политической работы, направленной на обеспечение рынков сбыта для казахстанской наукоемкой продукции и услуг, в том числе и нетрадиционных рынков. Необходимо также предусмотреть определенное ужесточение системы государственного регулирования ВЭС, не входя при этом в противоречие с принятой в мире практикой и с общим курсом на либерализацию.
Ее суть заключается в том, что иностранный капитал, воспользовавшись кризисным состоянием отечественного производства, а также открытостью казахстанских предпринимательских структур создает внутри страны настоящий торгово-финансово-сбытовой комплекс (иногда даже с элементами производства), который прежде всего благодаря огромным прибылям занял практически центральное место на потребительском рынке страны, и в первую очередь на наиболее привлекательных его сегментах (в крупнейших городах и морских портах). Благодаря своей финансовой мощи, обеспеченной во многом в ущерб казахстанским производителям, и хорошей структурированности этот комплекс мобилизует на казахстанском рынке значительную часть свободных капиталов, отвлекая их от других сфер приложения, а за счет контроля за соответствующей инфраструктурой создает препятствия на пути реализации отечественной продукции.
Необходимо в максимально сжатые сроки отладить и механизм применения традиционных мер антидемпинговых и компенсационных пошлин, а также защитных мер. Весьма важно также в короткий срок упорядочить ввоз необлагаемых практически никакими налогами товаров, поставляемых в рамках так называемой неорганизованной торговли.
В то же время не исключено, что в условиях структурного кризиса отечественного производства могут понадобиться и более кардинальные решения, предусматривающие введения на период структурных преобразований целого ряда административных ограничений, направленных на защиту внутренних производителей и создающих для сбыта их продукции льготные условия.
Следует отметить, что специфика нового этапа реформ в части ВЭС нашла отражение в среднесрочной программе правительства, которая в этой сфере исходит прежде всего из необходимости решения триединой задачи: развития экспорта и совершенствования его структуры; защиты внутреннего рынка и отечественных производителей, главным образом с помощью экономических методов; продолжения курса на интеграцию казахстанской экономики в мировое хозяйство и обеспечения для этого благоприятных внешних условий.
Среди основных мер, предусмотренных в области ВЭС (некоторые уже приняты), необходимо выделить принятые Республиканской программы развития экспорта и развитие системы кредитования и страхования экспорта, разработку процедуры введения защитных мер, отвечающих правилам и нормам ВТО, снижение экспортных контрактов и валютного контроля и введения на этой базе единой государственной системы внешнеторгового и валютного контроля и учета.
Вместе с тем уже сейчас становится ясно, что вышеперечисленные меры отнюдь не обеспечивают реализацию всего комплекса задач, стоящих перед ВЭС на сегодняшнем этапе. Они лишь намечают основные пути начала движения. Конкретные механизмы пока лишь обозначаются. В случае же их оптимальной отработки внешнеэкономическая сфера может стать реальным, весомым фактором структурной перестройки казахстанской экономики, восстановления и роста ее производственного потенциала.
Анализ теорий торговли показывает проблематичность успешного их использования в республике, связанное с динамичностью и особенностями современных экономических процессов. Среди них отсутствие действенной внешнеторговой политики, системы государственной поддержки экспортеров, институциональной среды, незавершенность правовой и нормативной базы, одностороннее развитие национальной экономики, которые в совокупности не позволили пока задействовать в полной мере преимущества экспорта. Именно они и наличие целостной экономики являются необходимыми условиями эффективной применимости теорий торговли к практике внешнеэкономической деятельности республики.
Важнейшей задачей является увеличение объемов экспорта, успешное решение которого должно идти по нескольким направлениям. Первое по пути упрочения и постепенного увеличения экспортного потенциала республики. Второе формировании системы государственной поддержки вывоза. Третье по пути совершенствования режима экспорта, которое должно идти по пути повышения роли таможенных тарифов как наиболее отвечающих требованиям современной международной торговли.
Торговая политика должна быть направлена на создание такого механизма, который бы стимулировал экспортную активность с достаточной защитой внутреннего рынка. Для этого, на наш взгляд необходимо:
-на основе принципа приоритета определить главные отрасли нуждающиеся в государственной поддержке. Таковыми, на наш взгляд должны стать машиностроение, легкая и пищевая промышленность республики;
-для повышения эффективности экспорта нужно выбрать соответствующий инструментарий реализации системы государственной поддержки. На наш взгляд это таможенные экспортные и импортные пошлины, кредитные, налоговые и таможенные льготы. Для достижения краткосрочных целей достаточно эффективно применение специальных таможенных пошлин и валютный курс национальной денежной единицы;
-законодательная и нормативная базы, регулирующие развитие экспортных возможностей предприятий нуждаются в постоянном совершенствовании и упорядочении, в направлении их большего соответствия международным нормам и правилам.;
-вести государственную монополию на алкоголь. 4.Правовая основа системы государственной поддержки экспорта должна создаваться с учетом состояния экономики, национальных интересов и безопасности страны и в соответствии с правовыми механизмами, выработанными Всемирной торговой организацией. При таком подходе она будет способствовать разрешению многих внешнеторговых и связанных с ними проблем диверсификации структуры вывоза республики.
Для более эффективной реализации система государственной поддержки вывоза необходимо создать соответствующие институциональные органы управления. Сегодня институциональная реформа в республике находится в стадии поиска. Поэтому предлагается сосредоточить деятельность по выработке государственной политики поддержки экспортеров готовой продукции, а следовательно, и его формирование в одном органе - Министерстве энергетики, индустрии и торговли. Контроль за исполнением государственной программы поддержки возложить на Министерство финансов Республики Казахстан.
Государственная программа поддержки вывоза должна быть направлена на активизацию экспортной деятельности всех хозяйствующих субъектов, в том числе мелких и средних, которые ранее не занимались ею.
Сложившаяся специализация отраслей и тесная кооперация между предприятиями в рамках бывшего единого народнохозяйственного комплекса - основа базового партнерства со странами СНГ. Поэтому ускорение экономической интеграции Казахстана со странами Таможенного союза и Центрально-Азиатскими странами есть необходимая предпосылка выхода национальной экономики из кризиса. Представляется, что интеграционные меры в этом направлении следует начинать с расширения экспорта на рынки этих стран. Для этого целесообразно разработать государственную национальную программу повышения экспортного потенциала, скоординированную с соответствующими разработками стран Таможенного союза и Единого экономического пространства.
Реализация этих рекомендаций позволит, на наш взгляд превратить экспорт в один из главных факторов экономического роста национальной экономики Казахстана, особенно в базовых экспортных отраслях и связанных с ними промышленных производств.
В данной дипломной работе были рассмотрены особенности бухгалтерского учета по экспортным операциям, которые сводятся к следующим моментам:
-необходимость обеспечения раздельного учета операций, совершаемых внутри страны и за ее пределами;
-зависимость организации учета экспортных операций от влияния различных факторов: форм расчета, объекта учета экспортных операций, условий поставки;
при организации учета экспортных операций решение следующих задач:
-контроль за выполнением поставок экспортных товаров;
-постоянное наблюдение за своевременным заключением контрактов и за точным выполнением всех условий контракта;
-контроль за состоянием расчетов с иностранными покупателями экспортных товаров;
-определение уровня эффективности реализованных товаров.
Учет не только способен обеспечивать сохранность товарно-материальных ценностей, но и дает предпосылки для анализа запасов с целью более плодотворного управления ими. На основании данных бухгалтерского учета, делается анализ финансового состояния предприятия, который отображает как недостатки хозяйственной деятельности, так и ее положительные моменты.
Из анализа состояния бухгалтерского учета предприятия ТОО «Хлебобараночный комбинат «Аксай» следует:
Бухгалтерский учет расходов по себестоимости и расходов по реализации не отличается от типовых корреспонденций на данном участке, за исключением отсутствия НДС при реализации товара на экспорт.
Для улучшения контроля и рационального использования средств предприятия необходимо вести аналитический учет по каждой партии отгрузки товара.
Необходимость ведения бухгалтерского учета экспорта по специализированному плану счетов на основе Типового плана счетов бухгалтерского учета.
При учете валютных операций возникают трудности по определению курсовых разниц, для решения этой проблемы необходимо детально раскрыть порядок отражения на счетах бухгалтерского учета операций, совершаемых в иностранной валюте.
Надеемся рекомендуемые мероприятия принесут положительный эффект для предприятия в целом и для учета экспортных операций в частности.
Список используемой литературы
1. Бекееа А.М. «Экспорт. Понятие экспортных операций» // Журнал «Мировая экономика и международные отношения».- 2003.- № 5, с.26.
2. Закон Республики Казахстан “О государственном регулировании торговой деятельности” от 12 апреля 2004 года.
3. Мадиева К.С., Жакупова О.М. Бухгалтерский учет в торговле // г. Караганда, Учебное пособие, КЭУ, 2008 - 321с.
4. Гражданский кодекс Республики Казахстан по состоянию законодательства на 1 января 2008 г..- Алматы: ТОО «Баспа», 2001.- 400 с.
5. Учет экспортно-импортных операций. // «Библиотека бухгалтера и предпринимателя» 1997г. - № 23-24, с.108.
6. Закон РК «О валютном регулировании» с изменениями и дополнениями от 2.03.2001г.- Бюллетень бухгалтера январь 1997г. (полный текст). - №3.
7. Закон Республики Казахстан «Об инвестициях» от 08.01.2003г. №373-II.
8. Таможенный кодекс Республики Казахстан от 5 апреля 2003 года N 401-II,
9. Закон Республики Казахстан «О лицензировании экспорта и импорта товаров» от 30.06.1997 (с изменениями от 06.01.2006 г.)
11. Закон Республики Казахстан «Об аудиторской деятельности» от 05.05.2006 г., № 139-ІІІ (с изменениями и дополнениями от 20.02.2009 г. №138-IV) – Алматы: Юрист, 2009 г. – 16 с.
10. «Правила осуществления валютных операций в Республике Казахстан», утвержденные постановлением правления Национального банка Республики Казахстан от 29 октября 2005 года № 134.
11. Валютный рынок и валютное урегулирование. Под ред. И.Н. Платоновой, М: изд-во БЕК, 1996г.
12. Закон Республики Казахстан «О бухгалтерском учете и финансовой отчетности» от 12.03. 2007 (С изменениями от 10.12.2008)
13. Радостовец В.К., Радостовец В.В. Шмидт О.И. Бухгалтерский учёт на предприятии: Изд 3-е, доп. и перераб. – Алматы: Центраудит-Казахстан, 2002.
14. Типовой план счетов бухгалтерского учета Республики Казахстан, утвержденный Приказом Министра финансов Республики Казахстан от "23" мая 2007 года № 185.
15. Нурсеитов Э.О. Бухгалтерский учет в организациях - учебное пособие. Алматы 2006. 472 с.
16. Борко Ю. Европейский союз: углубление и расширение интеграции// МЭиМО №8 1998
17. Внешнеторговая политика: опыт реформ / Винод Т., Нэш Д. М.: Инфра-М. 1996г
18. З.К. Дюсембаева. Бухгалтерский учет на предприятии:Изд.3-е,доп. и перераб. –Алматы: Центраудит –Казахстан,2002.
19. Кодекс Республики Казахстан о налогах и других обязательных платежах в бюджет ( Налоговый Кодекс) – Алматы: БИКО,2010
20. Закон «О внесении изменений в Таможенный кодекс Республики Казахстан» от 27 ноября 2007 г № 23.
21. Постановления Правительства РК от 14 декабря 1999 года №1919 «Об утверждении Правил осуществления экспортного контроля в РК и Правила оформления обязательств по использованию ввозимые в РК продукции, подлежащей Таможенного комитета МГД РК от 9 февраля 2001 года. №45 «Об утверждении Инструкции а порядке обложения таможенными платежами и возврата таможенных платежей», от15 февраля 2001 года №52 «зарегистрирован в Минюсте РК 30 марта 2001 года №1447» «От таможенных проверках» и утвержденные приказом этого же органа от15 февраля 2001 года №54.
22. Аудит и анализ финансовой отчетности: Учебное пособие. /К.Ш. Дюсембаев, С.К. Егембердиева, З.К.Дюсембаева.- Алматы:«Каржы Каражат»,1998, с.315.
23 К.Ш. Дюсембаев «Аудит и анализ в системе управления финансами» -Алматы ,2000 г.
24. Богомолов А.М., Голощапов Н.А. «Внутренний аудит. Организация и проведение», изд. Экзамен, Москва 1999.
25. Шеремет А.Д. «Финансовый анализ", изд. Инфра – М, Москва 2003 г.
26. Донцова Л. В., Никифорова Н. А. Анализ бухгалтерской отчетности. – М.: Издательство «ДИС», 2008 г. – 208 с.
27. Н. Т. Шалашова «Анализ особенностей и нормативной базы бухгалтерского учета операций в иностранной валюте. Бухгалтерский учет экспортных операций. Продажа иностранной валюты с текущего валютного счета предприятия» // Бухгалтерский бюллетень. – 2003. – №8 – с. 79-97.
ПриложениЯ
Приложение А
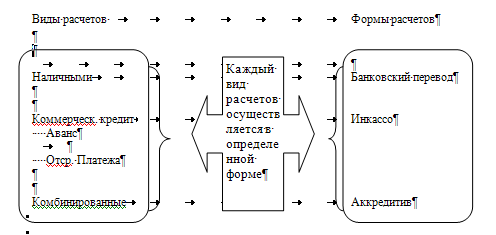
Виды и формы расчетов
Приложение Б
Влияние условий поставки на формирование коммерческих расходов экспортера
| Условия поставки | Состав коммерческих расходов |
| Группа Е | Экспортер передает продукцию покупателю на складе и практически не несет расходов по ее транспортировке. |
| Группа F | Транспортные расходы до пункта сдачи товара перевозчику, может оплатить страхование любых рисков. |
| Группа C | Транспортные расходы до пункта сдачи товара перевозчику, оплата перевозки, оплата страхования любых рисков до пункта назначения, расходы по таможенной очистке при вывозе из РФ. |
| Группа D | Оплата всех расходов при транспортировке до согласованного пункта, может оплатить страхование любых рисков до момента передачи товара, расходы по таможенной очистке при вывозе из РФ и ввозе в страну покупателя. |
Приложение В
Классификация посредников во внешнеторговых отношениях
| Группа посредников | Представляемая сторона | Посредник | Документ, регулирующий их отношения | Полномочия посредника | Влияние посредника на формирование цены | Право собственности | Обязанности посредника |
| 1 Влияние условий поставки на формирование коммерческих расходов экспортера | Принципал | Представитель, брокер, маклер | Агентский договор | Права подписи сделок не имеет вообще. Стороной договора не выступает | Не оказывает никакого влияния на формирование цен | Право собственности на товар не переходит | Способствует установлению деловых контактов между принципалом и покупателем |
| 2 | Комитент | Комиссионер | Договор комиссии | Подписывает сделки от своего имени, но за счет комитента | Назначает цену, предварительно согласовав с комитентом ее максимальное значение | Право собственности на товар не переходит | Обязан реализовать в предусмотренные сроки |
| 3 | Доверитель | Поверенный | Договор поручения | Совершает сделки от имени и за счет доверителя | Не может устанавливать цены, не согласовав их с доверителем | Право собственности на товар не переходит | Обязан максимально соблюдать интересы доверителя |
| 4 | Производитель, экспортер | Купец, диллер, дистрибьютор | Соглашение, договор купли-продажи | Совершают сделки от своего имени и за свой счет | Цены устанавливает самостоятельно | Обладает правом собственности на товар | Обязан организовать рекламу, последующее техническое обслуживание |
Размещено на