Учет труда и заработной платы на ООО "Автомобили Баварии"
- при амбулаторном лечении ребенка - за первые 10 календарных дней в размере, определяемом в зависимости от продолжительности страхового стажа застрахованного лица в соответствии с частью 1 ст.7 ФЗ, за последующие дни в размере 50 процентов среднего заработка;
-при стационарном лечении ребенка - в размере, определяемом в зависимости от продолжительности страхового стажа застрахованного лица в соответствии с частью 1 настоящей статьи.
Пособие по временной нетрудоспособности при необходимости осуществления ухода за больным членом семьи при его амбулаторном лечении, за исключением случаев ухода за больным ребенком в возрасте до 15 лет, выплачивается в размере, определяемом в зависимости от продолжительности страхового стажа застрахованного лица в соответствии с частью 1 настоящей статьи.
Размер пособия по временной нетрудоспособности не может превышать максимальный размер пособия по временной нетрудоспособности, установленный федеральным законом о бюджете Фонда социального страхования Российской Федерации на очередной финансовый год. Максимальный размер пособия по временной нетрудоспособности (за исключением пособия по временной нетрудоспособности в связи с несчастным случаем на производстве или профессиональным заболеванием) за полный календарный месяц не может превышать в 2009 году 18 720 рублей. (п. 1 ст. 8 Федерального закона от 25.11.2008 N 216-ФЗ).
Застрахованному лицу, имеющему страховой стаж менее шести месяцев, пособие по временной нетрудоспособности выплачивается в размере, не превышающем за полный календарный месяц минимального размера оплаты труда, установленного федеральным законом-4 330 рублей (с 1 января 2009 г.) ст. 1 Федерального закона от 24.06.2008 N 91-ФЗ.
Пособие по беременности и родам выплачивается застрахованной женщине суммарно за весь период отпуска по беременности и родам продолжительностью 70 (в случае многоплодной беременности - 84) календарных дней до родов и 70 (в случае осложненных родов - 86, при рождении двух или более детей - 110) календарных дней после родов.
Пособие по беременности и родам выплачивается застрахованной женщине в размере 100 процентов среднего заработка.
Максимальный размер пособия по беременности и родам за полный календарный месяц не может превышать в 2009 году 25 390 рублей. (2 п. 1 ст. 8 Федерального закона от 25.11.2008 N 216-ФЗ)
Изучив задачи учета и заработной платы в условиях рыночной экономики, перейдем к рассмотрению их на примере ООО «Автомобили Баварии» в главе 2.
ГЛАВА 2. ОСОБЕННОСТИ УЧЕТА ТРУДА И ЗАРАБОТНОЙ ПЛАТЫ В ООО «АВТОМОБИЛИ БАВАРИИ»
2.1 Краткая характеристика ООО «Автомобили Баварии»
Компания «Автомобили Баварии» - является официальным дилером немецкого концерна BMW. Она успешно работает на отечественном автомобильном рынке с 1997 года. Сегодня это один из крупнейших в г. Перми фирменных центров по обслуживанию автомобилей. Фирма находится по адресу: Россия, г. Пермь, Ш. Космонавтов, 380, имеет лицензию на осуществление своей деятельности, выданной на основании решения Пермского областного центра лицензирования № ПМА-0289851 от 05 ноября 1997 г. Лицензия предоставляет право на осуществление и выполнение следующих работ:
– продажа автомобилей;
– продажа комплектующих;
–оказание услуг по ремонту и техническому обслуживанию автомобиля;
– оптово-розничная торговля комплектующими;
– торгово-закупочная деятельность;
– услуги по установке и продаже дополнительного оборудования;
– услуги по кузовному ремонту.
В организации сложилась своя структура управленческого аппарата.
Каждое звено организационной структуры имеет свои задачи и функции (рис. 1)
Таким образом, организационная структура анализируемого предприятия удовлетворяет потребностям его финансового управления.
На предприятии используется программа 1 С: Предприятие 7.7 Зарплата и Кадры.
В результате автоматизации расчетчики и сотрудники отдела кадров имеют возможность:
- оформлять приказы о приеме на работу;
- оформлять приказы о продвижении по службе;
- вводить и рассчитывать больничные листы;
- осуществлять расчет отпусков разного типа и оформлять отпускные записки;
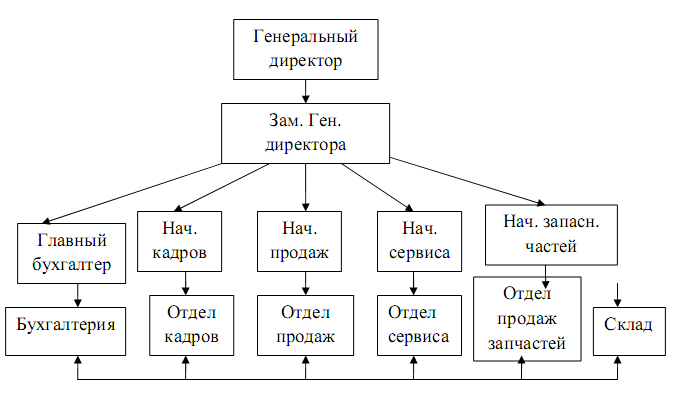
Рис.1 Организационная структура управления ООО «Автомобили Баварии»
- вводить разовые или долгосрочные доплаты и надбавки;
- оформлять приказы о выплате премии как подразделениям, так и отдельным сотрудникам;
- рассчитывать разнообразные доплаты: от доплаты к окладу до надбавки "за выслугу лет";
- вести штатное расписание предприятия;
- получать стандартные отчеты и формы для представления в налоговые и прочие органы;
- проводить межрасчетные выплаты заработной платы;
- проводить частичную выплату заработной платы;
- депонировать суммы, не выданные по платежным ведомостям;
- учитывать долги по заработной плате прошлых периодов;
- оформлять увольнение с расчетом компенсации отпуска, выходного пособия.
В ПП "1С:Зарплата и Кадры 7.7" реализован формат передачи данных в Пенсионный фонд РФ.
Вариант работы: локальный
Общее число автоматизированных рабочих мест: 3
Среднее число одновременных подключений к базе: 3
Все рабочие места бухгалтеров оборудованы персональными компьютерами. Ведение журналов-ордеров, кассовой книги и заполнение первичных документов происходит при помощи персонального компьютера.
2.2 Особенности документального оформления выработки и заработной платы в ООО «Автомобили Баварии»
Для учета личного состава, начисления и выплат заработной платы используют унифицированные формы первичных учетных документов, утвержденные постановлением Госкомстата России от 05.01.2004 г. № 1.
Приказ (распоряжение) о приеме работника на работу (форма № Т-1) и Приказ (распоряжение) о приеме работников на работу (Ф.№ Т-la) применяются для оформления и учета принимаемых на работу по трудовому договору. Составляются лицом, ответственным за прием, на всех лиц, принимаемых на работу в организацию. В приказах указываются наименование структурного подразделения, профессия (должность), испытательный срок, а также условия приема на работу и характер предстоящей работы (по совместительству, в порядке перевода из другой организации, для замещения временно отсутствующего работника, для выполнения определенной работы и др.). Подписанный руководителем организации или уполномоченным на это лицом приказ объявляют работнику (работникам) под расписку. На основании приказа в трудовую книжку вносится запись о приеме на работу, заполняется личная карточка, а в бухгалтерии открывается лицевой счет работника. Приказ (распоряжение) о прекращении (расторжении) трудового договора с работником (ф. № Т-8 Приложение 9) и приказ (распоряжение) о прекращении (расторжении) трудового договора с работниками (Увольнении) (ф. № Т-8а) применяются для оформления и учета увольнения работника (работников). Заполняются работником кадровой службы, подписываются руководителем организации или уполномоченным им лицом, объявляются работнику (работникам) под расписку. На основании приказа делается запись в личной карточке, лицевом счете, трудовой книжке, производится расчет с работником по форме № Т-61 «Записка-расчет при прекращении (расторжении) трудового договора с работником (увольнении)». Приказ (распоряжение) о поощрении работника (ф. № Т-11) и приказ (распоряжение) о поощрении работников (ф. № Т-11 а) применяются для оформления и учета поощрений за успехи в работе.
Составляются на основании представления руководителя структурного подразделения организации, в котором работает работник. Подписываются руководителем организации или уполномоченным им лицом, объявляются работнику (работникам) под расписку. На основании приказа (распоряжения) вносится соответствующая запись в трудовую книжку работника.
Табель учета использования рабочего времени и расчета оплаты труда (ф. № Т-12) и табель учета использования рабочего времени (ф. № Т-13) применяют для осуществления табельного учета, контроля трудовой дисциплины и составления статистической отчетности по труду. Форма № Т-12 предназначена для учета использования рабочего времени и расчета заработной платы, а форма № Т-13 (Приложение 4)– только для учета использования рабочего времени.
Табельный учет охватывает всех работников организации. Каждому из них присваивается определенный табельный номер, который указывается во всех документах по учету труда и заработной платы. Сущность табельного учета заключается в ежедневной регистрации явки работников на работу, ухода с работы, всех случаев опозданий и неявок с указанием их причин, а также часов простоя и часов сверхурочной работы.
Табельный учет осуществляют бухгалтер, бригадир или мастер в табеле учета использования рабочего времени. Для упрощения табельного учета можно ограничиться лишь регистраций в нем отклонений от нормальной продолжительности рабочего дня.
Отметку о неявках или опозданиях делают в табеле на основании соответствующих документов –справок о вызове в военкомат, суд, листов о временной нетрудоспособности и др., которые работники сдают табельщикам, время простоев устанавливают по листкам о простое.
На каждого работника открывают лицевые счета (ф. № Т-54 и ф. № Т-54а), в которых записывают необходимые сведения о работнике (семейное положение, разряд, оклад, стаж работы, время поступления на работу и др.), все виды начислений и удержаний из заработной платы за каждый месяц. По этим данным легко рассчитать средний заработок за любой период времени.
Форма № Т-54 используется для записи всех видов начислений и удержаний из заработной платы на основании первичных документов по учету выработки и выполненных работ, отработанного времени и документов на разные виды оплат. На основании данного лицевого счета составляют расчетную ведомость по ф. № Т-51.
Форма № Т-54а применяется при обработке учетных данных с применением средств вычислительной техники и содержит только условно-постоянные реквизиты о работнике. Данные по расчету заработной платы, полученные на бумажных носителях, вкладываются ежемесячно в лицевой счет. Вторая страница используется для печатания кодов видов оплат и удержаний.
Записка-расчет о предоставлении отпуска работнику (ф. № Т-60) предназначена для расчета причитающейся работнику заработной платы и других выплат при предоставлении ему ежегодного оплачиваемого или иного отпуска. (Приложение 4)
Записка-расчет при прекращении (расторжении) трудового договора (контракта) с работником (увольнении) (ф. № Т-61) применяется для учета и расчета причитающейся заработной платы и других выплат работнику при прекращении действия трудового договора. Составляется работником кадровой службы. Расчет причитающейся заработной платы и других выплат производится работником бухгалтерии.
Для получения аванса за первую половину месяца в банк представляют следующие документы: чек, платежные поручения на перечисление денежных средств в бюджет по удержанным налогам, на перечисление сумм, удержанных по исполнительным документам и личным обязательствам, а также на перечисление платежей на социальные нужды (в фонды — пенсионный, социального страхования, обязательного медицинского страхования).
2.3 Особенности синтетического учета в ООО «Автомобили Баварии»
Синтетический бухгалтерский учет на ООО «Автомобили Баварии» осуществляется при помощи специализированной бухгалтерской программы «1С бухгалтерия». Первичный бухгалтерский учет осуществляется на бланках типовых межведомственных форм, а также бланках, разработанных бухгалтерами предприятия.
Учет расчетов с персоналом по оплате труда по всем видам заработной платы, премиям, пособиям, пенсиям работающим пенсионерам и другим выплатам, а также по выплате доходов по акциям и другим ценным бумагам осуществляется на счете 70 «Расчеты с персоналом по оплате труда».
Учет по счету 70 «Расчеты с персоналом по оплате труда» ведется в журнале-ордере № 10-с. Хозяйственные операции по данному счету на ООО «Автомобили Баварии»» оформляются следующими бухгалтерскими проводками:
Дебет 20 «Основное производство»
Кредит 70 «Расчеты с персоналом по оплате труда» (начислена заработная плата работникам, занятым в основном производстве);
Дебет 26 «Общехозяйственные расходы»
Кредит 70 «Расчеты с персоналом по оплате труда» (директору и совету директоров (управленческому персоналу);
Дебет 29 «Обслуживающие производства и хозяйства»
Кредит 70 «Расчеты с персоналом по оплате труда» (занятым в обслуживании производства и хозяйства);
Дебет 69 «Расчеты по социальному страхованию и обеспечению»
Кредит 70 «Расчеты с персоналом по оплате труда» (начислены пособия по временной нетрудоспособности);
Дебет 70 «Расчеты с персоналом по оплате труда»
Кредит 68 «Расчеты с бюджетом» (удержано из заработной платы работников подоходного налога);
Дебет 70 «Расчеты с персоналом по оплате труда»
Кредит 69 «Расчеты по социальному страхованию и обеспечению» (в пенсионный фонд);
Дебет 70 «Расчеты с персоналом по оплате труда»
Кредит 71 «Расчеты с подотчетными лицами» (удержано из заработной платы работников в счет погашения задолженности: по подотчетным суммам);
Дебет 70 «Расчеты с персоналом по оплате труда»
Кредит 73 «Расчеты с персоналом по прочим операциям» (за товары купленные в кредит);
Дебет 70 «Расчеты с персоналом по оплате труда»
Кредит 76 «Расчеты с разными дебиторами и кредиторами» (погашение разными кредиторами и дебиторами своей задолженности (по исполнительным листам, за товары купленные в кредит) путем ее удержания из заработной платы).
Учет по расчетам с подотчетными лицами на ООО «Автомобили Баварии» ведется на счете 71 «Расчеты с подотчетными лицами». Регистром для учета операций по движению подотчетных сумм и расчетов с подотчетными лицами служит журнал-ордер № 7, который заполняется на основании расходных кассовых ордеров на суммы, выданные под отчет, авансовых отчетов – на израсходованные суммы. В подотчет выдаются суммы на административно-хозяйственные расходы, на командировочные расходы.
Все виды расчетов с персоналом предприятия, кроме расчетов по оплате труда, расчетов с подотчетными лицами и депонентами на ООО «Автомобили Баварии» учитываются на счете 73 «Расчеты с персоналом по прочим операциям». К счету открыты субсчета:
«Расчеты за товары, проданные в кредит»;
«Расчеты по представленным займам»;
«Расчеты по возмещению материального ущерба».
На предприятии используется счет 76 «Расчеты с разными дебиторами и кредиторами». На этом счете учитываются расчеты: с разными организациями по операциям некоммерческого характера, уступка права требования задолженности другому предприятию, по депонированной заработной плате, по суммам удержаний из заработной платы в пользу организаций и отдельных лиц по исполнительным документам.
По мере ухода рабочих в отпуск фактически начисленные им суммы за отпускной период списывают на уменьшение созданного резерва. При этом составляют следующую бухгалтерскую запись:
Дебет счета 96 «Резервы предстоящих расходов»
Кредит счета 70 «Расчеты с персоналом по оплате труда».
Такой же записью оформляют начисление работникам вознаграждений за выслугу лет.
Выдачу сумм заработной платы и пособий оформляют следующей бухгалтерской записью:
Дебет счета 70 «Расчеты с персоналом по оплате труда» Кредит счета 50 «Касса».
Не полученная в срок заработная плата оформляется следующей бухгалтерской записью:
Дебет счета 70 «Расчеты с персоналом по оплате труда»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами», субсчет «Расчеты по депонированным суммам».
Остатки не выданной в срок заработной платы (задепонированных сумм) по истечении трех дней должны быть сданы в банк на расчетный счет.
При этом составляют следующую бухгалтерскую запись:
Дебет счета 51 «Расчетные счета»
Кредит счета 50 «Касса».
2.4 Особенности начисления заработной платы на ООО «Автомобили Баварии»
Для определения месячного размера необходимого тарифного плана определяется среднесписочная численность работающих, устанавливается их месячный тарифный фонд.
Месячный фонд заработной платы руководителей, специалистов и служащих определяется на основании штатного расписания и составляет 17 % от общей суммы по смете.
Среднемесячная сумма заработной платы по сдельно-премиальным расценкам составляет 18 %.
Размер средств на текущее премирование определяется исходя из установленного процента премирования для различных категорий работающих и составляет 14 % от общей суммы.
Сумма средств на ежегодные и дополнительные отпуска работающим определяется как заработная плата в расчете на месяц. За месяц эта сумма составляет 1/12 расчетной суммы. Доплаты, надбавки за работу в ночное время, выходные и праздничные дни определяются на основании отчетных данных за прошлые месяцы и составляют 3 % от общей суммы средств.
При составлении сметы и определения необходимых размеров средств учитываются принятые на предприятии формы оплаты труда, действующие тарифные ставки и оклады, должностные оклады.
Должностные оклады руководителей, специалистов и служащих устанавливаются на основании утвержденного контракта (индивидуально заключенного с каждым специалистом).
Расчет заработной платы на ООО «Автомобили Баварии» ведется с помощью программы 1 С «Бухгалтерия»: «Зарплата и кадры».
Перед началом работы с программой необходимо внести в неё все сведения, касающиеся предприятия, на котором будет осуществляться автоматизированный учет. Для этого в программном продукте 1С: Бухгалтерия предусмотрен раздел «Сведения об организации».
Автоматизированный учет кадрового состава начинается с заполнения форм, касающихся сведений о поступающих на работу сотрудниках. На основании данных о сотруднике, принимаемом на работу, программа автоматически формируется приказ о приеме на работу по инфицированной форме № Т-1 - для одного работника или Т-1а - для нескольких работников. Далее ответственный специалист бухгалтерии подтверждает составление приказа, и программа заносит нового сотрудника в штат предприятия.
При отражении операций по учету оплаты труда в первую очередь используют справочник «Сотрудники». В этот справочник заносятся все личные данные сотрудников, принимаемых на работу. В нем указываются следующие сведения о работнике: табельный номер, фамилия, имя, отчество, должность, подразделение, дата приема на работу, вводятся данные для начисления зарплаты (валовой доход с начала года, облагаемый доход с начала года), паспортные данные и ряд другой информации, касающейся работника.
Для оформления операций, связанных с ежемесячным начислением заработной платы используется раздел программы «Начисление заработной платы». Форма этого документа имеет две закладки «Ведомость» и «Ставки налогов». В первой закладке представлена расчетная ведомость, в которой значится список сотрудников по структурным подразделениям и размер начисленной оплаты труда. Величина начисленной заработной платы формируется программой, автоматически исходя из штатного расписания и табеля учета рабочего времени. Реквизит «Подразделение» определяет список сотрудников, которым будет начислена заработная плата. Если этот реквизит не задан, то документ составляет по всем работникам предприятия.
Форма документа имеет дополнительный элемент управления – кнопку «Запомнить». По нажатию этой кнопки спецификация документа автоматически заполняется строками с ФИО сотрудников данного подразделения, информация поступает из справочника «Сотрудники». В графе «Начислено» представляет сумма месячного оклада.
В закладке «Ставки налогов» проставляются ставки налогов и сборов, уплачиваемых за счет средств фонда оплаты труда и за счет дохода работника, а так же размер минимальной заработной платы.
Начисление заработной платы оформляется за месяц, которая соответствует дате документа. Далее осуществляется выдача начисленной заработной платы. Для этого открывается раздел «Выплата заработной платы из кассы» и в нем формируется «Платежная ведомость на выдачу зарплаты».
При этом программа вносит в неё всех сотрудников, заработная плата которых уже начислена. Так же в программе есть возможность сформировать платежную ведомость по отдельным структурным подразделениям предприятия. Для этого необходимо заполнить строку «Подразделение», указав в ней структурное подразделение организации, сотрудникам которого необходимо выплатить заработную плату. После этого программа предложит провести сведения документа в бухгалтерском учете. При положительном ответе на вопрос программа автоматически отразит на счетах бухгалтерского учета операции, связанные с начислением заработной платы и распечатает платежную ведомость по форме Т-53. (Приложение 3).
Ознакомившись с предприятием и рассмотрев его особенности учета и заработной платы, выявим недостатки и сделаем некоторые рекомендации в главе 3.
ГЛАВА 3. РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ УЧЕТА НА ООО «АВТОМОБИЛИ БАВАРИИ»
3.1 Недостатки, выявленные в ходе изучения учета труда и заработной платы на ООО «Автомобили Баварии»
Если анализировать уровень обеспеченности трудовыми ресурсами на
ООО «Автомобили Баварии» за последние два года, можно увидеть некоторые особенности. Для этого рассмотрим таблицу 1.
Таблица 1. Обеспеченность трудовыми ресурсами ООО «Автомобили Баварии» 2007 – 2008гг
| Период времени | среднесписочная численность работников по плану | среднесписочная численность работников фактически | % обеспеченности |
| 1 | 2 | 3 | 4 |
| 2007г | 120 | 93 | 77,5 |
| 2008г | 145 | 114 | 78,6 |
Как видно из таблицы в организации сложилась неблагоприятная обстановка по обеспеченностью трудовыми ресурсами, за рассматриваемое время фактическая среднесписочная численность работников составляет лишь 2/3 от плановой. Это, конечно, может только отрицательно сказываться на качестве обслуживания. И следует подчеркнуть что, в месте с фактической численностью работников растет и плановая, а процент обеспеченности вырос на 1,1%. Это говорит о небольшом росте численности работников, что ведет к улучшении обстановки. Следует учитывать нехватку квалифицированных кадров в целом на ранке труда в сфере деятельности ООО «Автомобили Баварии». Для нормализации численности кадров организации необходимо вести агрессивную политику, привлекать молодые кадры, удерживать опытные кадры.
Наибольшая нехватка трудовых ресурсов на ООО «Автомобили Баварии» наблюдается среди работников документации и контроля, работников продажи и обслуживания автомобилей. Эти категории являются наиболее важными и основными, и поэтому их нехватка крайне отрицательно сказывается на качестве и производительности труда.
В первую очередь, бросается в глаза то, что все анализируемое время организация работала с нехваткой персонала. Это является результатом непродуманной кадровой политики предприятия, а зачастую вызвано искусственно самим персоналом, так как возможность выполнить больший объем работ позволяет и больше зарабатывать. Этот факт говорит о том, что плановое количество персонала завышено. Анализ движения рабочих кадров выполняется путем расчета следующих коэффициентов: коэффициент общего оборота, коэффициент оборота рабочей силы по приему, коэффициент оборота рабочей силы по увольнению, коэффициент необходимого оборота, коэффициент текучести, для анализа динамики показателей движения рабочих кадров. Обратимся к таблице 2
Таблица 2. Показатели движения рабочей силы в ООО «Автомобили Баварии» в 2007 и 2008гг
| Показатели | 2006г. | 2007г. |
| 1 | 3 | 4 |
| Среднесписочная численность рабочих, чел. | 93 | 114 |
| Принято работников - всего | 23 | 15 |
| Выбыло работников - всего | 34 | 19 |
| в том числе: | ||
| в связи с сокращением численности | 21 | 5 |
| по собственному желанию | 13 | 14 |
| уволено за прогул и др. нарушения трудовой дисциплины | 0 | 0 |
| Коэффициенты: | ||
| оборота по приему | 0,28 | 0,08 |
| оборота по выбытию | 0,42 | 0,15 |
| общего оборота | 0,69 | 0,24 |
| текучести кадров | 0,29 | 0,15 |
| постоянства состава | 0,63 | 0,46 |
| стабильности кадров | 0,59 | 0,43 |
Коэффициенты движения кадров не планируются, поэтому их анализ производится сравнением показателей отчетного периода с показателями предыдущего периода или лучше за ряд лет.
Текучесть рабочих играет большую роль в деятельности предприятия. Постоянные кадры, длительное время работающие на предприятии, совершенствуют свою квалификацию, осваивают смежные профессии, быстро ориентируются в любой нетипичной обстановке, создают определенную деловую атмосферу в коллективе и поэтому активно влияют на уровень производительности труда. Для изучения причин текучести кадров следует периодически проводить социологические исследования и наблюдения с целью изучения происходящих изменений в качественном составе рабочих, руководителей и специалистов, т. е. в квалификации, стаже работы, специальности, образовании, возрасте и т. п. Увольнение рабочих при сокращении объема производства при расчете показателей текучести кадров не учитываются.
В рассматриваемом периоде анализ по рассчитанным коэффициентам представляет некоторую сложность, т.к. перевод и сокращение и увеличение количества работников документации и контроля, и работников продажи и обслуживание автомобилей, в связи с приемом на обслуживание жилого фонда, смазывает картину динамики рабочих кадров.
Большую долю составляет оплата по тарифным ставкам, которая практически не зависит от качества труда. Зависящие от качества труда премии и другие поощрительные выплаты составляют, каждая в отдельности, небольшие доли. Поэтому работник не ощущает влияния на заработок своих усилий в отношении качества. Это говорит о низком стимулирующем воздействии применяемой в данном предприятии системы оплаты труда.
Большая часть фонда заработной платы расходуется на категорию "рабочие", что связано с большей численностью работников данной категории и средней заработной платы по организации. Значительная часть фонда заработной платы расходуется на категории руководителей и специалистов, это связано с более высокими окладами данных работников.
На ООО «Автомобили Баварии» наблюдается ежегодный рост среднемесячной заработной платы работников.
Рост заработной платы произошел в результате продолжающегося инфляционного процесса, вследствие чего в организации неоднократно поднимался минимальный оклад труда. Такая же картина наблюдается и по каждой категории работников.
В организации фонд заработной платы в 2007 году по сравнению с 2006 годом увеличился на 396 тыс. руб. и по сравнению с 2005 годом – на 804, 4 тыс. руб., в том числе по каждой статье. Изучив структуру фонда, можно сказать, что наибольший удельный вес в структуре фонда приходится на повременную оплату.
3.2 Мероприятия по совершенствованию учета труда и заработной платы на ООО «Автомобили Баварии»
Заработная плата выступает и как стоимость рабочей силы, и как цена труда. Эти две функции заработной платы проявляются в различных элементах рынка труда. На внешнем рынке труда при найме работника заработная плата выступает ценой рабочей силы, на внутрифирменном при оплате труда – ценой труда конкретного количества и качества. Причем заработная плата тем больше отражает цену труда, чем более гибкой она является.
Наиболее перспективными направлениями совершенствования мотивации труда является усиление нематериального мотивирования: признание значимости работника, обогащение труда, ротация кадров, использование для управленческих работников гибкого графика работы, организация отдыха и досуга, развитие внутрифирменной системы повышения квалификации.
Также необходимо внедрение гибких бестарифных многофакторных систем оплаты труда.
Недостатками организации системы заработной платы на ООО «Автомобили Баварии» являются гарантирование тарифного фонда, сложность структуры заработной платы, низкая доля выплат, стимулирующих качество. Для устранения этих недостатков можно рекомендовать внедрение гибких, многофакторных, бестарифных систем заработной платы.
На качество обслуживания влияет нехватка высоко квалифицированных работников, следует учитывать нехватку квалифицированных кадров в целом на рынке труда в сфере деятельности ООО «Автомобили Баварии». Для нормализации численности кадров организации необходимо вести агрессивную политику, привлекать молодые кадры, удерживать опытные кадры, повышать уровень образования работников путем дополнительных курсов повышения квалификации.
Главным фактором стабильного развития общества является усиление материальной заинтересованности работников в повышении результативности деятельности на основе обеспечения тесной взаимосвязи размеров доходов.
Для удержания уровня квалификации работников можно проводить внутри организации тесты и экзамены, результаты которых будут учитываться при начислении премии, надбавок к заработной плате в виде поощрения.
Для увеличения контроля качества работы и обслуживания клиентам можно предлагать анкеты в которых по пяти бальной шкале необходимо будет оценивать качество работы персонала.
Предлагаю также внести в коллективный договор пункт, предусматривающий обеспечение повышения уровня реального содержания заработной платы путем индексации в связи с ростом потребительских цен на товары и услуги.
Регулировать снижение трудоемкости, то есть сокращение затрат труда на ее производство путем внедрения мероприятий научно-технического прогресса, комплексной механизации и автоматизации производства, замены устаревшего оборудования более прогрессивным, сокращения потерь рабочего времени и других в соответствии с планом организационно-технических мероприятий.
Систему материального стимулирования нужно ориентировать не на квалификацию полученную по диплому, а на уровень квалификации выполняемой работы, или используемой при принятии решения, мотивация труда должна строиться на основании факторов, непосредственно зависящих от работников.
Для совершенствования учета труда и его оплаты ООО «Автомобили Баварии» следует применять унифицированные формы первичных документов, и их ведение должно идти строго по закону, на участке учета заработной платы необходимо: обеспечение современными мощными компьютерами, чтобы первичные документы обрабатывались своевременно, точно, качественно и быстро, жёстче следить за заполнением бланков.
В целом на ООО «Автомобили Баварии» среди коллектива создана рабочая обстановка и следует отметить что, руководство организации пользуется уважением среди рабочего персонала, а эти факторы говорят о целостности и сплоченности организации.
ЗАКЛЮЧЕНИЕ
Кадры — наиболее ценная и важная часть производительных сил общества. В целом эффективность производства зависит от квалификации рабочих, их расстановки и использования, что влияет на объем и темпы прироста вырабатываемой продукции, использование материально-технических средств. То или иное использование кадров прямым образом связано с изменением показателя производительности труда. Рост этого показателя является важнейшим условием развития производительных сил страны и главным источником роста национального дохода. На рост производительности труда влияет существующая в каждый момент времени система оплаты труда, так как оплата является стимулирующим фактором для роста квалификации труда и повышения технического уровня выполненной работы.
В организации сложилась неблагоприятная обстановка по обеспеченности трудовыми ресурсами. За рассматриваемое время фактическая среднесписочная численность работников составляет лишь 2/3 от плановой. Это, конечно, может только отрицательно сказываться на качестве обслуживания. И следует подчеркнуть что, в месте с фактической численностью работников растет и плановая, а процент обеспеченности вырос на 1,1% это говорит о небольшом росте численности работников, что ведет к улучшению обстановки. Следует учитывать нехватку квалифицированных кадров в целом на ранке труда в сфере деятельности ООО «Автомобили Баварии». Оценивая динамику и выполнение плана среднесписочной численности работающих в рассматриваемый период можно сказать, что на протяжении двух лет ситуация с обеспеченностью трудовыми ресурсами в ООО «Автомобили Баварии» нисколько не улучшилась, а по большинству категорий работников даже ухудшилась, ни один показатель не свидетельствует об увеличении среднесписочной численности работников. Как уже говорилось выше, наибольшая нехватка трудовых ресурсов наблюдается среди работников документации и контроля, работников продаже и обслуживанию автомобилей. Эти категории являются наиболее важными и основными, и поэтому их нехватка крайне отрицательно сказывается на качестве и производительности труда.
В первую очередь, бросается в глаза то, что все анализируемое время организация работала с нехваткой персонала. Это является результатом непродуманной кадровой политики предприятия, а зачастую вызвано искусственно самим персоналом, так как возможность выполнить больший объем работ позволяет и больше зарабатывать. Этот факт говорит о том, что плановое количество персонала завышено. За анализируемый период происходил планомерный общий рост фонда заработной платы. Приблизительно в тех же пропорциях изменялась его постоянная и переменная части. Практически по всем позициям не было достигнуто соблюдение плана по использованию фонда оплаты труда. По большинству направлениям отмечаются значительное отклонения от плана в сторону увеличения, в частности переменная часть оплаты труда рабочих оказалась выше плана. Это нельзя рассматривать как отрицательный момент, так как от интенсивности и качества работы основных производственных рабочих в большой степени зависит общий финансовый результат работы организации.
В значительной степени за отчетный период увеличилась величина надбавок и доплат. Существеннее всего на изменение данного показателя повлиял рост величины доплаты за профессиональное мастерство и работу в сверхурочное время. Причем увеличение доплат за мастерство может быть расценено положительно, так как рост профессионализма сотрудников всегда приводит к повышению качества производимой продукции и положительно сказывается на финансовых результатах работы организации. При этом рост доплаты за сверхурочные часы нельзя оценить однозначно. С одной стороны дополнительные часы работы способствуют увеличению объемов производимой продукции, и приводит к более рациональному использованию производственных мощностей предприятия. А с другой стороны, согласно Трудовому Кодексу РФ работа в сверхурочное время должна оплачиваться по повышенным расценкам, что не может не оказать влияния на величину фонда оплаты труда, и как следствие на себестоимость продукции. Кадры, и заработная плата – эти понятия