Учёт и анализ основных средств на предприятии ОАО "Строительное управление №7"
Инвентарные карточки могут группироваться в картотеке согласно Общероссийскому классификатору основных фондов, а внутри разделов подразделов, классов и подклассов — по месту эксплуатации (по структурным подразделениям организации).
Все инвентарные карточки группируются в инвентарной книге. Инвентарная книга - в торговых и промышлен. предприятиях служит для записи всех вещей, необходимых для ведения предприятия; зданий, установок, машин, орудий, скота, товаров и пр., и отметок перемен, происшедших в названных вещах.
2.3 Учет амортизации и восстановления основных средств
Основные средства в процессе эксплуатации изнашиваются, и их сумма постепенно через действующие в установленном порядке нормы амортизации включается в себестоимость продукции, работ и услуг.
Ограниченный срок службы, вызванный моральным и физическим износом, требует включения в издержки производства стоимости этих активов в течение всего указанного срока. Земля и земельные участки амортизации не подлежат.
Суммы амортизационных отчислений в каждом отчетном периоде исчисляются в течение срока полезного использования объекта с помощью целого ряда методов. Эти методы должны быть оформлены приказом по учетной политике предприятия и применяются неизменно от одного отчетного периода к другому независимо от его финансового состояния.
Износ основных средств (фондов) — снижение первоначальной стоимости основных средств в результате их снашивания в процессе производства (физический износ) или вследствие морального старения машин, а также снижения стоимости производства в условиях роста производительности труда. В бухгалтерском учете износ основных средств отражается ежемесячно одновременно с начислением амортизации. Сумма износа равна сумме начисленной амортизации основных средств.
Различают физический и моральный износ основных средств.
Физический износ представляет собой потерю основными средствами технико-эксплуатационных качеств в результате использования.
Моральный износ - снижение стоимости основных средств в результате появление более совершенных и производительных машин.
Моральный износ основных средств не зависит от их физического износа. Физически годная машина может быть настолько морально устаревшей, что эксплуатация ее становится экономически невыгодной. И физический и моральный износ ведет к потере стоимости. Поэтому каждому предприятию следует обеспечить накапливание средств (источников), необходимых для приобретения и восстановления окончательно износившихся основных средств.
Амортизация — это постепенное снашивание фондов (оборудования, зданий, сооружений) и перенесение их стоимости по частям на вырабатываемую продукцию.
Амортизационные отчисления — начисления с последующим отчислением, отражающие процесс постепенного перенесения стоимости средств труда по мере их физического и морального износа на стоимость производимых с их помощью продукции, работ и услуг в целях аккумуляции денежных средств для последующего полного восстановления.
В соответствии с ПБУ 6/01 «Учет основных средств» амортизация также начисляется:
- по находящимся в эксплуатации объектам капитального строительства, не законченным строительством или не оформленным в установленном порядке актами приемки, затраты по которым учтены на счете 08 “капитальные вложения”. По оформлении актов приемки указанные объекты должны будут включены в состав основных средств;
- на капитальные затраты на коренное улучшение земель не связанные с созданием сооружений;
- на объекты основных средств (в форме оборудования и транспортных средств), находящихся в запасе;
- на капитальные вложения в арендованные объекты основных средств.
Амортизация не начисляется:
- по объектам жилого фонда и внешнего благоустройства и другим аналогичным объектам лесного и дорожного хозяйства;
- специализированным сооружениям судоходной обстановки;
- продуктивному скоту, буйволам, волам и оленям;
- многолетним насаждениям, не достигшим эксплуатационного возраста;
- по приобретенным изданиям;
- по объектам фильмофонда, сценическо-постановочным средствам;
- экспонатам животного мира в зоопарках и других аналогичных учреждениях;
- по земельным участкам и объектам природопользования.
Начисление амортизации в ОАО «СУ – 7» производится по объектам основных средств, находящихся у них в собственности, на праве хозяйственного ведения или оперативного управления.
Согласно плану счетов бухгалтерского учета, счет 02 “Износ основных средств” может иметь два субсчета:
021 “Амортизация собственных основных средств”;
022 “ Амортизация долгосрочно арендуемых основных средств”.
В ОАО «СУ – 7» арендованных основных средств нет, поэтому субсчет 022 не открывается.
Счет 02 пассивный, по структуре и назначению регулирующий, контрарный. Сальдо кредитовое по счету 02 отражает величину накопленной амортизации основных средств, которые числятся на счете 01 “Основные средства”. Оборот по кредиту - суммы начисленной амортизации (износа) за отчетный период. Оборот по дебету счета 02 - сумма амортизации по выбывшим объектам, независимо от причин выбытия.
Аналитический учет по счету 02 “Амортизация основных средств” в ОАО «СУ – 7» ведут по видам и отдельным инвентарным объектам основных средств, накопление и использование амортизационного фонда в бухгалтерском учете не отражается. Амортизационные отчисления, в составе выручки от реализации продукции, зачисляются на расчетный счет или другие счета предприятия и списываются с этих счетов на финансирование капитальных вложений в основные средства.
Утвержденное Министерством финансов РФ Положение по бухгалтерскому учету “Учет основных средств” ПБУ 6/01 предоставляет ряд возможностей в учете амортизации основных средств (ОС). Положение предусматривает четыре способа определения сумм амортизационных отчислений по отдельным объектам основных средств:
- линейный;
- списания стоимости пропорционально объему продукции (работ);
два метода ускоренного списания:
- списания стоимости по сумме чисел лет срока полезного использования;
- метод уменьшающегося остатка.
Применение одного из способов по группе однородных объектов основных средств производится в течение всего его срока полезного использования.
Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учету.
Определение срока полезного использования объекта основных средств при его отсутствии в технических условиях или не установлении в централизованном порядке производится исходя из:
- ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью применения;
- ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы планово - предупредительных всех видов ремонта;
- нормативно - правовых и других ограничений использования этого объекта, например, срок аренды.
На предприятии ОАО «СУ – 7» применяется линейный метод начисления амортизации по всем группам основных средств.
Согласно линейному методу амортизируемая стоимость объекта равномерно списывается (распределяется) в течение срока его службы. Метод основан на том предположении, что амортизация зависит только от длительности срока службы. Сумма амортизационных отчислений для каждого периода рассчитывается путем деления амортизируемой стоимости (первоначальная стоимость объекта минус его ликвидационная стоимость) на число отчетных периодов эксплуатации объекта. Норма амортизации является постоянной.
На сумму начисленной за отчётный месяц амортизации по итого разработочной таблице в учёте составляются бухгалтерская проводка:
Дт 20 «Основное производство»;
Кт счёта 02 «Амортизация основных средств».
Амортизация основных средств ведётся в журнале-ордере №10 – это учетный регистр для синтетического учета затрат на производство, в журнале сведены издержки производства. Этот журнал-ордер построен по принципу шахматной ведомости: кредитуемые счета расположены по вертикали, а дебетуемые, представляющие систему счетов учета затрат на производство, - по горизонтали. Итоги сводки по цехам основного и вспомогательного производств записывают в первой его части.
При начислении амортизации составляется специальный расчет. В настоящее время используется карточка расчета амортизационных отчислений от стоимости объекта основных средств (нематериальных активов). Она применяется на предприятии для отражения сгруппированных определенным образом сведений, необходимых для расчета амортизационных отчислений от стоимости отдельного объекта основных средств.
Карточки по каждому объекту заполняются:
- по объектам, числящимся в эксплуатации,- по состоянию на 1 января отчетного года;
- по вновь вводимым объектам — на дату их постановки на учет;
- по объектам, применительно к которым изменились условия и порядок начисления амортизации, — на дату каждого изменения.
Предприятие ОАО «СУ – 7» специализируется на строительстве зданий и сооружений, поэтому ремонт и восстановление основных средств осуществляется силами предприятия, а затраты на ремонт списываются на расходы организации.
Ремонт — это комплекс работ по уменьшению степени физического износа и восстановлению ресурса основных средств путем замены отдельных износившихся конструктивных элементов (деталей, частей, узлов), по устранению поломок и повреждений, направленный на поддержание основных средств в исправном и рабочем состоянии. Начисление амортизации по объектам, сданным в ремонт, не прекращается.
Ремонт основных средств может быть текущим, средним или капитальным.
К ремонту объектов основных средств относятся работы по систематическому и своевременному предохранению их от преждевременного износа и поддержанию в рабочем состоянии (п. 71 Методических указаний по бухгалтерскому учету основных средств, утвержденных Приказом Минфина России от 20 июля 1998 г. N 33н).
При ремонте оборудования и транспортных средств, как правило, производится полная разборка агрегата, ремонт базовых и корпусных деталей и узлов, замена или восстановление всех изношенных деталей и узлов на новые и более современные, сборка, регулирование и испытание агрегата.
При ремонте зданий и сооружений производится смена изношенных конструкций и деталей или замена их на более прочные и экономичные, улучшающие эксплуатационные возможности ремонтируемых объектов, за исключением полной замены основных конструкций, срок службы которых в данном объекте является наибольшим (каменные и бетонные фундаменты зданий, трубы подземных сетей, опоры мостов и т.п.).
Приемка объектов по окончании капитального ремонта производится по акту приемки-сдачи отремонтированных, реконструируемых и модернизированных объектов (форма N ОС-3). При этом должен осуществляться контроль за правильным выполнением объема работ.
В целях контроля за своевременным получением основных средств из ремонта инвентарные карточки в картотеке переставляются в группу "Основные средства в ремонте". При поступлении основных средств из ремонта производится соответствующее перемещение инвентарных карточек.
Государственным комитетом РФ по статистике утверждены и введены в действие ряд унифицированных форм первичной учетной документации. Среди этих унифицированных форм для оформления операций по ремонту имущества используются следующие:
- Форма ОС-3 “Акт приемки-сдачи отремонтированных, реконструированных и модернизированных объектов“ применяется для оформления приемки-сдачи основных средств не только из ремонта, но и после реконструкции или модернизации. Акт подписывается работником организации, уполномоченным на приемку основных средств, и представителем ремонтного подразделения организации (при хозяйственном способе работ), после чего он передается в бухгалтерию. Далее Акт подписывается главным бухгалтером (бухгалтером) и утверждается руководителем организации или иным уполномоченным лицом. В случае капитального ремонта в технический паспорт соответствующего объекта основных средств вносятся необходимые изменения характеристик объекта.
Форма ИНВ-10 “Акт инвентаризации незаконченных ремонтов основных средств“ применяется при инвентаризации незаконченных ремонтов зданий, сооружений, оборудования и других объектов основных средств. Акт составляется в двух экземплярах ответственными лицами инвентаризационной комиссии на основании проверки состояния работ в натуре, подписывается всеми членами комиссии, после чего один экземпляр передается в бухгалтерию, второй — материально ответственным лицам. Форма содержит данные об экономии и перерасходе затрат по выполнению ремонта по сравнению с планом, которые применяются для выявления внутренних резервов и в системном бухгалтерском учете не отражаются. В случае выявления необоснованного перерасхода выявляются его причины и производятся соответствующие исправления в бухгалтерском учете.
2.4 Аудит основных средств
Аудит основных средств, подразделяется на внешний и внутренний.
Внутренний аудит можно рассматривать как систему внутреннего контроля и систему мер безопасности предприятия с целью сохранения и достижения конкретных результатов в деятельности предприятия. Он включает совокупность планов предприятия, методов и процедур, применяемых внутри него для защиты активов, увеличения прибыли, обеспечения четкого выполнения указаний руководства предприятия. Он организационно представлен как структурное подразделение предприятия и подчиняется руководителю.
Задачи внутреннего аудита могут быть разнообразными: проверка правильности ведения бухгалтерского учета; проверка правильности ведения счетов по расходам и доходам предприятия (правомерность отнесения расходов на те или иные статьи, законность сформированной прибыли, своевременность списания расходов по счетам и т. д.); проверка законности выполнения отдельных операций и др. Для организации и проведения внутреннего аудита рекомендуется разрабатывать методические указания или инструкции, которые должны определять процесс проведения контроля на данном участке работы. Внутренний аудит проводится в соответствии с утвержденными годовыми планами. Руководитель аудита несет полную ответственность за всю организацию и проведение проверки.
Внутренний аудит (инвентаризация) проводится ежегодно на 1 октября отчётного года.
Порядок проведения инвентаризации осуществляется согласно «Методическим указаниям по инвентаризации имущества и финансовых обязательств», утвержденными приказом МФ РФ №49 от 13 июня 1995 г. и оформляются унифицированными формами (описями) утвержденными Постановлением Госкомстата России от 11.11.99г. № 100.
Перед проведением инвентаризации генеральным директором предприятия ОАО «СУ – 7» издаётся приказ «О создании комиссии» по приемке и списанию основных средств. В состав этой комиссии входят:
- Председатель комиссии - начальник ПТО Антонова И.П.
- Члены комиссии: - бухгалтер Кречетова Л.А.
- начальник УМТС Ерёмкин С.А.
- зав. Базой Легалина Л.А.
Инвентаризационная комиссия проводит осмотр всех объектов основных средств на предмет их технического состояния и пригодности к дальнейшей эксплуатации. Проверяется правомерность отнесения имущества к основным средствам: срок полезного использования должен быть не менее 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев.
Проверяется правильность формирования инвентарного объекта основных средств.
По объектам основных средств, принадлежащих организации на праве собственности, проверяется наличие инвентарных карточек по установленной форме:
- № ОС-6 на каждый отдельный объект основных средств;
- № ОС-6а на группу объектов основных средств.
Проверяется правильность заполнения инвентарных карточек. В инвентарных карточках должны быть приведены основные данные по объекту основных средств.
По группе основных средств «Здания» инвентарными объектами являются:
- каждое отдельно стоящее здание;
- здания, примыкающие друг к другу и имеющие общую стену (при этом каждое представляет собой самостоятельное конструктивное целое), считаются отдельными объектами;
- наружные пристройки к зданию, имеющие самостоятельное хозяйственное значение;
- отдельно стоящие здания котельных;
- надворные постройки (склады, гаражи, ограждения, сараи, заборы, колодцы и прочее).
В состав основного здания входят:
- помещения, встроенные в здания, назначение которых иное, чем основное назначение здания;
- коммуникации внутри зданий, необходимые для их эксплуатации: система отопления, включая котельную установку для отопления (если последняя находится в самом здании); внутренняя сеть водопровода, газопровода и канализации со всеми устройствами; внутренняя сеть силовой и осветительной электропроводки со всей осветительной арматурой; внутренние телефонные и сигнализационные сети; вентиляционные устройства общесанитарного назначения; подъемники и лифты;
- фундаменты крупногабаритного оборудования, сооруженные одновременно со строительством здания.
По группе основных средств «Машины и оборудование» инвентарными объектами являются каждая отдельная машина, аппарат, агрегат, установка и т.п., включая входящие в их состав принадлежности, приборы, инструменты, электрооборудование, индивидуальное ограждение, фундамент.
По группе основных средств «Транспортные средства» инвентарным объектом является каждый отдельный объект со всеми приспособлениями и принадлежностями к нему.
По группе основных средств «Инвентарь производственный и хозяйственный» инвентарными объектами считаются только те предметы, которые имеют самостоятельное назначение и не являются частью какого-либо другого объекта (столы, ковры, бытовые приборы и др.).
При выявлении отклонений от данных бухгалтерского учета составляются сличительные ведомости результатов инвентаризации основных средств по форме ИНВ-18.
Ведомости составляются в двух экземплярах бухгалтером, один из которых хранится в бухгалтерии, второй - передается материально ответственному (ым) лицу (лицам).
Результатами инвентаризации могут быть излишки и недостачи.
Излишки оприходуются записью:
Дт 01 «Основные средства»
Кт 91/1 «Прочие доходы».
Недостачи на остаточную стоимость отражаются записью:
Дт 94 «Недостачи и потери от порчи ценностей»
Кт 01 «Основные средства»
Последняя инвентаризация основных средств на предприятии проводилась 1 октября 2009 года, излишки и недостачи не были выявлены.
Внешний аудит осуществляется независимыми аудиторскими фирмами, его основной целью является подтверждение достоверности финансовой отчетности.
Внешний аудит основных средств на предприятии ОАО «СУ – 7» последний раз проводился в 2008 году в рамках обязательной аудиторской проверки компанией ЗАО «Аудиторская компания «Бизнес-партнёр».
3. Анализ основных средств
3.1 Теоретические основы анализа основных средств
Основные средства промышленных предприятий составляют основу их материально-технической базы, рост и совершенствование которых является важнейшим условием повышения качества и конкуренто-способности продукции.
Состояние и эффективное использование основных средств прямо влияют на конечные результаты хозяйственной деятельности предприятий. Рациональное использование основных фондов способствует улучшению всех технико-экономических показателей, в том числе увеличению выпуска продукции, снижению ее себестоимости, трудоемкости изготовления.
При анализе следует учитывать законы развития систем, так как каждый технологический этап или экономический уклад имеет свои пределы роста, определенные технологическими системами. Эффективность использования основных фондов (технологических систем) определяется их местом на кривой развития и положения товаров на рынке. Различные сочетания этих двух параметров характеризуют вполне определенные соотношения результатов и затрат.
Анализ основных фондов может проводиться по нескольким направлениям, разработка которых в комплексе позволяет дать оценку структуры, динамики и эффективности использования основных средств и долгосрочных инвестиций.
Для характеристики использования основных производственных фондов применяются различные показатели. Условно их можно разделить на две группы:
- обобщающие показатели;
- частные показатели.
Обобщающие показатели применяются для характеристики использования основных фондов на всех уровнях народного хозяйства – предприятия, отрасли и народного хозяйства в целом. К этим показателям относят, прежде всего, фондоотдачу и рентабельность.
Частные показатели – это, как правило, натуральные показатели, которые используются чаще всего на предприятиях и их подразделениях. Они делятся на показатели интенсивного и экстенсивного использования основных фондов. Показатели интенсивного использования основных фондов характеризуют величину выхода продукции (выполненной работы) в единицу времени с определенного вида оборудования. Показатели экстенсивного использования основных фондов характеризуют их применение во времени.
Качество анализа зависит от достоверности информации, от качества постановки бухгалтерского учета, отлаженности регистрации операций с объектами основных cpедств и точности отнесения объектов к учетным классификационным группам, достоверности инвентаризационных описей, разработки и ведения регистров аналитического учета. Информационные источники анализа:
- ф.11 "Отчет о наличии и движении основных средств-,
- ф. БМ "Баланс производственной мощности";
- ф. № 7-ф "Отчет о запасах неустановленного оборудования
- инвентарные карточки учета основных средств.
Возможности анализа основных средств на предприятиях ограничены низким уровнем организации оперативно-технического учета времени работы и простоев оборудования, их производительности и степени загрузки.
Особенность анализа основных средств - его многоуровневый характер. Важно выделить уровень влияния факторов и в соответствии с этим выбрать модели и способы анализа.
Конечной целью анализа основных фондов является выявление возможностей расширения объемов выпуска и реализации без дополнительного привлечения ресурсов или определение потребности в обновлении или расширении производственного потенциала.
Основными задачами анализа повышения эффективности использования средств труда на предприятиях являются:
- изучение состава и динамики основных средств (фондов), технического состояния и темпов обновления активной их части (рабочих машин, оборудования, приборов, транспортных средств), технического перевооружения и реконструкции предприятия, внедрение новой техники, модернизации и замены морально устаревшего оборудования;
- определение показателей использования производственной мощности и основных производственных фондов - фондоотдачи и фондоемкости, а также факторов, влияющих на них;
- выявление влияния использования средств труда на объем производства, себестоимость продукции и другие показатели;
- установление степени эффективности применения средств труда, характеристика экстенсивности и интенсивности работы важнейших групп оборудования.
3.2 Анализ объёма и структуры основных средств
Анализ обычно начинается с изучения объема основных средств, их динамики и структуры. Под структурой основных фондов понимается соотношение стоимости отдельных групп основных производственных фондов, которая изменяется в зависимости от степени и характера технической оснащенности строительных организаций и их специализации.
В соответствии с действующей классификацией в состав основных фондов входят объекты производственного и непроизводственного назначения.
К первым относятся основные фонды промышленного, строительного, сельскохозяйственного назначения, автомобильного транспорта, связи, торговли и прочих видов деятельности материального производства. Непроизводственные основные фонды предназначены для обслуживания нужд жилищно-коммунального хозяйства, здравоохранения, просвещения, культуры.
Структура основных фондов определяется спецификой отрасли и отражает производственно-технические особенности предприятий, связанные с неодинаковым уровнем концентрации, особенностями специализации, формами и методами организации производства.
При анализе структуры фондов выясняется соотношение активной и пассивной части. Активная часть фондов непосредственно воздействует на предмет труда (рабочие машины и оборудование). Пассивную часть образуют фонды, которые создают условия для осуществления процесса производства (здания, склады, транспортные средства, измерительные приборы и устройства и т.д.).
Структура основных производственных фондов ОАО «СУ – 7» за три последних года с целью ее совершенствования и определения направлений, будущих капитальных вложений представлена в таблице 6:
Таблица 6
Анализ размера и структуры основных средств
| Название группы | Сумма, тыс. руб. |
Отклонения (+;-) |
||||||
| 2007 | 2008 | 2009 | ||||||
| сумма | уд. вес | сумма | уд. вес | сум-ма | уд. вес | 2007 | 2008 | |
|
3 группа – машины и оборудование. 4 группа – сооружения и передаточные устройства. 5 группа – транспортные средства. 7 группа – производственный инвентарь и хозяйственный инвентарь. 9 группа – прочие основные средства. 10 группа – здания. |
3246 551 2169 33 215 6531 |
25,46 4,32 17,01 0,002 1,69 51,24 |
3246 551 2169 33 247 6531 |
25,4 4,31 16,97 0,2 1,93 51,11 |
3284 551 2169 33 247 6531 |
25,63 4,29 16,92 0,28 1,92 50,96 |
38 - - - 32 - |
38 - - - - - |
| Итого: | 12745 | 100 | 12777 | 100 | 12815 | 100 | 70 | 38 |
Наибольший удельный вес среди основных средств на предприятии ОАО «СУ-7» занимает 10 группа «Здания», наименьший – 9 группа «Прочие основные средства».
Группа машины и оборудование увеличилась на 38000 руб. это произошло в связи с поступлением основных средств в 2007 году.
В 2009 году по сравнению с 2007 годом группа прочие основные средства увеличилась на 32000 руб.
Итоговая сумма основных средств в отчётном году по сравнению с 2007 увеличилась на 70000 руб., а по сравнению с 2008 на 38000 руб.
Особенно наглядно видна структура основных средств на рисунке 1.
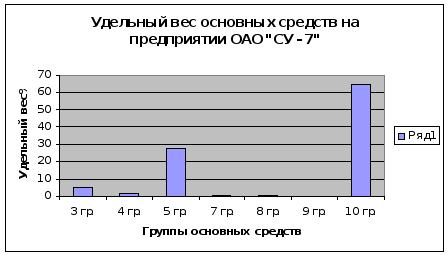
Рис. 1. Удельный вес основных средств на предприятии ОАО «СУ–7»
Таблица 7
Удельный вес 10 группы основных средств
| Наименование здания | Сумма | Процент к итогу, % |
|
Здание конторы Материало-технический склад Водопропускная труба Здание бетонного узла Здание растворного узла Здание компрессорной станции Здание подстанции Здание теплопункта Здание цементного склада Здание ремонтной мастерской Столярно-механическая мастерская Водопропускная труба Низковольтная линия Пропарочная камера Пропарочная камера |
1034600,58 1853632,75 74058,54 307067,87 634741,35 107204,9 48268,61 15430,21 782744,61 38311,47 696971,08 196594,07 13919,24 25544,12 15024,86 |
17,70 31,71 1,27 5,25 10,86 1,83 0,83 0,26 13,39 0,66 11,93 3,36 0,24 0,44 0,27 |
| Всего: | 5844114,26 | 100 |
В группе здания наибольший удельный вес занимают материало-технический склад, он занимает 31,71% общего удельного веса, его сумма составляет 1853632,75 руб. и здание конторы – 17,10%, наименьший удельный вес занимают здание теплопункта – 0,26%, его сумма составляет 15430,21 руб., пропарочная камера – 0,44% и низковольтная линия – 0,24%.
Здание конторы занимает самый больший удельные вес, потому что оно хорошо оборудовано и является главным на предприятии.
3.3 Анализ движения и технического состояния основных средств
Большое значение имеет анализ движения и технического состояния основных средств, который проводится по данным бухгалтерской отчётности.
Показатели движения и использования основных фондов различаются как по стадиям развития систем, так и по техническим этапам. На стадии развития максимального значения достигают такие коэффициенты, как ввода, годности, расширения, фондоотдачи, сменности. На стадии зрелости начинают расти коэффициенты обновления, износа, выбытия, замены, ликвидации, принимая максимальное значение на стадии старости системы. В результате анализа должны вырабатываться рекомендации руководству предприятия по соответствующей технической политике.
Анализ движения и технического состояния можно провести, рассчитав следующие показатели:
- коэффициент обновления (Кобн) характеризующий долю новых основных средств в общей их стоимости на конец года. Коэффициент определяется как отношение стоимости основных средств, приобретенных в отчетном периоде к первоначальной стоимости основных средств на конец отчетного периода.
Кобн = Ст-ть поступивших ОС
Ст-ть ОС на конец периода
- срок обновления основных средств:
Тобн = Ст-ть ОС на начало периода
Ст-ть поступивших ОС
- коэффициент износа показывает степень изношенности основных средств. Определяется как отношение суммы начисленной амортизации к первоначальной стоимости основных средств.:
Кизн = Сумма износа основных средств
Первоначальная ст-ть ОС
- коэффициент годности характеризует долю неизношенных основных средств.
Кг = Остаточная ст-ть ОС
Первонач. ст-ть ОС
Таблица 8
Анализ движения и технического состояния основных средств
| Показатели | 2007 | 2008 | 2009 | Отклонения | |
| 2007 | 2008 | ||||
|
1. Ст-ть поступивших ОС; 2. Ст-ть ОС на начало периода; 3. Ст-ть ОС на конец периода; 4. Остаточная ст-ть ОС 5. Первонач. ст-ть. 6. Сумма износа ОС 7. Коэффициент обновления 8. Коэффициент износа 9. Коэффициент годности |
992000 11847000 12745000 4554000 12778000 8223000 0,08 0,64 0,36 |
32000 12754000 12777000 4112000 12802000 8690000 0,003 0,68 0,32 |
38000 12777000 12815000 3697000 12832000 9135000 0,003 0,71 0,29 |
-954000 70000 70000 -857000 54000 445000 0,07 -0,07 |
5000 23000 38000 -415000 30000 445000 0,03 -0,03 |
Коэффициент обновления основных средств в отчётном году на 0,07 меньше, чем 2007году и на 0,03 меньше чем 2008 году, это объясняется тем что в отчётном году были самые маленькие поступления основных средств.
Коэффициент износа в отчётном году вырос на 0,07, это произошло, потому что сумма износа основных средств отчётном году увеличилась на 54000 руб.
2.4 Анализ интенсивности и эффективности использования основных средств
Эффективность использования основных фондов может характеризоваться такими показателями как фондоемкость, фондоотдача и другими.
Показатель фондоотдачи характеризует результат, получаемый на каждый рубль, вложенный в основные фонды, и измеряется как отношение объема реализации (оборота) к среднегодовой стоимости основных производственных фондов. Показатель фондоотдачи характеризует выпуск продукции на единицу стоимости основных фондов. Уровень фондоотдачи может быть повышен за счет улучшения структуры основных фондов, количества производственного оборудования, комплексной механизации и автоматизации технологического процесса.
Обобщающим показателем, характеризующим использование основных фондов на предприятии, является показатель фондоотдачи (Фо). Он рассчитывается по формуле:
Фо = V
Фср
V - объем произведённой или реализованной продукции за год в натуральном или стоимостном измерении;
Фср - среднегодовая стоимость ОПФ.
Показатель фондоемкости характеризует стоимость основных производственных фондов, приходящихся на единицу стоимости продукции. Фондоемкость обратнопропорциональна фондоотдаче и рассчитывается, как отношение среднегодовой стоимости основных фондов к стоимости выпускаемой за год продукции. Рост показателя фондоотдачи и снижение фондоемкости продукции свидетельствует об улучшении использования основных фондов и наоборот. Для повышения эффективности использования основных фондов необходимо повышение степени их загрузки, обновление фондов, использование прогрессивного оборудования, современных технологий и квалифицированных работников.
Фе = Фср
ВП
ВП – валовая прибыль
Рентабельность - относительный показатель экономической эффективности. Рентабельность комплексно отражает степень эффективности использования материальных, трудовых и денежных ресурсов, а также природных богатств. Коэффициент рентабельности рассчитывается как отношение прибыли к активам, ресурсам или потокам, её формирующим. Может выражаться как в прибыли на единицу вложенных средств, так и в прибыли, которую несёт в себе каждая полученная денежная единица.
Рентабельность основных средств рассчитывается по формуле:
Рентабельность = Чистая прибыль х 100%
Среднегодовая стоимость ОС
Таблица 9
Анализ эффективности использования основных средств
| Показатели | 2007 | 2008 | 2009 | Отклонения | |
| 2007 | 2008 | ||||
|
1. Объем реализованных строительно-монтажных работ за год в стоимостном измерении, тыс.руб 2. Среднегодовая стоимость ОПФ, тыс.руб. 3. Валовая прибыль, тыс.руб. 4. Чистая прибыль, тыс.руб. 4. Фондоотдача 5. Фондоемкость 6. рентабельность основных средств, %. |
56800 12293 12190 9264 4,62 0,22 75,36 |
26385 12761 3 123 2,07 0,48 1 |
76543 12796 6658 5326 5,98 0,17 41,62 |
19743 503 -5532 -3938 1,36 -0,05 -33,74 |
50158 34 6655 5203 3,91 -0,31 40,62 |
Фондоотдача в отчётном году возросла, это обусловливается ростом объёма реализованной продукции. По сравнению с прошлым годом в отчётном году фондоотдача возросла на 3,91, а по сравнению с 2007 годом на 1,36.
Фондоёмкость, как показатель обратный фондоотдаче снизилась. В 2009 году она меньше чем в 2008 на 0,31, и на 0,05 меньше чем в 2007 году. Рост показателя фондоотдачи и снижение фондоемкости свидетельствует об улучшении использования основных фондов.
Рентабельность основных средств в отчётном году составляет 41,62% - это низкий уровень. В 2008 году рентабельность составляла 1%, это объясняется отсутствием продаж строительно-монтажных работ. Самый большой уровень рентабельности был в 2007 году он составлял 75%.
Заключение
Бухгалтерский учет и экономический анализ сегодня занимают одно из главных мест в системе управления. Они отражают реальные процессы производства, обращения, распределения и потребления, характеризует финансовое состояние предприятия, и служат основой для принятия управленческих решений.
В процессе исследования сделан вывод, что основные средства — очень важное направление бухгалтерского учета. Получение достоверной информации об имуществе предприятия обретает первостепенную важность именно сейчас, на этапе становления и развития рыночных отношений.
В первой главе дана технико-экономическая характеристика ОАО «Строительное управление №7». Проведён анализ основных экономических показателей деятельности предприятия, из которых видно, что выручка от реализации строительно-монтажных работ в отчётном году по сравнению с прошлым увеличилась на 47158 тыс. руб., это говорит о том, что в отчётном году реализовали больше строительно-монтажных работ. В 2008 году реализация строительно-монтажных работ практически не производилась из-за нехватки заказов на строительство. По сравнению с 2007 годом в отчётном году выручка от реализации строительно-монтажных работ увеличилась на 19743 тыс. руб.
Увеличилась полная себестоимость на 40503 тыс. руб., увеличение себестоимости связано с повышением цен на строительные материалы.
Проведен анализ платёжеспособности и ликвидности активов предприятия. Коэффициент абсолютной ликвидности на начало отчётного периода низкий, а, наконец, отчётного периода слишком высокий, такая разница объясняется тем, что в конце отчётного периода сильно возросли денежные средства и краткосрочные обязательства. Краткосрочные обязательства увеличились, потому что сильно возросла задолженность поставщикам и подрядчикам.
Коэффициент критической ликвидности и на начало и на конец отчётного периода составляет 1,5, что на 0,5 больше нормы. Этот коэффициент отражает платежные возможности предприятия для своевременного и быстрого погашения кредиторской задолженности.
Коэффициент покрытия баланса на конец отчётного периода составляет 1,5, что на 0,9 больше, чем на начало отчётного периода.
Вторая глава посвящена бухгалтерскому учёту основных средств. Основные средства (в натуральной форме — основные фонды, основной капитал) — часть имущества, используемая в качестве средств труда при производстве продукции, выполнении работ или оказании услуг в течение периода, превышающего 12 месяцев, или обычного операционного цикла, если он превышает 12 месяцев.
В соответствии с положением по бухгалтерскому учету “Учет основных средств” (ПБУ 6/01), актив принимается организацией к бухгалтерскому учету в качестве основных средств, если одновременно выполняются следующие условия:
- объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
- объект предназначен для использования в течение длительного времени, т.е. срока продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
- организация не предполагает последующую перепродажу данного объекта;
- объект способен приносить организации экономические выгоды (доход) в будущем.
В соответствии с Положением о бухгалтерском учете и отчетности в Российской Федерации основные средства на предприятии отражаются в учете по первоначальной стоимости.
Каждая операция движения основных средств в ОАО «СУ–7» оформляется соответствующим первичным документом установленной формы.
Формы первичной документации для учета основных средств утверждены постановлением Госкомстата России.
Синтетический учёт основных средств на предприятии ведётся на счёте 01 - он предназначен для получения информации о наличии и движении принадлежащих организации на правах собственности основных средств, находящихся в эксплуатации, запасе, на консервации или сданных в текущую аренду.
Аналитический учёт на предприятии ОАО «Строительное управление №7» ведётся в лицевых, материальных и иных аналитических счетах бухгалтерского учёта, группирующих детальную информацию об имуществе, обязательствах и о хозяйственных операциях внутри каждого синтетического счёта.
Начисление амортизации в ОАО «СУ–7» производится по объектам основных средств, находящихся у них