Облік виробничих запасів на ВАТ "Криворіжхліб"
Щодо капіталу товариства, то його динаміка обумовлена збільшенням розміру власного капіталу, абсолютний приріст якого склав 2762,0 тис грн., а відносний 53,8%. Також спостерігається зменшення розміру поточних зобов’язань. Так на кінець періоду їх загальна сума становила 5972,5 тис грн., що на 2419,3 тис грн. або на 28,8% менше у порівнянні з значенням на початок року. Отже спостерігається позитивна тенденція змін у структурі джерел формування майна, тобто збільшення капіталу і при цьому скорочення зобовязань.
Здійснимо вертикальний аналіз майна і капіталу у табл. 2.3:
Таблиця 2.3
Вертикальний аналіз балансу ВАТ «Криворіжхліб», %
| Показники | На початок року | На кінець року | Відхилення (+;-) | Темп зміни (%) | ||
| тис. грн. | % | тис. грн. | % | |||
| Необоротні активи, усього | 5206,6 | 38,5 | 5646,9 | 40,72 | +440,3 | +2,22 |
| У тому числі: Нематеріальнактиви | 1,8 | 0,01 | 1,1 | 0,01 | -0,7 | 0 |
| Незавершене будівництво | 831,3 | 6,15 | 422,5 | 3,05 | -408,8 | -3,1 |
| Основні засоби | 3885,8 | 28,73 | 4735,6 | 34,15 | +849,8 | +5,42 |
| Інші фінансові інвестиції | 347,7 | 2,57 | 347,7 | 2,51 | 0 | -0,06 |
| Відстрочені податкові активи | 140,0 | 1,04 | 140,0 | 1,01 | 0 | -0,03 |
| Оборотні активи, усього | 8314,6 | 61,48 | 8216,7 | 59,25 | -97,9 | -2,23 |
| У тому числі: Виробничі запаси | 1440,7 | 10,65 | 2448,7 | 17,66 | +1008,0 | +7,01 |
| Готова продукція | 0,7 | 0,01 | 14,1 | 0,10 | +13,4 | +0,09 |
| Товари | 33,7 | 0,25 | 28,7 | 0,21 | -5 | -0,04 |
| Дебіторська заборгованість за товари, роботи, послуги | 1081,0 | 7,99 | 831,0 | 5,99 | -250 | -2,0 |
| Дебіторська заборгованість за розрахунками: - з бюджетом | 0,3 | 0,002 | 0,2 | 0,001 | -0,1 | 0,001 |
| - за виданими авансами | 3005,3 | 22,22 | 3951,7 | 28,50 | +946,4 | +6,28 |
| - із внутрішніх розрахунків | 257,0 | 1,90 | 0 | -257,0 | -1,90 | |
| Інша поточна дебіторська заборгованість | 121,0 | 0,91 | 160,3 | 1,16 | +39,3 | +0,25 |
| Грошові кошти та їх еквіваленти | 1231,5 | 8,97 | 654,9 | 4,72 | -558,6 | -4,25 |
| Інші оборотні активи | 1161,4 | 8,59 | 127,1 | 0,92 | -1034,3 | -7,67 |
| Витрати майбутніх періодів | 3,3 | 0,02 | 3,6 | 0,03 | +0,3 | +0,01 |
| БАЛАНС | 13524,5 | 100,0 | 13867,2 | 100,0 | +342,7 | |
| ПАСИВ | ||||||
| Власний капітал, усього | 5132,7 | 37,95 | 7894,7 | 56,92 | +2762 | +18,97 |
| У тому числі: Статутний капітал | 62402 | 4,62 | 3000,0 | 21,63 | +2375,8 | +17,01 |
| Інший додатковий капітал | 1148,6 | 8,49 | 1148,6 | 8,28 | 0 | -0,21 |
| Резервний капітал | 156,1 | 1,15 | 156,1 | 1,13 | 0 | -0,02 |
| Нерозподілений прибуток | 3203,8 | 23,69 | 3590,0 | 25,89 | +386,2 | +2,20 |
| Поточні зобов'язання, усього | 8391,8 | 62,05 | 5972,5 | 43,08 | -2419,3 | -18,97 |
| У тому числі: Короткострокові кредити банків | 2331,6 | 17,24 | 3470,4 | 25,03 | +1138,8 | +7,79 |
| Кредиторська заборгованість за товари, роботи, послуги | 1610,5 | 11,91 | 1361,0 | 9,81 | -249,5 | -2,10 |
| Поточні зобов'язання за розрахунками: - з одержаних авансів | 93,7 | 0,69 | 54,8 | 0,36 | -38,9 | -0,33 |
| - з бюджетом | 129,3 | 0,96 | 132,8 | 0,96 | +3,5 | 0 |
| - з позабюджетних платежів | 2,3 | 0,02 | 2,1 | 0,02 | -0,2 | 0 |
| - зі страхування | 264,7 | 1,96 | 335,0 | 2,52 | +70,3 | +0,56 |
| - з оплати праці | 386,7 | 2,85 | 454,9 | 3,28 | +68,2 | +0,43 |
| - з учасниками | 4,8 | 0,04 | 0 | -4,8 | -0,04 | |
| Інші поточні зобов'язання | 3568,2 | 26,38 | 161,5 | 1,16 | -3406,7 | -25,22 |
| БАЛАНС | 13524,5 | 100,0 | 13867,2 | 100,0 | +342,7 | |
За цими даними можна зробити висновок, що найбільша питома вага в загальній сумі активів підприємства припадає на оборотні активи, проте в динаміці цей показник зменшився на 2,23% порівняно з показником на початок періоду і становить 59,25%. Відповідно відбулося збільшення необоротних активів з 38,5% станом на початок року до 40,72 % на кінець звітного періоду.
У загальній сумі капіталу підприємства як на початок, так і на кінець року переважає власний капітал, однак протягом періоду його значення змінилось з 37,95% на початок до 56,92% на кінець періоду. Також слід зазначити, що за звітний рік у підприємства скоротилась питома вага поточних зобов’язань, яка на кінець року становила 43,08%, що на 18,97% менше, ніж на початок.
Зіставлення структури активів і капіталу дозволяє зробити висновок, що в цілому ВАТ «Криворіжхліб» має позитивні тенденції розвитку.
Здійснимо аналіз показників фінансової стійкості та стабільності у табл..2.4:
Таблиця 2.4
Показники фінансової стійкості та стабільності ВАТ «Криворіжхліб»
| Показник | Порядок обчислення | Нормативне значення | На початок року | На кінець року | Відхи-лення (+, -) |
| Коефіцієнт автономії | Власний капітал Вартість майна підприємства | >0,5 | 0,38 | 0,57 | +0,19 |
| Коефіцієнт співвідношення залученого та власного капіталів | Залучений капітал/ Власний капітал | 1:1 | 1,6:1 | 0,8:1 | -0,8 |
| Коефіцієнт фінансової залежності | Залучений капітал/ Вартість майна підприємства | >0,5 | 0,62 | 0,43 | -0,19 |
| Коефіцієнт фінансової стабільності | Власний капітал/ Залучений капітал | 1:1 | 0,6:1 | 1,3:1 | +0,7 |
| Маневреність власних обігових коштів | Грошові кошти та їх еквіваленти / Власний капітал | 0,24 | 0,08 | -0,16 |
На підставі визначених показників, можна зробити наступні висновки: Коефіцієнт автономії на кінець звітного року досягнув нормативного значення, що свідчить про покращення фінансової стійкості ВАТ «Криворіжхліб».
Коефіцієнт співвідношення власного та залученого капіталу за звітний період зменшився на 0,8. Це обумовлено різким зменшенням суми позикового капіталу. Тобто підвищився рівень фінансової залежності підприємства від позикових коштів.
Коефіцієнт фінансової залежності на початок року мав значення, яке перевищувало норматив, однак на кінець року його значення не лише зменшилось, але і досягло нормативних меж. Це також є позитивним фактором при і свідчить про покращення фінансової стійкості ВАТ «Криворіжхліб», оскільки зменшення цього показника у динаміці означає зменшення частки позикових коштів у фінансуванні підприємства.
Спостерігається стрімке зростання значення коефіцієнта фінансової стабільності, яке на кінець року збільшилося на 0,7 та відповідало межам нормативу. Це свідчить про те, що власний капітал підприємства перевищує його залучений капітал і у разі необхідності за його рахунок можна погасити позикові джерела формування майна. Таким чином, підприємство є фінансово стабільним господарюючим суб’єктом.
Коефіцієнт маневреності показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладається в обігові кошти. З таблиці очевидно, що значення показника зменшилось на 0,16, а отже і фінансування поточної діяльності також знизилось. Проте значення цього показника не має певного нормативу і може варіювати залежно від структури капіталу та галузевої приналежності підприємства.
Отже, проведений аналіз дає змогу стверджувати, що в цілому підприємство є фінансово стійким, а також за звітний період його фінансова стійкість підвищилось і це позитивно впливає на фінансовий стан ВАТ «Криворіжхліб».
Проведемо аналіз основних показників ліквідності і платоспроможності, результати наведемо у табл..2.5:
Таблиця 2.5 Аналіз основних показників ліквідності і платоспроможності ВАТ «Криворіжхліб»
| Показник | Порядок обчислення | Норма-тивне значення | На початок року | На кінець року | Відхи-лення (+, -) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коефіцієнт покриття загальний | Оборотні активи/Поточні зобов’язання | >2,0 | 1,0 | 1,4 | +0,4 |
| Коефіцієнт покриття проміжний | (Грошові кошти та їх еквіваленти + Дебіторська заборгованість)/ Короткострокові позикові кошти | 2,4 | 1,6 | -0,8 | |
| Коефіцієнт поточної ліквідності | Грошові кошти та їх еквіваленти/ Поточні зобов’язання | 0,1 | 0,1 | 0 | |
| Коефіцієнт абсолютної ліквідності | Грошові кошти/ Поточні зобовязання | >2,0 | 0,1 | 0,1 | 0 |
| Коефіцієнт швидкої ліквідності | (Грошові кошти та їх еквіваленти + Дебіторська заборгованість)/ Поточні зобов’язання | 0,7 : 1,0 | 0,7:1 | 0,9:1 | +0,2 |
| Частка оборотних коштів у активах | Оборотні активи/ Усього активи | ≥50% | 0,6 | 0,6 | 0 |
На підставы аналізу, можна зробити висновки про досить низький рівень ліквідності підприємства та зменшення її показників за період, що аналізується. Це, звичайно, свідчить про нестабільне фінансове становище підприємства на протязі даного періоду.
Загальний коефіцієнт покриття підприємства на протязі всього періоду, що аналізується, залишався низьким і не відповідав нормативному значенню. Тобто на початок звітного періоду на кожну гривню короткострокових зобов'язань припадало 1,0 гривні поточних активів; на кінець періоду – 1,4 гривні. Але протягом звітного періоду ВАТ «Криворіжхліб» мало тенденцію зростання показника, і як наслідок, покращення фінансового стану.
Проміжний коефіцієнт покриття за звітний рік зменшився на 0,8 і на кінець періоду його значення становило 1,6. таке зменшення вважається негативно характеризує фінансовий стан підприємства.
Згідно отриманим даним, коефіцієнт абсолютної ліквідності на початок року дуже низький. Його значення свідчить про те, що тільки 10% короткострокової заборгованості підприємство може погасити негайно. На кінець року значення даного коефіцієнту не змінилось, але це в певній слід вважати позитивним явищем.
Коефіцієнт поточної ліквідності має такі ж зміни як і попередній показник.
Коефіцієнт швидкої ліквідності має значення, яке відповідає оптимальному. На кінець періоду спостерігається зростання цього показника на 0,2. Це зумовлено зменшенням поточних зобов’язань. А оскільки даний коефіцієнт має вирішальне значення для банків, так як характеризує ступінь надійності підприємства при поверненні кредитів, тенденція до збільшення свідчить на користь підприємству.
Таким чином, не можна стверджувати про ліквідність і платоспроможність товариства. Через брак ліквідних коштів підприємство не здатне покрити короткострокових зобов'язань.
Більшість коштів підприємства мобілізовані в виробничі запаси і затрати, які є важкореалізуємими активами і не можуть забезпечити високу платоспроможність підприємства.
Отже, підприємству слід негайно розробити комплекс заходів для підвищення рівня ліквідності, щоб забезпечити його нормальне функціонування на сучасному ринку.
2.2 Особливості облікової політики підприємства
Згідно статті 5 Закону України “Про бухгалтерський облік та фінансову звітність в Україні” підприємство самостійно визначає облікову політику. Облікова політика – це сукупність принципів, методів і процедур, що використовуються підприємством для складання та подання фінансової звітності, тобто це вибір самим підприємством певних і конкретних методик, форми і техніки ведення бухгалтерського обліку, виходячи з діючих актів і особливостей діяльності підприємства.
Відповідальність за організацію бухгалтерського обліку на підприємстві та забезпечення фіксування фактів здійснення усіх господарських операцій в первинних документах, регістрах і звітності протягом встановленого терміну несе власник або уповноважений ним орган (посадова особа), який здійснює керівництво підприємством.[12]
Основною метою облікової політики є забезпечення одержання достовірної інформації про майновий і фінансовий стан підприємства, результати його діяльності, необхідні для всіх користувачів фінансової звітності з метою прийняття відповідних рішень.
Підприємство самостійно визначає свою облікову політику і вибирає форму ведення бухгалтерського обліку з дотриманням принципів, встановлених законодавством. Формування облікової політики підприємства здійснюється головним бухгалтером і затверджується наказом або розпорядженням керівника. Ступінь свободи підприємства у формуванні облікової політики обмежений державною регламентацією бухгалтерського обліку, яка надана переліком методик і облікових процедур і визначається можливістю вибору конкретних способів оцінки, калькуляції, переліку бухгалтерських рахунків тощо.
Отже облікова політика підприємства – це не просто сукупність способів ведення обліку, але й вибір методики обліку, яка надає можливість використовувати різні варіанти відображення фактів господарського життя в обліку.
Облікову політику підприємства повинні знати:
керівник підприємства, який несе відповідальність за її формування;
бухгалтер підприємства за участю якого можна грамотно і всебічно обгрунтувати зміст облікової політики;
аудитор, оскільки облікова політика є одним з об’єктів дослідження, з вивчення яких розпочинається процес аудиторської перевірки;
податковий інспектор, адже від багатьох принципів облікової політики залежить порядок формування того чи іншого об’єкту оподаткування.
При веденні бухгалтерського обліку необхідно забезпечити:
незмінність протягом поточного року прийнятої методології відображення окремих господарських операцій та оцінки майна;
повноту відображення в обліку за звітний період всіх господарських операцій, що були проведені за цей час, та результатів інвентаризації майна і зобов’язань;
правильність віднесення доходів та витрат до відповідних звітних періодів, незалежно від часу надходження доходів та оплати витрат, якщо інше не встановлено чинним законодавством;
розмежування в обліку поточних витрат на виробництво та капітальних інвестицій;
тотожність даних аналітичного обліку оборотам та залишкам синтетичного обліку на перше число кожного місяця.
При формуванні облікової політики передбачається майнова відокремленість і безперервність діяльності підприємства, послідовність застосування облікової політики.
Облікова політика ВАТ «Криворіжхліб» висвітлена в Наказі про облікову політику і містить перелік всіх пунктів прийнятої на звітний рік облікової політики.(Додаток Д)
Наказ про облікову політику ВАТ “Криворіжхліб” складається з трьох розділів:
Організація бухгалтерського обліку.
Організація податкового обліку.
Організаційні питання.
Керівництво бухгалтерією здійснює головний бухгалтер, якому підпорядковується касир і заступник головного бухгалтера.
Головний бухгалтер забезпечує дотримання на підприємстві встановлених принципів бухгалтерського обліку, упорядкування і надання у встановлені терміни фінансової звітності, також забезпечує відображення господарських операцій підприємства відповідно до робочого плану рахунків.
Постійно-діюча експертно-технічна комісія визначає терміни корисного використання об’єктів та вибирає метод нарахування амортизації.
Нарахування амортизації основних засобів проводиться за нормами і методами передбаченими податковим законодавством та згідно П(С)БО 7.
Нарахування амортизації нематеріальних активів здійснюється протягом терміну корисного використання ( 10 років ).
Бухгалтерський облік запасів здійснюється відповідно П(С)БО 9.
Одиницею бухгалтерського обліку запасів є кожне їх найменування
При відпуску запасів у виробництво, продажу чи іншому їх вибутті – застосовується метод ФІФО
На підприємстві застосовується в основному виробництві нормативний метод обліку елементів витрат на виробництво та калькулювання фактичної виробничої собівартості продукції у цехах допоміжного виробництва та інших допоміжних виробництвах – простий метод калькулювання.
Підставою для бухгалтерського обліку господарської операцій є первинні документи, що фіксують факти здійснення господарських операцій.
Для перерахунку доходів і витрат та руху грошових коштів в іноземній валюті застосовується курс Нацбанку України.
Складовою частиною організації обліку на підприємстві є перелік документів, що використовуються для первинного відображення господарських операцій, а також перелік облікових регістрів, необхідних для накопичення і систематизації інформації. Перелік документів затверджений в наказі керівника підприємства про облікову політику включає:
робочий план рахунків бухгалтерського обліку, що містить синтетичні і аналітичні рахунки, необхідні для ведення бухгалтерського обліку;
форми первинних облікових документів, що застосовуються для формування фактів господарської діяльності, за якими передбачені типові форми первинних облікових документів, а також форми документів для внутрішньої господарської звітності;
порядок проведення інвентаризації активів і зобов’язань;
методи оцінки активів і зобов’язань;
графік документообігу;
порядок контролю за господарськими операціями.
Відповідно до принципу послідовності ВАТ “Криворіжхліб” постійно з року в рік застосовує обрану облікову політику.
Отже, організація бухгалтерського обліку на підприємстві ВАТ «Криворіжхліб» здійснюється і регулюється згідно чинного законодавства України, нормативних актів та регламентується наказом про облікову політику підприємства .
2.3 Первинний облік виробничих запасів в частині паливно-мастильних матеріалів
Для того, щоб бухгалтерський облік був ефективним на етапі надходження виробничих запасів, необхідно щоб він був відповідно організований, тобто була чітка організація облікового процесу (збір облікової інформації та її обробка).
Організація облікового процесу в цілому залежить від організації облікового апарату і праці самих робітників. Тому наскільки чітко організована робота працівників (від постачального відділу до бухгалтерії), настільки швидше і ефективніше буде проводитись облік надходження виробничих запасів.
Весь обліковий процес можна поділити на такі стадії як первинний, поточний і підсумковий.
На стадії первинного обліку йде збір первинних облікових даних про наявність господарських операцій, їх бухгалтерського документування. Так на підприємство паливо-мастильні матеріали надходять від постачальників із супроводжувальними документами – рахунком (Додаток Ж) та накладною на відпуск товарно-матеріальних цінностей, яка виписується підприємством, що здійснює їх відпуск у трьох примірниках. У ній вказується така інформація: дата виписки, назва підприємства-постачальника, назва підприємства-покупця, номенклатура і характеристика запасів, що відпускаються, їх ціна, кількість та сума, через кого отримуються цінності, дата і номер довіреності підприємства-покупця. (додаток З ).
Обов‘язково при надходженні паливо-мастильних матеріалів перевіряється кількість і якість цих виробничих запасів. Якщо є нестачі чи товар втратив якість складається акт в присутності представника постачальника. Всі первинні документи реєструються у журналі реєстрацій документів. Кожному первинному документу дається свій номер.
Оприбуткування паливо-мастильних матеріалів здійснюється на підставі накладної. Паливо оприбутковується на картку матеріально-відповідальній особі(завозу чи водію)(Додаток К)
Протягом місяця на кожен робочий день оформлюється (при виїзді автомобіля) дорожній лист(Додаток Л), де зазначено(на зворотній стороні бланку) маршрут та кілометраж рейсу. У кінці робочого дня ці маршрути сумують ся та заповнюється перша сторінка бланку, тобто повний пробіг за день. Існує встановлена норма витрат палива на 100 км пробігу. У нашому випадку це 8,8 літрів на 100 км.
У кожному дорожньому листі розраховується кількість використаного бензину: пробіг*8,8 л:100.
У кінці місяця на підставі зформованих дорожніх листів водіц складає звіт(реєстр)(Додаток М) про використання бензину.
На протязі місяця можливо проводити перевірку правильності використання паливо-мастильних матеріалів шляхом заміру залишків бензину в баці автомобіля.
Всі дані первинного обліку є основою для організації поточного обліку, під яким розуміють обробку, реєстрацію і запис даних первинного обліку в облікових реєстрах, їх групування та перегрупування з метою одержання потрібної результативної інформації. Об‘єктами даного обліку є номенклатури (облікові реєстри і документи), документообіг та забезпечення облікового процесу.
Згідно із П(С)БО №9 “Запаси” [4] в момент придбання, виробництва або іншого надходження виробничих запасів оцінюються або зараховуються на баланс підприємства по первісній вартості (на момент надходження).
Виробничі запаси можуть надходити на підприємство від різних джерел, серед яких:
придбання у постачальників;
придбання підзвітною особою;
внесок у статутний фонд;
надходження в результаті інвентаризації;
надходження в результаті ліквідації основних фондів;
одержані безкоштовно;
придбанні в результаті обліку.
У випадку придбання виробничих запасів за грошові засоби собівартість придбання включає в себе всі витрати, які пов‘язані з придбанням виробничих запасів та доведення їх до стану , в якому вони придатні для використання в запланованих цілях.
2.4 Аналітичний і синтетичний облік виробничих запасів в частині паливно-мастильних матеріалів
Облік господарських операцій, пов'язаних з рухом паливно-мастильних матеріалів (далі - ПММ), можна розділити на наступні стадії:
- оплата постачальникам ПММ;
- надходження ПММ;
- зберігання ПММ (для тих організацій, в яких є спеціально обладнані склади);
- відпуск ПММ;
- списання ПММ на рахунки обліку витрат на виробництво або інші рахунки бухгалтерського обліку;
- реалізація надлишків ПММ.
Паливо обліковується в літрах і кілограмах за такими статтями:
паливо в баках автомашин;
паливо в талонах;
паливо на складі.
Аналітичний облік ПММ ведеться за їх видами, місцями зберігання та матеріально відповідальними особами. [14].
Приклад. ВАТ «Криворіжхліб» придбав 500 л бензину А-76 на суму 730 грн. Крім того, сума ПДВ становить 146 грн. При цьому бензин залишається на відповідальному зберіганні АЗС і буде відпускатися у міру необхідності за талони номіналом 10 л кожний. Відображено бухгалтерське проведення у табл. 2.6
Таблиця 2.6 Кореспонденція рахунків придбання ПММ за кошти
| Зміст операції | Кореспонденція рахунків | ||
| Д-т | К-т | Сума, грн. | |
| Відображено здійснену передоплату продавцеві | 371 | 311 | 876 |
| Відображено податковий кредит з ПДВ | 641 | 644 | 146 |
| Відображено оприбуткування бензину у вигляді талонів | 203/талони на бензин | 631 | 730 |
| Відображено списання податкового кредиту | 644 | 631 | 146 |
| Здійснено залік заборгованості | 631 | 371 | 876 |
| Відображено отриманий за талонами бензин | 203/бензину у баках | 203/та-лони бензин | 58 |
Приклад. ВАТ «Криворіжхліб» за бартерним контрактом придбав бензин А-95 у кількості 1000 л в обмін на товари (обмін неподібними активами). Облікова вартість товарів становить 1500 грн. Контрактна вартість угоди становить 1800 грн, крім того ПДВ — 360 грн. Бензин оприбутковано в повному обсязі. Перша подія — відвантаження товару. Кореспонденцію рахунків наведено у табл. 2.7
Таблиця 2.7 Кореспонденція рахунків придбання ПММ за бартером
| Зміст операції | Кореспонденція рахунків | ||
| Д-т | К-т | Сума, грн. | |
| 1 | 2 | 3 | 4 |
| Відвантажено товар | 902 | 281 | 1500 |
| Продовження таблиці 2.7 | |||
| 1 | 2 | 3 | 4 |
| Відображено дохід від продажу товарів | 361 | 702 | 2160 |
| ПДВ (зобов'язання) | 702 | 641 | 360 |
|
Відображено фінансовий результат від реалізації товару |
702 791 |
791 902 |
1800 1500 |
|
Відображено отримання бензину за бартером |
203/бензин на складі |
631 | 1800 |
| ПДВ (кредит) | 641 | 631 | 360 |
| Відображено залік за бартером | 631 | 361 | 2160 |
Якщо ПММ надходять на підприємство як внесок до статутного капіталу, то первісною їх вартістю буде узгоджена засновниками справедлива вартість. У бухгалтерському обліку така операція відображається за Д-т 203 і К-т 46. Аналогічно, якщо ПММ безоплатно надходять на підприємство або в обмін на подібні активи, то їх первісною вартістю буде справедлива вартість. У бухгалтерському обліку буде відображено проведення Д-т 203 і К-т 745. Згідно з П(С)БО 19 "Об'єднання підприємств" справедлива вартість — це вартість сучасного (сьогоднішнього) придбання на ринку. [9].
Придбання ПММ підзвітною особою. Приклад. Підзвітною особою на АЗС були придбані ПММ на суму 500 грн, крім того, ПДВ — 100 грн. Придбані ПММ використовуватимуться для вантажного автомобіля. Кореспонденцію рахунків відображено у табл. 2.8
Таблиця 2.8 Кореспонденція рахунків придбання підзвітною особою
| Зміст операції | Кореспонденція рахунків | ||
| Д-т | К-т | Сума, грн. | |
| Видано аванс під звіт з каси | 372 | 301 | 600 |
| На підставі затвердженого авансового звіту оприбутковано ПММ | 203 | 372 | 500 |
| Відображено ПДВ (кредит) | 641 | 372 | 100 |
Списання ПММ. Фактичне списання ПММ здійснюється згідно з наказом Міністерства транспорту України від 10.02.98 № 43 Про затвердження норм витрат ПММ на автомобільному транспорті на підставі подорожніх листів.
При цьому слід врахувати, що списанню підлягають не фактично витрачені ПММ (залишок пального в баку + кількість заправленого пального залишок пального в баку після повернення автомобіля), а нормативне, розраховане витрачання ПММ.
Нормування витрат палива — це встановлення допустимої межі його використання в певних умовах експлуатації автомобілів, для чого застосовуються базові лінійні норми, встановлені залежно від моделей автомобілів, та система нормативів і коригувальних коефіцієнтів, які враховують виконану транспортну роботу, кліматичні, дорожні та інші умови експлуатації. [12].
Технологічними нормами є лінійні норми (допустима межа витрат палива), вони включають витрати палива для здійснення транспортування вантажів перевезення пасажирів. Витрати на гаражні й інші господарські потреби, не пов'язані безпосередньо з технологічними процесами, не включаються до лінійних норм і встановлюються окремо.
Для автомобілів встановлені такі норми витрат палива:
• базова лінійна норма на пробіг автомобіля на 100 км;
• норма виконання транспортної роботи (враховує додаткові витрати палива при русі автомобіля з вантажем) — на 100 т/км;
• норма на одну тонну спорядженої маси (враховує додаткові умови витрати пального при зміні спорядженої маси автомобіля, причепа, напівпричепа);
• норма поїздки з вантажем (враховує збільшення витрат пального, пов'язане з маневруванням і виконанням операцій завантаження-розвантаження) — на одну поїздку;
• норма на виконання спеціальної роботи на 100 км;
• норма на роботу спеціального обладнання, встановленого на автомобілях — на годину або виконану операцію;
• норма на роботу незалежного обігрівача — на одну годину роботи незалежного обігрівача. [24].
Базові лінійні норми витрат пального встановлені у таких одиницях вимірювання:
• для дизельних автомобілів та автомобілів, що працюють на зрідженому (скрапленому) нафтовому газі та бензині, — у літрах на 100 км пробігу (л/100 км);
• для автомобілів, що працюють на стисненому природному газі, у м куб на 100 км;
• для газодизельних автомобілів норми витрат стисненого природного газу, — в м куб. на 100 км.
Кореспонденцію рахунків при списанні пального наведено у табл. 2.9
Таблиця 2.9 Кореспонденція рахунків при списанні пального
| Зміст операції | Кореспонденція рахунків | ||
| Д-т | К-т | Сума, грн. | |
| Списано паливо в межах норми | 23 (92,93) | 203/бен-зин у баках | 244,32 |
Перевищення фактичної кількості витрачених ПММ над нормативними показниками розглядається як перевитрата палива. Його вартість стягується з водія відповідно до Порядку визначення розміру збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей, затверджено Постановою КМ України від 22.01.96 № 116.
Розмір збитку визначається за формулою:
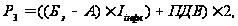 (2.1)
де Рз — розмір збитку;
Бв — балансова вартість;
А — амортизація;
Іінфл — індекс інфляції;
ПДВ — сума ПДВ.
Аналогічно визначається вартість ПММ при виявленні нестачі під час проведення інвентаризації. Але перед цим має бути враховано суму нестачі, що виникла через природну втрату нафтопродуктів, яка передбачена Нормами природних втрат при перевезенні, зберіганні і відпуску нафтопродуктів.
Приклад. На ВАТ «Криворіжхліб» станом на 05.01. ц. р. була проведена інвентаризація ПММ, які зберігалися в наземних сталевих резервуарах більше одного місяця. За обліковими даними на складі до проведення інвентаризації зберігалося 1500 кг бензину А-76. Внаслідок інвентаризації виявлена нестача бензину А-76, що належить до І групи нафтопродуктів (норма 0,09 кг на 1 т) у кількості 11 кг. Облікова вартість бензину становить 1,85 грн за 1 кг. Інвентаризаційна комісія визначила, що винною особою є матеріально-відповідальна особа. Індекс інфляції становить 1,01. Визначити суму природних втрат, розмір нестачі, відобразити бухгалтерські проведення.
Сума природних втрат бензину в межах норми становить 1,5 х
х 0,09 = 0,135 кг, або 0,25 грн.
Нестача понад норму становить 11 - 1,135 = 10,865 кг.
Сума, що підлягає відшкодуванню ((10,865 х 1,85) х 1,01 + (10,865 х 1,85 х 0,2 %)) х 2 = (20,10 х 1,01 х 4,02) х 2 = = 48,64 грн.
Кореспонденцію рахунків при виявленні і відшкодуванні нестачі відображено у табл. 2.10
Таблиця 2.10 Кореспонденція рахунків при виявленні і відшкодуванні нестачі
| Зміст операції | Кореспонденція рахунків | ||
| Д-т | К-т | Сума, грн. | |
| 1 | 2 | 3 | 4 |
| Відображено списання бензину у межах норм природних втрат | 947 | 203/бензин на складі | 0,25 |
| Відображено суму нестачі | 947 | 203/бензин на складі | 20,10 |
| Відображено суму нестачі, що підлягає відшкодуванню | 375 | 716 | 48,64 |
| Відображено відновлення податкового кредиту з ПДВ (методом «червоне сторно») | 641 | 716 | 4,02 |
| Відображено нарахування податкового зобов'язання з ПДВ (8,04-4,02) | 716 | 641 | 4,02 |
| Відображено зобов'язання перед бюджетом, обчислені з огляду на перевищення суми відшкодування над сумою збитку (20,50 = 48,64 – 8,04 – 20,10) | 716 | 641 | 20,50 |
| Віднесено суми на фінансовий результат |
791 716 |
947 791 |
20,35 20,10 |
| Сума утримана із зарплати (внесено готівкою) | 66 (30) | 375 | 48,64 |
| Якщо винна особа не встановлена | |||
| Методом "червоне сторно" відновлено ПДВ | 641 | 644 | 4,02 |
| Сума ПДВ виключена із податкового кредиту | 947 | 644 | 4,02 |
| Сума виявленої нестачі списана на витрати звітного періоду | 947 | 203/бензин на складі | 20,10 |
| Віднесено суми на фінансовий результат | 791 | 947 | 24,12 |
Розділ 3 Шляхи вдосконалення обліку виробничих запасів в частині паливно-мастильних матеріалів
Шляхи вдосконалення обліку паливно-мастильних матеріалів Питання вдосконалення обліку виробничих запасів завжди перебували в центрі уваги наукових і практичних працівників. Пояснюється це складністю й трудомісткістю даного розділу бухгалтерського обліку.
Аналіз діючої практики показує, що на підприємствах як в організаційному так і в методологічному аспекті і цей розділ бухгалтерського обліку продовжує мати серйозні недоліки. Дефекти обліку виробничих запасів особливо рідко проявляються при інвентаризаціях, а також при звіреннях даних складського обліку, коли виявляються недостачі й значні розбіжності за рахунок пересортування окремих видів матеріалів. Має місце й велика кількість помилок у первинних документах й облікових регістрах, що характеризують надходження і рух матеріалів.
У наш час існує необхідність й одночасно можливість нових організаційних і методичних підходів у вирішенні проблем обліку запасів, пов’язаних, з однієї сторони з переходом на ринкові відносини й міжнародні стандарти, з іншої широким впровадженням комп’ютерних технологій.
Поліпшенню ресурсопостачання сприяє впорядкування первинної документації, широке впровадження типових уніфікованих форм, підвищення рівня автоматизації обліково-обчислювальних робіт, забезпечення строгого порядку приймання, зберігання й витрати сировини, матеріалів, комплектуючих виробів і т.п. Для забезпечення зберігання виробничих запасів, правильного приймання, зберігання й відпущення цінностей важливе значення має наявність на підприємстві в достатній кількості складських приміщень, оснащених ваговими і вимірювальними приладами, мірною тарою й іншими пристосуваннями. Необхідно також впроваджувати ефективні форми попереднього й поточного контролю за дотриманням норм запасів і витрати матеріальних ресурсів, приділяти більше уваги підвищенню вірогідності оперативного обліку руху напівфабрикатів, комплектуючих виробів. Деталей і вузлів у виробництві. Дані бухгалтерського обліку повинні містити інформацію для знаходження резервів зниження собівартості продукції в частині раціонального використання матеріалів, зниження норм витрат, забезпечення належного зберігання.
Важливим напрямком удосконалення організації оперативного й складського обліку запасів є раціоналізація форм документів, документообігу й всієї системи оформлення, реєстрації й обробки документів.
Розмаїтість форм облікових документів, у тому числі лімітно-забірних карток, істотно ускладнює роботу з обліку матеріальних ресурсів на заводських складах виробничих підрозділів, у групах відділів матеріально-технічного постачання.
Лімітно-забірні картки, як правило, оформляються на підприємствах нерегулярно і надходять у відділи матеріально-технічного постачання і у бухгалтерію у великій кількості й в основному під кінець місяця. Відповідно до правил систематичного споживання ресурсів відпущення матеріалів систематичного споживання у виробництві оформляється лімітно-забірними картками, а у всіх інших випадках матеріальними вимогами.
Подібні надходження облікових документів на обробку й характерну тенденцію збільшення їхньої кількості до кінця місяця значно ускладнюють роботу заводських складів і у групах матеріально-технічного постачання. Виходячи з даних аналізу, обсяг облікових робіт на кінець місяця зростає на 18-20%, що істотно впливає на якість роботи. Аналіз існуючого порядку ведення обліку паливо-мастильних матеріалів на підприємстві показав, що необхідно вдосконалювати систему обліку, усувати дублювання інформації в різних документах, уніфікувати форми документів, регламентувати обсяг і строки їхньої передачі на обробку.
Насамперед, повинні бути уніфіковані документи, на основі яких виробничі підрозділи одержують матеріали із заводських складів (лімітно-забірні картки, забірні картки, вимоги і накладні т.д.).
Очевидно, що рішення як організаційних, так і методичних питань повинне ґрунтуватися на використанні можливостей сучасних комп’ютерних технологій. При цьому найбільш ефективною є організація рішення таких завдань у комплексній системі керування підприємством.
Все більшої популярності набирає породжена науково-технічним прогресом технологія глобального позиціювання (GPS-навігації). Сфера застосування в даний час технології – автоматизовані системи диспетчерського контролю і управління автотранспортом на автотранспортних підприємствах і в таксопарках, пошукові системи, системи спеціалізованого використання автотранспорту (автомобілі швидкої допомоги, пасажирський транспорт, дальні вантажоперевезення і т.д.).
Практика показали, що впровадження такої системи дозволяє досягти значного економічного ефекту за рахунок підвищення продуктивності праці і якості транспортного обслуговування, збільшення ефективності роботи водіїв, зростання виробничої дисципліни водіїв, оскільки існують реальні технічні засоби контролю їх роботи тощо [8].
Проте технологія глобального позиціювання використовується лише для управління та контролю руху автотранспорту, а можливість застосування для потреб облікової системи, як завжди, залишаються поза увагою як самих менеджерів, так і науковців зі сфери