Учет производственных запасов
Если в заполнении инвентаризационной описи возникла ошибка, то исправление ошибок производится во всех экземплярах описей путем зачеркивания неправильных записей и проставлением над зачеркнутым правильных записей. Исправления оговариваются и подписываются всеми членами инвентаризационной комиссии, а также и заведующей склада.
В описях, заполняют все строки в подряд, не допускается оставлять незаполненные строки, на последних страницах незаполненные строки прочеркиваются. На последней странице описи делают отметку о проверке цен, таксировки и подсчета итогов за подписями лиц, производивших эту проверку.
Инвентаризационную опись подписывают все члены инвентаризационной комиссии и заведующая складом.
В конце инвентаризационной описи заведующая складом дает расписку, подтверждающую проверку комиссией материальных ценностей в их присутствии, об отсутствии к членам комиссии каких-либо претензий и принятии перечисленных в описи материальных ценностей на ответственное хранение.
После заполнения инвентаризационной описи проверяющий определяет расхождения по описи между фактическим наличием на складе №1 и данным бухгалтерского учета. Затем для выявленных результатов по инвентаризации на основании инвентаризационной описи проверяющий составляет сличительную ведомость, которая включает только те материальные ценности, по которым при инвентаризации выявлены отклонения от учетных данных. Сличительную ведомость подписывают все члены инвентаризационной комиссии и заведующая складом.
При выявленной недостаче материальных ценностей заведующая складом пишет письменное объяснение, по какой причине возникла недостача. При выявленном излишке заведующая складом пишет письменное объяснение указывая причины появления неучтенных в бухгалтерском учете материальных ценностей.
После получения письменных объяснений от заведующей складом проверяющий устанавливает цену материальных ценностей, по которым были выявлены расхождения, на момент проведения инвентаризации. Для этого берется справка по ценам.
После получения справки проверяющий в сличительную ведомость вносит установленную цену на момент проведения инвентаризации.
На основании представленных объяснений и материалов инвентаризации комиссия устанавливает характер и причины выявленных недостач и излишков и в соответствии с этим определяет порядок регулирования разниц между данными инвентаризации и бухгалтерского учета.
Инвентаризация материальных ценностей проводится комиссией в составе. Данные об остатках ценностей со слов материально ответственных лиц или по данным учета без проверки их фактического наличия в инвентаризационную опись не вносятся, все данные записываются только при их фактическом наличии на складе №1.
Для проверки правильности оформления инвентаризационных описей бухгалтер берет второй экземпляр инвентаризационной описи, первичные документы, данные аналитического учета, калькуляции и прочее.
Для рассмотрения проведения правильности инвентаризации по материальным ценностям бухгалтер начинает с установления реального сальдо на счете 10 "Материалы". Бухгалтер начинает сравнение путем установления на ближайшую к проверке дату тождественность записей об остатках товаров на счете 10 "Материалы", указанных в балансе, данным Главной книги, регистров аналитического учета и лицевых счетов заведующей складом.
Бухгалтер, получив данные по остаткам материальных ценностей по складу №1, сравнивает с данными записями в инвентаризационной описи по фактическому наличию материальных ценностей на складе №1. При сравнении данных по инвентаризации видно, были ли выявлены расхождения.
Выявленные при инвентаризации расхождения представляются на рассмотрение руководителю УП "Белкоммунмаш", который на основании предоставленных данных принимает окончательное решение.
Результаты инвентаризации отражают в учете и отчетности того месяца, в котором была закончена инвентаризация. Все выявленные при инвентаризации расхождения фактического наличия имущества с данными бухгалтерского учета на УП "Белкоммунмаш" регулируется в соответствии с Законом Республики Беларусь "О бухгалтерском учете и отчетности".
Если в ходе проведения инвентаризации на УП "Белкоммунмаш" выявляются излишние материальные ценности, то такие материалы приходуются и относятся на доходы предприятия. Следовательно, в бухгалтерском учете формируется приходный ордер на излишне выявленные материальные ценности и составляются бухгалтерские записи на выявленный излишек
Д 10/2 К 92/1 - оприходование материала по цене, установленную на дату проведения инвентаризации материальных ценностей;
Д 18/1 К 92/1 - начисление НДС;
Д 92/1 К 99/20 - - отнесение результата на прибыль.
Если же в ходе инвентаризации на УП "Белкоммунмаш" была обнаружена недостача материальных ценностей, то при проведении инвентаризации проверяющим выявляется виновное лицо, например, - заведующая складом. Если проверяющий установил, что недостача была сделана по вине заведующей складом, то сумма недостачи удерживается из её заработной платы по ценам на дату проведения инвентаризации с учетом НДС. Следовательно, в бухгалтерском учета делаются следующие бухгалтерские записи по недостаче:
Д 94 К 10/2 - списание недостачи числящейся по данным бухгалтерского учета;
Д 94 К 68 - начисление НДС;
Д 73/5 К 94 - отнесение недостачи на заведующую складом;
Д 70 К 73/5 - удержание из зарплаты за материальный ущерб у заведующей складом.
По результатам проведенной инвентаризации на УП "Белкоммунмаш" проверяющий составляет акт контрольной проверки инвентаризации материальных ценностей, который подписывают лица проводившие проверку, председатель инвентаризационной комиссии и члены инвентаризационной комиссии.
В акте проверки проверяющий указывает:
основания назначения проверки, дата и номер предписания на ее проведение, должность, фамилия и инициалы лица, проводившего проверку;
дата начала и завершения проверки (в случае перерывов указывается их период), а также место составления акта проверки;
должность, фамилия и инициалы работников проверяемого пункта ответственного хранения, обязанных подписать акт проверки, с обязательным указанием периода их работы на занимаемых должностях, а также лиц, привлекаемых к проверке;
наименование, местонахождение и подчиненность проверяемой организации, ее учетный номер плательщика, реквизиты расчетного счета;
наличие книги учета проверок, а также информация о произведенной в ней записи о данной проверке;
какие приняты меры по выявленным предыдущими проверками фактам нарушения актов законодательства.
Поверяющий в акте подробно отражается состояние работы с товарами и материалами на складе №1 и складской кладовой в следующем порядке: общие сведения; количественная сохранность; условия хранения; качественное состояние; учет и отчетность; выводы; предложения (см. приложение 59).
В акте проверки проверяющий указывает документы и другие доказательства, подтверждающие факты нарушения количественной и качественной сохранности товаров и виновность должностного лица. При выявленном факте нарушения расходования материальных ценностей проверяющим устанавливается размер причиненного вреда, причины нарушений и лица, действия (бездействие) которых повлекли нарушение ответственного хранения. При выявлении фактов совершения подлога документов проверяющий имеет право изымать подлинные документы, взамен которых оставляются копии или описи изъятых документов, заверенные подписями работника контролирующего органа и главного бухгалтера (другого должностного лица) проверяемого склада.
Проверяющий несет персональную ответственность за качество проведенной проверки и достоверность указанных в акте результатов проверки. Он имеет право с учетом полномочий давать руководителю предприятия обязательные для исполнения предложения по устранению выявленных недостатков и нарушений в установленные законодательством сроки.
Совершенствование учета производственных запасов
Вопросы совершенствования учета производственных запасов всегда находились в центре внимания научных и практических работников. Объясняется это сложностью и трудоемкостью данного раздела бухгалтерского учета, на него приходится свыше 30% всей экономической информации, возникающей на предприятии.
Анализ предприятия УП "Белкоммунмаш" не составляет исключение, показывает, что на предприятии существуют недостатки учета производственных запасов. Это проявляется при инвентаризациях, а также при сверках данных складского учета, когда выявляются недостачи и расхождения за счет пересортировки отдельных видов материалов. Имеют место и ошибки в первичных документах, характеризующих поступление и движение материалов.
В настоящее время существует необходимость и одновременно возможность новых организационных и методических подходов в решении проблем учета запасов, связанных, с одной стороны с переходом на рыночные отношения и международные стандарты, с другой - широким внедрением компьютерных технологий.
Метод учета поступления материалов по учетным ценам с использованием счетов 15 и 16 на УП "Белкоммунмаш" используется незаслуженно редко. На первый взгляд, налицо явное увеличение трудоемкости учетных работ - использование в учете трех счетов вместо одного.
Однако для оперативного ведения учета этот способ представляется более выгодным и позволяет в любой момент иметь наиболее точную информацию о наличии и движении материалов в денежном выражении.
Также улучшению ресурсоснабжения способствует упорядочение первичной документации, широкое внедрение типовых унифицированных форм, повышение уровня автоматизации учетно-вычислительных работ, обеспечение строгого порядка приемки, хранения и расходования сырья, материалов, комплектующих изделий и т.п., ограничение числа должностных лиц, имеющих право подписи документов на выдачу особо дефицитных и дорогостоящих материалов. Для обеспечения сохранности производственных запасов, правильной приемки, хранения и отпуска ценностей важное значение имеет наличие на предприятии в достаточном количестве складских помещений, оснащенных весовыми и измерительными приборами, мерной тарой и другими приспособлениями. Необходимо также внедрять эффективные формы предварительного и текущего контроля за соблюдением норм запасов и расходованием материальных ресурсов, уделять больше внимания повышению достоверности оперативного учета движения полуфабрикатов, комплектующих изделий, деталей и узлов в производстве. Данные бухгалтерского учета должны содержать информацию для изыскания резервов снижения себестоимости продукции в части рационального использования материалов, снижения норм расхода, обеспечения надлежащего хранения и сохранности.
Совершенствование учета и контроля наличия и движения производственных запасов предприятия на УП "Белкоммунмаш" следует производить по следующим направлениям.
Во-первых, упрощать оформление операций по приходу и расходу товарно-материальных ценностей. Отпуск материалов в производство, где это целесообразно, можно оформлять на основании установленного лимита непосредственно в карточках складского учета материалов, предусмотрев в них подпись лица, получающего ценности. Также можно на карточках складского учета производить и внутреннее перемещение ценностей. В условиях применения персональных компьютеров можно отказаться от введения карточек складского учета, заменив их машинограммой, сортовой оборотной ведомостью или дискетой.
Во-вторых, исходя из требований рыночной экономики, совершенствовать методологию бухгалтерского учета материальных ресурсов.
В-третьих, следить за тщательным и своевременным проведением инвентаризаций, контрольных и выборочных проверок, которые имеют важное значение в сохранности материалов.
Важным направлением усовершенствования организации оперативного и складского учета запасов есть рационализация форм документов, документооборота и всей системы оформления, регистрации и обработки документов.
Разнообразие форм учетных документов, в том числе лимитно-заборных карточек, существенно усложняет работу по учету материальных ресурсов на заводских складах производственных подразделений, в группах отделов материально-технического снабжения.
Учетная информация в системе материально-технического снабжения на предприятии УП "Белкоммунмаш" характеризуется не только значительными объемами, но и потребностью ее создания за отдельные периоды. Например, лимитно-заборные карточки, как правило, оформляются на предприятиях нерегулярно и поступают в отделы материально-технического снабжения и в бухгалтерию в большом количестве и в основном под конец месяца. Согласно правилам систематического потребления ресурсов отпуск материалов систематически потребляемых в производстве оформляется лимитно-заборными карточками, а во всех прочих случаях материальными требованиями.
Подобные поступления учетных документов на обработку и характерная тенденция увеличения их количества до конца месяца значительно усложняют работу заводских складов и в группах материально-технического снабжения. Обычно объем учетных работ на конец месяца значительно возрастает, что существенно влияет на качество работы. Анализ существующего порядка ведения учета материальных ресурсов, на предприятиях показал, что необходимо совершенствовать систему учета, устранять дублирование информации в разных документах, унифицировать формы документов, регламентировать объем и сроки их передачи на обработку.
Прежде всего, должны быть унифицированы документы, на основе которых производственные подразделения получают сырье, материалы, покупные готовые изделия из заводских складов (лимитно-заборные карточки, заборные карточки, требования и накладные т.д.).
Представляется целесообразной разработка единой формы документа (на отпуск материала), предназначенной для машинной обработки. В этот документ следует включить все объекты основного и вспомогательного производства под соответствующими кодами, которые бы указывали направление использования материальных ресурсов - основные изделия, запасные части, товары народного потребления, разовые заказы, ремонтно-эксплуатационные потребности.
Очевидно, что решение как организационных, так и методических вопросов должно основываться на использовании возможностей современных компьютерных технологий. При этом наиболее эффективной является организация решения таких задач в комплексной системе управления предприятием.
Решение этих и других проблем позволит наладить более действенный и менее трудоемкий учет и контроль за наличием, движением и использованием материальных ресурсов, а также достичь их экономии.
Руководство предприятия уже начало делать шаги к усовершенствованию процесса учета материалов. Ранее УП "Белкоммунмаш" использовал различные учетные программы во многих службах. Однако они обладали ограниченным функционалом и работали разрозненно, что нередко приводило к дублированию данных. Возглавив УП "Белкоммунмаш", генеральный директор Владимир Король пришел к выводу, что существовавшая на тот момент информационная система не способна обеспечить эффективную поддержку управленческих решений - и поставил задачу комплексной автоматизации предприятия. Для достижения поставленных целей предприятие сейчас сотрудничает с корпорацией "Галактика", которая проделала за 2008 год огромный объем работы и помогла решить целый ряд важных для предприятия задач. Например, в связи с ростом объемов производства УП "Белкоммунмаш" сегодня заказывает выпуск многих комплектующих на стороне - тем самым, кстати, поддерживая около полусотни белорусских предприятий. Проблема, однако, заключалась в том, что в прежней программе было невозможно четко отделить изделия, выпушенные в собственных цехах УП "Белкоммунмаша" от продукции смежников. Зачастую возникало дублирование информации, приводившее к ненужным производственным затратам. Система "Галактика ERP" позволила исключить из цеховых планов продукцию, заказанную предприятиям-смежникам.
Одновременно служба снабжения "Белкоммунмаша" получила четкую картину реальных потребностей завода в закупках. Причем, если раньше на подготовку отчета уходило две недели работы двадцати сотрудников отдела снабжения - то теперь система выдает всю необходимую информацию по нажатию одной кнопки.
Также в ходе внедрения системы были удалены лишние звенья в документообороте предприятия. Например, изменение процедуры оприходования комплектующих избавило производство от вынужденных задержек.
Также, благодаря автоматизации планирования производства с учетом межзаводской кооперации, цеха теперь не могут взять со склада товарно-материальных ценностей про запас - сверх того, что необходимо для выпуска троллейбуса. А бухгалтера и экономисты избавлены от необходимости оценивать производственные затраты "на глазок": система рассчитывает точную фактическую себестоимость производства на основе реальных затрат.
3. Анализ эффективности использования производственных запасов
3.1 Задачи анализа, источники информации
Прибыль предприятия, его рентабельность и успех в конкурентной борьбе на рынке значительно зависит от того, как оно распорядилось своим капиталом за весь предыдущий период деятельности, включая анализируемый. Под этим подразумевается создание благоприятных условий труда, внедрение высокоэффективных средств труда, прогрессивных технологий, уровень механизации и автоматизации производства, организации и управления им. Потому поиск резервов дальнейшего увеличения эффективности работы предприятия должен основываться на оценке показателей, характеризующих эти стороны деятельности предприятия.
Затраты сырья, материала, топлива, энергии и других предметов труда имеют наибольший удельный вес в текущих затратах на производство в большинстве отраслей производственной сферы. От того, как на предприятии осуществляется процесс материально-технического снабжения и контроль над соблюдением режима экономии в каждом подразделении, на каждом рабочем месте, зависят наиболее важные показатели работы предприятия - объём производства, его рентабельность, а также финансовое состояние и ликвидность. [1, c.136]
Для поиска путей повышения эффективности использования материальных ресурсов большую роль играет экономический анализ, который способствует изысканию внутрихозяйственных ресурсов более экономического использования сырья и материалов с целью сокращения затрат на производство продукции. Поиск вариантов экономии и рационального использования материальных ресурсов составляет основное содержание анализа.
Его основными задачами являются:
Оценка эффективности использования материальных ресурсов.
Оценка влияния эффективности использования материальных ресурсов на величину материальных затрат.
Анализ обеспеченности предприятия материальными ресурсами.
Анализ обоснованности норм расхода материальных ресурсов.
Обоснование оптимальной потребности в материальных ресурсах.
выявление внутри производственных резервов экономии сырья и материалов и выполнения обязательств по экономии и бережливости. [46, c.135]
В процессе финансово-экономического анализа работы предприятия решаются задачи, связанные с поиском резервов снижения затрат предметов труда и увеличением на этой основе объёмов производства и конечных результатов:
анализ качества расчётов, которые осуществляют соответствующие функциональные подразделения предприятия, с целью выявления потребности в материальных ресурсах, включая анализ качества норм расхода сырья, материалов, энергоносителей на производство продукции;
оценка деятельности служб материально-технического снабжения с точки зрения бесперебойности обеспечения производства всеми необходимыми видами материальных ресурсов и экономии финансовых ресурсов на создание складских запасов;
факторный анализ материалоёмкости продукции;
выявление резервов снижения материальных затрат за счёт внедрения прогрессивных норм, ресурсосберегающих технологий, уменьшения непродуктивных затрат, отходов;
подсчёт влияния внедрения режима экономии материальных ресурсов на количественные и качественные показатели деятельности предприятия. [4, c.65]
Источники информации для анализа сырья и материалов является план материально-технического снабжения, заявки, договоры на поставку сырья и материалов, формы статистической отчетности о наличии и использовании сырья и материалов, оперативные данные отдела материально-технического снабжения, сведения аналитического бухгалтерского учета о поступлении, расходе и остатках сырья и материалов и др. источники, исходя из целей и задач проводимого анализа. [36, c.254]
3.2 Система показателей эффективности использования сырья и материалов в производстве
Повышение эффективности использования материальных ресурсов - одна из важнейших задач промышленных предприятий. Чем лучше используются сырьё, топливо, вспомогательные материалы, тем меньше их расходуется для выработки определённого количества продукции, тем самым создаётся возможность увеличить объём производства промышленной продукции.
Расход материальных ресурсов представляет собой их производственное потребление. Расход на производство охватывает всё количество материальных ресурсов, затраченных предприятием непосредственно на выполнение программы по выпуску продукции. Расходование материальных ресурсов осуществляется также на ремонтные нужды, обслуживание внутризаводского транспорта, обеспечение подсобного хозяйства, культурно-бытовые нужды. Потребление материальных ресурсов характеризуется их общим и удельным расходом. [44, c.235
Необходимость систематического выявления и мобилизации резервов снижения материальных затрат и материалоёмкости продукции предусматривает применение в анализе системы показателей, всесторонне характеризующей эффективность использования материальных ресурсов и позволяющей планировать, учитывать и анализировать результаты работы предприятий, объединений и отраслей промышленности в области снижения материалоёмкости продукции.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим показателям относятся материалоёмкость; материалоотдача; коэффициент соотношения темпов роста объёма производства и материальных затрат; удельный вес материальных затрат в себестоимости продукции; коэффициент использования материалов.
Материалоёмкость продукции представляет собой величину затрат материальных ресурсов на производство единицы продукции или работ. Это определение в самом общем виде характерно для любого уровня управления. Материалоёмкость товарной продукции является обобщающим стоимостным показателем и представляет величину материальных затрат на один рубль товарной продукции предприятия:
МЕ = МЗ / ВП, где
МЕ - материалоёмкость продукции;
МЗ - материальные затраты на производство продукции;
ВП - стоимость произведенной продукции.
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. Этот показатель характеризует отдачу материалов, т.е. сколько произведено продукции с каждой рубля потреблённых материальных ресурсов (сырья, материалов, топлива, энергии и т.д.):
МО = ВП / МЗ.
Коэффициент соотношения темпов роста объёмов производства и материальных затрат определяется отношением индекса валовой или товарной продукции к индексу материальных затрат. Он характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы её роста.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной себестоимости произведенной продукции. Динамика этого показателя характеризует изменение материалоёмкости продукции.
Коэффициент материальных затрат представляет собой отношение фактической суммы материальных затрат к плановой, пересчитанной на фактический объём выпущенной продукции. Он показывает, насколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с установленными нормами. Если коэффициент больше единицы, то это свидетельствует о перерасходе материальных ресурсов на производство продукции, и наоборот, если меньше единицы, то материальных ресурсов использовались более экономно. [2, c.279-280]
К обобщающим показателям также относится прибыль на рубль материальных затрат - это наиболее обобщающий показатель эффективности использования материальных ресурсов. Определяется делением суммы полученной прибыли от основной деятельности на сумму материальных затрат. Повышение уровня этого показателя положительно характеризует работу предприятия. В процессе анализа необходимо изучить динамику данного показателя, выполнение плана по его уровню, провести межхозяйственные сравнения и установить факторы изменения его величины.
Частные показатели материалоёмкости применяются для характеристики эффективности использования отдельных видов материальных ресурсов (сырьеёмкость, металлоёмкость, топливоёмкость, энергоёмкость и др.), а также для характеристики уровня материалоёмкости отдельных изделий (отношение стоимости всех потреблённых материалов на единицу продукции к её оптовой цене). [47, c.144]
С помощью частных показателей материалоёмкости анализируется изменение общей материалоёмкости товарной продукции под влиянием структурного сдвига в потреблении материальных ресурсов (сырья, топлива и др.).
Удельная материалоёмкость может быть исчислена как в стоимостном выражении, так и в натуральном или условно-натуральном выражении (отношении количества или массы израсходованных материальных ресурсов на производство вида продукции к количеству выпущенной продукции этого вида). [45, c.99-101]
В процессе анализа фактический уровень показателей эффективности использования материалов сравнивают с плановым, изучают их динамику и причины изменения, а также влияние на объём производства продукции.
Материалоёмкость, так же как и материалоотдача, зависит от объёма валовой (товарной) продукции и суммы материальных затрат на её производство. В свою очередь объём валовой (товарной) продукции в стоимостном выражении может измениться за счёт количества произведённой продукции, её структуры и уровня отпускных цен. Сумма материальных затрат также зависит от объёма произведенной продукции, её структуры, расхода материалов на единицу продукции и стоимости материалов. В итоге общая материалоёмкость зависит от структуры произведенной продукции, нормы расхода материалов на единицу продукции, цен на материальные ресурсы и отпускных цен на продукцию.
Для анализа эффективности использования материальных ресурсов УП "Белкоммунмаш" по общим показателям эффективности использования материальных ресурсов и воспользуемся таблицами 3.2.1 и 3.2.2
Таблица 3.2.1 Исходная информация для анализа динамики использования материальных ресурсов в производстве
| Показатели | 2007 год | 2008 год |
| 1. Фактическая сумма материальных затрат, млн. руб. | 41393 | 88510 |
| 3. Стоимость произведенной продукции за год, млн. руб. | 72302 | 142009 |
| 4. Темп роста объема производства (индекс валовой продукции),% | - | 196,4 |
| 5. Индекс материальных затрат,% | - | 213,8 |
Примечание: Литературный источник: Собственная разработка
Таблица 3.2.2 Анализ динамики показателей использования материальных ресурсов в производстве
| Показатели | 2007 год | 2008 год | Отклонение (+,-) |
| 1. Прибыль на рубль материальных затрат, руб. | 0,181 | 0,117 | -0,065 |
| 2. Материалоотдача, руб. | 1,747 | 1,604 | -0,142 |
| 3. Материалоемкость, руб. | 0,573 | 0,623 | 0,051 |
| 4. Коэффициент соотношения темпов роста объема производства и материальных затрат | - | - | 0,92 |
Примечание: Литературный источник: Собственная разработка
Анализируя данные таблицы 3.3.2, следует отметить снижение в 2008 году прибыли на рубль материальных затрат на 0,065 рубля. Это говорит о том, что на рост прибыли в абсолютном выражении ниже чем рост материальных затрат и о том что для получения 1 рубля прибыли в анализируемом периоде затрачено больше материальных затрат, чем в предшествующем периоде.
За 2008год стоимость УП "Белкоммунмаш" произвело продукции почти в 2 раза больше чем в 2007 году, однако материалоотдача продукции снизилась на 0,142 рублей, а материалоемкость возросла на 0,051 рублей. Коэффициент соотношения темпов роста объема производства и материальных затрат меньше 1, что отражает более быстрый рост материальных затрат по сравнению с предыдущим периодом. Таким образом, можно отметить негативную тенденцию снижения эффективности использования материальных ресурсов и роста материалоёмкости производства.
Частные показатели применяются для характеристики использования отдельных видов материальных ресурсов (сырьеемкость, металлоемкость, топливоемкость, энергоемкость и др.). Проведем анализ изменения частных показателей материалоемкости для УП "Белкоммунмаш" с помощью таблиц 3.2.3 и 3.2.4
Таблица 3.2.3 Исходная информация для анализа частных показателей использования материальных ресурсов
| Показатели | 2007 год | 2008 год | Темп роста,% |
| 3. Стоимость произведенной продукции за год, тыс. руб. | 72 302 | 142 009 | 196,4 |
| Себестоимость продукции, млн. руб. | 54 416 | 112 639 | 207,0 |
| в т. ч. Материальные затраты | 41 393 | 88 510 | 213,8 |
| из них: сырьё, материалы, комплектующие | 39 658 | 81 907 | 206,5 |
| топливо | 262 | 352 | 134,4 |
| электроэнергия | 504 | 955 | 189,5 |
Примечание: Литературный источник: Собственная разработка
Таблица 3.2.4 Анализ частных показателей использования материальных ресурсов
| Показатели | 2007 год | 2008 год | Отклонение (+,-) |
| 1. Сырьеемкость, руб. |
0,577 |
0,028 | |
| 2. Топливоемкость, руб. | 0,004 | 0,002 | -0,001 |
| 3. Энергоемкость, руб. | 0,0070 | 0,0067 | -0,0002 |


 0,549
Примечание: Литературный источник: Собственная разработка
Основываясь на данных таблицы 3.2.4 можно сделать вывод, что расход сырья в 2008 году увеличился по сравнению с 2007 годом. Сырьеемкость возросла на 0,028 рублей. Это обусловлено значительным ростом цен на сырье в 2008 году. При этом топливоемкость и энергоемкость уменьшились по сравнению с прошлым годом на 0,001 и на 0,0002 рублей соответственно, что говорит о более рациональном использовании этих материальных ресурсов в 2008году и об экономии и данных видов ресурсов.
Подводя итоги, следует отметить негативную тенденцию роста материалоемкости и необходимость для предприятия поиска путей ее снижения.
3.3 Анализ состояния материальных ресурсов
Необходимым условием снижения себестоимости продукции, роста прибыли и рентабельности является эффективное управление материальными ресурсами, поскольку они, как правило, занимают значительный удельный вес в себестоимости продукции. Эффективное управление материальными ресурсами предполагает решение следующих задач:
оптимизация общего размера и структуры материальных ресурсов;
минимизация затрат, связанных с их доставкой, хранением и обслуживанием;
обеспечение эффективного контроля за их сохранностью и движением.
От оптимальной доли запасов в структуре активов в значительной степени зависят конечные результаты деятельности предприятия. Эффективное управление запасами позволяет ускорить оборачиваемость капитала и повысить его доходность, сократить затраты на хранение, высвободить из оборота часть капитала.
Основными этапами анализа состояния запасов являются:
определение среднегодовых остатков сырья, материалов и других аналогичных ценностей, незавершенного производства, готовой продукции и др.;
изучение динамики изменения величины среднегодовых остатков;
определение показателей оборачиваемости и длительности одного оборота, их динамики и изменения по сравнению с планом;
обоснование и количественное измерение факторов изменения показателей оборачиваемости и длительности одного оборота;
расчет высвобождения производственных запасов за счет ускорения оборачиваемости и сокращения длительности одного оборота;
обоснование и расчет резервов ускорения оборачиваемости производственных запасов.
Основными показателями, характеризующими состояние производственных запасов, являются:
1) среднегодовая оборачиваемость производственных запасов (О), определяемая как отношение годового объема реализации (годовой выручки от реализации продукции за вычетом налогов и платежей из выручки в сопоставимых ценах) (Р) к среднегодовым остаткам производственных запасов (ОЗ):
О = Р / ОЗ;
2) длительность одного оборота в днях (Доб), определяемая как отношение произведения количества дней в году (365) и среднегодовых остатков производственных запасов (ОЗ) к годовому объему реализации (Р):
Доб = (ОЗ х 365) / Р.
Взаимосвязь этих показателей очевидна: длительность одного оборота в днях определяется как отношение дней в году к среднегодовой оборачиваемости производственных запасов:
Доб = 365/О.
Рассмотрим мобильность производственных запасов УП "Белкоммунмаш" в таблице 3.3.1
Таблица 3.3.1 Анализ состояния производственных запасов
| Показатели | 2007 год | 2008 год | Отклонение (+,-) |
| Объем реализации в сопоставимых ценах за вычетом налогов | 62370 | 123717 | 61347 |
| Среднегодовые остатки производственных запасов в сопоставимых ценах | 27690 | 29582 | 1892 |
| Среднегодовая оборачиваемость производственных запасов | 2,25 | 4,18 | 1,93 |
| Длительность одного оборота | 162,05 | 87,28 | -52,50 |
Примечание: Литературный источник: Собственная разработка
Согласно данным таблицы 3.3.1 в 2008 году увеличение выручки на 61347 млн. рублей сопровождалось ростом остатков производственных запасов 1892 млн. руб. В 2008 году почти в 2 раза увеличилась среднегодовая оборачиваемость производственных запасов, а также уменьшилась длительность одного оборота уменьшилась до 87,3, что говорит об уменьшении производственного цикла.
3.4 Факторный анализ материалоемкости продукции
На данный момент не существует единой методики факторного анализа материалоемкости. Различные авторы приводят различные методики и различные факторы, влияющие на материалоемкость. Они также используют различные способы и приемы анализа. Все они имеют как свои плюсы, так и минусы. Просмотрев ряд литературных источников, автор данной работы пришел к выводу, что для условий УП "Белкоммунмаш" наиболее подходящей является методика, предложенная В.И. Стражевым. В соответствии с ней на показатель материалоемкости продукции в первом приближении оказывают влияние два фактора: изменение материалоемкости продукции по прямым материальным затратам и изменение коэффициента соотношения всех материальных затрат и прямых материальных затрат. Математически факторная модель может быть выражена следующим образом:
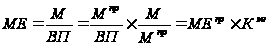 (3.4 1)
где М - материальные
затраты;
 - прямые материальные
затраты, тыс.
руб.;
 - материалоемкость
продукции по
прямым материальным
затратам, коп.;
 - коэффициент
соотношения
всех материальных
затрат и прямых
материальных
затрат; ВП - выпуск
продукции, тыс.
руб.
Для расчета влияния факторов первого порядка можно использовать как традиционные приемы анализа - элиминирование, так и математические приемы, например, логарифмирование и интегрирование.
Рассчитаем влияние факторов первого порядка приемом цепных подстановок. Исходная информация, необходимая для расчетов, представлена в таблице 3.4.1
Для этого
нужно рассчитать
следующую
подстановку:
материалоемкость
за 2007 год при
фактическом
соотношении
всех материальных
затрат и прямых
материальных
затрат за 2008 год
 :
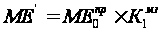 ,
(3.4 2)
где
 - материалоемкость
продукции по
прямым материальным
затратам за
2007 год, руб.;
 - фактическое
соотношение
всех материальных
затрат и прямых
материальных
затрат за 2008 год.
Таблица 3.4 1 Исходная информация для анализа факторов первого порядка, повлиявших на изменение материалоемкости продукции
| Показатели | 2007 | 2008 |
| М, млн. руб. | 41393 | 88510 |
| ВП, млн. руб. | 72302 | 142009 |
|
|
38541 | 86099 |
|
|
1,074 | 1,028 |
|
|
53,31 | 60,63 |
Примечание: Литературный источник: Собственная разработка.
Используя
данные таблицы
3.4 1, рассчитаем
материалоемкость
в 2007 году, в 2008 году,
а также рассчитаем
подстановку
 :
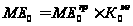 =53,31*1,074 = 57,25;
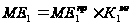 = 60,63*1,028 = 62,33;
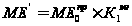 = 53,31*1,028 = 54,80
Анализ влияния факторов первого порядка проведем с помощью таблицы 3.4.2
Таблица 3.4 2 Анализ факторов первого порядка, повлиявших на изменение материалоемкости продукции
| Факторы | Алгоритм расчета | Цифровой расчет | Отклонение (+,-), копейки |
| 1. Изменение коэффициента соотношения всех материальных затрат и прямых материальных затрат |
|
54,80- 57,25 | -2,45 |
| 2.
Изменение
материалоемкости
по
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
