-
Учет и аудит внешнеэкономической деятельности в компании "Topsol"
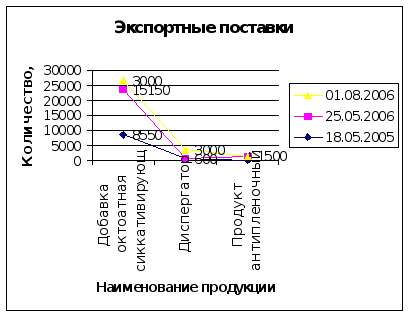 Характеристика объекта исследования. Анализ финансового состояния компании "Topsol". Анализ внешнеэкономической деятельности. Учет балансовой стоимости валюты и курсовых разниц. Налогообложение внешнеэкономических операций. Оценка аудиторского риска.
-
Облік собівартості продукції на підприємстві
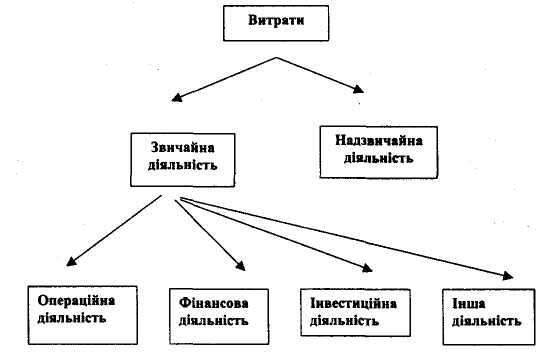 Теоретичні основи формування та обліку собівартості продукції, загальні основи побудови обліку формування витрат виробництва продукції, робіт і послуг. Групування витрат за статтями калькуляції. Організація аналітичного обліку основного виробництва.
-
Бухгалтерский учет расчетов по оплате труда с персоналом ООО "АГРО+"
Экономическое содержание тарифной системы оплаты труда. Порядок расчета оплаты труда, доплат, оплаты отпусков, надбавок, гарантий и компенсаций. Структурно-логическая факторная модель фонда заработной платы. Бюджетирование расходов на оплату труда.
-
Автоматизированные информационные технологии в учете денежных средств
Содержание Введение 1 Теоретические основы информационного процесса обработки информации по учету кассовых операций 2 Обследование объекта автоматизации.
-
Учет и ревизия фонда оплаты труда на предприятии
Состояние, задачи учета и ревизии фонда оплаты труда на предприятии в условиях рыночной экономики Украины. Аналитический учет, документальное оформление учета и ревизии фонда оплаты труда на предприятии. Налоговый учет фонда оплаты труда на предприятии.
-
Аудит основных средств
 Разработка функциональной модели процесса аудита, ее изменение в условиях компьютерной обработки. Обоснование приемов выполнения аудиторских процедур. Аудит операций с основными средствами. Материально-производственные запасы и источники их формирования.
-
Принципы формирования финансовой отчетности
 Цели, порядок и принципы подготовки и составления финансовой отчетности. Создание международных стандартов финансовой отчетности, порядок их разработки и утверждения. Основополагающие допущения (принципы) и схемы составления финансовой отчетности.
-
Організація бухгалтерського обліку на підприємстві
Законодавчо-нормативне регулювання бухгалтерського обліку в Україні. Особливості організації обліку необоротних матеріальних активів, витрат виробництва та калькулювання собівартості продукції. Облік надходження, вибуття запасів та бартерних операцій.
-
Бухгалтерский учёт основных средств
Классификация и оценка основных средств. Одним из важнейших условий эффективной деятельности учреждения непроизводственной сферы является оснащение их основными средствами. Стоимость средств труда и другого имущества, в течение нескольких лет обслуживающего хозяйственную деятельность предприятия, составляет экономическое понятие «основные фонды».
-
Аудит операций с валютными ценностями
Цели и задачи аудита операций с валютными ценностями. Нормативно-правовое регулирование операций с валютными ценностями и их учет. Содержание программы аудиторской проверки: бухгалтерские и налоговые аспекты. Сбор аудиторских доказательств.
-
Учет и анализ операций с денежными средствами в кассах и на счетах в банках
 Денежные средства: понятие, задачи и основы организации учета. Нормативно-правовое регулирование денежных средств в Российской Федерации. Организация учета денежных средств. Документальное оформление. Порядок открытия и оформления расчетного счета.
-
Стандарты аудита
МЕЖДУНАРОДНЫЙ ИНСТИТУТ УПРАВЛЕНИЯ Экономический факультет Кафедра бухгалтерского учета и аудита КОНТРОЛЬНАЯ РАБОТА по дисциплине «Аудит» Вариант № 3
-
Аудит капитальных вложений
Черты аудита капитальных вложений. Ход проведения аудиторской проверки капитальных вложений. Особенности аудита капитального строительства. Хозяйственная деятельность застройщиков и хозяйственная деятельность подрядчиков. Товарная строительная продукция.
-
Основные аспекты аудита персонала
Понятие цели и функции аудита. Аудит персонала организации: основные параметры. Методы и классификация типов аудита. Адаптация персонала на рабочем месте. Этапы деятельности аудитора. Экспертиза, анализ социального баланса. Оценка кадрового потенциала.
-
Типовой формуляр письма, приказа, протокола, акта, договора, номенклатура дел
Документ - носитель информации, основание для принятия управленческих решений. Специфика документов в правоприменительной практике. Составление типовых формуляров: письма; приказа; протокола; акта; номенклатуры дел. Договор, его составление и оформление.
-
Характеристика предмета и объектов бухгалтерского учета
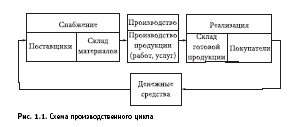 Сущность предмета бухгалтерского учета и его место в системе управления деятельностью организации. Хозяйственные процессы, характеристика объектов бухгалтерского учета и методы их познания. Способы группировки имущества хозяйствующего субъекта.
-
Основные средства предприятия
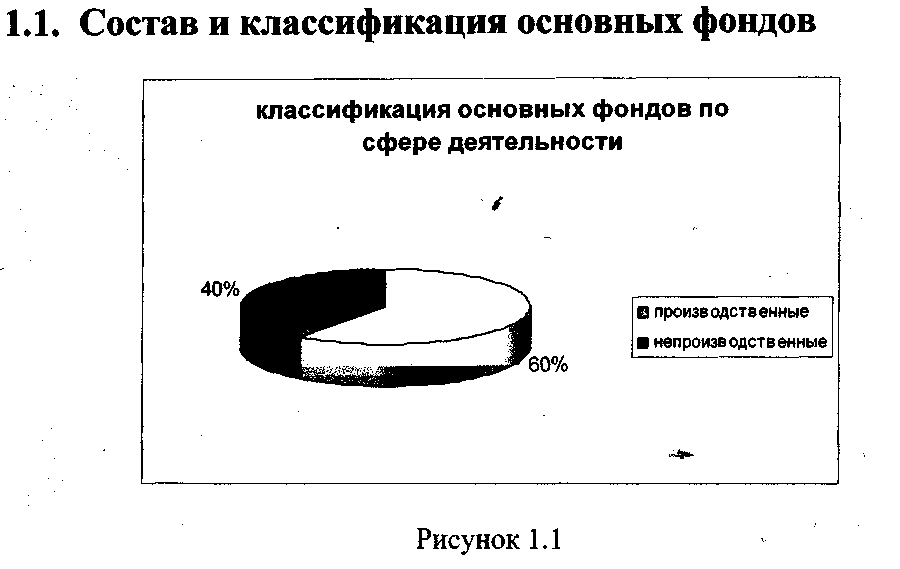 Экономическая сущность, понятие, состав, классификация, оценка, износ и амортизация основных фондов. Эффективность использования и воспроизводство основных фондов. Показатели использования и пути улучшения эффективности использования основных фондов.
-
Учёт оплаты труда и расчётов с работниками
 СОДЕРЖАНИЕ:
Стр.
Введение…………………………………………………………………………...3 Глава
I:
Основы формирования
оплаты труда………………………………......9
Принципы
организации
оплаты труда
…………………………………...9
-
Бухгалтерский учет и аудит производственных запасов предприятия
 Теоретические основы учета, аудита производственных запасов. Документы по учету производственных запасов. Экономическая характеристика Казского рудника ОАО "КМК". Учет производственных запасов. Аудит сохранности и использования производственных запасов.
-
Бухгалтерский учёт
 Истоки
финансового
учета Бухгалтерский
учет существует
уже много столетий.
Найденные
записи хозяйственных
операций между
племенами
датированы
5000г. до нашей эры.
Позднее бухгалтерский
учет становится
очень престижным
в Греции, и записи
затрат на
строительство
государственных
учреждений
высекаются
прямо на стенах
зданий.
Узнай стоимость
написания твоей
работы
Нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.)?
Обратитесь к нашим специалистам! Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.