-
Бухгалтерський облік
 Фінансовий облік: принципи та зміст. Облік формування власного капіталу, грошових коштів, основних засобів та нематеріальних активів, виробничих запасів та МШП. Облік розрахунків по оплаті праці. Облік витрат, доходів, фінансових результатів діяльності.
-
Разработка системы управленческого учета в организациях оптовой торговли
 Структура учета в оптовой торговле. Оценка товаров. Формирование покупной стоимости товаров. Учет приобретения товаров по учетным ценам. Учет сумм процентов по заемным средствам, полученным для приобретения товаров. Состав бухгалтерской отчетности.
-
Виды ревизий
Организационные основы ревизий. Происхождение слова "ревизия". Классификация ревизии. Цель ревизии или проверки. Инструкция о порядке проведения ревизий и проверок. Составление акта ревизии. Ревизии кассовых операций: цели, этапы и объекты проверки.
-
Учет и ревизия основных средств
 В
Е Д Е Н И Е
В условиях
рыночных отношений
железнодорожный
транспорт
остается важной
отраслью для
экономики
страны.
Строительно-монтажный
поезд ГП Приднепровская
железная дорога
создан с целью
строительства,
реконструкции
и капитального
ремонта объектов
связанных с
усилением
пропускной
и провозной
способности
Приднепровской
железной дороги,
её отделений,
станций, подразделений
и других предприятий
связанных с
перевозками.
-
Календарно-плановые нормативы
 Лекция 7.
Календарно-плановые
нормативы.
Календарно-плановые
нормативы - это
нормативы
движения
производства.
Норматив - это
расчетная
величина затрат
чего-либо. Норма
- правило, руководящее
начало, узаконенный
порядок.
-
Ревизия и аудит финансовых результатов предприятия от хозяйственной деятельности (на примере ЗАО "АБСОЛЮТБАНК")
Понятие и принципы ведения финансового контроля на предприятии, оценка его необходимости. Закономерности реализации ревизии и аудита прибылей организации. Структура и порядок формирования финансового результата, составление отчета о прибылях и убытках.
-
Расчеты с подотчетными лицами
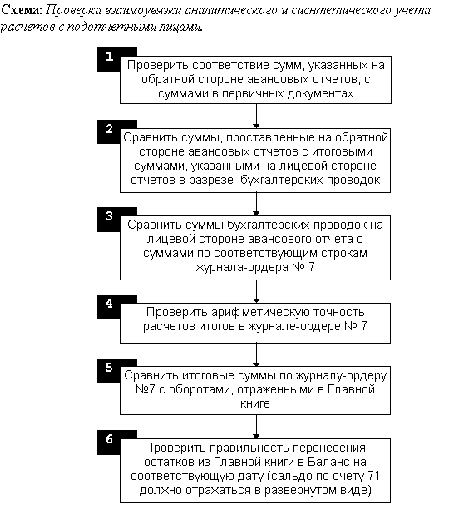 Характеристика расчетов с подотчетными лицами. Состав первичных документов и учетных регистров по расчетам с подотчетными лицами. Аудит расчетов с подотчетными лицами. Типичные нарушения при осуществлении расчетов с подотчетными лицами.
-
Учет финансовых результатов
Содержание Содержание 2 Введение 4 Глава 1 «Нормативная база и теоретические основы учета доходов и финансовых результатов» 6 § 1 Основные нормативные документы 6
-
Аудит операций по учету реализации готовой продукции
Теоретические аспекты аудита, нормативные документы, регламентирующие учет и аудит реализации готовой продукции, информационная база проверки. Методика проведения аудита, мероприятия по совершенствованию учета, аудит документального оформления операций.
-
Учет основных фондов
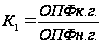 Сущность и методика повышения эффективность основных средств предприятия, порядок и этапы его реализации. Общая характеристика деятельности ОАО "Союзпечать" и изучение показателей эффективности на его примере, выявленные проблемы и пути их решения.
-
Архивное дело
Краткая история архивоведения, законодательство об архивном деле. Состав Архивного фонда Российской Федерации и включение в него документов, защита права собственности на архивные документы. Правила комплектования, хранения и учета архивных документов.
-
Закон об акционерных обществах в действии. Сфера применения
Согласование Закона об акционерных обществах и Гражданского кодекса РФ.
-
Составление бухгалтерского баланса
Понятие бухгалтерского баланса, его сущность и особенности, порядок и этапы составления, роль и значение в деятельности предприятия. Характеристика классификации бухгалтерских балансов, их отличительные черты, структура и строение, анализ в ЗАО "Вымпел".
-
Международные стандарты бухгалтерской отчетности
Министерство Российской Федерации по связи и информатизации. Сибирский государственный университет телекоммуникаций и информатики Кафедра экономики и финансов
-
Значение и порядок формирования сегментной отчётности
Изучение учетной политики организации на примере ОАО "Модерн". Ознакомление с данными журнала регистрации хозяйственных операций за І квартал 2005 года и ведомостью начисления амортизации основных средств. Порядок формирования сегментной отчетности.
-
Учет заработной платы
 ВВЕДЕНИЕ
Одним из
важнейших
направлений
деятельности
бухгалтерии
любого предприятия,
как в России,
так и за рубежом,
является учет
заработной
платы работников
предприятия.
Учет труда и
заработной
платы является
одним из наиболее
трудоемких
и ответственных
участков работы
бухгалтера.
Он по праву
занимает одно
из центральных
мест во всей
системе учета
на предприятии.
-
Порядок учета товаров в организациях розничной торговли на примере ЗАО "Лара"
Методологические основы организации учета в розничной торговле. Учет поступления товаров. Документальное оформление, правила приемки. Синтетический и аналитический учет поступления и реализации товаров. Расчет торговой наценки. Инвентаризация товаров.
-
Контроль операций по учету готовой продукции
Теоретические основы осуществления контроля операций по учету готовой продукции и ее реализации, экономическая сущность и значение контроля. Нормативное и методологическое обеспечение, организация и техника проведения аудиторской проверки операций учета.
-
Автоматизация бухгалтерского учета расчетов по долгам между предприятиями
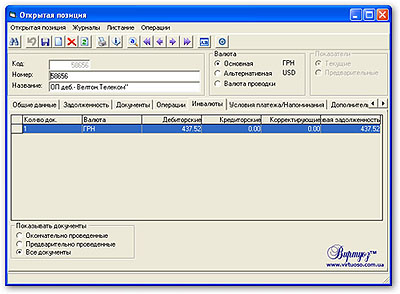 Автоматизация учета расчетов с использованием простых векселей. Бухгалтерский баланс, особенности организации учета и документооборота. Методология учета, автоматизация расчетов с дебиторами и кредиторами. Автоматизация учета расчетов с контрагентами.
-
Амортизація, її визначення, характеристика, порядок нарахування
Амортизація та методика її відображення в податковому та бухгалтерському обліку. Ліквідаційна вартість і вартість, яка амортизується, їх відмінні риси. Характеристика та особливості використання прямолінійного методу амортизації, наведеного у ПБО 7.
Узнай стоимость
написания твоей
работы
Нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.)?
Обратитесь к нашим специалистам! Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.