Валютный контроль
Валютно-экспортный контроль основан на сопоставлении информации, передаваемой таможенными органами, о стоимости экспортируемого товара и дате его перемещения через российскую таможенную границу и информации уполномоченных банков о размере валютных средств, поступивших за данный товар, и дате поступления валютной выручки (смотри Схему 1). Основой этого механизма является обязанность экспортера обеспечить зачисление валютной выручки от экспорта на свои валютные счета в уполномоченных банках Российской Федерации.
Совместной Инструкцией Банка России и Государственного таможенного комитета Российской Федерации от 12 октября 1993 г. № 19 и № 01-20/10283 (соответственно) "О порядке осуществления валютного контроля за поступлением в Российскую Федерацию валютной выручки от экспорта товаров" (далее - Инструкция) предусмотрено оформление экспортером Паспорта сделки (ПС), являющегося базовым документом валютного контроля и содержащего сведения о внешнеторговой сделке, необходимые для осуществления этого контроля.
С подписанием ПС экспортер принимает на себя ответственность за полное соответствие сведений, приведенных в ПС, условиям контракта, на основании которого был оформлен данный ПС, а также за зачисление в полном объеме и в установленные сроки выручки от экспорта товаров по контракту, на основании которого был составлен ПС (пункт 3.2 Инструкции).
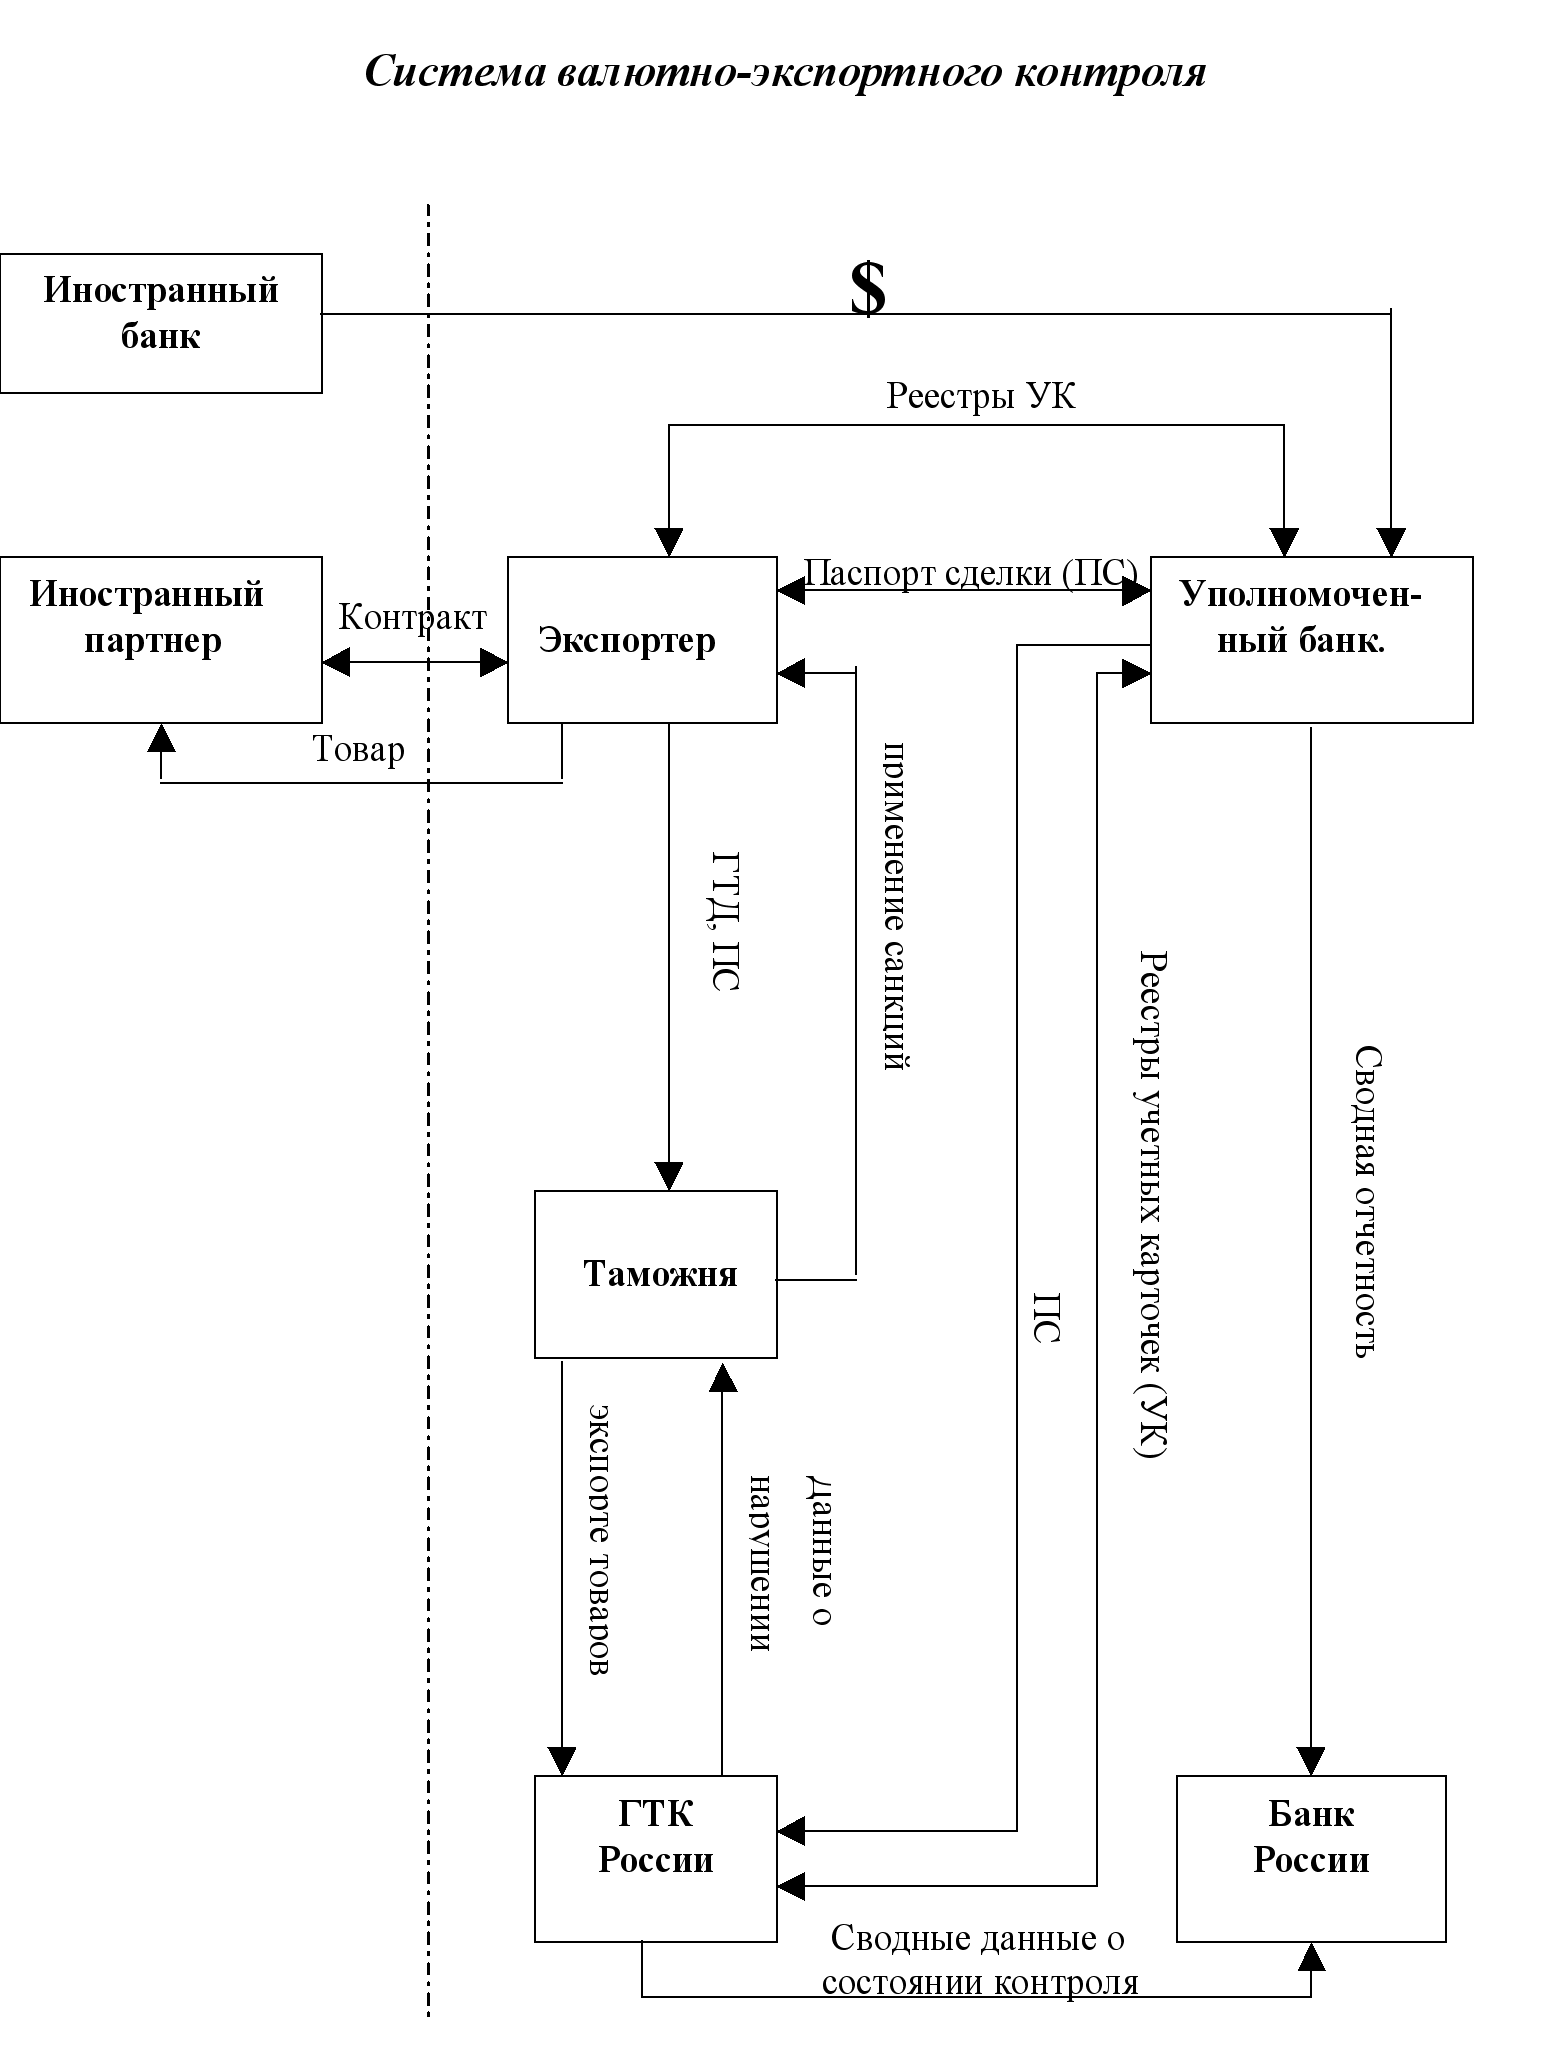
Постановлением Правительства Российской Федерации от 31.10.96 № 1300 «О мерах по государственному регулированию внешнеторговых бартерных сделок» (п.3) определено, что «...действие таможенного режима экспорта товаров завершается предъявлением товаров, ввезенных на таможенную территорию Российской Федерации, к таможенному оформлению либо подтверждением ввоза работ, услуг и результатов интеллектуальной деятельности, эквивалентных по стоимости экспортированным товарам, либо зачислением в установленном порядке на счета в уполномоченных банках валютной выручки от экспорта товаров, если иное не предусмотрено... актами законодательства Российской Федерации».
Ярким примером действия валютного законодательства является арбитражная практика, подтверждающая, что зачисление экспортной валютной выручки на счет в уполномоченном банке является обязательным условием таможенного режима экспорта (постановление Президиума Высшего Арбитражного Суда (ВАС) РФ от 22.07.97 N 2045/97).
Акционерное общество "Барнаульский аппаратно-механический завод" обратилось в арбитражный суд Алтайского края с иском о признании недействительным постановления Алтайской таможни о взыскании штрафных санкций, предусмотренных ст. 273 Таможенного кодекса РФ за нарушение таможенного режима экспорта. Нарушение состояло в невыполнении обществом обязанностей по зачислению валютной выручки на счет в уполномоченном банке на территории РФ.
Решением суда исковые требования АО были удовлетворены. Однако постановлением апелляционной инстанции решение суда было отменено, а обществу в иске отказано.
В протесте заместителя Генерального прокурора РФ постановление апелляционной инстанции предлагалось отменить, а первоначальное решение суда оставить в силе. При этом в обоснование отмены опротестованных судебных актов заместитель Генерального прокурора РФ ссылался на то, что, согласно ст. 200 , 201 Таможенного кодекса РФ, ответственность за нарушение валютного законодательства может быть применена к лицу таможенным органом лишь в случаях, когда данное нарушение одновременно является и нарушением таможенных правил. Заметим, что, согласно ст. 201 ТК РФ, при выявлении таможенными органами в ходе таможенного контроля нарушений валютного законодательства Российской Федерации, являющихся одновременно и нарушениями таможенных правил, виновные лица несут ответственность в соответствии с ТК РФ.
По мнению заместителя Генерального прокурора РФ, зачисление экспортером валютной выручки на счет в уполномоченном банке на территории Российской Федерации не предусмотрено Таможенным кодексом РФ в качестве обязательного требования таможенного режима экспорта. В данной связи неперечисление средств, полученных от экспорта товаров, не является нарушением таможенного режима и, следовательно, не влечет применения ответственности по ст. 273 ТК РФ.
Кроме того, валютное законодательство, предусматривая ответственность экспортеров по зачислению валютной выручки, не возлагает на них обязанности обеспечивать своевременность поступления валютных средств от покупателей экспортируемого товара.
Вместе с тем, с точки зрения заместителя Генерального прокурора РФ, Алтайской таможней к АО неправомерно применена ответственность за нарушение валютного законодательства, поскольку это входит в полномочия Центрального банка РФ и ГТК РФ.
Рассмотрев протест заместителя Генерального прокурора, Президиум ВАС РФ не нашел оснований для его удовлетворения и постановление апелляционной инстанции оставил в силе.
Выводы были сделаны ВАС РФ на основе следующих обстоятельств.
1. Как следует из материалов дела, АО "Барнаульский аппаратно-механический завод" осуществил экспортную поставку продукции в адрес болгарской компании "Технокриометалл". При этом в соответствии с паспортом сделки валютная выручка должна была поступить на текущий валютный счет экспортера не позднее 10 ноября 1994 г.
Отметим, что, согласно п. 3.1 инструкции ЦБ РФ, ГТК РФ от 12.10.93 N 19, 01-20/10283 "О порядке осуществления валютного контроля за поступлением в РФ валютной выручки от экспорта товаров", по каждому заключенному экспортером контракту оформляется один паспорт сделки, в котором, помимо прочего, указывается транзитный валютный счет, предназначенный для зачисления валютной выручки от экспорта продукции, а также дата поступления валютной выручки (расчетная дата поступления последнего платежа на транзитный счет экспортера по контракту, на основании которого составлен паспорт сделки, указывается в паспорте сделки в графе "Последний платеж").
2. Учитывая, что в указанный срок валютная выручка не поступила, а истец не предпринял в связи с этим надлежащих мер, Алтайская таможня применила штрафные санкции, предусмотренные ст. 273 ТК РФ. Напомним, что данной статьей установлена ответственность за несоблюдение ограничений, требований и условий таможенных режимов. Она выражается в виде наложения штрафа в размере от ста до двухсот процентов стоимости товаров и транспортных средств, являющихся непосредственными объектами правонарушения, с их конфискацией или без таковой либо с взысканием стоимости таких товаров и транспортных средств или без такового, либо с отзывом лицензии или квалификационного аттестата или без их отзыва.
В этой связи доводы заместителя Генерального прокурора РФ, изложенные выше, не находят оснований.
3. Согласно ст. 5 Закона РФ от 09.10.92 N 3615-1 "О валютном регулировании и валютном контроле" и п. 8 указа Президента РФ от 14.06.92 N 629 "О частичном изменении порядка обязательной продажи части валютной выручки и взимания экспортных пошлин", валютная выручка от экспорта товаров (работ, услуг) подлежит обязательному зачислению на соответствующие счета в уполномоченных банках на территории РФ.
Из содержания этих правовых норм следует, что зачисление экспортерами валютной выручки на транзитные валютные счета в уполномоченных банках на территории РФ является обязательным условием экспортных операций. Указанное условие не только установлено законодательством, но и конкретизировано применительно к экспорту товаров.
4. Статья 98 ТК РФ, определяя требования при экспорте товаров, устанавливает, что экспорт осуществляется при соблюдении условий уплаты вывозных таможенных пошлин и иных таможенных платежей, соблюдении мер экономической политики и выполнении других требований, предусмотренных Кодексом и иными законодательными актами РФ по таможенному делу.
Таким образом, уплата вывозных таможенных пошлин не исчерпывает перечень требований при экспорте товаров и не ограничивает условий таможенного режима экспорта.
5. Согласно ст. 24 ТК РФ, в случае, когда Кодексом не предусмотрены положения, регулирующие отдельные вопросы применения таможенных режимов, ГТК РФ праве впредь до принятия соответствующих законодательных актов определять особенности правового регулирования таможенных режимов, а также устанавливать режимы, вообще не предусмотренные Кодексом.
Эти полномочия были реализованы ГТК РФ при принятии инструкции от 12.10.93 N 19, 01-20/10283 "О порядке осуществления валютного контроля за поступлением в РФ валютной выручки от экспорта товаров", где в п. 2.1 определено, что экспортеры обязаны обеспечить зачисление валютной выручки от экспорта товаров на свои валютные счета в уполномоченных банках на территории РФ. Кроме того, п. 3.2 Инструкции устанавливает, что с подписанием паспорта сделки экспортер принимает на себя ответственность за зачисление в полном объеме и в установленные сроки выручки от экспорта товаров.
Пунктом 7 указа Президента РФ от 18.08.96 N 1209 "О государственном регулировании внешнеторговых бартерных сделок" также подтверждено, что зачисление на счета в уполномоченных банках валютной выручки от экспорта товаров является требованием таможенного режима экспорта в соответствии со ст. 98 Таможенного кодекса РФ. В данном случае следует иметь в виду, что к обстоятельствам, свидетельствующим о принятии экспортерами мер по обеспечению зачисления экспортной валютной выручки на транзитный счет экспортера, согласно п. III.IV письма ГТК РФ от 24.11.95 N 01-13/16645 "О применении ст. 273 Таможенного кодекса РФ за нарушения валютного законодательства, являющиеся одновременно нарушениями таможенных правил", относятся следующие обстоятельства:
1) на стадии предконтрактной подготовки:
выяснение через Торгово-промышленную палату, торговое представительство, официальные органы страны иностранного партнера либо иными способами его надежности и деловой репутации;
2) на стадии заключения соглашения:
внесение в договор предусмотренных гражданским законодательством способов обеспечения исполнения обязательств (залог, банковская гарантия, поручительство и проч.);
применение форм расчетов по договору, исключающих риск незачисления экспортной валютной выручки (предоплата, аккредитив и т.д.);
разработка механизма разрешения возможных разногласий с четким указанием сроков досудебных способов защиты нарушенных прав и указанием, какой судебный орган будет рассматривать возникший спор;
использование страхования коммерческих рисков;
3) после неисполнения или ненадлежащего исполнения контрагентом обязательств, но до выявления факта незачисления валютной выручки таможенными органами:
ведение претензионной работы (предъявление претензии, переписка по факту незачисления валютной выручки по контракту с иностранной стороной);
предъявление после ответа на претензию или истечения срока ответа искового заявления в судебные органы о взыскании с контрагента неуплаченной суммы;
обращение в Банк России за получением разрешения о продлении срока поступления экспортной валютной выручки;
обращение в уполномоченные органы за получением заключения об обоснованности незачисления экспортной валютной выручки.
Как следует из того же пункта письма ГТК РФ, принятие экспортером указанных мер, не повлекших зачисления валютной выручки, не может оцениваться как обстоятельство, свидетельствующее об отсутствии события или состава правонарушения данной категории, но учитывается при определении размера взыскания.
Кроме того, предпринятые экспортером меры после обнаружения факта незачисления валютной выручки от экспорта товаров или заведения дела о нарушении таможенных правил являются обстоятельством, смягчающим ответственность, только в том случае, если они повлекли устранение вредных последствий правонарушения (поступление валютной выручки).
6. Таким образом, Президиум ВАС РФ признал, что зачисление экспортерами валютной выручки на транзитный валютный счет в уполномоченном банке служит условием таможенного режима экспорта. При этом экспортер обязан не только зачислять на счет в уполномоченном банке на территории РФ полученную валютную выручку, но и принять все необходимые меры для ее получения от покупателя экспортируемого товара.
Незачисление валютной выручки, равно как и непринятие необходимых мер для ее получения, являются нарушениями таможенного режима экспорта и подпадают под действие ст. 273 ТК РФ, устанавливающей ответственность за несоблюдение ограничений, требований и условий конкретного таможенного режима.
Помимо сказанного, добавим, что юридическим фактом, с которым связано возникновение правоотношений между экспортером и государством в лице таможенных органов, является представление в таможенные органы паспорта сделки в качестве документа, необходимого для помещения товаров и транспортных средств под таможенный режим экспорта. При этом отношения между экспортером и государством выражаются в принятии экспортером обязанностей по выполнению требований законодательства РФ о зачислении в установленные сроки всей суммы валютной выручки от экспорта товаров на счета в уполномоченных банках и, одновременно с этим, в возложении государством на таможенные органы обязанностей по осуществлению контроля за поступлением валюты.
Таможенный режим экспорта может быть завершен надлежащим образом только после зачисления валютной выручки от экспорта товаров.
7. Довод заместителя Генерального прокурора РФ об отсутствии у таможни полномочий по привлечению к ответственности за нарушения валютного законодательства также не может служить основанием для удовлетворения протеста, поскольку в рассматриваемом случае истец привлечен к ответственности за нарушение таможенных правил в порядке, установленном Таможенным кодексом РФ.
Согласно ст. 8 ТК РФ, таможни относятся к таможенным органам РФ, которые в соответствии со ст. 365 ТК РФ вправе выносить постановления о наложении взыскания за таможенные нарушения.
Таким образом, таможенная служба - практически единственный государственный орган, правомочный решать вопрос о привлечении к ответственности лиц за нарушения валютного законодательства РФ, являющиеся одновременно нарушениями таможенных правил, поскольку ни таможенным, ни административным, ни иным законодательством РФ не определены другие органы, правомочные решать этот вопрос.
8. Поскольку факт непоступления выручки подтверждается материалами дела, а истец его не опровергает и доказательств принятия необходимых мер для обеспечения получения и зачисления выручки на счет в уполномоченном банке на территории РФ не предоставлено, Президиум ВАС РФ посчитал, что Акционерное общество "Барнаульский аппаратно-механический завод" правомерно привлечено таможней к ответственности, предусмотренной ст. 273 Таможенного кодекса РФ.
Таким образом, таможенный режим «экспорт товаров» может быть завершен надлежащим образом только после выполнения всех требований, предъявляемых к данному режиму, в том числе и требования о зачислении валютной выручки от экспорта товаров.
Ответственность резидентов за нарушение предписаний валютного и таможенного законодательства.
Субъектами ответственности за нарушение валютного законодательства являются резиденты, включая уполномоченные банки.
Взыскание штрафов и иных санкций производится органами валютного контроля, в том числе по представлению агентов валютного контроля, с юридических лиц - в бесспорном порядке, с физических лиц - в судебном.
Согласно ст. 201 ТК России при выявлении российскими таможенными органами в ходе осуществления валютного контроля нарушений валютного законодательства, являющихся одновременно и нарушениями таможенных правил, виновные лица несут юридическую ответственность, конкретный вид которой зависит от характера совершенного противоправного деяния. Несоблюдение требования обязательного зачисления экспортерами на свои счета в уполномоченных банках всей валютной выручки от экспорта товаров в сроки, определенные законодательством для совершения валютных операций, квалифицируется по ст. 273 ТК России ("Неправомерные операции с товарами и транспортными средствами, помещенными под определенный таможенный режим, изменение их состояния, пользование и распоряжение ими"), поскольку такое нарушение выражается в несоблюдении требований режима экспорта (ст. 98 ТК России). Таможенные органы решают вопрос о заведении и принятии к производству в отношении лиц, осуществивших экспорт товаров и не обеспечивших принятие мер к получению и зачислению валютной выручки от экспорта товаров на их счета в уполномоченных банках, дела о нарушении таможенных правил по ст. 273 ТК России.
В соответствии с п. III письма ГТК РФ от 24.11.95 N 01-13/16645 "О применении ст. 273 Таможенного кодекса РФ за нарушения валютного законодательства, являющиеся одновременно нарушениями таможенных правил" таможенным органам следует исходить из того, что:
1. Для помещения под таможенный режим экспорта товаров экспортер обязан произвести их таможенное оформление, уплатить таможенные платежи и предъявить по требованию таможенного органа РФ декларируемые товары. Он должен также представить ГТД (грузовую таможенную декларацию), содержащую сведения, требуемые для контроля за зачислением валютной выручки, иные документы и дополнительные сведения, необходимые для таможенных целей (ст. 173 ТК РФ), в число которых входит надлежащим образом оформленный паспорт сделки. Без представления таможенному органу паспорта сделки (его копии) товары, вывозимые с таможенной территории РФ по внешнеторговым контрактам, предусматривающим расчеты в валюте иной, чем валюта Российской Федерации, не могут быть помещены под таможенный режим экспорта.
2. Данные о незачислении экспортером всей или части валютной выручки от экспорта товаров, полученные таможенными органами от уполномоченных банков, свидетельствуют о наличии признаков нарушений таможенных правил, предусмотренных ст. 273 ТК РФ и выразившихся в несоблюдении требований таможенного режима экспорта. Заведению дела о нарушениях таможенных правил должна предшествовать соответствующая проверка.
3. Нарушениями таможенных правил не могут быть признаны факты незачисления всей экспортной валютной выручки или ее соответствующей части, связанные:
- с возвратом в сроки исполнения текущих валютных операций ранее вывезенного в таможенном режиме экспорта товара в РФ - при условии подтверждения факта его ввоза таможенными органами;
- с поступлением экспортной валютной выручки в другой уполномоченный банк - при условии идентификации таким банком поступивших средств применительно к экспортным поставкам товаров, за которыми осуществляется валютный контроль;
- с уменьшением стоимости товара из-за несоответствия качества поставленного товара условиям контракта - при наличии письменного подтверждения МВЭС РФ, ТПП РФ либо иных уполномоченных органов;
- с несоответствием количества товара, указанного в ГТД, количеству, указанному в товарно-сопроводительных документах, подтверждаемым коммерческими актами транспортных организаций;
- с несоответствием стоимости, указанной в ГТД, фактически уплаченной сумме из-за изменения стоимости товара на международных биржах после его таможенного оформления, если такое изменение предусматривалось условиями контракта и проч.
Обязательным условием признания перечисленных случаев обстоятельствами, исключающими производство по делу о нарушении таможенных правил, является их документальное подтверждение, а также возможность проверки таможенными органами достоверности представленных документов.
Кроме того, в соответствии с п. III.V письма состав нарушения таможенных правил, предусмотренного ст. 273 ТК РФ, выразившегося в несоблюдении требования таможенного режима экспорта об обязательном зачислении всей валютной выручки на счета в уполномоченных банках, характеризуется следующим:
- субъектом рассматриваемого правонарушения могут быть только российские юридические лица и индивидуальные предприниматели;
- объектом правонарушения являются экономические интересы Российской Федерации;
- непосредственным объектом нарушения таможенных правил являются товары, помещенные под таможенный режим экспорта;
- данное правонарушение может быть совершено как путем бездействия (экспортер не принял мер, обеспечивающих зачисление на счета в уполномоченных банках валютной выручки), так и путем совершения действий, недостаточных для обеспечения зачисления в установленном порядке на счета всей валютной выручки от экспорта товаров в установленные сроки либо прямо повлекших за собой возможность для покупателя уклониться от выполнения предусмотренных договором условий платежа и др.
В целом изложенные выше рекомендации ГТК РФ по применению действующего законодательства не исключают обязанности должностных лиц таможенных органов РФ при производстве дел о нарушении таможенных правил и их рассмотрении руководствоваться иными требованиями и положениями Таможенного кодекса РФ, несоблюдение которых может повлечь отмену постановлений таможенных органов.
Отсутствие порядка привлечения экспортера к ответственности по п. 2 ст. 14 Закона «О валютном регулировании и валютном контроле» не лишает органы валютного контроля права применять такую ответственность (Постановление Президиума ВАС РФ от 20.05.97 N 5898/96).
Акционерное общество "ОКАбанк" обратилось в арбитражный суд Воронежской области с иском к региональному центру Федеральной службы РФ по валютному и экспортному контролю о признании недействительным его решения о применении штрафных санкций в сумме 50 тыс. долл. США за нарушение валютного законодательства.
Решением арбитражного суда АО в иске было отказано, однако федеральный арбитражный суд Центрального округа это решение отменил как принятое по неисследованным доказательствам и направил дело на новое рассмотрение.
Президиум ВАС решение суда первой инстанции поддержал исходя из следующего.
1. Как следует из материалов дела, ответчиком была проведена проверка соблюдения валютного и таможенного законодательства АО "ОКАбанк", в ходе которой установлено нарушение порядка учета валютных операций.
2. Нарушения состояли в следующем. На текущий счет клиента банка - компании "Орликом" поступила иностранная валюта в сумме 150 тыс. долл. США. Эта сумма направлена компании "Орликом" американской фирмой по контракту о совместной коммерческой деятельности в производственной сфере и строительстве жилья с целью приобретения ценных бумаг.
Вместе с тем в мемориальном ордере указано, что поступившая сумма является выручкой компании от продажи товаров, а в банковской расшифровке движения валютных средств на счете компании "Орликом" зафиксирована как поступление в уставный фонд компании.
3. В этой связи по результатам проверки региональный центр Федеральной службы РФ по валютному и экспортному контролю принял решение о взыскании с компании "Орликом" штрафа в сумме 50 тыс. долл. США на основании п. 2 ст. 14 Закона РФ "О валютном регулировании и валютном контроле".
Заметим, что, согласно указанной норме, резиденты РФ, включая уполномоченные банки, а также нерезиденты, в случаях отсутствия учета валютных операций, ведения учета валютных операций с нарушением установленного порядка, непредставления или несвоевременного представления органам и агентам валютного контроля необходимых документов и информации несут ответственность в виде штрафов в пределах суммы, которая не была учтена, учтена ненадлежащим образом или по которой документация и информация не представлены в установленном порядке. При этом порядок привлечения к ответственности в указанных случаях, предусмотренных настоящим пунктом, устанавливается Центральным банком РФ в соответствии с законами Российской Федерации.
4. Принимая решение об удовлетворении исковых требований АО "ОКАбанк" о признании недействительным решения регионального центра Федеральной службы РФ по валютному и экспортному контролю, арбитражный суд первой инстанции руководствовался п. 2 ст. 14 Закона РФ "О валютном регулировании и валютном контроле". А поскольку порядок привлечения к ответственности в случаях, предусмотренных этим пунктом, в настоящее время не установлен, суд посчитал, что ответчик не имел права применять к истцу штрафные санкции.
Между тем тот факт, что порядок привлечения к ответственности по п.2 ст. 14 Закона не установлен, не лишает органы валютного контроля права применять ответственность к резидентам и нерезидентам РФ.
При таких обстоятельствах оснований для признания недействительным решения регионального центра Федеральной службы РФ по валютному и экспортному контролю в части применения к АО "ОКАбанк" штрафных санкций в сумме 50 тыс. долларов США у арбитражного суда не имелось.
Очень часто бывают случаи, когда предприятия-экспортеры подлежат ответственности за нарушение порядка зачисления валютной выручки от экспорта товаров (работ, услуг) на счета в уполномоченных банках в Российской Федерации в случае, если часть валютной выручки была перечислена в счет уплаты таможенных пошлин непосредственно на счет таможни.
В соответствии с п.8 Указа Президента Российской Федерации от 14.06.92 № 629 «О частичном изменении порядка обязательной продажи части валютной выручки и взимания экспортных пошлин» валютная выручка от экспорта или реализации за иностранную валюту на территории Российской Федерации товаров (работ, услуг) подлежит обязательному зачислению на счета в уполномоченных банках на территории Российской Федерации, если иное не разрешено Центральным банком Российской Федерации.
За нарушение указанного порядка зачисления валютной выручки предприятия подвергаются штрафу, налагаемому Министерством по налогам и сборам Российской Федерации (Государственной налоговой службой Российской Федерации), в размере всей сокрытой выручки в иностранной валюте или рублевого эквивалента суммы штрафа по курсу Центрального банка.
В том случае, если организация, являясь участником внешнеэкономических сделок, в счет заключенных контрактов в отдельных случаях производила зачисление валютной выручки в части экспортных пошлин на счета ГТК России, минуя свои транзитные счета, это не может рассматриваться как сокрытие валютной выручки, поскольку средства поступали в федеральный бюджет через счета в уполномоченных банках в Российской Федерации в полном объеме.
Таким образом, применение к такой организации санкций за нарушение порядка зачисления валютной выручки на счета в уполномоченных банках Российской Федерации, предусмотренных названным Указом, неправомерно, однако необходимо учитывать, что перечисление части валютной выручки в счет уплаты таможенных пошлин непосредственно на счет таможни может привести к занижению объема реализации, а следовательно, к сокрытию налогооблагаемой базы по местным налогам и платежам в дорожные фонды.
Ответственность экспортеров за незачисление валютной выручки на счета в уполномоченных банках.
Согласно пункту 2 Приказа ГТК России от 24 июля 1995 г. № 467 "О порядке применения нормы права, установленной ст. 273 Таможенного кодекса РФ" непосредственным объектом правонарушения считается только тот товар либо его часть, валютная выручка от экспорта которого не была зачислена в установленном порядке на счета в уполномоченных банках.
Санкция ст. 273 ТК России предусматривает назначение основного взыскания в виде штрафа в размере от 100 до 200% стоимости товаров и транспортных средств, являющихся непосредственными объектами правонарушения, вместе с дополнительным взысканием в виде конфискации таких товаров и транспортных средств, либо взыскания их стоимости, либо отзыва лицензии (квалификационного аттестата) или без дополнительного взыскания.
Неоднократно от участников ВЭД поступали запросы с просьбой разъяснить: требуется ли от органов или агентов валютного контроля при привлечении к ответственности за незачисление в установленном порядке валютной выручки от экспорта товаров доказывать факт сокрытия указанной выручки от налогообложения или от обязательной продажи?
Абзац 1 п.8 Указа Президента Российской Федерации от 14.06.92 № 629 «О частичном изменении порядка обязательной продажи части валютной выручки и взимания экспортных пошлин» устанавливает, что валютная выручка от экспорта или реализации за иностранную валюту на территории Российской Федерации товаров (работ, услуг) подлежит обязательному зачислению на счета в уполномоченных банках на территории Российской Федерации, если иное не разрешено Банком России.
Абзац 2 п.8 названного Указа устанавливает, что за нарушение указанного порядка зачисления валютной выручки предприятия подвергаются штрафу, налагаемому Министерством по налогам и сборам Российской Федерации (МНС России) или Инспекцией валютного контроля, в размере всей сокрытой выручки в иностранной валюте или рублевого эквивалента суммы штрафа по курсу Центрального банка.
В п.2 Официального разъяснения от 04.11.93 № 1 ГПУ Президента Российской Федерации отдельных положений Указа Президента Российской Федерации № 629 изложено, что санкции, предусмотренные абз.2 п.8 Указа, применяются в случаях незачисления валютной выручки на счета в уполномоченных банках на территории РФ, если такая выручка квалифицируется как сокрытая. Под сокрытой валютной выручкой в смысле указанной нормы понимается выручка, умышленно не зачисленная должностными лицами хозяйствующих субъектов на счета в уполномоченных банках на территории РФ в целях уклонения от обязательной продажи части валютной выручки или от налогообложения. Наличие указанных целей устанавливается проверкой соответственно органов (агентов) валютного контроля либо органов ГНС России. При отсутствии указанных целей факт незачисления валютной выручки на счета в уполномоченных банках на территории РФ не может служить основанием для применения санкций, предусмотренных п.8 Указа.
Вместе с тем в Письме Главного управления валютного регулирования и валютного контроля Банка России от 24.02.95 № 12-86 (информационное № 1) дано другое определение сокрытой валютной выручки: «Под сокрытой выручкой в иностранной валюте следует понимать выручку, не зачисленную на счета в уполномоченных банках на территории РФ, независимо от отражения ее в бухгалтерском учете предприятий, если иное не разрешено Центральным банком Российской Федерации».
Отсутствие необходимости установления органами МНС России факта сокрытия валютной выручки от налогообложения или от обязательной продажи подтверждается в постановлениях Президиума Высшего Арбитражного Суда Российской Федерации.
Таможенные органы привлекают к ответственности лиц за нарушение валютного законодательства (заключающееся в незачислении валютной выручки от экспорта товаров), являющееся одновременно нарушением таможенных правил (заключающимся в несоблюдении требования таможенного режима экспорта), на основании ст. 273 Таможенного кодекса Российской Федерации. В п.2 названного выше Официального разъяснения идет речь только о штрафах, взыскиваемых на основании абз.2 п.8 Указа Президента Российской Федерации от 14.06.92 № 629.
Таким образом, в настоящее время при привлечении к ответственности за незачисление в установленном порядке валютной выручки от экспорта товаров доказывать факт сокрытия указанной выручки от налогообложения или от обязательной продажи не требуется.
Арбитражная практика показывает, что ответственность за незачисление экспортной выручки применяется за сам факт ее незачисления на счет в уполномоченном банке и не связана с уклонением от обязательной продажи ее части государству либо от уплаты налогов (Постановление Президиума ВАС РФ от 13.05.97 N 1296/96).
Совместное советско-японское предприятие "Океан" обратилось в арбитражный суд Приморского края с иском о признании недействительным решения ГНИ по Приморскому краю в части применения штрафа за незачисление иностранной валюты на счет в уполномоченном банке на территории РФ.
Решением арбитражного суда иск был удовлетворен, однако в протесте Генерального прокурора РФ данный судебный акт предлагалось отменить.
Президиум ВАС РФ удовлетворил внесенный протест по следующим основаниям.
1. Как видно из материалов дела, в результате проверки соблюдения СП "Океан" налогового законодательства ГНИ по Приморскому краю установила факт незачисления валютной выручки за 1992 г. на счет в уполномоченном банке на территории РФ и использования ее на закупку оборудования и эксплуатационные расходы. В этой связи налоговая инспекция применила к предприятию ответственность, предусмотренную п. 8 указа Президента РФ от 14.06.92 N 629 "О частичном изменении порядка обязательной продажи части валютной выручки и взимания экспортных пошлин".
Напомним, что, согласно п. 8 Указа N 629, за нарушение порядка зачисления валютной выручки от экспорта или реализации за