Реформирование электроэнергетики России в контексте мировой энергетики
Таким образом, можно с большой долей уверенности утверждать, что единственной более или менее жизнеспособной моделью оказалась та, что была выработана в конце 80-х годов в Норвегии, а затем уже приспособлена к условиям других стран. Так называемая «американская модель» есть не что иное, как тот же скандинавский вариант рынка, но приспособленный к весьма непростым американским условиям, где степень монополизации внутренних рынков практически каждого штата на порядок превышает возможности монополий в странах Центральной и даже Восточной Европы. При этом, как отмечают многие аналитики, конкуренция в сфере энергоснабжения, то есть продажи электричества конечным потребителям, включая население, приняла в США довольно интересные формы, предоставляющие существенные возможности для перекрестного субсидирования в рамках одной или нескольких компаний. Например, потребитель получает рекламный проспект от одной из энергоснабжающих компаний, гарантирующий не только прекрасный уровень услуг по поставке электричества, но и существенные скидки в некой достаточно разветвленной сети супермаркетов, а также на бензоколонках определенной фирмы. Причем цены на саму электроэнергию, поставляемую данным продавцом, достаточно конкурентоспособны по сравнении с аналогичными предложениями, полученными от других продавцов. В другой пакет услуг могут быть включены предложения, касающиеся льгот в сфере медицинского или социального страхования и т.п. Очевидно, что в подобной ситуации выигрывают все: потребитель получает электроэнергию по конкурентным ценам, а также целый пакет дополнительных услуг, магазины и супермаркеты увеличивают круг своих постоянных клиентов, то же самое можно сказать и о бензоколонках. Но чтобы добиться этой конкурентоспособности, проводится перекрестное субсидирование одних видов деятельности (скажем, автомоек) за счет других (магазины или электростанции). По мнению американских специалистов, в этом ничего противозаконного нет. Вроде бы и так, но в такой ситуации говорить о прозрачности ценовой политики компании или группы компаний уже не приходится.
Норвегия после принятия в 1989 г. Закона об энергетике в течение двух лет готовилась к проведению реформы в сфере производства и торговли электроэнергией. Следует отметить: в отличие от других стран Европы норвежская электроэнергетика практически на 100% основана на гидравлических станциях. При этом исключительные природные условия — горные каскады — позволяют получать чрезвычайно дешевую электроэнергию, способную конкурировать с любыми производителями стран Центральной и Западной Европы, но и ставят энергобаланс Норвегии в зависимость от «водности» года. Разница между «влажным» и «сухим» годом иногда бывает равна годовой выработке электроэнергии Данией. В целом энергосистема избыточна, с лихвой покрывает местные потребности в электричестве, и государство даже вынуждено квотировать экспорт электроэнергии ввиду ограниченной пропускной способности трансграничных транспортных магистральных высоковольтных сетей.
Как и в Англии, решение о реформировании энергосектора было принято в Норвегии под давлением прежде всего бремени экономических проблем. Правительство страны уже не могло мириться с тем состоянием застоя, в котором пребывала экономика королевства. Если при этом учесть, что большая часть отраслей норвежской промышленности является энергоемкой и энергозависимой, а также и то, что степень газификации жилого фонда в этой стране на конец 80-х годов была достаточно низкой, и большинство домов отапливалось за счет электроэнергии, можно представить себе важность подобного решения для жизни страны в целом. Идеи же энергосбережения и повышения энергоэффективности еще не были столь широко распространены. Норвежская модель «скандинавского социализма» несколько отличается от шведского, финского и датского, но тем не менее степень социальной защищенности граждан этой страны достаточно высока, как, впрочем, и уровень жизни. Однако все это достигается за счет непомерно высоких налогов, которые вынуждены платить как население, так и промышленность. Подобная ситуация, как показывает практика, в конечном счете, приводит к инвестиционному голоду и не конкурентоспособности собственных товаров на мировом рынке. А если при этом еще и учесть, что норвежская промышленность, прежде всего, ориентирована на экспорт, то становится понятно, что проблема, с которой столкнулось правительство Норвегии в конце 80-х годов, была весьма и весьма серьезной.
Норвежская энергосистема страдала от того, что действовавшие на момент проведения реформы энерготарифы не покрывали затрат государственного предприятия «Статкрафт» по генерации, передаче и распределению электроэнергии. «Статкрафт» являлось частью министерства водных ресурсов и энергетики, не имея статуса компании и стимулов для повышения собственной эффективности. О каких стимулах можно было вести речь, если тарифы на электроэнергию устанавливались государством на срок до десяти лет без права применения дефляторов и примерно к середине этого срока переставали покрывать собственные затраты «Статкрафт». Для того, чтобы компенсировать потери энергопредприятия и дотировать его деятельность, не урезая при этом социальных программ, правительство Норвегии вынуждено было все больше повышать налоги, и прежде всего на доходы наиболее крупных предприятий, то есть тех же целлюлозных, деревоперерабатывающих, металлургических и станкостроительных фирм, для которых вводились льготные энерготарифы. Непомерные налоги делали эти отрасли непривлекательными для инвестиций, проблема оттока капитала из страны становилась все более серьезной, конкурентоспособность норвежских товаров, как на внешнем, так и на внутреннем (даже протекционистские пошлины на импорт не спасали национального производителя) рынках снижалась. Не спасали даже доходы от экспорта газа, добываемого в Северном море. В такой ситуации дополнительные доходы электроэнергии с учетом избыточности собственных мощностей и проведения внутри страны достаточно эффективных энергосберегающих мероприятий пришлись бы очень кстати. Однако для этого предприятие «Статкрафт» должно было стать самодостаточным, то есть, отказавшись от госдотаций, перейти на полное самофинансирование. Кроме этого, сама структура «Статкрафт» должна была приспособиться к требованиям международного рынка электроэнергии и мощности. Перед правительством стояла дилемма: решиться на непопулярные меры в социальной сфере или провести серьезные реформы в энергосекторе.
Остановились на втором варианте. Вначале, как и полагается цивилизованному государству, Норвегия приняла Закон об энергетике, определяющий то правовое поле, в рамках которого планировалось проводить реструктурирование национального энергосектора. Затем были разработаны и разосланы всем основным участникам энергорынка предложения по реформированию предприятия «Статкрафт». Правда, при этом министерство предупредило всех участников, что в случае неполучения комментариев и предложений в установленные сроки реформирование будет проведено, но без учета мнений, поступивших после определенной даты. Кто не успел – тот опоздал. В основном же столь дорогой для большинства скандинавских народов принцип «консенсуса» или согласия был соблюден. Теперь о сути самой реформы.
Предприятие «Статкрафт» сохраняло статус государственного, исполняя только функции генерирующей компании. При этом из состава «Статкрафт» выделялись все транспортные сети и передавались вновь создаваемой государственной компании «Статнетт», которая получала от государства еще особые полномочия, касающиеся организации экспорта электроэнергии. Диспетчерский центр, передаваемый компании «Статнетт», отвечал за энергобаланс страны, а также контролировал трансграничные сальдо-перетоки (Швеция и Дания). «Статкрафт» все же терял часть своих генерирующих мощностей, которые передавались местным коммунам (примерно соответствует российским «районам», но с несколько большими полномочиями). Речь, как правило, шла о маломощных станциях. Следует отметить, в конце 80-х годов в Норвегии было достаточно много предприятий коммунальной и муниципальной, а также отраслевой энергетики. Суммарная выработка электроэнергии этими производителями в общенациональном энергобалансе страны не превышала 50%. Тем не менее, чисто формально, условия для создания внутреннего конкурентного рынка электроэнергии и мощности существовали. Вот, собственно, вкратце и вся реформа. Ни о какой дополнительной приватизации речь не шла, да и сейчас эта идея воспринимается в Норвегии без особого энтузиазма.
Важнейшим стимулом для развития рынка в Норвегии послужила структура национальной энергосистемы: большая часть производства размещена на севере, а потребителей – на юге страны. В периоды пикового потребления в транспортной сети возникали перегрузки, справляться с которыми было поручено диспетчерской службе компании «Статнетт». Работа по простому перераспределению нагрузок в сети не была столь финансово эффективной, как хотелось бы. Определенную роль в формировании рынка сыграла торговля электроэнергией между Норвегией и Швецией, а также Норвегией и Данией. Как отмечалось выше, норвежская энергосистема в целом избыточна и позволяет экспортировать значительные объемы электроэнергии в соседние страны, тем более что транспортная инфраструктура готова к этому. Не вдаваясь в подробности функционирования рынка «НордПул», отметим, что это по большинству показателей товарная биржа, на которой, кроме торговли физическими объемами электроэнергии, ведется торговля форвардными и фьючерсными контрактами. Единственной особенностью этой биржи является отсутствие возможности торговли «стоками» и неликвидными объемами, поскольку электроэнергия относится к товарам немедленного потребления. Большинство энергопоставок осуществляется на основании долгосрочных двусторонних контрактов между производителем и потребителем, зарегистрированных и завизированных сетевой транспортной компанией «Статнетт» и местными дистрибуционными предприятиями, если речь идет о потребителях, подключенных к сетям низкого напряжения. Кстати, в Норвегии существует достаточно сильная регулирующая администрация, осуществляющая контроль за деятельностью рынка и уровнем цен на электроэнергию. Норвежский Регулятор, впрочем, как и английский, наделен весьма существенными правами. Его решение практически не может быть оспорено. Интересно также и то, что норвежский Регулятор утверждается на должность не решением парламента, как, скажем, большинство министров и глав департаментов, а королевским указом, как премьер-министр или главнокомандующий.
Примеру Норвегии довольно скоро последовали и Швеция с Данией, а затем уже и Финляндия, вошедшие в единый скандинавский энергорынок. Норвежских экспертов стали приглашать к себе руководители государственных энергетических компаний и соответствующих министерств в других странах. Идея реформирования энергосектора не обошла стороной и страны Латинской Америки. К числу государств, наиболее успешно реструктурировавших свои энергосистемы, чаще всего относят Чили и Аргентину. Пионером реформирования стала Чили, которая уже к середине 70-х годов, под влиянием экономических идей «пророка» Мильтона Фридмана, начала процесс общего реформирования экономики, разгосударствления и приватизации, которые спустя несколько лет после экономического хаоса, шоковой терапии и застоя привели, в конце концов, к экономическому росту. Уже почти два десятилетия экономика Чили, год за годом, характеризуется весьма обнадеживающим и стабильным ростом (рекордным стал 1992 год, когда прирост ВВП составил более 10 процентов). Чилийские экономисты стремятся обеспечить более сбалансированный ежегодный прирост на уровне 5-6 процентов, который считается оптимальным для сдерживания инфляции и других дестабилизирующих экономику факторов.
Отказ от государственного регулирования чилийского рынка электроэнергии пришелся не на первый этап экономической реформы, но был тщательно подготовлен и поддержан законом об энергетике 1982 года. Вслед за Чили отказалась от чрезмерного государственного регулирования и управления рынками электроэнергии и природного газа и Аргентина. До отказа в начале 90-х годов от государственного управления энергетическим сектором в Аргентине существовало несколько государственных федеральных предприятий, функционировавших наравне с другими, принадлежавшими провинциям. В городских районах с высокой плотностью населения имелись собственные источники энергии, принадлежавшие кооперативам или муниципальным образованиям, но по сравнению с крупными госпредприятиями роль кооперативов была невелика. Почти все энергопредприятия были вертикально интегрированы, неся ответственность как за производство, так и за передачу и распределение электроэнергии. Следует при этом отметить, что транспортные сети Аргентины отличаются достаточно большой протяженностью, поскольку генерирующие мощности зачастую расположены на значительном удалении от крупных населенных пунктов, таких, как, например, Буэнос-Айрес, потребляющий почти половину электроэнергии, вырабатываемой в стране.
Экономический кризис, нехватка капитала, значительный прирост населения, вызвавший потребность в дополнительных объемах электроэнергии, малоэффективное управление отраслью, ценовая политика, определяемая более социальными запросами и политическими сиюминутными интересами, нежели реальным уровнем затрат (Sic!), субвенции и дотации, развращающие отрасль, лишающие ее стимулов для повышения собственной экономической и технологической эффективности, то есть в конечном счете технического обновления, привели к тому, что администрация президента страны Карлоса Менема в марте 1991года разработала и утвердила программу долгосрочного реструктурирования и приватизации в энергетическом секторе аргентинской экономики.
Основу аргентинского энергетического комплекса составляли гидроэлектростанции (около 40% в энергобалансе страны), некоторое количество атомных станций, а также станции, работающие на топливе. К началу 90-х годов Аргентина начала значительно наращивать сеть гидроэлектростанций. В последнее десятилетие количество вновь строящихся и сдающихся в эксплуатацию станций возросло. Немалую роль в этом играет приток зарубежных инвестиций.
Реформирование проводилось с неслыханной доселе быстротой. Еще до того, как новое энергетическое законодательство вступило в силу в начале 1992 года, в самой отрасли уже начали происходить изменения. Среди прочего были созданы предпосылки для развития конкурентного рынка: крупные дистрибуционные компании и поставщики получили право подписывать прямые контракты с производителями электроэнергии. В начале 1992 года была принята поправка к Закону об энергетике, регулирующая конкурентные отношения на аргентинском энергорынке.
Аргентинцы достаточно радикально реформировали свой энергосектор, полностью отказавшись как от вертикальной, так и горизонтальной интеграции. Честная конкурентная борьба, по их мнению, требует полной разобщенности между участниками процесса. Таким образом, каждое подразделение субъекта энергорынка функционирует так, словно у него нет и не может быть ни одного союзника или партнера. Например, предприятие, отвечающее за передачу электроэнергии, не может участвовать в процессе ее производства или купли-продажи, но лишь несет обязательства по транспортировке и доставке потребителям электричества по принадлежащим компании ЛЭП. То же самое касается и производителей или поставщиков электроэнергии. Столь сильная разобщенность не раз становилась объектом серьезной критики.
По мнению оппонентов, отсутствие каких-либо партнерских отношений между субъектами рынка, разделенными по видам деятельности, ведет к серьезной разобщенности, чрезмерной для ведения приватизации или честной конкуренции, лишь усугубляя раскол в секторе, делая всю систему трудно управляемой. Более того, по мнению критиков аргентинской модели, эта разобщенность позволяет участникам уходить от ответственности в своем секторе и приводит к еще большему дроблению системы. Тем не менее в Аргентине, как практически ни в одной другой стране, облегчен доступ всем желающим к транспортной сети на договорной основе, поскольку ни у транспортной компании, ни у дистрибутора нет интересов в других областях – они не заняты ни генерацией, ни продажей, ни каким-либо иным видом коммерческой деятельности. А это уже достаточно большое достижение. Ведь без свободного доступа к транспортным и распределительным сетям не может быть честной конкуренции.
Ответственность за деятельность рынка («МЕМ») лежит на акционерной компании «КАММЕСА» («Компания Администрадора дель Меркадо Майориста Электрико СА»), которая принадлежит следующим владельцам: государству, крупным оптовым покупателям электроэнергии, транспортным предприятиям и дистрибюторам. Государство, представленное в компании министерством энергетики, собирается в конечном счете снизить принадлежащий ему пакет акции до 10%.
«КАММЕСА» - это сетевая компания, управляющая национальной транспортной сетью ЛЭП и несущая ответственность за оптимизацию национального энергобаланса, функционирование спотового рынка электроэнергии, а также транспорт электроэнергии и доставку ее потребителям в строгом соответствии с заключенными договорами и контрактами и соблюдением всех требований по нормам безопасности и качества.
Государство регулирует рынок посредством «ЭНРЭ» («Энте Насьональ Регулядор де Электрисидад») – органа, на который возложены функции по оказанию поддержки участникам рынка, контроля за соблюдением принципа равного доступа к сетям, а также надзора за соблюдением правил «честной» конкурентной борьбы. При этом Регулятор имеет право разрабатывать и совершенствовать нормы и правила функционирования энергорынка «МЕМ». Государство, сохранившее за собой часть генерирующих мощностей, использует собственных производителей электроэнергии для влияния на уровень рыночных цен, поскольку часть прибыли, получаемой госпредприятиями, идет в специально созданный для этого национальный фонд, служащий для регулирования, по необходимости, цен на рынке. То есть государство может в какой-то момент, дотируя свои станции из этого фонда, снизить уровень цен, котируемый госпредприятиями на рынке, тем самым принуждая к этому и других участников, желающих продать электроэнергию. В остальном же аргентинская модель рынка очень близка к той, которая была выработана в Скандинавии. Достаточно интересный факт: до отказа от государственного управления энергосектором аргентинская энергетика, во многом базировавшаяся на устаревших и крайне неэффективных генерирующих станциях, представляла собой глубоко зарегулированную и ярко выраженную госмонополию с несколькими вертикально интегрированными предприятиями. Сразу же после отказа от государственного управления сектором электроэнергетики (уже к августу 1992 года) в Аргентине действовали 34 участника энергорынка – 19 дистрибьюторов, 13 производителей электроэнергии и 2 транспортные компании (в Аргентине изначально существовали две высоковольтные транспортные сети – одна в Патагонии и одна в остальной части страны). Спустя год, к августу 1993 года, количество субъектов рынка увеличилось до 70.
За несколько лет после реформы цены на электроэнергию упали почти втрое, объем инвестиций в энергосектор возрос на порядок. При том, что изначально аргентинская электроэнергетика была избыточной, начали строиться новые электростанции, а старые, малоэффективные или убыточные начали выводить из эксплуатации. При этом достаточно успешно решались и сопутствующие социальные проблемы.
Итак, были рассмотрены несколько вариантов реформирования – успешного и относительно успешного. Теперь будет небезынтересно рассмотреть опыт страны, решившейся на проведение наиболее радикальной реформы и создание нерегулируемого (или, как полагали местные реформаторы, «саморегулируемого») рынка. Такой страной является Новая Зеландия. В начале 80-х годов ХХ века, следуя примеру своей бывшей (а формально, и нынешнй) метрополии – Великобритании, новозеландские консерваторы взяли курс на разгосударствление экономики страны. Однако далеко продвинуться им не удалось, поскольку в 1984 году к власти в Новой Зеландии пришли лейбoристы. К всеобщему изумлению, они не только не повернули вспять раскрученный консерваторами маховик, но и самым решительным образом принялись реформировать госсектор. При этом темпы реформирования просто поражали. Следует отметить: к началу реформирования Новая Зеландия, чья экономика считалась наиболее зарегулированной из всех стран Британского Содружества, стояла по сути на грани банкротства. Именно поэтому местные реформаторы полагали экономические реформы и приватизацию экономики единственной панацеей.
Они практически полностью нейтрализовали профсоюзы, до этого времени игравшие в жизни страны весьма существенную роль, отправили на пенсию или уволили около 40% госслужащих, а также приватизировали целый ряд государственных предприятий. При этом лейбористы демонтировали одну из самых мощных в мире систем социального и медицинского страхования, поскольку в условиях рыночной экономики, как известно, «ответственность должна делегироваться из центра на уровень отдельных граждан, ибо каждый должен нести ответственность и в полной мере оплачивать объем предоставляемых ему услуг». Безработица в это время возросла до 15%. Популярность правящей партии и отдельных ее представителей упала почти до нуля. Тем не менее лейбористы провели национальный референдум и получили всестороннюю поддержку избирателей на выборах 1990 года. Ведь альтернативой были те же консерваторы, заварившие всю эту кашу. Однако ни консерваторы, ни лейбористы с реформированием электроэнергетики особенно не торопились.
Исторически права на энергопроизводство и энергоснабжение в Новой Зеландии принадлежали с 1884 года «ECNZ» («Электрисити Корпорейшн ов Нью Зиланд»), которая производила 95% всей электроэнергии в стране. Более двух третей всего объема производства приходится на гидрогенерацию, причем большая часть генерирующих мощностей располагается на южном, наименее населенном, острове новозеландского архипелага. Электроэнергия передается на северный остров, в столицу Новой Зеландии Веллингтон по подводным кабелям в виде постоянного тока. Изначально как за производство, так и передачу электроэнергии отвечала «ECNZ», но вскоре транспортные и диспетчерские функции были переданы государственной компании «Транс Пауэр». Нужно отметить, что имевшийся в стране потенциал для наращивания объемов генерации был практически исчерпан (экологические законы не позволяют строить новые станции).
Кроме гидроэлектростанций, обеспечивавших до 70% производства национальной электроэнергии, в стране действовали 2 крупных геотермических станции (вот с кого Камчатке нужно брать пример!) и 3 устаревших тепловых (в стране имеются запасы угля и ограниченные запасы газа на шельфе). Учитывая изолированное географическое положение Новой Зеландии, не приходится говорить о возможности поставок электроэнергии из-за рубежа. В довершение ко всему новозеландская энергосистема весьма серьезно зависит от засух, поскольку резервуары гидроэлектростанций позволяют накопить не более 12% требуемого годового гидроресурса. Такая вот география!
Как уже говорилось выше, к началу реформирования госсектора страна находилась на грани банкротства, и единственной надеждой для национального энергосектора был приток инвестиций со стороны частного капитала. Еще в 1986 году лейбористы заявили о своих намерениях реформировать энергосектор и к 1987 году провели первый этап, выделив транспортные функции и передав из компании «Транс Пауэр», оставив за «ECNZ» только производство электроэнергии.
Следующий шаг был самым радикальным. Правительство объявило новый курс на построение не регулируемого энергорынка, то есть рынка, который, как надеялись его создатели, будет саморегулироваться. Довольно долго велись дебаты о судьбе государственного предприятия «ECNZ», но в 1995 г. с приходом к власти консерваторов настал и его черед. Предприятие сначала разделили на две государственные компании, затем продали часть генерирующих станций, включая тепловую станцию Таранаки в частные руки. При этом, учитывая все еще доминирующее положение «ECNZ», на компанию возложили ряд ограничений.
Транспортная же компания «Транс Пауэр» всецело зависела от государства, устанавливавшего тарифы на передачу электроэнергии. Сама структура новозеландского рынка мало отличалась от скандинавского или аргентинского. Главным же отличием было отсутствие государственного регулирования. Предполагалось достаточно сознательное саморегулирование субъектами рынка.
В результате Веллингтон остался без электроэнергии, большая часть госслужащих отправилась на весьма долгие каникулы, а в Новой Зеландии появился Регулятор с достаточно широким кругом полномочий.
Такие вот уроки «свободного конкурентного рынка». Прежде всего, любая реформа требует тщательной и серьезной предварительной проработки. Ни одна реформа не проводится вне разработанного заранее правового поля. Реформа как таковая не является панацеей и не гарантирует немедленного притока инвестиций ни извне, ни со стороны местного капитала, без соблюдения других требований (прежде всего четкого налогового законодательства и законов, гарантирующих сохранность инвестиций). Реструктурирование и повышение эффективности в отрасли отнюдь не означает проведение повальной приватизации.
2 Электроэнергетика в России
2.1 Обзор электроэнергетической отрасли Российской Федерации
Электроэнергетика является одной из базовых отраслей экономики России и одной из нескольких естественных монополий. В настоящее время в России функционируют более 700 тепловых и гидравлических электростанций и 9 атомных. Имеющийся производственный потенциал полностью обеспечивает тепловой и электрической энергией промышленные предприятия и население России. Основными субъектами единой энергетической системы России являются:
• РАО « России »;
• 74 региональные энергокомпании, осуществляющие поставки электрической и тепловой энергии потребителю на всей территории Российской Федерации ;
• 34 крупные электростанции - филиалы или дочерние предприятия РАО « России »;
• 9 атомных электростанций (8 станций находятся под контролем государственного предприятия)
• более 300 организаций, обслуживающих основной технологический процесс и развитие в ЕЭС России.
Электроэнергетическая отрасль России занимает 4 место в мире по установленной мощности после США, Китая и Японии. Общая установленная мощность российских электростанций в 2001 году составляет 213,9 млн. кВт. Установленная мощность электростанций холдинга РАО ЕЭС составляет 155,1 млн. кВт (72,5% от общей установленной мощности электростанций России). Основными видами топлива, используемыми при производстве электроэнергии, являются газ, уголь, мазут. В настоящий момент доля газа в общей структуре топливного баланса России составляет более 60%, около 35% - уголь и 5% - мазут.
Поскольку в последние годы в газовой промышленности появились негативные тенденции, связанные с падением объемов добычи, недостаточным финансированием новых месторождений газа, то в ближайшие годы продолжится сокращение поставок газа тепловым электростанциям. Соответственно будет увеличена доля угля в топливном балансе.
В целом по России можно отметить положительную тенденцию к увеличению выработки электроэнергии. Так, начиная с 1998 года, наблюдается прирост производства электроэнергии после восьмилетнего снижения, в 1999 году рост составил 102,3% к уровню 1998 года, а в 2000 году -103,5%.
Несмотря на то, что формально региональные энергетические компании являются независимыми, фактически регулирование тарифов происходит под влиянием региональных органов власти. Местные органы власти имеют право, действуя в интересах потребителей, рекомендовать региональным комиссиям запретить резкое повышение тарифов. Вследствие этого, проводимая РЭК политика сдерживания тарифов на энергию при одновременном росте цен в других отраслях промышленности привела к тому, что темпы роста тарифов для промышленных потребителей в целом по России отстают от темпов роста индекса цен в промышленности. С августа 1998 г. по декабрь 2000 г. рост цен в промышленности составил 276,2%, а повышение тарифов на электроэнергию для крупных промышленных потребителей - 181,2%. За тот же период рост потребительских цен составил 279,9%, а тарифов на электроэнергию для населения - 233,4%. Но можно отметить, что в 2001 году ситуация с тарифами несколько улучшилась. В течение года тарифы повышались несколько раз. Средний тариф на электроэнергию вырос на 38% по сравнению с предыдущим годом, а тариф на тепло повысился на 26%.
На сегодняшний момент очень остро стоит вопрос состояния основных производственных мощностей в электроэнергетике. По данным РАО ЕЭС России в 2001 году износ производственных мощностей достиг 40%, в том числе линий электропередачи - 35,6%. подстанций - 63,1%, зданий и сооружений -23,1%, устройств релейной защиты и автоматики - 44%. Практически выработали свой ресурс 25% энергоблоков и более 40% не блочного оборудования. В целом же по России износ основных фондов составляет 52%. Почти треть электроэнергии в стране вырабатывается на оборудовании, технические нормы которого закладывались в 30-40 годы. Срок службы целого ряда генерирующих объектов находится в пределах 50 - 60 лет. Сохранение в работе устаревшего оборудования увеличивает количество аварийных ситуаций, отражается на надежности работы электрических станций, приводит к увеличению расходов топлива и затрат на ремонты оборудования, увеличиваются потери электроэнергии в сетях.
Главной проблемой электроэнергетики является замена морально и физически изношенного технологического оборудования. Финансовое положение предприятий электроэнергетической отрасли, несмотря на положительные сдвиги в 1999 -2001 годах, остается достаточно тяжелым. Существует несколько основных причин, существенно влияющих на финансовое состояние энергокомпаний.
1. в течение 2001 года происходило увеличение тарифов на тепло - и электроэнергию для потребителей и увеличение цен на газ, уголь, мазут. Поэтому фактически финансовый результат энергокомпаний от увеличения тарифов нивелировался растущими ценами на топливо. Кроме того, препятствием к улучшению состояний АО - является государственное регулирование тарифов на тепло и электроэнергию.
2. Высокая кредиторская и дебиторская задолженности энергетических предприятий поставщикам и подрядчикам, в том числе за топливо, по расчетам с бюджетом и внебюджетными фондами, по заработной плате значительно влияет на финансовое состояние отрасли. В течение 5 лет с 1994 по 1999 год кредиторская задолженность РАО ЕЭС возросла в 20,8 раза, дебиторская - в 22,1 раза. В связи с этим многие предприятия электроэнергетики оказались в трудном финансовом положении. Основными группами неплательщиков остаются потребители, получающие средства из местных бюджетов, оптовые потребители и объекты жилищно-коммунального хозяйства. Задолженность федеральных потребителей в течение 2001 г. снизилась почти в 2 раза, однако значительной осталось задолженность Министерства обороны - 1,5 млрд. руб. (без учета пени). В январе 2002 г. оплата текущего энергопотребления военных частей практически не производилась. Причина - отсутствие утвержденных лимитов потребления топливно-энергстических ресурсов, из-за чего невозможно заключение договоров на энергоснабжение и их регистрация в Казначействах. Кроме того, Минобороны изначально планировало направить на расчеты с энергетиками в январе с.г. 433 млн. руб., в то время как прогнозируемый объем энергопотребления этой группы потребителей в январе -1,6 млрд. руб.
Для обеспечения нормальных расчетов предприятий ЖКХ с АО-энерго в РАО "ЕЭС России" в течение последних 2-х лет действует практика заключения специальных Соглашений о взаимодействии РАО "ЕЭС России" и администраций регионов по стабилизации поставок энергии и обеспечению условий прохождения ОЗМ, а также нормализации расчетов за энергию. Эти документы содержат обязательства по обеспечению полной оплаты текущего потребления и погашению накопленной задолженности. К началу 2002 г. такие Соглашения действуют в 42 регионах РФ. Однако полностью указанные Соглашения выполняются администрациями только 3-х регионов: Ивановской обл., Республики Дагестан и Республики Бурятия. Низкий уровень собираемости платежей с потребителей, низкий процент расчетов денежными средствами, приводит к нехватке оборотных средств энергопредприятий, к образованию задолженностей перед поставщиками топлива, перед работниками предприятий отрасли.
Но, несмотря на данные негативные факторы в 2000-2001 годах наметились положительные сдвиги в финансовом состоянии энергопредприятии. Самым значительным моментом можно считать доведение текущих расчетов с потребителями за полученную энергию до 100% и реструктуризацию дебиторской задолженности, благодаря чему, уровень собираемости платежей составил 96%, а расчеты денежными средствами - 83%.
В январе-июне 2002 г. среднее значение частоты электрического тока в ЕЭС России составило 50,0 Гц. Единая энергосистема России в 1 полугодии 2002 г. 4344 часа 00 минут или 100% календарного времени работала с нормативной частотой электрического тока, определенной ГОСТ 13109-97.
График 1
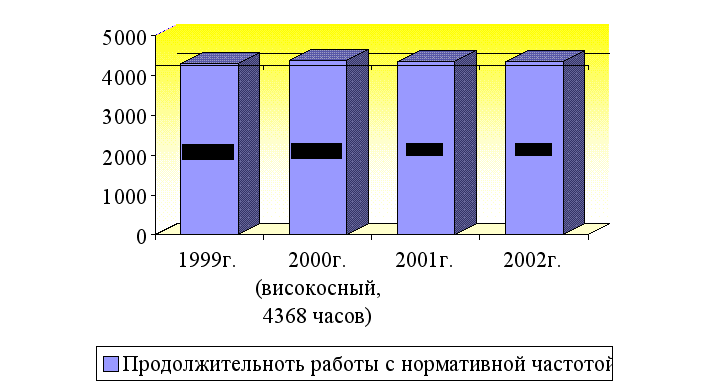
Продолжительность работы ЕЭС России с нормативной частотой электрического тока (49,8-50,2) за 6 месяцев 1999-2002 годов
Таблица 8
| Показатели | Физический объем | Сумма к оплате | Оплачено | |||
| всего | % к уровню 12 мес. 2001 г | млрд. руб. | % к уровню 12 мес. 2000 г | млрд. руб. | % к отпущенной | |
| Отпущено электроэнергии | 579,8 млрд. кВт | 100,3 | 426,7 | 126,8 | 435,7 | 102,1 |
| Отпущено тепловой энергии | 418,4 млн. Гкал | 97,2 | 107,9 | 118,6 | 109,1 | 101,1 |
| Всего оплачено энергии | 534,6 | 125,0 | 544,9 | 101,9 | ||
Итоги продаж энергии собственным потребителям Холдингом РАО "ЕЭС России" за 12 месяцев 2002 года
Уровень платежей за использованную энергию за 12 месяцев 2002 года в целом по Холдингу составил 102% (в 2001 году – 104 %).
График 2
 Итоги
реализации
энергии за 2001
и 2002гг.
Дебиторская задолженность сократилась на 14% (в 2001 году – 18 %) и составила 1,8 месяца от среднегодового начисления (в 2001 году – 2,6 мес.).
Доля денежных средств