Анализ рынка углеводородов стран Центральной и Южной Азии
Аналитики прогнозируют спад добычи угля до 2,5 млн. т в 2000 г. и до 2,3 млн. т в 2010 г.
Электроэнергетика Узбекистана в основном базируется на природном газе - за исключением небольших ТЭС на угле. Суммарные мощности электростанций Узбекистана составляют 11,7 ГВт электрической установленной мощности генератора. Планируется в ближайшие годы дополнительно ввести в эксплуатацию 4 ГВт электрических мощностей. Крупнейшие газовые ТЭС - Сырдарьинская и Навоийскская, вместе составляющие примерно треть всей установленной мощности в стране.
Казахстан.
В 1997 г. Казахстан добыл 25,8 млн.т нефти, что является вторым результатом по добыче нефти среди стран СНГ после России. Kazakhoil, государственная нефтяная и газовая компания, обеспечивает более 75 % от общих объемов добычи. Казахстан предпринял ряд преобразований в нефтяной и газовой промышленности для развития своего потенциала.
Почти половина добычи нефти в Казахстане сосредоточено в трех крупных месторождениях - Тенгиз, Узень и Карачаганак. Наиболее крупное из них - месторождение Тенгиз, запасы которого оцениваются западными экспертами в 0,85 - 1,2 млрд.т нефти.
Руководство Казахстана объявило об обнаружении крупных запасов нефти на месторождении Восточный Кашаган в казахском секторе Каспия. По сведениям компании OKIOC (международный консорциум, занимающийся разведкой нефтяных месторождений в Казахстане), запасы нефти в открытом месторождении предварительно оцениваются в 1-6,8 млрд. т1.
Возможно, Казахстан нарастит объёмы добычи нефти и газоконденсата до 40 млн. т в 2000 г. и до 75 млн. т в 2010 г.
Казахстан располагает доказанными запасами примерно в 1840 млрд. м3 природного газа (1.01.98). Более 40 % запасов сосредоточено в гигантском газовом месторождении Карачаганак (северо-западный Казахстан).
По прогнозам аналитиков объёмы добычи природного газа составят 9 млрд.м3 в 2000 г. и 22 млрд.м3 в 2010 г. против 8,1 млрд.м3 в 1997 г.
Казахстан - крупный производитель, потребитель и экспортер угля. Добыча этого вида топлива сосредоточена в Карагандинском и Экибастузском бассейнах. Карагандинский бассейн (центральный Казахстан), имеет 13 шахт, в которых добывается высокого качества каменный уголь для коксования. Экибастузский бассейн (северный Казахстан), - третий по размеру угольный бассейн на территории бывшего Советского Союза, включает три шахты, в которых добывается в основном уголь для использования на электростанциях.
Производство угля в Казахстане упало с 130 млн.т в 1991 г. до 73 млн.т в 1997 г. из-за падения спроса на этот вид топлива у традиционных потребителей в государствах СНГ. В 1996 г. были прекращены поставки коксующегося угля для украинской черной металлургии. Это привело к закрытию шахт и падению добычи угля более чем в 2 раза в Карагандинском угольном бассейне. Одновременно с этим существенно снизили объемы закупок продукции Экибастузского бассейна российские электростанции.
Вероятно, объёмы добычи угля в 2000 г. останутся на уровне 1997 г. (72,6 млн. т) и снизятся до 59,1 млн. т к 2010 г.
Туркменистан.
Туркменистан располагает относительно небольшими доказанными запасами нефти (порядка 75 млн. т). После существенного падения добычи нефти в начале 90-ых годов, с 1995 г. в Туркменистане наметился перелом. К 1998 г. объемы добычи нефти достигли 5,5 млн.т против 4,1 млн.т в 1995 г.
Возможно, Туркменистан разработает 6 млн. т нефти и газоконденсата в 2000 г. и 10 млн. т в 2010 г.
Туркменистан располагает большими запасами природного газа в объеме 2860 млрд. м3. Наиболее крупные месторождения природного газа страны сосредоточены в Амударьинской газовой провинции, где находится гигантское газовое месторождение Давлетабад-Донмез (половина всех запасов). Крупные запасы газа находятся в Мургабе (гигантское месторождение Яшрал).
Производство природного газа резко снизилось в последние годы из-за неплатежей за поставки газа иностранными и внутренними потребителями, а также спорами с Россией о величине тарифов за транзит. Как следствие, в 1997 г. Туркменистаном добыто всего 17,3 млрд. м3 газа.
Тем не менее, аналитики прогнозируют рост объёмов добычи природного газа до 36,7 млрд. м3 в 2000 г. и до 75,9 млрд. м3 в 2010 г.
Азербайджан.
В настоящее время нефтяная промышленность Азербайджана находится на пороге нового этапа развития. Имеются реальные возможности значительного роста объемов добычи нефти за счет освоения морских месторождений. Так в 1997 г. было добыто 9,1 млн.т нефти.
Возможен рост объёмов добычи нефти и газоконденсата до 14,3 млн. т в 2000 г. и до 45 млн. т в 2010 г.
Еще в конце прошлого века в Азербайджане наряду с нефтью добывался и газ. Уже в 1950 – 60 г.г. добыча газа в республике достигала 6 млрд. м3 в год, а в 1975 г. составила 10 млрд. м3. Это позволяло промышленным и коммунально – бытовым объектам, а также электростанциям использовать газ в качестве основного топлива. Пик добычи газа в Азербайджане приходится на 1982 год, когда объемы добычи составили 15 млрд. м3.
Весьма вероятно, объёмы добычи природного газа составят 7,4 млрд. м3 в 2000 г. и 14,8 млрд. м3 в 2010 г.
1.2.2. Потребление.
Турция.
По прогнозу экспертов «Энергетического центра черноморского региона» спрос на энергоресурсы возрастёт с 69,6 Мтут в 1995 г. до 130 Мтут к 2000 г. и до 220 Мтут к 2020 г.
Уголь занимает 32 % внутреннего энергетического рынка, где его доля в рассматриваемой перспективе существенно не изменится. Прогнозируемые объёмы потребления угля составят 38,3 Мтут в 2000 г. и 87,8 Мтут в 2010 г.
Доля же нефти снизится с 52 % в 1995 г. до 36 % к 2020 г. Тем не менее, нефть останется основным энергоносителем. Спрос на жидкое топливо достигнет 45 Мтут в 2000 г. и 60 Мтут к 2010 г.
Аналитики прогнозируют увеличение доли природного газа на внутреннем энергетическом рынке с 11,3 % в 1995 г. до 37 % в 2010 г. Потребление газа достигнет 26 Мтут в 2000 г. и 40 Мтут в 2010 г.
Грузия.
ТЭК Грузии крайне неразвит. Длительное падение напряжения и прерывание электроснабжения – обычная ситуация в стране. Часть регионов Грузии не получают энергии вообще. Положение ухудшилось в 1997 г., когда из-за маловодного периода снизилась выработка на ГЭС.
По прогнозам аналитиков спрос на природный газ поднимется до 2 млрд. м3 к 2000 г. и до 2,5 млрд. м3 к 2010 г. с 0,8 млрд. м3 в 1998 г.
Потребление нефти достигло 0,3 млн. т в 1998 г. и, вероятно, составит 0,5 млн. т в 2000 г. и 2 млн. т в 2010 г.
Армения.
Возможен рост потребности в первичных энергоресурсах с 2 млн. тут в 1997 г. до 4 млн. тут в 2000 г. и до 7 млн. тут в 2010 г. Спрос на природный газ в 1997 г. составил 1,3 млрд. м3 и, вероятно, достигнет 1,5 млрд. м3 к 2000 г. и 5 млрд. м3 к 2010 г.
Узбекистан.
Спрос на первичные энергоносители в Узбекистане уверенно растёт. Так с 1997 г. к 1998 г. он поднялся на 3,4 % с 50,0 млн.т до 51,7 млн. т. Стоит отметить, что в 1998 г. потребность в энергии на 82 % удовлетворялась за счёт природного газа и лишь на 3,5 % за счёт угля.
Спрос на природный газ и нефть в 1998 г. составил 47,0 млрд. м3 и 7,0 млн. т соответственно. Потребление угля достигло 2,6 млн.т.
Вероятно, потребность в нефти, природном газе, угле составит 9 млн. т, 49 млрд. м3 , 3 млн. т в 2000 г. и 11 млн. т, 54 млрд. м3 , 7 млн. т в 2010 г. соответственно.
Казахстан.
Энерговооружённость экономики Казахстана довольно высока по сравнению с соседними странами, членами СНГ. Это обусловлено, прежде всего, значительной долей тяжёлой индустрии в экономике.
Отличительной чертой ТЭКа Казахстана является высокая доля угля в структуре энергопотребления. Так в 1998 г. спрос на энергоносители был удовлетворён за счёт угля на 53,5 % (32,7 млн.т) и лишь на 29,4 % за счёт нефти (12,6 млн.т). Причём потребление природного газа достигло 7,3 млрд. м3.
Аналитики прогнозируют уменьшение доли угля в структуре энергопотребления в перспективе. Это обусловлено в первую очередь слабой конкурентоспособностью этого вида топлива по сравнению с природным газом. Вероятно, спрос на уголь до 2000 г. останется на уровне 1997 г. (50 млн. т) и снизится до 40 млн. т. к 2010 г.
Потребление нефти и природного газа может составить 12 млн. т и 30,2 млрд. м3 в 2000 г., 16 млн. т и 36,4 млрд. м3 в 2010 г. соответственно.
Туркменистан.
Потребность в энергии Туркменистан полностью удовлетворяет нефтью и природным газом. Так в 1998 г. доли нефти и природного газа в энергопотреблении были равны 29,5 % (3,6 млн.т) и 70,5 % (12,3 млн. тут) соответственно.
Спрос на нефть и природный газ может достичь 6 млн. т и 9 млрд. м3 к 2000 г., 10 млн. т и 12 млрд. м3 к 2010 г. соответственно.
Азербайджан.
Тот факт, что Азербайджан является одним из старейших нефтегазодобывающих регионов мира, предопределил формирование структуры экономики республики и сыграл решающую роль на всех этапах развития народного хозяйства страны в целом.
Согласно данным BP спрос на энергоносители в 1998 г. был обеспечен на 55,1 % (5,9 млн.т) и 43,9 % (6,8 млн. тут) за счёт нефти и природного газа соответственно.
Возможен рост потребления нефти и природного газа до 8 млн. т и 8,6 млрд. м3 в 2000 г., до 14 млн. т и 12 млрд. м3 в 2010 г. соответственно.
1.2.3. Внешние поставки.
Турция.
Вследствие отсутствия значимых месторождений углеводородов, Турция является импортёром нефти с 1973 г. (нарастив объём поставок более, чем в 3 раза до 38,9 Мтут к 1995 г.) и природного газа с 1987 г. Очевидно, что увеличение спроса на углеводороды в перспективе придётся компенсировать лишь наращиванием объёмов импорта. Так импорт природного газа и нефти может составить 26 и 44 Мтут в 2000 г., и 40 и 60 Мтут в 2010 г. соответственно.
Грузия.
Грузия располагает незначительными запасами природного газа и вынуждена импортировать его из России и Туркмении.
Грузия рассчитывает на использование ее территории для транзита газа. Наибольший интерес для Грузии в данном случае представляет проект транспорта российского газа через Грузию в Армению и Турцию. Грузинские компании предполагают участвовать в модернизации и расширении газовой сети на своей территории и обеспечении транзита.
В настоящее время значение Грузии в международной торговле нефтью резко возросло не из-за наличия крупных запасов (запасы нефти в Грузии крайне незначительны), а как потенциального центра транзита каспийской нефти. Так альтернативный маршрут для главного экспортного нефтепровода к турецкому порту Джейхан может пройти по территории Грузии.
8 марта 1996 года президенты Грузии и Азербайджана подписали 30-летнее соглашение о прокачке "ранней" каспийской нефти по так называемому "западному" маршруту из Азербайджана до грузинского порта Супса.
Компания Шеврон выразила заинтересованность в транспортировке нефти из Казахстана до Батуми в обход России, с переброской сырья танкерами по Каспийскому морю до Азербайджана, о чем подписала протокол о намерениях с грузинской стороной.
Украина также заинтересована в транспортировке азербайджанской нефти через Грузию на Украину в Одессу. В настоящее время осуществляются пробные поставки нефти по этому маршруту.
Стремление Грузии стать центром транзита нефти обусловлены не только необходимостью сохранять дружественные соотношения с соседними странами, но также проблемой обеспечения внутренней стабильности.
Армения.
Армения в настоящее время получает практически весь природный газ - приблизительно 1,3 млрд. м3 в 1997 году - из Туркменистана. В качестве альтернативы туркменскому газу с 1998 г. начал действовать 140 км газопровод, обеспечивающий поставки иранского газа в Армению.
Узбекистан.
Узбекистан в 1997 г. экспортировал 4,6 млрд. м3 газа в Казахстан, Кыргызстан, и Таджикистан. Частая не-оплата этими республиками привела к тому, что газовые поставки в Кыргызстан были прерваны в ноябре 1998 г. и уменьшены снова в феврале 1999 г., поставки в Казахстан также были остановлены в 1998 г..
Узбекистан испытывает определенные сложности по увеличению экспорта природного газа по нескольким причинам. Во-первых наблюдается рост потребления газа на внутреннем рынке, особенно для коммунально - бытовых нужд. Во - вторых, ощущается недостаток в пропускных мощностях экспортных газопроводов. Так, крупный газопровод Средняя Азия - Центр нуждается в серьезной реконструкции.
Узбекистан подписал меморандум о взаимопонимании с Туркменистаном, Афганистаном и Пакистаном о возможности сооружения центрально-азиатского нефтепровода. Этот проект предусматривает подачу центрально-азиатской нефти к портам Пакистана. Кроме этого, Узбекистан проявляет интерес к участию в создании нефтепровода из Казахстана в Китай.
Казахстан.
Нефть с Тенгиза экспортируется Каспийским Трубопроводным Консорциумом на мировые рынки через Новороссийск. Трубопровод был введен в эксплуатацию в 1999 г., но на полную мощность будет эксплуатироваться только после 2000 г.
Также рассматриваются другие экспортные маршруты. В 1997 г., правительства Казахстана и Ирана согласились возобновить обмены нефтью между двумя странами. Согласно этому соглашению, казахская нефть будет доставляться танкерами по Каспийскому морю к нефтеперерабатывающим заводам в северном Иране в обмен на доставку Ираном аналогичных объемов покупателям на внешних рынках.
В 1999 г. Казахстаном было экспортировано 20,8 млн.т сырой нефти.
В 1996 г. были прекращены поставки коксующегося угля для украинской черной металлургии. Это привело к закрытию шахт и падению добычи угля более чем в 2 раза в Карагандинском угольном бассейне. Одновременно с этим существенно снизили объемы закупок продукции Экибастузского бассейна российские электростанции.
Несмотря на снижение экспорта в Россию, она остается крупнейшим импортером казахского угля, закупая 19 из 25 млн.т каменного угля, экспортируемого Казахстаном .
Туркменистан.
Один из основных барьеров, препятствующих развитию нефтедобывающей промышленности Туркменистана - недостаток экспортных маршрутов. В этой ситуации наметилась активность западных нефтяных компаний по поиску альтернативных маршрутов доставки туркменской нефти на внешние рынки. Так, в марте 1998 г., компания Monument Oil (Великобритания) заключила соглашение с Национальной Нефтяной компанией Ирана (NIOC), чтобы доставлять нефть с месторождения Бурун в западном Туркменистане к северной границе Ирана и замещать ее нефтью, экспортируемой из Персидского залива.
С помощью иностранных инвесторов Туркменистан рассчитывает повысить уровни добычи природного газа и его экспорт на мировые рынки. Однако доступ к экспортным маршрутам продолжает быть главной проблемой. В настоящее время Туркменистан не имеет другого доступа на внешние рынки кроме как посредством транзита через территорию России.
В 1997 г. Туркменистан прекратил поставки природного газа на Украину из-за украинского долга в размере 1.5 миллиарда $ за предыдущие поставки.
Азербайджан.
Вступил в эксплуатацию Северный трубопровод Баку – Самур – Грозный – Новороссийск (пропускная способность до 5 млн.т в год), идут строительные работы по западному трубопроводу Баку – Супса на побережье Черного моря в Грузии (пропускная способность 6 млн.т в год).
Следует отметить, что оба этих маршрута в основном предназначены для претворения в жизнь программы «ранней нефти». В перспективе Азербайджан рассматривает новый экспортный трубопровод Баку – Джейхан (Турция) (1944 км) в качестве основного для транспорта «поздней нефти».
На сегодняшний день через Азербайджан уже осуществляется транспортировка нефти из Казахстана. Нефть доставляется танкерами в Азербайджан на терминал в Дюбянди, а оттуда железнодорожным транспортом отправляется в Грузию. Общий объем казахстанской нефти перевезенной через Азербайджан на сегодня составил более 1,1 млн.т.
Существующая газотранспортная система Азербайджана тесно связана с газотранспортными системами 4-х государств: Россия, Грузия, Иран, Армения.
В настоящее время рассматривается возможность сооружения газопровода Туркменистан – Иран – Турция, который позволит обеспечить транзит газа государствам СНГ в Европу.
2. Разработка модели.
2.1. Анализ возможных подходов к выбору метода решения задачи.
Как утверждает в своей работе Конопляник1, существуют два подхода к анализу рынка углеводорода стран ЦЮАз региона. Оба, безусловно, имеют равное право на существование.
Первый, доминирующий сегодня вариант (назовём его «политическим»), исходит из примата политических предпочтений участвующих в процессе формирования энергетического рынка сторон (государств и компаний), и только после этого, то есть после целенаправленного выбора политических предпочтений, в дело вступают экономические оценки предопределённых политическим выбором сценариев освоения энергоресурсов и маршрутов транспортировки добываемых углеводородов.
Второй вариант (назовём его «экономическим») применяется существенно реже. Здесь сначала определяются сравнительные экономические преимущества и/или недостатки того или иного сценария освоения месторождений полезных ископаемых, конкурентоспособность различных маршрутов транспортировки углеводородов и только после этого выстроенная иерархия экономических предпочтений корректируется, исходя из существующих и прогнозируемых политических реалий.
Автор предлагает ещё один, третий вариант, который отличается от предыдущего отсутствием корректировки экономической оценки сценариев развития энергетического рынка исследуемого региона исходя из политических реалий, предполагая, что они уже будут учтены в исходных данных.
Ниже будет дано более чёткое описание предложенного варианта – именно он и реализуется в данной научной работе.
Вследствие того, что перед автором ставится скорее экономическая задача, чем политическая, рассмотренные ниже подходы к выбору метода решения задач в большинстве своём тоже будут экономическими.
При наиболее углублённом исследовании проблемы следовало бы начать решение задачи с ретроспективного анализа экономического развития стран, и на его основе сделать прогноз темпов их роста в перспективе. Каждая страна характеризуется таким важным исторически сложившимся показателем как энергоёмкость экономики (т.е. израсходованной энергией на 1000$ ВВП). Делая гипотезу о темпах его изменения, и, зная объём ВВП, можно грубо оценить перспективный спрос на энергоресурсы для каждой страны. Однако, спрос можно оценить более корректно, приняв во внимание эластичность энергопотребления по величине ВВП. Здесь оценка спроса на энергоносители базируется уже на двух прогнозах для ВВП и эластичности. Стоит отметить, что оба подхода предполагают дальнейшее развитие экономики страны без учёта возможных серьёзных изменений как экономико-политического уклада, так и мировых цен на энергоносители.
Однако, прогноз полного потребления энергии не является информативным, т.е. не содержит в себе необходимой нам информации. Поэтому, особый интерес представляет не совокупный спрос на энергоносители, а доля в нём нефти и природного газа. Для получения необходимой оценки требуется проанализировать структуру энергетического рынка каждой страны: потребление энергии по видам топлива и секторам экономики.
Не менее важным является и прогноз объёмов добычи энергоресурсов странами исследуемого региона. Здесь основную роль играют, прежде всего, коньюктура мировых цен на энергоносители, главным образом формирующая поток инвестиций в ресурсодобывающий сектор экономики, и степень выработанности освоенных месторождений. В этом случае составление прогноза не является сложной задачей. Действительно, исходя из мировых цен на энергоресурсы, можно оценить перспективность различных инвестиционных проектов, и, имея количественную информацию о каждом месторождении и его фазе выработанности, можно получить представление о доказанных запасах страны и, в частности, об их кратности в перспективе.
Данная работа носит качественный характер, поэтому целесообразно взять в качестве исходных данных выполненные экспертами различных стран прогнозы как спроса на энергоносители, так и объёмы добычи полезных ископаемых, которые, впрочем, основываются на большем количестве исходных данных, чем предложено выше. Тем не менее, мы оставляем за собой право корректировать прогноз в зависимости от конкретной ситуации, сложившейся на энергетическом рынке. Например, из-за того, что большая доля импортируемого газа расходуется на получения электроэнергии, может возникнуть ситуация, когда более выгодным окажется строительство электростанций непосредственно на территории нетто-экспортёра природного газа и импорт уже конечного энергоносителя.
Таким образом, основываясь на прогнозах спроса и предложения на внутреннем энергетическом рынке можно оценить дефицит (или профицит) энергоносителей в перспективе для каждой страны.
На следующем этапе построения модели ставится задача проанализировать мощности трубопроводов, ресурсоперерабатывающих заводов, терминалов в портах; как существующих, так и находящихся на стадии постройки. Это даёт нам возможность оценить адекватность формирующейся инфраструктуры требованиям стран в перспективе. Затем при наиболее углублённом исследовании проблемы необходимо было бы оценить все возможные маршруты потоков углеводородов для рассматриваемого временного периода на предмет их конкурентоспособности. Однако в целях упрощения задачи можно отказаться от поиска новых маршрутов и при анализе потенциальных вариантов формирования энергетического рынка воспользоваться данными о маршрутах, находящихся на стадии разработки. Для оценки конкурентоспособности тех или иных проектов поставки углеводородов от нетто-экспортёров странам-импортёрам проще всего решить транспортную задачу.
Безусловно, при построении модели нельзя не принять во внимание политический аспект. Очевидно, не найдётся инвестор, согласившийся вложить деньги в трубопровод, пересекающий границу враждующих государств, без правительственных гарантий возмещения ущерба в силу форс-мажорных обстоятельств, – даже если взаимоотношения между странами и наладятся, всегда будет существовать вероятность осуществления террористического акта с любой стороны. Таким образом, необходимо учесть такие факторы, как экономическая и политическая стабильность, мирные отношения соседних государств в течение продолжительного периода времени.
Однако, можно косвенно учесть политические реалии, приняв, что в исходные данные уже внесены соответствующие (адекватные данной научной работе) коррективы. Действительно, политический аспект играет важную роль лишь при принятии решения о строительстве того или иного трубопровода. Поэтому, будем считать, что самая примитивная политика, на которую автор и обращает внимание, уже учтена в данных о находящихся на стадии разработки маршрутах транспортировки углеводородов.
- Построение модели.
Перед тем, как приступить к построению модели сделаем несколько предположений:
В рамках данной научной работы целесообразно свести исходную задачу прогнозирования потоков энергоносителей в перспективе к транспортной.
В силу того, что выступающие в качестве исходных данных прогнозы, подготовленные экспертами различных стран, уже учитывают множество факторов, влияющих на расклад энергетического рынка, ограничимся решением транспортной задачи для каждого энергоресурса в отдельности.
Все страны характеризуются такими важными показателями, как объёмы потребления и добычи энергоресурсов, рентабельность осваиваемых месторождений. В тоже время, нам известны все характеристики существующей инфраструктуры, такие как мощность и длина трубопроводов, эксплуатационные расходы. К тому же, мы располагаем всей необходимой информацией о различных инвестиционных проектах, ставшими особенно актуальными в последнее время. Основываясь на этих данных, будем решать поставленную задачу.
Поиск оптимальных маршрутов транспортировки углеводородов осуществим согласно следующему алгоритму:
Выбирается так называемый «опорный» год.
Поочерёдно «добавляем» к существующей транспортной инфраструктуре новые трубопроводы.
Для полученной таким образом «новой» инфраструктуры решается транспортная задача (ТЗ) в течение определённого временного интервала. Начало этого временного промежутка совпадает с «опорным» годом, и его продолжительность в данной модели соответствует типичному сроку окупаемости транспортных инвестиционных проектов – 15 лет.
На следующем этапе, уже после проведения расчётов для всех «новых» маршрутов, производится отбор трубопроводов, постройка которых оказалась рентабельной, и затем наиболее экономически обоснованный инвестиционный проект считается состоявшимся.
Серия расчётов повторяется, причём каждый год рассматриваемой перспективы последовательно становится «опорным».
Сформулируем транспортную задачу:
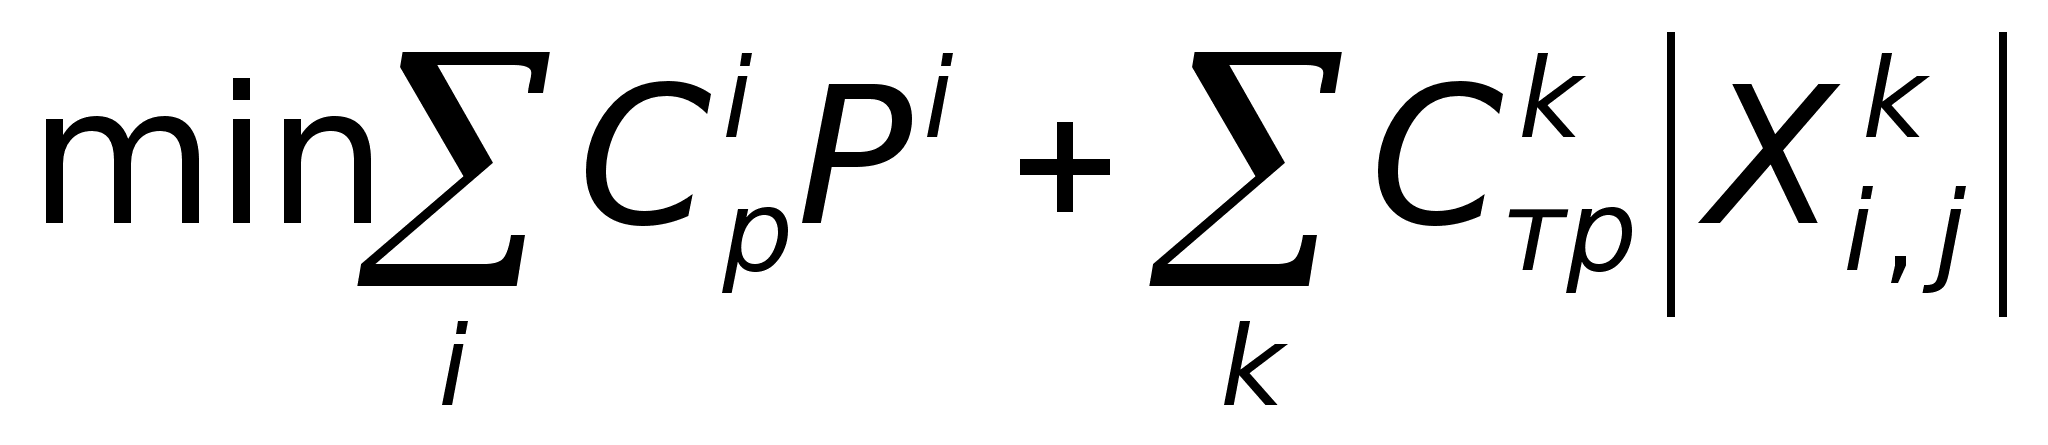
При условиях:
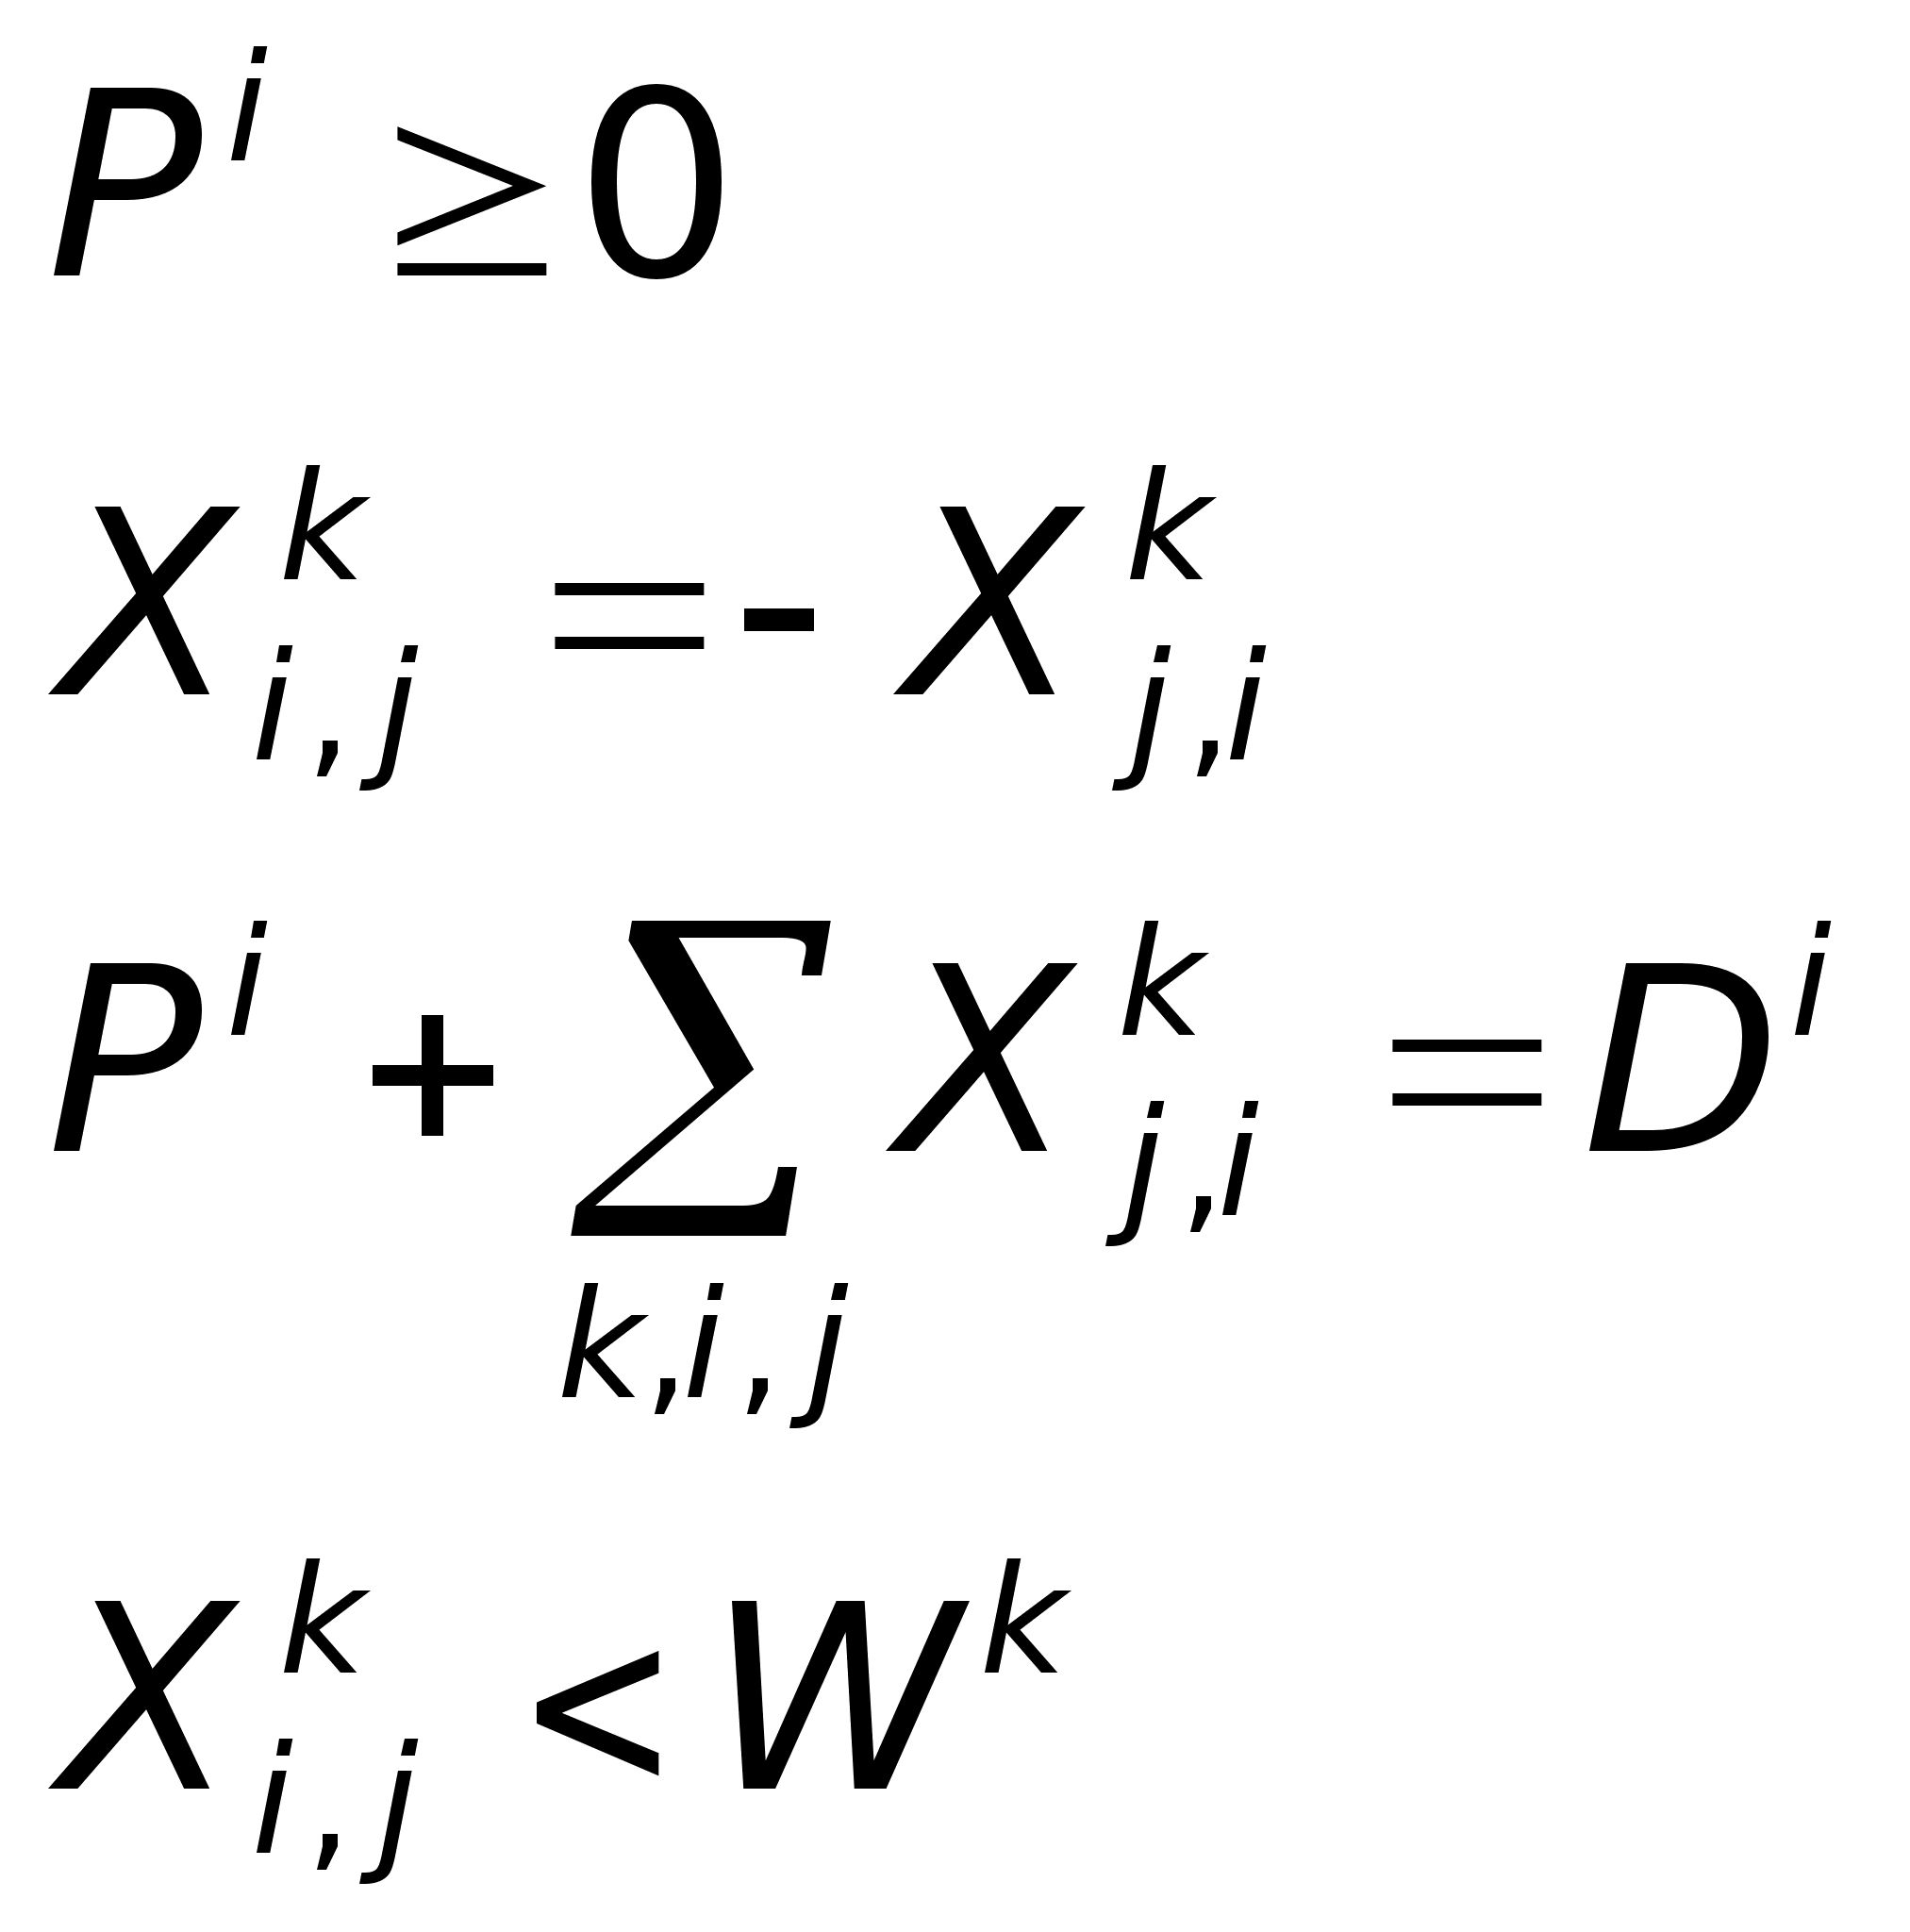
,
где первая
сумма – это
затраты на
добычу энергоресурсов,
а вторая – на
их транспортировку
по трубопроводам.
Здесь:
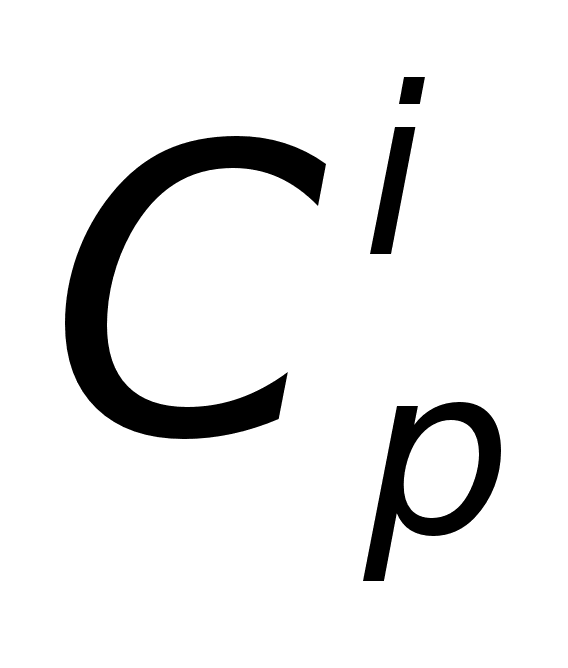 - стоимость
добычи энергоресурса,
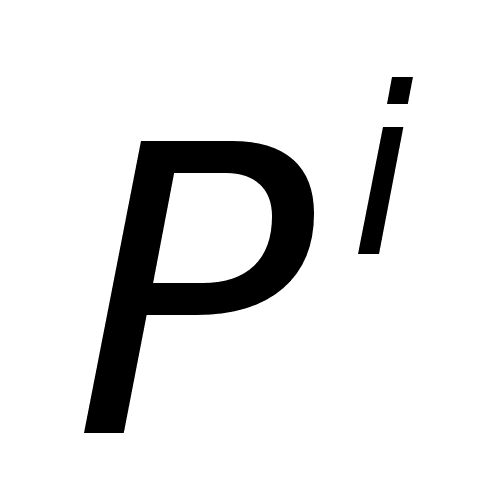 -
объём его добычи
в i-той
стране,
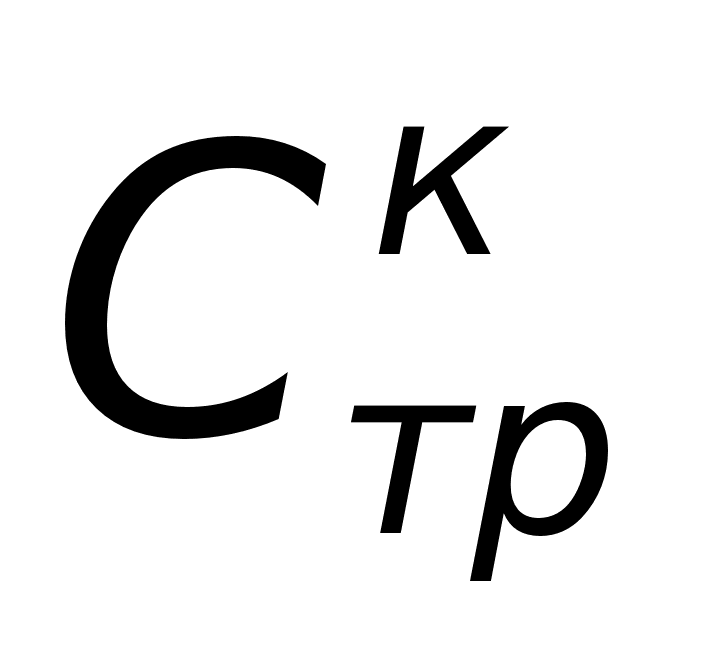 -
эксплуатационный
тариф К-того
трубопровода,
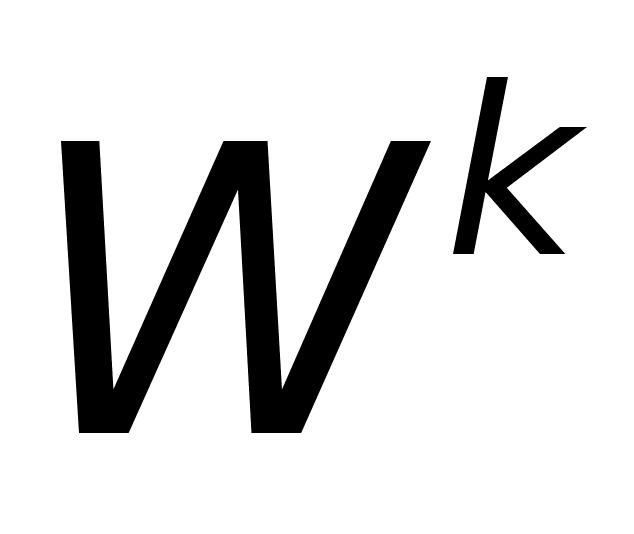 - его мощность,
а
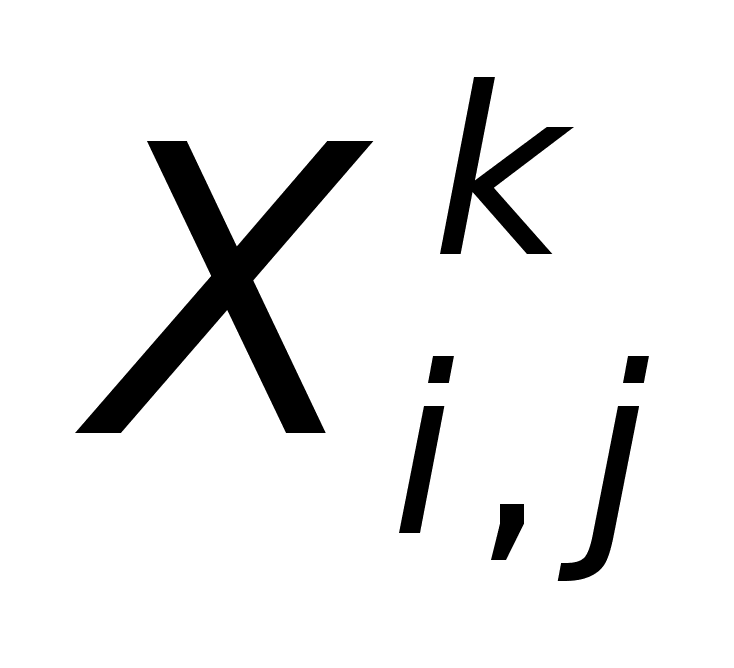 - поток энергоресурса
из i-той
страны в j-тую
по K-тому
трубопроводу.
- Результаты и их анализ.
Нефть.
Согласно произведенному анализу всего три страны исследуемого региона будут одновременно оказывать своё влияние на сложившиеся направления потоков и расстановку сил на рынке нефти Восточного полушария – это Азербайджан, Казахстан и Иран. Впрочем, роль последнего государства главным образом зависит от быстрого и эффективного урегулирования американо-иранских политических разногласий. Отсутствие Туркменистана среди выше обозначенных стран объясняется тем, что нефтяная отрасль этой страны в рассматриваемом периоде будет ориентирована в первую очередь на внутренний рынок (в стране остаётся довольно существенный непокрытый внутренний спрос).
По результатам расчетов можно сделать следующие выводы. Для азербайджанской нефти наиболее экономически выгодным оказывается маршрут Баку-Новороссийск, наименее экономически целесообразным - маршрут Баку-Джейхан, причем на любых одинаковых объемах пропускной способности сравниваемых трубопроводов. При этом турецкий маршрут проигрывает трубопроводной части как маршрута через Новороссийск, так и маршрута через Супсу вне зависимости от того, будет ли дальнейшая транспортировка нефти из указанных черноморских портов проходить по морю через Босфор-Дарданеллы или минуя проливы за счет использования дополнительного обходного трубопровода Бургас-Александрополис. И это при том, что для расчета стоимости перекачки нефти по трубопроводу Баку-Джейхан использовались данные о капиталовложениях на уровне 3.3 млрд. долл., а не все более часто появляющиеся в последнее время в печати оценки необходимых для его строительства инвестиций порядка 4.5 млрд. долл.
Для казахской нефти ситуация не является столь прозрачной, как в предыдущем случае. Тариф за её транспортировку в западном направлении, по трассе КТК (Тенгиз-Новороссийск), много ниже, чем в вариантах поставок в Азию, что подталкивает к однозначному выводу о приоритетности именно этого направления и маршрута поставок казахской нефти. Однако, необходимо принять во внимание следующие аспекты проблемы:
Маршруты КТК и Баку-Джейхан являются по экономическим соображениям наиболее конкурирующей парой и, скорее всего, взаимоисключающими маршрутами поставки каспийской нефти на европейский рынок.
При использовании КТК Казахстан неизбежно столкнётся с проблемой избытка предложения на рынке Западной Европы. При этом строительство именно КТК будет оказывать наиболее понижающий эффект на цены западноевропейского рынка, поскольку он запроектирован на наибольшую “стартовую” пропускную способность по сравнению с другими (нацеленными на тот же рынок) нефтепроводами.
Таким образом, для казахской нефти наиболее целесообразным является использование только азиатских маршрутов, обеспечивающих вывод всех экспортируемых Казахстаном объемов на наиболее емкий и быстрорастущий азиатский рынок, особенно на