Эколого-экономическая оценка комплексного промышленного освоения Приполярного Урала
Железорудные продукты производятся в 50 странах, 7 самых крупных выпускают 77% всего объема мирового производства. Основной потребитель железорудного сырья – черная металлургия стабильно развивается. Мировое производство стали, в 2007 г., по сравнению с 2006 г. увеличилось на 8,8% и достигло 1,05 млрд.. т.
Согласно прогнозам Morgan Stanley, добыча железной руды в мире к концу 2007 г. достигнет почти 1,5 млрд.. т, то есть мощности увеличатся по сравнению с 1999 г. почти на 45%. Непокрытый долгосрочными контрактами спрос на рудное сырье в основном за счет повышенного импорта Китаем привел к значительному росту цен [9].
Россия сегодня обладает крупнейшими в мире подтвержденными запасами железной руды (16,9% от мировых). Балансовые запасы по 173 разведанным месторождениям оцениваются примерно в 98 млрд. тонн, в том числе около 56 млрд. тонн промышленных категорий. Необходимо отметить, что по содержанию железа (35,8%) российские руды существенно уступают мировым (47,8%), не говоря уже об основных странах экспортерах: Австралия – 64%, Бразилия –58%.
Промышленный Урал обладает собственной железорудной базой, которая характеризуется большим разнообразием геолого-промышленных типов. По количеству разведанных запасов он занимает второе место по стране. Суммарные запасы по 75 месторождениям железных руд Свердловской, Челябинской, Оренбургской областей и Республике Башкортостан составляют 14 млрд.. т, из которых на титаномагнетитовые руды приходится около 80% на скарново-магнетитовые – чуть более 10%, на бурые железняки и сидериты 10%. В объеме добычи по Уралу превалируют титаномагнетиты – 82%, скарново-магнетитовые руды – 16–17%, 1–2% приходятся на бурые железняки и сидериты [10].
По данным ОАО «Рудпром» внутрироссийские цены на железорудное сырье выросли по сравнению с 2000 г. в 3,5 раза и составили в декабре 2007 г. 1843 руб./т по окатышам, 1536 руб./т по агломерату, 1361 руб./т по концентрату мокрой магнитной сепарации, 485 руб./т по богатой руде [9].
По объемам потребления марганец занимает среди металлов четвертое место в мире – после железа, алюминия и меди. Ежегодно в мире производится около 7,5 млн.. т этого металла. Более 90% добываемой марганцевой руды идет на производство сплавов – ферромарганца и силикомарганца, используемых при выплавке стали.
Основными странами-продуцентами марганцевых руд являются Бразилия, ЮАР, Украина, Австралия и Габон. На эти страны приходится около 73% мировой добычи, особенно высокосортными рудами обладают Австралия, Бразилия, Габон и ЮАР.
В 2007 г. общемировой выпуск силикомарганца вырос на 16% по сравнению с предыдущим годом и достиг 5,9 млн.. т, высокоуглеродистого ферромарганца соответственно на 13% до 3,55 млн.. т, а рафинированных марганцевых сплавов на 10% до 925 тыс. т [36].
Цены на марганцевую руду начали повышаться в 2007 г. – на 16% по сравнению с 2006 г. На второе полугодие 2007 г. 48%-ную марганцевую руду предлагают по цене выше 4 долл. за 1% Mn, 44%-ную руду – по 3,4–3,6 долл. за 1% Mn [29].
В среднесрочной перспективе предполагается снижение цен на марганцевую руду в связи с планируемым расширением производственных мощностей странами – экспортерами.
В России марганец относится к остродефицитным стратегическим видам минерального сырья. Около 95% внутреннего российского потребления марганцевой руды и около 60% марганцевых сплавов удовлетворяется за счет импорта из Казахстана, Габона, Австралии и Украины.
Поиск и разведка марганцевых руд на Приполярном и Полярном Урале является насущной задачей.
Подтвержденные запасы хромовых руд разведаны в 27 странах и на 1.01.2007 г. составляли 4,5 млрд. т. Для минерально-сырьевой базы хромоворудной промышленности характерна высокая степень концентрации: в трех странах – ЮАР, Казахстане и Зимбабве сосредоточено до 92% мировых подтвержденных запасов хромитов, еще почти 6% запасов приходится на Индию, Финляндию, Филиппины, Турцию и Албанию, а доля остальных 20 стран составляет всего 2,6%, в том числе России – 0,08%.
Территориальная структура мировой добычи товарной хромовой руды в целом аналогична структуре минерально-сырьевой базы. Почти 90% производства сосредоточено в шести странах: ЮАР – 49%, Казахстан – 13%, Индия – 10%, Турция – 9%, Зимбабве – 5%, Финляндия – 4%, Россия – 0,9% [36].
Структура потребления товарной хромовой руды достаточно стабильна: 77% потребляется в черной металлургии для производства нержавеющей стали, 14% – в химической промышленности и 9% – в огнеупорной промышленности и литейном производстве. Спрос на руду во многом зависит от мировой конъюнктуры нержавеющей стали, в производстве которой применяется феррохром.
Потребность промышленности России в хромовых рудах оценивается в 1700 тыс. т руды в год, дефицит покрывается за счет импорта из Турции и Казахстана [9].
Балансовые запасы хромовых руд России по учтенным тринадцати месторождениям составляют 49,5 млн. т, в том числе разведанные – 16,2 млн. т, предварительно оцененные 33,3 млн. т. Практически все балансовые запасы хромовых руд находятся в распределенном фонде недр и в основном пригодны для низкорентабельной отработки.
Ресурсы меди в мире по оценке Горного бюро США составляют 160 млн. т. Основная часть ресурсов (65%) сконцентрирована в Северной и Южной Америке, в Европе находится 15% ресурсов, в Азии – 11%, в Африке – 4,5%, в Австралии и Океании – 4,5%.
По разведанным запасам меди Россия занимает третье место в мире, уступая Чили и США. Запасы меди разведаны в 120 месторождениях, из них 51,7% заключено в месторождениях медноколчеданных, медноцинковых руд и медистых песчаников, 44,7% – в месторождениях сульфидных медно-никелевых руд [34].
В целом минерально-сырьевая база России располагает достаточными потенциальными возможностями для поддержания и развития производства меди в стране. Обеспеченность достигнутых уровней добычи меди из недр запасами эксплуатируемых месторождений составляет в среднем 30 лет, а всеми разведанными запасами – более 100 лет.
Начиная со второй половины 90-х годов мировая добыча медной руды ежегодно увеличивалась в среднем на 6%. Цены на рафинированную медь подвержены значительным колебаниям, в среднем цена на медь установлена на 2007 год в 3527,7 долл./т [29].
По данным Международной группы по изучению свинца и цинка по итогам 2007 года производство цинка составило порядка 9,9 млн. т, тогда как его потребление – около 10,2 млн. т.
Взлет цен на цинк состоялся в 2006 году, их рост за год составил 23%. За первый квартал 2007 года рост цен составил 3,9% (до 377,3 долл. за тонну), однако позднее цены начали плавное снижение. Прогнозы аналитиков сходятся на том, что цены на цинк будут снижаться [29].
По разведанным запасам цинка Россия занимает первое место в мире, они составляют 32,4 млн. т и сосредоточены в Восточно-Сибирском, Уральском, Дальневосточном и Западно-Сибирском (Алтайский край) районах. По сравнению с запасами зарубежных стран значительная часть российских запасов цинковых руд характеризуется более низким содержанием металла в рудах, а также размещением ряда месторождений в труднодоступных районах. Обеспеченность запасами эксплуатируемых месторождений составляет 27 лет.
Ресурсы титана выявлены в 48 странах, основная часть их заключена в недрах Австралии, Индии, Канады, Китая, Новой Зеландии, Норвегии, США, Сьерра-Леоне, ЮАР и Украины.
Мировые подтвержденные запасы ТiО2 превышают 700 млн. т, годовое производство около 3,5 млн. т.
Более 60% разведанных мировых запасов титана заключены в древних и современных речных и прибрежно-морских россыпях [9].
В России основная часть запасов титана заключена в россыпных, большей частью погребенных месторождениях. Крупными запасами обладает Ярегское лейкоксеновое месторождение в Республике Коми, приуроченное к толще нефтеносных кварцевых песчаников. Несколько россыпных комплексных месторождений разведано в Европейской части страны и Западной Сибири. Коренные апатит-ильменитовые и титаномагнетитовые месторождения выявлены на Балтийском и Алданском щитах, на Урале.
Сейчас на мировом рынке диоксида титана наблюдается некоторое превышение спроса над предложением. В Европе повышение цен составит 130–150 евро за тонну в зависимости от марки.
Месторождения и проявления золотых и золотосодержащих руд выявлены в 117 странах мира. Мировые ресурсы золота (включая запасы и прогнозные ресурсы по оценкам 2007 г.) оцениваются в 132 тыс. т, 27% ресурсов золота сосредоточено в ЮАР. Крупными прогнозными ресурсами обладают, кроме того, страны СНГ, включая Россию, Китай, Австралия (7–10 тыс. т в каждой) и США (3,5 тыс. т) [4].
В настоящее время на мировом рынке золота наметились следующие тенденции:
– сокращение емкости рынка наличного металла, измеряемой общим объемом спроса – предложения. Это связано с сокращением промышленно-производственного потребления золота и в первую очередь в производстве ювелирных изделий;
– прекращение закупок золота непосредственно в государственные резервы;
– увеличение доли переработки вторичного металла в совокупном предложении золота;
– снижение доли главных золотодобывающих стран в мировом производстве.
Среднегодовые цены на золото на ЛБМ выросли с 8,681 долл./г в 2002 г. до 13,406 долл./г в 2006 г. В IV квартале 2007 г. цена повысилась до 15 долл./г.
Основными объектами разработки в России были россыпи, добыча из которых ведется более 250 лет. Начиная с 2003 г. добыча золота из коренных месторождений превышает добычу из россыпей. В 2007 г. добыча золота из коренных месторождений составила 51% от общей добычи [36].
Мировые подтвержденные ресурсы металлов платиновой группы (МПГ), разработка которых экономически эффективна в настоящее время, составляют по данным Геологической службы США около 100 тыс. т. Наибольшая их часть сконцентрирована в Бушвельдском комплексе (ЮАР). Добыча платины в 2007 г. составляла 218 т, палладия 190 т.
Мировое производство и потребление платиноидов характеризуются динамичным ростом. Основные объемы приходятся на платину и палладий. При этом главными добывающими странами являются ЮАР и Россия. На долю ЮАР приходится около 75% мировой добычи платины, и 41% палладия. Доля России – 39% мирового производства палладия и 17% платины. США, Япония, Канада, Китай и ЕС являются основными потребителями МПГ.
Цена на палладий составляет 5,88 долл./г, на платину – 27,27 долл./г, на родий – 48,58 долл./г [29].
При значительном объеме производства редкие платиноиды очень чувствительны к изменению спроса, что ведет к значительному колебанию цен. за последние 15 лет максимальные цены при локальных всплесках превышали ранее существующие в 3–7 раз по отдельным металлам.
Основная масса запасов МПГ России (80%) сосредоточена в комплексных медно-никелевых месторождениях Норильско-Талнахского района. Около 5% запасов приходится на аналогичные руды Кольского полуострова и на россыпи Урала, Чукотки и Хабаровского края. 12–13% запасов России находятся в Федорово-Панском и Чинейском месторождениях Читинской области. Крупным прогнозным потенциалом в отношении металлов платиновой группы обладает Таймырский АО [9].
Цеолиты как полезное ископаемое имеют необычайно широкую сферу использования в промышленности и сельском хозяйстве. Они применяются в нефтехимии, как осушитель газов и сред, для очистки питьевых и техничских вод, для извлечения радионуклидов, в качестве катализатора, в строительстве, для улучшения почвы, в качестве удобрения, для подкормки животных и т.д.
Цены на цеолитовое сырье значительно варьируются в зависимости от его качества и назначения. По данным Геологического бюро США цены на цеолитовое сырье на внутреннем рынке составляют от 70 до 300 долл./т. Основная масса приходится на ценовой диапазон 80–140 долл./т. Что касается продуктов более высокого передела таких как гигиенические наполнители, воздушные фильтры, цены на них колеблются от 0,5 до 4,5 долл. за кг. Цены на Азиатском и Европейском рынках варьируются в основном в пределах 60–165 долл./т [29].
В России запасы цеолитового сырья составляют около 570 млн. т. В настоящее время Ишимбайский специализированный химический завод катализаторов является крупнейшим в России специализированным производителем цеолитов. Проектная мощность по цеолитам – 10 тыс. т.
СССР являлся крупнейшим производителем бентонита и по объемам производства уступал только США. Так, в 1989 г. было добыто: в СССР – 2700 тыс. т, в США – 3474 тыс. т [13].
После распада СССР основные горнодобывающие предприятия и ранее подготовленные промышленные запасы остались за пределами России: 70% высококачественных бентонитов оказалось на Кавказе и в Средней Азии. Разведанные запасы бентонитов по России составляют более 150 млн. т.
Главная проблема МСБ бентонита – отсутствие месторождений его щелочных разновидностей. Практически все российские бентониты кальциево-магниевые. Потребительские свойства таких бентонитов, содержащих не менее 70% монтмориллонита, после активации кальцинированной содой могут приближаться к свойствам природно-натриевых.
Качественные бентониты являются для России дефицитным сырьем. До недавнего времени ситуация со снабжением российского ТЭК и металлургии (основных потребителей) отечественными бентонитами была критической, фабрики по производству окатышей в связи с отсутствием или низким качеством бентонита, его высокой ценой, вынуждены искать заменители бентонита.
Разведка и освоение месторождений бентонитовых глин на Приполярном и Полярном Урале будут способствовать снижению зависимости промышленности Урала и России от импорта этого сырья.
1.3 Роль промышленного освоения Приполярного Урала для Ханты-Мансийского автономного округа – Югры
«Природные богатства – это естественное конкурентное преимущество России» (Путин В.В, 12.02.04) [33]. Минерально-сырьевая база в настоящее время является фундаментом экономики страны и останется ее основой на ближайшие десятилетия.
Минеральное сырье и продукты его первичной переработки обеспечивают преобладающую часть валютных поступлений в страну и значительную часть поступлений в бюджетную систему России, обеспечивает экономическую безопасность страны.
Вместе с тем минерально-сырьевой комплекс в настоящее время, переживает системный кризис. Проблем здесь много и они достаточно полно освещены в материалах Совета безопасности РФ, других документах, в т.ч. и в докладе рабочей группы Государственного совета РФ по вопросам политики в отношении северных территорий РФ (г. Салехард, 2004 год) [33].
Выход из сложившейся критической ситуации нам видится в объективной возможности формирования межрегиональных или надсубъектных территориально-промышленных комплексов (ТПК). Успешно существующие аналоги мы наблюдаем на примере в Евросоюзе, АТР и др.
Нам представляется очень важным формирование такого ТПК, где в основе, с одной стороны находятся энергетика и минерально-сырьевая база северных приуральских территорий, с другой – мощная промышленность Уральского промышленного района.
Сегодня можно говорить об объективно существующих тенденциях в интеграционных процессах между этими территориями.
К таким свойствам относятся:
– в северных уральских территориях – избыток энергоресурсов, большое разнообразие твердых полезных ископаемых и значительный спрос на промышленную продукцию;
– в Уральском промышленном регионе недостаток энергоресурсов и многих полезных ископаемых в местах активной хозяйственной деятельности, наличие мощного промышленного потенциала с продукцией, преимущественно, экспортной направленности.
Горная часть Северного и Приполярного Урала территории Ханты-Мансийского автономного округа по оценкам ведущих отраслевых институтов Москвы и Урала, обладает значительным ресурсным потенциалом твёрдых полезных ископаемых, который способен восполнить существующий в промышленном секторе Урала дефицит по основным видам полезных ископаемых.
Территория Ханты-Мансийского Урала по разнообразию полезных ископаемых не уступает таковой из промышленно освоенных районов Урала.
Прежде всего, это относится к рудам чёрных, цветных, благородных и редких металлов, а также к неметаллическим полезным ископаемым, среди которых особо выделяются: жильный кварц и горный хрусталь, бурые и каменные угли, бентонитовые и каолиновые глины, строительные материалы и ряд других полезных ископаемых.
В равнинной части округа установлены россыпные проявления титана, циркония, а также месторождения кварцевых песков, диатомитов и прочих видов полезных ископаемых.
Для развития Приполярного Урала необходимо 5–15 лет, а также создание на данной территории производственной инфраструктуры, прежде всего, транспортных коммуникаций [38].
В настоящее время, в целях развития и освоения минерально-сырьевой базы Приполярного Урала, автономным округом финансируются геологоразведочные работы на твердые полезные ископаемые, осуществляется инвестирование проектов по выпуску особо чистого кварца, принято решение Правительства об освоении месторождения природных сорбентов (цеолитсодержащих пород), используемых в медицинских целях.
Мировое потребление высокочистого кварцевого концентрата ежегодно увеличивается на 8–10 процентов и составляет сейчас свыше 50 тысяч тонн. Примерно такой же рост испытывают и цены на различные сорта кварцевой продукции. Миссия ОАО «Полярный кварц», созданного при поддержке Правительства Югры, отчасти и заключается в удовлетворении растущих потребностей в высокочистом кварцевом концентрате производителей изделий из кварцевого стекла для рынка Hi-Tech. Второй составляющей миссии инвестиционного проекта ОАО «Полярный кварц» является возрождение кварцевой отрасли в Российской Федерации и обеспечение высококачественным сырьем электронной промышленности [26].
При поддержке Правительства Югры ведутся широкомасштабные работы по разработке цеолитосодержащих пород и создания на их основе лекарственных препаратов высокой эффективности. Заканчиваются работы по лекарственному средству – энергособент «Климонт» с дальнейшей организацией на территории Югры производства продукта глубокой переработки для практического здравоохранения.
Общая стоимость рудного потенциала (суммарные запасы и прогнозные ресурсы всех категорий) твердых полезных ископаемых в недрах автономного округа определяются примерно в 7,0 триллионов рублей (267 миллиардов долларов США) [22].
Выполненные ранее Институтом экономики Уральского отделения РАН и другими организациями оценки показали экономическую целесообразность организации добычи на территории округа углей, железных руд, бентонитов и каолинов с использованием их на предприятиях промышленного Урала при условии строительства железной дороги по восточному склону Урала.
Проведенная оценка возможных поставок сырья на Урал из ХМАО учитывает величину ресурсного потенциала, потребности промышленных предприятий Урала, пропускную способность предполагаемой железной дороги.
Согласно расчетам, в начальные этапы освоения такие поставки могут составить: по углям – до 17 млн.. т, железным рудам – до 3 млн.. т, по рудам цветных металлов – до 2 млн.. т в год. Производительность предприятия на Усть-Маньинском месторождении может составить 0,5 млн.. т бентонитовой и каолиновой продукции [22].
На первом этапе освоения минерально-сырьевой базы, предполагающем, в основном, расширение действующих производств, суммарный объем товарной продукции горных предприятий может составить около 76 млн.. долл. в год при необходимых инвестициях 50 млн.. долларов.
В целом необходимые инвестиции в развитие района оцениваются в количестве около 1,5 млрд.. долл. США, в том числе, порядка 500 млн.. долл. в горнопромышленный комплекс и 1,0 млрд.. долл. в создание транспортной сети.
Минерально-сырьевой комплекс горного Урала Ханты-Мансийского автономного округа при инвестировании в него 1,5 млрд.. долл. США в течении 12 лет способен обеспечить выпуск товарной продукции на сумму порядка 350–400 млн.. долл. США в год [16].
При этом уже после 5 летнего периода, возможно обеспечить полностью потребность Уральского региона в углях и Свердловской области в железных рудах, а по истечению 15 лет полностью восполнить испытываемый промышленностью Урала дефицит в основных видах сырья – углях, рудах черных и цветных металлов.
Применение современных методов разведки и разработки обеспечит минимальное воздействие на окружающую среду и учтет самые жесткие требования к экологической опасности горного производства.
Помимо твердых полезных ископаемых, ТПК позволит вовлечь в хозяйственный оборот более 10 млн.. куб. м деловой древесины.
Есть все основания считать, что образующийся Урало-Западно-Сибирский ТПК может быть одним из важнейших в стране на ближайшие десятилетия.
Это определяется:
– имеющимися запасами нефти и газа, определяющими регион в число мировых лидеров по добыче углеводородного сырья;
– наличием многих полезных ископаемых, в том числе имеющих исключительно важное значение для экономики страны;
– реальной возможностью наращивания промышленного потенциала Урала;
– потенциально большим рынком Азии, где мы имеем возможность наращивания технологического преимущества;
– геостратегическим положением региона, особенно при реализации им важного пространственного положения в общенациональной транспортной системе (формирования транспортных коридоров не только «запад-восток, но и «север-юг»).
Создание нового Урало-Западно-Сибирского ТПК стало уже стратегически важной задачей для России. Она требует скорейшего решения на федеральном уровне, так как на ресурсной базе данного района возможно формирование производств мирового значения.
Кроме того, ускоренное развитие современной транспортной инфраструктуры сделает производимую здесь продукцию более конкурентноспособной на мировом рынке.
Усиливающим фактором к вышеизложенной позиции нужно так же считать и стратегическое положение рождающегося ТПК между Востоком и Западом. Вследствие этого район становится все более значимым с позиций участия Российской Федерации в международной экономической кооперации и системы мирового разделения труда, где роль транспорта также относится к одному из определяющих факторов развития территорий.
На это же направлено и подписанное 6 субъектами Федерации (Свердловской, Пермской, Челябинской областей, Республики Коми, ЯНАО, ХМАО – Югры) «Соглашение о сотрудничестве в комплексном промышленном освоении Приполярного и Полярного Урала на основе опережающего развития транспортной и энергетической инфраструктуры» [38].
Нарождающийся новый экономический район, помимо развития отечественной минерально-сырьевой базы в интересах промышленности Урала, одновременно обеспечивает связь северных территорий с промышленно и социально освоенными территориями России. Это может служить эффективной моделью формирования государственной промышленной и социальной политики в освоении российского Севера.
Реализация проекта будет способствовать повышению эффективности использования экспортного потенциала Урала и Западной Сибири, Российской Федерации в целом.
Перспективный вектор экспортных грузопотоков по линии Север – Юг – сырьевые ресурсы Полярного и Приполярного Урала, сжиженный природный газ, деловая древесина, строительные материалы – в Индию, Китай, кварцевый концентрат в Японию, сжиженный газ в Европу.
Перспективный вектор экспортных грузопотоков по линии Юг – Север (при достройке железной дороги Обская – Бованенково – порт Харасавэй с выходом на трассу Северного морского пути) – экспортная продукция перерабатывающей промышленности Урала, Сибири, лес и лесоматериалы Ханты-Мансийского автономного округа, Свердловской области.
Таким образом, диверсификация экономики автономного округа и интеграция ее с социально-экономическими системами промышленного Урала способствуют повышению экономической мощи государства, укреплению Федерации и формированию долговременной эффективной социально-экономической политики страны.
2. Экономический анализ минерально-сырьевого потенциала при промышленном освоение Приполярного Урала
2.1 Оценка минерально-сырьевого потенциала
Мощный производственный потенциал промышленного Урала, сформировавшийся изначально в основном на базе местных (уральских) сырьевых ресурсов, испытывает в своем развитии в настоящее время значительные трудности и проблемы. Одной из основных проблем является недостаточная обеспеченность местными твердыми полезными ископаемыми отраслей, их перерабатывающих, к которым необходимо отнести в первую очередь металлургический комплекс и электроэнергетику.
На территории промышленного Урала сосредоточено около 45% общероссийских мощностей предприятий черной металлургии, около 40% медеплавильной и других секторов цветной промышленности.
Обеспеченность местным железорудным сырьем составляет около 35%, медным концентратом – 50%, цинковым – 70%, никель-кобальтовыми рудами – 30–40%, энергетическим углем – около 17% [12].
Минерально-сырьевой потенциал рассматриваемой территории оценивается как весьма значительный. Однако в силу отсутствия легковыявляемых уникальных месторождений, предполагающих крупнообъемную добычу, территория осталась неосвоенной, а ресурсный потенциал практически невостребованным и соответственно слабо разведанным.
Несмотря на низкую степень изученности, в Уральской части ХМАО – Югры установлено и выявлено более 30 рудных формаций, значительное количество месторождений и проявлений широкого спектра минерального сырья: кварца, угля, черных, цветных, редких и благородных металлов, алмазов и других полезных ископаемых [10].
К настоящему времени на рассматриваемой территории геологические запасы доведены до промышленных категорий частично только по отдельным видам полезных ископаемых: бурому углю; россыпному и коренному золоту; кварцевому сырью; породам, пригодным для производства сорбента, и некоторым строительным материалам.
Недостаточная геологическая изученность территории предопределяет неоднозначный подход со стороны специалистов, оценивающих минерально-сырьевой потенциал. Прогнозы даже местных геологов по ресурсам конкретных полезных ископаемых варьируют от весьма оптимистичных до пессимистичных. Специалисты Министерства Природных Ресурсов РФ, как правило, значительно урезают ресурсы, представленные региональными геологами для утверждения.
В дипломной работе количественные сведения о минерально-сырьевом потенциале Уральской части ХМАО – Югры взяты из отчетов геологоразведки за 2007 год. Сводные количественные показатели минерально-сырьевого потенциала представлены в таблице 1.
Минерально-сырьевой потенциал Уральской части ХМАО – Югры не ограничивается полезными ископаемыми, представленными в таблице 1. Известны прогнозные ресурсы железных руд других геолого-промышленных типов, но они не приводятся в силу невостребованности промышленностью данных руд в обозримой перспективе. Имеются предпосылки для выявления других полезных ископаемых, но они не рассматриваются в силу незначительных перспектив (уран, фосфориты, бариты и др.) [16]. Не рассматриваются также строительные материалы ввиду отсутствия сколько либо значимых оцененных ресурсов и спроса, хотя потенциал территории позволяет создать сырьевую базу стройиндустрии широкого спектра.
Стоимостная оценка сырья в недрах выполнена по валовой потенциальной стоимости для двух вариантов минерально-сырьевого потенциала:
1) общего минерально-сырьевого потенциала:
МСПо = З + Пр + МП (1)
где З – запасы минеральных ресурсов;
Пр – прогнозные минеральные ресурсы;
МП – металлогенический потенциал.
2) текущего минерально-сырьевого потенциала:
МСПт = З + Пр (2)
Таблица 1 – Сводные количественные показатели минерально-сырьевого потенциала за 2007 год
| Минеральное сырье | Запасы | Прогнозные ресурсы |
МСПт (2) |
МП |
МСПо (1) |
| Бурый уголь, млн. т | 2295 | 11047 | 13342 | - | 13342 |
| Железные руды, млн. т | - | 5324 | 5324 | 1800 | 7124 |
| Марганцевые руды, млн. т | - | 201,12 | 201,12 | 161 | 362,32 |
| Хромовые руды, млн. т | - | 170 | 170 | - | 170 |
| Медиоцинковые руды, млн. т | - | 161,2 | 161,2 | 60,8 | 222 |
| Редкие и редкоземельные, тыс. т | - | 424,4 | 424,4 | 1654 | 2078,4 |
| Титан-циркониевые россыпи, млн. т | - | 5,7 | 5,7 | 11,1 | 16,8 |
| Благородные металлы, т | 7,5 | 2190,3 | 2197,8 | 8850,4 | 11048,2 |
| Кварцевое сырье, тыс. т | 390,5 | 853,2 | 1243,7 | - | 1243,7 |
Исходя из данных таблицы 1 видно, что минерально-сырьевой потенциал Приполярного Урала достаточно велик, преобладающим минеральным сырьем является бурый уголь 13342 млн. т, а менее распространены благородные металлы 11048,2 т. Это в первую очередь указывает на развитие в данном регионе горнорудной промышленности, а также на обеспеченность территории в дальнейшем энергетическим сырьем, что приведет к минимуму затрат на поставку из других регионов страны данного сырья, а следовательно и снизит затраты на производство.
Валовая потенциальная стоимость конкретного полезного ископаемого:
ВПС = МСПо * С (3)
где С – цена полезного ископаемого с корректировкой по качеству.
Стоимостная оценка выполнена в ценах июня 2007 г. Результаты расчетов приведены в табл. 2.
Таблица 2 – Стоимостная оценка минерально-сырьевого потенциала за 2007 год
Минеральное сырье |
МСПт |
МСПо |
С, долл./т |
Валовая потенциальная стоимость, млн. долл. (3) | |
| МСПт | МСПо | ||||
| Бурый уголь, млн. т | 13342 | 13342 | 10,0 | 133420 | 133420 |
| Железные руды, млн. т | 5324 | 7124 | 14,8 | 78795,2 | 105435,2 |
| Марганцевые руды, млн. т | 201,12 | 362,32 | 48,4 | 9734,2 | 17536,3 |
| Хромовые руды, млн. т | 170 | 170 | 84,6 | 14382 | 14382 |
| Медиоцинковые руды, млн. т | 161,2 | 222 | 18,2 | 2933,84 | 4040,4 |
| Редкие и редкоземельные, тыс. т | 424,4 | 2078,4 | 25 тыс. | 10610 | 51960 |
| Титан-циркониевые россыпи, млн. т | 5,7 | 16,8 | 193,3 | 1101,81 | 3247,44 |
| Благородные металлы, т | 2197,8 | 11048,2 | 15 млн. | 32967 | 165723 |
| Кварцевое сырье, тыс. т | 1243,7 | 1243,7 | 306,1 | 381 | 381 |
По данным таблицы 2 видно, что валовая потенциальная стоимость минерального сырья довольно велика по всем видам минерального сырья. Несмотря на большой потенциал бурого угля по стоимости он уступает благородным металлам, которые в свою очередь оценены в 165723 млн. долларов притом, что для платиновой группы не учитывался металлогенический потенциал, ввиду его громадной валовой стоимости. Наименьшую стоимость имеет кварцевое сырье 381 млн. долларов, в связи с его небольшими запасами. Более наглядно стоимостная оценка минерально-сырьевого потенциала представлена на рисунке 1.
Необходимо отметить, что среди ведомственных нормативных актов, разрабатываемых МПР РФ в 2007 г., значится «Классификация запасов и прогнозных ресурсов по твердым полезным ископаемым». МПР планирует осуществить переход на учет запасов и ресурсов по новой классификации в течении года после ее окончательного утверждения.
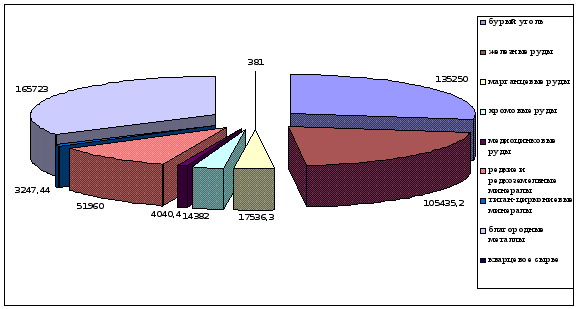
Рисунок 1 – Стоимостная оценка минерально-сырьевого потенциала Приполярного Урала за 2007 год, млн. долл.
2.2 Экономическая оценка перспективных месторождений твердых полезных ископаемых
Восточный склон Уральского хребта богат разнообразными полезными ископаемыми, ресурсы и запасы которых могут являться сырьевой базой для развития горнорудной промышленности.
К полезным ископаемым федерального значения могут быть отнесены благородные металлы, горный хрусталь, кварц, цеолиты, бентониты, редкие металлы и драгоценные камни.
К полезным ископаемым регионального значения относятся цветные металлы (медь, цинк, бокситы, свинец), железные руды, уголь, декоративные и поделочные камни, строительные материалы [11].
Поэтому формирование минерально-сырьевой базы твердых полезных ископаемых Уральской части ХМАО – Югры имеет не только региональное, но и общероссийское значение.
Попытки разработки минерально-сырьевых ресурсов предпринимались с 30-х годов двадцатого столетия. В основном, разрабатывались месторождения кварца и россыпного золота. Приполярный Урал является традиционной базой добычи сырья для плавки кварцевого стекла в электронной промышленности. Необходимо отметить высокое качество кварцевого сырья, которое удовлетворяет самым строгим требованиям потребителей.
Добыча жильного кварца осуществлялась Полярно-Уральской экспедицией, которая до 90-х годов входила в состав объединения Уралкварцсамоцветы. Объемы добычи жильного кварца достигали 2–2,5 тыс. т в год, выпуск обогащенного горного хрусталя достигал 50–65 т, обогащенного жильного кварца до 600 т в год. Затем поставлялся, в основном, технический кварц в объеме 400–500 т для ОАО «Трансгаз», качество которого несравнимо ниже ранее производимой продукции. В 1999 г. реализовано 430т кварцевой крупки. В последние годы добыча кварца приостановлена [16].
В небольших объемах ОАО «Сосьвапромгеология» добывает и реализует камнесамоцветное коллекционное сырье.
Начиная с 1977 г., в Ляпинском районе периодически в небольших объемах производится добыча россыпного золота.
В целом добыча россыпного золота на Приполярном Урале в последнее время варьирует около 150 кг в год и осуществляется в