Местные бюджеты: особенности их формирования и использования
Органы местного самоуправления самостоятельно определяют размеры и условия оплаты труда муниципальных служащих, работников муниципальных предприятий и учреждении, устанавливают муниципальные минимальные социальные стандарты и другие нормативы расходов местных бюджетов на решение вопросов местного значения.
Расходы бюджетов муниципальных районов, в которых формирование представительных органов муниципальных районов осуществляется из депутатов представительных органов соответствующих поселений, избираемых представительными органами поселений из своего состава в соответствии с равной независимо от численности населения поселений нормой представительства от каждого поселения, на решение вопросов местного значения межмуниципального характера осуществляются в пределах и за счет субвенций, предоставляемых из бюджетов городских и сельских поселений.
Порядок осуществления расходов местных бюджетов на осуществление отдельных государственных полномочий, переданных органам местного самоуправления федеральными законами и законами субъектов Российской Федерации, устанавливается соответственно федеральными органами государственной власти и органами государственной власти субъектов Федерации.
В случаях и порядке, предусмотренных указанными законами и принятыми в соответствии с ними иными нормативными правовыми актами Российской Федерации, осуществление расходов местных бюджетов на осуществление органами местного самоуправления отдельных государственных полномочий, переданных им федеральными законами и законами субъектов Российской Федерации, может регулироваться нормативными правовыми актами органов местного самоуправления.
Важной проблемой является обеспечение гарантий самостоятельности муниципальных образований в планировании и нормировании расходов местных бюджетов при решении вопросов местного значения. В том числе это относится к условиям и размерам оплаты труда муниципальных служащих и работников муниципальных бюджетных учреждений. Эти расходы должны финансироваться в пределах и за счет собственных доходов местных бюджетов и дотаций на выравнивание бюджетной обеспеченности. Следует исключить принятие федеральными и региональными властями правовых актов, которые диктовали бы объем расходов на выполнение собственных полномочий местного самоуправления. Влияние федеральных властей или властей субъекта Федерации на бюджетную политику муниципалитетов возможно через предоставление долевых субсидий на условиях добровольного софинансирования. При этом расходы на реализацию переданных органам местного самоуправления государственных полномочий должны полностью обеспечиваться субвенциями из федерального или регионального бюджета. Уровень государственной власти, предоставивший субвенции, вправе и обязан четко определить цели и порядок их расходования. Расходы обеих групп должны фиксироваться в реестре расходных обязательств, который должен вестись в каждом муниципальном образовании. Тем самым будет укреплена самостоятельность органов местного самоуправления в пределах сферы их ответственности, реализован принцип соответствия состава решаемых практических задач объемам наличных ресурсов, оптимизирована структура расходов местных бюджетов, обеспечено гибкое и оперативное удовлетворение потребностей населения.
Исследовав теоретические аспекты формирования бюджета перейдём к практическому исследованию на примере субъекта Российской Федерации Муниципальному образованию г. Чита.
Глава 2. Формирование и использование местного бюджета на примере г. Читы
2.1. Структура формирования бюджета
Для того, чтобы понять отсутствие энтузиазма у Минфина РБ по отношению к рекомендациям Минфина РФ, мы должны прежде всего обратить взор к основным принципам экономической политики муниципального образования г. Чита и специфике экономических, и других проблем, которые стоят перед ним. Как видно из бюджетных посланий Президента РБ, других президентских и правительственных документов, стратегические направления экономической политики, и соответственно бюджетной политики с начала 2004-2006 гг., на наш взгляд, сводятся к следующим:
Социальная защита населения в условиях падения уровня жизни и облегчение адаптации его к новым быстро меняющимся условиям жизни и работы;
Всемерная поддержка традиционных отраслей экономики, с целью смягчения отрицательных эффектов «шоковой терапии», целесообразность проведения которой федеральным правительством руководство региона никогда не разделяло. В рамках индустриальной политики акцент делался на следующее:
Поддержка и реконструкция предприятий основных отраслей экономики республики: добыча и переработка минеральных ресурсов, леса, машиностроение, сельское хозяйство. При этом также достигался социальный эффект. Государственные инвестиции и создание благоприятных экономических и институциональных условий для развития экономической инфраструктуры экономики (прежде всего строительство дорог, средств связи, развитие банковской системы, ориентированной на эффективное использование финансовых ресурсов региона и привлечение ресурсов извне).
Большое внимание к традиционным отраслям и крупным предприятиям в столице Забайкалья определяется, очевидно, тем, что всего 60 предприятий дают более половины доходов бюджета города. Очевидно, по этой же причине, неоправданно малое внимание уделялось, по нашему мнению, развитию малого и среднего бизнеса, в частности, развитию фермерства на селе.
Таблица 1 Структура расходов местного бюджета г. Читы в 2004 - 2006 годах (%)
| Функция | 2004 | 2005 | 10 мес. 2006 |
| Управление | 5,1 | 4,8 | 5,4 |
| Сельское хозяйство | 2,8 | 1,2 | 0,7 |
| Промышленность и строительство | 8,5 | 5,8 | 5,5 |
| Коммунальное хозяйство | 14,6 | 10,5 | 11,9 |
| Образование | 30,0 | 40,5 | 36,8 |
| Культура | 2,8 | 3,1 | 3,1 |
| Здравоохранение | 17,1 | 19,6 | 17,8 |
| Общественная безопасность | 2,9 | 0,3 | 0,3 |
| Связь и дороги | 4,1 | 3,1 | 1,3 |
| Социальная сфера | 8,1 | 9,5 | 9,8 |
| Поддержка нижестоящих бюджетов | 1,7 | 0,09 | 0,1 |
| Другие расходы | 2,4 | 1,5 | 7,5 |
| Всего | 100 | 100 | 100 |
Источник: расчеты стат. управления г. Читы на 2004-2006 гг.
Таблица 1 демонстрирует распределение расходов местного бюджетов в 2004 - 2006 годы. Видно, что около половины доходов бюджета направлялось эти годы на поддержку промышленности и сельского хозяйства, капитальное и дорожное строительство. Наряду с этим, значительную долю занимала финансовая помощь нижестоящим бюджетам: около трети доходов бюджета направлялось на эти цели в 2004 и 2006 г.г., и четверть - в 2005 году. Что касается местных органов власти, то их расходы в основном направляются на образовательные услуги (30% в 2004 и 41% в 2005 году), и на медицинское обслуживание (17% в 2004 и 20% в 2006 году).
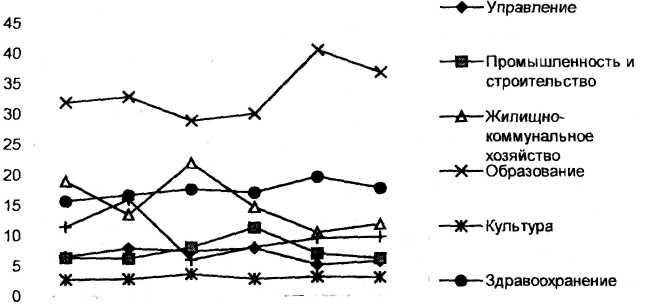
Другое наблюдение, которое можно сделать, анализируя данные этой таблицы - это значительные ежегодные изменения процентного соотношения отдельных статей расходов местного бюджета, что подрывает возможности местных органов власти в планировании собственных программ развития, и организации своей деятельности на плановой и предсказуемой основе. Последний тезис подкрепляется рисунком 1, где показана динамика изменения структуры расходов местного бюджета г. Читы за 2004-2006 г.г.
2001 2002 2003 2004 2005 2006
Рис.1 Изменение структуры расходов местного бюджета г. Чита2 (проценты)
Другой аспект, который подрывает самостоятельность местных органов власти это значительный вертикальный бюджетный дисбаланс, характерный для местных органов власти всех субъектов РФ. Как известно, вертикальный баланс характеризует соответствие собственных доходов расходным нуждам. Если собственные доходы в большей степени покрываю! расходные нужды местных органов власти, то это свидетельствует о значительной независимости и самостоятельности местных бюджетов. В этом случае говорят о значительном вертикальном бюджетном балансе. И обратно, высокий бюджетный дисбаланс наблюдается, когда значительную долю совокупных доходов, необходимых для покрытия расходных нужд, составляет помощь вышестоящих бюджетов.
Из таблицы 2, показывающей структуру доходов г. Читы за 2005 год, видно, что этот регион имеет высокий вертикальный бюджетный дисбаланс. Действительно, собственные доходы этого местного бюджета, включая и регулирующие доходы, покрыли только 18,2% всех расходов, которые район понес в 2005 году. А все виды помощи из муниципального бюджета составили почти 82%. Такой высокий вертикальный дисбаланс, безусловно, подрывает возможности Центрального района проводить самостоятельную местную бюджетную политику, ставя его доходы в решающую зависимость от помощи муниципального бюджета.
Необходимо подчеркнуть, что данная картина является типичной не только для г. Читы, как муниципального образования с местным бюджетом, но для всех субъектов федерации, т.к. основной причиной ее является распределение доходных источников и расходных обязательств, установленное в федеральном законодательстве. Так, согласно последнему, организация, содержание и развитие учреждений образования является обязанностью местных органов власти3. Если обратиться к таблице 2, видно, что расходы г, Чита только на эти цели составляет 41% бюджета, т.е. только эта статья расходов более чем вдвое превышает собственные доходы городского бюджета, составляющие всего 18%. К этому надо добавить, что в 2005 году только 7 из 62 местных бюджетов были донорами, обеспечивая около 80% всех налоговых поступлений в бюджеты всех уровней на территории Забайкалья, а остальные —реципиентами.
Таблица 2
Структура доходов и расходов г. Чита в 2005 году (проценты)4
| Доходы | Расходы | ||
| Налоговые доходы: | 17,7 | Управление | 7,3 |
| Налог на прибыль | 3,6 | Правопорядок | 2,2 |
| Налог на доход физических | Топливно-энергетический | ||
| Лиц | 4,3 | комплекс | 0,7 |
| Налог с продаж | 5,0 | Строительство | 8,5 |
| Налоги на малый бизнес | 0,6 | Сельское хозяйство | 6,0 |
| Жилищно-коммунальное | |||
| Налог на имущество | 2,0 | хозяйство | 2,5 |
| Налоги на землю и природные | Дошкольное, начальное | ||
| Ресурсы | 2,0 | и среднее образование | 41,0 |
| Прочие налоги | 0,3 | Учреждения культуры | 4,4 |
| Периодическая печать | |||
| Неналоговые доходы | 0,5 | и издательства | 0,9 |
| Итого собственные доходы | 18,2 | Здравоохранение | 13, |
| Всего помощь из | |||
| республиканского бюджета: | 81,8 | Социальная политика | 9,7 |
| В том числе: Дотации | 36,9 | Прочие расходы | 3,3 |
| Субсидии | 18,5 | Бюджетный дефицит | -2,1 |
| Дополнительная помощь по | |||
| статье местных доходов | |||
| 030203058 | 26,5 | 0,0 | |
| Всего доходов | 100,0 | Всего расходов | 100 |
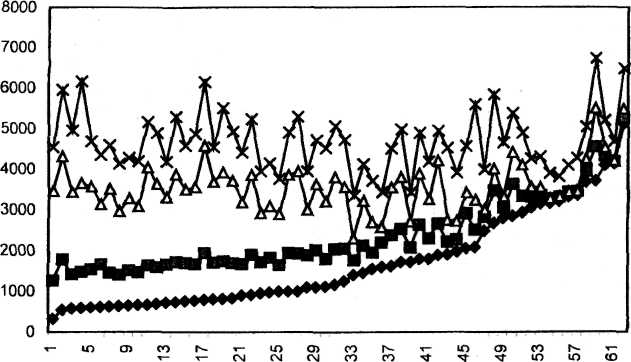
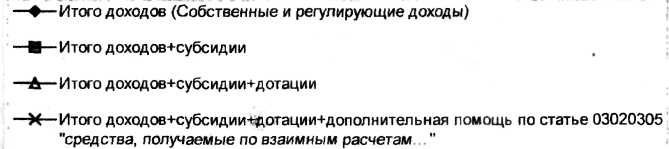
Рис 2 Подушевые доходы бюджетов местных органов государственного управления г. Чита в 2005 году (рублей на человека)5
Рисунок 2 показывает не только собственные доходы (доходы от местных и регулирующих налогов, неналоговые доходы), но и доходы после распределения субсидий (вторая линия снизу), доходы после распределения субсидий и дотаций (третья линия снизу), и доходы после распределения всех видов финансовой помощи, включая дополнительную помощь, оказываемую по статье 03020305 бюджетной классификации Доходов («Средства, получаемые по взаимным расчетам, в том числе компенсации дополнительных расходов, возникших в результате решений, принятых органами государственной власти из бюджетов субъектов Российской Федерации»).
Из этого рисунка видно, что подушевые доходы местных бюджетов до распределения помощи варьируются в значительной степени. Так, Ингодинский район г. Чита, собрал собственных доходов 325 рублей на человека в 2005 году, что является минимальным значением среди 62 бюджетов, а максимальное значение принадлежит Центральному району, собравшему в том же году 5105 рублей на человека. Как видно из рисунка 2, распределение субсидий почти не оказывает выравнивающего эффекта, что связано, очевидно, с тем, что этот вид финансовой помощи направляется на исполнение конкретных федеральных и региональных законов, и связан с числом получателей соответствующих благ. Заметное выравнивание в уровне бюджетной обеспеченности наступает после распределения дотаций, цель которых как раз горизонтальное выравнивание. В течение года распределялась также дополнительная помощь по статье 03020305, в результате которой подушевые доходы беднейшего района поднялись до уровня 3350 рублей на человека, т.е. более чем в 10 раз.
Горизонтальное выравнивание в г. Чита в результате распределения различных видов финансовой помощи в 2005 г.
|
Подушевые доходы до распределе- ния помощи |
Подушевые доходы после распределе- ния субсидий |
Подушевые доходы после распределе- ния субсидий и дотаций |
Подушевые доходы после распределе- ния всех видов помощи |
|
| Минимальное | 325 | 1263 | 2306 | 3349 |
| значение | ||||
| Максимальное | 5105 | 5269 | 5497 | 6719 |
| значение | ||||
| Среднее | 1679 | 2353 | 3559 | 4678 |
| значение | ||||
| Среднеквадра | ||||
| тическое | 0,67 | 0,38 | 0,17 | 0,16 |
| отклонение |
Результаты горизонтального выравнивания в 2005 году представлены в таблице 3. Разрыв в подушевых доходах между самым бедным и самым богатым местным бюджетом, если брать во внимание только собственные и регулирующие доходы, составлял 1 к 16.
При этом коэффициент среднеквадратического отклонения в собственных доходах равнялся 0,67, что свидетельствует о значительном горизонтальном диспаритете между местными бюджетами.
После распределения всех видов помощи разрыв между самым бедным и самым богатым муниципалитетами сократился до отношения 1 к 2, а среднеквадратическое отклонение уменьшилось до 0,16.
Это является аргументом в пользу заключения, что Администрация г. Чита проводит активную политику горизонтального выравнивания, обеспечивая значительную степень выравнивания бюджетной обеспеченности местных органов власти.
2.2. Направленность бюджетных стимулов местных органов государственной власти
В данном разделе мы продолжаем анализ бюджетной политики Администрации г. Чита, фокусируя внимание на характере бюджетных стимулов, которые создаются этой политикой для местных органов государственной власти. В этой связи необходимо обратить внимание на механизм взаимодействия республиканского бюджета и местных бюджетов. Как видно из Бюджетных Посланий Президента РФ за последние годы, основными принципами распределения ресурсов в Чите являлись до последнего времени следующие:
- «Финансовая помощь представляет собой сумму на выравнивание минимальной бюджетной обеспеченности»;
- расходные нужды местных бюджетов, связанные с получением гражданами определенных категорий благ непосредственно (например, детские пособия), рассчитываются на основе прогнозируемого числа потребителей этих благ;
- расходные нужды местных бюджетов, связанные с обеспечением жителей благами через различные бюджетные учреждения (например, медицинское обслуживание, образование), рассчитываются на основе «сложившейся сети учреждений бюджетной сферы в районах и городах и фактических нормах расходов по отдельным экономическим статьям классификации расходов»;
- доходная часть бюджетов определяется на основе данных Управления министерства РФ по налогам и сборам по г. Чита о фактически начисленных суммах налогов за ряд лет и прогнозируемых размерах налогов на следующий год.
- нормативы отчислений от федеральных и региональных налогов и сборов определяются с учетом необходимости возмещения минимальных расходов бюджетов районов и городов», т.е могут меняться каждый год.
Здесь бросаются в глаза три основных недостатка практик подобного рода, изученные в обширной литературе, касающейся посткоммунистических обществ:
Первое - это заинтересованность местных органов власти в завышении показателей своих расходов и занижении своих возможностей в мобилизации доходов, т.к. в результате этих действий они могут рассчитывать на больший размер помощи из вышестоящего бюджета;
Второе - это стремление увеличить размеры бюджетной инфраструктуры вне прямой связи с потребностями населения и собственными доходными источниками, т.к. содержание объектов инфраструктуры перекладывается через систему финансовой помощи на областной и федеральный бюджет;
Третье - это отсутствие возможности прогнозирования и планирования собственных доходов, что переводит внимание местных администраций с задач развития экономики на своих территориях и увеличения доходной базы, на задачу ведения успешных переговоров с федеральными и областными органами власти о размерах финансовых потоков между областными и местным бюджетами.
Нельзя сказать, что руководство г. Чита не видит этих недостатков существующей системы и не пытается их решать. Более того, в последние годы высшие официальные лица Читы все чаще говорят о необходимости увеличения эффективности местных финансов, реформирования местного самоуправления.
Однако, из анализа официальных документов создается впечатление, что руководство в достижении целей повышения эффективности финансов в основном полагалось до последнего времени на административные меры, а значение бюджетных стимулов недооценивалось, что выражается в весьма ограниченном и нерешительном их внедрении в практику бюджетирования.
Так, согласно разделу «Основные принципы предоставления и расчеты финансовой помощи на выравнивание уровней социально-экономического развития бюджетов иных уровней Забайкалья на 2005 год» соответствующего Проекта Закона о бюджете г. Читы на 2005 год «Стимулирование деятельности местных органов государственной власти в районах и городах и органов местного самоуправления в развитии доходной базы выражается в сохранении практики закрепления за районами и городами республики на постоянной основе нормативов отчислений от регулирующих налогов, за исключением принятия изменений нормативов распределения налогов законодательством Российской Федерации».
Кроме того, в направлении создания положительных бюджетных стимулов планируется сохранить нормативы зачисления части республиканских налогов в местные бюджеты. Эти шаги, предпринятые в последние два года, являются шагами в направлении повышения прогнозируемости доходов местных администраций, и, тем самым, действительно создают определенные бюджетные стимулы для работы над увеличением налогооблагаемой базы.
Также, с целью исключения возможности завышения местными администрациями своих расходных нужд. Отдел экономики г. Читы провёл работу по инвентаризации объектов бюджетной инфраструктуры города, снабдив каждый объект бюджетной инфраструктуры (школа, лечебное учреждение) паспортом, в котором указаны все натуральные расходные потребности учреждения. Кроме того, собраны федеральные и региональные нормативные акты, регламентирующие всевозможные расходные нормативы, начиная с советских времен Все это позволило фин.управлению г. Читы, начиная с 2005 года, наряду с традиционным подходом, использовать также альтернативный подход оценки нормативных потребностей сети бюджетных учреждений районов и городов Забайкалья.
Данная мера, конечно, решает проблему объективной оценки расходных нужд бюджетных учреждений, но не решает проблему оптимизации структуры самой инфраструктуры. По последней проблеме есть только довольно общая формулировка в республиканском законодательстве: «финансовая помощь определена с условием (курсив автора) проведения соответствующими бюджетами мероприятий по рациональному и эффективному использованию бюджетных средств, на основе проведения инвентаризации учреждений бюджетной сети, с целью Достижения их оптимального количества». Однако это положение больше напоминает декларацию о намерениях, элемент традиционного переговорного механизма формирования бюджетов, доставшийся от советских времен, так как механизм реализации этого условия не раскрыт в законодательстве.
При всем при том, что финансы не любят экспериментирования, и конечно, должны быть в достаточной мере консервативны, новые вызовы, с которыми г. Чита столкнулась в последние годы, требуют инноваций в области внутреннего финансового хозяйства. Так, если доля консолидированного бюджета области составляла в конце 2004 года две трети доходов, собираемых на его территории, в 2005 году эта доля составила половину мобилизуемых доходов, а в 2006 ожидается, что эта доля снизится до 37%. То есть две трети всех доходов будет уходить в федеральный центр.
В новых условиях расщепления доходов между г. Чита и РФ, регион особенно нуждается в увеличении собственных доходов путем расширения налогооблагаемой базы и лучшего администрирования налогов. «Основные направления бюджетной и налоговой политики г. Чита на 2006 год» предлагают следующие меры по увеличению бюджетных доходов:
Частичная компенсация налоговых потерь увеличением неналоговых доходов (так, если неналоговые доходы планируются на уровне 9% консолидированного бюджета г. Чита в 2006 году, то перспективный план на 2006 год предполагает увеличение доли неналоговых доходов до 11,5%;
Улучшение администрирования и повышения уровня собираемости налогов, как в части поступления в бюджет недоимок прошлых лет, так и своевременной уплаты текущих платежей.
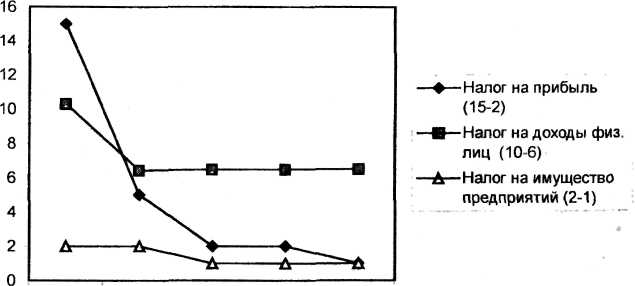
Рис З отражает изменения нормативов отчислений от регулирующих налогов Ингодинского района в бюджет г. Читы (%)
2001 2002 2003 2004 2005
Источник: Закон г. Чита о бюджете на 2001 - 2005 г.г.
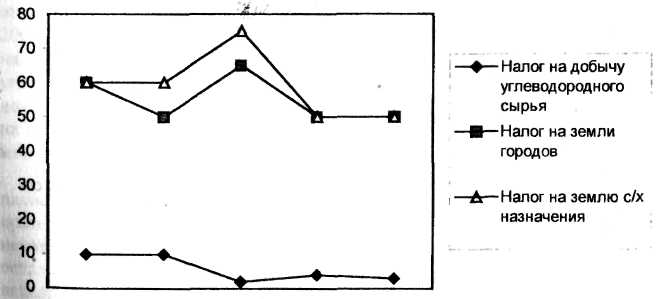
Рис 3. Динамика долей налоговых сборов, поступающих в бюджет г. Читы (%)
2001 2002 2003 2004 2005
Источник: Закон г. Читы о бюджете на 2001 - 2005 г.г.
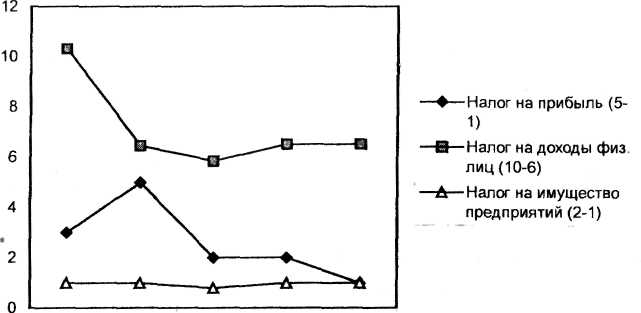
Рис.4. Изменение ставок зачисления регулирующих налогов в бюджет г Читы (%)
2001 2002 2003 2004 2005
Источник: Закон г. Читы о бюджете на 2001 - 2005 г.г.
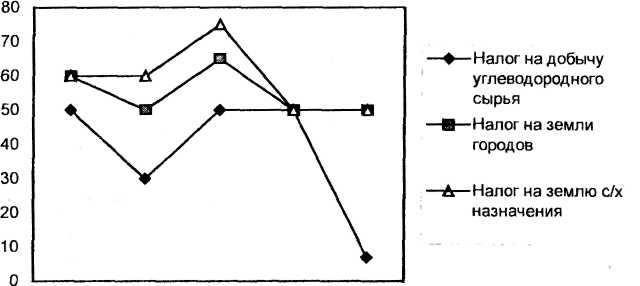
Рис 5 Динамика долей налоговых сборов, поступающих в бюджет г Читы (%)
2001 2002 2003 2004 2005
Источник: Закон г. Читы о бюджете на 2001 - 2005 г.г.
Кроме того, в части оптимизации расходов в 2006 году предстоит провести инвентаризацию сети учреждений и количества работающих в целях создания оптимального соотношения их и сбалансированности расходов с доходами соответствующих бюджетов». Как видно, все эти меры по увеличению доходов и оптимизации расходов связаны с административными мерами и в основном опираются на административный ресурс республиканских, а не местных органов.
Рисунки З, 4, и 5, 6 демонстрируют динамику изменения нормативов отчислений от регулирующих налогов в период с 2001 по 2005 год в местный бюджет: Местный бюджет Ингодинского района, представляющий собой сельский район с населением 27 тысяч человек, но богатый на углеводородное сырье и являющийся устойчивым донором бюджета РБ;
Местный бюджет г.Чита, который дает более половины налоговых поступлений в бюджеты всех уровней на территории г. Читы.
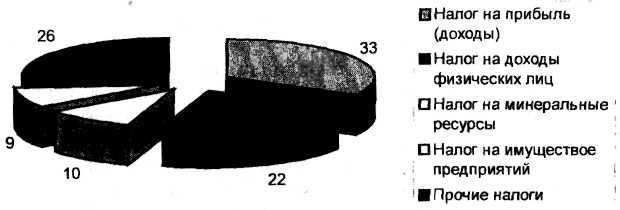
На этих рисунках мы видим динамику изменения ставок налога на прибыль, налога на доходы физических лиц, налога на имущество предприятий (рис. З, 4), а также нормативов отчислений от сборов налога на добычу углеводородного сырья, налогов на землю городов и землю сельскохозяйственного назначения (рис.3, 4), назначавшихся республиканскими законами о бюджете упомянутым местным бюджетам в 2001-2005 годы. Графики с очевидностью показывают, что нормативы отчислений менялись в значительных размерах от года к году в течение 2001-2004 г.г. Особенно сильно колебались нормативы отчислений от налога на прибыль, налога на доходы физических лиц и налога на добычу сырья - налогов, которые приносят наибольшие суммы доходов в консолидированный бюджет региона, как это видно из рис.5 (налоги на добычу сырья составляют основную часть налогов на минеральные ресурсы).
С другой стороны, из рис.3 и рис.4 видно, что в 2005 и в плане на 2006 год нормативы отчислений в эти местные бюджеты претерпели незначительные изменения по сравнению с 2004 годом, а некоторые из них, как, например, расщепление налога на прибыль, остались без изменения. Это наблюдение подтверждает выполнение Декларации в законах о бюджете г. Читы на 2005 год и на 2006 год о стремлении стабилизировать нормативы отчислений от федеральных налогов, и от областное доли федеральных налогов. Сделанные наблюдения и вывод справедливы и для остальных местных бюджетов, т.к. динамика изменений их показателей схожа с динамикой бюджетов Ингодинского района и г.Читы, обсужденных выше.
Рис 5 Структура доходов консолидированного бюджета г. Читы в 2005 году
Источник: Расчеты на основе закона г. Читы о бюджете на 2005 год
Обзор политики межбюджетных отношений в г. Чита, проведенный в данном разделе, позволяет сделать вывод, что действующий механизм межбюджетных отношений все последнее десятилетие продолжал сохранять недостатки, доставшиеся ему от советской финансовой системы, а именно: непрозрачность, переговорный путь согласования бюджетов при решающем слове вышестоящего бюджета, непредсказуемость для нижестоящих бюджетов размеров собственных доходов, и, как следствие всего этого, отсутствие стимулов развития налогооблагаемой базы на своих территориях, и более того, наличие отрицательных бюджетных стимулов - а именно, стремления завысить расходные нужды и занизить возможности пополнения бюджетов в переговорах с республиканским бюджетом. Только в 2005 году наметились положительные тенденции в создании положительных бюджетных стимулов, выразившиеся в стабилизации нормативов отчислений от регулирующих доходов в местные бюджеты. Администрация г. Читы, как видно из его документов, основное внимание, до самого последнего времени, продолжало придавать административным методам. И только в Программе реформирования государственных финансов, утвержденной 13 января 2005 года, впервые говорится о необходимости формализации межбюджетных отношений, причем «за основу предполагается принять «Методические рекомендации по реформированию межбюджетных отношений в субъектах Российской Федерации», утвержденные Министерством финансов Российской Федерации».
5. Анализ возможности преодоления отрицательных бюджетных стимулов местных органов государственного управления в РБ
Безусловно, существуют различные пути создания эффективных бюджетных стимулов для местных органов власти, которые заинтересовывали бы их развивать экономику на своих территориях, и соответственно расширять налогооблагаемую базу, а также улучшать администрирование и повышать собираемость налогов. Однако, поскольку данная работа нацелена в первую очередь на разработку практически реализуемых рекомендаций, мы будем анализировать возможность внедрения в РБ федеральной концепции по развитию межбюджетных отношений, поскольку именно она, в силу специфики государственного устройства РФ и его политических традиций, имеет шансы быть реализованной в той или иной форме в РБ. Альтернативные разработанным в федеральном центре, пути реформирования межбюджетных отношений, как, например, китайская модель, или системы, принятые в США или Канаде, в данной работе не рассматриваются.
Федеральная концепция развития межбюджетных отношений в РФ изложена в следующих документах:
Программа развития Межбюджетного федерализма в Российской федерации на период до 2005 года, одобренная постановлением №586 Правительства РФ от 15 августа 2005 года;
Временные методические рекомендации субъектам Российской Федерации по регулированию межбюджетных отношений. Одобрены постоянно действующей при Минфине РФ Рабочей группой по реформированию межбюджетных отношений в Российской Федерации, протокол №5-мф от 22-23 июня 2005 г.;
Пояснительная записка к «Временным методическим рекомендациям субъектам Российской Федерации по регулированию межбюджетных отношений». Документ одобрен той же рабочей группой в 2005 году.
2.3. Перспективы совершенствования доходности
Согласно Федеральному закону от 6 октября 2003 г. № 131-ФЗ выравнивание будет осуществляться через два обязательных фонда: 1) региональный фонд финансовой поддержки поселений; 2) региональный фонд финансовой поддержки муниципальных районов. Предполагается, что выравнивание будет осуществляться по единой для всех муниципальных образований схеме. За счет бюджета субъекта Федерации путем предоставления дотаций из образуемого в составе его расходов регионального фонда финансовой поддержки поселений. Дотации из на званного фонда распределяются между бюджетами поселений, исходя из численности жителей поселений, в расчете на одного жителя и финансовых возможностей органов местного самоуправления осуществлять свои полномочия по решению вопросов местного значения. Следует отмстить, что подушевое выравнивание бюджетной обеспеченности не учитывает различия в налоговом потенциале муниципальных образований. Поэтому в дополнение к региональному фонду финансовой поддержки поселений предусматривается создание районных фондов финансовой поддержки поселений.
В России местные налоги и сборы, которые призваны обеспечить финансовую самостоятельность местного самоуправления, в настоящее время составляют лишь «от 8 до 17% доходной базы местных бюджетов, формирование которой преимущественно осуществляется за счет неподконтрольным местным властям источников».
Местные налоги и сборы не покрывают большей части расходов, связанных с реализацией вопросов местного значения, что нарушает конституционный принцип самостоятельности местного самоуправления. Для укрепления необходимо закрепить за местными бюджетами стабильные налоговые источники и делать ставку на расширение закрепленных за местными бюджетами налогов и сокращение удельного веса безвозмездных перечислений из бюджетов других уровней. Предлагается, отказавшись от бюджетного выравнивания с использованием фондов финансовой поддержки муниципальных образований, перейти от практики расщепления налоговых поступлений между уровнями бюджетной вертикали к закреплению за каждым уровнем бюджетной системы собственных налогов по принципу «один налог — один бюджет»6.
В федеральном бюджете на 2006 г. нашли отражение цели и задачи, поставленные Правительством, которые направлены на достижение значительного улучшения социального положения и благополучия работников бюджетной сферы, повышение качества предоставляемых государством услуг в сфере здравоохранения и образования; на совершенствование различных механизмов планирования и исполнения бюджета, включая бюджетирование, ориентированное на результат. Бюджет включает целый ряд новых федеральных целевых программ, которые прошли усовершенствованную, более жесткую процедуру утверждения.
Важная особенность данного бюджета — усиление аспекта развития, понимаемого, прежде всего, как обеспечение стабильной экономической ситуации в Российской Федерации, улучшение инвестиционного климата, создание дополнительных пред-посылокдля инвестиций в российскую экономику, создание новых рабочих мест, подъем уровня благосостояния российских граждан.
В 2004 г. темп прироста инвестиций был 10,5%, в прошлом году — чуть более 10%, а в этом году составит более 11%. То есть сохраняются достаточно высокие темпы инвестиций, которые станут базовой основой для будущего экономического роста.
Вся наша экономическая политика акцентируется на приросте частных инвестиций, на