Система налогов и сборов Российской Федерации. Сущность налога на добавленную стоимость
уведомление о продлении использования права на освобождение в течение последующих 12 календарных месяцев или об отказе от использования данного права.
Задание 2. Освобождение от НДС стоимости услуг
Российская организация (общество с ограниченной ответственностью) сдавала в аренду часть своих помещений иностранным организациям из Китая, Соединенных Штатов Америки, Японии, Южной Кореи, аккредитованным в России.
Дайте анализ норм Налогового кодекса и ответьте на вопрос.
Освобождается ли от НДС арендная плата, полученная от сдачи в аренду служебных помещений иностранным организациям и гражданам?
На основании пункта 1 статьи 149 Налогового Кодекса РФ не подлежит налогообложению (освобождается от налогообложения) предоставление арендодателем в аренду на территории Российской Федерации помещений иностранным гражданам или организациям, аккредитованным в Российской Федерации.
Положения абзаца первого настоящего пункта применяются в случаях, если законодательством соответствующего иностранного государства установлен аналогичный порядок в отношении граждан Российской Федерации и российских организаций, аккредитованных в этом иностранном государстве, либо если такая норма предусмотрена международным договором (соглашением) Российской Федерации. Перечень иностранных государств, в отношении граждан и (или) организаций которых применяются нормы настоящего пункта, определяется федеральным органом исполнительной власти в сфере международных отношений совместно с Министерством финансов Российской Федерации.
Задание 3. Объект налогообложения НДС
1. Заполните левую часть таблицы согласно ст. 146 НК РФ (разумно сокращайте):
| Объект налогообложения НДС | |
| Ст. 146 НК объектом налогообложения признаются следующие операции: | Иными словами, реализацией товаров, работ или услуг признается: |
| 1) реализация товаров (работ, услуг) на территории Российской Федерации, в том числе реализация предметов залога и передача товаров (результатов выполненных работ, оказание услуг) по соглашению о предоставлении отступного или новации, а также передача имущественных прав; 2) передача на территории Российской Федерации товаров (выполнение работ, оказание услуг) для собственных нужд, расходы на которые не принимаются к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль организаций; 3) выполнение строительно-монтажных работ для собственного потребления; 4) ввоз товаров на таможенную территорию Российской Федерации. | 1) передача на возмездной основе (в том числе обмен) права собственности на товары, результаты выполненных работ одним лицом другому лицу; 2) передача права собственности на товары, результаты выполненных работ одним лицом для другого лица, оказание услуг на безвозмездной основе (в случаях, предусмотренных НК России). |
2. Одинакова ли смысловая нагрузка содержания левой и правой части?
3. В какой мере, применение понятий Гражданского кодекса РФ облегчает понимание объекта налогообложения по НДС? Приведите примеры (залог, новация, отступное и др.).
Пунктом 1 статьи 72 НК определено, что залог является одним из способов обеспечения исполнения обязанности по уплате налогов и сборов.
Согласно пункту 1 статьи 73 НК РФ в случае изменения сроков исполнения обязанностей по уплате налогов и сборов обязанность по уплате налогов и сборов может быть обеспечена залогом.
В соответствии с пунктом 5 статьи 61 НК РФ изменение срока уплаты налога и сбора по решению органов, указанных в статье 63 НК РФ, может производиться под залог имущества в соответствии со статьей 73 НК РФ либо при наличии поручительства в соответствии со статьей 74 НК РФ, если иное не предусмотрено Главой 9 НК РФ.
Пунктом 7 статьи 73 НК РФ установлено, что к правоотношениям, возникающим при установлении залога в качестве способа обеспечения исполнения обязанностей по уплате налогов и сборов, применяются положения гражданского законодательства, если иное не предусмотрено законодательством о налогах и сборах.
Кроме того, на основании пункта 1 статьи 11 НК РФ институты, понятия и термины гражданского, семейного и других отраслей законодательства Российской Федерации, используемые в НК РФ, применяются в том значении, в каком они используются в этих отраслях законодательства, если иное не предусмотрено НК РФ.
В соответствии со статьей 334 ГК РФ в силу залога кредитор по обеспеченному залогом обязательству (залогодержатель) имеет право в случае неисполнения должником этого обязательства получить удовлетворение из стоимости заложенного имущества преимущественно перед другими кредиторами лица, которому принадлежит это имущество (залогодателя), за изъятиями, установленными законом. Залог возникает в силу договора. Залог возникает также на основании закона при наступлении указанных в нем обстоятельств, если в законе предусмотрено, какое имущество и для обеспечения исполнения какого обязательства признается находящимся в залоге.
В соответствии с пунктом 2 статьи 73 НК РФ залог имущества оформляется договором между налоговым органом и залогодателем. Залогодателем может быть как сам налогоплательщик или плательщик сбора, так и третье лицо.
Согласно пункту 3 статьи 335 ГК РФ залогодателем права может быть лицо, которому принадлежит закладываемое право. Залог права аренды или иного права на чужую вещь не допускается без согласия ее собственника или лица, имеющего на нее право хозяйственного ведения, если законом или договором запрещено отчуждение этого права без согласия указанных лиц.
В соответствии с пунктом 2 статьи 335 ГК РФ залогодателем вещи может быть ее собственник либо лицо, имеющее на нее право хозяйственного ведения.
Лицо, которому вещь принадлежит на праве хозяйственного ведения, вправе заложить ее без согласия собственника в случаях, предусмотренных пунктом 2 статьи 295 ГК РФ.
В соответствии с пунктом 2 статьи 295 ГК РФ предприятие не вправе продавать принадлежащее ему на праве хозяйственного ведения недвижимое имущество, сдавать его в аренду, отдавать в залог, вносить в качестве вклада в уставный (складочный) капитал хозяйственных обществ и товариществ или иным способом распоряжаться этим имуществом без согласия собственника. Остальным имуществом, принадлежащим предприятию, оно распоряжается самостоятельно, за исключением случаев, установленных законом или иными правовыми актами.
Статьей 339 ГК РФ установлено, что в договоре о залоге должны быть указаны предмет залога и его оценка, существо, размер и срок исполнения обязательства, обеспечиваемого залогом. В нем должно также содержаться указание на то, у какой из сторон находится заложенное имущество. Договор о залоге должен быть заключен в письменной форме. Договор о залоге движимого имущества или прав на имущество в обеспечение обязательств по договору, который должен быть нотариально удостоверен, подлежит нотариальному удостоверению. Договор об ипотеке (залог земельных участков, предприятий, зданий, сооружений, квартир и другого недвижимого имущества) должен быть зарегистрирован в порядке, установленном для регистрации сделок с соответствующим имуществом.
Несоблюдение вышеизложенных правил влечет недействительность договора о залоге.
В соответствии с пунктом 3 статьи 73 НК РФ при неисполнении налогоплательщиком или плательщиком сбора обязанности по уплате причитающихся сумм налога или сбора и соответствующих пеней налоговый орган осуществляет исполнение этой обязанности за счет стоимости заложенного имущества в порядке, установленном гражданским законодательством Российской Федерации.
Статья 349 ГК РФ устанавливает порядок обращения взыскания на заложенное имущество:
-требования залогодержателя (кредитора) удовлетворяются из стоимости заложенного недвижимого имущества по решению суда.
Удовлетворение требования залогодержателя за счет заложенного недвижимого имущества без обращения в суд допускается на основании нотариально удостоверенного соглашения залогодержателя с залогодателем, заключенного после возникновения оснований для обращения взыскания на предмет залога. Такое соглашение может быть признано судом недействительным по иску лица, чьи права нарушены таким соглашением.
-требования залогодержателя удовлетворяются за счет заложенного движимого имущества по решению суда, если иное не предусмотрено соглашением залогодателя с залогодержателем. Однако на предмет залога, переданный залогодержателю, взыскание может быть обращено в порядке, установленном договором о залоге, если законом не установлен иной порядок.
При этом взыскание на предмет залога может быть обращено только по решению суда в случаях, когда: 1) для заключения договора о залоге требовалось согласие или разрешение другого лица или органа; 2) предметом залога является имущество, имеющее значительную историческую, художественную или иную культурную ценность для общества; 3) залогодатель отсутствует и установить место его нахождения невозможно.
Пример
В Постановлении ФАС Поволжского округа от 08.09.2005 г. N А55-16494/03-10 суд отказал в удовлетворении требования налогового органа о наложении взыскания на заложенное имущество по заключенном ранее договору залога в силу: "непредставления налоговым органом доказательств соблюдения порядка взыскания налога, предусмотренного статьями 46 и 47 НК РФ, в случае неисполнения налогоплательщиком обязанности по уплате налога; непредставления налоговым органом доказательств обязанности налогоплательщика уплатить налог в размере, обеспеченном договором залога; неподтверждения размера задолженности по налогу".
В соответствии с пунктом 4 статьи 73 НК РФ предметом залога может быть имущество, в отношении которого может быть установлен залог по гражданскому законодательству Российской Федерации, если иное не установлено настоящей статьей.
Согласно статье 336 ГК РФ предметом залога может быть всякое имущество, в том числе вещи и имущественные права (требования), за исключением имущества, изъятого из оборота, требований, неразрывно связанных с личностью кредитора, в частности требований об алиментах, о возмещении вреда, причиненного жизни или здоровью, и иных прав, уступка которых другому лицу запрещена законом. Залог отдельных видов имущества, в частности имущества граждан, на которое не допускается обращение взыскания, может быть законом запрещен или ограничен.
Задание 4. Место реализации работ (услуг)
Вам удалось подтвердить, что местом реализации работ (услуг) вашей организацией является Китай (иное иностранное государство).
Являются ли данные хозяйственные операции (работы, услуги) объектом налогообложения по НДС?
Объектом налогообложения является реализация, совершенная ТОЛЬКО на территории России. То есть если российский налогоплательщик реализует товары (работы, услуги) на территории иностранного государства, то такая реализация не будет являться объектом налогообложения налогом на добавленную стоимость.
Руководствуясь п.2 ст. 171 НК России сделайте вывод о том, подлежат ли налоговым вычетам суммы НДС, уплаченные налогоплательщиком при выполнении этих работ (услуг)?
Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг), а также имущественных прав на территории Российской Федерации либо уплаченные налогоплательщиком при ввозе товаров на таможенную территорию Российской Федерации в таможенных режимах выпуска для внутреннего потребления, временного ввоза и переработки вне таможенной территории либо при ввозе товаров, перемещаемых через таможенную границу Российской Федерации без таможенного контроля и таможенного оформления, в отношении: 1) товаров (работ, услуг), а также имущественных прав, приобретаемых для осуществления операций, признаваемых объектами налогообложения в соответствии с настоящей главой, за исключением товаров, предусмотренных пунктом 2 статьи 170 настоящего Кодекса; 2) товаров (работ, услуг), приобретаемых для перепродажи.
Руководствуясь подп. 3 п. 2 ст. 170 НК России определите, относятся ли соответствующие суммы НДС на себестоимость работ (услуг) и подлежат ли суммы НДС возмещению из бюджета?
Суммы налога, предъявленные покупателю при приобретении товаров (работ, услуг), в том числе основных средств и нематериальных активов, либо фактически уплаченные при ввозе товаров, в том числе основных средств и нематериальных активов, на территорию Российской Федерации, учитываются в стоимости таких товаров (работ, услуг), в том числе основных средств и нематериальных активов, в случаях:
Приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, лицами, не являющимися налогоплательщиками налога на добавленную стоимость либо освобожденными от исполнения обязанностей налогоплательщика по исчислению и уплате налога
Если Вашей организацией получены суммы аванса из Китая в счет предстоящего выполнения работ (услуг) в Китае, то подлежат ли эти суммы обложению НДС?
Проверку начисления НДС необходимо начинать с проверки начисления НДС с авансов, полученных в счет предстоящих поставок товаров на экспорт. Согласно статье 162 НК РФ суммы авансовых платежей, поступивших в счет предстоящих поставок товаров на экспорт, подлежат обложению НДС. Исключение составляют авансы, поступившие за товары с длительным производственным циклом, по перечню, утвержденному Правительством РФ. Первое, что проверяет аудитор, -подлежат ли обложению НДС суммы поступивших экспортеру авансов, то есть, включены ли реализуемые экспортером товары в перечень, предусмотренный постановлением Правительства РФ от 21.08.01 № 602.
Задание 5. Операции, освобождаемые от НДС
1.Чтобы понять логику построения ст. 149 НКРФ, заполните таблицу «Хозяйственные операции, не подлежащие налогообложению НДС» (ст. 149 НК). (Не переписывайте всю статью, приведите только несколько примеров!!!)
2. Многие положения ст. 149 НК носят отсылочный характер.
Приведите примеры. Используйте тексты Налогового кодекса, комментариев к Налоговому кодексу, а также обширную литературу по налогу на добавленную стоимость и судебную практику.
|
Пункт 1 Ст. 149 |
Пункт 2 Ст. 149 |
Пункт 3 Ст.149 |
Пункт 4, 5, 6, 7 Ст. 149 |
|
Не подлежит налогообложению(освобождается от налогообложения) предоставление арендодателем в аренду на территории Российской Федерации помещений иностранным гражданам или организациям, аккредитованным в Российской Федерации. |
Не подлежит налогообложению (освобождается от налогообложения )реализация (а так же передача, выполнение, оказание для собственных нужд) на территории РФ: 1) медицинские товары отечественного и зарубежного производства по перечню, утверждаемую Правительством РФ; 2) медицинских услуг, оказываемых медицинскими организациями и (или) учреждениями, врачами, занимающимися частной медицинской практикой, за исключением косметических, ветеринарных и санитарно – эпидемиологических услуг. 3) услуг по уходу за больными, инвалидами и престарелыми, предоставляемых государственными и муниципальными учреждениями социальной защиты лицам, необходимость ухода за которыми подтверждена соответствующими заключениями органов здравоохранения и органов социальной защиты населения. 4) услуг по содержанию детей в дошкольных учреждениях, проведению занятий с несовершеннолетним и детьми в кружках, секциях (включая спортивные) и студиях; 5) продуктов питания, непосредственно произведенных студенческими и школьными столовыми, столовых других учебных заведений, столовыми медицинских организаций, детских дошкольных учреждений и реализуемых ими в указанных учреждениях, а также продуктов питания, непосредственно произведенных организациями общественного питания и реализуемых ими указанным столовым или указанным учреждениям. 6) услуг по сохранению, комплектованию и использованию архивов, оказываемых архивными учреждениями и организациями. 7) услуг по перевозке пассажиров: городским пассажирским транспортом общего пользования (за исключением такси, в том числе маршрутного). 8) ритуальных услуг, работ (услуг) по изготовлению надгробных памятников и оформлению могил, а также реализация похоронных принадлежностей ( по перечню, утверждаемому Правительством Российской Федерации. 9) почтовых марок (за исключением коллекционных марок), маркированных конвертов, лотерейных билетов, лотерей, проводимых по решению уполномоченного органа. И др. |
Не подлежат налогообложению (освобождаются от налогообложения) на территории РФ следующие операции: 1) реализация (передача для собственных нужд) предметов религиозного назначения и религиозной литературы (в соответствии с перечнем, утверждаемым Правительством РФ по представлению религиозных организаций (объединений), производимых религиозными организациями (объединениями) и организациями, единственными учредителями (участниками) которых являются религиозные организации (объединения), и реализуемых данными или иными религиозными организациями (объединениями) и организациями, единственными учредителями (участниками) которых являются религиозные организации (объединения), в рамках религиозной деятельности, за исключением подакциозных товаров и минерального сырья, а также организация и проведение указанными организациями религиозных обрядов, церемоний, молитвенных собраний или других культовых действий; 2) реализация (в том числе передача, выполнение, оказание для собственных нужд) товаров (за исключением подакцизных, минерального сырья и полезных ископаемых, а также других товаров по перечню, утверждаемому Правительством РФ по представлению общероссийских общественных организаций инвалидов),работ, услуг (за исключением брокерских и иных посреднических услуг). 3) осуществление банками банковских операций ( за исключением инкассации). Получение от заемщиков сумм. И др. |
П.4. В случае, если налогоплательщиком осуществляются операции, подлежащие налогообложению, и операции, не подлежащие налогообложению (освобождаемые от налогообложения) в соответствии с положениями настоящей статьи, налогоплательщик обязан вести раздельный учет таких операций. П.5. Налогоплательщик, осуществляющий операции по реализации товаров (работ, услуг), предусмотренные пунктом 3 настоящей статьи, вправе отказаться от освобождения таких операций от налогообложения, представив соответствующее заявление в налоговый орган по месту своей регистрации в качестве налогоплательщика в срок не позднее 1-го числа налогового периода, с которого налогоплательщик намерен отказаться от освобождения или приостановить его использование. П.6. Перечисленные в настоящей статье операции не подлежат налогообложению (освобождаются от налогообложения) при наличии у налогоплательщиков, осуществляющих эти операции, соответствующих лицензий на осуществление деятельности, лицензируемой в соответствии с законодательством РФ. П.7. Освобождение от налогообложения в соответствии с положениями настоящей статьи не применяется при осуществлении предпринимательской деятельности в интересах другого лица на основе договоров поручения, договоров комиссии либо агентских договоров, если иное не предусмотрено настоящим Кодексом. |
Задание 6. Определение налоговой базы по НДС Вы уже знаете следующее:
1. Определение налогооблагаемой базы для НДС регулируется гл. 21 НК России. В этой главе несколько статей посвящены особенностям определения налоговой базы при реализации товаров (работ, услуг) (перечислите эти статьи).
Статья 147. Место реализации товаров. Статья 148. Место реализации работ (услуг)
2. Для уплаты НДС Вам следует рассчитать выручку от реализации товаров (работ, услуг). Следует вспомнить понятие объекта НДС.
Объект налогообложения по НДС.
Объектом налогообложения по НДС признаются следующие операции:
—реализация товаров (работ, услуг) на территории РФ;
—передача на территории РФ товаров (выполнение работ, оказание услуг) для собственных нужд;
—выполнение строительно-монтажных работ для собственного потребления; - ввоз товаров на таможенную территорию РФ.
Особого внимания заслуживает понятие «реализации» как объекта налогообложения по НДС. Согласно п. 1 ст. 39 НК РФ реализацией признается передача на возмездной основе (в т.ч. обмен) права собственности на товары, результатов выполненных работ, возмездное оказание услуг одним лицом другому лицу, а в случаях, предусмотренных НК РФ, — на безвозмездной основе. Что же касается НДС, то объектом налогообложения по нему признается реализация товаров (работ, услуг) на территории РФ, в т.ч. реализация предметов залога, передача товаров (результатов выполненных работ, оказание услуг) по соглашению о предоставлении отступного или новации, а также передача имущественных прав. Кроме того, для НДС передача права собственности, результатов выполненных работ, оказание услуг на безвозмездной основе также признается реализацией.
3. В общем случае выручка от продажи товаров (работ, услуг) рассчитывается исходя из тех цен, которые установлены в договоре с покупателем (заказчиком). Согласно НК считается, что эти цены соответствуют рыночным (см. ст. 40). Только в некоторых случаях (ст. 40 НК) налоговые органы могут проверить, действительно ли установленные в договоре цены соответствуют рыночным. Назовите эти случаи.
Налоговые органы при осуществлении контроля за полнотой исчисления налогов вправе проверять правильность применения цен по сделкам лишь в следующих случаях: 1) между взаимозависимыми лицами; 2) по товарообменным (бартерным) операциям; 3) при совершении внешнеторговых сделок; 4) при отклонении более чем на 20 процентов в сторону повышения или в сторону понижения от уровня цен, применяемых налогоплательщиком по идентичным (однородным) товарам (работам, услугам) в пределах непродолжительного периода времени.
Найдите статьи Налогового кодекса, закрепляющие особенности определения налоговой базы:
-при договорах финансирования под уступку денежного требования или уступки требования (цессии); ст. 155
-при получении дохода на основании договоров поручения, комиссии или агентских договоров; ст. 156
-при осуществлении транспортных перевозок и реализации услуг международной связи; ст. 157
-при реализации предприятия в целом как имущественного комплекса;
ст. 158
-при передаче товаров, (выполнении работ, оказании услуг) для собственных нужд и выполнения строительно-монтажных работ для собственного потребления; ст. 159
-при ввозе товаров на таможенную территорию Российской Федерации; ст. 160
-особенности определения налоговой базы налоговыми агентами –
ст. 161.
Задание 7. Ставки НДС
Заполните таблицу на основании норм НК РФ. (Не переписывайте норму Налогового кодекса, перечень примеров должен быть оптимальным!!!)
| Ставка НДС, % Нулевая ставка означает, что отпущенные товары (работы, услуги) условно освобождены от налога (п. 1 ст. 164 НК) | Ставка НДС, % 10 % (п.2 ст. 164 НК ) | Ставка НДС, % 18 % (п. 3 ст. 164 НК) |
|
Ставка НДС применяется: 1) товаров, вывезенных в таможенном режиме экспорта, а также товаров, помещенных под таможенный режим свободной таможенной зоны, при условии представлении в налоговые органы документов, предусмотренных статьей 165 настоящего Кодекса; 2) работ (услуг), непосредственно связанных с производством и реализацией товаров, указанных в подпункте 1 настоящего пункта; 3) работ, (услуг), непосредственно связанных с перевозкой или транспортировкой товаров, перемещенных под таможенный режим международного таможенного транзита; 4) услуг по перевозке пассажиров и багажа при условии, что пункт отправления или пункт назначения пассажиров и багажа расположены за пределами территории Российской Федерации, при оформлении перевозок на основании единых международных перевозок на основании единых международных перевозочных документов; 5) товаров (работ, услуг) в области космической деятельности; 6) драгоценных металлов налогоплательщиками, осуществляющими их добычу или производства из лома и отходов, содержащих драгоценные металлы, Государственному фонду драгоценных металлов и драгоценных камней субъектов Российской Федерации, фондам драгоценных металлов и драгоценных камней субъектов РФ, Центральному банку Российской Федерации, банкам; 7)товаров (работ, услуг) для официального пользования иностранными дипломатическими и приравненными к ним представительствами или для личного пользования дипломатического или административно-технического персонала этих представительств, включая проживающих вместе с ними членов их семей; 8) припасов, вывезенных с территории Российской Федерации в таможенном режиме перемещения припасов. В целях настоящей статьи припасами признаются топливо и горюче-смазочные материалы, которые необходимы для обеспечения нормальной эксплуатации воздушных и морских судов, судов смешанного (река-море) плавания; |
По статье 10 % облагаются: 1)продовольственные товары 2) товары для детей 3) периодических печатных изданий рекламного или эротического характера 4) медицинские товары отечественного и зарубежного производства. |
Все остальные товары (работы, услуги), которые не облагаются по ставке 0 и 10 %. |
Задание
8. Налоговый
вычет
1. В Налоговом кодексе РФ записано, что НДС, который организация должна заплатить в бюджет по итогам налогового периода (месяц или квартал), рассчитывается так:
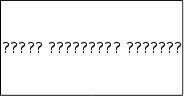
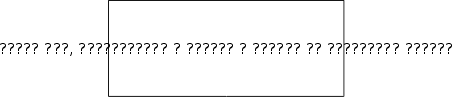
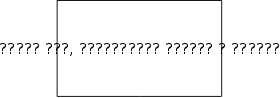
Таким образом, налоговые вычеты - это суммы, на которые можно уменьшить налог, начисленный к уплате в бюджет.
2. На основании Налогового кодекса РФ составьте таблицу налоговых вычетов и условий, при наличии которых принимается НДС к вычету.
| П. 2 ст.171 НК РФ | Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг), а также имущественных прав на территории Российской Федерации либо уплаченные налогоплательщиком при ввозе товаров на таможенную территорию РФ в таможенных режимах выпуска для внутреннего потребления, временного ввоза и переработки вне таможенной территории либо при ввозе товаров, перемещаемых через таможенную границу РФ без таможенного контроля и таможенного оформления, в отношении: 1) товаров (работ, услуг), а также имущественных прав, приобретаемых для осуществления операций, признаваемых объектами налогообложения в соответствии с настоящей главой, за исключением товаров, предусмотренных пунктом 2 статьи 170 настоящего Кодекса; 2) товаров (работ, услуг), приобретаемых для перепродажи. |
|
П.3 ст. 171 НК РФ |
Вычетам подлежат суммы налога, уплаченные в соответствии со ст.173 настоящего Кодекса покупателями – налоговыми агентами, Право на указанные налоговые вычеты имеют покупатели – налоговые агенты, состоящие на учете в налоговых органах и исполняющие обязанности налогоплательщика в соответствии с настоящей главой. Налоговые агенты, осуществляющие операции, указанные в пунктах 4 и 5 статьи 161 настоящего Кодекса, не имеют право на включение в налоговые вычеты сумм налога, уплаченных по этим операциям. Положения настоящего пункта применяются при условии, что товары (работы, услуги) были приобретены налогоплательщиком, являющимся налоговым агентом, для целей, указанных в п.2 настоящей статьи, и при их приобретении он удержал и уплатил налог из доходов налогоплательщиков. |
| П. 4 ст. 171 НК РФ | Вычетам подлежат суммы налога, предъявленные продавцами налогоплательщику – иностранному лицу, не состоявшему на учете в налоговых органах РФ, при приобретение указанным налогоплательщиком товаров ( работ, услуг), имущественных прав или уплаченные им при ввозе товаров на таможенную территории Российской Федерации для его производственных целей или для осуществления им иной деятельности. Указанные суммы налога подлежат вычету или возврату налогоплательщику – иностранному лицу после уплаты налоговым агентом налога, удержанного из доходов этого налогоплательщика, и только в той части, в которой приобретенные или ввезенные товары (работы, услуги), имущественные права использованные при производстве товаров( выполнении работ, оказании услуг), реализованных удержавшему налог налоговому агенту. Указанные суммы налога подлежат вычету или возврату при условии постановки налогоплательщика – иностранного лица на учет в налоговых органах Российской Федерации. |
| П. 5 ст. 171 НК РФ | Вычетам подлежат суммы налога, предъявленные продавцом покупателю и уплаченные продавцом в бюджет при реализации товаров, в случае возврата этих товаров ( в том числе в течение действия гарантийного срока) продавцу или отказа от них. Вычетам подлежат также суммы налога, уплаченные при выполнении работ (оказании услуг0, в случае отказа от этих работ ( услуг). Вычетам подлежат суммы налога, исчисленные продавцами и уплаченные ими в бюджет с сумм оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнении работ, оказании услуг), реализуемых на территории Российской Федерации, в случае изменении условий либо расторжении соответствующего договора и возврата соответствующих сумм авансовых платежей. |
| П.8 ст.171 НК РФ | Вычетам подлежат суммы налога, исчисленные налогоплательщиком с сумм оплаты, частичной оплаты, полученных в счет предстоящих поставок товаров (работ, услуг). |
| П. 11 ст. 171 НК РФ | Вычетам у налогоплательщика, получившего в качестве вклада (взноса) в уставный (складочный) капитал (фонд) имущество, нематериальные активы и имущественные права, подлежат суммы налога, которые были восстановлены акционером (участником, пайщиком) в порядке, установленном пунктом 3 статьи 170 настоящего Кодекса, в случае их использования для осуществления операций, признаваемых объектами налогообложения в соответствии с настоящей главой. |
3. Какие документы следует представить в налоговый орган для подтверждения экспорта и применения нулевой ставки (см. Налоговый кодекс РФ)?
таможенная декларация (ее копия) с отметкой российского таможенного органа, подтверждающей факт помещения товаров под таможенный режим экспорта;
копия заявления об уплате налога при ввозе товаров на территорию государства - участника Таможенного союза, на границе с которым таможенный контроль отменен, с отметкой налогового органа этого государства, подтверждающей факт уплаты налога;
Задание 9. Налоговая декларация по НДС Счета-фактуры
1. Изучите содержание счета-фактуры и налоговой декларации
На основании ст. 169 счет-фактура является документом, служащим основанием для принятия покупателем предъявленных продавцом товаров (работ, услуг), имущественных прав (включая комиссионера, агента, которые осуществляют реализацию товаров (работ, услуг), имущественных прав от своего имени) сумм налога к вычету в порядке, предусмотренном настоящей главой.
Налогоплательщик обязан составить счет-фактуру, вести журналы учета полученных и выставленных счетов-фактур, книги покупок и книги продаж, если иное не предусмотрено пунктом 4 настоящей статьи: 1) при совершении операций, признаваемых объектом налогообложения в соответствии с настоящей главой, в том числе не подлежащих налогообложению (освобождаемых от налогообложения) в соответствии со статьей 149 настоящего Кодекса; 2) в иных случаях, определенных в установленном порядке.
Счета-фактуры не составляются налогоплательщиками по операциям реализации ценных бумаг (за исключением брокерских и посреднических услуг), а также банками, страховыми организациями и негосударственными пенсионными фондами по операциям, не подлежащим налогообложению (освобождаемым о налогообложения) в соответствии со статьей 149 настоящего Кодекса.
На основании ст. 80 НК РФ налоговая декларация представляет собой письменное заявление налогоплательщика об объектах налогообложения, о полученных доходах и произведенных расходах, об источниках доходов, о налоговой базе, налоговых льготах, об исчисленной сумме налога и (или) о других данных, служащих основанием для исчисления и уплаты налога.
Налоговая декларация представляется каждым налогоплательщиком по каждому налогу, подлежащему уплате этим налогоплательщиком, если иное не предусмотрено законодательством о налогах и сборах.
2. Дайте правовое обоснование правильности заполнения реквизитов счетов-фактур и налоговой декларации
В счете-фактуре должны быть указаны: 1) порядковый номер и дата выписки счета-фактуры; 2) наименование, адрес и идентификационные номера налогоплательщика и покупателя; 3) наименование и адрес грузоотправителя и грузополучателя; 4) номер платежно-расчетного документа в случае получения авансовых или иных платежей в счет предстоящих поставок товаров (выполнения работ, оказания услуг); 5) наименование поставляемых (отгруженных) товаров (описание выполненных работ, оказанных услуг) и единица измерения (при возможности ее указания); 6) количество (объем) поставляемых (отгруженных) по счету-фактуре товаров (работ, услуг), исходя из принятых по нему единиц измерения (при возможности их указания); 7) цена (тариф) за единицу измерения (при возможности ее указания) по договору (контракту) без учета налога, а в случае применения государственных регулируемых цен (тарифов), включающих в себя налог, с учетом суммы налога; 8) стоимость товаров (работ, услуг), имущественных прав за все количество поставляемых (отгруженных) по счету-фактуре товаров (выполненных работ, оказанных услуг), переданных имущественных прав без налога; 9) сумма акциза по подакцизным товарам; 10) налоговая ставка; 11) сумма налога, предъявляемая покупателю товаров (работ, услуг), имущественных прав, определяемая исходя из применяемых налоговых ставок; 12) стоимость всего количества поставляемых (отгруженных) по счету-фактуре товаров (выполненных работ, оказанных услуг), переданных имущественных прав с учетом суммы налога; 13) страна происхождения товара; 14) номер таможенной декларации.
Сведения, предусмотренные подпунктами 13 и 14 настоящего пункта, указываются в отношении товаров, страной происхождения которых не является Российская Федерация. Налогоплательщик, реализующий указанные товары, несет ответственность только за соответствие указанных сведений в предъявляемых им счетах-фактурах сведениям, содержащимся в полученных им счетах-фактурах и товаросопроводительных документах.
Счет-фактура подписывается руководителем и главным бухгалтером организации либо иными лицами, уполномоченными на то приказом (иным распорядительным документом) по организации или доверенностью от имени организации. При выставлении счета-фактуры индивидуальным предпринимателем счет-фактура подписывается индивидуальным предпринимателем с указанием реквизитов свидетельства о государственной регистрации этого индивидуального предпринимателя.
В случае, если по условиям сделки обязательство выражено в иностранной валюте, то суммы, указываемые в счете-фактуре, могут быть выражены в иностранной валюте.
Налоговая декларация (расчет) представляется с указанием идентификационного номера налогоплательщика, если иное не предусмотрено настоящим Кодексом.
Налогоплательщик (плательщик сбора, налоговый агент) или его представитель подписывает налоговую декларацию (расчет), подтверждая достоверность и полноту сведений, указанных в налоговой декларации (расчете).
При этом к налоговой декларации (расчету) прилагается копия документа, подтверждающего полномочия представителя на подписание налоговой декларации (расчета).
Налоговая декларация (расчет) представляется в установленные законодательством о налогах и сборах сроки.
Формы налоговых деклараций (расчетов) и порядок их заполнения утверждаются - Министерством финансов Российской Федерации,