Характеристика деятельности экономического отдела администрации Хабаровска
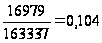
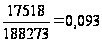
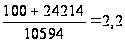
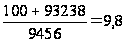
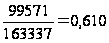
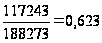
Z начало 2007 = 1,2*0,1986+1,4*0,1704+3,3*0,104 +0,6*2,2 +0,999*0,610 =2,7495
Z конец 2007 = 1,2*0,1989+1,4*0,1821+3,3*0,093+0,6*9,8 +0,999*0,623 =7,303
Таким образом, можно сделать вывод о прекрасной и эффективной работе предприятия в 2007 году, поскольку и на начало года и на конец года показатель вероятности банкротства выше значения предела 2,99, где вероятность банкротства является очень низкой.
2) Двухфакторная модель.
Двухфакторная модель является самой простой в анализе прогнозирования
банкротства.
Достоинства:
- простота и возможность применения при ограниченной информации
- одновременно возможно сравнивать и показатель риска банкротства, и уровень рентабельности продаж продукции.
Недостатки:
- невозможность использования в российских условиях
- нет всесторонней финансовой оценке, отклонение от реалий
- точность расчетов зависит от исходной информации при построении модели, ошибка прогноза ± 0,65
C1= -0,3977+(-1,0736)*Кп+0,0579*Кз (2) С1 – показатель риска банкротства, – показатель текущей ликвидности,
Кз – показатель удельного веса заемных средств в пассивах предприятия
(-0,3977), (-1,0736), (0,0579) – весовые значения найдены эмпирическим путем (опытно-статистическим способом)
Кп = ОА / КО = стр. 290 / стр. 690
Кп начало 2007 = 32447 / 10594 = 3,063
Кп конец 2007 = 37452 / 9456 = 3,961
Кз = ЗК / К = (стр. 590+690)/ стр. 700
Кз начало 2007 = 10594 / 163337 = 0,0649
К конец 2007 = 9456 / 188273 = 0,0502
С1 начало 2007 = -0,3977+(-1,0736*3,063)+0,0579*0,0649=-3,682
С1конец 2007 = -0,3977 + (-1,0736*3,961)+0,0579*0,0502=-4,647
Таким образом, вероятность банкротства предприятия низкая как на начало год, так и на конец года, поскольку оба показателя меньше нуля.
3) Модель Бивера.
Модель Бивера – это исследование тренда рекомендуемых показателей.
Достоинства:
– позволяет определять «рейтинг риска банкротства»
– прогноз банкротства не только по количеству, но и по временному характеру
Система показателей:
1. Коэффициент Бивера = (чистая прибыль + амортизация) / (долгосрочные + краткосрочные обязательства)
2. Рентабельность активов = Чистая прибыль / активы
3. Финансовый Леверидж (Коэффициент финансирования)= (долгосрочные + краткосрочные обязательства) / активы
4. К-т покрытия активов чистым оборотным капиталом = (собственный капитал – внеоборотные активы) / активы
5. К-т покрытия (К-т текущей ликвидности) = оборотные активы / краткосрочные обязательства
Таблица 7 – Оценка вероятности банкротства
| Показатели | Значения | ||
| Для успешных организаций | За 5 лет до банкротства | За 1 год до банкротства | |
| Коэффициент Бивера | 0,4–0,45 | 0,17 | -0,15 |
| Рентабельность активов | 6–8 | 4 | -22 |
| Финансовый Леверидж (Коэффициент финансирования) | 37 | 50 | 80 |
| К-т покрытия активов чистым оборотным капиталом | 0,4 | 0,3 | 0,06 |
| К-т покрытия (К-т текущей ликвидности) | 3,2 | 2 | 1 |
Рассчитаем систему показателей Бивера
Таблица 8 – Оценка вероятности банкротства
| Показатели | Расчет | |
| На начало 2007 | На конец 2007 | |
| Коэффициент Бивера | 4775/10594=0,451 | 7447/9456=0,788 |
| Рентабельность активов | 4775/163337=0,029 | 7447/188273=0,04 |
| Финансовый Леверидж (Коэффициент финансирования) | 10594 / 163337 = 0,0649 | 9456 / 188273 = 0,0502 |
| К-т покрытия активов чистым оборотным капиталом | (152743–130890)/163337=0,134 | (178817–150821)/188273=0,149 |
| К-т покрытия (К-т текущей ликвидности) |
32447 / 10594 = 3,063 |
37452 / 9456 = 3,961 |
Коэффициент Бивера на начало 2007 и на конец 2007 года говорит о том, что организацию можно отнести к группе благополучных предприятий. Поскольку значения коэффициенты превышают все нормы.
Коэффициент финансирования также говорит об эффективности работы предприятия, поскольку организация практически не имеет заемного капитала, что в наше время говорит о высоком качестве работы компании.
Однако собственных оборотных средств организации не хватает для нормального функционирования. По системе Бивера компанию можно будет отнести к группе предприятий «за 5 лет до банкротства».
Коэффициент текущей ликвидности организации превышает норму, что говорит о ликвидности оборотных активов, то есть за счет оборотных активов можно быстро погасить свои краткосрочные обязательства. По системе Бивера компанию снова можно относить к группе благополучных организаций.
4) Модель Иркутстских ученых
Данная модель является четырехфакторной. Метод обработки данных – Аппарат мультипликативного дискриминантного анализа.
Достоинства:
- применение в российских условиях.
Недостатки:
– область применения ограничена (только крупные компании с котирующимися акциями)
- не учитывает влияние рентабельности
- по своему содержанию это показатель рентабельности капитала (активов)
R=8,38*К1+К2+0,054*К3+0,63*К4
К1 – оборотный капитал / актив
К2 – чистая прибыль / собственный капитал
К3 – выручка от реализации / актив
К4 – чистая прибыль / интегральные затраты.
Таблица 9 – Вероятность банкротства
| Значение R | Вероятность банкротства, % |
| Менее 0 | Максимальная (90–100) |
| От 0 до 0.18 | Высокая (60–80) |
| 0.18–0.32 | Средняя (35–20) |
| 0.32–0.42 | Низкая (15–20) |
| Больше 0,42 | Минимальная (до 10) |
Рассчитаем недостающие коэффициенты (таблица 10)
Таблица 10 – Расчет показателей
| Показатель | Расчет | Формула расчета | |
| Начало 2007 г | Конец 2007 г | ||
| К1 | оборотный капитал / актив |
|
|
| К2 | чистая прибыль / собственный капитал |
|
|
| К3 | выручка от реализации / актив |
|
|
| К4 | чистая прибыль / интегральные затраты. |
|
|

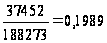
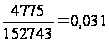
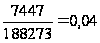
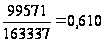
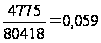
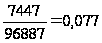
Rначало 2007=8,38*0,196+0,031+0,054*0,610+0,63*0,059=1,74359
Rконец 2007=8,38*0,1989+0,04+0,054*0,623+0,63*0,077=1,788934
Таким образом, аналогично другим моделям анализа банкротства приходим к выводу, что организация относится к высокоэффективным предприятиям, которые не входят в группу риска, не подвержены банкротству в ближайшем и далеком будущем. Вероятность банкротства МУП «СКО» составляет менее 10%.
3.5 Экспресс-анализ финансового состояния. Основные показатели
| Раздел анализа | Параметры | Формула | Критическая зона | Рекомендуемый норматив |
| 1. Оценка финансового состояния | 1. Коэффициент общей платежеспособности. |
|
Менее 2 |
|
| 2. Коэффициент абсолютной ликвидности |
|
Ниже 0,2 | 0, 25 – 0,8 | |
| 3. Коэффициент промежуточной платежеспособности и ликвидности |
|
Ниже 0,7 |
|
|
| 4. Коэффициент уточненной (текущей) ликвидности |
|
Ниже 2 | Более 2 | |
| 5. Коэффициент автономии |
|
Ниже 0,5 | 0,65 – 0,80 | |
| 6. Коэффициент обеспеченности собственными средствами |
|
Ниже 0,1 |
|
|
| 2. Оценка деловой активности. | 7. Коэффициент общей оборачиваемости капитала |
|
Ниже 0,3 | 0,3 – 0,8 |
| 8. Оборачиваемость дебиторской задолженности |
|
Ниже 0,15 | - | |
| 9. Фондоотдача основных средств и прочих внеоборотных активов |
|
- | - | |
| 3. Оценка рентабельности | 10. Коэффициент рентабельности всего капитала |
|
Ниже 0,05 | 0,1 – 0,15 |
| 11. Коэффициент рентабельность продаж |
|
Ниже 0,8 | 0,9 – 1,0 | |
| 12. Коэффициент рентабельности собственного капитала |
|
- | - | |
| 13. Коэффициент рентабельности по текущим затратам |
|
Ниже 0,07 | 0,15 – 0,2 |
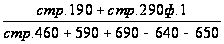

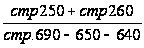
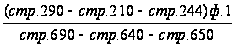

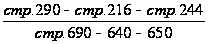
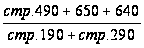
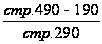


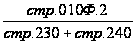


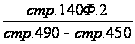
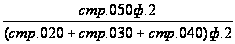
Оценка динамики данных показателей характеризующих финансовое состояние предприятия сводится в таблицу 11.
Таблица 11
| Название коэффициента | Расчет коэффициента в предшествующем периоде | Расчет коэффициента в отчетном периоде | Норматив | Оценка динамики коэффициента (изменение) |
| 1. | 2. | 3. | 4. | 5. |
| 1. Коэффициент общей платежеспособности. |
Кпл.06=(130890+32447) /(10594–3155) = 21,957 |
Кпл.07=(150821+37452) / (9456–4383) = 37,11 |
|
Коэффициент выше нормы – положительная работа предприятия |
| 2. Коэффициент абсолютной ликвидности | Rа.л. 06=13129/(10594–3155)=1,765 | Rа.л. 07=14987/(9456–4383)=2,954 | 0,25 – 0,8 | Коэффициент выше нормы – положительная работа предприятия |
| 3. Коэффициент промежуточной платежеспособности и ликвидности |
Кп.л. 06 = (32447–17385)/(10594–3155) =2,025 |
Кп.л. 07=(37452–17930)/ (9456–4383)=3,848 |
|
Коэффициент выше нормы – положительная работа предприятия |
| 4. Коэффициент уточненной (текущей) ликвидности | К т.л. 06 = 32447/ (10594–3155)= 4,362 | К т.л. 07 = 37452/(9456–4383)=7,383 | Более 2 | Коэффициент выше нормы – положительная работа предприятия |
| 5. Коэффициент автономии |
Кн.06= (152743+3155) / (130890+32447) = 0,937 |
Кн.07= (178817+4383) / (150821+37452) = 0,973 | 0,65 – 0,80 | Коэффициент выше нормы – положительная работа предприятия |
| 6. Коэффициент обеспеченности собственными средствами |
Ксос06=(152743–130890) / 32447 = 0,673 |
Ксос07= (178817 – 150821) / 37452 = 0,748 |
|
Коэффициент выше нормы – положительная работа предприятия |
| 7. Коэффициент общей оборачиваемости капитала | Коб.к. 2006 = 99571 / 163337 = 0,610 | Коб.к. 2007 = 117243 / 188273 = 0,623 | 0,3 – 0,8 | Коэффициент выше нормы – положительная работа предприятия |
| 8. Оборачиваемость дебиторской задолженности | Кср.об. дз06=365/55,225 = 6,609 | Кср.об. дз07= 365/26,768 = 13,636 | - |
Динамика положительная |
| 9. Фондоотдача основных средств и прочих внеоборотных активов | ФОопф06 =99571/130890 =0,76 | ФОопф07 =117243/150821 =0,78 | - |
Динамика положительная |
| 10. Коэффициент рентабельности всего капитала | Rк06 = 16979/163337= 0,104 | Rк07 =17518/188273=0,959 | 0,1 – 0,15 | Коэффициент выше нормы – положительная работа предприятия |
| 11. Коэффициент рентабельность продаж |
Rпродаж 06 = 19153/99571 =0,192 |
R продаж 07=20356/117243 = 1,181 | 0,9 – 1,0 | Рентабельность продаж низкая |
| 12. Коэффициент рентабельности собственного капитала |
Rск06= 16979/152743=0,111 |
Rск07=17518/178817=0,983 |
- |
Динамика положительная |
| 13. Коэффициент рентабельности по текущим затратам |
Rз06= 19153/80418=0,238 |
Rз07=20356/96887=0,210 | 0,15 – 0,2 | Коэффициент выше нормы – положительная работа предприятия |
3.6 Рейтинговая экспресс – оценка предприятия
Для определения рейтинга предприятий используют пять показателей, наиболее часто применяемых и наиболее полно характеризующих финансовое состояние. Результаты расчетов сводятся в таблицу 12.
R = 2К1 + 0,01К2 + 0,08К3 + 0,45К4 + К5
| Показатель | Название | Формула расчета | Норматив |
| К1 | Коэффициент обеспеченности собственными средствами |
|
|
| К2 | Коэффициент уточненной (текущей) ликвидности |
|
|
| К3 | Коэффициент оборачиваемости кредиторской задолженности |
|
|
| К4 | Коэффициент рентабельность продаж |
|
Нормативное требование косвенно обусловлено уровнем учетной ставки Центрального банка РФ |
| К5 | Коэффициент рентабельности собственного капитала |
|
|
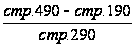
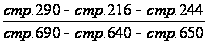
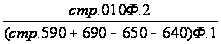


Минимальное нормативное значение для рейтинговой оценки предприятия R = 1, если значение ниже установленного, то проводится оценка деятельности предприятия.
Таблица 12. Изменение финансового состояния предприятия.
| Показатель | Нормативное минимальное значение |
Расчет показателей за период 1 |
Расчет показателей за период 2 | Изменение, % |
| К1 | 0,1 | Ксос06=(152743–130890) / 32447 = 0,673 | Ксос07= (178817 – 150821) / 37452 = 0,748 | 11,14 |
| К2 | 2,0 | К т.л. 06 = 32447/ (10594–3155)= 4,362 | К т.л. 07 = 37452/(9456–4383)=7,383 | 69,26 |
| К3 | 2,5 |
К об. дз. 06 = 99571/(10594–3155)=13,385 |
К об. дз 07= 117243/(9456–4383)=23,111 | 72,66 |
| К4 | 0,44 |
Rпродаж 06 = 19153/99571 =0,192 |
R продаж 07=20356/117243 = 1,181 | 515,10 |
| К5 | 0,2 |
Rск06= 16979/152743=0,111 |
Rск07=17518/178817=0,983 |
785,59 |
| R | 1 | 2,658 | 4,933 | 85,59 |
Выводы
Таким образом, проанализировав финансово-хозяйственную деятельность МУП г. Хабаровска «Спецкомбинат Коммунального обслуживания» за 2007 год – можно сделать вывод, что данное предприятие эффективно использовало свой оборотный капитал в 2006 году, наращивает темпы реализации запасов, увеличивается спрос на готовую продукцию предприятия, эффективно используются основные средства и внеоборотные активы, эффективно используется собственный капитал. Предприятие обеспечено оборотными средствами для ведения хозяйственной деятельности и высоко платежеспособно.
Вместе с тем имеются некоторые «минусы» предприятия, которые выражаются в неэффективности использования оборотного капитала в 2007 году, а также коэффициенты маневренности свидетельствуют о том, что собственный капитал не мобилен, рентабельность продаж низкая.
В целом, учитывая прогноз на вероятность банкротства (показатель выше минимального значения в 2 с лишним раза), что предприятие МУП г. Хабаровска «Спецкомбинат Коммунального обслуживания» за 2007 год – относится к высокоэффективным предприятиям, которые не входят в группу риска, не подвержены банкротству в ближайшем и далеком будущем. Вероятность банкротства МУП «СКО» составляет менее 10%.
Коэффициент Бивера на начало 2007 и на конец 2007 года говорит о том, что организацию можно отнести к группе благополучных предприятий. Поскольку значения коэффициенты превышают все нормы.
Коэффициент финансирования также говорит об эффективности работы предприятия, поскольку организация практически не имеет заемного капитала, что в наше время говорит о высоком качестве работы компании.
Однако собственных оборотных средств организации не хватает для нормального функционирования. По системе Бивера компанию можно будет отнести к группе предприятий «за 5 лет до банкротства».
Коэффициент текущей ликвидности организации превышает норму, что говорит о ликвидности оборотных активов, то есть за счет оборотных активов возможно быстро погасить свои краткосрочные обязательства. По системе Бивера компанию снова можно относить к группе благополучных организаций.
Список литературы
Конституция Российской Федерации: офиц. текст. – М.: Инфрам норма, 1996. – 28 с.
Гражданский Кодекс РФ: офиц. текст. – М.: Новая волна, 2002. - 549 с.
Федеральный Закон №131 от 6 октября 2003 года.
Устав городского округа «Город Хабаровск» с изменениями на 26 июля 2005 года.
Положение об отделе развития муниципального сектора экономики управления экономического развития: офиц. текст. – X. Администрация города, 4 л.
Басовский Л.Е. Комплексный экономический анализ хозяйственной деятельности: учеб. пособие / Л.Е. Басовский, Е.Н. Басовская – М.: Инфрам-норма, 2004 – 366 с.
Бердножова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учеб. пособие / Т.Б. Берднжова. – М.: Инфрам-норма, 2005. -215 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: учеб. пособие / Г.В. Савицкая. – Минск: Новое издание, 2006. – 368 с.
Титов В.И. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебник / В.И. Титов. - М.: Дашков и К, 2005. – 352 с.
Чуев И.Н., Чечевицина Л.Н. Анализ финансово-хозяйственной деятельности: учеб. пособие / И.Н. Чуев, Л.Н. Чечевицина. – М., 2004. – 368 с.