Державне регулювання процедури банкрутства
Основними завданнями аналізу фінансового стану є:
дослідження рентабельності та фінансової стійкості підприємства;
дослідження ефективності використання майна (капіталу) підприємства, забезпечення підприємства власними оборотними коштами;
об'єктивна оцінка динаміки та стану ліквідності, платоспроможності та фінансової стійкості підприємства;
оцінка становища суб'єкта господарювання на фінансовому ринку та кількісна оцінка його конкурентоспроможності;
аналіз ділової активності підприємства та його становища на ринку цінних паперів;
визначення ефективності використання фінансових ресурсів.
Аналіз фінансового стану підприємства є необхідним етапом для розробки планів і прогнозів фінансового оздоровлення підприємств [90].
Кредитори та інвестори аналізують фінансовий стан підприємств, щоб мінімізувати свої ризики за позиками та внесками, а також для необхідного диференціювання відсоткових ставок.
У результаті фінансового аналізу менеджер одержує певну кількість основних, найбільш інформативних параметрів, які дають об'єктивну та точну картину фінансового стану підприємства.
При цьому в ході аналізу менеджер може ставити перед собою різні цілі: аналіз поточного фінансового стану або оцінку фінансової перспективи підприємства. Аналіз фінансового стану - це частина загального аналізу господарської діяльності підприємства, який складається з двох взаємозв'язаних розділів: фінансового та управлінського аналізу.
Розподіл аналізу на фінансовий та управлінський зумовлений розподілом системи бухгалтерського обліку, яка склалася на практиці, на фінансовий та управлінський облік. Обидва види аналізу взаємозв'язані, мають спільну інформаційну базу (рис.9.1).
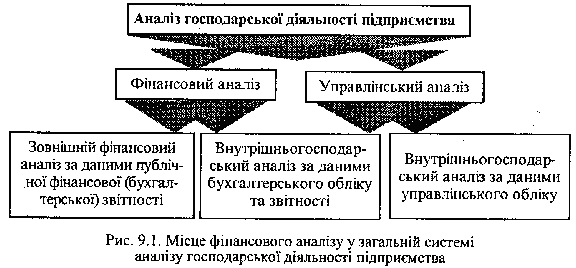
Особливостями зовнішнього фінансового аналізу є:
орієнтація аналізу на публічну, зовнішню звітність підприємства;
множинність об'єктів-користувачів;
різноманітність цілей і інтересів суб'єктів аналізу;
максимальна відкритість результатів аналізу для користувачів.
Основним змістом зовнішнього фінансового аналізу, який здійснюється партнерами підприємства, контролюючими органами на основі даних публічної фінансової звітності, є:
аналіз абсолютних показників прибутку;
аналіз показників рентабельності;
аналіз фінансового стану, фінансової стійкості, стабільності підприємства, його платоспроможності та ліквідності балансу;
аналіз ефективності використання залученого капіталу;
економічна діагностика фінансового стану підприємства.
На відміну від внутрішнього, відповідні складові зовнішнього аналізу більш формалізовані та менш деталізовані. Різниця у змісті зовнішнього і внутрішнього аналізу пов'язана з різницею інформаційного забезпечення і завдань, що їх вирішують обидва ці види аналізу [57].
Основним змістом внутрішнього (традиційного) аналізу фінансового стану підприємства є:
аналіз майна (капіталу) підприємства;
аналіз фінансової стійкості та стабільності підприємства;
оцінка ділової активності підприємства;
аналіз динаміки прибутку та рентабельності підприємства і факторів, що на них впливають;
аналіз кредитоспроможності підприємства;
оцінка використання майна та вкладеного капіталу;
аналіз власних фінансових ресурсів;
аналіз ліквідності та платоспроможності підприємства;
аналіз самоокупності підприємства.
Цей аналіз здійснюється аналітиками підприємства і грунтується на широкій інформаційній базі, включаючи й оперативні дані.
Традиційна практика аналізу фінансового стану підприємства опрацювала певні прийоми й методи його здійснення.
Можна назвати шість основних прийомів аналізу:
1) горизонтальний (часовий) аналіз - порівняння кожної позиції звітності з попереднім періодом;
2) вертикальний (структурний) аналіз - визначення структури фінансових показників з оцінкою впливу різних факторів на кінцевий результат;
3) трендовий аналіз - порівняння кожної позиції звітності з рядом попередніх періодів та визначення тренду, тобто основної тенденції динаміки показників, очищеної від впливу індивідуальних особливостей окремих періодів (за допомогою тренду здійснюється екстраполяція найважливіших фінансових показників на перспективний період, тобто перспективний прогнозний аналіз фінансового стану);
4) аналіз відносних показників (коефіцієнтів) - розрахунок відношень між окремими позиціями звіту або позиціями різних форм звітності, визначення взаємозв'язків показників;
5) порівняльний аналіз - внутрішньогосподарський аналіз зведених показників звітності за окремими показниками самого підприємства та його дочірніх підприємств (філій), а також міжгосподарський аналіз показників даної фірми порівняно з показниками конкурентів або із середньогалузевими та середніми показниками.
6) факторний аналіз - визначення впливу окремих факторів (причин) на результативний показник детермінованих (розділених у часі) або стохастичних (що не мають певного порядку) прийомів дослідження. При цьому факторний аналіз може бути як прямим (власне аналіз), коли результативний показник розділяють на окремі складові, так і зворотним (синтез), коли його окремі елементи з'єднують у загальний результативний показник.
Предметом фінансового аналізу підприємства є його фінансові ресурси, їх формування та використання. Для досягнення основної мети аналізу фінансового стану підприємства - об'єктивної його оцінки та виявлення на цій основі потенційних можливостей підвищення ефективності формування й використання фінансових ресурсів - можуть застосовуватися різні методи аналізу.
Методи фінансового аналізу - це комплекс науково-методичних інструментів та принципів дослідження фінансового стану підприємства.
В економічній теорії та практиці існують різні класифікації методів економічного аналізу взагалі та фінансового аналізу зокрема.
Перший рівень класифікації виокремлює неформалізовані та формалізовані методи аналізу.
Неформалізовані методи аналізу ґрунтуються на описуванні аналітичних процедур на логічному рівні, а не на жорстких аналітичних взаємозв'язках та залежностях. До неформалізованих належать такі методи:
експертних оцінок і сценаріїв,
психологічні,
морфологічні,
порівняльні,
побудови системи показників,
побудови системи аналітичних таблиць.
Ці методи характеризуються певним суб'єктивізмом, оскільки в них велике значення мають інтуїція, досвід та знання аналітика [76].
До формалізованих методів фінансового аналізу належать ті, в основу яких покладено жорстко формалізовані аналітичні залежності, тобто методи:
ланцюгових підстановок,
арифметичних різниць,
балансовий,
виокремлення ізольованого впливу факторів,
відсоткових чисел,
диференційний,
логарифмічний,
інтегральний,
простих і складних відсотків,
дисконтування.
У процесі фінансового аналізу широко застосовуються і традиційні методи економічної статистики (середніх та відносних величин, групування, графічний, індексний, елементарні методи обробки рядів динаміки), а також математико-статистичні методи (кореляційний аналіз, дисперсійний аналіз, факторний аналіз, метод головних компонентів).
Використання видів, прийомів та методів аналізу для конкретних цілей вивчення фінансового стану підприємства в сукупності становить методологію та методику аналізу. Фінансовий аналіз здійснюється за допомогою різних моделей, які дають змогу структурувати та ідентифікувати взаємозв'язки між основними показниками. Існують три основні типи моделей, які застосовуються в процесі аналізу фінансового стану підприємства: дескриптивні, предикативні та нормативні.
Дескриптивні моделі є основними. До них належать: побудова системи звітних балансів; подання фінансової звітності у різних аналітичних розрізах; вертикальний та горизонтальний аналіз звітності; система аналітичних коефіцієнтів; аналітичні записки до звітності. Дескриптивні моделі засновані на використанні інформації з бухгалтерської звітності.
Предикативні моделі - це моделі передбачувального, прогностичного характеру. Вони використовуються для прогнозування доходів та прибутків підприємства, його майбутнього фінансового стану. Найбільш поширені з них: розрахунки точки критичного обсягу продажу, побудова прогностичних фінансових звітів, моделі динамічного аналізу (жорстко детерміновані факторні та регресивні моделі).
Нормативні моделі - це моделі, які уможливлюють порівняння фактичних результатів діяльності підприємства із нормативними (розрахованими на підставі нормативу). Ці моделі використовуються, як правило, у внутрішньому фінансовому аналізі, їхня суть полягає у встановленні нормативів на кожну статтю витрат стосовно технологічних процесів, видів виробів та у розгляді і з'ясуванні причин відхилень фактичних даних від цих нормативів.
Фінансовий аналіз значною мірою базується на застосуванні жорстко детермінованих факторних моделей.
Таким чином, у ході аналізу фінансового стану підприємства можуть використовуватися найрізноманітніші прийоми, методи та моделі аналізу, їхня кількість та широта застосування залежать від конкретних цілей аналізу та визначаються його завданнями в кожному конкретному випадку.
Підбиваючи підсумок розгляду сутності оцінки фінансового стану підприємства, слід іще раз підкреслити, що необхідність та значення такої оцінки зумовлені потребою систематичного аналізу та вдосконалення роботи за ринкових відносин, переходу до самоокупності, самофінансування, потребою в поліпшенні використання фінансових ресурсів, а також пошуком у цій царині резервів зміцнення фінансової стабільності підприємства.
Розділ 2. Правове регулювання відновлення платоспроможності боржника або визнання його банкрутом
2.1 Поняття банкрутства
Інститут банкрутства в Україні запроваджено у зв'язку з ринковою орієнтацією вітчизняної економіки, основним принципом якої є принцип підприємництва: здійснення підприємницької діяльності самостійно, на власний ризик і під власну відповідальність підприємця. Інститут банкрутства забезпечує звільнення ринкової економіки від неефективних господарюючих суб'єктів, які функціонують та засадах самофінансування (з метою отримання прибутку) і несуть самостійну відповідальність за власними зобов'язаннями.
Ознаки банкрутства:
Застосування інституту за загальним правилом у сфері підприємницької діяльності (тобто щодо суб'єктів підприємницької діяльності, основною характерною рисою яких є функціонування з метою отримання прибутку).
Встановлюється господарським судом як юридичний факт, що породжує певні наслідки (тобто слід відрізняти від неплатоспроможності боржника як фактичного стану).
Зміст встановленого господарським судом факту банкрутства - неспроможність суб'єкта підприємницької діяльності повною мірою розрахуватися по своїх боргах (неплатоспроможність) у зв'язку з перевищенням пасивів (суми боргових зобов'язань боржника) над його активами (критерій неоплатності, визначений ч.4 ст. 205 ГК України) [15].
Неплатоспроможність боржника має бути стійкою і не піддаватися усуненню попри здійсненим судовим заходам з відновлення платоспроможності суб'єкта, що зумовлює застосування спеціальної судової процедури - ліквідаційної процедури, спрямованої на ліквідацію заборгованості банкрута.
Отже, банкрутство - це встановлений господарським судом факт неспроможності суб'єкта підприємницької діяльності виконати свої грошові зобов'язання не інакше як через застосування ліквідаційної процедури у справі про банкрутство.
Провадження у справі про банкрутство порушується за наявності матеріально-правових і процесуально-правових умов [48].
Матеріально-правовими умовами порушення провадження у справі про банкрутство є: стійка (понад три місяці) і значна (на суму не менше трьохсот мінімальних розмірів заробітної плати) неплатоспроможність.
Процесуально-правовими умовами порушення провадження у справі про банкрутство є подання боржником або кредитором (кредиторами) до господарського суду (за місцезнаходженням боржника) заяви про порушення справи про банкрутство з комплектом передбачених законом документів.
Відносини, пов'язані з банкрутством, регулюються низкою нормативно-правових актів різної юридичної сили, що в сукупності складають окремий інститут у системі господарського законодавства. Нормативно-правові акти цього інституту можна поділити натри категорії:
I - акти законодавства загальної сфери дії, що містять окремі норми щодо регулювання відносин, пов'язаних з банкрутством (Господарський кодекс, Цивільний кодекс);
II - акти законодавства, що визначають правове становище окремих видів суб'єктів з виключним видом діяльності (банки, інститути спільного інвестування, страхові компанії) або певної організаційно-правової форми (кооперативи, господарські товариства, фермерське господарство) і містять окремі норми щодо можливості визнання таких суб'єктів банкрутами;
ІІІ - спеціальні акти законодавства, що регулюють порядок визнання суб'єктів підприємництва банкрутами: Закон "Про відновлення платоспроможності боржника або визнання його банкрутом" (далі - Закон), постанова Кабінету Міністрів України від 27.03.2006 р. № 370 "Про утворення Державного департаменту з питань банкрутства" та ін. [52].
Система актів законодавства, що складають інститут банкрутства, за критерієм їх юридичної сили може бути представлена таким чином:
кодекси:
Господарський кодекс України - глава 23 "Визнання суб'єкта підприємницької діяльності банкрутом" (містить 7 статей, що визначають поняття неплатоспроможності та суб'єкта банкрутства - ст. 209; поняття кредиторів та форми їх організації - ст.210; заходи щодо запобігання банкрутству суб'єктів підприємництва - ст.211; процедури, що застосовуються до неплатоспроможного боржника, - ст.212; майнові активи боржника, за рахунок яких формується ліквідаційна маса, - ст.213; основні засади та зміст державної політики з питань банкрутства - ст.214; відповідальність за порушенні законодавства про банкрутство - ст.215) [15];
Цивільний кодекс України, зокрема ст.18 (передбачає можливість визнання фізичної особи - підприємця банкрутом у разі його неспроможності задовольнити вимоги кредиторів, пов'язані зі здійсненням ним підприємницької діяльності), ст.110 (ч.3 якої визначає недостатність активів для задоволення вимог кредиторів як одну з підстав ліквідації юридичної особи, порядок якої визначається законом про відновлення платоспроможності або визнання банкрутом) [88];
закони України:
від 14.05.1992 р. "Про відновлення платоспроможності боржника або визнання його банкрутом" (в ред. Закону від 30.06.1999 р.) (далі - Закон), який ґрунтовно регулює відносини, пов'язані з банкрутством [61];
від 21.12.2000 р. "Про порядок погашення зобов'язань платників податків перед бюджетами та цільовими фондами" [66];
від 20.09.2001 р. "Про Фонд гарантування вкладів фізичних осіб" (встановлює засади функціонування Фонду гарантування вкладів фізичних осіб, порядок відшкодування вкладів вкладникам банків - учасників (тимчасових учасників) Фонду, а також регулює відносини між Фондом, Кабінетом Міністрів України та Національним банком України);
від 29.11.2001 р. "Про введення мораторію на примусову реалізацію майна" (встановлює мораторій на застосування примусової реалізації майна господарських товариств, у статутних фондах яких частка державної власності становить не менше 25%, з метою забезпечення економічної безпеки держави та недопущення руйнування цілісних майнових комплексів державних підприємств) [60];
від 18.11.2003 р. "Про забезпечення вимог кредиторів та реєстрацію обтяжень" (визначає правовий режим регулювання обтяжень рухомого майна, встановлених з метою забезпечення виконання зобов'язань, а також правовий режим виникнення, оприлюднення та реалізацію інших прав юридичних і фізичних осіб стосовно рухомого майна);
низка законів містить, що положення про можливість визнання банкрутом господарські організації певних видів, зокрема: від 19.10.1991 р. "Про господарські товариства" (ст. 19), від 20.03.1991 р. "Про банки і банківську діяльність" (в редакції Закону від 07.12.2000 р.) - ст.88, від 14.02.1992 р. "Про колективне сільськогосподарське підприємство" (ст.31), від 07.03.1996 р. "Про страхування" (ст.43), від 15.03.2006 р. "Про холдингові компанії в Україні" (ч.6 ст.11) та ін. [13];
підзаконні нормативно-правові акти: постанови Кабінеті/ Міністрів України:
від 17.03.2000 р. № 515 "Про затвердження Порядку проведення досудової санації державних підприємств";
від 27.03.2006 р. № 370 "Про утворення Державного департаменту з питань банкрутства";
від 19.04.2006 р. № 533 "Про затвердження Положення про Державний департамент з питань банкрутства" та ін.;
відомчі нормативні акти:
Ліцензійні умови провадження господарської діяльності арбітражних керуючих (розпорядників майна, керуючих санацією, ліквідаторів), затверджених наказом Державного комітету України з питань регуляторної політики та підприємництва, Міністерства економіки України від 04.05.2001 р. № 72/49;
Наказ Міністерства економіки України від 20.07.2006 р. № 247 "Про затвердження форм подання арбітражним керуючим інформації, необхідної для ведення єдиної бази даних про підприємства, щодо яких порушено провадження у справі про банкрутство, та Інструкції щодо заповнення цих форм" та інші.
Важлива роль і рішень Конституційного Суду України, в тому числі рішення № 5-рп/2007 від 20.06.2007 р. у справі за конституційним зверненням відкритого акціонерного товариства "Кіровоградобленерго" про офіційне тлумачення положень ч.8 ст.5 Закону України "Про відновлення платоспроможності боржника або визнання його банкрутом" справа щодо кредиторів підприємств комунальної форми власності) [52].
2.2 Сторони в справі про банкрутство
Участь у справі про банкрутство беруть:
а) сторони в справі про банкрутство - боржник (банкрут) і кредитори;
б) інші учасники провадження у справі про банкрутство: арбітражний керуючий (розпорядник майна, керуючий санацією, ліквідатор), власник майна (орган, уповноважений управляти майном) боржника, а також у випадках, передбачених Законом, інші особи, які беруть участь у провадженні у справі про банкрутство; Фонд державного майна України, державний орган з питань банкрутства, представник органу місцевого самоврядування, представник працівників боржника; уповноважена особа акціонерів або учасників товариств з обмеженою чи додатковою відповідальністю [22].
Боржник - суб'єкт підприємницької діяльності, неспроможний виконати свої грошові зобов'язання перед кредиторами (у тому числі зобов'язання щодо сплати страхових внесків на загальнообов'язкове державне пенсійне страхування та інших видів обов'язкових платежів), які сукупно складають не менше 300 мінімальних розмірів заробітної плати, протягом трьох місяців після настання встановленого строку їх сплати. Боржник, неспроможність якого виконати свої грошові зобов'язання встановлена господарським судом, іменується банкрутом або суб'єктом банкрутства. Суб'єктами банкрутства не можуть бути:
відокремлені структурні підрозділи юридичної особи (філії, представництва, відділення тощо);
казенні підприємства;
комунальні унітарні підприємства згідно з прийнятим на пленарному засіданні органу місцевого самоврядування відповідним рішенням;
у частині санації та ліквідації - державні підприємства, майно яких не підлягає приватизації.
Законом (ч.6 ст.5) встановлені деякі особливості щодо окремих категорій підприємств. Так, справи про банкрутство гірничих підприємств (шахти, рудники, копальні, кар'єри, розрізи, збагачувальні фабрики, шахтовугледобувні підприємства), створених у процесі приватизації та корпоратизації, яким надається державна підтримка, у статутних фондах яких частка держави становить не менше 25% і продаж акцій яких розпочався, можуть бути порушені не раніше, ніж через один рік від початку виконання плану приватизації (розміщення акцій) [61].
Кредитор - юридична або фізична особа, яка має у встановленому порядку підтверджені документами вимоги щодо грошових зобов'язань до боржника, щодо виплати заборгованості по заробітній платі працівникам боржника, а також органи державної податкової служби та інші державні органи, які здійснюють контроль за правильністю та своєчасністю справляння страхових внесків на загальнообов'язкове державне пенсійне страхування та інші види загальнообов'язкового державного соціального страхування, податків і зборів (обов'язкових платежів). Проте не можуть бути стороною у справі про банкрутство:
кредитори, вимоги яких повністю забезпечені заставою;
кредитори, вимоги яких задоволені; вимоги, щодо яких досягнуто згоди про їх припинення, у тому числі заміну або припинення зобов'язання, відповідно до Закону вважаються погашеними [92].
За ознакою часу виникнення вимог до боржника і, відповідно, особливостями правового становища розрізняють конкурсних кредиторів (це кредитори за вимогами до боржника, які виникли до порушення провадження у справі про банкрутство або визнані конкурсними відповідно до вимог Закону та зобов'язання яких не забезпечені заставою) і поточні кредитори (тобто кредитори за вимогами до боржника, які виникли після порушення провадження у справі про банкрутство). Конкурсні кредитори - кредитори за вимогами до боржника, які виникли до порушення провадження у справі про банкрутство та вимоги яких не забезпечені заставою майна боржника. Вимоги, що подаються першою категорією кредиторів (конкурсними кредиторами), якщо вони стали ініціаторами порушення справи про банкрутство, мають бути безспірними: визнані боржником, підтверджені виконавчими документами чи розрахунковими документами, за якими відповідно до законодавства здійснюється списання коштів з рахунків боржника. Поточні кредитори вступають у процес після публікації оголошення про порушення справи про банкрутство (їхні вимоги подаються як господарському суду, так і боржнику, мають бути обґрунтованими, але не обов'язково безспірними).
Органи кредиторів: збори кредиторів та комітет кредиторів.
Крім сторін, учасниками провадження у справі про банкрутство є:
арбітражний керуючий (розпорядник майна, керуючий санацією, ліквідатор) - фізична особа, яка має ліцензію, видану в установленому законодавством порядку, та діє на підставі ухвали господарського суду;
власник майна (орган, уповноважений управляти майном) боржника;
Фонд державного майна України і державний орган з питань банкрутства - у разі порушення провадження щодо державних підприємств-боржників, або підприємств, частка державного майна в статутному фонді яких перевищує 50%;
представник органу місцевого самоврядування - щодо комунальних підприємств-боржників;
представник працівників боржника;
уповноважена особа акціонерів, учасників товариства з обмеженою чи додатковою відповідальністю - особа, уповноважена загальними зборами акціонерів або учасників товариства з обмеженою чи додатковою відповідальністю, ідо володіють більше ніж половиною статутного капіталу товариства, представляти їхні інтереси під час проведення процедур банкрутства цього товариства з правом дорадчого голосу [86]
Здійснення державної політики щодо запобігання банкрутству, а також забезпечення умов реалізації процедур відновлення платоспроможності боржника або визнання його банкрутом стосовно державних підприємств і підприємств, у статутному фонді яких частка державної власності перевищує 25%, і суб'єктів підприємницької діяльності інших форм власності у випадках, передбачених Законом України "Про відновлення платоспроможності боржника або визнання його банкрутом, покладається на державний орган з питань банкрутства - Державний департамент з питань банкрутства, утворений згідно з постановою Кабінету Міністрів України від 27 березня 2006 р. № 370 "Про утворення Державного департаменту з питань банкрутства" у складі Міністерства економіки.
Відповідно до Положення про Департамент з питань банкрутства, затвердженого постановою Кабінету Міністрів України від 19.04.2006 р. № 533:
Державний департамент з питань банкрутства (далі - Департамент) є урядовим органом державного управління, який діє у складі Мінекономіки та йому підпорядковується;
має статус юридичної особи, самостійний баланс, рахунки в органах Державного казначейства, печатку із зображенням Державного Герба України і своїм найменуванням;
основні завданнями Департаменту: участь у реалізації державної політики у сфері запобігання банкрутству і забезпечення умов здійснення процедур відновлення платоспроможності боржника або визнання його банкрутом стосовно державних підприємств та підприємств, у статутному фонді яких частка державної власності перевищує 25%, і суб'єктів підприємницької діяльності інших форм власності у випадках, передбачених Законом України "Про відновлення платоспроможності боржника або визнання його банкрутом";
Департамент відповідно до покладених на нього завдань:
1) сприяє створенню організаційних, економічних та інших умов для здійснення процедур відновлення платоспроможності боржника або визнання його банкрутом;
2) забезпечує ведення єдиної бази даних про підприємства, щодо яких порушено провадження у справі про банкрутство, визначає форму подання арбітражними керуючими (розпорядниками майна, керуючими санацією, ліквідаторами) (далі - арбітражні керуючі) інформації, необхідної для ведення зазначеної бази даних;
3) забезпечує здійснення процедури банкрутства відсутнього боржника;
4) організовує роботу із забезпечення підготовки, перепідготовки та підвищення кваліфікації арбітражних керуючих;
5) ліцензує діяльність арбітражних керуючих;
6) організовує роботу комісії з підготовки пропозицій господарському суду щодо кандидатур арбітражних керуючих, утвореної Мінекономіки;
7) пропонує господарському суду за участю органу, уповноваженого управляти державним майном, кандидатури арбітражних керуючих для державних підприємств та підприємств, у статутному фонді яких частка державної власності перевищує 25%, щодо яких порушено провадження у справі про банкрутство, та в інших випадках, передбачених Законом України "Про відновлення платоспроможності боржника або визнання його банкрутом";
8) аналізує результати діяльності арбітражних керуючих, готує та подає на розгляд Мінекономіки відповідні матеріали з висновками та пропозиціями;
9) організовує проведення експертизи фінансового становища державних підприємств та підприємств, у статутному фонді яких частка державної власності перевищує 25%, у процесі підготовки справи про банкрутство до розгляду або під час її розгляду господарським судом у разі призначення судом експертизи з наданням відповідного доручення;
10) готує на запит суду, прокуратури або іншого уповноваженого органу висновки щодо наявності ознак приховуваного, фіктивного банкрутства або доведення до банкрутства стосовно державних підприємств та підприємств, у статутному фонді яких частка державної власності перевищує 25%;
11) узагальнює практику застосування законодавства и питань банкрутства та ліцензування діяльності арбітражних керуючих, готує та подає на розгляд Мінекономіки пропозиції щодо його вдосконалення;
12) розробляє проекти типових документів з витань здійснення процедур підновлення платоспроможності боржника або визнання його банкрутом і подає їх Мінекономіки;
13) розглядає пропозиції органів виконавчої вдали щодо фінансування заходів, передбачених планом досудової санації, за рахунок коштів Державного бюджету і подає Мінекономіки відповідні висновки;
14) здійснює у визначених Мінекономіки межах управління майном підприємств, що належать до сфери управління зазначеного міністерства;
15) видає відповідно до законодавства довідки про порушення провадження у справі про банкрутство підприємств, визнання їх банкрутами, перебування у процедурі банкрутства;
16) виконує інші функції, що випливають з покладених на нього завдань [63].
2.3 Стадії провадження справи про банкрутство
Провадження у справі про банкрутство можна поділити на кілька стадій:
1. Подання заяви до господарського суду та порушення провадження у справі про банкрутство: ініціатором порушення проваджений у справі про банкрутство може бути боржник або його кредитори (кредитор). Вимоги до заяви та комплекту документів, що додаються до заяви, визначаються ст.7 Закону. Відповідно до ч.5 ст.7 Закону боржник обов'язаний звернутися в місячини строк до господарського суду з заявою про порушення справи про банкрутство разі виникнення таких обставин:
1) задоволення вимог одного або кількох кредиторів приведе до неможливості виконання грошових зобов'язань боржника в повному обсязі перед іншими кредиторами;
2) орган боржника, уповноважений відповідно до установчих документів або законодавства прийняти рішення про ліквідацію боржника, прийняв рішення про звернення в господарський суд з заявою боржника про порушення справи про банкрутство;
3) при ліквідації боржника не у зв'язку з процедурою банкрутства встановлено неможливість боржника задовольнити вимоги кредиторів у повному обсязі;
4) в інших випадках, передбачених Законом. У разі, якщо справа про банкрутство порушується за заявою боржника, боржник зобов'язаний одночасно подати план санації відповідно до вимог цього Закону [61].
Порушення провадження у справі про банкрутство відбувається протягом 5 днів з дня надходження відповідної заяви і комплекту передбачених законом документів, про що суддя господарського суду виносить ухвалу про порушення провадження у справі про банкрутство, яка направляється заінтересованим особам (сторонам, державному органу з питань банкрутства). Наслідки порушення провадження у справі про банкрутство: вводиться процедура розпорядження майном боржника; призначається розпорядник майна боржника, якщо це можливо та даній стадії процесу; вживаються заходи щодо забезпечення грошових вимог кредиторів, у тому числі вводиться мораторій на задоволення вимог кредиторів; призначається дата проведення підготовчого засідання суду (але не пізніше тридцятого дня з дня прийняття заяви пре порушення справи про банкрутство); боржник зобов'язується подати відзив на заяву про порушення справи про банкрутство.
2. Підготовче засідання господарського суду у справі про банкрутство провадиться за участю сторін і має на меті визначення обґрунтованості вимог кредиторів і заперечень боржника (якщо такі будуть) на підставі оцінки поданих документів і пояснень сторін. За результатами підготовчого засідання виноситься ухвала, якою:
а) на заявника покладається обов'язок подати до офіційних друкованих органів (газет "Голос України" або "Урядовий кур'єр") оголошення про порушення справи про банкрутство;
б) зупиняється процес приватизації до припинення провадження у справі про банкрутство (якщо боржник - державне підприємство, щодо якого прийнято рішення про приватизацію).
Крім того, ухвалою визначаються:
розмір вимог кредиторів, які подали заяву про порушення справи про банкрутство;
дата складення розпорядником майна реєстру вимог кредиторів (не пізніше двох місяців та десяти днів після дати проведення підготовчого засідання суду);
дата попереднього засідання суду (не пізніше трьох місяців після дати проведення підготовчого засідання суду);
дата скликання перших загальних зборів кредиторів (не пізніше трьох місяців і десяти днів після дати проведення підготовчого засідання суду);
дата засідання суду, на якому буде винесено ухвалу про санацію боржника, чи про визнання боржника банкрутом і відкриття ліквідаційної процедури, чи про припинення провадження у справі про банкрутство (не пізніше 6 місяців після дати проведення підготовчого засідання суду).
У тих випадках, коли при порушенні провадження у справі про банкрутство не було введено процедуру розпорядження майном боржника, це робиться у підготовчому засіданні і зазначається у відповідній ухвалі.
Виявлення кредиторів та осіб, що мають намір взяти участь у санації боржника, відбувається протягом 1 місяця після опублікування н офіційних друкованих виданнях оголошення про порушення справи про банкрутство.
Попереднє засідання проводиться у строк, визначений ухвалою підготовчого засідання; на ньому розглядається реєстр вимог кредиторів, складений розпорядником майна, і вимоги, не включені до цього реєстру; за результатами засідання виноситься ухвала, в якій зазначається розмір визнаних судом вимог кредиторів.
5. Визнання боржника банкрутом. Якщо внаслідок проведення спеціальних судових процедур у справі про банкрутство не була відновлена платоспроможність боржника і не проведені розрахунки по його боргах, господарський суд визнає боржника банкрутом і відкриває ліквідаційну процедуру.
Внаслідок такого визнання з дати прийняття відповідної постанови господарського суду:
завершується підприємницька діяльність банкрута;
вважається таким, що настав, строк виконання усіх грошових зобов'язань банкрута;
припиняється нарахування неустойки (пені, штрафу), процентів по всіх видах заборгованості банкрута;
укладення угод, пов'язаних з відчуженням майна банкрута чи передачею його майна третім особам, допускається лише в порядку ліквідаційної процедури;
припиняються повноваження органів управління та власника (власників) майна банкрута, якщо цього не було зроблено раніше;
в офіційних друкованих виданнях публікуються відомості про визнання боржника банкрутом і відкриття ліквідаційної процедури;
призначається ліквідатор і формується ліквідаційна комісія, на яку покладається безпосереднє здійснення ліквідаційної процедури.
На підставі відповідної ухвали господарського суду може мати місце припинення провадження у справі про банкрутство, якщо:
боржник не включений до Єдиного державного реєстру підприємств та організацій України або до Реєстру суб'єктів підприємницької діяльності;
подано заяву про визнання банкрутом ліквідованої або реорганізованої (крім реорганізації у формі перетворення) юридичної особи;
у провадженні господарського суду є справа про банкрутство того ж боржника;
у встановленому порядку затверджено звіт керуючого санацією;
затверджено мирову угоду;
у встановленому порядку затверджено звіт ліквідатора;
боржник виконав усі зобов'язання перед кредиторами;
кредитори не висунули вимог до боржника після порушення провадження у справі про банкрутство за заявою боржника [42].
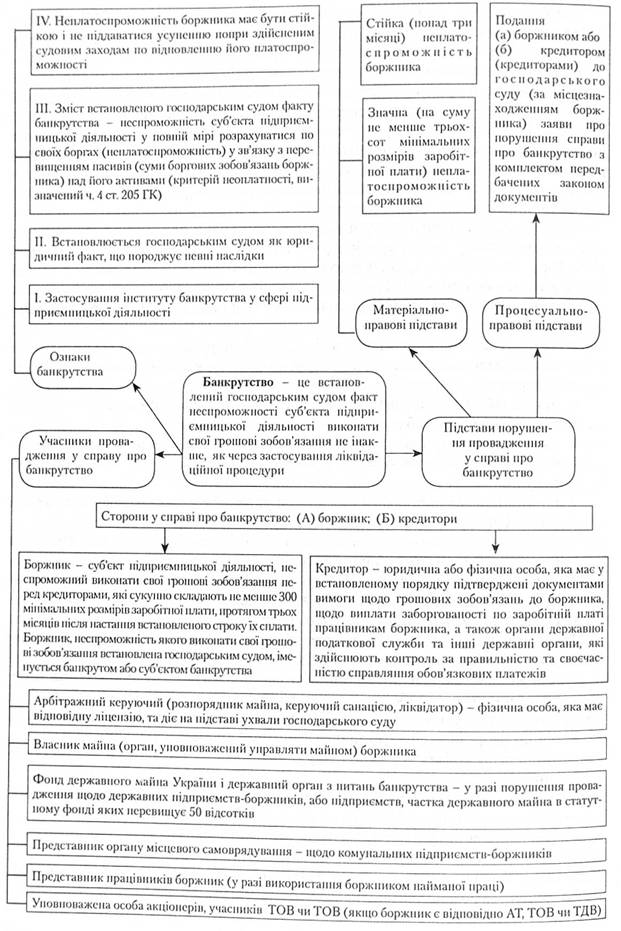
Рис.2.1 Схема провадження справи про банкрутство
Стадії провадження у справі про банкрутство здійснюються відповідно до загального порядку, а саме:
1. Порушення провадження у справі про банкрутство відбувається протягом 5 днів з дня надходження _ відповідної заяви і комплекту передбачених законом документів, про що суддя господарського суду виносить ухвалу про порушення провадження у справі про банкрутство, яка направляється заінтересованим особам (сторонам, державному органу з питань банкрутства)
2. Підготовче засідання господарського суду у справі про банкрутство провадиться за участю сторін і має на меті визначення обґрунтованості вимог кредиторів і заперечені, боржника (якщо такі будуть) на підставі оцінки поданих документів та пояснень сторін. За результатами підготовчого засідання виноситься ухвала, якою:
а) на заявника покладається обов'язок подати до офіційних друкованих органів (газет "Голос України" або "Урядовий кур'єр") оголошення про порушення справи про банкрутство;
б) зупиняється процес приватизації до припинення провадження у справі про банкрутство (якщо боржник - державне підприємство, щодо якого прийнято рішення про приватизацію), в) визначаються: розмір вимог кредиторів, які подали заяву про порушення справи про банкрутство; дата складення розпорядником майна реєстру вимог кредиторів (не пізніше двох місяців та десяти днів після дати проведення підготовчого засідання суду); дата попереднього засідання суду; дата скликання перших загальних зборів кредиторів; дата засідання суду, на якому буде винесено ухвалу про санацію боржника, чи про визнання боржника банкрутом і відкриття ліквідаційної процедури, чи про припинення провадження у справі про банкрутство.
3. Виявлення кредиторів та осіб, що мають намір взяти участь у санації боржника, відбувається протягом 1 місяця після опублікування в офіційних друкованих виданнях оголошення про порушення справи про банкрутство [31].
4. Попереднє засідання проводиться у строк, визначений ухвалою підготовчого засідання; на ньому розглядається реєстр вимог кредиторів, складений розпорядником майна, і вимоги, не включені до цього реєстру; за результатами засідання виноситься ухвала, в якій зазначається розмір визнаних судом вимог кредиторів.
5. Визнання боржника банкрутом і відкриття ліквідаційної процедури (якщо попри проведення спеціальних судових процедур банкрутства не була відновлена платоспроможність боржника і не про-1 ведені розрахунки по його боргах). Наслідки: завершується підприємницька діяльність банкрута; вважається таким, що настав, строк виконання усіх грошових зобов'язань банкрута; припиняється нарахування неустойки (нені, штрафу), процентів по всіх видах заборгованості банкрута; укладення угод, пов'язаних з відчуженням майна банкрута чи передачею його майна третім особам, допускається ліпне в порядку ліквідаційної процедури; припиняються повноваження органів управління та власника (власників) майна банкрута, якщо цього не було зроблено раніше; в офіційних друкованих виданнях публікуються відомості про визнання боржника банкрутом і відкриття ліквідаційної процедури; призначається ліквідатор і формується ліквідаційна комісія, на яку покладається безпосереднє здійснення ліквідаційної процедури.
6. Проведення ліквідаційної процедури
Підстави припинення провадження у справі про банкрутство:
1. Боржник не включений до Єдиного державного реєстру підприємств та організацій України або до Реєстру суб'єктів підприємницької діяльності
2. Подано заяву про визнання банкрутом ліквідованої або реорганізованої (крім реорганізації у формі перетворення) юридичної особи
3. У провадженні господарського суду є справа про банкрутство того ж боржника
4. У встановленому порядку затверджено звіт керуючого санацією
5. Затверджено мирову угоду
6. У встановленому порядку затверджено звіт ліквідатора
8. Боржник виконав усі зобов'язання перед кредиторами
9. Кредитори не висунули вимоги до боржника після порушення провадження у справі про банкрутство.
Нормативна база, що регулює інститут банкрутства в Україні, потребує як розширення, так і вдосконалення. На сьогодні не внесено змін до багатьох законів, що так чи інакше стосуються процедури банкрутства, а також правовідносин сторін та учасників банкрутства. До того ж бракує підзаконних нормативних актів, які б належним чином регламентували механізм практичного застосування даної процедури в Україні [57].
На Україні створено правовий механізм, який дозволяє узгоджувати інтереси боржника та його кредиторів, сприяючи розвитку вітчизняної економіки. Основним законом, що регулює правовідносини в сфері банкрутства є Закон України від 30.06.99 р. № 784-XVI "Про відновлення платоспроможності боржника або визнання його банкрутом". Для узгодження правових проблем під час проведення процедури банкрутства також використовують інші законодавчі та нормативні акти.
Розділ 3. Шляхи вдосконалення правового регулювання банкрутства в Україні
3.1 Проблеми правового регулювання процедури банкрутства в Україні
Формування економіки України на принципах ринкових відносин та стрімкий розвиток світових процесів глобалізації сприяли виникненню нових функцій держави, у тому числі щодо захисту усіх суб'єктів права власності і господарювання. З'явилися раніше не відомі українському суспільству правові інститути, що регулюють правовідносини в цій сфері. Одним із таких став інститут банкрутства. За своєю суттю банкрутство як цивільно-правова категорія є невід'ємною частиною ринкової економіки, природним процесом конкурентної боротьби, у ході якої слабкі підприємства вибувають з цього процесу, а натомість держава отримує економічно міцних, конкурентноздатних суб'єктів господарювання. У той