Исследование технологий взаимодействия предприятия с гос.органами и контрагентами по электронным каналам связи
Поскольку "форс-мажорные оговорки" имеют важное практическое значение и широко применяются в коммерческих договорах, они включаются в подавляющем большинстве случаев в общие условия или типовые проформы договоров, разрабатываемых как отдельными фирмами, так и межправительственными организациями, международными и национальными предпринимательскими ассоциациями. На основе обобщения опыта международной коммерческой практики ведущая международная предпринимательская организация - Международная торговая палата (МТП) - предложила для использования весьма детально разработанную оговорку о "форс-мажоре" и затруднительных обстоятельствах (hardship).10
Недостаточно четкое нормативное регулирование и неопределенность решения в судебной практике проблемы правовых последствий для договорных обязательств, изменения обстоятельств, влияющих на исполнение договора, а также заметно обострившаяся экономическая нестабильность мирового хозяйства, резкие колебания рыночной конъюнктуры, а также ряд других социально-экономических моментов привели к довольно широкому использованию в коммерческой договорной практике так называемых условий о "затруднениях" (hardships). В договоры стали включаться оговорки с целью предотвратить или в значительной степени снизить эффект изменившихся обстоятельств на договорные обязательства, или создать механизм адаптации договора к новым условиям, в которых он должен исполняться.
Главная цель таких договорных условий, которые необходимо отличать от "форс-мажорных" оговорок, - это создание механизма взаимных консультаций, передачи вопроса на рассмотрение третьему лицу и т.п., помогающего сторонам восстановить экономический баланс их интересов, отраженный в заключенном договоре, при определенных непредвиденных событиях.
1.3 Виды контрагентов
Своевременное и качественное выполнение заказов покупателей обеспечивает предприятию лидирующее положение на конкурентном рынке предложения товаров и услуг. Подсистема «Управление заказами покупателей», входящая в состав конфигурации, позволяет делать следующее:11
реализовать наиболее эффективную для предприятия стратегию обслуживания заказов покупателей в соответствии с выбранными схемами работы, используемыми на предприятии;
оптимальным образом размещать заказы покупателей в заказах поставщикам и резервировать товары на складах;
обеспечить соблюдение сроков поставки заказанных товаров;
удовлетворять запросы как можно большего количества клиентов, избегая возникновения избыточных складских запасов.
Предусмотрены различные схемы выполнения заказа покупателя:
отгрузка товара из свободного складского остатка;
предварительное резервирование товара на складе с последующей отгрузкой;
размещение заказа покупателя в ранее оформленных заказах поставщиков (товар будет автоматически зарезервирован под данный заказ покупателя в момент поступления товара от поставщика);
«работа под заказ», то есть оформление заказа товара поставщику под конкретный заказ покупателя.
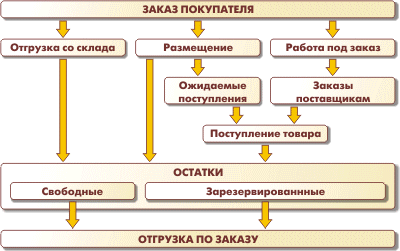
Рис.1.2. Схема выполнения заказа покупателя
Предусмотрен алгоритм автоматического резервирования и размещения, позволяющий оптимальным образом разместить заказ покупателя в заказах поставщикам и в свободном остатке товара на складах.
Конфигурация содержит средства контроля за состоянием работы пo выполнению заказов покупателей.
Для анализа текущего состояния заказов предназначен отчет «Анализ заказов».
В конфигурации имеется возможность оперативного расчета прибыльности заказа покупателя. Данная возможность поможет менеджеру прямо в процессе оформления заказа получать оперативную информацию о планируемой наценке (прибыльности) пo каждой номенклатурной позиции и в целом пo документу. Это поможет исключить те ситуации, когда вследствие скидок цена товара снижается ниже предельно допустимой величины.
Для сравнения плановой себестоимости и плановой прибыли с оплаченными продажами компании предназначен отчет «Продажи пo оплате за период». В качестве одного из показателей отчета можно использовать плановую себестоимость. При этом рассчитается плановая прибыль как разница между реальной ценой продажи и плановой себестоимостью с учетом суммы затрат.
Подсистема управления отношениями с клиентами обеспечивает сбор и упорядочивание больших объемов информации.
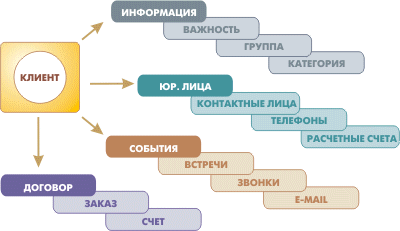
Рис.1.3. Подсистема управления отношениями с клиентами
Используется следующая контактная информация о контрагентах:
адреса,
телефоны,
адреса электронной почты,
местные телефоны,
произвольные сведения.
В информационную базу может быть введена информация о нескольких контактных лицах, представляющих интересы контрагента.
Предусматривается регистрация всех контактов с контрагентом, как планируемых, так и произошедших.
В записях о контактах указываются следующие сведения: сам контрагент, контактное лицо со стороны контрагента, пользователь, ответственный за контакт со стороны предприятия, суть переговоров, затраченное время. Регистрируется информация как поступающая от самих клиентов (входящая информация), так и информация, инициируемая пользователем (исходящая информация).
Сводную информацию о контактах можно просмотреть в окне общего списка, а детальную информацию о конкретном контакте удобно просматривать в отдельном окне.
В конфигурации предусмотрено оповещение пo запланированным контактам и другим событиям. В заранее указанное время подсистема автоматически посылает напоминание пользователю, указанному в качестве ответственного за контакт.
Электронное письмо клиенту может быть отправлено прямо из конфигурации. Подсистема управления отношения с клиентами использует собственную электронную почту системы или внешнюю почтовую программу. Электронная переписка с клиентом может сохраняться прямо в информационной базе.
Накапливаемая информация доступна для анализа с целью оценки результативности контактов.
Подсистема управления отношениями с клиентами не только хранит информацию об адресах электронной почты клиентов, но и непосредственно обеспечивает общение с клиентами с помощью электронной почты.
Электронное общение с клиентами организовано максимально удобно. Так, пользователь, получивший напоминание о ранее запланированном контакте с клиентом, может двумя-тремя щелчками мыши открыть окно электронного письма встроенной интернет-почты конфигурации или почтовой программы, установленной на компьютере пользователя. Причем в письме уже будет подставлен электронный адрес клиента, а также будет заполнено поле «Содержание (Subject)» на основании информации, известной подсистеме. Пользователь может изменить подставленные данные на свой вкус.
Пользователь может вести электронную переписку с клиентами непосредственно в почтовой программе, установленной на его компьютере. Это может быть менее удобно, чем использование встроенной электронной почты конфигурации, но на этот случай предусмотрен обмен контактной информацией между информационной базой конфигурации и почтовой программой. Такой обмен избавляет пользователя от необходимости дублировать данные о контактах в двух программах.
Договорная работа с контрагентами пронизывает всю хозяйственную деятельность предприятия. В работе с контрагентами задействованы подразделения, занимающиеся управлением финансами, приобретением товарно-материальных ценностей, реализацией готовой продукции, маркетингом и др.
Важнейшую часть работы с контрагентами составляет функция управления взаиморасчетами. Для выполнения этой функции в конфигурацию включена специальная подсистема. Подсистема взаиморасчетов с контрагентами охватывает полный цикл операций пo взаимодействию с деловыми партнерами от момента возникновения обязательств пo договорам до их выполнения. Реализуемая с помощью подсистемы управления взаиморасчетами гибкая кредитная политика позволяет повысить привлекательность предприятия для клиентов и его конкурентоспособность на рынке.
Подсистема управления взаиморасчетами может использоваться в финансовых, снабженческих и сбытовых структурах предприятия, позволяя оптимизировать финансовые и материальные потоки.
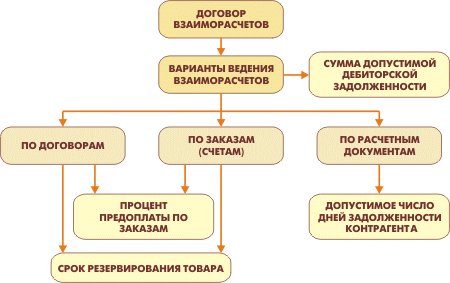
Рис.1.4. Подсистема управления взаиморасчетами
Использование подсистемы позволяет анализировать изменение задолженности во времени, оперируя двумя видами задолженности — фактической и прогнозируемой (отложенной). Фактическая задолженность связана с операциями расчета и моментами передачи прав собственности. Отложенная задолженность возникает при отражении в системе таких событий, как заказ на поставку или передачу на комиссию товарно-материальных ценностей, заявка на получение денежных средств, плановое поступление денежных средств.
Подсистема поддерживает методики учета задолженностей в различных разрезах: пo договорам, сделкам, отдельным хозяйственным операциям.
Подсистема управления взаиморасчетами с контрагентами взаимодействует с подсистемой управления отношениями с клиентами (CRM) путем использования общих данных и другими способами. Подсистемы различаются своей нацеленностью: если подсистема управления взаимоотношениями с контрагентами предназначена для решения экономических задач и оперативного управления материальными и денежными ресурсами, то подсистема CRM обеспечивает удобное взаимодействие с представителями контрагентов, решение стратегических задач эффективного выживания предприятия на конкурентном рынке.
2 Анализ технологий взаимодействия предприятия с государственными органами и контрагентами по электронным каналам связи
2.1 Краткая экономическая характеристика ООО «Торговый дом «Сервис»
Общество с ограниченной ответственностью «Торговый дом «Сервис» является предприятием с частной формой собственности.
Общество учреждено в 2000 году. Основными видами деятельности организации являются: оптовая торговля писчебумажными и канцелярскими товарами, строительными материалами, а также прочая оптовая торговля.
Целью деятельности торговой организации является удовлетворение спроса потребителей на строительные материалы, мебель, канцтовары и бытовую химию.
Приведенные в таблице 2.1 показатели позволяют охарактеризовать ООО «Торговый дом «Сервис» как достаточно автономное предприятие, имеющее положительную динамику значений коэффициента автономии с 2003 по 2004 год. Однако в 2005 и 2006 годы отмечено его снижение. В 2007 году показатель свидетельствует, что торговое предприятие имело не более 40% собственных средств для формирования имущества.
Значение коэффициентов ликвидности свидетельствует о недостаточном количестве мобильных активов организации для выполнения своих обязательств перед кредиторами.
Также являются негативными показатели, характеризующие финансовую устойчивость ООО «Торговый дом «Сервис», размер которых не достигал нормативного значения на протяжении всех исследуемых пяти лет, хотя и были близки к рекомендуемым.
Таблица 2.1
Анализ финансового состояния ООО «Торговый дом «Сервис» за 2005-2007 гг.
| Показатель | Опти-мальное значений |
На 31.12. 2005 г. |
На 31.12. 2006 г. |
На 31.12. 2007 г. |
Отклонение (+,-) |
| 2006 г. от 2005 г. | 2007 г. от 2006 г. | 2007 г. от 2005 г. | |||||
| 1 | 2 | 5 | 6 | 7 | 10 | 11 | 12 |
| Коэффициент автономии | >0,5 | 0,47 | 0,63 | 0,37 | 0,16 | -0,26 | -0,21 |
| Коэффициент критической ликвидности (промежуточного покрытия) | 0,04 | 0,04 | 0,31 | 0,00 | 0,27 | 0,26 | |
| Коэффициент абсолютной ликвидности | 0,02 | 0,045 | 0,312 | 0,03 | 0,267 | 0,26 | |
| Коэффициент текущей ликвидности | 0,96 | 0,96 | 0,98 | 0,00 | 0,02 | 0,04 | |
| Коэффициент финансовой устойчивости | >1 | 0,96 | 0,96 | 0,98 | 0,00 | 0,02 | 0,04 |
| Коэффициент обеспеченности собственными оборотными средствами | >0,1 | 0,45 | 0,66 | 0,36 | 0,21 | -0,30 | -0,19 |
| Коэффициент маневренности | >0,2-0,5 | -18,89 | -15,52 | -20,39 | 3,37 | -4,87 | -5,73 |
Таблица 2.2
Анализ деловой активности ООО «Торговый дом «Сервис» за 2005-2007 гг.
|
№ пп |
Показатель | 2005 г. | 2006 г. | 2007 г. | Отклонение (+,-) | ||
| 2006 г. от 2005 г. | 2007 г. от 2006 г. | 2007 г. от 2005 г. | |||||
| 1 | Коэффициент финансовой активности предприятия (плечо финансового рычага) | 0,001 | 0,58 | 1,56 | 0,58 | 0,98 | 0,86 |
| 2 | Коэффициент оборачиваемости всего капитала (капиталоотдача) | 11,97 | 10,52 | 8,34 | -1,45 | -2,18 | -8,93 |
| 3 | Коэффициент оборачиваемости собственного капитала | 23,37 | 18,24 | 16,87 | -5,13 | -1,37 | -16,98 |
| 4 | Коэффициент оборачиваемости оборотных активов | 12,62 | 10,76 | 8,58 | -1,86 | -2,18 | -10,03 |
| 5 | Коэффициент оборачиваемости материальных оборотных средств (запасов) | 0,07 | 0,07 | 0,06 | 0,00 | -0,01 | 0,02 |
Коэффициент обеспеченности собственными оборотными средствами показывает, что их у предприятия достаточно. Наименьшее его значение отмечено в 2007 году, наибольшее - в 2006. В 2006 году отмечен его рост, но в 2007 году - снова снижение.
Несмотря на то, что собственных средств у предприятия достаточно (о чем свидетельствовал коэффициент автономии), коэффициент маневренности не достигает нормативного уровня, а это значит, что текущие обязательства с 2005 по 2007 годы превышали оборотные активы.
Далее проанализируем деловую активность ООО «Торговый дом «Сервис» на основании данных, представленных в таблице 2.2.
Общий коэффициент финансовой активности предприятия имел наименьшее значение в 2005 г., наибольшее - в 2007 г. - 1,56.
Коэффициент оборачиваемости всего капитала свидетельствует, что наивысшей капиталоотдача была в 2005 году, затем постепенно снижалась и в 2007 году до 8,34, что является отрицательной тенденцией.
Анализ других показателей выявляет, что быстрее всего капитал ООО «Торговый дом «Сервис» оборачивался в 2005 году, затем наблюдалось его снижение к 2007 году более, чем в 2 раза.
Необходимо отметить, что коэффициент оборачиваемости кредиторской задолженности на протяжении 2005-2007 годов также снижался.
Все это свидетельствует об общем снижении деловой активности ООО «Торговый дом «Сервис».
2.2 Организация взаимодействия предприятия с государственными органами и контрагентами
Проблема невозможности совершения сделок в электронной форме между поставщиками и производителями товаров уже более трех лет обсуждается в России на самом высоком уровне. В основном этот посыл идет от крупных западных компаний, активно использующих электронные документы в своей деятельности за рубежом.
В чем проблема в России?
Не имеет смысла заключать договора в электронной форме, если все факты хозяйственной жизни предприятия подлежат оформлению первичными учетными документами в бумажном виде.
Первичные учетные документы содержат сведения о хозяйственных операциях, проводимых предприятием, и составляются в момент проведения операции или непосредственно по ее завершении. К таким документам относятся различные виды накладных, счет-фактура, акт приемки товара и т. д.
Срок хранения в бумажном виде, например, счета-фактуры составляет четыре года. Органам власти и контрагентам первичную документацию необходимо предоставлять именно на бумаге.
Однако проблема не только в хранении деловых бумаг. Основные издержки приходятся на их подготовку, поиск и устранение ошибок, передачу контрагентам и только потом на хранение.
По различным оценкам, оборот первичных учетных документов составляет 80% документооборота компании.
Активная политика крупных западных компаний при лоббировании своих интересов наводит на мысль, что препятствия на пути использования электронного документооборота при работе в России - в первую очередь проблема зарубежных корпораций. Но менять ситуацию нужно и российским предпринимателям. Об этом свидетельствуют результаты опроса, проведенного специалистами в 2007 г.
Были получены анкеты от 50 компаний, расположенных в Москве, Санкт-Петербурге, Томске, Красноярске, Калининграде, Перми, Новгороде. Большая часть респондентов представляет сектор оптовой и розничной торговли и отрасль производства потребительских товаров. Были опрошены первые лица как отечественных, так и зарубежных фирм, действующих на территории России. Средний возраст компаний на российском рынке составил 8,4 года.
Объем оборота компаний, участвовавших в исследовании, существенно варьируется. Так, в рамках анкетирования были опрошены 8 компаний с годовым оборотом, не превышающим 25 млн долл., и 11 компаний с оборотом более 500 млн долл. в год. Средняя численность сотрудников составила около 2,3 тыс. чел.
В разрезе географической диверсификации деятельности в выборке представлены как компании, осуществляющие деятельность на местном уровне (1-5 регионов), так и межрегиональные и общероссийские (50 и более регионов).
Предприятия, принимавшие участие в опросе, осуществляют в год не менее 1000 транзакций. Из них 26% проводили менее 100 тыс. транзакций в год, 16% - от 100 тыс. до 1 млн транзакций в год, 12% - более 1 млн транзакций в год, 46% затруднились ответить.
Опрашивались только те предприятия, у которых внедрена интегрированная информационная система. К таковым относятся SCM (Supply chain management); ERP (Enterprise Resource Planning); CRM (Customer Relationship Management); BIS (Business Intelligence Solutions) и др.
Основная часть издержек (41% от их общего числа), возникающих при использовании бумажного документооборота, по мнению компаний, приходится на изготовление бумажных документов, включая расходы на бумагу, картриджи для принтеров и ксероксов, электроэнергию и т. д. В равной степени затратными представляются процессы поиска и устранения ошибок в документах (расходы на содержание и организацию работ так называемых "отделов сверки") и передачи документов контрагентам (расходы на погрузку и транспортировку документов, оплата телефонных переговоров и иных видов связи) - в среднем по выборке издержки данных видов составили 15% от общего объема затрат. Примерно по 10% совокупных издержек приходится на хранение документов и их предоставление органам власти. Наименьшего объема затрат требуют поиск бумаг в архивах и выплаты пени и штрафов органам власти.
Следует отметить, что внедрение юридически значимого электронного документооборота в первую очередь напрямую отразится на видах издержек, обладающих, согласно рис. 2.1 Приложения 1, наибольшим удельным весом.
Согласно рис. 2.2 Приложения 1, представители подавляющего большинства предприятий в качестве эффектов от внедрения юридически значимого документооборота ожидают значительных сокращений расходов на:
изготовление документов (90% опрошенных);
передачу документов контрагентам (78%);
поиск документов (86%);
хранение бумаг (84%);
устранение ошибок (68%);
предоставление органам власти (74%).
В целом сотрудники 82% компаний считают, что возможность обмена и хранения первичных учетных документов только в электронной форме отразилась бы положительно на деятельности организации.
На вопрос "Согласны ли вы с утверждением: при использовании компанией электронного документооборота и отсутствии необходимости хранить первичные документы в бумажной форме стоимость продукции (услуг) компании снизится?" 61,2% опрошенных дали положительный ответ и 36,7% - отрицательный (рис. 2.3 Приложения 2).
Стоит отметить, что предварительная оценка реальных возможностей компаний по снижению цен возможна скорее с теоретических позиций: полный переход на электронную форму оборота документов в масштабах всей экономики, при условии своей окупаемости, вероятно, приведет к разворачиванию ценовой конкуренции между производителями и снижению уровня цен на рынке. В ситуации же, когда лишь часть представителей определенного сектора готова к внедрению систем электронного документооборота, снижение издержек будет скорее рассматриваться как частное конкурентное преимущество, поэтому едва ли существенным образом отразится на ценовой политике фирмы.
В ходе опроса специалисты также проверяли наличие на рынке специализированного программного обеспечения, позволяющего уже сейчас внедрить в практику работы компаний электронный документооборот. Рис. 2.4 в Приложении 2 отражает готовность респондентов к внедрению такого ПО для организации электронного документооборота в случае соответствующих изменений в законодательстве. Три четверти ответивших (75%) готовы в той или иной степени внедрять необходимое ПО; еще 21% будут готовы внедрять его в случае, если получат информацию о положительном опыте других предприятий.
Первичные учетные документы предоставляются органам государственной власти, в первую очередь налоговым органам, в ходе проведения проверок и других мероприятий. Среднее количество первичных документов, предоставляемых опрошенными предприятиями в фискальные органы, - около 20 тыс. шт. в год.
Ответы на вопрос о том, какими должны быть механизмы хранения документов и предоставления их в фискальные органы и суды, сведены в таблице. На основании этих данных можно сделать вывод, что в целом респонденты готовы переходить на обмен документами с государственными органами власти в электронном виде, и в первую очередь это касается работы с фискальными органами. Возросшие за последнее время государственные бюджетные расходы в области информатизации позволяют уже сейчас создавать механизмы анализа документов в электронной форме. Конечно, для того чтобы говорить о позиции всех отечественных компаний, следовало бы провести более внушительную выборку. Но уже по имеющимся данным можно сделать ряд выводов. Результаты опроса свидетельствуют о готовности предприятий в случае изменения законодательства перейти на осуществление транзакций в электронном виде, а также об осознании последствий этого перехода.
В дополнение приведем ряд обоснований, доказывающих эффективность внедрения в России юридически значимого электронного документооборота для предприятий, потребителей и государства в целом.
Перечислим лишь некоторые эффекты от внедрения электронного юридически значимого документооборота в России.
Для производителей (поставщиков):
повышение скорости осуществления транзакции;
сокращение непроизводительных затрат рабочего времени сотрудников, повышение исполнительской дисциплины;
уменьшение накладных расходов на доставку, обработку и хранение документов;
снижение финансовых потерь, связанных с несвоевременным получением либо утратой документов;
сокращение расходов по выплате штрафов и пени фискальным органам;
расширение возможностей обеспечения бесперебойного снабжения продукцией и планирования за счет организации устойчивых логистических цепочек.
Для потребителей:
повышение качества обслуживания;
снижение стоимости товаров и услуг.
Для государства в целом:
экономия на накладных расходах на транспортировку документов, полученных от предприятий по запросу, высвобождение архивных площадей и т. д.;
повышение оперативности и качественного уровня фискальных проверок и, как следствие, совершенствование налогового администрирования;
стимулирование деловой и инвестиционной активности иностранных компаний, активно использующих системы электронного документооборота за рубежом;
расширение границ рынков российских компаний, внедривших информационные технологии в практику делопроизводства;
стимулирование конкуренции на рынке информационно-коммуникационных технологий и услуг, в том числе повышение качества специализированного ПО и услуг провайдеров;
увеличение количества транзакций в экономике страны в целом и, соответственно, рост экономики страны в целом.
До сих пор мы обсуждали только проблему изменения действующего законодательства в отношении электронного документооборота. Но есть и еще одна сложность, связанная с применением в документах электронно-цифровой подписи (ЭЦП).
Дело в том, что на сегодняшний день ЭЦП получила распространение только в рамках корпоративных систем с использованием услуг одного удостоверяющего центра. Широкое взаимодействие юридических лиц, использующих услуги разных удостоверяющих центров, аналогично пользованию услугами разных провайдеров, не налажено и невозможно, в том числе по причинам, указанным выше. То есть стимулирование предприятий по широкому применению электронных подписей напрямую зависит от предоставления государством возможности создавать, принимать и получать, учитывать и хранить первичные учетные документы только в электронном виде.
Что нужно для этого сделать? В первую очередь создать условия для применения бизнесом электронных документов при осуществлении транзакций и признания их в качестве юридически значимых контролирующими органами власти и судами. Для этого необходимо:
1. Внести изменения и дополнения в часть вторую Налогового кодекса Российской Федерации и в федеральный закон "О бухгалтерском учете" в части создания возможности оборота и хранения документов только в электроном виде.
2. Разработать и утвердить соответствующие подзаконные акты.
3. Разработать саморегулируемыми организациями национальный стандарт, определяющий форматы хранения первичных учетных документов в виде электронного документа, и одобрить его государственными органами. Представляется, что предприятия по соглашению сторон в ходе осуществления транзакций будут обмениваться документами в любых форматах, при этом дополнительно хранить документы в одобренном стандартом формате. Впрочем, обмен может происходить и в одобренном стандартом формате; в случае утверждения последнего органы власти должны создать условия для приема подобных документов только в электронном виде. Формат документа должен быть открытым.
4. Создать условия, при которых контролирующие органы в ходе осуществления контрольно-надзорной деятельности смогут использовать электронные документы без запроса бумажных копий.
5. Провести пилотный эксперимент на базе крупной прозрачной компании, в ходе которого будет отработана возможность проведения контрольно-надзорных мероприятий с использованием только электронных документов.
6. В целях сокращения издержек государства по обработке и бумажных, и электронных документов создать условия по стимулированию перехода предприятий на электронный документооборот.
7. Создать аналогичные условия для приема документов только в электронном виде другими исполнительными органами государственной власти, куда субъекты предпринимательства обязаны их предоставлять по запросу (судами, органами следствия и дознания, Государственной Думой).
Организация электронного взаимодействия хозяйствующих субъектов и государственных органов в целях повышения качества и эффективности управления государством - одна из важнейших задач и приоритетов современного общества. Постоянно растут объемы документооборота между бизнес-структурами и государственными органами, уполномоченными законодательством на прием и обработку различного рода данных. Соответственно увеличиваются объемы информации и количество показателей, обрабатываемых в государственных информационных системах. Осознание роли государственных структур как источников сервиса для граждан и предприятий приводит, в свою очередь, к увеличению потока документов и в обратном направлении - нормативно-правовая, справочная информация, другие сведения передаются хозяйствующим субъектам по их запросам.
Основной проблемой при этом остается состояние среды, в которой происходит это взаимодействие. Если на обоих концах канала передачи информации в подавляющем большинстве случаев находятся современные автоматизированные информационные системы, которые эффективно и качественно обрабатывают получаемую информацию, то канал можно сравнить с бухгалтером предприятия, который перевозит на общественном транспорте толстые папки отчетов, или же с почтовой посылкой опять же с многочисленными бумагами. Столь явное несоответствие между качеством и пропускной способностью используемых каналов передачи информации и систем обработки данных приводит к тому, что последние загружены отнюдь не на полную мощность.
Существенно повысить качество систем обработки информации можно, если перевести процесс взаимодействия между ними исключительно на электронные рельсы. Именно передача данных в электронном виде по телекоммуникационным каналам связи является единственным способом взаимодействия для современных информационных систем.
Организовать электронный документооборот между хозяйствующими субъектами и государственными структурами можно двумя путями. Первый подход представляет собой схему документооборота «каждый с каждым». Хозяйствующие субъекты направляют данные непосредственно адресату. Например, налогоплательщик отправляет зашифрованные и подписанные отчеты по электронной почте напрямую в инспекцию. Второй подход - это схема «единого окна», предусматривающая, что пользователь взаимодействует только с сервером оператора системы.
Схема «каждый с каждым», несмотря на привлекательную, на первый взгляд, простоту, имеет неустранимые недостатки, а именно:
- отсутствие универсальности. Этот недостаток заключается в том, что легко работать напрямую с одним контрагентом, но когда контрагентов становится больше, система сразу становится дорогой и сложной для конечного пользователя. Ведь ему приходится поддерживать и обновлять отдельные программные пакеты для каждого ведомства, с которым он осуществляет безбумажный документооборот;
- плохая масштабируемость, так как настройка каждого дополнительного направления обмена требует специальных операций на стороне пользователя. Например, приходится «прописывать» адрес получателя и его открытый ключ, тестировать соединение и т. д.;
- невозможность контроля качества и трудности разрешения проблемных ситуаций с государственным органом. Такие ситуации могут возникать, например, при потере того или иного документа при передаче его по каналам связи либо при возникновении спора о времени формирования и отправки документа.
Рис.2.5. Инфраструктура «единого окна»
Архитектура решения «единого окна» очень проста - все участники документооборота обмениваются данными через шлюзовый сервер документооборота. К каждому из серверов подключается определенное количество налогоплательщиков и контролирующих органов (по региональному или ведомственному принципу). Взаимодействие предприятий и контролирующих органов, подключенных к разным серверам, организуется посредством «роуминга»: сервера передают зашифрованные сообщения друг другу, чтобы доставить их до нужного адресата.
Преимущества этого технологического подхода в сравнении со схемой «каждый с каждым» очевидны. Они заключаются в следующем:
- упрощается регламент предоставления услуги электронного документооборота, поскольку каждый участник документооборота взаимодействует только с ближайшим к нему сервером системы. Взаимодействие с внешним миром осуществляется через единый простой интерфейс;
- снижается стоимость услуг, так как они предоставляются «одним пакетом», на одной технологической платформе. При этом возможна одновременная работа на одной территории ряда операторов и формирование конкурентного рынка;
- повышается качество услуги. Поскольку на сервере документооборота производится протоколирование и мониторинг всего процесса передачи данных, оператор может оперативно реагировать на возникающие проблемы, связанные с доставкой документов.
Все это ведет к повышению надежности и привлекательности системы и ускорению роста количества абонентов. А в этом заинтересованы не в последнюю очередь и сами контролирующие органы, получающие реальный шанс избавиться от объемной работы по механическому вводу информации и хранению бумажных архивов.
Заметим, что принцип «единого окна» - это наиболее естественный и очевидный подход к построению систем, в которых предполагается взаимодействие множества субъектов. Точно так же устроены, например, Интернет или телефонная сеть: каждый абонент взаимодействует ровно с одной точкой доступа. Через эту точку он получает весь спектр услуг и обменивается информацией с другими абонентами.
Предложением компании «СКБ Контур» по реализации инфрастуктуры «единого окна» является среда защищенного и юридически значимого безбумажного документооборота «Контур-Экстерн». В системе «Контур-Экстерн» последовательно реализован изложенный выше технологический подход. Более 30 серверов системы, эксплуатируемых компанией «СКБ Контур» и ее региональными партнерами, объединены в единое роуминговое пространство, к которому подключено около 40 000 налогоплательщиков и более 600 инспекций ФНС России в 54 регионах Российской Федерации.
Основа архитектуры системы «Контур-Экстерн» - это так называемый принцип «тонкого клиента». Он избавляет налогоплательщика от необходимости обновлять программное обеспечение для формирования отчетности на рабочем месте. Имеется возможность как подготовки отчетности непосредственно на сервере системы, так и импорта данных из автоматизированных систем бухгалтерского учета большинства производителей. Кроме того, в системе поддерживается обмен запросами и выписками из лицевого счета налогоплательщика, неформализованный документооборот, отправка сообщений банка налоговому органу об открытии (закрытии) счетов.
Система «Контур-Экстерн» ежегодно проходит сертификацию в ГНИВЦ ФНС России. Для обеспечения защиты конфиденциальной информации от несанкционированного доступа, а также для доказательства авторства и обеспечения целостности электронных документов используются сертифицированные ФСБ России средства шифрования и электронной цифровой подписи.
В системе «Контур-Экстерн» помимо налоговой и бухгалтерской отчетности также реализована поддержка всех форм отчетности юридических лиц и индивидуальных предпринимателей в территориальные органы ПФР, ФСС России и Росстата. В нескольких регионах запущены пилотные проекты по сдаче отчетности в эти ведомства через интерфейс «единого окна» в среде «Контур-Экстерн».
Разработчик системы «Контур-Экстерн», производственная фирма «СКБ Контур», работает на рынке информационных систем автоматизации бухгалтерского и управленческого учета с 1988 года. В головном офисе компании в Екатеринбурге насчитывается более 300 квалифицированных IT-специалистов. Филиалы фирмы открыты в пяти городах - Москве, Челябинске, Перми, Ханты-Мансийске, Уфе. Партнерская сеть насчитывает более 400 фирм, распространяющих и обслуживающих программные продукты «СКБ Контур» на всей территории России.
2.3 Основные проблемы взаимодействия предприятия с государственными органами и контрагентами по электронным каналам связи
Рассмотрим проблему формирования и использования операциональных систем с точки зрения их социальной направленности и обсудим роль системных операторов.
В организационно-правовом аспекте проблема оператора осмыслена недостаточно, не проработан и правовой статус этой категории специалистов и организаций.
Работу оператора необходимо рассматривать как специализированную информационную деятельность, связанную с целенаправленной обработкой информации при использовании специально ориентированных программ. Это, в свою очередь, ведет к решению вопросов: кто может быть системным оператором, каков его правовой статус (роль и задачи, функции, полномочия, ответственность).
В исследованиях по определению правового статуса операторы обозначаются как организации, специализирующиеся на предоставлении доступа к информации в сети посредством каналов связи и обеспечении удаленного доступа. Операторов (провайдеров) различают по видам предоставляемых услуг: провайдеры доступа в сеть, провайдеры содержания (контента), хост-провайдеры. Взаимодействие оператора с пользователями его услуг, выступающими в качестве отправителей информации, определяется как взаимодействие со второй стороной (первая — это сам оператор), а пользователь — получатель информации — выступает в роли третьей стороны. Оператор контента формирует собственное содержание и обеспечивает на определенных условиях доступ к нему; хост-провайдер предоставляет ресурс для размещения контента пользователей, доступность которого устанавливается этими пользователями; провайдеры доступа в сеть оказывают соответствующую услугу посредством предоставления коммуникационных линий доступа или точек доступа. Их услуга состоит в обеспечении трафика данных без постоянного хранения.
В действующем законодательстве появились нормы, которые относятся к оператору информационной системы. В федеральном законе «Об информации, информационных технологиях и защите информации» (№149-ФЗ от 27.07.2006) оператор информационной системы определен как «гражданин или юридическое лицо, осуществляющее деятельность по эксплуатации информационной системы, в том числе по обработке информации, содержащейся в ее базах данных» (ст. 2, п. 12).
В ходе применения этой статьи возможно столкновение с понятием «обладатель» информации как предмета правового регулирования (ст. 2, п. 5). Согласно закону, обладатель — это лицо, самостоятельно создавшее информацию, или лицо, которое на основании закона или договора разрешает или ограничивает доступ к информации. К обладателю информации закон относит как физических и юридических лиц, так и Российскую Федерацию, субъекты РФ, муниципальные образования (ст. 6). Здесь видим расширение состава субъектов-обладателей и отсутствие связи с темой оператора сети. По сравнению со ст. 2 в число обладателей включаются органы государственной власти и муниципального управления. Какой же оператор может рассматриваться в качестве обладателя информации, с которой он работает?
Вопрос о нормативном оформлении правового статуса оператора информационной системы обостряется: в ст. 13, п. 2 сказано, что, если иное не установлено федеральными законами, оператором информационной системы является собственник (уже не просто обладатель) «используемых для обработки содержащейся в базах данных информации технических средств, который правомерно пользуется такими базами данных, или лицо, с которым этот собственник заключил договор об эксплуатации информационной системы». Одновременно с этой общей нормой в ст. 14, посвященной государственным информационным системам, прописаны правила для этого уровня ресурсов и систем обработки. Государственные информационные системы создаются в соответствии с федеральным законом «О размещении заказов на поставки товаров, выполнение работ, оказание услуг