Сущность правового регулирования общественных отношений в области оценочной деятельности
Сельскохозяйственные и лесные угодья;
Территории перспективной застройки;
Участки, подготавливаемые к застройке;
Подготовленные под застройку участки.
В итоге обозначение уровня, близкое по смыслу казахстанскому понятию «особо ценные продуктивные сельхозугодия», в этом списке будет отсутствовать. По мнению немецких экспертов, это может привести к неминуемому росту рыночных цен на все сельскохозяйственные угодья [13].
Сами подходы к оценке рыночной стоимости земельных участков не изменились – это, по-прежнему, сравнительный, затратный и доходный подходы. Выбор их применения должен быть определен практикой делового оборота на соответствующих сегментах рынка и особенностями самого объекта оценки. Ранее был уклон на использование сравнительного подхода к оценке рыночной стоимости как незастроенных, так и застроенных участков. Теперь, в новой редакции, сравнительный подход остался только для оценки собственно земли, прежде всего – незастроенных земельных участков. Но Постановление не исключало и не исключает возможность использования других методов определения стоимости, прямо не описанных в нем. Это не означает, что любые методы можно применять или модифицировать на практике – методы должны соответствовать целям оценки. Причем последнее требование зафиксировано в ряде судебных решений, в том числе в Федеральном административном суде. Например, на практике в качестве дополнительных методов в случаях недостаточности сделок со сравнительными земельными участками используются техники остатка.
Теперь, согласно Постановлению, любой метод определения стоимости после выведения промежуточного результата должен дополнительно учесть общую ситуацию на локальном рынке недвижимости и особенности самого объекта оценки (строительные недостатки, отличие от обычного уровня эксплуатации, особенности установления отдельных доходов от объекта и другие условия, влияющие на стоимость). Это должно исключить использование «сырых» исходных данных. В итоге применения каждого из подходов должны быть получены результаты исходя из состояния типового аналогичного объекта недвижимости в обычном деловом обороте, а перед выведением окончательных результатов – сделаны соответствующие корректировки на состояние рынка и особенности самого объекта. Итоговое присваивание весов происходит на основе степени достоверности результата по каждому методу. Таким образом, хотя ImmoWertV не оперирует с понятием «промежуточный результат» по каждому из методов, все их результаты без учета ситуации на рынке носят предварительный характер. Учет специфики самого объекта происходит после, и на основе учета рыночной ситуации. Последнее – очевидная необходимость, так как, например, типичная ставка капитализации в рамках доходного подхода и нормативы затрат в рамках затратного подхода не могут учитывать индивидуальные особенности самого объекта оценки. В качестве основы для рассмотрения обычной рыночной ситуации или типичного объекта в отчете требуется сделать ссылку на соответствующее доказательство [13].
Очень важно отметить, что оговоренная последовательность существенным образом влияет на итоговую стоимость.
Сравнительный подход в новом Постановлении подвергся минимальным корректировкам. Оценка земли должна осуществляться преимущественно по сравнительному подходу. Рыночные цены застроенных земельных участков должны выводиться из цен сделок с незастроенными участками. Но если ранее можно было вместо цен продаж использовать ориентировочные (выровненные) цены земли, которые на начало каждого года в соответствии с §196 Градостроительного кодекса систематизируются муниципальными экспертными комиссиями по ценовым зонам и видам использования, то теперь эти цены, с учетом необходимых корректировок на рыночную ситуацию и особенности объекта оценки, могут только дополнять данные по рыночным сделкам, а не использоваться вместо них. Ранее, например, такие цены часто использовались как основа определения цен реверсии.
Причины такого решения:
1. Необходимость дополнительной проверки обоснованности для конкретного случая определения стоимости этих усредненных показателей.
2. Усреднение цен сделок с земельными участками не основано на единой методике. Но роль усредненных показателей будет усиливаться для определения налогов.
3. Ориентировочные цены земли основаны исключительно на свойствах незастроенных участков, а для определения рыночной стоимости застроенных участков необходимо брать факторы сравнения. Применение ориентировочных цен земли для оценки застроенных участков означало бы упор на эти факторы, а не на собственно цены сделок с самими аналогами.
4. Анализ и использование ориентировочных цен земли вместо цен рыночных сделок имело бы последствием чрезмерную бюрократизацию оценки, что не соответствует интересам ни немецкого государства, ни рынка [13].
Однако такая новелла может привести к снижению интереса к развитию теории и практики определения ориентировочных (выровненных) цен земли, что всегда считалось одним из преимуществ информационного обеспечения рынка недвижимости Германии. При этом требование об определении границ ценовых зон в интервале 20% колебания цен вокруг средней – ориентировочной цены земли – закреплены Конституционным судом Германии (например, в решении от 7 ноября 2006 г.) в рамках дел, связанных с установлением налогов на наследство. Предпринятая в период кризиса попытка верхней палаты Парламента определить 30%-ное отклонение в выровненных ценах земли по ценовым зонам как приемлемое для этих целей в силу необходимости использовать в качестве исходной информации значительное число сделок по каждой ценовой зоне не нашла понимания в Правительстве (из-за необходимости применения этих цен для принятия мотивированных судебных решений).
Кроме того, теперь от оценщика требуется произвести скидку на обесценение земли застроенного земельного участка в размере обычных затрат на освобождение участка от улучшений, если это соответствует обычной практике делового оборота. Это позволяет избежать искусственного вздутия цен. Существенной нормой стал учет отклонения объема фактического использования и застройки или местоположения оцениваемого земельного участка от обычных для делового оборота условий, от разрешенных норм или обычных размеров застройки аналогичных участков в данном месте. Ранее такая норма была ориентирована на оценку в рамках мероприятий по санированию территорий. Это означает существенное сближение рыночной стоимости земли и ее стоимости по фактическому использованию при значительном сроке дальнейшей эксплуатации застройки:
LV = LVфакт + (LVразр./обычн. – LVфакт) Ч 1 // (1+p)n (1)
где LV – рыночная стоимость всего земельного участка;
LVфакт – стоимость земли на основе фактического использования;
LVразр./обычн. – стоимость земли на основе разрешенного или обычного использования;
p – ставка капитализации;
n – остаточный срок жизни застройки.
Пример:
LVфакт при плотности застройки 800 м2 на стандартном участке 10 соток = 244 ?/м2.
LV разр./обычн. при плотности застройки 1200 м2 на стандартном участке 10 сот. = 300 ?/м2
p = 5%
n = 20 лет
Итог: LV = 244 ?/м2 +56 ?/м2 x 1/ 1,05 20.
Учет расходов на подготовку земельного участка под застройку (прежде всего на снос существующей застройки), если по физическим или экономическим причинам такой снос является ожидаемым в обычной практике, становится для оценщиков обязательным.
Сама рыночная стоимость земельного участка, как свободного, должна быть уменьшена на приведенные затраты по освобождению участка от застройки с учетом срока ее дальнейшей эксплуатации (по ставке капитализации для соответствующего вида использования участка в данной местности). Расходы на это освобождение должны соответствовать их рыночному (обычному в деловом обороте) уровню на дату оценки. Рост или скидки на данные мероприятия трудно прогнозировать, т.к. возможно, что к концу срока эксплуатации застройки требования к очистке грунтов могут быть существенно увеличены. Для практики Германии характерно то, что дополнительные риски, связанные с загрязнением почвы, являются существенными. В итоге рыночная стоимость земельного участка при особенно плохом состоянии участка и застройки может составлять нулевую величину. Заставить собственника снести строение закон позволяет только в случае угрозы безопасности и порядку. Но даже в этом случае у собственника есть возможность отсрочить такое решение. В итоге оценщик обязан предусмотреть реальный срок принятия решения о сносе строительных и иных улучшений [13].
Правила применения доходного подхода к оценке единого объекта недвижимости в новом Постановлении получили более серьезные изменения. Принципиально они полностью соответствуют требованиям ранее действовавших редакций 1988 и 1998 гг. Но новое Постановление определяет три метода, которые при правильном применении должны давать совпадающие результаты. Кроме того, при оценке доходным подходом, особенно больших застроенных земельных участков, необходимо условно выделить из общего участка часть, которая не требуется для существующей застройки и может, исходя из местных условий, нормативных требований и своего фактического состояния, использоваться самостоятельно. Данная часть участка должна быть оценена в рамках оценки земельных участков.
Методы, определяемые новым Постановлением:
1. Двухстадийный метод (назван в Постановлении общим методом доходного подхода):
EV = (RE – p Ч LVзд.) Ч V+ LVвсего, (2)
где EV – стоимость в рамках доходного
подхода;
RE – чистый операционный доход от эксплуатации объекта оценки;
p – ставка капитализации по недвижимости;
q = (1+p)
V – фактор текущей стоимости аннуитета с учетом срока экономической жизни застройки;
LVвсего – стоимость всего земельного участка как свободного;
LVзд. – часть участка, относящаяся к текущей застройке.
2. Одноэтапный метод
Упрощенный метод – хорошо работает при сроке дальнейшей эксплуатации зданий не менее 40–50 лет:
EV = RE x V+LVсамост.+ LVзд. / qn, (3)
где LVсамост. – часть участка, возможного уже на дату оценки к самостоятельному использованию.
n – число периодов получения доходов от застройки.
3. Многопериодный метод можно использовать при предполагаемых существенных отклонениях от обычных для данного рынка доходах:
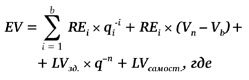 (4)
i – конкретный период (год) в диапазоне до n лет;
Vn– фактор стоимости аннуитета за период n, при n >b.;
Vb – фактор стоимости аннуитета за период b.
Первый и второй методы названы методами доходного подхода на основе обычных для данного рынка получаемых доходах. Однако и 3-й метод обязан основываться на достоверной информации о периодически получаемых доходах в расчетный период и стоимости реверсии в конце него. При этом существует вопрос, как в этом случае провести четкую границу между достаточной достоверностью на основе объективных фактов и собственно прогнозом как субъективной деятельностью? Теперь в основу расчетов по доходному подходу должны ложиться данные по «обычно получаемым рыночным доходам» вместо ранее действующего понятия «стабильные доходы». В общем виде при всех методах доходного подхода необходимо капитализировать доходы через ставку капитализации по данному типу недвижимости, как обычные для данного сегмента рынка чистые доходы, так и отклонения в чистом доходе при использовании многопериодного метода. Тем самым ожидаемое изменение доходности должно рассчитываться на основе действующей ставки капитализации, а не на методах прогнозирования, как при применении DCF. По мнению большинства немецких оценщиков, метод DCF при всей видимости математической корректности вводит в заблуждение [13].
Причины этого следующие:
1. В теории и на практике под DCF понимается метод доходного подхода, при котором исходной информацией являются не обычные на дату определения стоимости доходы, а прогнозируемые. Эти доходы не капитализируются необычными ставками капитализации (all over capitalization rate), а особой ставкой дисконтирования, ориентированной на рынок капитала. В итоге речь идет о признанном методе оценки бизнеса или об определении инвестиционной стоимости.
2. Так как в настоящее время нет приведенных DCF именно к оценке объектов недвижимости, то и немецкое экспертное сообщество не признает его адаптированным для этих целей. На практике использование данного метода не исключено, однако немецкие суды такие методы не подтверждают, поскольку прежде всего самим пользователям таких оценок сделанные вычисления представляются непонятными и необоснованными [13].
В случае если на дату оценки действующие ставки аренды (доходы) отклоняются от обычных доходов для данного состояния рынка, это должно приводиться в соответствие с рыночной ситуацией путем корректировок ставки капитализации, а также дальнейшей корректировкой через скидку/накидку на индивидуальные особенности объекта оценки путем анализа нормативных требований применительно к данной сфере. При этом многопериодный метод позволяет учесть данные отклонения непосредственно путем использования фактически действующих ставок, а в двух других методах данное отклонение должно определяться путем капитализации различий в обычных и фактических договорных отношениях.
Доходный подход предполагает обязательность учета при определении чистого операционного дохода рисков непоступления или снижения арендных платежей, в том числе из-за временного простоя помещений, а также риска роста непредвиденных расходов на решение всех связанных с арендными договорами правовых вопросов. Здесь необходимо указать, что длительный простой помещений должен уменьшать и сам размер извлекаемых валовых доходов. На практике это определяет необходимость при анализе получаемых доходов по-разному учитывать эти два основания снижения чистых доходов.
Учет обязательных платежей и взносов, прежде всего платы за подключение при использовании доходного подхода, заключается в том, что распределение доходов на долю земли и долю застроенной части осуществляется как для земли – без необходимости внесения платы за подключение, а собственно земельный участок оценивается как требующий внесения платы за подключение. Это существенно снижает итоговую рыночную стоимость объекта недвижимости, рассчитанную доходным подходом, так как при длительном сроке дальнейшей эксплуатации объекта эта разница приближается к размеру самой платы за подключение («общий» доходный метод). В случае одноэтапной («упрощенной») модели разница несущественна, если ожидается длительный срок эксплуатации.
Если земельный участок ожидает изменение застройки, то обычные расходы на очистку участка и снос сооружений обязательно берутся во внимание. В отличие от использования затратного подхода, в этом случае (метод I и II доходного подхода) расходы на очистку не учитывают ожидаемый срок наступления, даже если они потребуются через длительный срок. При небольшом сроке дальнейшей эксплуатации необходимо учесть пониженные затраты на техническое обслуживание зданий и сооружений.
Затратный подход по-прежнему складывается из стоимости строительных сооружений, прочих сооружений и оборудования, а также стоимости собственно земли. При этом обязательно учитывается устаревание из-за возраста, а также ситуация на рынке недвижимости и особенности самого объекта оценки. Исходными данными на практике служат нормативы обычных затрат на строительство (NHK). В настоящее время действуют в Германии NHK-2000. Попытка перейти одновременно с изменениями в Постановлении об оценке к новым нормативным затратам была признана Федеральным министерством по транспорту, строительству и развитию городов очень проблематичной не только из-за несовершенства их содержательной части, но и в силу общих настроений. Применение аналогичных затрат по фактически сложившимся затратам уже невозможно (исключение такой возможности связано с некритическим переносом оценщиком данных из литературы и периодической печати в отчеты), необходимо четко ссылаться на каталог NHK, определяющий основные строительные затраты. При этом сами каталоги не лишены недостатков. За последние десять лет это уже третий каталог (первый – 1995 г., второй – 2000 г., проект – 2005 г.). Резкий рост накладных расходов (было 16%, стало 22,5%) вызывал у профессионалов рост заложенной инфляции между справочниками NHK 2000 и 2005 гг. В итоге различные справочники даже дают разные стоимости при их применении в рамках затратного подхода к аналогичным объектам. В итоге в 2009 г. Немецкая Палата Архитекторов (BKI) признала необходимость использовать NHK-2000.
Одновременно нововведения не коснутся изменений в модели потерь стоимости из-за возраста по отдельным элементам зданий. Доказано, что при правильной эксплуатации здания независимо от сроков обновления его отдельных частей объект недвижимости можно эксплуатировать. Основополагающим фактором служит изменение требований к самим объектам, а не к их отдельным частям. Оценка земельной составляющей мало изменилась. Она должна быть основана на цене сделок с участками со сравнимыми характеристиками.
Изменения затронули следующее.
Как и во всех других методах, произошла некоторая смена определений – главное, что затратный подход, как и другие подходы, не будет ориентирован только на затраты, а в большей степени, чем раньше, будет требовать учета ситуации на рынке, точнее, «согласования с рынком». При этом в новом Постановлении согласование с рынком должно основываться на заключении местной экспертной комиссии, а не каком-то другом мнении.
Фактически вводится линейный принцип снижения стоимости из-за возраста строительного сооружения. Это позволит сделать затратный подход более сравнимым на практике работы отдельных оценщиков и экспертных комиссий. Строительные недоделки и недостатки должны быть учтены специальным расчетом. Нововведением является невозможность использования индивидуальных строительных норм, как это было ранее. Теперь используются только обычные нормы для данного типа строительства в расчете на единицу площади. Кроме того:
Отсутствует понятие «стоимость воспроизводства», только – «строительные затраты».
Вводится единый фактор «уторговывания» на рыночную ситуацию.
Отдельно не выделяется особенное производственное оборудование, которое теперь относится к составной части – принадлежности строительных сооружений [13].
При расчетах потерь стоимости из-за строительных недостатков одновременно делается скидка на уменьшение сроков службы здания, валового дохода и применяется увеличенная ставка капитализации (на 0,5%). В затратном подходе необходимые затраты по устранению физических недостатков зданий и сооружений берутся с учетом аналогичного срока жизни этих новых частей, как и всего здания (то есть необходимо и к ним применить скидку на устаревание).
В целом, можно указать на эффективную стратегию регулятора оценочной деятельности в Германии, позволяющего оперативно найти консенсус между правовыми требованиями и передовой национальной и мировой практикой оценки различных объектов недвижимости, а также успешно решать основную задачу по развитию прозрачности рынка недвижимости для всех инвесторов. Быстрый срок принятия новых Правил оценки (первый вариант данного Постановления был представлен 1.04.2009 г.) свидетельствует об оперативном реагировании на комплекс проблем, возникших в последние годы на рынке недвижимости. Такая оперативность должна быть хорошим примером казахстанскому оценочному сообществу, нуждающемуся в современных качественных стандартах оценки объектов недвижимости.
2. Правовой режим оценочной деятельности в Республике Казахстан
2.1 Общая характеристика правового статуса оценщика и принципов оценочной деятельности
В настоящее время необходимость оценки земель, зданий и сооружений, а, следовательно, и подготовки экспертов - оценщиков крайне актуальна. В современной экономике функцией оценщика является не просто определение стоимости имущества, но и подготовка профессионального заключения о варианте наилучшего и наиболее эффективного использования собственности, т.е. рекомендаций по совершенствованию управления анализируемыми активами бизнеса. В этом контексте оценщик является одновременно и экспертом по эффективному управлению имуществом. Сейчас начинается новый этап развития оценочной деятельности - разработка и упорядочивание законодательства по оценочной деятельности.
Оценщик - физическое или юридическое лицо, имеющее лицензию на осуществление оценочной деятельности и обязательно являющееся членом одной из палат оценщиков.
Основными принципами оценочной деятельности являются объективность и достоверность.
Субъектами оценочной деятельности являются оценщики, заказчики и третьи лица.
Оценщики - физические лица вправе заниматься оценочной деятельностью в соответствии с Законом Республики Казахстан от 30 ноября 2000 года № 109-II «Об оценочной деятельности в Республике Казахстан» на основании трудового договора с юридическим лицом, осуществляющим оценочную деятельность, либо самостоятельно в качестве индивидуального предпринимателя на основании лицензии в соответствии с законодательством Республики Казахстан о лицензировании [1].
Оценщики - юридические лица вправе заниматься оценочной деятельностью на основании лицензии в соответствии с законодательством Республики Казахстан о лицензировании.
К объектам оценки относятся:
1) отдельные материальные объекты (вещи), в том числе бесхозяйное, выморочное имущество;
2) совокупность вещей, составляющих имущество лица, в том числе имущество определенного вида (движимое или недвижимое);
3) право собственности и иные вещные права на имущество или отдельные вещи из состава имущества;
4) право требования обязательства (долги);
5) работы, услуги, информация;
6) объекты права интеллектуальной собственности;
7) иные объекты гражданских прав [1].
В оценочной деятельности выделяется четыре направления:
1. Оценка стоимости недвижимого имущества.
2. Оценка стоимости машин, оборудования и транспортных средств.
3. Оценка стоимости нематериальных активов и интеллектуальной собственности.
4. Оценка стоимости предприятия (бизнеса) [14, 234].
В соответствии с этим лицензирующий орган выдает лицензии на осуществление следующих работ (услуг) в области оценочной деятельности:
1. Оценка стоимости права собственности, иных вещных прав, обязательств (долгов) и работ (услуг) в отношении недвижимого имущества за исключением предприятий как имущественных комплексов, подлежащих государственной регистрации воздушных и морских судов, судов внутреннего плавания, космических объектов.
2. Оценка стоимости права собственности, иных вещных прав, обязательств (долгов) и работ (услуг) в отношении движимого имущества (за исключением денег и ценных бумаг), а также подлежащих государственной регистрации воздушных и морских судов, судов внутреннего плавания, космических.
3. Оценка стоимости права собственности, иных вещных прав, обязательств (долгов) и работ (услуг) в отношении результатов интеллектуальной деятельности, в том числе исключительных прав на них (интеллектуальной собственности), а также конфиденциальной информации, имеющей коммерческую ценность.
4. Оценка стоимости права собственности, иных прав, обязательств (долгов) и работ (услуг) в отношении ценных бумаг, паев, долей (вкладов) в уставных (складочных) капиталах, а также предприятий как имущественных комплексов.
Видами оценки являются обязательная и инициативная.
Обязательная оценка в соответствии с законодательными актами Республики Казахстан проводится:
1) для налогообложения объектов недвижимости физических лиц, не используемых в предпринимательской деятельности, а также для определения кадастровой (оценочной) стоимости земельных участков крестьянских (фермерских) хозяйств;
2) для приватизации, передачи в доверительное управление либо в аренду (аренду с последующим выкупом);
3) для ипотечного кредитования;
4) для выкупа и изъятия имущества у собственника для государственных нужд;
5) для определения стоимости имущества должника, когда он или взыскатель возражают против произведенной судебным исполнителем оценки;
6) для определения стоимости имущества, поступившего в государственную собственность;
7) в иных случаях.
Организация работы по оценке имущества, поступившего в республиканскую собственность, производится государственным органом, определяемым Правительством Республики Казахстан [1].
Организация работы по оценке имущества, поступившего в коммунальную собственность, проводится органом, уполномоченным распоряжаться коммунальной собственностью.
Инициативная оценка проводится на основании волеизъявления заказчика по проведению оценщиком оценки любого объекта оценки в соответствии с настоящим Законом и другими нормативными правовыми актами Республики Казахстан.
Право на проведение оценки объекта оценки является безусловным и не зависит от установленного законодательством порядка осуществления бухгалтерского учета и отчетности.
Данное право распространяется и на проведение повторной оценки объекта оценки. Результаты проведения оценки объекта оценки могут быть использованы для корректировки данных бухгалтерского учета и отчетности.
Принципы оценки.
Каким образом оценщик оценивает стоимость объекта оценки? Какие факторы должны изменить или повлиять на величину стоимости?
Профессиональные оценщики разработали логический и системный подход к определению стоимости собственности. Он реализуется через серию последовательных шагов, позволяющих принять во внимание все важные и сколько-нибудь значимые факты, которые могут повлиять на стоимость собственности.
Теоретической основой процесса оценки является единый набор оценочных принципов.
Принципы оценки могут быть объединены в четыре группы:
1. Принципы, основанные на представлениях собственника (пользователя).
2. Принципы, связанные с эксплуатацией собственности.
3. Принципы, обусловленные действием рыночной среды.
4. Принципы наилучшего и наиболее эффективного использования.
К принципам, основанным на представлениях пользователя относятся:
полезность;
замещение;
ожидание (предвидение).
Принцип полезности объект обладает стоимостью только в том случае, если он полезен какому-либо потенциальному собственнику. Полезность – это способность собственности удовлетворять потребности пользователя в данном месте и в течение данного периода времени.
Принцип замещения гласит, что рациональный покупатель не заплатит за объект оценки больше минимальной цены, взимаемой за другую собственность, обладающей такой же полезностью.
Принцип ожидания. Стоимость объекта оценки определяется не столько факторами, существующими сегодня, сколько ожидаемыми событиями. Полезность объекта оценки связана со стоимостью прогнозируемых выгод.
Принцип ожидания заключается в определении текущей стоимости дохода или других выгод, которые могут быть получены в будущем от владения данным объектом оценки.
К принципам, связанным с эксплуатацией оценки, относятся:
остаточная продуктивность;
вклад;
сбалансированность;
возрастающие и уменьшающиеся доходы (предельная производительность);
экономическая величина;
экономическое разделение.
Остаточная продуктивность может быть результатом того, что земля дает возможность пользователю извлекать максимальные доходы или до предела уменьшать затраты. Собственность может быть оценена выше, если земельный участок позволяет обеспечить более высокий доход или его расположение позволяет минимизировать затраты.
Экономическая теория утверждает, что любой вид экономической деятельности обычно требует наличия некоторых факторов производства: труд, земля, капитал, предпринимательская деятельность. Остаточная продуктивность измеряется как чистый доход, отнесенный к земле, после того как были оплачены затраты на труд, капитал и предпринимательство.
Принцип вклада основывается на следующем: включение любого дополнительного фактора в объект оценки экономически целесообразно, если получаемый прирост стоимости больше затрат на приобретение или строительство этого фактора. Указанный прирост стоимости и является вкладом.
Принцип сбалансированности утверждает, что максимальный доход от объекта оценки можно получить при соблюдении оптимальных величин факторов производства. Иными словами факторы производства должны находиться в пропорциональном соотношении друг с другом, чтобы обеспечить максимальные доходы владельцу объекта оценки.
Принцип возрастающих и уменьшающихся доходов. Исходя из предыдущего принципа изменение того или иного фактора производства приведет к изменению стоимости объекта оценки. Принцип возрастающих и уменьшающихся доходов гласит, что по мере добавления ресурсов к основным факторам производства чистые доходы будут увеличиваться более быстрыми темпами по сравнению с темпами роста затрат вплоть до той точки, начиная с которой общие доходы хотя и растут, однако уже замедляющимися темпами. Это замедление происходит до тех пор, пока прирост стоимости не станет меньше, чем затраты на добавленные ресурсы.
Принцип экономической величины (экономического размера) – это оптимальный характерный размер объекта оценки, который наилучшим способом соответствует рыночным предпочтениям, преобладающим на данном рынке. Отклонение от экономического размера, как правило, приводит к снижению привлекательности и стоимости объекта.
Если земельный участок или предприятие слишком малы или слишком велики относительно требований рынка, то они могут потерять в стоимости.
Принцип экономического разделения – это такое сочетание имущественных прав, связанных с объектом оценки, при котором обеспечивается оптимальная структура текущих и ожидаемых выгод и как следствие максимальная стоимость. Имущественные права могут быть различными способами распределены во времени и пространстве.
К принципам, связанным с действием рыночной среды, относят:
принцип спроса и предложения;
принцип конкуренции;
принцип соответствия;
принцип зависимости;
принцип изменения.
Предложение и спрос – это ведущий фактор, влияющий на ценообразование в рыночной экономике. Закон предложения и спроса это экономическая закономерность, связывающая объем спроса, объем предложения и цены товаров на рынке. Когда объем предложения и спроса сбалансированы, то рыночная цена как правило отражает затраты производства на оцениваемую собственность. Если рыночные цены больше затрат на производство, то объем предложения будет расти, пока не наступит равновесие. Если рыночные цены ниже затрат, то объем предложения будет падать. Цена находится в прямой зависимости с объемом предложения и в обратной с объемом спроса. Взаимодействие спроса и предложения формирует рыночные цены на собственность.
Конкуренция. Прогнозируя объем ожидаемых выгод, приносимых собственностью, аналитику нужно помнить, что конкуренция стимулирует постоянный переток ресурсов в те отрасли и сферы, где их использование приносит максимальную отдачу и способствует выравниванию доходов.
Принцип соответствия. Объект оценки, характеристики которого не соответствуют рыночным потребностям, скорее всего будет оценен ниже среднего уровня. К характеристикам можно отнести уровни удобств и услуг, технологии, оснащенность производства и т.д.
С принципом соответствия связаны принципы регрессии и прогрессии. Регрессия имеет место, когда оцениваемый объект оценки характеризуется улучшением. Рыночная цена такого объекта не будет отражать его реальную стоимость и может быть даже меньше затрат не его производство. Эффект регрессии может проявляться в случае, когда оцениваемый объект существенно отличается в лучшую сторону от окружающих его по назначению и масштабу. Эффект прогрессии это положительное воздействие несоответствия на стоимость. То есть когда стоимость среднего по качеству объекта оценки завышается благодаря благоприятному окружению.
Принцип изменения. Объекты оценки постепенно изнашиваются. Изменение политических, экономических и социальных сил влияет на конъюнктуру рынка, уровень цен и стоимость объектов. Стоимость объекта оценки, поэтому оценивается на определенную дату, которая указывается в отчете об оценке.
Принцип зависимости. Стоимость объекта оценки зависит от многих факторов внешней и внутренней среды, поэтому их необходимо тщательно изучать и использовать в оценке. Например, в оценке недвижимости существенную роль играет местоположение объекта, в оценке машин и оборудования – фактор износа.
Принцип наилучшего и наиболее эффективного использования – синтез всех трех групп принципов, рассмотренных ранее. Наилучшим и наиболее эффективным использованием (ННЭИ) называется вариант, который:
отвечает всем правовым требованиям и ограничениям;
физически осуществим;
экономически эффективен;
максимально продуктивен.
То есть обеспечит объекту оценки наивысшую текущую стоимость. ННЭИ чаще всего используется в оценке недвижимости для определения наилучшего варианта использования земельного участка или участка с постройками, используется также при определении наилучшего варианта реструктуризации в оценке бизнеса и в других случаях.
Основанием для проведения оценки является договор на проведение оценки, заключенный между оценщиком и заказчиком в соответствии с гражданским законодательством Республики Казахстан.
По договору на проведение оценки оценщик обязуется выполнить услуги для установления рыночной или иной стоимости объектов оценки, а заказчик обязуется оплатить эти услуги.
В случаях, предусмотренных законодательными актами, оценка объекта, в том числе повторная, должна быть произведена на основании решения суда или уполномоченного органа.
К договору на проведение оценки применяются нормы Гражданского кодекса Республики Казахстан о договоре возмездного оказания услуг.
Договор на проведение оценки должен содержать:
1) реквизиты заказчика и оценщика:
для физического лица — фамилию, имя, отчество (при его наличии), место жительства;
для юридического лица — наименование, место нахождения (почтовый адрес), банковские реквизиты;
2) наименование и (или) место нахождения объекта (объектов) оценки, вид определяемой стоимости;
3) вид оценки;
4) вид объекта оценки;
5) сроки проведения оценки;
5-1) указание на стандарты оценки, которые будут применяться при проведении оценки;
6) условия, порядок и размер оплаты за оказываемые услуги;
7) права, обязанности и ответственность сторон;
8) реквизиты документа, подтверждающего право собственности заказчика на объект оценки, либо иные основания, предоставляющие право заказчику на заключение договора об оценке;
9) реквизиты лицензии на право осуществления деятельности по оценке имущества (номер и дату выдачи лицензии с указанием органа, выдавшего ее).
По результатам проведенной оценки составляется отчет об оценке в