Ипотека в гражданском праве
При рассмотрении вопроса о предмете залога при ипотеке жилья следует учитывать особенности, связанные с тем, что право на жилище относится к основным конституционным правам граждан, в связи с тем государство особую защиту прав некоторых категорий населения. Закон об ипотеке отмечает, что ипотека жилого дома или квартиры, находящихся в особенности несовершеннолетних граждан, ограниченно дееспособных или недееспособных лиц, над которыми установлены опека или попечительство, осуществляется в порядке, установленном законодательством Российской Федерации для совершения сделок с имуществом подопечных. Опека и попечительство, кем правовые понятия, вводятся ст. ст. 145-146 Семейного кодекса РФ, а гражданские права опекуна (попечителя) определяются ст. ст. 36-38 ГК РФ. В частности, п. 2 ст. 37 запрещает опекуну (попечителю) совершать действия или давать согласие на совершение действий по отчуждению и иным операциям с принадлежащей опекаемому недвижимостью (в том числе и залог) без предварительного разрешения органа опеки и попечительства. Также п. в ст. 74 исключает возможность заключения договора об ипотеке, предметом которого является жилой дом или квартира, через представителя, за исключением случаев, предусмотренных пунктом 5 данной статьи. Данное правило вводится прежде всего для защиты собственника от возможных посягательств, так как на сегодняшний день развилась целая индустрия в криминальном мире, основу преступной деятельности которой составляют сделки с квартирами и домами. Также, в частности, ст.292 ГК РФ предусматривает, что для отчуждения жилого помещения, в котором проживают несовершеннолетние члены семьи собственника, необходимо согласие органа опеки и попечительства. Но необходимо уточнить, что залог не является отчуждением имущества, поэтому для оформления собственного залога, согласия органа опеки и попечительства не требуется, если, конечно, несовершеннолетний не входит в число собственников. Строго говоря, банки, практикующие выдачу кредитов под залог жилья, обычно требуют, чтобы закладываемая квартира была “чистой”, то есть, чтобы там не было прописанных лиц, и чтобы собственник имел другое жилое помещение, пригодное для проживания его и членов его семьи. Однако Гражданский кодекс (п. 1 ст. 338) предоставляет право залогодателю пользоваться заложенной квартирой. Это исходит из самого смысла ипотеки. Залогодатель в принципе может прописать в заложенной квартире своих несовершеннолетних детей после регистрации залога. В связи с этим в случае обращения взыскания на заложенную квартиру при её регистрации могут возникнуть проблемы, связанные с проживанием в ней несовершеннолетних членов семьи собственника. Решить данную проблему можно следующим образом. Гражданский кодекс действительно предоставляет залогодателю право пользования заложенной квартирой, но только залогодателю, а не членам его семьи. Следовательно, прописка членов семьи залогодателя ( предоставление им жилья в постоянное пользование), в том числе несовершеннолетних, в заложенную квартиру без согласия кредитора может рассматриваться как передача предмета залога в безвозмездное пользование другим лицам без согласия залогодержателя с последствиями, предусмотренными ст. 351 ГК РФ о досрочном требовании исполнения обязательства и обращении взыскания. Закон об ипотеке также предусматривает подобную норму. Хорошие результаты могли бы дать извещение о залоге жилого помещения и всех его последствиях органов, осуществляющих учёт граждан по месту жительства и пребывания, и контроль этих органов за поддержанием режима заложенного имущества, однако соответствующие правовые механизмы в настоящее время отсутствуют.
Ипотеку квартир в многоквартирном доме уточняет ст. 75, в соответствии с которой, при ипотеке квартиры в многоквартирном жилом доме, части которого в соответствии с п.1 ст.290 ГК РФ находятся в общей долевой собственности залогодателя и иных лиц, заложенной считается на ряду с жилым помещением соответствующая доля в праве общей собственности на жилой дом. Статья 289 ГК закрепляет это право за залогодателем, а, п. 1 ст. 290 относит к общей собственности в многоквартирном доме, в частности, общие помещения дома (подъезды, лестничные клетки), несущие конструкции дома, механическое, электрическое оборудование и т.д.
Весьма интересный вопрос затрагивается ст. 76 Закона об ипотеке, где в качестве возможного предмета ипотеки представлено незавершенное строительство. Данный предмет ипотеки уместно будет связать с предметом залога, описанном в п. 3 ст. 6 закона “О залоге”, а именно, вещи, которые могут быть приобретены залогодателем в будущем. Но могут ли быть в этом случае быть соблюдены императивные требования закона об обязательности точного определения предмета залога (его состава, стоимости, местонахождения и т. д.)? Применительно к вещи, приобретаемой залогодателем в будущем, такое возможно тогда, когда приобретаемая залогодателем вещь, во-первых, уже существует в натуре (то есть имеет определённую материальную законченность и в соответствии со ст. 128 ГК РФ является объектом гражданского оборота) и, во-вторых, залогодатель заранее знает, какую именно индивидуально-определённую вещь он намерен приобрести. В качестве примера такого договора может служить договор залога конкретной квартиры или готового дома, которые залогодатель намерен приобрести в будущем и для чего собственно он, и берёт ссуду или кредит у залогодателя. В подобной ситуации для сторон не составляет особого труда точно индивидуализировать предмет залога, даже “, будущего”, указов его основные характеристики, место расположения, стоимость и т. п. Иное дело, когда речь идёт об обеспечении возврата кредита или ссуды, полученных залогодателем в целях осуществления нового строительства. Ипотека незавершённого строительства имеет много противников среди правоведов. По их мнению (они опираются на норму ст. 219 ГК, согласно которой право собственности на будущий предмет залога возникает с момента его регистрации, а залогодателем может быть только собственник вещи или лицо, обладающее правом хозяйственного ведения), поскольку регистрации подлежат только те объекты, которые приобрели функциональные признаки регистрируемого объекта недвижимости, а незавершённый дом не обладает признаками такового (то есть, например, не является пригодным для проживания) то данный объект и не может быть признан объектом недвижимости, даже если он является прочным, непотребляемым и связанным с землёй, а значит и ипотека подобных объектов невозможна. Данный подход подтверждается практикой арбитражных судов. Тем не менее этот вид практически разрушен Законом об ипотеке и п. 2 Указа Президента РФ №293, но по выше указанной причине практически реализован быть не может. А вот адвокат Т. Пухова утверждает, что мнение о том, что предметом ипотеки при этом может служить тот объект, который предстоит построить, является ошибочным1. По её мнению, правильнее в подобных случаях говорить не о залоге вещей, а о залоге имущественных прав залогодателя, поскольку сам объект, как таковой, не существует и, соответственно, не представляется возможным определить ни состав, ни стоимость вещей, образующих предмет ипотеки. Некоторые кредитные учреждения уже идут по этому пути: оформляют в аналогичной ситуации в качестве предмета ипотеки не квартиру в строящемся доме или сам строящийся дом, а именно имущественные права залогодателя на создаваемые в ходе такого строительства в ходе такого строительства объекты. Подобное представляется наиболее действенным на практике. Но перейдём к другим вопросам, связанным с ипотекой жилья.
Несмотря на обилие государственных программ по развитию жилищного комплекса, экономические реалии современной России таковы, что без принятия дополнительных мер решение указанной проблемы не представляется возможным. Достаточно сопоставить размеры платёжеспособности спроса основной массы населения и действительные цены на жильё. Средне заробатная плата надёжно защищает от возможности приобрести жильё, а цены на квартиры растут постоянно и в условиях российской современности остаётся основой благосостояния-недостижимой роскошью. Таким образом, ясно, что даже жестокий режим экономии не даст возможности приобрести жильё в обозримом будущем. Только обьединением усилий банков, государства и населения, возможно, превратить желаемое в действительное. Во-первых, взятое на себя обязательство проиндексировать дореформенные вклады граждан государство может реализовать, разрешив зачесть определённую долю вкладов как часть взноса в стоимость приобретаемого жилья. Во-вторых, необходимо кардинально изменить условия предоставления ипотечного кредита1.
Среди форм инвестирования и долгосрочного кредитования особое место занимают ссуды, выдаваемые под залог недвижимости. И коле способ приобретения жилья-ипотека жилых домов и квартир, купленных за счёт кредита банка или иной кредитной организации. Залогодержателем по данному залогу является банк или иная кредитная организация, предоставившая кредит на покупку жилого дома или квартиры (ст. 77 Закона об ипотеке). В той же статье устанавливается момент наступления залога с момента государственной регистрации договора купли-продажи жилого дома или квартиры.
Вообще, системы ипотечного инвестирования предусматривают механизм накопления и долгосрочное кредитование под невысокий процент. Ипотечные ссуды используются для финансирования, приобретения, постройки и перепланировки жилых помещений. В подавляющем большинстве случаев заложенное имущество является надёжным обеспечением выданной суммы. Существует несколько довольно действенных на первый взгляд систем (инвестирования) ипотечного кредита-это и договоры с коммерческими застройщиками, и операции с приватизационными сертификатами, дотациями муниципалитетов и многие другие. Но их описание и анализ не является темой данной работы. Тем не менее, стоит отметить, что практика свидетельствует о том, что широкие возможности ипотечного кредитования для решения инвестиционных и социальных проблем жилья, по существу, не используются.
Обращение взыскания на заложенный жилой дом или квартиру зажато в рамки конституционных прав граждан на жильё и большинство оговорок в ст. 78 Закона об ипотеке посвящено именно этой теме.
Так п. 1 данной статьи закрепляет за залогодателем и членами его семьи право остаться проживать на данной жилой площади, если оно является для них единственным пригодным для постоянного проживания помещением. В этом случае, между лицом, которое приобрело бывший предметом ипотеки жилой дом или квартиру в результате его реализации, и бывшим собственником жилого дома или квартиры либо кем-то из проживающих с ним членов его семьи заключается договор найма занимаемого ими жилого помещения в соответствии с ГК РФ и жилищным законодательством Российской Федерации. Причём, в случае, если подобное соглашение не будет достигнуто, любая из сторон вправе потребовать его заключения и определение его условий в судебном порядке, перекладывая это на комплекс судебных обязанностей. Пункт второй ст.78 предусматривает исключения из правила пункта 1 при наличии которых после обращения взыскания на заложенный дом или квартиру и реализации этого имущества залогодатель и проживающие с ним члены его семьи обязаны по требованию собственника жилого дома или квартиры в течение месяца освободить занимаемое помещение. Пункт 2 ст. 78 Закона об и ч. 2 ст. 13 Указа Президента РФ N 293 перечисляют следующие условия;
- если жилой дом или квартира были заложены по договору об ипотеке в обеспечение возврата кредита, предоставленного на приобретение или строительство этого жилого дома или квартиры (причем Указ Президента РФ N 293 уточняет, что предоставление кредита было в обеспечение строительства нового жилого помещения и это более оправдано);
- если проживающие с залогодателем члены его семьи дали до заключения договора об ипотеке, а если они были вселены в уже заложенный дом или квартиру - до их вселения нотариудостоверенное обязательство освободить жилой дом или квартиру в случае обращения на него взыскания (на практике, при действии данного условия необходимо учитывать возможное противоправное воздействие на граждан для обеспечения подписания ими подобного обязательства). Лица, проживающие в заложенных жилых домах или квартирах на условиях договора найма или договора аренды жилого помещения, не подлежат выселению при реализации заложенного жилого дома или квартиры. В соответствии со ст.675 ГК РФ переход права собственности на занимаемое по договору найма жилого помещения не влечет расторжения или изменения договора найма жилого помещения. При этом новый собственник становится наймодателем на условиях ранее заключенного договора найма.
Отсутствие качественного правового регулирования ипотечных отношений приводит, как уже отмечалось, к негативным последствиям на рынке жилья. В частности, поскольку регулирование залога сложно и зачастую неоднозначно, а необходимость реального обеспечения исполнения обязательств остается острой кредиторы часто используют схему" кредитования путем купли - продажи", при которой гражданин продает жилье банку (или иному возможному кредитору) и заключает с ним соглашение о том, что в случае возврата покупателю покупной цены до определенного срока жилье будет возвращено прежнему собственнику. В принципе такие отношения существуют еще со времен Древнего Рима, но уже в классическом римском праве данные отношения использовались редко ввиду существенного ущемления прав должника. Действительно, если при ипотеке жилье остается в собственности и пользовании залогодержателя, причем реализация производится с публичных торгов и зачастую под контролем судебных органов, что призвано обеспечивать защиту прав залогодержателя, то при купле-продаже продавец передает все права по распоряжению проданным жильем. Следует также отметить, что правовое регулирование отношения по предварительному договору также оставляет желать лучшего и содержит массу юридических оснований для признания такого договора просто не заключенным. Мало того, недобросовестный кредитор может просто повторно продать купленную квартиру даже не дожидаясь срока погашения кредита. Истребовать повторно проданную квартиру от добросовестного приобретателя, в силу ст.302 ГК РФ, довольно затруднительно. Единственный правовой способ возврата жилья в этой ситуации - доказать в суде, что стороны при заключении договора купли - продажи имели ввиду залог, то есть сделка купли - продажи являлась притворной и, соответственно, к данной сделке должны применяться правила об ипотеке1.
Ипотека жилых домов и квартир при современной ситуации с земельным вопросом остается наиболее продуктивной и реальной формой ипотеки, так ее предмет- квартира, жилой дом -является, пожалуй, единственной дорогостоящей, а потому действительно оборотоспособной собственностью российских граждан. Опять же данная форма ипотеки предоставляет шанс получить жилье в будущем, что так же не маловажно для сегодняшних российских реалий. Но проблемы и недостатки все те же. Многочисленные проблемы в праве, недоработанные и потому вяло функционирующие нормы и, как следствие, произвел чиновников и криминальных структур. И тем не менее, такой предмет ипотеки, как жилье (жилые дома, квартиры, части квартир) занимает достойное место в ипотечных правоотношениях и его практическое будущее представляется более радушным.
Пример ипотеки жмлья
Одним из наиболее остро обсуждаемых вопросов в обществе и государстве является жилищная проблема. Ипотека является инструментом для разрешения данной задачи. Были разработаны и приняты ипотечные программы "Жилище на 2002-2010 годы", "Социальная ипотека", разработан национальный проект "Доступное и комфортное жилье - гражданам России". К сожалению, ипотека в нашей стране с неустойчивой экономикой, высокой инфляцией, резким ростом цен на недвижимость, пробелами и коллизиями законодательной базы в этой сфере становится неконкурентной, а со временем и вовсе может стать нежизнеспособной.. Участниками ипотечных отношений являются банки и кредитные организации, риелторские фирмы и агентства недвижимости, оценочные агентства, страховые компании, ипотечные брокеры, строительные инвестиционные компании, ипотечные кооперативы и т.д. Данная система ипотечного кредитования слишком громоздка, и заставить такой механизм работать четко и отлаженно крайне сложно. Например гражданин, желающий получить ипотеку сталкивается с целым рядом проблем, таких как, завышены расходы при совершении сделок и наличии громоздкой, не отлаженной системы получения ипотеки. Кроме того в действительности банк скрывает от заемщика реальную цену своих услуг, и заявленная в ипотечной программе ставка (как правило, 12-14% в год) не соответствует действительности. При суммировании всех необходимых выплат (основная ставка плюс дополнительные расходы) получается гораздо больший процент ставки по ипотеке. В итоге - сниженный спрос на ипотечное кредитование как следствие ограниченной платежеспособности населения. Непрозрачность источников доходов граждан, так называемые серые и черные заработные платы. Данное обстоятельство является существенным фактором, сдерживающим ипотеку, так как размер ипотечного кредита напрямую связан с официальным ежемесячным доходом гражданНа сегодняшний день средняя ставка по кредиту составляет 12-14%. Если обратиться к зарубежному опыту, можно увидеть следующую картину. Развитие рынка недвижимости США имело огромное значение для экономики всей страны. Основные особенности ипотечного кредитования в США: ипотечный заем, (15-20 лет), как правило, долгосрочный, а процентная ставка, как правило, ниже рыночной (в среднем 3-4%); сумма кредита обычно не превышает 80-90% стоимости заложенной недвижимости, а 10-20% составляет первый взнос, который покупатель должен внести из собственных средств; для малоимущих, ветеранов государство гарантирует выдачу льготных ссуд на полную стоимость дома без уплаты первого взноса; фактический срок погашения закладных составляет в среднем 8 лет, т.е. кредит погашается ранее обусловленного срока; закладные, при этом поступают на рынок ценных бумаг, таким образом обеспечивая постоянное получение дохода. Самым важным в регулировании жилищного рынка США является правительственная поддержка системы ипотечного кредитования. Главная цель федерального правительства достигается регулированием частного рынка жилья. Германия - страна с развитой системой ипотечных банков. Здесь институт ипотечного кредитования предполагает жилищные накопительные счета до 50% стоимости жилья, на вторую половину стоимости выдается кредит сроком на 15-20 лет под 8% годовых. Обобщая опыт развития ипотечного кредитования в зарубежных странах, следует отметить, что средняя ставка по кредиту составляет 7-8%, тогда как в России 12-13%. Кроме того, процентная ставка в зарубежных странах является прозрачной и окончательной, и никаких дополнительных затрат на открытие и обслуживание счета, оказание сопровождающих ипотеку услуг банком не предусматривается. Также следует отметить, что именно ипотечное кредитование явилось одним из основных факторов экономического развития в США ("Новый курс" Рузвельта), в Германии (послевоенные реформы Эрхарда), в Аргентине ("План Ковальо") и в Чили (реформы Пиночета). Между тем, по нашему мнению, в данный правовой институт необходимо внести ряд существенных изменений. Сегодня видится целесообразным принятие закона об ипотечных кредитных организациях, что, безусловно, сделает сферу жилищной ипотеки более разнообразной и профессиональной. Необходимо установить специальные нормативы деятельности и финансовой устойчивости для подобных юридических лиц. Так, например, в данном законе необходимо закрепить положение о ликвидации взимания с заемщика (залогодателя) всех скрытых финансовых обложений ипотечными кредитными организациями. Законодателю необходимо выступить гарантом заемщика в ипотечном правоотношении и защитить его от взимания скрытых процентов. И если та или иная кредитная организация предлагает свою услугу под 12% годовых, необходимо законодательно закрепить, что более, чем заявлено в ее программе, заемщик платить не будет, и все дополнительные услуги, сопровождающие заключения договора ипотеки, будут включены в стоимость, заявленную в ипотечной программе. Такая система поможет сделать услуги кредитных организаций более прозрачными и упростит всю схему по уплате процентов по кредиту. Кроме того, государство, защищая интересы граждан в данной сфере, реализует одну из основных функций - установление справедливости в правоотношениях.
Также необходимо законодательно закрепить в законе Об ипотечных кредитных организациях четко структурированную последовательность в деятельности этих организаций. Так, например, полагаем, что необходимо упорядочить все возможные ипотечные программы с детальным изложением всех ступеней: четко указать, какой пакет документов вправе требовать кредитные организации от заемщика для предоставления кредита, в какие сроки будет проходить проверка платежеспособности (андеррайтинг), и перечень с указанием оснований, по которым может быть отказано в предоставлении кредита. А также обязать кредитные организации письменно уведомлять граждан об отказе в предоставлении кредита с указанием причин, по которым кредит не предоставляется, ссылаясь на статью закона.
Данная схема поможет сделать деятельность кредитных организаций более прозрачной, упорядочит ее и исключит возможность влияния некого субъективного фактора при принятии решений данными организациями.
В настоящее время улучшение жилищных условий недоступно для большей части населения страны, хотя нуждаются в нем более 60% населения России. При этом ипотечным кредитованием могут воспользоваться лишь 10-12% граждан. К сожалению, политика государства на жилищном рынке, в том числе по реализации Национального проекта "Доступное и комфортное жилье - гражданам России", до настоящего времени не привела к повышению доступности жилья для российских граждан (рис. 1).
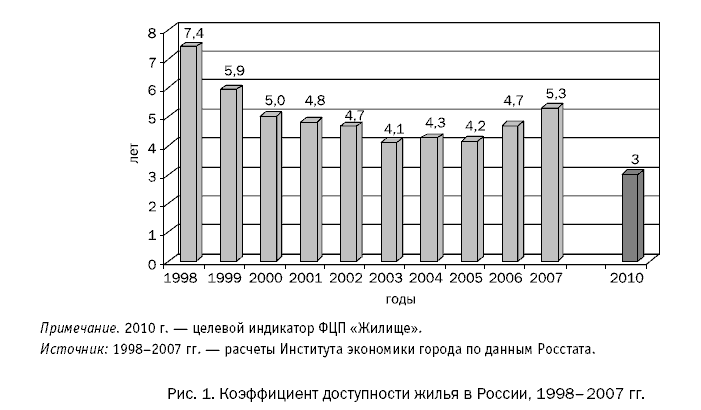
Рис. 1. "Коэффициент доступности жилья в России, 1998-2007 гг." При этом (на основании данных официальной статистики) на сегодняшний день почти половина населения России (48%) не видит никакой возможности улучшить свои жилищные условия.
По данным Федеральной службы статистики в 2007 году численность населения России составила 142,2 миллиона человек. Средняя обеспеченность жильем в 2007 году в России составила 21,5 кв. м на человека (Данные Федеральной службы статистики). По уровню обеспеченности населения жильем (без учета качества и комфортности) Россия отстает от многих стран мира, в которых данный показатель составляет в среднем 40-50 кв. м на человека (в Великобритании - 72 кв. м, в США - 64 кв. м, в Германии - 52 кв. м). По социальным стандартам ООН на одного жителя должно приходиться не менее 30 кв. м жилой площади.
Для достижения уровня Великобритании по обеспечению граждан жильем необходимо, чтобы жилищный фонд России составлял 10 238 млн кв. м против 3057 млн кв. м в настоящее время. Для чего необходимо построить еще 7238 млн кв. м. Даже если мы сможем обеспечить запланированные в национальном проекте "Доступное и комфортное жилье - гражданам России" темпы строительства в 80 млн кв. м в год, то для достижения уровня Соединенного Королевства нам понадобятся 90 лет (для достижения уровня США - 76 лет).
Доля изношенного жилья в России составляет более 60%, почти 10% нуждается в немедленной реконструкции. По международным стандартам для пополнения жилого фонда, выбывающего в результате износа, и для улучшения жилищных условий на перспективу необходимо строить около 1 кв. м на человека в год. Доля оплаты живого труда в ВВП, по оценкам академика Д.С. Львова, составляет в России около 30% против 70% в развитых странах. Если исходить из расчетных данных рыночной стоимости жилья и размеров средней заработной платы, то становится очевидным, что работающий человек при реальной норме накоплений не более 25% может приобрести в течение 25 лет трудовой деятельности не более 15 кв. м жилой площадиsub_6 Аналитический доклад "Строительство доступного жилья в России: проблемы и решения", подготовленный авторским коллективом под руководством директора ИМЭПИ РАН, профессора Р. Гринберга.)
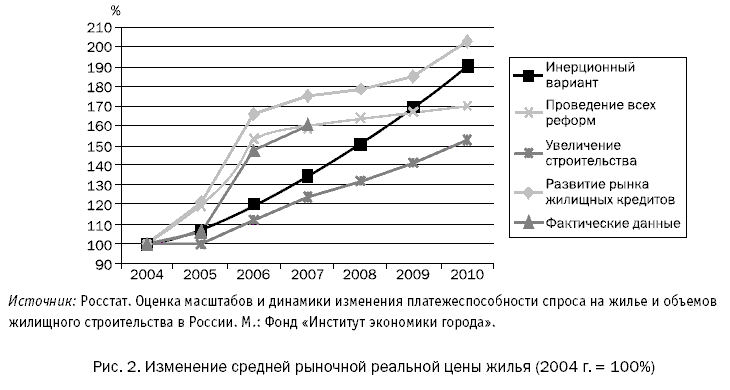
Индекс доступности, при сохранении тенденции роста реальных располагаемых доходов населения и темпов роста рыночной стоимости жилья, а также существующих принципов реформирования российской жилищно-коммунальной сферы и строительства жилья, будет только непрерывно сокращаться (рис. 2).
К вопросу о защите прав залогодателей в случае обращения взыскания на заложенное жилое помещение
В Российской Федерации 800 тыс. семей проживают в ипотечных квартирах. В 2008 году доля просрочки по ипотечным кредитам составила 2%. (974,5 млрд. рублей должны банкам заемщики по ипотечным кредитам).
Ранее действовавшие нормы Федерального закона "Об ипотеке (залоге недвижимости)" N 102-ФЗ от 16 июля 1998 г. содержали ограничительные условия, не допускающие обращение взыскания на заложенные жилой дом или квартиру, если оно являлось единственно пригодным для постоянного проживания помещением.
В настоящее время обращение залогодержателем взыскания на заложенные жилой дом или квартиру, являющиеся предметом ипотечного обязательства, и реализация этого имущества - являются основанием для прекращения права пользования ими залогодателя и членов его семьи.
Согласно действующему законодательству Российской Федерации при выселении из жилых помещений не учитываются такие социальные факторы, как наличие единственного жилого помещения, пригодного для проживания, являющегося предметом ипотеки, трудная жизненная ситуация, низкая заработная плата, содержание несовершеннолетних детей.
В условиях финансового кризиса многие семьи не в состоянии выплачивать ипотечный кредит своевременно. Поэтому в действующее законодательство были внесены изменения.
Государственной Думой 26 декабря 2008 года был принят Федеральный закон "О внесении изменений в некоторые законодательные акты РФ в связи с совершенствованием порядка обращения взыскания на заложенное имущество", который 11 января 2009 года вступил в действие.
В связи с этим были внесены изменения в часть первую Гражданского кодекса Российской Федерации. Пункт 2 статьи 348 предусматривает следующее: "Обращение взыскания не допускается, если допущенное должником нарушение обеспеченного залогом обязательства крайне незначительно и размер требований залогодержателя явно несоразмерен стоимости заложенного имущества. Если не доказано иное, предполагается, что нарушение обеспеченного залогом обязательства крайне незначительно и размер требований залогодержателя явно несоразмерен стоимости заложенного имущества при условии, что одновременно соблюдены следующие условия:
1) сумма неисполненного обязательства составляет менее чем пять процентов от размера оценки предмета залога по договору о залоге;
2) период просрочки исполнения обязательства, обеспеченного залогом, составляет менее чем три месяца".
Статья 348 Гражданского кодекса Российской Федерации дополнена пунктом 3 следующего содержания: "Если договором о залоге не предусмотрено иное, обращение взыскания на имущество, заложенное для обеспечения обязательства, исполняемого периодическими платежами, допускается при систематическом нарушении сроков их внесения, то есть при нарушении сроков внесения платежей более чем три раза в течение двенадцати месяцев, даже при условии, что каждая просрочка незначительна".
Также внесены изменения в Федеральный закон "Об ипотеке (залоге недвижимости)" N 102-ФЗ от 16 июля 1998 года. Этот ФЗ дополнен статьей 54.1, которая предусматривает основания для отказа в обращении взыскания на заложенное имущество. Эти основания аналогичны тем, которые закреплены в Гражданском кодексе Российской Федерации.
Глава 9 этого Федерального закона дополнена статьей 55.1, которая разрешает заключать мировое соглашение по обязательству, обеспеченному ипотекой, при обращении взыскания на предмет ипотеки. Заключение мирового соглашения в порядке, установленном процессуальным законодательством, по обязательству, обеспеченному ипотекой, не влечет прекращения ипотеки, если иное не предусмотрено мировым соглашением. С момента утверждения судом мирового соглашения ипотека обеспечивает обязательство должника, измененное утвержденным мировым соглашением.
Согласно внесенным изменениям в Федеральный закон "Об ипотеке (залоге недвижимости)" обращение взыскания на жилые помещения, принадлежащие на праве собственности физическим лицам, во внесудебном порядке не допускается.
Судебная практика идет по пути удовлетворения исков банка или иных кредитных организаций о выселении из заложенных жилого дома или квартиры, даже если оно является для них единственно пригодным для постоянного проживания помещением, при условии, что данный жилой дом или квартира были заложены по договору об ипотеке в обеспечение возврата кредитных средств, представленных на приобретение или строительство этого жилого дома или квартиры.
Можно привести пример из судебной практики Набережночелнинского городского суда.
Истец ЗАО "Автоградбанк" обратился в городской суд с иском к ответчику о взыскании кредитной задолженности в сумме - 2 294 892 руб. 08 коп. и обращении взыскания на заложенное имущество - квартиру, ссылаясь на следующее. Истец предоставил ответчику по кредитному договору от 06 апреля 2007 года кредит в сумме 2 100 000 руб. сроком на 180 месяцев с уплатой процентов за пользование кредитом в размере 14% годовых.
Кредит был предоставлен для целевого использования - приобретения вышеуказанной квартиры. В обеспечение обязательств по кредитному договору ответчиком был заключен договор купли-продажи квартиры с продавцом, влекущий в силу закона ипотеку.
Судом было установлено, что ответчица имеет задолженность по кредитному договору в течение 7 месяцев. Ею плата осуществлена только частично, фактически однократно. Несмотря на письменное уведомление, направленное истцом ответчице, последняя никаких мер для исполнения своих обязательств по кредитному договору не предприняла. При таких обстоятельствах суд решил взыскать с ответчицы в пользу ЗАО "Автоградбанк" задолженность по кредитному договору в сумме - 2 294 892 руб. 08 коп., в возврат государственной пошлины - 15 574 руб. 46 коп., всего - 2 310 466 руб. 54 коп. и обратить взыскание на заложенное имущество: квартиру, принадлежащую ответчице, определив начальную продажную цену указанной квартиры в сумме 2 345 000 руб.*(8)
Это одно из многих решений, которые закончились выселением из заложенного по договору ипотеки жилого помещения.
13 января 2009 года принято Постановление N 20 "О внесении изменений в Правила направления средств (части средств) материнского (семейного) капитала на улучшение жилищных условий", которое вступило в силу 24 января 2009 года,