Процедура конкурсного производства в системе арбитражного управления
После подачи заявления в арбитражный суд возможны следующие варианты действий суда:
1) если заявление соответствует требованиям АПК РФ и закона о банкротстве, то арбитражный суд принимает такое заявление.
В определении о принятии заявления о признании должника банкротом могут быть указаны меры по обеспечению требований кредиторов, принятые арбитражным судом на основании ходатайства лица, подавшего заявление о признании должника банкротом. Они направлены на сохранение имущества должника, находящего в процессе производства дела о его несостоятельности, и заключаются в аресте имущества, запрещении должнику совершать определенные действия вообще или без согласия арбитражного управляющего, кредиторов, суд может отстранить руководи теля должника и т. д;
2) арбитражный суд может отказать в принятии заявления о признании должника банкротом в том случае, если отсутствуют признаки банкротства либо против должника уже введена одна из процедур банкротства или по другим основаниям;
3) суд может возвратить заявление в том случае, если нарушены форма и содержание заявления либо к нему не приложены необходимые документы.
Подготовка дела о банкротстве к судебному разбирательству производится судьей арбитражного суда и включает в себя:
– рассмотрение вопроса о привлечении к участию в деле других лиц;
– извещение заинтересованных лиц о производстве по делу о несостоятельности;
– истребование необходимых документов и сведений у лиц, обязанных их предоставить;
– проверку обоснованности возражений должника против требований кредиторов. По результатам рассмотрения обоснованности требований заявителя к должнику арбитражный суд выносит одно из следующих определений:
о признании требований заявителя обоснованными и введении процедуры наблюдения;
об отказе во введении процедуры наблюдения и об оставлении заявления без рассмотрения; об отказе во введении наблюдения и о прекращении производства по делу о банкротстве;
– назначение экспертизы для выяснения финансового состояния должника, если это необходимо;
– решение вопроса об обеспечении иска и другие действия в соответствии с гл. 8 АПК РФ.
От оперативности в конкурсном процессе часто зависят судьба должника, восстановление его платежеспособности и удовлетворение требований кредиторов.
Законом о банкротстве устанавливается семимесячный срок рассмотрения дела о несостоятельности (по закону о банкротстве 1998 г. – трехмесячный срок, который мог быть продлен не более чем на два месяца, на которые суд мог отложить дело).
По результатам рассмотрения дела о банкротстве арбитражный суд принимает один из следующих актов:
1) решение:
– о признании должника банкротом и об открытии конкурсного производства;
– об отказе в признании должника банкротом.
2) определение:
– о введении финансового оздоровления;
– о введении внешнего управления;
– о прекращении производства по делу о банкротстве;
– об оставлении заявления о признании должника банкротом без рассмотрения;
– об утверждении мирового соглашения.
Решение арбитражный суд выносит в случае необходимости ликвидации признания должника банкротом либо об открытии конкурсного производства, а также в случае отсутствия оснований для объявления должника несостоятельным (решение об отказе в признании должника банкротом).
Определение выносится арбитражным судом в случае наличия решения собрания кредиторов о проведении внешнего управления или финансового оздоровления, а также в случае восстановления платежеспособности в результате мероприятий внешнего управления либо заключения мирового соглашения кредиторов с должником (определение о прекращении производства по делу о банкротстве).
2. Порядок проведения процедуры наблюдения ОАО «Совтрансавто-Ростов»
2.1 Характеристика предприятия
ОАО «Совтрансавто-Ростов» – специализированное предприятие международных автомобильных перевозок грузов. Организовано приказом Министерства автомобильного транспорта РСФСР в июне 1977 года как автопредприятие международных перевозок. В декабре 1992 года решением собрания коллектива преобразовано в акционерное общество открытого типа. Акционерный капитал – 5 150 тыс. руб. Выпущено 51 503 шт. акций номиналом в 100 руб.
ОАО «Совтрансавто-Ростов» организационно входит в состав АОЗТ «Совтрансавто-Холдинг» (г. Москва), в управлении которого находится 20% акций АО. ОАО «Совтрансавто-Ростов» – действительный член Ассоциации международных автомобильных перевозчиков, имеет общероссийскую лицензию таможенного перевозчика.
Основными видами деятельности ОАО «Совтрансавто-Ростов» в течение анализируемого периода являются:
– осуществление международных перевозок грузов автомобильным транспортом;
– техническое обслуживание и ремонт подвижного состава;
– сдача в аренду автопоездов физическим и юридическим лицам, как на территории России, так и за ее пределами;
– оказание услуг по хранению товаров на таможенном терминале и складе временного хранения;
– обучение и повышение квалификации руководителей, специалистов по программам учебного центра.
Высшим органом управления ОАО «Совтрансавто-Ростов» является общее собрание акционеров. Руководство текущей деятельностью общества осуществляется Генеральным директором. Общее руководство деятельностью общества осуществляется Советом директоров в количестве 7 человек.
Управление производством в ОАО «Совтрансавто-Ростов» до 2005г осуществлялось функциональными службами:
– служба управления персоналом;
– коммерческо-эксплуатационная служба;
– техническая служба;
– служба безопасности движения и охраны труда;
– бухгалтерия;
– планово-экономическая служба.
Функциональные службы возглавляли заместители Генерального директора ОАО «Совтрансавто-Ростов».
При сопоставлении данных 2003 и 2004 годов наблюдается снижение количества перевозимых грузов в пересчете на один автомобиль.
Данные о доходах от основной деятельности и расходов, связанных с ней, представлены в таблице 2.1.
Таблица 2.1. Основной показатель деятельности ОАО «Совтрансавто-Ростов» за 2002–2004 гг.
| Ед. изм. | 2002 | 2003 | 2004 | |
| Среднесписочное количество а/м | ед. | 158 | 118 | 26 |
| Объем перевозок | тыс. т | 67,1 | 51,1 | 7,51 |
| Грузооборот | тыс. т/км | 218104,7 | 162592,0 | 24223 |
| Доходы основной деятельности | тыс. руб. | 282643 | 243331 | 37080 |
| Затраты | тыс. руб. | 287464 | 262613 | 50110 |
| Прибыли / Убытки/ от осн. деятельности | тыс. руб. | -4821 | -19282 | -13030 |
Как видно из таблицы 2.1, в течение анализируемого периода деятельность предприятия была убыточна: в 2002 г. убытки от основного вида деятельности составили 4821 тыс. руб., в 2003 г. -19282 тыс. руб., в 2004 г. – 13030 тыс. руб. выросли почти в 2,7 раза. Это связанно со снижением объема перевозок.
Со второго полугодия 2004 г. ОАО «Совтрансавто-Ростов» не располагает ни единой единицей подвижного состава, состоянию на 01.07.04 весь подвижной состав тягачей в количестве 158 шт. по требованию лизингодателя возвращен владельцу. С 01.07.2004 прекращена деятельность международных перевозок грузов, 70% списочного состава работников сокращено.
В настоящий момент деловая активность общества практически сведена к нулю. У предприятия отсутствуют активные основные фонды и производственный персонал, необходимый для осуществления производственной деятельности.
2.2 Введение процедуры наблюдения на ОАО «Совтрансавто-Ростов»
15 ноября 2005 г. ОАО «Совтрансавто-Ростов» обратился в арбитражный суд с заявлением о признании несостоятельности. В соответствии со статьями 8 и 9 Федерального Закона РФ от 26.10.2002 г. № 127-ФЗ «О несостоятельности (банкротстве)».
Из представленных документов усматривается что по состоянию на 19.09.2005 задолженность по денежным обязательствам составила 184846007,7 руб., задолженность по оплате труда работников и выплате им выходных пособий 604326,08 руб., задолженность по налогам и сборам 123 руб., по пени – 1377580,1 руб., по налоговым санкциям – 531723,4 руб.
На расчетном счете должника в ОАО «Центр-Инвест» сумма остатка по данным картотек по состоянию на 10.09.2005 составляла 4879841,91.
Остаточная стоимость основных средств составила 3776754,62, остаток денежных средств на расчетных счетах составляла 1685,08, в кассе предприятия 166, 62 руб., дебиторская задолженность 1368765,31 руб.
Временным управляющим утверждена член организации арбитражных управляющих СРО НП НГТУ Рябоконь Ольга Александровна.
Наблюдение – процедура банкротства, применяемая к должнику в целях обеспечения сохранности имущества должника, проведения анализа финансового состояния должника, составления реестра требований кредиторов и проведения первого собрания кредиторов10.
В соответствии со ст. 62 наблюдение вводится по результатам рассмотрения арбитражным судом обоснованности требований заявителя11.
Определение арбитражного суда о введении наблюдения направляется арбитражным судом в кредитные организации, с которыми у должника заключен договор банковского счета, а также в суд общей юрисдикции, главному судебному приставу по месту нахождения должника и его филиалов и представительств, в уполномоченные органы.
С момента утверждения временного управляющего органы управления должника могут совершать исключительно с его согласия, выраженного в письменной форме, сделки или несколько взаимосвязанных между собой сделок:
– связанных с приобретением, отчуждением или возможностью отчуждения прямо либо косвенно имущества должника, балансовая стоимость которого составляет более пяти процентов балансовой стоимости активов должника на дату введения наблюдения;
– связанных с получением и выдачей займов (кредитов), выдачей поручительств и гарантий, уступкой прав требования, переводом долга, а также с учреждением доверительного управления имуществом должника12.
При этом органы управления должника не вправе принимать решения: о реорганизации и ликвидации должника, о создании юридических лиц или об участии должника в иных юридических лицах, о создании филиалов и представительств, о заключении договоров простого товарищества и др.
Таблица 2.2. Сведения об арбитражном управляющем; арбитражном суде, в производстве которого находится дело о несостоятельности (банкротстве) ОАО «Совтрансавто-Ростов»
| 1. | Ф.И.О. арбитражного управляющего | Рябоконь Ольга Александровна |
| 2. | Наименование организации арбитражных управляющих |
Некоммерческое партнерство «Национальная гильдия арбитражных управляющих» (СРО НП НГАУ) |
| 3. | Наименование страховой организации с которой заключен договор о страховании ответственности арбитражного управляющего | «Рута страхование», филиал в г. Ростове-на-Дону |
| 4. | Наименование арбитражного суда, в производстве которого находится дело о несостоятельности (банкротстве) | Федеральный Арбитражный Суд Ростовской области |
| 5. | Номер дела | Дело № А 53–26560/2005 – С2–7. |
| 6. | Дата и номер судебного акта о введении в отношении должника процедуры банкротства | Определение от 15 ноября 2005 г. |
| Дата и номер судебного акта, которым назначен арбитражный управляющий | Определение от 15 ноября 2005 г. |
В соответствии со ст. 67 Закона в обязанности временного управляющего входит: принимать меры по обеспечению сохранности имущества должника; проводить анализ финансового состояния должника; выявлять кредиторов должника; вести реестр требований кредиторов, за исключением случаев, предусмотренных настоящим Федеральным законом; уведомлять кредиторов о введении наблюдения; созывать и проводить первое собрание кредиторов13.
2.3 Анализ финансового состояния ОАО «Совтрансавто-Ростов»
2.3.1 Цели, принципы, исходные данные для финансового анализа
Настоящий анализ финансово-экономического состояния Открытого акционерного общества «Совтрансавто-Ростов» за период с 01.01.2004 по 01.04.2006 гг., проведен в соответствии со следующими документами:
Федеральный закон РФ от 26.10.2002 г. №127-ФЗ «О несостоятельности (банкротстве)»;
Постановление Правительства РФ от 25.06.2003 г. №367 «Об утверждении правил проведения арбитражным управляющим финансового анализа»;
Временные правила проверки арбитражным управляющим наличия признаков фиктивного и преднамеренного банкротства (утв. постановлением Правительства РФ от 27 декабря 2004 г. №855)
Определение Арбитражного суда Ростовской области по делу № А53–26560/2005-С2–7 от 15.11.2005 г.
Финансовый анализ проведен в целях:
– подготовки предложения о возможности (невозможности) восстановления платежеспособности должника и обоснования целесообразности введения в отношении должника соответствующей процедуры банкротства;
– определения возможности покрытия за счет имущества должника судебных расходов;
– подготовки плана внешнего управления в случае введения соответствующей процедуры.
Финансовый анализ Открытого акционерного общества «Совтрансавто-Ростов» проведен на основании:
– статистической отчетности, бухгалтерской и налоговой отчетности, регистров бухгалтерского и налогового учета ОАО «Совтрансавто-Ростов»;
– учредительных документов, протоколов общих собраний участников организации, заседаний совета директоров, реестра акционеров, договоров, планов, смет, калькуляций;
– положения об учетной политике, в том числе учетной политике для целей налогообложения, рабочего плана счетов бухгалтерского учета, схем документооборота и организационной и производственной структур;
– материалов налоговых проверок и судебных процессов;
– нормативных правовых актов, регламентирующих деятельность ОАО «Совтрансавто-Ростов» и др. (в объеме документов, представленных руководством должника).
Финансовый анализ Открытого акционерного общества «Совтрансавто-Ростов» проведен на основе соблюдения принципов полноты и достоверности, в соответствии с которыми:
– в документах, содержащих анализ финансового состояния должника, указываются все данные, необходимые для оценки его платежеспособности;
– в ходе финансового анализа используются документально подтвержденные данные;
– все заключения и выводы основываются на расчетах и реальных фактах.
2.3.2 Показатели, используемые для расчета коэффициентов финансово-хозяйственной деятельности
Для расчета коэффициентов финансово-хозяйственной деятельности должника используются следующие основные показатели:
Совокупные активы (пассивы) – СА(П)
Значение показателя – баланс (валюта баланса) активов (пассивов)
Таблица 2.3. Динамика изменения совокупных активов «Совтрансавто-Ростов»
| Наименование показателя | 01.01.2004 г | 01.01.2005 г | 01.01.2006 г | 01.04.2006 г | абсолютное изменение | относительное изменение |
|
Совокупные активы (пассивы) |
136 655 | 97 722 | 44 944 | 44 674 | -91 981 | -67,3% |
Исходя из таблицы 2.3, можно сделать вывод что показатель совокупные активы на предприятии «Совтрансавто-Ростов» с 01.10 2004, снизились в 3 раза и составили 44944 руб.
Скорректированные внеоборотные активы – СВА
Значение показателя – сумма стоимости нематериальных активов (без деловой репутации и организационных расходов), основных средств (без капитальных затрат на арендуемые основные средства), незавершенных капитальных вложений (без незавершенных капитальных затрат на арендуемые основные средства), доходных вложений в материальные ценности, долгосрочных финансовых вложений, прочих внеоборотных активов.
Таблица 2.4. Динамика изменения скорректированных внеоборотных активов «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
|
Скорректированные внеоборотные активы |
52 135 | 53 282 | 39 195 | 39 057 | -13 078 | -25,1% |
По данным таблицы 2.4, что скорректированные внеоборотные активы «Совтрансавто-Ростов» уменьшаются с 01.07.2005.
Оборотные активы – ОА
Значение показателя – сумма стоимости запасов (без стоимости отгруженных товаров), долгосрочной дебиторской задолженности, ликвидных активов, налога на добавленную стоимость по приобретенным ценностям, задолженности участников (учредителей) по взносам в уставный капитал, собственных акций, выкупленных у акционеров.
Таблица 2.5. Динамика изменения оборотных активов «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
| Оборотные активы | 84 520 | 44 440 | 5 749 | 5 617 | -78 903 | -93,4% |
Исходя из данных представленных в таблице 2.5 видно, что начиная с 01.10.2004 стоимость оборотных активов значительно снижается, на 01.04. 2006 она составила всего 5617 руб.
Долгосрочная дебиторская задолженность – ДДЗ
Значение показателя – дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты.
Таблица 2.6. Динамика изменения долгосрочной дебиторской задолженности «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительно е изменение |
|
Долгосрочная дебиторская задолженность |
- | - | - | - | - | - |
Из таблицы 2.6 видно, что в данный период на предприятии не было дебиторской задолженности.
Ликвидные активы – ЛА
Значение показателя – сумма стоимости наиболее ликвидных оборотных активов, краткосрочной дебиторской задолженности, прочих оборотных активов.
Таблица 2.7. Динамика изменения ликвидных активов «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | Абсолютное изменение | Относи-тельное изменение |
| Ликвидные активы | 75 653 | 41 160 | 5 492 | 5 477 | -70 176 | -92,8% |
Исходя из таблицы 2.7 можно сделать вывод, что с 01.01.2004 ликвидные активы на предприятии уменьшились в 12 раз и составили 5 477 руб.
Наиболее ликвидные оборотные активы – НЛА
Значение показателя – денежные средства, краткосрочные финансовые вложения (без стоимости собственных акций, выкупленных у акционеров)
Таблица 2.8. Динамика изменения наиболее ликвидных активов «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
|
Наиболее ликвидные оборотные активы |
269 | 28 | 1 | 158 |
-111 |
-41,3% |
По данным представленным в табл. 2.8 видно, что на 01.01.2006, данный показатель был равен 1, на 01.04.2006, он значительно увеличился и составил 158.
Краткосрочная дебиторская задолженность – КДЗ
Значение показателя – сумма стоимости отгруженных товаров, дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты (без задолженности участников (учредителей) по взносам в уставный капитал).
Таблица 2.9. Динамика изменения кредиторской задолженности «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
|
Краткосрочная дебиторская задолженность |
74 312 | 39 943 | 4 571 | 4 399 |
-69 913 |
-94,1% |
Из данных представленных в таблице 2.9 видно, что данный показатель значительно снижается с 01.01.2005, на 01.04.2006 он составил 4399 руб.
Собственные средства – СС
Значение показателя – сумма капитала и резервов, доходов будущих периодов, резервов предстоящих расходов за вычетом капитальных затрат по арендованному имуществу, задолженности акционеров (участников) по взносам в уставный капитал и стоимости собственных акций, выкупленных у акционеров.
Таблица 2.10. Динамика изменения основных средств «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
| Собственные средства | -134 164 |
-141 987 |
-153 027 | -153 921 | -19 757 |
14,7% |
На основе данных таблицы 2.10, можно сделать вывод, стоимость основных средств на предприятии не 01.04.2006 составила – 154 921 руб.
Обязательства должника – О
Значение показателя – сумма текущих обязательств и долгосрочных обязательств должника.
Таблица 2.11. Динамика изменения обязательств должника «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
| Обязательства должника | 270 819 | 239 709 | 197 971 | 198 595 | -72 224 | -26,7% |
Исходя из таблицы 2.11, с 01.01.2005 г. обязательства предприятия пошли на снижение, на 01.04. 2006 они составляют 198595 руб.
Долгосрочные обязательства должника – ДО
Значение показателя – сумма займов и кредитов, подлежащих погашению более чем через 12 месяцев после отчетной даты, и прочих долгосрочных обязательств;
Таблица 2.12. Динамика изменения долгосрочных обязательств должника «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
| Долгосрочные обязательства должника | 214 | 1 988 | 2 604 | 3 674 | 3 460 | 1616,82% |
Исходя из таблицы 2.12, можно сделать вывод, что 01.07.2004 данный показатель значительно увеличивается и на 01.04. 2006 составил 3460 руб.
Текущие обязательства должника – ТО
Значение показателя – сумма займов и кредитов, подлежащих погашению в течение 12 месяцев после отчетной даты, кредиторской задолженности, задолженности участникам (учредителям) по выплате доходов и прочих краткосрочных обязательств.
Таблица 2.13. Динамика изменения текущих обязательств должника «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение | относительное изменение |
|
Текущие обязательства должника |
270 605 | 237 721 | 195 367 | 194 921 | -75 684 | -28,0% |
Из таблицы 2.13 видно, что текущие обязательства предприятия уменьшаются с 01.10.2004, на 01.04.2006 они составили 194 921 руб.
Выручка-нетто – В
Значение показателя – выручка от реализации товаров, выполнения работ, оказания услуг за вычетом налога на добавленную стоимость, акцизов и других аналогичных обязательных платежей.
Таблица 2.14. Динамика изменения выручки-нетто «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 2003г | 2004г | 2005г | 1 кв. 2006г |
| Выручка-нетто | 245 393 | 38 050 | 1 313 | - |
Из таблицы 2.14 видно, что данный показатель снижается с 200 года, на 1 кв. 2006 года он составил всего 1313 руб.
Валовая выручка – ВВ
Значение показателя – выручка от реализации товаров, выполнения работ, оказания услуг без вычетов14.
Таблица 2.15. Динамика изменения валовой выручки «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 2003г | 2004г | 2005г | 1 кв. 2006г |
| Валовая выручка | 294 472 | 45 660 | 1 549 | - |
Исходя из данных приведенных в таблице 2.15, что этот показатель, так же как и предыдущий, стал значительно снижаться с 2004 года, в 2006 году, данный показатель равен 0.
Среднемесячная выручка – СВ
Значение показателя – отношение величины валовой выручки, полученной за определенный период, как в денежной форме, так и в форме взаимозачетов, к количеству месяцев в периоде.
Таблица 2.16. Динамика изменения среднемесячной выручки «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 2003 г | 2004 г | 2005 г | 1 кв. 2006 г |
| Среднемесячная выручка | 24 539 | 3 805 | 129 |
- |
Среднемесячная выручка по данным таблицы 2.16 и 2.13 на 1 кв. 2006 года равна 0.
Чистая прибыль (убыток) – ЧП(У)
Значение показателя – чистая нераспределенная прибыль (убыток) отчетного периода, оставшаяся после уплаты налога на прибыль и других аналогичных обязательных платежей.
Таблица 2.17. Динамика изменения чистой прибыли «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | 2003г | 2004г | 2005г | 1 кв. 2006г |
| Чистая прибыль (убыток) | -35 693 | -7 823 | -11 040 | -894 |
Исходя из рассмотренных выше показателей видно, что предприятие получило убыток в размере 894 тыс. руб.
2.3.3 Коэффициенты, характеризующие платежеспособность должника
В качестве коэффициентов, характеризующих платежеспособность должника используют:
Коэффициент абсолютной ликвидности, который определяется как отношение суммы краткосрочных финансовых вложений и денежных средств к сумме краткосрочных обязательств.
Значение коэффициента – показывает, какая часть краткосрочных обязательств может быть погашена немедленно, и рассчитывается как отношение наиболее ликвидных оборотных активов к текущим обязательствам должника.
Таблица 2.18. Динамика изменения коэффициента чистой ликвидности «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
|
Коэффициент абсолютной ликвидности |
НЛА/ ТО | 0,001 | 0,00012 | 0,000005 | 0,0008 | -0,0002 |
Где:
НЛА – это наиболее ликвидные активы, определяемые как сумма строк краткосрочных финансовых вложений и денежных средств (стр. 260=стр. 250=стр. бух баланса);
ТО – краткосрочные обязательства (стр. 690 бух баланса)
Данные расчета в табл. 2.18 показывают, что за период с 01.01.04г по 01.04.2006 г. у ОАО «Совтрансавто-Ростов» практически отсутствовали наиболее ликвидные активы, и показатель был значительно ниже нормативного значения (0,2 – 0,25). Следовательно, краткосрочные обязательства должника в течение анализируемого периода не могли быть погашены немедленно, и их выполнение не гарантировано суммой денежных средств и наиболее ликвидных краткосрочных финансовых вложений. Существенного изменения значения показателя в течение анализируемого периода не происходило.
Значение коэффициента абсолютной ликвидности на 01.04.2006 г. свидетельствует о тяжелом дефиците свободных денежных средств.
2) Коэффициент текущей ликвидности
Значение коэффициента – характеризует обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения обязательств и определяется как отношение ликвидных активов к текущим обязательствам должника.
Таблица 2.19. Динамика изменения коэффициента текущей ликвидности «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
| Коэффициент текущей ликвидности | ЛА/ТО | 0,28 | 0,17 | 0,03 | 0,03 | -0,25 |
Данные расчета табл. 2.19 показывают, что предприятие в ходе анализируемого периода не имело возможности погасить текущие обязательства за счет ликвидных оборотных средств. Значение коэффициента текущей ликвидности к концу анализируемого периода снизилось, и на 01.04.2006 г. остается неудовлетворительным.
В целом коэффициент текущей ликвидности за отчетный период практически постоянно находился значительно ниже нормативного значения равного 1,5. Это характеризует платежеспособность организации с учетом предстоящих поступлений от дебиторов как неудовлетворительную. Текущие обязательства не могут быть погашены, даже если будут мобилизованы все ликвидные оборотные средства организации15.
3) Показатель обеспеченности обязательств должника его активами
Значение показателя – характеризует величину активов должника, приходящихся на единицу долга, и определяется как отношение суммы ликвидных и скорректированных внеоборотных активов к обязательствам должника.
Данные расчета в табл. 2.20 показывают, что на протяжении анализируемого периода обязательства ОАО «Совтрансавто-Ростов» не были обеспечены активами в полном объеме. При этом имеет место определенная тенденция снижения его значения, что обусловлено отсутствием деятельности у должника с начала второго квартала 2004г по настоящее время.
Таблица 2.20. Динамика изменения показателя обеспеченности обязательств должника его активами «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
| Показатель обеспеченности обязательств должника его активами | (ЛА + СВА) / О | 0,47 | 0,39 | 0,23 | 0,22 | -0,25 |
Кроме того, реальное значение показателя может существенно уменьшиться в результате анализа структуры активов ОАО «Совтрансавто-Ростов» и независимой оценки их состояния и рыночной стоимости.
4) Степень платежеспособности по текущим обязательствам
Значение показателя – определяет текущую платежеспособность организации, объемы ее краткосрочных заемных средств и период возможного погашения организацией текущей задолженности перед кредиторами за счет выручки. Определяется как отношение текущих обязательств должника к величине среднемесячной выручки и показывает за сколько месяцев предприятие сможет рассчитаться по своим текущим обязательствам за счет среднемесячной выручки.
Таблица 2.21. Динамика изменения показателя платежеспособности по текущим обязательствам «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
|
Степень платежеспособности по текущим обязательствам |
ТО/ св |
11,03 | 62,48 | 1513,16 | - | - |
Изменение срока погашения текущих обязательств ОАО «Совтрансавто-Ростов» в табл. 2.21, имеет отрицательную динамику и на конец отчетного периода характеризуется нулевым значением по причине отсутствия деятельности способной обеспечить получение выручки необходимой для покрытия текущих расходов. Принимая во внимание отсутствие подвижного состава и персонала, достичь оптимального соотношения между показателями текущих обязательств и среднемесячной выручки, в нынешних условиях ОАО «Совтрансавто-Ростов» не представляется возможным.
Таким образом, анализ относительных коэффициентов, характеризующих платежеспособность должника, позволяет сделать вывод о том, что ОАО «Совтрансавто-Ростов» находится в критическом финансовом состоянии. Отсутствие собственных оборотных средств негативно сказывается на способности организации своевременно погашать свои текущие долги. ОАО «Совтрансавто-Ростов» не обладает достаточным количеством имущества, необходимым для покрытия кредиторской задолженности. Учитывая, что основным критерием обеспечения платежеспособности является получение в прогнозируемом периоде прибыли в размере, для достижения двукратного превышения текущих активов над текущими обязательствами, реальное восстановление платежеспособности должника не представляется возможным.
2.3.4 Коэффициенты, характеризующие финансовую устойчивость должника
Финансовая устойчивость предприятия характеризуется следующими коэффициентами:
1) Коэффициент автономии (финансовой независимости).
Значение коэффициента – показывает долю активов должника, которые обеспечиваются собственными средствами, и определяется как отношение собственных средств к совокупным активам.
Таблица 2.22. Динамика изменения коэффициента автономии «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
| Коэффициент автономии (финансовой независимости) | СС/СА | -0,98 | -1,45 | -3,4 | -3,45 | -2,46 |
На протяжении анализируемого периода финансовая независимость организации (таблица 2.22), обусловленная долей собственного капитала среди всех его источников, находилась значительно ниже нормального значения определенного в 0,5 – 0,6. Отрицательное значение коэффициента автономии свидетельствует о том, что активы ОАО «Совтрансавто-Ростов» в полном объеме обеспечивались заемными источниками.
Абсолютное снижение показателя с 01.01.2003г по 01.04.2006 г. составляет -2,46. На конец анализируемого периода значение коэффициента автономии является критическим.
2) Коэффициент обеспеченности собственными оборотными средствами (доля собственных оборотных средств в оборотных активах).
Значение коэффициента – определяет степень обеспеченности организации собственными оборотными средствами, необходимыми для ее финансовой устойчивости, и рассчитывается как отношение разницы собственных средств и скорректированных внеоборотных активов к величине оборотных активов.
На протяжении анализируемого периода коэффициент обеспеченности собственными оборотными средствами ОАО «Совтрансавто-Ростов» имеет низкое значение, что свидетельствует о финансовой неустойчивости организации табл. 2.23. Ежегодно значение показателя существенно снижается и к 01.04.2006 г. составляет -34,36, что соответствует критическому уровню финансового состояния ОАО «Совтрансавто-Ростов». В настоящее время организация не имеет достаточного количества собственных оборотных средств, необходимых для обеспечения финансовой устойчивости. Кроме того, анализ состава оборотных активов ОАО «Совтрансавто-Ростов» ставит под сомнение возможность продолжения эффективной хозяйственной деятельности должника.
Таблица 2.23. Динамика изменения коэффициента обеспеченности собственными средствами «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
| Коэффициент обеспеченности собственными оборотными средствами | (СС-СВА)/ОА | -2,20 | -4,39 | -33,44 | -34,36 | -32,15 |
3) Показатель отношения дебиторской задолженности к совокупным активам
Значение показателя – определяется как отношение суммы долгосрочной дебиторской задолженности, краткосрочной дебиторской задолженности и потенциальных оборотных активов, подлежащих возврату, к совокупным активам организации.
По данным таблицы 2.24 дебиторская задолженность в структуре совокупных активов в течение проверяемого периода занимает от 54% до 10%.
Таблица 2.24. Динамика изменения показателя отношения дебиторской задолженности к совокупным активам «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
| Показатель отношения дебиторской задолженности к совокупным активам |
(ДДЗ+КДЗ+ ПОАкВ) / СА |
0,54 | 0,41 | 0,1 | 0,1 | -0,45 |
За период с 01.01.2004 г. по 01.04.2006 г. доля дебиторской задолженности в структуре средств организации практически снизилась на 45%. Резкое снижение показателя свидетельствует о негативных тенденциях в финансово-хозяйственной деятельности ОАО «Совтрансавто-Ростов».
В целом, на основе проведенного анализа трехкомпонентного показателя типа финансовой ситуации, финансовое состояние ОАО «Совтрансавто-Ростов» можно определить как кризисное, при котором предприятие полностью зависит от заемных источников финансирования. У организации отсутствуют собственные оборотные средства, необходимые для осуществления нормальной производственной деятельности.
2.3.5 Коэффициенты, характеризующие деловую активность должника
Деловая активность предприятия оценивается следующими показателями:
1) Рентабельность активов.
Значение показателя – характеризует степень эффективности использования имущества организации, профессиональную квалификацию менеджмента предприятия и определяется в процентах как отношение чистой прибыли (убытка) к совокупным активам.
Таблица 2.25. Динамика изменения показателя отношения дебиторской задолженности к совокупным активам «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
| Рентабельность активов |
ЧП/СА % |
-26,12 | -8,01 | -24,56 | -2,0 | 24,12 |
Рентабельность активов по чистой прибыли, которая отражает способность предприятия извлекать прибыль, исходя из имеющегося в его распоряжении имущества, в течение анализируемого периода имеет отрицательное значение. Отрицательное значение рентабельности активов обеспечено убытками ОАО «Совтрансавто-Ростов», полученными от его деятельности. Максимально низкое значение показатель имеет по итогам полугодия 2004 г., когда убыток отчетного периода составил 40 474 тыс. руб.
Динамика изменения значения рентабельности активов по чистой прибыли в течение анализируемого периода свидетельствует о крайне низкой эффективности использования имущества ОАО «Совтрансавто-Ростов».
2) Норма чистой прибыли
Значение показателя – характеризует уровень доходности хозяйственной деятельности организации. Измеряется в процентах и определяется как отношение чистой прибыли к выручке (нетто).
Таблица 2.26. Динамика изменения нормы чистой прибыли «Совтрансавто-Ростов» с 2004 по 2006 гг.
| Наименование показателя | алгоритм | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.04.2006 | абсолютное изменение |
| Норма чистой прибыли | чп / в% | -14,55 | -20,56 | -840,82 |
- |
- |
Отрицательное значение показателя с 01.01.2004г по 01.01.06 г. характеризует низкий уровень доходности бизнеса должника в указанный период. Совокупность факторов, оказывающих влияние на формирование финансового результата, включая некачественный менеджмент и неспособность руководства обеспечить получение достаточной прибыли, повлияли на возникновение ситуации, способствующей возбуждению дела о банкротстве ОАО «Совтрансавто-Ростов».
Таким образом, анализ относительных коэффициентов, характеризующих деловую активность должника, позволяет сделать вывод о том, что менеджмент ОАО «Совтрансавто-Ростов» не способен в должной мере обеспечить эффективное использование производственного потенциала, а следовательно и безубыточную деятельность организации.
2.3.6 Оценка возможности (невозможность) восстановления платежеспособности должника
На момент проведения финансового анализа у ОАО «Совтрансавто-Ростов» отсутствует собственный оборотный капитал, что делает не возможным обеспечение необходимого уровня финансовой устойчивости.
Остающихся в распоряжении ОАО «Совтрансавто-Ростов» основных и оборотных производственных фондов, производственного персонала не достаточно для осуществления рентабельной деятельности. Высокий уровень расходов, а также неспособность менеджмента организации повлиять на их величину обусловили получение убытков от основной деятельности. Накопление убытков не позволило своевременно рассчитываться с кредиторами, а также пополнять внеоборотные и оборотные активы, что и послужило основной причиной неплатежеспособности. Поэтому, на основе изучения представленных материалов, группировки и оценки собранных фактов можно сделать вывод о том, что предприятие не сможет не только восстановить свою платёжеспособность, но и вообще осуществлять какую-либо деятельность.
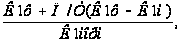
Для подтверждения этого вывода проведём оценку возможности восстановления платежеспособности исходя из расчета соответствующего коэффициента, – коэффициента восстановления платежеспособности (К3), который определяется по формуле:
КЗ =
 (2.1)
где:
К1ф – фактическое значение коэффициента текущей ликвидности
К1н – значение коэффициента текущей ликвидности на начало отчетного периода16
К1норм – нормативное значение коэффициента текущей ликвидности
П – период восстановления или утраты платежеспособности в месяцах
Т – отчетный период в месяцах
Кз на
01.01. 2005 г. =
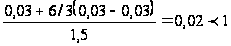
Таким образом, произведённые расчёты подтверждают вывод о том, что отсутствует реальная возможность восстановления платежеспособности должника путем введения процедуры внешнего управления.
2.4 Порядок собрания кредиторов
После выявления финансового положения должника, соотношение его долгов и активов, перспектив по выходу из неплатежеспособности, временный управляющий созывает первое собрание кредиторов.
При уведомлении кредиторов, налоговых и иных уполномоченных органов о сроке, дате и месте проведения собрания временный управляющий также сообщает им сведения о числе голосов, которым они будут располагать на первом собрании кредиторов. Право голоса на первом собрании кредиторов имеют конкурсные кредиторы (и уравненные с ними в правах в части предъявляемых требований налоговые и иные уполномоченные органы, которые, по сути кредиторами не являются). Главный признак, в соответствии с которым участник собрания наделяется правом голоса, – установление его требований посредством признания должником или арбитражным судом.
В первом собрании кредиторов, кроме лиц, имеющих право голоса, принимают участие без права голоса временный управляющий, руководитель должника и представитель работников должника.
Установление размера требований каждого кредитора – одна из обязанностей временного управляющего, осуществляемая им на стадии подготовки первого собрания кредиторов, поскольку при голосовании на