Анализ денежно-кредитной системы Республики Туркменистан
Как любая система, денежно-кредитная система Туркменистана состоит из ряда элементов:
название денежной единицы как единицы денежного счета, необходимого для выражения цена товара;
масштаб цен;
виды денег и денежных знаков, находящихся в обращении и являющихся законным платежным средством;
порядок эмиссии и характер обеспечения денежных знаков, выпущенных в обращение;
методы регулирования денежного обращения.
О национальной валюте Туркменистана можно сказать следующее: Туркменский Манат находится в обращении с 1 ноября 1993 года.
Один манат равен 100 теннеси.
В обращении находятся следующие монеты и банкноты: монеты регулярного выпуска - 1,5,10,20,50, 500, 1000 теннеси и банкноты регулярного выпуска: 1, 5, 10, 20, 50, 100, 500, 1000, 5000, 10000 манат (Приложение 2).
По случаю Пятой Годовщины Независимости Туркменистана выпущена памятная золотая монета высшей пробы достоинством в 1000 манат.
В 1996 году Туркменистан выпустил великолепную коллекцию из 6 серебряных монет достоинством в 500 манат с изображением на оборотной стороне монеты редких и исчезающих видов диких животных, обитающих в Туркменистане.
Одним из основных ориентиров денежно-кредитной системы является денежная масса. Именно этот параметр денежного обращения оказывает влияние на экономический рост, динамику цен, занятость, бесперебойное функционирование платежно-расчетной системы.
Спрос на деньги осуществляется прежде всего через регулирование условий предос
тавления кредитов центральным банком, косвенно-определяющих условия предоставления кредитов банковской системой. Кредитом является финансовая операция, заключающаяся в предоставлении во временное пользование хозяйствующему субъекту материальных или денежных средств на условиях возвратности и платности.
Процентная ставки - цена денежной ссуды, определяемая отношением суммы денег, выплачиваемых в единицу времени в качестве платы за ссуду, к величине ссуды. Уровень и структура процентных ставок регулируется двумя способами:
Через прямое установление ставок по кредитам центрального банка (дисконтной, ломбардной, ставок центрального банка для операций на открытом рынке и др.);
2. Через контроль над отдельными ставками кредитных учреждений.
При наличии инфляционной ситуации кредит не может выдаваться под процент более низкий, чем уровень инфляции, иначе этот кредит будет мало отличаться от субсидий.
Подавляющая часть платежей как внутри страны, так и при совершении международных расчетов происходит путем перечисления денег с использованием банковских счетов.
Спрос на деньги и их предложение, пожалуй, самое сложная категория современной денежно-кредитной системы Туркменистана. Денежная масса эквивалентна номинальному валовому национальному продукту, или, сумме цен товаров.
В денежно-кредитной и финансовой политике Туркменистана сегодня недостаточно учитываются возможности ресурсного потенциала экономики. Сложность определения денежной массы состоит еще в том, что денежные власти (Центральный банк (или министерство финансов) в условиях рынка должны иметь надежную информацию о прогнозе динамики ВВП и цен. Деньги настолько конкретный товар, что не любят ориентировочных расчетов.
Операции с иностранной валютой разрешены только на территории Свободных Экономических зон.
Если со второй половины 1994 года правительство Туркменистана практически прекратило сотрудничество с Международным валютным фондом (МВФ) и Всемирным банком (ВБ), то с первых дней независимости проводится определенная работа по изысканию возможностей реализации в Туркменистане отдельных проектов этих международных финансовых органов.
По данным МС в Туркменистане коэффициент опережения роста сводного индекса розничных цен на товары и тарифов на платные услуги населению в последние годы составил по отношению к росту: денежных доходов - 3,8 раза, заработной платы - 4,0 раза и пенсий - 6,7 раза.
Реальные денежные доходы населения в Туркменистане по сравнению с предыдущим годом составили: в 1998 году - 56 процентов и в 1999 году - 70-85 процентов.
Активная интеграция Туркменистана в мировое политическое, экономическое и правовое пространство обусловила появление в туркменской юриспруденции новых направлений в денежно-кредитных отношениях, таких, как банковское, налоговое, таможенное и др., как потребности финансово-экономического и общественного развития.
Денежно-кредитная политика Республики Туркменистан - это совокупность денежно-кредитных инструментов (параметры денежной массы, нормы резервов, уровень процента, сроки кредита, ставки рефинансирования и т.д.) и институтов денежно-кредитного регулирования (центральный банк, министерство финансов и т.д.). Денежно-кредитная система играет самостоятельную роль в мирохозяйственных связях.
Учитывая всю совокупность денежно-кредитных элементов, механизмов государственного и правового регулирования и субъектов взаимоотношений, можно представить схематично примерную взаимосвязь и структуру денежно-кредитной системы Туркменистана следующим образом (рис.1):


Рис. 1. Структура денежно-кредитной системы Туркменистана
В подтверждение этой структуры рассмотрим подробнее основные инструменты, регулирующие денежно-кредитную систему Туркменистана.
Взаимодействие элементов инфраструктуры рынка ценных бумаг в Республике Туркменистан осуществляется по такой схеме ( рис. 2).15








Рис.2. Взаимодействие элементов инфраструктуры рынка ценных бумаг
Утверждение единого Государственного бюджета Туркменистана, одним из источников доходной части которого являются налоги, а также и его исполнения относится к ведению Парламента Туркменистана. Кабинет Министров Туркменистана, как высший уполномоченный распорядительно-исполнительный орган страны, принимает меры по осуществлению Государственного бюджета и укреплению кредитно-денежной системы страны.
Министр Туркменистана, как высший уполномоченный распорядительно-исполнительный орган страны, принимает меры по осуществлению Государственного бюджета и укреплению кредитно-денежной системы страны.
Если анализировать существующую налоговую систему, то сегодня налоговая система Туркменистана представляет собой совокупность предусмотренных Законом и другими нормативными правовыми актами Туркменистана принципов, форм и методов, их установления, изменения, отмены, уплаты и применения мер по обеспечению их уплаты, а также форм и методов налогового контроля и ответственности за нарушения налогового законодательства.
Обязательной стороной налоговых правоотношений выступает государство в целом, которое в интересах всего населения аккумулирует и распределяет денежные средства, распоряжается их централизованным фондом, регулирует финансовые отношения государственных предприятий, хозяйственных и общественных объединений и организаций, дайханских объединений, иностранных компаний и населения.
Основными принципами налоговой системы Туркменистана являются следующие:
Каждое лицо обязано уплачивать государственные и местные налоги, по которым это лицо признается налогоплательщиком. Ни на кого не может быть возложена обязанность уплачивать налоги (сборы), не предусмотренные налоговым законодательством.
Не допускается устанавливать налоги (сборы), нарушающие единое экономическое пространство Туркменистана и единую налоговую систему Туркменистана и единую налоговую систему Туркменистана.
Не допускается устанавливать налоги (сборы), которые могут прямо или косвенно ограничивать свободное перемещение в пределах Туркменистана товаров (работ, услуг) или денежных средств - иначе, ограничивать или создавать препятствия законной экономической деятельности налогоплательщика.
Органы государственной налоговой службы Туркменистана осуществляют контроль за соблюдением налогового законодательства, правильностью исчисления, полнотой и своевременностью внесения в Государственный бюджет Туркменистана налогов и других обязательных платежей.
Таким образом, по-прежнему налоговые платежи обеспечивают значительную часть денежных поступлений в Государственный бюджет. В структуре его доходных источников доля налога на добавленную стоимость составляет 28,6%, отчислений на государственное социальное страхование - 20,3%, акцизы -12,8%, налог с прибыли - 12%. Стоит особо подчеркнуть, что основная часть этих доходных источников Государственного бюджета Туркменистана направляется на нужды социально-культурного назначения. На них из бюджета выделено свыше 70% всех расходов (диаграмма 1).
Диаграмма 1.
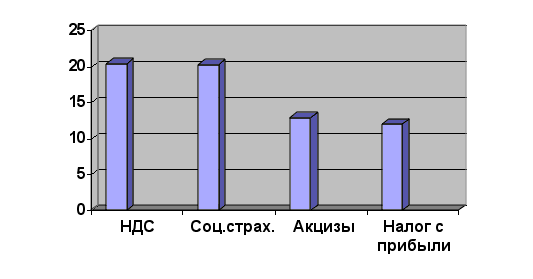 Структура
денежных поступлений
в Государственный
бюджет
Безусловно, реализация экономических преобразований в Туркменистане идет тяжело. Например, с 1 декабря 1998 года в республике временно приостановлена свободная конвертация валюты. В соответствии с временным положением ЦБТ она разрешена лишь больным, нуждающимся в лечении за пределами Туркменистана, студентам, обучающимся в иностранных учебных заведениях, и служащим госучреждений, выезжающим в зарубежные командировки.
Конвертация безналичной валюты производится для юридических лиц - резидентов Туркменистана независимо от форм собственности и лишь в случае необходимости погашения государственных кредитов, репатриации иностранных инвестиций, на закупку медикаментов, сырья и другой технической продукции, а также на погашение задолженности по иностранным кредитным линиям, направленным на поддержание частного сектора производителя.
Данные меры в ЦБТ определяют "лишь как более жесткие правила обмена иностранной валюты". При этом эксперты банка отмечают, что данное мероприятие направлено на стабилизацию экономической ситуации в республике, связанной с серьезным кризисом платежного баланса, вызванного в первую очередь значительным сокращением экспортных поступлений от продажи природного газа. Этому способствовала и проводившаяся в последние годы политика правительства по наращиванию государственных расходов и поддержанию неизменного обменного курса национальной валюты к доллару.
В настоящее время Центробанк пытается определиться с тем, стоит ли ему поддерживать курс национальной валюты, тратя при этом свои ограниченные валютные резервы, или позволить рынку определить реальную цену туркменского маната. В определенной мере ей соответствует курс "черного" рынка, который на данный момент почти в три раза превышает официальный и составляет 15200 манатов за 1 доллар.
Свою отрицательную роль в появлении кризиса платежного баланса и фактической дерегуляции валютного рынка сыграла инвестиционная политика туркменского правительства, когда "строительный бум", переживаемый сегодня Туркменистаном, финансировался за счет иностранных кредитов, носивших преимущественно краткосрочный характер.
По некоторым оценкам, внешняя задолженность республики достигает 75% от ВВП. По данным Центробанка Туркменистана, она составляет 2,4 млрд. долл. Однако официальными органами утверждается, что внешний долг не превышает 20 млн. долл.
По данным Туркменстатпрогноза, в 1999 г. индекс потребительских цен вырос на 15,2% - на потребительские товары, 7,7% - на производственную продукцию и 10,2% - на строительно-монтажные работы. По данным МВФ, годовой уровень инфляции в Туркменистане в 1999 г. составил 40%, что вдвое выше уровня прошлого года.
В ближайшие годы Центральный банк Туркменистана (ЦБТ) намерен продолжать курс умеренно-жесткой денежной политики, основная цель которой - закрепление финансовой стабилизации, поддержание курса национальной валюты для достижения ее полной конвертируемости. Уже к 2005 г. уровень инфляции в республике планируется снизить до 6% в год, а к 2010 г. - до 4% в год. В этих целях предусматривается принять меры по совершенствованию кредитных и депозитных аукционов, укрепление межбанковского кредитного рынка, позволяющего улучшить доступ к свободным кредитным ресурсам, а также повысить мобильность ликвидных средств банковской системы.
Планируется и дальнейшее развитие рынка ценных бумаг, в частности, создание фондовой биржи, а также укрепление контрольных функций государства за деятельностью коммерческих банков.
3. ПРАВОВОЕ РЕГУЛИРОВАНИЕ ДЕНЕЖНО-КРЕДИТНОЙ СИСТЕМЫ ТУРКМЕНИСТАНА
Мировая валютная система представляет собой набор определенных правил и законов, регулирующих денежно-кредитную политику центральных эмиссионных банков на внешних валютных рынках. Основное назначение этих правил – облегчить процессы международной торговли, обеспечить эффективность деятельности фирм-участников торга. Придерживаясь этим принципам в Республике Туркменистан важное место в системе мер законодательного регулирования отношений в сфере экономики отведено разработке и принятию законов, способствующих эффективному функционированию денежно-кредитной системы Туркменистана.
Правовое решение этого вопроса связано со следующими приоритетами: юридическое обеспечение процессов финансовой стабилизации, совершенствование правовых механизмов оборачиваемости денежных средств, развитие законодательных основ валютного регулирования и рынка ценных бумаг.
Кроме того, это дальнейшее правовое регулирование деятельности, осуществляемой в отдельных отраслях экономики, занимающих ключевое положение в хозяйственной инфраструктуре Туркменистана.
Новое налоговое законодательство, создаваемое с момента образования Туркменистана как независимого государства, продолжает совершенствоваться. В своей основе оно базируется на Конституции 1992 года и других законодательных актах, таких как Закон "О предприятиях" (2000 г.), Закон "О предпринимательской деятельности" (1993 г.) и др.
Денежно-кредитная система Туркменистана также регулируется:
- Законом «О Центральном банке Туркменистана» (1992);
Законом "О бухгалтерском учете Туркменистана" (1996);
Законом "О налогообложении в Республике Туркменистан) (с изм.1992 г.);
Законом "О ценных бумагах и фондовых биржах Туркменистана" (1993);
Законом "Об иностранных инвестициях в Туркменистане (1992);
- Нормативным документом "Порядок заключения и исполнения договоров
(контрактов) по продаже продукции топливно-энергетического комплекса
на внешние рынки".
Закон Туркменистана о Центральном банке осуществляет целый ряд функций, в том числе эмиссию наличных денег, организует их обращение; является кредитором последней инстанции; устанавливает правила расчетов Туркменистана и проведения банковских операций, а также надзор за коммерческими банками в стране, и др. функции.
Закон Туркменистана "О бухгалтерском учете" также является важным инструментом в регулировании денежно-кредитной системы страны. Настоящий Закон определяет единые основы организации и ведения бухгалтерского учета, устанавливает требования, предъявляемые к составлению и представлению бухгалтерской отчетности, регулирует взаимоотношения по вопросам бухгалтерского учета между государством и юридическими и физическими лицами страны.
Государственное
регулирование
бухгалтерского
учета направлено
на формирование
единой учетной
политики, отвечающей
требованиям
общепринятых
международных
стандартов
и осуществляется
органом, уполномоченным
Кабинетом
министров
Туркменистана.
Бухгалтерский
учет ведется
в национальной
валюте Туркменистана.
Учет операции
в иностранной
валюте производится
в пересчете
по действующему
на момент ее
совершения
курсу иностранной
валюты, установленному
Центральным
банком Туркменистана.
Закон Туркменистана "Об иностранных инвестициях" определяет правовые, экономические и организационные основы осуществления иностранных инвестиций на территории Туркменистана и направлен на привлечение и эффективное использование в народном хозяйстве иностранных передовых технологий, управленческого опыта, материальных и финансовых ресурсов, на формирование экономики открытого типа.
Под иностранными инвестициями понимаются все виды имущества и интелектуальных ценностей, вкладываемые иностранными инвесторами в объекты предпринимательской или иной деятельности на территории Туркменистана.
Иностранные инвестиции могут осуществляться в виде:
· иностранной валюты, других валютных ценностей, валюты, действующей на территории Туркменистана;
· движимого и недвижимого имущества (зданий, сооружений, оборудования и других материальных ценностей) и связанных с ним имущественных прав;
· акций, облигаций, других ценных бумаг или форм участия в предприятии;
· денежных требований и прав требования выполнения договорных обязательств, имеющих стоимость;
· любых прав интеллектуальной собственности, имеющей стоимость, включая авторские права, права на изобретения, торговые знаки, фирменные наименования, промышленные образцы, "ноу-хау" и другие;
· права на хозяйственную деятельность, включая разведку, разработку, добычу или эксплуатацию природных ресурсов, полученного по закону или договору;
· платных услуг;
· других видов инвестиций, не запрещенных законодательством Туркменистана.
Иностранные инвесторы имеют право осуществлять инвестиции в формах частичного участия в предприятиях Туркменистана, создания предприятий, которые полностью принадлежат иностранным инвесторам, или приобретения действующих предприятий, приобретения движимого и недвижимого имущества, включая дома, квартиры, помещения, оборудование, транспортные средства и другие объекты собственности, не запрещенные законодательством Туркменистана, путем прямого приобретения имущества или в форме акций, облигаций, других ценных бумаг, приобретения самостоятельно или с участием других ценных бумаг, приобретения самостоятельно или с участием юридических или физических лиц Туркменистана прав пользования землей и концессий на использование природных ресурсов на территории Туркменистана, приобретения других имущественных прав.
Иностранными инвесторами в Туркменистане могут быть:
· иностранные юридические лица, включая международные организации и объединения, а также государства;
· иностранные физические лица (иностранные граждане и лица без гражданства).
Если международным договором или соглашением, подписанным Туркменистаном, установлены иные правила, по сравнению с содержащимися в законодательных актах Туркменистана, то применяются правила международного договора или соглашения.
Иностранные инвесторы несут ответственность за свои действия, нарушающие законодательство Туркменистана, вплоть до приостановления по решению Кабинета министров их деятельности на территории Туркменистана.
Имущество, ввозимое в Туркменистан в качестве вклада иностранного инвестора в уставный фонд юридических лиц с иностранным участием, а также имущество, предназначенное для собственного материального производства, освобождается от взимания таможенной пошлины и не облагается налогом на импорт.
Имущество, ввозимое в Туркменистан иностранными работниками юридических лиц с иностранным участием для собственных нужд, освобождается от взимания таможенной пошлины. Валютная выручка юридического лица с иностранным участием от экспорта собственной продукции после выплаты предусмотренных законодательством Туркменистана налогов и сборов остается в его распоряжении. Все это создает дополнительные льготные условия для иностранных инвесторов.
Юридические лица с иностранным участием уплачивают налоги с прибыли в размерах и порядке в соответствии с законодательством Туркменистана.
На период окупаемости первоначальных капиталовложений иностранный инвестор, внесший в уставный фонд предприятия вклад в размере более 30 процентов в свободно конвертируемой валюте, освобождается от налога на дивиденды, а предприятие - от налога на прибыль.
Закон Туркменистана "О ценных бумагах и фондовых биржах" определяет единые принципы эмиссии - выпуска и обращения ценных бумаг на территории Туркменистана, основные положения деятельности фондовых бирж, регламентирует права и обязанности участников рынка ценных бумаг и регулирует их правоотношения.
Выпуск и обращение ценных бумаг на территории Туркменистана разрешаются после их регистрации в Министерстве экономики и финансов Туркменистана.
Государственная регистрация ценных бумаг, выпускаемых коммерческими банками, осуществляется Центральным банком Туркменистана, который в недельный срок передает в Министерство экономики и финансов Туркменистана информацию о зарегистрированных ценных бумагах для включения в Единый государственный реестр.
Регистрация выпуска ценных бумаг производится не позднее 45 дней с момента подачи заявления с приложением необходимых документов.
Держателем Единого государственного реестра зарегистрированных в Туркменистане ценных бумаг является Министерство экономики и финансов Туркменистана, которое регулярно (не реже одного раза в месяц) публикует список вновь зарегистрированных ценных бумаг.
Ценные бумаги, прошедшие регистрацию, получают государственный регистрационный номер в установленном порядке
Тщательный научный анализ международных договоров, соглашений и конвенций, участником которых является Туркменистан, позволяет поднять на высокий качественный уровень современную законодательную базу. Для этого в ходе подготовки каждого законопроекта предполагается проведение правовой экспертизы на предмет его соответствия международному статусу и обязательствам Туркменистана.
4. ВЗАИМОДЕЙСТВИЕ
ДЕНЕЖНО-КРЕДИТНОЙ
СИСТЕМЫ
С МИРОВЫМ
ХОЗЯЙСТВОМ
Как известно, длительное существование Советского государства способствовало глубокой экономической взаимозависимости входивших в нее республик.
Степень интеграции республик СССР была много выше, чем у стран, входящих в ЕЭС. В межреспубликанском обмене продукцией Туркмения имела положительное сальдо. Распад СССР сопровождался резким спадом экономики во всех постсоветских республиках, не только в республике Туркменистан.
За последний период отмечаются положительные сдвиги в отношениях со странами с СНГ. Подписаны соглашения с Азербайджаном, Узбекистаном, Туркменистаном, Молдавией и Украиной. В договорах основное внимание уделено дальнейшему согласованию направлений экономического развития и сотрудничества.16 Соглашения предусматривают широкий круг вопросов торгово - экономических, финансово - кредитных, в том числе в области инвестиционной деятельности, платежно-расчетных отношений, производственно-технические, оборонные, социальные, гуманитарные, создание общего научно-технологического пространства и др. аспекты многостороннего сотрудничества.
С середины 1990 -х годов начался новый этап в развитии интеграционных процессов. В 1996 г. возникли два новых государственных образования -"Союз четырех" в составе России, Белоруссии, Казахстана и Киргизии и "Союз двух" в составе России и Белоруссии.
Внешняя торговля стран СНГ за период 1994-1996 гг. характеризуется следующим образом (таблица 1.):
Таблица 1.
Внешняя торговля стран СНГ в 1994-1996 гг. (млн,долл)
Страны |
Экспорт |
Импорт |
Сальдо |
|
1994 1995 1996 |
1994 1995 1996 |
1994 1995 1996 |
|
|
СНГ В том числе: Туркменистан |
13861 14346 15625
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |