Правовые основы банковского кредитования в России
Однако переводному векселю свойственно такое явление, как акцепт - акт согласия платить по векселю. Принимая вексель к платежу, плательщик становится лицом, безусловно обязанным по этому документу, т.е. он принимает на себя вексельное обязательство. До того момента, пока лицо, указанное в векселе в качестве предполагаемого плательщика, не акцептует его, оно не имеет к вексельному обязательству никакого отношения. Следовательно, до акцепта векселя трассатом этот документ представляет собой одностороннее обязательство векселедателя.
С принятием векселя к платежу обязанным по нему лицом становится акцептант.д.олг векселедателя принимает условный характер (на случай неплатежа).
Расчеты с помощью переводного векселя осуществляются следующим образом. Сторона 1 передает Стороне 2 товар (деньги) и становится кредитором по отношению к Стороне. Сторона 2 (должник) с целью соблюдения выполнения своих обязательств перед кредитором выдает ей переводной вексель и становится векселедателем (трассантом), а Сторона 1 - соответственно, векселедержателем (ремитентом). Векселедатель передает Стороне 3 товары (деньги) по каким-либо другим договорам, тем самым Сторона 3 становится должником векселедателя (трассатом).
Векселедатель сообщает ремитенту о наличии долга перед ним трассата, а ремитент предлагает трассату оплатить по векселю векселедателя долг напрямую ремитенту (получить согласие на акцепт векселя). Трассат в случае согласия оплатить долг не напрямую векселедателю, а ремитенту, акцептует вексель и возвращает его ремитенту. При наступлении срока платежа по векселю ремитент направляет вексель трассату на оплату.
Трассат погашает вексель выплатой указанной в нем суммы на счет ремитента, предъявившего вексель к погашению. При этом трассат считается выполнившим свои обязательства на сумму векселя перед векселедателем, а векселедатель считается выполнившим свои обязательства перед ремитентом.
Схема расчетов с применением переводного векселя представлена на рис.7.
Еще одна форма расчетов - расчеты с помощью аккредитива.
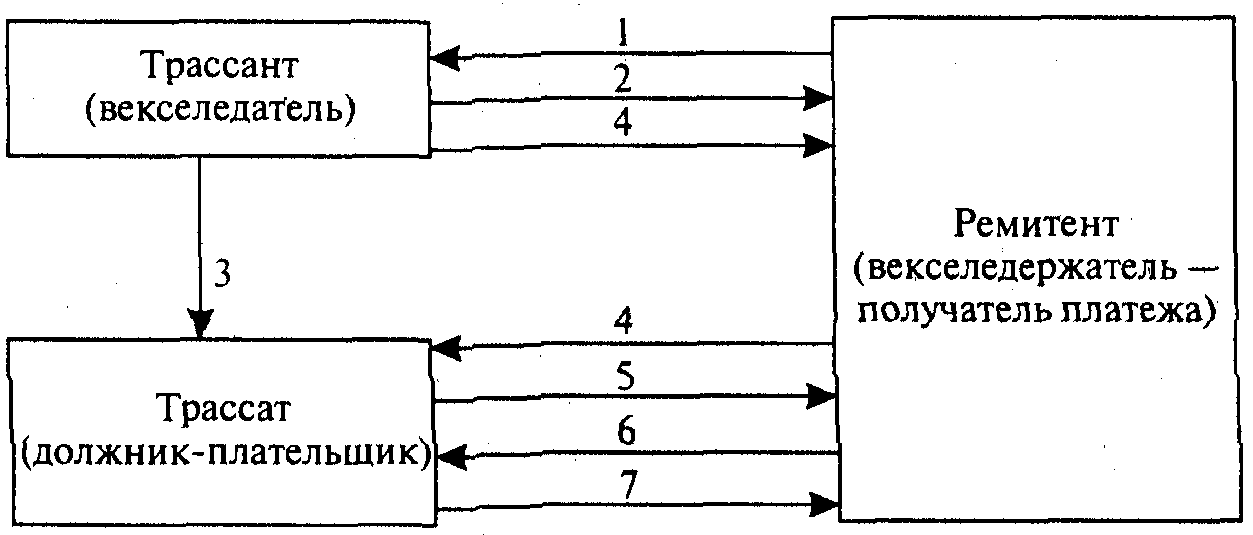
Рис. 7. Порядок осуществления расчетов с применением переводного векселя
Под аккредитивом понимается взятое по поручению покупателя банком обязательство в течение определенного периода времени оплатить всю стоимость товара (выполненных работ, оказанных услуг) при предъявлении банку заранее определенных документов (например, документов на перевозку товаров).
Аккредитив дает продавцу гарантию получить платеж от покупателя. Продавец получает обязательство банка, открывающего аккредитив, по которому он получит деньги, если все документы будут соответствовать условиям контракта.
Могут открываться следующие виды аккредитивов:
покрытый (депонированный) - аккредитив, при открытии которого банк-эмитент обязан перечислить сумму аккредитива в распоряжение исполняющего банка на весь срок действия обязательства банка-эмитента;
непокрытый (гарантированный) - аккредитив, при открытии которого исполняющему банку предоставляется право списывать всю сумму аккредитива с ведущегося у него счета банка-эмитента;
безотзывный аккредитив - аккредитив, который не может быть отменен без согласия получателя средств;
отзывной аккредитив - аккредитив, который может быть изменен или отменен банком-эмитентом без предварительного уведомления получателя средств.
На каждом аккредитиве должно быть указано, является ли он отзывным или безотзывным. При отсутствии такого указания аккредитив считается отзывным.
При открытии аккредитива плательщик представляет обслуживающему банку (банку-эмитенту) заявление, в котором плательщик обязан указать:
номер договора, по которому открывается аккредитив;
срок действия аккредитива;
наименование получателя средств;
наименование банка, исполняющего аккредитив;
место исполнения аккредитива;
полное и точное наименование документов, против которых будут производиться выплаты по аккредитиву;
вид аккредитива;
срок совершения сделки;
сумма аккредитива;
способ реализации аккредитива.
Расчеты в форме документарного аккредитива осуществляются следующим образом.
Стороны (продавец и покупатель) заключают контракт, в котором определяют, что платежи за поставленный товар будут производиться в форме аккредитива. Аккредитивы выставляются банками на основании получения или заявления покупателя (приказодателя по аккредитиву), которое фактически повторяет все условия раздела контракта, касающегося порядка платежей.
После заключения контракта продавец подготавливает товар к отгрузке, о чем извещает покупателя.
Получив такое извещение, покупатель направляет своему банку заявление на открытие аккредитива, в котором он указывает все необходимые условия. Банк, открывающий аккредитив (банк-эмитент), действует на основании инструкции приказодателя.
После открытия аккредитива, в котором банк-эмитент обычно указывает, каким образом он будет производить зачисление средств, аккредитив направляется продавцу, в пользу которого он открыт (бенефициару). При этом банк-эмитент направляет аккредитив бенефициару, как правило, через банк, обслуживающий продавца, в задачу которого входит авизирование аккредитива продавцу. Такой банк называется авизующим (уведомляющим) банком.
Получив от эмитента аккредитив, авизующий банк по внешним признакам проверяет его подлинность и передает бенефициару. Авизующий банк также получает экземпляр аккредитивного письма или телекса, поскольку он уполномочен на прием от бенефициара документов по аккредитиву, их проверку и отсылку банку-эмитенту, а в ряде случаев назначается эмитентом в качестве исполняющего аккредитив банка, т.е. уполномочивается на платеж продавцу за отгруженный товар.
Получив аккредитив, бенефициар проверяет его на предмет соответствия условиям контракта. В случае несоответствия бенефициар может известить свой банк об условном принятии аккредитива (или даже о его непринятии) и затребовать у приказодателя внесения необходимых изменений в его условия. Если же бенефициар согласен с условиями открытого в его пользу аккредитива, он в установленные сроки совершает отгрузку товара.
Продавец получает транспортные документы у перевозчика.
Продавец представляет их вместе с другими требуемыми аккредитивом документами в свой банк не позднее 21 дня.
После проверки банк продавца отсылает документы банку-эмитенту для оплаты, указывая в своем сопроводительном письме, как должна быть, зачислена выручка.
Получив документы, эмитент проверяет их, после чего переводит сумму платежа банку продавца.
Одновременно банк-эмитент взыскивает средства с покупателя.
Банк продавца зачисляет выручку бенефициару.
Покупатель, получив от банка-эмитента документы, вступает во владение товаром.
В соответствии с условием аккредитива авизирующий банк также может производить оплату документов продавцу в момент представления их в банк, а затем потребовать возмещения произведенного платежа у банка-покупателя.
Документарный аккредитив наиболее полно обеспечивает своевременное получение экспортной выручки, т.е. максимально отвечает интересам продавца. Однако аккредитивная форма расчетов - наиболее сложная и дорогостоящая. За выполнение аккредитивных операций банки взимают более высокую комиссию, чем по другим формам расчетов.
Схема документарного аккредитива приведена на рис.8.
Расчеты по инкассо представляют собой банковскую операцию, посредством которой банк по поручению и за счет клиента на основании расчетных документов действует с целью получения от плательщика платежа.

Рис.8. Порядок осуществления аккредитивной операции
Инкассо - это поручение продавца (кредитора) своему банку получить от покупателя (плательщика, должника) непосредственно или через другой банк определенную сумму или подтверждение того, что сумма будет выплачена в установленные сроки. При этом продавец должен предоставить в свой банк документы на отгруженные им в адрес покупателя товары (выполненные работы, оказанные услуги).
Имеются две основное разновидности инкассовой формы расчетов: документы выдаются плательщику против платежа либо против акцепта.
Акцепт - согласие плательщика на оплату в срок товарных документов. Используя такие условия, покупатель имеет возможность продать купленный товар, получить выручку и затем оплатить инкассо продавцу. При такой форме расчета продавец несет определенный риск, связанный с возможным отказом покупателя от Платежа, что может быть связано с ухудшением конъюнктуры рынка или финансового положения плательщика. Поэтому условием инкассовой формы расчетов является доверие продавца к платежеспособности покупателя и его добросовестности.
Порядок расчетов в форме инкассо против платежа покупателя выглядит следующим образом.
Стороны заключает контракт, в котором обычно оговаривают, через какие банки будут производиться расчеты.
Продавец в соответствии с его условиями производит отгрузку товара.
Продавец получает от перевозчика транспортные документы.
Продавец подготавливает комплект документов (счета, другие документы, при необходимости - финансовые документы, например, переводные векселя, выписываемые продавцом на покупателя, если последнему предоставлен коммерческий кредит) и представляет его при инкассовом поручении своему банку.
Банк продавца (банк-ремитент) действует в соответствии с инструкциями продавца (доверителя), содержащимися в инкассовом поручении. Проверив по внешним признакам соответствие представленных документов перечисленным в инкассовом поручении, банк-ремитент отсылает их вместе с поручением банку-корреспонденту в стране покупателя. В инкассовом поручении банк продавца обычно указывает инструкции в отношении перевода средств, полученных от покупателя.
Получив инкассовое поручение и документы, инкассирующий банк представляет их покупателю (плательщику) для проверки с целью получения от него платежа. При этом инкассирующий банк может сделать представление плательщику непосредственно или через другой (представляющий) банк. Банк покупателя направляет извещение плательщику о том, что получено инкассовое поручение с документами и с просьбой оплатить указанное документы. Документы выдаются плательщику против платежа.
Банк покупателя получает платеж от покупателя.
Инкассирующий банк переводит выручку банку-ремитенту
Получив перевод, банк-ремитент зачисляет выручку продавцу.
Схема инкассовой формы расчетов приведена на рис.9.
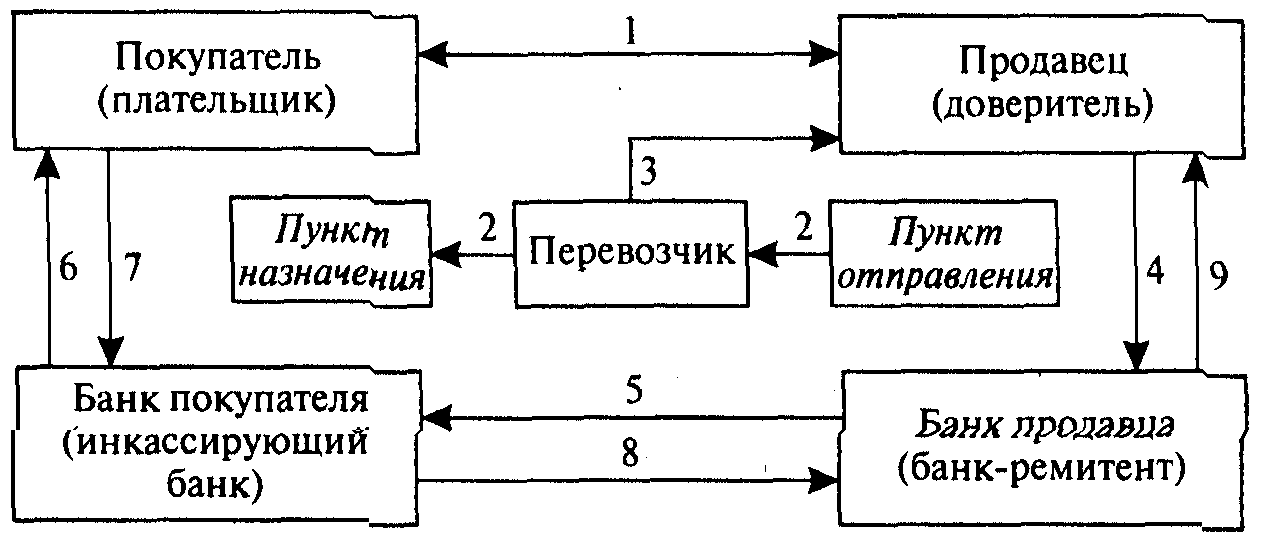
Рис. 9. Порядок осуществления инкассовой операции
В основе инкассовой формы расчетов лежит договоренность продавца со своим банком, предусматривающая его обязательства передать товарораспорядительную документацию покупателю только при условии выплаты последним стоимости отгруженного товара либо договориться об этом с банком покупателя. Еще одна разновидность безналичного денежного обращения - это использование банковских пластиковых карточек. Они широко распространены в развитых странах и начинают достаточно активно использоваться в российской Федерации. Банковская пластиковая карточка - это обобщающий термин, обозначающий все виды карточек, служащих в целом в качестве безналичных расчетов и средства получения кредита, но различающихся по назначению, набору оказываемых с их помощью услуг, техническим возможностям и организациям, их выпускающим.
В сфере денежного обращения банковские пластиковые карточки являются одним из прогрессивных средств организации безналичных расчетов, в которой они представляют собой особый инструмент платежа, обладающий дебетовыми и кредитными возможностями.
Классификация пластиковых карточек возможна по многим признакам: по способу механизма расчетов, виду расчетов, характеру использования, способу записи информации, сфере использования, территориальной принадлежности, времени применения и т.д.
По способу механизма расчетов карточки делятся на:
двусторонние - владельцы могут использовать их для покупки товаров в замкнутых сетях, контролируемых эмитентами карт;
многосторонние - владельцы могут покупать товар у различных торговцев и организаций сервиса, признающих эти карты средством платежа.
По функциональным характеристикам, или по виду расчетов, карточки делятся:
на кредитные, связанные с открытием кредитной линии в банке и позволяющие владельцу пользоваться кредитом при покупке товаров и получении кассовых ссуд;
дебетовые, предназначенные для получения наличных денег в банковских автоматах или покупки товаров с расчетом через электронные терминалы, но не позволяющие оплачивать покупки при отсутствии денег на счете в банке.
По характеру использования карты бывают:
индивидуальные ("стандартные" или "золотые", предусматривающие множество льгот для пользователей, выдаются лицам с высокой кредитоспособностью), рассчитанные на отдельных клиентов банка;
семейные - выдаются членам семей лиц, заключивших контракт;
корпоративные - выдаются организациям (фирмам), которые на основе этих карт могут выдать индивидуальные карты некоторым своим членам.
По способу записи информации на карту различают:
графическую запись;
эмбоссирование (нанесение данных в виде рельефных знаков);
штрих-кодирование;
кодирование на магнитной полосе;
карты со встроенной микросхемой (chip card - чиповая карта, smart card - смарт-карта, "умная" карточка);
карты оптической памяти (лазерная запись).
По принадлежности к учреждению-эмитенту бывают:
банковские карты (эмитент - банк или консорциум банков);
коммерческие карты (эмитент - коммерческие фирмы или их группа - нефинансовые учреждения);
карты, выпущенные организациями, специализирующимися на эмиссии пластиковых карт и создании инфраструктуры по их обслуживанию.
По сфере использования карты бывают универсальные, т.е. служащие для оплаты любых товаров и услуг, и частные коммерческие - рассчитанные на оплату какой-либо определенной услуги (в частности, карты супермаркетов, гостиничных сетей и т.д.).
По территориальной принадлежности карты делятся на международные, национальные (действующие в одном государстве), локальные (используемые на части территории государства) и карты, применяемые в одном конкретном учреждении. По времени использования карты бывают ограниченные каким-либо временным промежутком (иногда с правом пролонгации) и неограниченные (бессрочные).
Нормативной базой для расчетов с помощью кредитных карточек являются правила, положения и иные нормативные акты банков, выпускающих кредитные карточки, и договоры банков с предприятиями, осуществлявшими торговлю, бытовое и иное обслуживание населения.
Есть и некоторые иные разновидности безналичного денежного обращения, носящие менее распространенный, чем описанные выше, характер. Они обычно не предусмотрены законодательством, а в известных ситуациях могут и противоречить ему. В частности, в период массовых неплатежей начала 1990-х гг. некоторые предприятия учитывали долговые записки (расписки) в денежном выражении своих работников, данные ими предприятиям, а затем, при поступлении средств на выплату заработной платы, производили расчеты с предприятиями-кредиторами.
3. Правовое регулирование валютных отношений
3.1 Валютное регулирование
Эффективное решение задач в сфере экономики и политики на этапе перехода к рынку возможно только в условиях стабильности и устойчивости национальной валюты. На реализацию стоящих задач направлено установление определенного валютного режима.
Принято различать три типа валютных режимов, используемых государством для проведения валютной политики внутри страны и за рубежом:
режим государственной валютной монополии, т.е. исключительное право государства на совершение всех валютных сделок, существовавший ранее в нашей стране;
режим валютного государственного регулирования, установленный Законом РФ от 9 октября 1992 г. № 3615-I "О валютном регулировании и валютном контроле" и подтвержденный Федеральным законом от 10 декабря 2003 г. № 173-ФЗ "О валютном регулировании и валютном контроле";
3) режим свободно конвертируемой валюты.
Избранный тип валютного режима определяет принципы
осуществления валютных операций в РФ, полномочия и функции органов валютного регулирования и валютного контроля, права и обязанности юридических и физических лиц в отношении владения, пользования и распоряжения валютными ценностями, ответственность за нарушение валютного законодательства.
Валютное регулирование - это деятельность государственных органов, направленная на регламентирование порядка совершения валютных операций.
Валютное регулирование осуществляется на двух уровнях: нормативном и индивидуальном. Нормативно-правовое регулирование состоит в создании (разработке и утверждении) правовых норм, объектом которых являются Общественные отношения, связанные с валютой. Индивидуально-правовое регулирование - это применение правовых норм к конкретным жизненным обстоятельствам, что влечет за собой возникновение, изменение и прекращение конкретных валютных правоотношений. Основными принципами валютного регулирования в Российской Федерации являются:
приоритет экономических мер в реализации государственной политики в области валютного регулирования;
исключение неоправданного вмешательства государства и его органов в валютные операции резидентов и нерезидентов;
единство внешней и внутренней валютной политики Российской Федерации;
единство системы валютного регулирования и валютного контроля;
обеспечение государством защиты прав и экономических интересов резидентов и нерезидентов при осуществлении валютных операций.
Под валютными правоотношениями понимаются урегулированные нормами ряда отраслей права, в том числе финансового права, общественные отношения, возникающие в процессе осуществления валютных операций, проведения валютного контроля и регламентирования валютного обращения.
Анализ структуры валютного правоотношения позволяет охарактеризовать тип валютного режима Российской Федерации в современных условиях. Структуру валютного правоотношения образуют в единстве и взаимодействии три элемента: субъекты, объекты и содержание.
Субъекты валютных правоотношений делятся на две категории: резиденты и нерезиденты.
К резидентам относятся:
а) физические лица, являющиеся гражданами Российской Федерации, за исключением граждан Российской Федерации, признаваемых постоянно проживающими в иностранном государстве в соответствии с законодательством этого государства;
6) постоянно проживающие в Российской Федерации на основании вида на жительство, предусмотренного законодательством РФ, иностранные граждане и лица без гражданства;
в) юридические лица, созданные в соответствии с законодательством РФ;
г) находящиеся за пределами территории Российской Федерации филиалы, представительства и иные подразделения резидентов, указанных в подпункте "в" настоящего пункта;
д) дипломатические представительства, консульские учреждения Российской Федерации и иные ее официальные представительства, находящиеся за пределами территории Российской Федерации, а также постоянные представительства РФ при межгосударственных или межправительственных организациях;
е) Российская Федерация, субъекты РФ, муниципальные образования, которые выступают в валютных отношениях.
К нерезидентам относятся:
а) физические лица, не являющиеся резидентами в соответствии с подпунктами "а" и "б" предыдущего подпункта;
б) юридические лица, созданные в соответствии с законодательством иностранных государств и имеющие местонахождение за пределами территории Российской Федерации;
в) организации, не являющиеся юридическими лицами, созданные в соответствии с законодательством иностранных государств и имеющие местонахождение за пределами территории Российской Федерации;
г) аккредитованные в Российской Федерации дипломатические представительства, консульские учреждения иностранных государств и постоянные представительства указанных государств при межгосударственных или межправительственных организациях;
д) межгосударственные и межправительственные организации, их филиалы и постоянные представительства в Российской Федерации;
е) находящиеся на территории Российской Федерации филиалы, постоянные представительства и другие обособленные или самостоятельные структурные подразделения нерезидентов, указанных в подпунктах "б" и "в" настоящего подпункта;
ж) иные лица, не относящиеся к резидентам.
Деление субъектов валютных правоотношений на резидентов и нерезидентов обусловлено разным объемом предоставленных им прав и обязанностей по совершению различных валютных операций и сделок.
Под объектами валютных правоотношений понимаются:
валюта РФ;
внутренние ценные бумаги;
иностранная валюта;
внешние ценные бумаги.
Понятием "валюта Российской Федерации" охватываются:
а) денежные знаки в виде банкнот и монеты ЦБ РФ, находящиеся в обращении в качестве законного средства наличного платежа на территории Российской Федерации, а также изымаемые либо изъятые из обращения, но подлежащие обмену денежные знаки;
б) средства на банковских счетах и в банковских вкладах;
Под иностранной валютой понимаются:
а) денежные знаки в виде банкнот, казначейских билетов, монеты, находящиеся в обращении и являющиеся законным средством наличного платежа на территории соответствующего иностранного государства (группы иностранных государств), а также изымаемые либо изъятые из обращения, но подлежащие обмену указанные денежные знаки;
б) средства на банковских счетах и в банковских вкладах в денежных единицах иностранных государств и международных денежных или расчетных единицах.
Существуют два типа иностранной валюты.
Свободно конвертируемая валюта - иностранная валюта, которая без ограничений обменивается на валюту другого иностранного государства при осуществлении текущих валютных операций.
Под иностранной валютой, не являющейся свободно конвертируемой, понимается иностранная валюта, которая не обменивается без ограничений на валюту другого иностранного государства при осуществлении текущих валютных операций.
Отнесение иностранной валюты к определенному типу осуществляется ЦБ РФ.
Понятием "валютные ценности" охватывается иностранная валюта и внешние ценные бумаги.
К внешним ценным бумагам относятся ценные бумаги, в том числе в бездокументарной форме, не относящиеся в соответствии с валютным законодательством к внутренним ценным бумагам.
Внутренние ценные бумаги:
а) эмиссионные ценные бумаги, номинальная стоимость которых указана в валюте РФ и выпуск которых зарегистрирован в Российской Федерации;
б) иные ценные бумаги, удостоверяющие право на получение валюты РФ, выпущенные на территории Российской Федерации.
3.2 Виды валютных операций
Содержание валютных правоотношений образуют права субъектов на совершение валютных операций и связанные с этим обязанности.
В соответствии с Федеральным законом "О валютном регулировании и валютном контроле" к валютным операциям относятся:
а) приобретение резидентом у резидента и отчуждение резидентом в пользу резидента валютных ценностей на законных основаниях, а также использование валютных ценностей в качестве средства платежа;
б) приобретение резидентом у нерезидента либо нерезидентом у резидента и отчуждение резидентом в пользу нерезидента либо нерезидентом в пользу резидента валютных ценностей, валюты РФ и внутренних ценных бумаг на законных основаниях, а также использование валютных ценностей, валюты РФ и внутренних ценных бумаг в качестве средства платежа;
в) приобретение нерезидентом у нерезидента и отчуждение нерезидентом в пользу нерезидента валютных ценностей, валюты РФ и внутренних ценных бумаг на законных основаниях, а также использование валютных ценностей, валюты РФ и внутренних ценных бумаг в качестве средства платежа;
г) ввоз на таможенную территорию Российской Федерации и вывоз с таможенной территории Российской Федерации валютных ценностей, валюты РФ и внутренних ценных бумаг;
д) перевод иностранной валюты, валюты РФ, внутренних и внешних ценных бумаг со счета, открытого за пределами территории Российской Федерации, на счет того же лица, открытый на территории Российской Федерации, и со счета, открытого на территории Российской Федерации, на счет того же лица, открытый за пределами территории Российской Федерации;
е) перевод нерезидентом валюты РФ, внутренних и внешних ценных бумаг со счета (с раздела счета), открытого на территории Российской Федерации, насчет (раздел счета) того же лица, открытый на территории Российской Федерации.
Валютные операции между резидентами и нерезидентами осуществляются без ограничений, за исключением валютных операций движения капитала, в отношении которых ограничения устанавливаются в целях предотвращения существенного сокращения золотовалютных резервов, резких колебаний курса валюты РФ, а также для поддержания устойчивости платежного баланса РФ. Указанные ограничения носят не дискриминационный характер и отменяются органами валютного регулирования по мере устранения обстоятельств, вызвавших их установление.
Законодательством предусмотрен широкий круг прав резидентов и нерезидентов на совершение различного рода валютных операций. Однако, несмотря на большое количество общих положений у резидентов и нерезидентов по осуществлению валютных операций, у каждой из этих категорий есть и свои отличительные особенности.
4. Задача
При проведении в 2006 году проверки правильности исчисления, полноты и своевременности уплаты налогов на предприятии было выявлено нарушение за 2003 год. Контролирующим органом предприятие было привлечено к ответственности в соответствии с законодательным актом, действовавшим на момент нарушения, но утратившим юридическую силу в 2005 году. Правильно ли было привлечено юридическое лицо к ответственности контролирующим органом?
Ответ: В соответствии с Законом РФ от 27 декабря 1991 г. "О налоговой системе Российской Федерации" (утратил силу с 1 января 2005 г. - см. Федеральный закон от 29 июля 2004 г. № 95-ФЗ) понятие "налоговая система" определялось как "совокупность налогов, сборов, пошлин и других платежей (далее - налогов), взимаемых в установленном порядке" (ст.2). По данному Закону в налоговую систему вошли, помимо налогов, государственная и таможенная пошлины, различные сборы: целевые, лицензионные и др. Упомянутые платежи отличаются от налогов тем, что в определенной мере часть из них носит возмездный характер: они являются или платой за услуги (например, государственная пошлина), или платой за разрешение на какую-то деятельность и т.д., предоставляемые компетентными государственными органами и органами местного самоуправления. Такие платежи носят обычно разовый характер. Налогам же в отличие от них свойственна регулярность уплаты: при наличии у налогоплательщика установленного законодательством объекта обложения (имущества, дохода и т.п.) налоги подлежат систематическому внесению в казну в предусмотренные сроки.
Список использованной литературы
1. Павлов П.В. - Финансовое право: учеб. пособие для студентов, обучающихся по специальностям "Финансы и кредит",/ П.В. Павлов. - 3-е изд., испр. - М.: Омега-Л, 2008. - 329 с.: ил., табл. - (Высшее финансовое образование);
2. garant - правовые базы законодательства Российской Федерации.