Крестьянский бюджет и кредит в России в конце XIX- начале XX вв.
Таблица №9. Состав эксплуатируемой хозяйством пашни (дес.)1
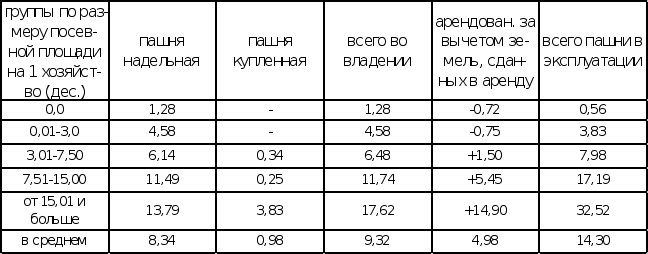
Из таблицы №9 мы видим, что величина посевной площади увеличивается в основном за счет аренды, а потому не является постоянной величиной и не может рассматриваться как величина определенная.
Мы проследили, что порой крестьяне увеличивали свою посевную площадь за счет аренды, при этом они могли еще и нанимать рабочую силу. Зависимость наемного труда от увеличения площади хорошо демонстрирует таблица №10.
Таблица №10. Наемный труд в общественной организации труда.2
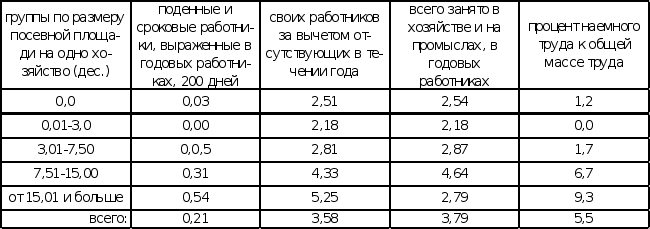
Из таблицы №10 видно, что в большинстве случаев хозяйства стараются справляться своими силами.
Таким образом, размер семьи крестьянина определяет количество посевной площади, которая может увеличиваться за счет аренды земли, при этом в большинстве случаев крестьяне справляются своими силами.
Если мы посмотрим на бюджетный баланс, то есть сравним доходы и расходы и выявим, что преобладает, то в соответствии со статистическими данными текущий доход превышает расход на 24 копейки, а в общем доходы превышают расходы на 10,08 копейки. И если из доходов исключить запасы, а к текущим расходам прибавить погашение долгов, то в результате получится остаток в 1 рубль 14 копеек при 1 рубле 63 копейках долга, то есть дефицит бюджета составляет 49 копеек на душу. Таким образом, в бюджетном обороте крестьянина решающую роль играют запасы от прежнего лета. Не будь этих запасов бюджет в большинстве случаев давал бы дефицит.1
Бюджет крестьян, а точнее его дефицит либо профицит зависел от заработной платы. К сожалению не слишком обширная источниковая база позволяет судить о таковой лишь по данным сельскохозяйственных рабочих на 80-е годы XIX века. Но и здесь не может быть стопроцентной уверенности в точности цифр, ибо данные о величине заработной платы сельскохозяйственных рабочих по всей России получаются на основе показаний землевладельцев, которые не отличаются своей объективностью и завышаются. Если для 70-х годов XIX века кроме показаний землевладельцев имеются данные о заработной плате из описаний имений по данным Общества Взаимного поземельного Кредита в "Трудах Высочайше утвержденной комиссии для исследований сельского хозяйства", то в данных 80-х годов источники не уточняют какими сведениями они руководствовались при составлении таблиц.
Таблица №11. Средний размер годовой заработной платы в 80 г.г. XIX в. по районам (в рублях).2
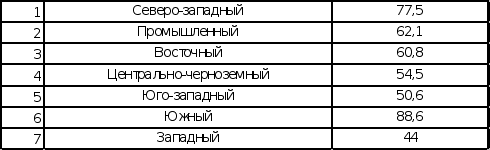
Таблица №11 позволяет сделать ряд выводов. Во-первых, она еще раз подтверждает то, что на южных рубежах Российского государства жили зажиточнее, нежели в других районах, соответственно жили лучше и крестьяне. Во-вторых, можно говорить и о том, что на окраинах империи зарплата была выше, высокой она была и в промышленном районе. Постепенно на окраинах население стало расти, а дороговизна рабочих рук привела к появлению машин, емкость территории уменьшается, и зарплата стала тоже уменьшаться.
Попытаемся сравнить заработную плату в Российской империи с другими странами (табл.№12).
Таблица №12. Величина заработной платы (среднегодовая).1
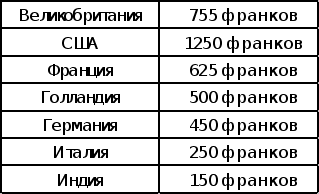
Данные таблицы №12 составлены в 1842 году секретарем министерства земледелия США и отражают среднегодовую заработную плату сельских рабочих в различных государствах. В Российской империи средняя зарплата сельских рабочих по показателям землевладельцев - 153 франка, а по показателям того же секретаря - 300 франков. Если рассматривать первый случай, заработная плата 153 франка. Казалось бы, она чуть выше, чем в Индии, то есть стоит не последняя, а вторая по показателям с конца, но эта цифра дана по показателям землевладельцев, и, скорее всего, она была завышена. И тогда зарплата в Российской империи ниже, чем в других странах. Если брать второй случай, возникает вопрос, откуда взялась столь высокая цифра? Ведь секретарь скорее всего составлял данные путем опроса, в который могли попасть и землевладельцы. С другой стороны крестьяне могли завысить свою зарплату, причем они могли это делать как осознанно, так и бессознательно, дабы показаться в глазах других стран, что в Российской империи не хуже. Другой вопрос, зачем это им было нужно, и можем ли мы говорить о такой ситуации или нет? На мой взгляд, истина лежит где то посередине, хотя в данном случае можно и ошибаться. Ибо не следует забывать, что порой доходы преуменьшались, а расходы преувеличивались. В первом случае назывались не все источники доходов, кроме того, нужно учитывать ошибки в счете при обработке анкет. Но были и такие поступления в семью, которые просто замалчивались. Например, кряжи казенного леса для дров. Это, конечно, не нормально. Хотя с другой стороны еще раз подтверждает мысль о том, что рабочему бюджету свойственна тенденция к дефициту. Имели место так называемые "холостые расходы" - рабочие иногда писали не тот расход, который существовал на практике, а тот который имел бы место быть при условиях удовлетворения данной потребности.
Источниковая литература позволяет разграничивать доходы одиноких и семейных. Доход одиноких всегда меньше. Если доход семейного мужчины может подняться до 648 руб., то у одиноких - 376,39 руб.; у женщин соответственно 392,94 руб., и 280,58 руб.1
Таким образом, говоря о бюджете среднего типичного крестьянина в русской деревне, следует сказать, что он все-таки в большинстве своем давал дефицит. Если его не было, то это достигалось путем отказа от многих вещей, что не могло не сказаться отрицательным образом на самом крестьянине и его семье. Крестьянин, чтобы хоть как-то прожить, вынужден был нести продавать на рынок результаты своего труда, зачастую необходимые для потребностей своей семьи.
На мой взгляд, не все вышеприведенные примеры являются типичными и действительно характеризуют середняка, ибо по моим представлениям типичный пример средней крестьянской семьи является следующим. Крестьянская семья, состоящая из 5-6 человек, то есть отца, матери и 3-4 детей-подростков. Семья ведет свое хозяйство на своей земле, не арендованной, то есть посевная площадь - примерно 20 дес., не более того, и в хозяйстве обходятся исключительно своими силами. Семья часть своих произведенных продуктов вынуждена продавать на рынке. В эти же рамки вписывается следующий пример. Семья, проживающая в северной части Российской империи состоит из мужа, жены, сына 16 лет, двух детей моложе 10 лет и таким образом семья состоит из 6 человек. В хозяйстве имеется 1 лошадь и 3 коровы. Семья от продажи продуктов коневодства: ржи, овса, ячменя и пшеницы получила 67 руб., от продажи домашнего скота - 93,64 рубля. Итого от продаж 160,64 рубля, эта сумма и составила чистый доход хозяйства. Из этой суммы необходимо уплатить казенный налог, земской, мирские и страховые платежи в сумме 15 рублей. На покупку различных материалов - 7 рублей, а так же другие необходимые расходы, а всего в сумме 44,85 рублей, необходимо вычесть еще плату за поденные работы в день, а дней 260 в году , то есть еще минус 115,79 руб. совершив эти несложные арифметические действия у нас получится ноль.1
Где же выход? Выход в улучшении своего хозяйства, в более плодородной почве, то есть в большем количестве земли и в одном месте, а если еще применить девятиполье, сеять более выгодные культуры, то доходы хозяйства от выращивания ржи, пшеницы, овса возрастут. Другой вопрос реально ли это для середняка? Ответ на этот вопрос, скорее всего, неоднозначный.
Нельзя забывать и о том, что опросная система и система анкет, посредством которой составлялись бюджетные исследования, затрагивала в первую очередь крестьян, имеющих бездефицитный бюджет. И если мы говорим о том, что даже тем крестьянам, которые имели бездефицитный бюджет, приходилось от многого отказываться во имя такого бюджета и брать кредит, то крестьянскому хозяйству с дефицитом бюджета приходилось труднее. И при таком раскладе крестьянское хозяйство было обречено на гибель. Сельскохозяйственный кредит был жизненно необходим и для хозяйства крестьянина и для его будничной жизни.
Глава 2. Основные формы мелкого крестьянского кредита.
2.1. Краткосрочный кредит.
В первой главе мы выяснили, что бюджет крестьянского хозяйства во многом давал дефицит, поэтому крестьянин терпел многие лишения, например, отказывался от предметов комфорта и был вынужден нести часть произведенного продукта на рынок, а кредит являлся порой единственным спасением бездефицитного бюджета крестьянина. Он зависел от многих факторов, главные из которых количество работников в семье, тип хозяйства и соотношение этих двух факторов. Однако была категория крестьян, которым нужен был постоянный и безвозвратный кредит, а таковой в большинстве своем кредитные учреждения не могли себе позволить. Но все-таки той части крестьян, которой можно было доверить кредит, он, безусловно, помогал.
Вопрос о мелком кредите возникает у нас в 70-е годы XIX века. В это время в больших количествах возникали ссудо-сберегательные товарищества. В период с 1872 по 1877 г.г. ежегодно правительство утверждало от 100 до 200 уставов новых товариществ. Если бы развитие народного кредита шло и дальше такими темпами, то наша страна сравнялась бы к 1900 году с Пруссией. Но дело в том, что со второй половины 70-х годов страстное увлечение первого времени сменилось почти полным охлаждением. Число возникающих товариществ стало постепенно сокращаться. И, наконец, это движение почти вовсе замерло. Часть обществ обанкротилось, у других от первых неудач опустились руки, тем более, что в некоторых влиятельных органах печати появились статьи против учреждения мелкого кредита, в которых говорилось, что эти учреждения выгодны только небольшому зажиточному слою сельского населения и бесполезны для всей остальной крестьянской массы. Этого аргумента было достаточно, что бы от мелкого кредита отвернулись образованные кланы, без помощи которых не могло быть сделано в первое время ничего в этой области.1
Однако потребность в мелком кредите, по мнению С.В. Бородаевского, действительно была. "Деньги нужны земледельцу не только для производства в своем хозяйстве необходимых улучшений… но… и для каждого шага его будничной жизни".1
Крестьянин был вынужден брать кредит, ибо его бюджет терпел дефицит. Причиной таких явлений были и неурожайные годы, в результате которых крестьянин собирал меньше урожая. Другой причиной, по которой приходилось прибегать к такой мере, являлась гибель, болезнь или отлучение на службу единственного работника. Но в этом случае прибегать к выдаче ссуд нецелесообразно, так как возврат таковых становится затруднительным. В этом случае нужно прибегать к постоянной выдаче пособия до того времени, когда малолетние дети достигнут возраста, когда они уже смогут работать, или ушедший работник возвратится. Пособие в данном случае должно было быть безвозвратным, а это уже так называемый народный кредит. Он выдается преимущественно среднему разряду крестьян и его главная цель предупреждение от полного разорения средних и беднейших крестьян. Понятие "народный кредит" включает в себя понятие "народная помощь" - это безвозвратная помощь в виде пособий неимущим, безземельным семьям крестьян. Однако различные кредитные учреждения не оказывают помощи данной категории крестьян, ибо кредит - это некий момент доверия определенной суммы, а доверять деньги людям несостоятельным и требовать их возврата не совсем правильно. Поэтому для более бедной категории крестьян нужны другие учреждения, но при этом нельзя отвергать кредитные организации, поскольку они, несомненно, спасают многих крестьян от разорения.2
Еще 28 мая 1883 года и 24 января 1884 года государственными банками была введена особая операция по выдаче краткосрочных ссуд сельским хозяевам и этот кредит получил название "вексельный", то есть он выдавался под векселя с подписью только заемщика, обеспеченного землей.3
Несмотря на то, что вексельный кредит предназначался, прежде всего, для нужд помещиков, доля крестьянских ссуд в 1897г. достигла почти 1,5 млн. рублей, а в 1898г. - 1,25 млн. рублей, затем число резко уменьшилось до нескольких сот, а с 1901 г. до десятков тысяч рублей.
22 июля 1894 года был принят устав, предоставлявший право крестьянам-собственникам брать ссуды, размер которых увеличивался с 2/3 до 3/4 стоимости имения. Однако ссудами пользовались в основном крупные хозяева, так как выдача ссуд по личному доверию или за круговой порукой сельских товариществ и обществ была приостановлена ввиду того, что клиентами по этой категории являлись главным образом крестьяне, владевшие только надельной землей, которая по закону не могла быть предоставлена в залог.1
На основании уставов всех земельных кредитных учреждений неурожаи, наводнения и другие бедствия давали право просить об отсрочке или рассрочке платежей, и многие хозяева выпутывались из беды благодаря этим льготам. Однако по наступлению срока отдачи кредита по срочным ссудам нужно оплатить его наличными, и это являлось обязательным условием для сохранения кредита на прежних условиях. При невозможности уплатить наличными могла быть разрешена замена новым кредитом на ту же сумму на три месяца. Дальнейшая отсрочка ссуд разрешалась при частичном погашении кредита. Если при пересмотре кредита окажется, что сумма долга кредита превышает 60 % стоимости имения, то вексельный кредит заемщику закрывается или уменьшается. При пересмотре кредита его сумма сокращается.2
В 1895 году были приняты некоторые коррективы в вексельный кредит, предусматривавшие: во-первых, пересмотр всех кредитов в конце года для выяснения долгов заемщиков; во-вторых, местным учреждениям запрещалось переписывать векселя при выдаче новых ссуд.
Подтоварный кредит является разновидностью краткосрочного кредита. Этот вид кредита предоставляет ссуды под залог сельскохозяйственной продукции.
Ранее исследуемого нами периода была разрешена выдача ссуд под хлеб и лишь с 1893 года эта операция начинает приобретать все больший размах. Причины этого, с одной стороны, хорошие урожаи, с другой, возросшие сложности с хлебным экспортом ввиду таможенной войны с Германией, что грозило падением хлебных цен на внутреннем рынке.1
Земства становились посредником банка на основании Правил от 23 августа 1893 года. Это было сделано для ограничения сбыта крестьянами хлеба сразу после уборки урожая, что сбивало цены и вызывало жалобы помещиков.
Согласно Правилам от 2 августа 1896 года срок кредита устанавливался в 6 месяцев, а допускаемые отсрочки не должны выходить за пределы ежегодной хлебной кампании. Все эти нововведения стали следствием увеличения роста задолженности заемщиков. Все это привело к некоторому свертыванию операции. Со временем банк расширяет ассортимент товаров, принимаемых в залог, где все большее место отводилось техническим культурам. А в 1909году в связи с хорошим урожаем банк уменьшил процент по ссудам и расходы по оформлению кредита.2
Главным правовым документом в исследуемый нами период является Высочайше утвержденное 1 июня 1895 года "Положения об учреждениях мелкого кредита". Вопрос об организации мелкого кредита все чаще всплывал в правительственных кругах. Особую остроту он принял в связи с неурожаем в начале 90-х годов XIX века. В январе 1893года при обсуждении в специальной комиссии вопроса о пересмотре устава Государственного банка его председатель С.Ю. Витте заявил, что организация кредита для крестьян - "это вопрос первостепенной важности". Отмечалось так же, что организация мелкого кредита необходима и для развития всего сельского хозяйства, так как своим последствием она будет иметь рост благосостояния и покупательной способности населения. Однако следует отметить, что какого-либо четкого плана организации этого дела у правительства не было. Для рассмотрения этого вопроса была создана комиссия, были приглашены представители Петербургского отделения комитета о сельских ссудо-сберегательных и промышленных товариществах П.Л. Корф, П.Н. Исаков, П.А. Солоповский. Они внесли ряд предложений, в том числе настаивали на увеличении помощи товариществам со стороны Государственного банка; на том, что бы предать кредиту целевой характер; на том, что бы сделать кредит не только личным, но и залоговым.1
Министерство финансов вполне разделяло предложенную комитетом программу, но не было согласным с последним пунктом. В то время министерство олицетворяло собой консервативную тенденцию и противопоставляло личный кредит залоговому, и доказывало, что в основе учреждений мелкого кредита должен быть личный кредит, а не имущественный. Высказавшись за создание особой кредитной системы, ведомства так и не смогли предложить радикальные пути реформирования принципов деятельности уже существовавших кредитных учреждений, которые были вынуждены приспосабливаться к существовавшему законодательству. Тем не менее, следует отметить, что дискуссии по проблемам кооперативного кредита, которые велись с 1893 по 1895 г.г., привели к созданию Положения от 1 июня 1895 года.
"Положение об учреждениях мелкого кредита", утвержденное 1 июля 1895 года предусматривало 3 вида кредитных учреждений:
Кредитные товарищества;
Ссудо-сберегательные товарищества и кассы;
Сельские, волостные или станичные банки и кассы (ст.1).
Специальным положением оговаривалось, что Положение не распространяется на вспомогательные и сберегательные кассы, сельские банки, удельные ведомства, крестьянские сословно-общественные учреждения, состав и устройство которых определялись старыми узаконениями и уставами.2
Целью учреждений мелкого кредита явилось предоставление "малодостаточным лицам", а так же сельским и столичным обществам, товариществам, артелям и т.п., союзам возможности:
а) получать на необременительных условиях ссуды для удовлетворения хозяйственных потребностей;
б) помещать сбережения на приращение процентов (ст.2).
Таким образом, на первом плане стояла задача помогать малообеспеченным слоям деревни и хозяйствам среднего уровня с целью повышения общей платежеспособности деревни.1
Создавался новый тип учреждений - кредитные товарищества, которые следует отличать от ссудо-сберегательных: во-первых, отсутствием паевых взносов; они учреждались на сумму пожертвований земскими, общественными и частными учреждениями или частными лицами, а так же выданною в ссуду казною или Государственным банком суммою; во-вторых, их основной капитал образовывался из ссуд Государственного банка; в-третьих, над деятельностью товариществ устанавливался контроль со стороны Государственного банка. Таким путем предполагалось привлечь тех самых малодостаточных лиц, на которых, прежде всего и распространялось Положение. Кредитные учреждения считались всесословными. Новый закон предусматривал минимальный членский взнос - 100 рублей. Срок краткосрочных ссуд определялся в 12 месяцев, долгосрочных - 5 лет. В качестве обеспечения ссуд помимо личного доверия и поручительства вводился залог движимого и отчасти недвижимого имущества вненадельных земель, инвентаря и продуктов. По ссудам взимали 12% годовых. Положение предусматривало взыскание просроченных ссуд через полицию и волостные правления, но лишь с тех имуществ, на которые могло быть по закону обращено взыскание. Полиция и волостное правление должны были приступить к взысканию не позднее 7 дней со дня получения заявления от товарищества или кассы. Если такая ситуация повторяется во второй раз, то имущество заемщика поступает в частную собственность учреждения, которое должно его продать в течение 6 месяцев на торгах или по вольной цене. Существовало и законоположение по порядку взыскания долгов, которое распадалось на две категории:
касалось лиц крестьянского сословия;
всех обывателей, в том числе и крестьян.
Согласно статье 973 Устава гражданского судопроизводства все имущество должника подлежит аресту за долги, за исключением предметов ежедневного обихода. Этого не происходит, если взыскание направлено на имущество, не связанное с земельным наделом. Однако даже статья 973 не свидетельствовала о том, что это давало основание разрушить хозяйство крестьянина на основе взыскания по долгам, то есть все то. что необходимо крестьянину для ведения хозяйства на земельном наделе и для отбывания крестьянских повинностей отнято быть не могло. Приведем пример: если у лица не крестьянского звания в силу вышеуказанной статьи закона можно за долги продать, к примеру, лошадь, хотя она составляла необходимый предмет промысла, то по отношению к крестьянину этого сделать было нельзя. Но на практике порой трудно было решить, какое имущество было связано с хозяйством на надельной земле, а какое нет. Затруднительность взыскания просроченных ссуд с неисправных лиц вела за собой удорожание кредита для всех остальных заемщиков.1
"Положение об учреждениях мелкого кредита" определило общие черты, а более детально частные вопросы были разработаны в принятых и утвержденных образцовых уставах 1896 - 1897 г.г.
Кредитная кооперация после 1895 года получила новый импульс к развитию, но объем выдаваемых ссуд не удовлетворял нужды населения в мелком кредите. Поэтому вновь проблема организации системы мелкого кредита стала предметом внимания общественности. Начали публиковаться статьи и книги по теории и практике кредитного дела.
Эти вопросы изучали земства, которые прислали свои мнения в 1898 году в министерство земледелия и государственных имуществ. Всего было прислано 33 отзыва, 12 из которых говорили о необходимости самой широкой организации кредита. Эти вопросы оказались и в центре внимания съезда представителей ссудо-сберегательных товариществ, состоявшегося весной 1898 года по инициативе Московского общества сельского хозяйства. Было отмечено, что не смотря на принимаемые правительством меры, состояние мелкого кредита продолжается оставаться неудовлетворительным. Причины этого видели в недостатке квалифицированных кадров руководителей, нехватке оборотных средств и неприятие мер по взысканию ссуд.1
Уже 19 сентября 1896 года был принят наказ, предусматривавший открытие кредита после осмотра имения чиновниками банка, причем выданная ссуда должна отвечать потребностям хозяйства. И этот период дал свои результаты: если в 1893 году вексельные ссуды выдавали 48 учреждений, то в 1897 году уже 81 учреждение.2
1 сентября 1897 года введен в действие новый наказ. Главное его отличие от других наказов в том, что теперь ипотечная задолженность не должна превышать 60% оценки, при этом допускались и исключения, но лишь по постановлению уполномоченного на то Совета. Результатом наказа стало уменьшение долга по векселям.3
Вексельный кредит Государственного банка был дешевле, нежели частных банков, но этот кредит был малодоступен и малоприспособлен к сельскому хозяйству. Об этом свидетельствуют вышеперечисленные моменты, к которым следует добавить то, что землевладельцы, возможно, не хотели, чтобы ссуды шли на развитие крестьянского хозяйства.
Крестьянство стало главным клиентом этого кредита лишь в 1912-1914 г.г., да и то это было зажиточное сибирское крестьянство омского отделения банка, которому было выдано более 4/5 всей суммы кредита.
В 1902 году начало работу особое совещание о нуждах сельскохозяйственной промышленности, которое отметило недостаточное развитие учреждений мелкого кредита особенно в центральных губерниях.
На этом совещании 70 комитетов выступили за более широкую организацию мелкого кредита. Некоторые из них высказали предположение о дополнении и уточнении действовавших нормативных актов. Некоторые комитеты стояли за полный пересмотр законодательства. Комитеты остановились на вопросе о том, в чьем распоряжении должны находиться учреждения мелкого кредита. Самым подходящим из них большинство комитетов считало земства. Одни возлагали на него только контроль, другие общее руководство. Что же касается центрального органа, то почти все комитеты исходили из предложения, что дело мелкого кредита должно находиться в ведении министерства финансов.1
Из действовавших в то время кредитных учреждений наибольшей симпатией комитетов пользовались кредитные товарищества, а вот ссудо-сберегательные встречали с каждым годом все меньшее число сторонников.2
По вопросу о районе действия товариществ оказались большие разногласия. Тамбовский комитет одним из главных условий мелкого кредита признал большой радиус действия - 4-5 волостей с основным капиталом в 40 тыс. рублей. Его поддерживал Мелитопольский комитет, который признал, что товарищества с небольшими районами (не менее 1-1,5 тыс. дворов) не соответствует российским условиям. А вот Царскосельский комитет признал необходимым по возможности ограничить район действия товариществ пределами сельского общества, что их участники взаимно знали кредитоспособность друг друга.3
Колебания и противоречивость мнений по данной проблеме царили и в правящих кругах. Примером могут служить представленные в особое совещание записки МВД и министерства финансов.4
Обе записки, многочисленные пожелания местных комитетов о нуждах сельскохозяйственной промышленности, отдельных лиц были переданы в специально созданную комиссию под председательством Ф.Р. Гиернера, сформированную из представителей различных ведомств для решения вопроса об организации кредита.1
Противоречивость сказалась и при рассмотрении вопроса об обеспечении кредита. Было отклонено предложение о возможности залога надельных земель, но была признана возможность более широкого использования в качестве залогов сельскохозяйственной продукции, инвентаря.2
Стороны сошлись на компромиссном решении. Учреждениям мелкого кредита было предоставлено право использовать все формы и виды обеспечения. Заключения Подготовительной комиссии были вновь переданы в Особое Совещание, где и продолжалась дальнейшая работа, итогом которой появление нового "Положения об учреждениях мелкого кредита" от 7 июня 1904 года.
Следует отметить, что оно во многом дублировало старое. Но особенно хотелось бы отметить изменения. Во-первых, была изменена цель создания кооперативов. Во-вторых, было внесено изменение относительно ссудо-сберегательных товариществ (теперь размер предоставляемого кредита не зависел от паевых накоплений). В-третьих, был увеличен максимум залогового кредита. В-четвертых, была изменена в некоторой степени система контроля над учреждениями кооперативного кредита, находившихся в ведении министерства финансов.3
Принятие Положения о мелком кредите от 7 июня 1904 года и издание образцовых уставов в 1904-1906 годах, которые конкретизировали основные пункты Положения, сыграло значительную роль в дальнейшем развитии кредитных кооперативов в рамках складывающейся в Российской империи системы учреждений мелкого кредита.
Прогрессивные изменения Положения заключались: во-первых, в изменении целевой установки создания кредитных учреждений. В соответствии со ст.1 Положения кредитные кооперативы имели цель способствовать сельским хозяевам, земледельцам, ремесленникам, промышленникам и их объединениям.1
Во-вторых, правительство пошло на значительное облегчение функционирования учреждений мелкого кредита, даровав им право на безусловное освобождение от уплаты государственного промыслового налога, дополнительного налога с капитала и налога с прибыли, освобождение от гербового сбора.2
В-третьих, для содействия созданию доступного русскому крестьянству мелкого кредита при Государственном банке в 1904 году было образовано Особое Управление по делам мелкого кредита. Кроме того, образовывался межведомственный центральный комитет по делам мелкого кредита, в который входили представители министерства финансов, министерства земледелия и государственных имуществ, министерства юстиции и государственного контроля.
На местах создавались губернские комитеты по делам мелкого кредита. Наряду с представителями местных властей в них были широко представлены предводители дворянства, представители земских управ и члены последних по выбору земских собраний. Первоначально предполагалось поставить во главе этих комитетов управляющих конторами и отделениями Государственного банка. Но затем министерство финансов было вынуждено уступить, и во главе этих комитетов оказались начальники губерний, находившиеся в ведении МВД. Именно этим комитетам предоставлялось право принятия ходатайств об открытии учреждений мелкого кредита, решения вопросов о целесообразности их деятельности в той или иной местности, о назначении ревизий.3
Практически же непосредственный надзор и попечение над учреждениями мелкого кредита осуществлялись управляющими отделениями Государственного банка, при которых создавалась широкая сеть инспекторов мелкого кредита.
Здесь следует остановиться на точке зрения некоторых теоретиков кооперации, которые видели в этом скорее негативные, чем позитивные моменты, признавая, тем не менее, определенное прогрессивное значение образования Управления по делам мелкого кредита. С. Войцеховский и М. Туган-Барановский считали, что кооперативы были лишены одной из главных своих черт - самостоятельности и напротив были поставлены в полную зависимость от государственной власти.1
Тем не менее формирование системы инспектирования способствовало активизации кооперативного движения, повышению уровня его практической деятельности. В целом система инспектирования вытекала из того, что товарищества учреждались на средства государства и потому правительство считало себя вправе установить контроль за расходованием этих средств.
Таким образом в 1895 году было принято "Положение об учреждениях мелкого кредита", которое расширило правовую базу деятельности кредитной кооперации. Оно вводило новый тип учреждений - кредитные товарищества. Это должно было увеличить помощь крестьянам со стороны государства. Дало новый импульс развитию кредитной кооперации в