Нормирование труда
- работу в ночное время;
- руководство бригадой;
- высокое профессиональное мастерство;
- классность водителям (машинистам) транспортных средств;
- высокие достижения в труде, в том числе госслужащим;
- выполнение особо важной работы на определенный срок;
- знание и использование в работе иностранного языка;
- допуск к государственной тайне;
- дипломатические ранги, персональные звания служебных лиц, ранги государственных служащих, квалификационные классы судей;
- научную степень;
- нормативное время передвижения в шахте (руднике) от ствола до места работы и обратно работникам, постоянно занятым на подземных работах;
- работу на территориях радиоактивного загрязнения;
- другие надбавки и доплаты, предусмотренные действующим законодательством, включая доплату к размеру минимальной заработной платы.
2) Премии и вознаграждения, в том числе за выслугу лет, которые имеют систематический характер, независимо от источников финансирования. Процентное или комиссионное вознаграждения, выплаченные дополнительно к тарифной ставке (окладу, должностного окладу).
3) Оплата работы в сверхурочное время и в праздничные и нерабочие дни, производится в размерах и по расценкам, установленными действующим законодательством(ст. 106, 107 КзоТ Украины).
4) Оплата работникам дней отдыха, которые предоставляются им в связи с работой свыше нормальной продолжительности рабочего времени при вахтенном методе организации труда, при подытоженном учете рабочего времени и в других случаях, предусмотренных законодательством
5) Суммы, выплаченные (при выполнении работ вахтенным методом) в размере тарифной ставки (оклада, должностного оклада) за дни пребывания в пути к местонахождению предприятия (пункту сбора) - места работы и обратно, предусмотренные графиком работы на вахте, а также за дни задержки работников в пути из-за метеорологических условий и по вине транспортных предприятий.
6) Также действующим законодательством предусмотренны такие суммы выплат, связанных с индексацией заработной платы работников:
- суммы компенсации работникам потери части заработной платы в связи с нарушением сроков ее выплаты;
- стоимость безвозмездно предоставленых отдельным категориям работников соответственно законодательству жилья, угля, коммунальных услуг, услуг связи и суммы средств на возмещение их оплаты;
- расходы, связанные с предоставлением бесплатного проезда работникам железнодорожного, авиационного, морского, речного, автомобильного транспорта и городского электротранспорта;
- стоимость бесплатно предоставленной работникам форменной одежды, обмундирования, которая может использоваться вне рабочего места и остается в личном постоянном пользовании, или сумма скидки в случае продажи форменной одежды по сниженным ценам (Положение о порядке обеспечения работников специальной одеждой, специальной обувью и другими средствами индивидуальной защиты, утверждено приказом Государственного комитета Украины по надзору за охраной труда от 29 октября 1996 г. № 170, зарегистрированным в Министерстве юстиции Украины 18 ноября 1996 г. за № 667/1692).
7) Оплата за неотработанное время:
- оплата, а также суммы денежных компенсаций в случае неиспользования ежегодных (основного и дополнительного) отпусков и дополнительных отпусков работникам, имеющим детей, в размерах, предусмотренных законодательством;
- оплата дополнительных отпусков (свыше продолжительности, предусмотренной законодательством), предоставленных в соответствии с коллективным договором;
- оплата дополнительных отпусков в связи с обучением и творческих отпусков;
- оплата дополнительных отпусков, которые предоставляются в соответствии с Законом Украины «О статусе и социальной защите граждан, пострадавших вследствие Чернобыльской катастрофы»;
- суммы заработной платы, которые сохраняются по основному месту работы работников, за время их учения с отрывом от производства в системе повышения квалификации и переподготовки кадров;
- суммы, начисленные лицам, которые проходят обучение (подготовку) для работы на только что введенных в действие предприятиях за счет средств, предусмотренных в общих сметах строительства;
- оплата специального перерыва в работе в случаях, предусмотренных законодательством, оплата льготного времени несовершеннолетним;
- оплата работникам-донорам дней обследования, сдачи крови и отдыха, которые предоставляются после каждого дня сдачи крови или дней, присоединенных по желанию работника к ежегодному отпуску;
- оплата, сохраняемая за работником, который подлежит медицинскому осмотру, по основному месту работы за время пребывания в медицинском учреждении на обследовании;
- оплата простоев не по вине работника.
8) Начисления за неотработанное время, не предусмотренные действующим законодательством, в частности работникам, которые работали сокращенное рабочее время и находились в отпусках по инициативе администрации (кроме помощи по частичной безработице), принимали участие в забастовках.
9) Вознаграждения и поощрения, которые осуществляются раз в году или имеют разовый характер. В частности:
- вознаграждения по итогам работы за год, ежегодные вознаграждения за выслугу лет (стаж работы);
- премии, которые выплачиваются в установленном порядке по специальным системам премирования, выплаченные в соответствии с решениями правительства;
- премии за содействие изобретательству и рационализации, создание, освоение и внедрение новой техники и технологии, введение в действие в срок и досрочно производственных мощностей и объектов строительства, своевременную поставку продукции на экспорт и прочие;
- премии за выполнение важных и особо важных задач;
- разовые поощрения, не связанные с конкретными результатами труда (например, к юбилейным и памятным датам, как в денежной, так и натуральной форме);
- денежное вознаграждение государственным служащим за добросовестную непрерывную работу в органах государственной власти, образцовое выполнение трудовых обязанностей;
- стоимость бесплатно предоставленных работникам акций;
- средства, направленные на выкуп имущества работниками с момента их персонификации, а также суммы стоимости имущества, которое распределяется между членами коллектива в случае ликвидации (реорганизации, перепрофилирования) предприятия (кроме случаев распределения имущества между основателями предприятия);
10) Материальная помощь, имеющая систематический характер, предоставленная всем или большинству работников (на оздоровление, в связи с экологическим состоянием, кроме сумм, указанных в п. 3.31)
11) Выплаты социального характера в денежной и натуральной форме:
- расходы в размере страховых взносов предприятий (кроме случаев, указан- ных в п. 3.5) в пользу работников, связанных с добровольным страхованием (личным, страхованием имущества). Указанные суммы включаются в фонд оплаты труда в том месяце, когда осуществляются перерасчеты страховой компании;
- оплата или дотации на питание работников, в том числе в столовых, буфе- тах, профилакториях; - оплата за содержание детей работников в дошкольных учреждениях; - стоимость путевок работникам и членам их семей на лечение и отдых, экскурсии или суммы компенсаций, выданные вместо путевок за счет средств предприятия (кроме случаев, указанных в п. 3.2); - стоимость проездных билетов, которые персонально распределяются между работниками, и возмещение работникам стоимости проезда транспортом общего пользования; - другие выплаты, которые имеют индивидуальный характер (оплата квартиры и наемного жилья, общежитий, товаров, продуктовых заказов, абонементов у группы здоровья, подписки на газеты и журналы, протезирование, суммы компенсации стоимости выданного работникам топлива в случаях, не предусмотренных действующим законодательством);
3.3 Виды удержаний
Бухгалтерия предприятия не только начисляет заработную плату и различные доплаты и пособия , но так же производит удержание и вычеты из заработной платы.
Удержания могут рассчитываться следующими способами: - процентом (от сумм, начисленных по указанным базовым начислениям); - для удержания по исполнительным документам (т.е. с предварительным уменьшением суммы базовых начислений на сумму налогов); - фиксированной суммой.
В соответствии с законодательством из заработной платы работников производятся следующие удержания: - подоходный налог - государственный налог, имеющий объектом обложения заработную плату;
- погашение задолженности по ранее выданным авансам, а так же возврат сумм, излишне выплаченных работнику вследствие неверных расчетов;
- возмещение материального ущерба, причиненного работником предприятию;
- по взысканию некоторых видов штрафов;
- по исполнительным документам - взыскание алиментов на содержание несовершеннолетних детей или нетрудоспособных родителей;
- за товары, проданные в кредит;
- за брак продукции.
К удержаниям из зработной платы относится также подоходный налог.
Удержание подоходного налога производится на основании Декрета Кабинетов Министров от 26.12.1992 г. № 13-92 изменений. Подоходный налог удерживается из сумм , превышающих "О подоходном налоге с граждан" и последующих дополнений и минимум необлагаемой заработной платы по ставкам, которые зависят от соотношения размеров начисленной и минимальной заработных плат. Согласно Декрету Кабинета Министров Украины "О подоходном налоге с граждан" от 26.12.1992 г. №13-92 с 1993 года и инструкции "О подоходном налоге с граждан" утвержденной приказом Главной государственной налоговой инспекции Украины от 21 апреля 1993 года №12 (с изменениями и дополнениями) , установлен порядок обложения налогом граждан, получивших доход за год.
Начисление, удержание и перечисление в бюджет налога осуществляется предприятиями всех форм собственности и физическими лицами - субъектами предпринимательской деятельности. При наличии дохода граждане должны представить в налоговые инспекции декларацию и другие необходимые документы, которые подтверждают достоверность указанных в декларации данных, как по месту основной работы, так и по месту не основной (дополнительной).В совокупный налогооблагаемый доход граждан включается: 1) доходы за выполнение трудовых обязанностей, в том числе по совместительству на том же предприятии; 2) доходы за выполнение работ по договорам подряда; 3) доходы по акциям; 4) доходы, полученные вследствие распределения прибыли предприятия; 5) выплаты по письмам нетрудоспособности, по болезни или по уходу за ребенком; 6) другие доходы, которые образовались в результате предоставления за счет средств предприятий своим работникам материальных и социальных благ в денежной и натуральной форме. Из суммы доходов, полученных работниками не по месту основной рабо- ты, а также теми, что не имеют постоянного местожительства в Украине, налог удерживается в размере 20% без учета льгот по месту его выплаты.
Согласно «Основ законодательства Украины об общеобязательном государственном социальном страховании» от 14.01.98 г. № 16/98-ВР установлены следующие виды общеобязательного государственного социального страхования :
- пенсионное страхование;
- страхование в связи с временной потерей трудоспособности и расходами,
обусловленными рождением и погребением;
- медицинское страхование;
- страхование от несчастного случая на производстве и профзаболевания,
повлекших за собой потерю трудоспособности; - страхование на случай безработицы.
Основными документами, регламентирующими порядок начисления и уплаты сборов в Пенсионный фонд, являются:
- Закон Украины «О сборе на обязательное государственное пенсионное страхование» от 26.06.97 г. № 400/97-ВР, с изменениями и дополнениями (далее - Закон № 400);
- Инструкция о порядке исчисления и уплаты предприятиями, учреждениями,
организациями и гражданами сбора на обязательное государственное пенсионное страхование, других платежей, а также учета их поступления в Пенсионный фонд Украины, утвержденная постановлением правления Пенсионного фонда Украины от 03.06.99 г. № 4-6 (далее Инструкция № 4-6);
- Порядок уплаты сбора на обязательное государственное пенсионное страхование с отдельных видов операций, утвержденный постановлением КМУ от 03.11.98 г. № 1740, с изменениями и дополнениями (далее Порядок № 1740).
Сборы в Пенсионный фонд, уплата которых связана с начислением
расходов на оплату труда и соответственно с получением дохода, можно условно подразделить на начисления и удержания.
Объектом обложения сбором в Пенсионный фонд являются фактические расходы на оплату труда, включающие расходы на выплату основной и дополнительной заплаты и прочих поощрительных и компенсационных выплат, которые определяются согласно нормативно-правовым актам.
Удержания в Пенсионный фонд. В соответствии с Законом № 400 в
перечень плательщиков сбора в Пенсионный фонд в части удержаний входят
физические лица, работающие на условиях трудового договора (контракта), и
физические лица, выполняющие работы (услуги) согласно гражданско-правовым
договорам.
Объектом обложения для плательщиков сбора в Пенсионный фонд
является совокупный налогооблагаемый доход, исчисленный в соответствии с законодательством Украины.
Ставка сбора в Пенсионный фонд установлена в размере 1 % для работников с совокупным налогооблагаемым доходом 150 грн. и 2 % для плательщиков с совокупным налогооблагаемым доходом более 150 грн. Следует учесть, что сбор в Пенсионный фонд (2 %) удерживается исходя из всей суммы совокупного налогооблагаемого дохода, а не с суммы, превышающей 150 грн.
Удержание по исполнительным листьям осуществляется в размере и порядке, установленных законом, по решению суда. Основанием для удержания алиментов являются исполнительные судебные письма или письменное обязательство граждан о добровольной уплате алиментов, отметки органов внутренних дел в паспортах лиц о том, что они обязаны уплатить алименты.
Удержание из заработной платы платежей за товары, купленные в кредит,
проводятся на основе требований-поручений рабочих. Их размер зависит от стоимости товаров, купленных в кредит.
Задача №1
Исходные данные:
Сменная (8-часовая норма выработки) – 125 Т;
Количество отработанных дней в течение месяца – 24 дн;
Объем продукции, выпущенной в течение месяца – 3500 Т;
Премия за выполнения плана – 25%;
Премия за каждый процент перевыполнения плана – 3%;
Коэффициент прогрессии (увеличения расценки) – 2;
Часовая тарифная ставка – 4,2 грн.
Определить месячный заработок рабочего, труд которого оплачивается по:
- прямой сдельной системе;
- сдельно-премиальной системе;
- сдельно-прогрессивной системе.
Решение
Определяем заработную плату при прямой сдельной оплате труда:
Зпр.сд. = Р х Вфакт,
где Р – расценка,
Вфакт – фактический объем продукции за расчетный период.
Р
=
 ,
где ТСчас – часовая тарифная ставка рабочего соответствующего разряда;
Фр – время, в течение которого выполняется сменная норма выработки, час;
Нвыр – норма выработки.
Р
=
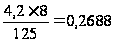
 Зпр.сд. = 0,2688
 3500
= 940,80 (грн).
2. Определяем заработную плату при сдельно-премиальной оплате труда:
Зсд.прем.
= РВфакт
+ П1 + П2,
где П1, П2 – премии, выплачиваемые в соответствии с действующими премиальными положениями.
Зсд.прем.
= 0,26883500
+ 235,20 + 28,20 = 1204,20 (грн),
П1
= 0,2688350025%
= 235,20 (грн);
П2 = 9,4х3 = 28,20 (грн);
3. Определяем заработную плату при сдельно-прогрессивной оплате труда:
Зсд.прог.
= РQ
+ РКпрог(Q
– Q1),
где Кпрог – коэффициент прогрессии;
Q – объем изготовленной продукции фактически,
Q1 – объем продукции базовый.
Зсд.прог.
= 0,2688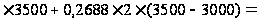 1209,60 (грн)
Ответ: при заданных исходных данных месячный заработок рабочего будет составлять: - при прямой сдельной системе – 940,80 грн;
- при сдельно-премиальной системе – 1204,20 грн;
- при сдельно-прогрессивной системе – 1209,60 грн.
Задача № 2.
Определить численность рабочих, необходимых для выполнения заданий, если:
Норма времени на изготовление одной детали 0,6 часа
Часовая тарифная ставка 2,15 грн
За месяц изготовлено 700 изделий при норме 600 изделий
За перевыполнение норм предусмотрена премия в размере 25% сдельного заработка.
Решение
Месячный заработок рабочего по индивидуальной системе оплаты труда определим по формуле:
ЗПсд = Рсд
 Оф
,
где Рсд – сдельная расценка,
Оф – объем произведенной продукции.
Рсд = ТСчасТн,
где
Тсчас – часовая тарифная ставка,
Тн – норма времени на изготовление единицы изделия.
Рсд = 0,62,15
= 1,29
ЗПсд = 1,29700
= 903 (грн)
Так как за перевыполнение норм предусмотрена премия в размере 25% сдельного заработка, определим премию:
Пр = 90325%
= 225,75 (грн)
Таким образом ЗП = 903 + 225,75 = 1128,75 (грн).
Ответ: месячный заработок рабочего по индивидуальной сдельной системе оплаты труда составляет 1128,75 грн.
Тесты
| № п/п | Вариант ответа | № п/п | Вариант ответа |
| 1. | Б,в,е,ж | 26. | А |
| 2. | Г | 27. | Б |
| 3. | Б | 28. | А,б,в |
| 4. | А,б | 29. | А |
| 5. | Б,в | 30. | Г |
| 6. | В | 31. | А |
| 7. | А | 32. | Г |
| 8. | А | 33. | А |
| 9. | Г | 34. | Г |
| 10. | Б,г | 35. | Б |
| 11. | А,б,в | 36. | В |
| 12. | А,в,д | 37. | А |
| 13. | А,в,д | 38. | А |
| 14. | А | 39. | В |
| 15. | Б | 40. | В |
| 16. | А | 41. | А,б,в |
| 17. | А | 42. | А,в |
| 18. | А | 43. | А,в,д |
| 19. | А | 44. | В,г,е,з |
| 20. | В | 45. | Б |
| 21. | А,в,е | 46. | Б |
| 22. | Б | 47. | А |
| 23. | А,б,в,д,е | 48. | А |
| 24. | Б | 49. | Г |
| 25. | А | 50. | ---- |
Вывод
В данной работе мы рассмотрели виды нормативных материалов для определения норм труда, и как рассчитывается средняя заработная плата и какие бывают начисления и удержания из заработной платы. Исходя из вышесказанного, можно сделать следующие выводы.
Первое: в период перехода к рыночным отношениям чрезвычайно важным становится изучение затрат труда. Наиболее обобщающим их показателем является рабочее время. Мера труда – это общественно необходимые затраты рабочего времени, которые создаются в условиях рынка. Нормы труда отображают величину рыночных затрат и выражают затраты абстрактного труда.
Норма труда – это конкретное выражение меры труда на каждом предприятии. Она может быть большей или меньшею мерою труда, каждое предприятие заинтересовано в снижении норм труда на изготовление продукции, что даёт возможность уменьшить затраты производства.
Обоснованность норм труда предусматривает всесторонний учет факторов, которые влияют на их величину в определенных организационно-технических условиях.
Норма труда определяет величину и структуру затрат рабочего времени, необходимых для выполнения определенной работы, и является эталоном, с которым сравнивают фактические затраты труда с целью определения их рациональности.
Нормативами для нормирования труда являются исходные величины режимов работы оборудования, затрат труда и времени перерывов в работе, разработанные на основе заранее проведенных исследований и предназначенные для многоразового использования при расчете конкретных норм затрат труда относительно определения организационно-технических условий.
Основным методом разработки нормативов является метод исследования, которое может проводится в лабораториях НИИ, так и непосредственно на производстве.
Процесс разработки нормативов состоит из пяти последовательных этапов:
составление схемы разработки нормативов;
проведение хронометражных исследований;
графоаналитической обработки данных хронометража;
составление таблиц нормативов;
проверки и корректировки нормативов.
От последовательности и тщательности разработки нормативов зависит их качество, последнее, в свою очередь, определяет обоснованность и качество норм труда. Важность работы по определению нормативов в рыночных условиях возрастает, поскольку научно-обоснованные нормативы являются основой введения наиболее продуктивных режимов работы оборудования, усовершенствования организационно-технических условий производства и трудовых процессов.
Второе: заработная плата в рыночной экономике представляет собой цену рабочей силы, соответствующую стоимости предметов потребления и услуг, которые обеспечивают воспроизводство рабочей силы (способной обслуживать существующий технический базис производства).
Заработная плата – это одна из важнейших и сложнейших экономических категорий, поскольку она является одновременно и основным источником дохода нанятых работников, и существенной частью затрат производства для работодателей, и эффективным средством мотивации работников.
Заработная плата выступает важнейшим средством повышения заинтересованности работающих в результата своего труда, его продуктивности, увеличения объёмов производства продукции, улучшения её качества и ассортимента.
Согласно ст.27 Закона об оплате труда порядок начисления средней заработной платы работника в случаях, предусмотренных законодательством, устанавливается Kабинетом Министров Украины. Таким документом на сегодняшний день является " Порядок начисления средней заработной платы" от 08.02.1995 г. № 100 (с изменениями, внесенными постановлениями от 16.05.95 № 348 и от 24.02.97 № 185). Действие данного порядка распространяется на предприятия, учреждения и организации всех форм собственности. Следующим этапом является определение состава выплат, которые могут включаться в расчет средней заработной платы. K таким выплатам согласно п.3 Порядка № 100 относятся:
- основная заработная плата;
- доплаты и надбавки (за сверхурочную работу и работу в ночное время; совмещение профессий и должностей; расширение зон обслуживания или выполнение повышенных объемов работ работниками-почасовиками; высокие достижения в труде (высокое профессиональное мастерство); условия труда; интенсивность труда; руководство бригадой, выслугу лет и др.);
- производственные премии и премии за экономию конкретных видов топлива, электроэнергии и тепловой энергии;
- вознаграждения по итогам годовой работы и выслугу лет и др.
Третье: сменная часть заработной платы включает в себя такие элементы как доплаты и надбавки. Каждый элемент заработной платы выполняет свои функции. Доплаты и надбавки связаны, как правило, с особыми условиями труда. Они носят стабильный характер и устанавливаются для конкретного работника. По характеру выплат доплаты и надбавки делятся на компенсационные и стимулирующие.
Компенсационные выплаты (за условия труда, работу в ночное время и т.п.) определяются предприятием самостоятельно, но не ниже размеров, установленных законодательством (например, статьёй 108 КзоТ Украины оговаривается оплата работы в ночное время в повышенном размере, устанавливаемом генеральным, отраслевым соглашением и коллективным договором, но не ниже 20% тарифной ставки (оклада) за каждый час работы в ночное время.
Стимулирующие выплаты (доплаты и надбавки за высокую квалификацию, профессиональное мастерство, работу с меньшей численностью, премии, награды и т.п.) определяется предприятием самостоятельно и совершаются им в пределах финансовых возможностей.
Условия и размеры доплат регулируются предприятием самостоятельно. Доплаты и надбавки регулируются в отраслевых соглашениях, отражаются в коллективных договорах, составляемых на предприятиях.
Доплаты и надбавки целесообразно устанавливать на определенный срок, поскольку возможны изменения отношения человека к работе; условий труда; источников средств на оплату труда. Размер доплат и надбавок чаще всего определяется относительно должностного оклада или тарифной ставки за отработанное время. Но предприятие может устанавливать их и в абсолютной сумме – и в равных размерах для всех работников или дифференцированно. Размеры доплат и надбавок дожны корректироваться со сменой окладов или ставок с учетом надбавок.
Подводя итог, всему вышеперечисленному, можно сказать, что каждый субъект рыночного хозяйства, одновременно является и субъектом трудовых отношений, поэтому от знания экономических законов и закономерностей функционирования рынка труда, занятости, организации оплаты труда в большой степени зависит эффективность использования такого важного производственного ресурса, как рабочая сила значит, и успех предпринимателя, и уровень жизни населения страны.
Список литературы
1. Кодекс законів про пацю України // Кодекси України: У 2 т. – К.: Ін Юре, 1997. – Т. 1.
2. Про зайнятість населення: Закон України // Законодавство України про працю станом на 25 травня 1999р. – К.: Істина, 1999.
3. Про оплату праці: закон України // Законодавство України про працю станом на 25 травня 1999 р. – К.: Істина, 1999.
4. Закон „О предприятиях в Украине” // Ведомости Верховного Совета Украины, 1995.
5. Закон України „Про загальнообов’язкове державне соціальне страхування на випадок безробіття” від 23.03.2000 // Уряд. кур’єр. – 2000. – № 72.
6. Закон України „Про збір на обов’язкове державне пенсійне страхівання” від 03.12.97 // ВВР України. – 1998. – № 15.
7. Закон України „Про підприємництво” від 07.02.91. // ВВР України. – 1991. – № 14.
8. Абрамов В.М., Данюк В.М., Гриненко А.М. Нормування праці: Підручник. – К., 1995.
9. Постанова Кабінету Міністрів Україны " Порядок начислення середньої заробітної платы" від 08.02.1995 г. № 100 (зі змінами, внесенными поста- новами від 16.05.95 № 348 та від 24.02.97 № 185) // Голос України. – 1997. - № 14.
10. Адамчук В.В., Ромашов О.В., Сорокина М.Е. Экономика и социология труда: Учеб. для вузов. – М.: ЮНИТИ, 1999.
11. Богиня Д.П., Грішнова О.А. Основи економіки праці: Навч. посібник. – К.: Знання-Пресс, 2000.
12. Владимирова Л.П. Экономика труда: Учеб. пособие – М., 2000.
13. Жуков Л.И., Горшков В.В. Справочное пособие по труду и заработной плате. – М.: Финансы и статистика, 1990.
14. Колот А.М. Оплата праці на підприємстві: організація та удосконалення. – К.: Праця, 1997.
15. Нормирование труда / Под ред. Б.М. Генкина. – М.: Экономика, 1985.
16. Махсма М.Б. Економіка праці та соціально-трудові відносини: Навч. посіб. – К.: Вид-во Європ. ун-ту, 2003.
17. Рыночные модели оплаты труда / Под общей ред. В.Н. Гончарова – Харьков.: Основа, 2000.
18. Справочник экономиста по труду / Под ред. И.А. Полякова, Н.С. Ремизова. – М.: Экономика, 1988.
19. Экономика предприятия. Под ред. Сафронова. – М., 1998.
20. Эренберг Р.Дж., Смит Р.С. Современная экономика труда. Теория и государственная политика. – М.: Изд-во Моск. ун-та, 1996.
21. Экономика труда и социально-трудовые отношения / Под ред.
Г.Г. Меликьяна, Р.П. Колосовой. – М.: Изд-во ЧеРо, 1996.