Правовий режим цінних паперів в Україні
Розвиток економіки постійно вимагає мобілізації, розподілу і перерозподілу фінансових ресурсів. У будь-якій країні, де економіка функціонує ефективно, цей процес здійснюється на ринку фінансових ресурсів. Однак ринок фінансових ресурсів — це скоріше загальна назва цілої системи ринків, що зосереджують попит і пропозицію на різні за своїм характером платіжні засоби.
Поняття "ринок фінансових ресурсів" об'єднує три головні складові: кредитний ринок, валютний ринок та ринок цінних паперів. Ринок цінних паперів (РЦП) охоплює частину кредитного ринку (зокрема, ринок позикових боргових інструментів, або ринок боргових зобов'язань) і повністю ринок інструментів власності. Іншими словами, цей ринок інтегрує операції щодо випуску та обігу боргових інструментів, інструментів власності, а також їхніх похідних.
РЦП поділяється на первинний і вторинний ринки. Первинний — це ринок, на якому емітент проводить первинний продаж випущених цінних паперів, а також акцій приватизованих підприємств. Всі послідуючі перепродажі акцій здійснюються на вторинному ринку.
Головним інститутом РЦП є фондова біржа. Пріоритет бірж на фондовому ринку пояснюється тим, що вони сприяють значно більшому розповсюдженню капіталу. Біржа робить довгострокові вклади ліквідними — тобто здатними переводитись у грошові кошти, задовольняючи як зрозуміле бажання вкладників одержувати якомога більш короткострокові вклади, так і прагнення дебіторів одержувати довгостроковий капітал.
Концепція функціонування та розвитку фондового ринку України також поділяє ринки на біржовий і позабіржовий. Поняття і принципи створення фондової біржі визначені в гл. 8 Закону України «Про цінні папери та фондовий ринок». На позабіржовому ринку цінних паперів діють торговельно-інформаційні системи установ, створені на певних умовах саморегулівними організаціями чи посередниками для організованого продажу цінних паперів. Концепція передбачає, що позабіржовий ринок сприятиме розвитку послуг інвестиційного консультування і управління портфелями цінних паперів, що наближатиме фондовий ринок, у першу чергу, до дрібного інвестора та його інтересів.
З метою впорядкування фондового ринку та підвищення дисциплінованості його учасників, підтримання довіри до фондового ринку та його динамічного розвитку держава здійснює регулювання ринку цінних паперів[22, c. 12-14].
Головним принципом регулювання фондового ринку є першочергова реалізація загальнонаціональних інтересів і забезпечення гарантій та безпеки інвестиційної діяльності в економіці України.
В Законі України «Про державне регулювання ринку цінних паперів в Україні» (ст.1) визначено, що державне регулювання ринку цінних паперів — це здійснення державою комплексних заходів щодо упорядкування, контролю, нагляду за ринком цінних паперів та їх похідних та запобігання зловживанням і порушенням у цій сфері.
Головним органом, що здійснює державне регулювання на ринку є Державна комісія з цінних паперів та фондового ринку (ДКЦПФР). Закон «Про державне регулювання ринку цінних паперів в Україні» дає вичерпний перелік функцій Комісії, її повноваження і склад. Одною з основних функцій Комісії є контрольна. Учасники ринку несуть майнову відповідальність за правопорушення, а в деяких випадках кримінальну відповідальність (ст. 223, 224 Кримінального кодексу України).
Законодавством також передбачена можливість передач і ДКЦПФР деяких функцій саморегулівним організаціям. Відповідно до ст.1 Закону «Про державне регулювання ринку цінних паперів в Україні» саморегулівна організація - добровільне об'єднання професійних учасників ринку цінних паперів, яке не має на меті одержання прибутку, створене з метою захисту інтересів своїх членів, інтересів власників цінних паперів та інших учасників ринку цінних паперів. Основні принципи створення та діяльності саморегулівних організацій визначено в Рішенні ДКЦПФР № 350 від 22 листопада 2001 р. «Щодо затвердження Основних засад розвитку саморегулювання на фондовому ринку України».
Як вже зазначалося, державне регулювання ринку цінних паперів як владна функція держави підкоряється тим самими закономірностям, що характерні для державного регулювання в цілому, але разом із тим йому властиві й певні особливості, які взаємопов'язані між собою. Так, специфіка державного регулювання ринком цінних паперів полягає: по-перше, в тому, що ця система створена для здійснення саме публічного впливу на правові відносини, але водночас і сам цей інститут потребує державного регулювання; по-друге, особливістю державного регулювання є той факт, що воно формувалося в перехідній економіці; по-третє, ще однією ознакою системи державного регулювання ринком цінних паперів на сучасному етапі є необхідність нейтрального та збалансованого підходу до самого процесу регулювання (держава не повинна своїми ініціативами порушувати той економічний порядок, який склався на ринку цінних паперів, але разом з тим їй необхідно шляхом прийняття виважених та продуманих рішень сприяти стабільному розвитку зазначеної галузі). Сукупність вищезазначених ознак саме й стала основною причиною змін та нових тенденцій в системі державного управління ринком цінних паперів, висунувши на порядок денний питання співвідношення державного управління та державного регулювання ринком цінних паперів.
Підводячи підсумки викладеного, слід вказати на державно-правовий характер регулювання ринком цінних паперів. У його процесі: по-перше, реалізуються завдання, функції та інтереси держави, громадян та суспільства в цілому; по-друге, функції регулювання ринку цінних паперів реалізуються відповідними суб'єктами, які формуються державою; по-третє, ці суб'єкти діють за дорученням держави і наділені необхідними владними повноваженнями; по-четвер-те, вони діють у рамках встановлених державою відповідних нормативних правових актів.
Отже, державне регулювання ринку цінних паперів — це впорядковуючий, цілеспрямований вплив держави на суспільні відносини в сфері обігу цінних паперів, який полягає в організації діяльності на ринку цінних паперів та контролю за її здійсненням [17, c. 57-58].
3.2 Правові форми саморегуляції ринку цінних паперів
Професійні учасники багатьох фінансових ринків об'єднуються в саморегулівні організації. Однією з основних відмінностей у концептуальному підході щодо принципів регулювання ринків цінних паперів різних країн є визначення ролі та компетенції саморегулівних організацій ринку цінних паперів (далі - СРО). Загалом СРО створюють з метою розвитку інфраструктури ринку цінних паперів, захисту інтересів інвесторів, стандартизації процедур обігу цінних паперів, контролю за діяльністю їх учасників.
Основними ознаками саморегулівних організацій є:
добровільне об’єднання;
членство — професійні учасники ринку цінних паперів;
функції — саморегулювання, встановлення формальних правил ведення бізнесу;
відносини з державою — держава передає їм частину своїх функцій [34, с. 119].
У світі вирізняють такі види саморегулівних організацій: Міжнародні організації (наприклад, Federation International des Bourses de Valeurs — Міжнародна організація фондових бірж).
Національні організації. Як правило, в кожній країні є саморегулівні організації, які претендують на презентацію інтересів усього професійного світу, пов’язаного з ринком цінних паперів тієї чи іншої країни. Наприклад, у США це National Association of Securities Dealers (NASD) — Національна асоціація дилерів з цінних паперів (хоча діють також інші організації), у Японії — Japan Securities Dealers Association (Японська асоціація інвестиційних дилерів) тощо.
За наявності відносно замкнутих регіональних ринків цінних паперів можна, відповідно, засновувати регіональні саморегулівні організації.
Класифікацію саморегулівних організацій залежно від учасників ринку цінних паперів, що їх створили, наведено на рис. 3.1.
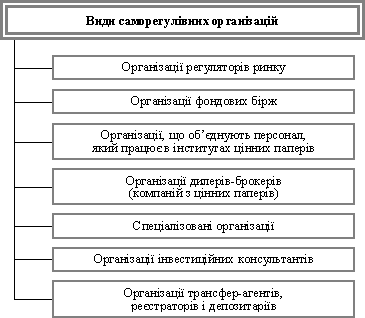
Рис. 3.1. Види саморегулівних організацій
Закон України «Про державне регулювання ринку цінних паперів в Україні» (ст. 1) дає таке визначення:
Саморегулівна організація - це добровільне об'єднання професійних учасників ринку цінних паперів, яке не має на меті одержання прибутку, створене з метою захисту інтересів своїх членів, інтересів власників цінних паперів та інших учасників ринку цінних паперів та зареєстроване Державною комісією з цінних паперів та фондового ринку (далі - ДКЦПФР).
Частину своїх повноважень щодо регулювання та контролю ринку цінних паперів ДКЦПФР може делегувати саморегулівним організаціям учасників ринку цінних паперів, створення яких передбачено ст. 17 Закону України "Про державне регулювання ринку цінних паперів в Україні". Так, вона може передати саморегулівним організаціям функції:
розробки та впровадження правил, стандартів і вимог щодо здійснення операцій на фондовому ринку;
сертифікації фахівців фондового ринку;
надання дозволів (ліцензій) особам, які здійснюють підприємницьку діяльність на фондовому ринку;
збору, узагальнення та аналітичної обробки статистичної інформації про підприємницьку діяльність на фондовому ринку[32, c. 58-59].
Можливе делегування саморегулівним організаціям й інших повноважень, якщо це не суперечить чинному законодавству.
Відповідно до Положення саморегулівна організація є безприбутковою організацією з правами юридичної особи.
Саморегулівна організація створюється в організаційно-правових формах, передбачених законодавством, діє на основі Статуту, установчого договору (якщо це передбачено для обраної організаційно-правової форми) (далі — установчі документи), а також правил цієї організації.
Статус саморегулівної організації можуть одержати:
а) громадські організації фізичних осіб — професійних учасників ринку цінних паперів;
б) об'єднання юридичних осіб — професійних учасників ринку цінних паперів.
Статус саморегулівної організації надається Державною комісією з цінних паперів та фондового ринку тим організаціям чи об'єднанням, кількість учасників яких становить не менш ніж 25 відсотків від загальної кількості осіб, що здійснюють конкретний вид професійної діяльності на ринку цінних паперів на підставі дозволів (ліцензій), виданих ДКЦПФР.
Метою заснування і діяльності саморегулівної організації є:
забезпечення високого професійного рівня діяльності учасників ринку цінних паперів;
представництво учасників саморегулівної організації та захист їх професійних інтересів;
професійна підготовка та підвищення кваліфікації фахівців — учасників саморегулівної організації, уповноважених здійснювати операції з цінними паперами;
інформування своїх учасників стосовно законодавства про цінні папери та про всі зміни, що вносяться до нього;
розробка та контроль за дотриманням норм і правил поведінки, регламентів, правил здійснення операцій з цінними паперами, вимог до професійної кваліфікації фахівців — учасників саморегулівної організації, уповноважених здійснювати операції з цінними паперами, та інших документів, передбачених законодавством;
впровадження ефективних механізмів розв'язання спорів між учасниками саморегулівної організації, учасниками саморегулівної організації та їх клієнтами;
розробка та впровадження заходів щодо захисту клієнтів учасників саморегулівної організації та інших інвесторів, а також додержання етичних норм і правил поведінки учасників саморегулівної організації у їх взаєминах з клієнтами [33, c. 54-55].
Саморегулівна організація на підставі своїх установчих документів і правил та делегованих ДКЦПФР згідно із статтею 17 Закону України "Про державне регулювання ринку цінних паперів в Україні" повноважень може мати право:
перевіряти діяльність своїх учасників у порядку, узгодженому ДКЦПФР;
контролювати дотримання своїми учасниками законодавства, прийнятих саморегулівною організацією правил і вимог щодо провадження професійної діяльності та угод (операцій) з цінними паперами;
представляти інтереси своїх учасників у ДКЦПФР;
збирати, узагальнювати та аналітично обробляти статистичну інформацію про професійну діяльність на фондовому ринку;
розробляти та впроваджувати відповідно до законодавства та цього Положення правила, стандарти та вимоги до здійснення операцій на фондовому ринку, провадження професійної діяльності та операцій з цінними паперами своїми учасниками, удосконалювати механізм обігу цінних паперів, ведення обліку та звітності стосовно операцій з цінними паперами;
відповідно до кваліфікаційних вимог ДКЦПФР розробляти навчальні програми та плани, готувати фахівців для провадження професійної діяльності на ринку цінних паперів, визначати їх кваліфікацію та проводити сертифікацію фахівців фондового ринку;
надавати дозволи (свідоцтва) особам, які здійснюють професійну діяльність на фондовому ринку.
Оскільки діяльність з управління цінними паперами віднесена законом до професійної діяльності на ринку цінних паперів, то для її здійснення необхідне отримання відповідної ліцензії.
На підставі викладеного можна дійти висновку, що професійну діяльність на ринку цінних паперів вправі здійснювати тільки юридичні особи визначених законодавством організаційно-правових форм, а отже, саморегулівні організації можуть створюватись у формі об'єднань юридичних осіб. Такий висновок підтверджується також рішенням ДКЦПФР від 18.03.2002 р. № 107, яким було внесено зміни до Положення про саморегулівну організацію ринку цінних паперів. Пунктом 2 цього Положення визначено, що статус саморегулівної організації можуть одержати об'єднання професійних учасників ринку цінних паперів. Далі за текстом Положення повинні бути вилучені слова «громадські організації фізичних осіб. Крім того, у п. 6 Положення про саморегулівну організацію ринку цінних паперів зі змінами, внесеними рішенням ДКЦПФР від 18.03.2002 р. № 197, вказано, що установчі документи саморегулівної організації мають відповідати вимогам, установленим чинним законодавством для об'єднань юридичних осіб. Таке формулювання наведених норм дає змогу констатувати, що громадські організації (об'єднання громадян) втратили можливість отримати статус саморегулівних організацій.
Стаття 1 Закону України «Про державне регулювання ринку цінних паперів» визначає професійну діяльність на ринку цінних паперів як підприємницьку діяльність. Здійснювати підприємницьку діяльність мають право підприємства, юридичні особи, тому саморегулівні організації повинні створюватись саме у формі об'єднань підприємств. У ст. 3 Закону України «Про підприємства в Україні» визначені такі види об'єднань підприємств: асоціації, корпорації, концерни та консорціуми [40, c. 77-78].
З названих видів об'єднань підприємств, на нашу думку, тільки асоціація є прийнятною формою для створення саморегулівної організації.
Асоціація - договірне об'єднання, створене з метою постійної координації господарської діяльності її учасників без права втручатись у їх виробничу і комерційну діяльність.
Аналогічно саморегулівна організація, здійснюючи загальне регулювання відповідного виду професійної діяльності на ринку цінних паперів встановленням стандартів, норм і правил, не може бути наділена правом приймати рішення щодо виконання господарських операцій окремими її учасниками, набуття ними прав і обов'язків. На відміну від такого об'єднання, як корпорація, саморегулівним організаціям не притаманне делегування їх учасниками окремих повноважень щодо централізованого регулювання діяльності кожного з них. А повноваженням здійснювати контроль за діяльністю її учасників, яке хоча і є однією з функцій регулювання, саморегулівна організація наділена відповідно до норм законодавства, а не делегуванням його учасниками. З таких самих міркувань, а також з огляду на відсутність у саморегулівної організації мети отримання прибутку вона не може бути створена у формі концерну, який передбачає повну фінансову залежність від одного або групи підприємців. Щодо консорціуму, то, по-перше, це тимчасове об'єднання підприємств, створене для досягнення певної мети, після чого реорганізується або ліквідується, а по-друге, консорціум передбачає об'єднання промислового та банківського капіталу, в той час як сферою діяльності учасників саморегулівних організацій є надання послуг на такому сегменті фінансового ринку, як ринок цінних паперів.
Фондові біржі, як і саморегулівні організації, розробляють і приймають правила, обов'язкові для виконання всіма учасниками, контролюють їх виконання та користуються правом притягувати учасників, що порушують правила чи законодавство про цінні папери, до відповідальності, застосовуючи санкції, передбачені біржовими правилами, кодексами тощо. Також при фондових біржах створюються постійно діючі третейські суди, що розглядають спори між членами біржі та спори між членами та їх клієнтами, що виникають під час здійснення професійної діяльності на ринку цінних паперів.
Однак існують деякі підстави вважати, що, виходячи з норм чинного законодавства, фондові біржі не можуть бути віднесені до об'єднань професійних учасників і, відповідно, користуватись статусом саморегулівних організацій.
Хоча, говорячи про фондові біржі як акціонерні товариства, необхідно зазначити, що вони незначною мірою відповідають класичному розумінню акціонерного товариства з огляду на таке:
• фондова біржа не відповідає всім ознакам підприємства, оскільки вона не може мати на меті отримання прибутку;
• засновниками і учасниками фондової біржі можуть виступати тільки професійні учасники ринку цінних паперів - торговці;
• існує обмеження щодо максимального розміру участі у статутному фонді - частка статутного фонду, що належить одному акціонеру - торговцю цінними паперами, не може перевищувати 5 відсотків (п. 13 наказу ДКЦПФР «Про затвердження Положення про реєстрацію фондових бірж та торговельно-інформаційних систем і регулювання їх діяльності» від 15.01.97 р. № 9);
• керівні органи біржі формуються за рішенням усіх учасників, обсяг корпоративних прав яких не повинен ставитися у залежність від кількості акцій, що перебувають у їх власності.
Спільними ознаками між акціонерним товариством та фондовою біржею залишаються хіба що назва та наявність статусу емітента акцій. В Російській Федерації фондові біржі створюються у формі некомерційного партнерства, що, на нашу думку, більшою мірою відповідає суті та призначенню фондових бірж.
По-друге, фондові біржі самі по собі є професійними учасниками ринку цінних паперів, а об'єднання ними професійних учасників ринку цінних паперів на засадах членства - необхідна умова здійснення професійної діяльності з організації торгівлі цінними паперами.
По-третє, наділення однорідних суб'єктів статусом саморегулівної організації суперечитиме Основним засадам розвитку саморегулювання на фондовому ринку, затвердженим Рішенням ДКЦПФР від 22.10.2001 р. № 350, якими передбачено створення саморегулівних організацій за принципом - одна саморегулівна організація з кожного виду професійної діяльності.
Тому, залишаючи питання про доцільність наділення фондових бірж статусом саморегулівних організацій для подальших досліджень, зазначимо, що аналіз норм чинного законодавства дає підстави дійти висновку про те, що статус саморегулівної організації ринку цінних паперів в Україні може отримати тільки таке об'єднання підприємств, як асоціація [30, c. 78-79].
Що стосується торговельно-інформаційних систем, то для них справедливим є все те, що сказано про фондову біржу. Щоправда, законодавством допускається заснування саморегулівною організацією торговельно-інформаційної системи у формі дочірнього підприємства, але статусом саморегулівної організації в такому випадку наділена не торговельно-інформаційна система, а її засновник.
Отже, аналіз норм законодавства дав змогу визначити саморегулівну організацію як асоціацію професійних учасників ринку цінних паперів, зареєстровану ДКЦПФР, яка уповноважена:
1) встановлювати стандарти професійної діяльності на ринку цінних паперів, правила професійної етики учасників ринку цінних паперів;
2) захищати права та інтереси своїх членів та інших учасників ринку цінних паперів;
3) вирішувати спори, що виникають у процесі здійснення професійної діяльності на ринку цінних паперів;
4) здійснювати контроль за дотриманням її членами законодавства про цінні папери, правил професійної діяльності та професійної етики, застосовувати до них передбачені локальними актами заходи впливу та санкції у випадку виявлення порушень норм, встановлених законодавством і документами саморегулівної організації, а також здійснювати інші повноваження, що делегуються їй ДКЦПФР [7, c. 141-142].
3.3 Оптимізація співвідношення державного регулювання і ринкової саморегуляції ринку цінних паперів в Україні
Останнім часом спостерігається активізація діяльності щодо вдосконалення законодавства ринку цінних паперів в Україні. Період з кінця 2008-го до початку 2009 р. відзначився зрушеннями у вдосконаленні діючих норм законодавства вітчизняного фондового ринку, що проявилося в ухваленні та набранні чинності нових законів та законопроектів, які мають на меті упорядкувати правові відносини на фондовому ринку України та підтримати ефективне його функціонування.
Виокремлено такі форми регулювання ринку цінних паперів, як: державне, інституційно-правове (регулювання, яке здійснюється саморегулівними організаціями) та ринкове регулювання. Система макроекономічного державного регулювання включає в себе два основні блоки регулюючих засобів: прямі методи впливу (нормативно-законодавче забезпечення) та опосередковані (грошова, кредитна, податкова політика тощо).
Головним завданням державного регулювання ринку цінних паперів є узгодження інтересів суб’єктів ринку цінних паперів шляхом встановлення необхідних обмежень і заборон у їх взаємодії, а також непрямого втручанням у їх діяльність. У дисертації підкреслюється, що державне регулювання ринку цінних паперів має базуватися на принципах захисту інтересів інвесторів; створення справедливих конкурентних умов; системності або відсутності суперечностей; забезпечення ясності правових відносин; зацікавленості (стимулювання) усіх суб’єктів господарювання в ефективній діяльності; відповідальності за порушення загальних правил господарювання; цілеспрямованості; науковості тощо.
Ринок цінних паперів є одним із найбільш регламентованих ринків. Складність відносин на ринку, його масовість, притаманні ринку ризик, інтереси безпеки учасників змушують вводити чисельні норми та правила, засновувати різні регулюючі інститути. Зазначено, що на розвинених ринках не спостерігається таке державне регулювання, яке б стримувало динамізм розвитку ринку цінних паперів.
Ключовою проблемою вітчизняного фондового ринку залишається недорозвиненість його організаційного сегмента. Незважаючи на незначні позитивні зрушення, при побудові інституційної структури фондового ринку виникає чимало проблем економічного, соціального та технологічного характеру. Повноцінне функціонування ринку цінних паперів потребує врегулювання деяких регуляторних проблем, у тому числі системного вдосконалення нормативної бази ринку. Слід зазначити, що таке вдосконалення вимагає внесення змін до чинних нормативних документів або прийняття нових законодавчих актів.
Крім того, період фінансової кризи є найсприятливішим для покращання законодавчої та нормативної бази з метою вирішення дискусійних питань на ринку цінних паперів. Зокрема, наприкінці минулого року Верховна Рада України ухвалила важливі законодавчі акти та законопроекти у цій сфері, які мають на меті сприяти ефективному розвитку не лише фондового ринку, але й економіки країни в цілому.
Стаття 1 Закону України «Про державне регулювання ринку цінних паперів в Україні» дає визначення інституту державного регулювання ринку цінних паперів як «здійснення державою комплексних заходів щодо упорядкування, контролю, нагляду за ринком цінних паперів, їх похідних та запобігання порушенням у цій сфері». Відповідно до ст. 2 Закону державне регулювання ринку цінних паперів здійснюється з метою:
• реалізації єдиної державної політики у сфері випуску та обігу цінних паперів;
• створення умов для ефективної мобілізації та розміщення учасниками ринку цінних паперів фінансових ресурсів з урахуванням інтересів суспільства;
• одержання учасниками ринку цінних паперів інформації про умови випуску та обігу цінних паперів, результати фінансово-господарської діяльності емітентів, обсяги і характер угод з цінними паперами та іншої інформації, що впливає на формування цін на ринку цінних паперів;
• забезпечення рівних можливостей для доступу емітентів, інвесторів і посередників на ринок цінних паперів;
• гарантування прав власності на цінні папери;
• захист прав учасників ринку;
• інтеграції у європейський та світовий фондові ринки;
• дотримання учасниками ринку цінних паперів актів законодавства;
• запобігання монополізації та створення умов розвитку добросовісної конкуренції на ринку цінних паперів;
• контролю за прозорістю та відкритістю ринку цінних паперів [31, c. 59-60].
Як бачимо, цілі державного регулювання окреслені досить широко, і результатом їх досягнення буде наявність адекватного регулювання з боку держави тих суспільних відносин, які виникають при випуску та обігу цінних паперів на національному ринку.
Згідно зі ст. З Закон визначає також форми державного регулювання на ринку. Із загального переліку можна виділити форми державного регулювання стосовно випуску та обігу цінних паперів, а саме:
• прийняття актів законодавства;
• регулювання випуску та обігу цінних паперів, прав та обов'язків учасників ринку;
• реєстрація випусків (емісій) цінних паперів та інформації про випуск (емісію) цінних паперів;
• контроль за дотриманням емітентами порядку реєстрації випуску цінних паперів та інформації про їх випуск, умови продажу (розміщення), передбачені такою інформацією;
• створення системи захисту прав інвесторів і контролю за дотриманням цих прав емітентами цінних паперів;
• контроль за діяльністю осіб, які обслуговують випуск та обіг цінних паперів.
Слід зазначити, що при формуванні системи державних органів, які регулюють випуск та обіг цінних паперів, Україна певною мірою запозичила американський досвід, який передбачає здійснення відповідного регулювання лише федеральними державними органами, залишаючи за місцевими органами влади лише статус емітента місцевих (муніципальних) цінних паперів. Аналогічна система склалася і в нашій країні, коли регулювання випуску та обігу цінних паперів здійснюється лише центральними державними органами , в той час як органи місцевого самоврядування виступають як емітенти відповідних цінних паперів .
Вважаємо, що реалізація таких принципів побудови системи державних органів, які регулюють випуск та обіг емісійних цінних паперів, цілком виправдана, оскільки їх випуск та обіг повинен регулюватися за єдиними критеріями і правилами, встановленими в рамках усього національного ринку. Неможливо уявити ситуацію, коли в тому чи іншому регіоні будуть встановлені особливі вимоги щодо регулювання випуску і обігу емісійних цінних паперів, які б відрізнялись від загальнонаціональних. Це однозначно відштовхнуло б потенціальних інвесторів через додаткові проблеми визначення правового режиму тих чи інших цінних паперів.
У ст. 17 Закону окреслені функції СРО. До них належать:
- встановлення кваліфікаційних вимог до відповідних спеціалістів - кваліфікаційна функція;
- контроль за дотриманням своїми членами встановлених СРО правил, стандартів та вимог законодавства про цінні папери - контрольна функція.
Аналіз змісту зазначених функцій дає підстави для визнання їх регулятивними щодо учасників ринку цінних паперів.
Чинне законодавство, зокрема ст. 17 Закону України «Про державне регулювання ринку цінних паперів в Україні», передбачає, що ДКЦПФР та інші державні органи, які здійснюють регулювання фондового ринку, можуть передати СРО деякі свої повноваження у сфері регулювання і контролю за ринком цінних паперів.
До таких повноважень належать:
1) розробка та впровадження правил, стандартів і вимог щодо здійснення операцій на фондовому ринку;
2) сертифікація фахівців фондового ринку;
3) надання дозволів (ліцензій) особам, які здійснюють професійну діяльність на фондовому ринку;
4) збирання, узагальнення та аналітичні розробки статистичної інформації про професійну діяльність на фондовому ринку.
Крім того, ДКЦПФР може встановлювати інші вимоги та делегувати інші повноваження СРО, які не суперечать чинному законодавству.
Оскільки законодавець підкреслює, що наведені повноваження СРО можуть виконувати тільки після відповідного їх делегування від ДКЦПФР та інших державних органів, можна констатувати, що норми чинного законодавства передбачають дві групи повноважень у СРО.
Перша група - це повноваження, делеговані СРО самими учасниками. Реалізація цих повноважень, у тому числі й встановлення обов'язкових вимог до членів СРО та зазнавання ними негативних наслідків за невиконання таких вимог, ґрунтується на договірних відносинах між членом СРО і організацією та не підкріплюється засобами впливу з боку держави.
Друга група - це повноваження, надані державою відповідним державним органам і делеговані останніми до СРО. На нашу думку, реалізуючи ці повноваження, СРО здійснюють окремі елементи державного регулювання ринку цінних паперів. Вимоги, встановлені СРО під час реалізації зазначених повноважень, - це обов'язки учасників СРО, які встановлені в нормативних актах, і тому їх невиконання має тягнути за собою негативні наслідки, аналогічні наслідкам за невиконання норм чинного законодавства[33, c. 54-55].
Отже, на сьогодні особа, яка має намір здійснювати професійну діяльність з управління активами на ринку цінних паперів, для отримання відповідної ліцензії від ДКЦПФР подає відповідні документи спочатку до конкретної СРО - Української асоціації інвестиційного бізнесу.
На нашу думку, це свідчить про те, що процес передачі певних регулятивних функцій від державного органу - ДКЦПФР до СРО почався. Звичайно, поки що окремим СРО передаються лише певні функції. Однак, враховуючи, що СРО в Україні почали функціонувати не так давно (Свідоцтво № 1 про реєстрацію Професійної асоціації реєстраторів та депозитаріїв було видане 31.10.97 p.), такий зважений підхід цілком виправданий, адже для реалізації багатьох функцій потрібний численний досвідчений апарат та відповідні кошти, чого на сьогодні, на жаль, не мають СРО.
Однак слід зауважити, що норми законодавства України не передбачають ні строків передачі таких повноважень від державних органів до СРО, ні конкретних вимог, яким повинна відповідати СРО, що претендує на отримання цих повноважень. За таких умов прийняття рішення делегування відповідних повноважень від державних органів до СРО є прерогативою лише самих державних органів. Оскільки, як показує сучасна практика, державні органи не часто відмовляються від здійснення регулятивних функцій, можна констатувати, що делегування передбачених законодавством регулятивних функцій до СРО цілком залежить від суб'єктивної позиції конкретного державного органу.
Провідне місце у функціонуванні ринку цінних паперів посідає інституційно-правове регулювання, в якому особливу роль відіграє фондова біржа як найбільш розвинена форма організації ринку та контролю за діяльністю всіх учасників біржової торгівлі. Інституційно-правове регулювання значною мірою засноване на заінтересованості учасників у дотриманні інституційно-правових норм, що зумовлюється добровільним характером участі у саморегулівній організації [10, c. 195-196].
Аналіз діяльності саморегулівних організацій в Україні виявив недостатню їх ефективність у регулюванні фондового ринку. Вони не виконують функції посередників між учасниками ринку та державними регулюючими органами. Українські біржі не забезпечують оптимальних умов для об’єктивного регулювання попиту-пропозиції та встановлення дійсно ринкових цін.
Зважаючи на досвід країн з розвиненими ринками цінних паперів з реформування системи СРО, можна дійти кількох висновків:
1. Саме біржі і депозитарно-клірингові установи залишаються провідними саморегулівними організаціями професійних учасників ринку цінних паперів у розвинених країнах, бо забезпечують розроблення й дотримання ними високих стандартів професійної діяльності, генерують нові ідеї й технології на ринку цінних паперів. Зі свого боку державні органи цілком підтримують національні клірингові й розрахункові організації.
2. Спроби створити моделі СРО з обов’язковим або добровільним членством учасників ринку і делегуванням таким СРО частини повноважень держави у США і Великій Британії не можна вважати цілком успішними й завершеними. Так, система СРО у Великій Британії доволі громіздка й не завжди функціонує ефективно. Як показала практика, ця система не змогла запобігти масовим порушенням прав інвесторів у відомих скандалах з пенсійними фондами Максвелла у банкрутстві «Берінгс» та інших ситуаціях. Отже, постає питання: чи слід копіювати ці моделі за умов української правової системи?
3. Ринок цінних паперів невпинно інтегрує у комплексний фінансовий ринок, на якому функціонують універсальні фінансові компанії та банки й на якому дедалі відчутнішою є потреба комплексного підходу до регулювання ризиків професійної діяльності організацій. За цих умов конче потрібно розв’язати завдання інтеграції діяльності різних органів регулювання й організації комплексного контролю за всіма сегментами фінансового ринку.
В Україні підготовка до створення системи СРО почалася від моменту ухвалення Закону «Про державне регулювання ринку цінних паперів в Україні» № 448/96. У ст. 1 закону зазначено, що саморегулівна організація — добровільне об’єднання професійних учасників ринку цінних паперів, яке не має на меті одержання прибутку, створене з метою захисту інтересів своїх членів, інтересів власників цінних паперів та інших учасників ринку цінних паперів і зареєстроване Державною комісією з цінних паперів та фондового ринку.
Порядок створення й діяльність СРО і порядок здійснення державного регулювання та контролю за їхньою діяльністю визначає «Положення про саморегулівну організацію ринку цінних паперів» від 11 листопада 1997 р. № 45.
Саморегулівна організація є безприбутковою організацією з правами юридичної особи, що здійснює свою діяльність відповідно до законодавства України, має самостійний баланс, рахунки в установах банків, штампи та бланки зі своїм найменуванням.
Саморегулівна організація створюється в організаційно-правових формах, передбачених законодавством, діє на основі Статуту, установчого договору (якщо це передбачено для обраної організаційно-правової форми), а також правил цієї організації.
Статус саморегулівної організації можуть набути об’єднання професійних учасників ринку цінних паперів.
Статус СРО надається Державною комісією з цінних паперів і фондового ринку тим організаціям та об’єднанням, які мають достатньо ресурсів для виконання статутних зобов’язань СРО щодо: 1) розроблення й упровадження правил, стандартів та вимог до здійснення операцій на фондовому ринку; 2) сертифікації фахівців фондового ринку, надання дозволів (ліцензій) особам, які здійснюють професійну діяльність на фондовому ринку у випадку делегування таких повноважень; 3) збору, узагальнення та аналітичного оброблення статистичної інформації про професійну діяльність на фондовому ринку; 4) впровадження кодексів поведінки, регламентів та правил здійснення операцій з цінними паперами; 5) забезпечення своєчасного інформування учасників про зміни внутрішніх процедур, правил діяльності та законодавства про цінні папери та всі зміни, що вносяться до нього.
Об’єднання, яке набуло статусу саморегулівної організації, може створити торговельно-інформаційні системи, в яких воно є єдиним засновником.
Саморегулівна організація на підставі своїх установчих документів і правил та делегованих Комісією згідно зі ст. 17 Закону України «Про державне регулювання ринку цінних паперів в Україні» повноважень має право:
перевіряти діяльність своїх учасників у порядку, узгодженому з