Статус Центрального банка и основы его деятельности
Узрев в банковской системе возможность осуществления частичного резервирования выдаваемых обязательств (основной ее недостаток) правители, принимая решение о выпуске в обращение бумажных денег, одновременно создавали подконтрольный себе банк и наделяли его правом эмиссии банкнот. В одних случаях путем покупки контрольного пакета акций частного банка, в других – путем национализации, в третьих – путем учреждения на деньги государства (Ассигнационные государственные банки в Москве и Санкт-Петербурге в 1768 году). Если эмиссионное право, предоставленное государственному банку, не было монопольным изначально, оно становилось таким по мере ограничения эмиссионного права других банков вплоть до окончательного запрета. Излишне говорить, что величина резервного покрытия эмитируемых ЦБ банкнот варьировалась в весьма широком диапазоне и зависела не от величины спроса на данный вид денег, а от возможностей предложения (ограничиваемых лишь производительностью печатного станка или совестливостью государя)6.
В доказательство тезиса о корысти власти в использовании эмиссии денег приведу только два примера – историю выпуска ассигнаций в 1768-1843 годах и государственных кредитных билетов в 1853-1895 годах.
Вне зависимости от того, монарх какого государства принимал рано или поздно решение просто и быстро напечатать необходимое (скорее – желаемое) ему количество денег, вместо того, чтобы долго и кропотливо путем улучшения условий для жизни и ведения бизнеса своих подданных добиться повышения объема налогов, собираемых в казну, инфляция в этом государстве быстро “съедала” все сбережения и расстраивала денежное обращение. Вот только в России размах эмиссионного дела в первые же годы начала выпуска ассигнаций был широчайшим, что свойственно не столько особенностям русской души (Екатерина II была немкой), сколько безответственности верховной власти огромного по своей территории государства. Покрывая огромный дефицит бюджета выпусками ассигнаций российское правительство каждый раз официально сообщало, что эмиссия бумажных денег делалась исключительно в интересах развития народного хозяйства. В первое время появление в обороте бумажных денежных знаков (а в первые год-два они свободно разменивались на серебро по курсу 1:1) действительно способствовало облегчению торговых оборотов (облегчению в прямом смысле, ибо одна тысяча рублей медной монетою весила в то время 1024 кг), но в результате безудержной эмиссии ассигнаций безо всякого обеспечения реальными активами денежные платежи по ним были приостановлены, сами ассигнации были признаны законными платежными средствами, а их неофициальный курс стал стремительно снижаться (см. диаграмму 1).
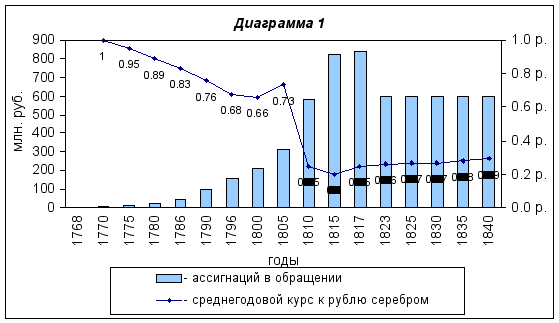
Один из крупных политических деятелей XIX века М.М. Сперанский, которому император Александр I поручил составить план преобразования финансов для спасения российской денежно-кредитной системы отмечал, что ассигнации – это “бумаги, основанные на предположениях. Не имея никакой собственной достоверности, они суть не что иное, как сокрытые долги” [7]. По его представлению правильная денежная система может быть основана только на твердой монетной единице и на представляющих ее кредитных бумагах, а не на ассигнациях. Основные меры оздоровления государственных финансов по Сперанскому следующие:
равновесие в бюджете;
бережливость в расходах;
упорядочение долгов государства7.
Среди конкретных шагов по реализации этих мер были следующие:
прекращение выпуска ассигнаций и медной монеты,
объявление находящихся в обращении ассигнаций государственным долгом, обеспеченным всеми богатствами Российской империи, с установлением срока и других обязательных условий его погашения,
ликвидация Государственного Ассигнационного банка,
введение в денежное обращение серебряной монеты и банкнот, полностью обеспеченных серебром,
составление годовых смет затрат министерств безо всякого их превышения в период исполнения,
увеличение податей и налогов, взимаемых в ассигнациях,
тарифная политика (повышение таможенных тарифов на импорт и снижение – на экспорт).
«План финансов» представлял собой лишь часть общей программы реформ Сперанского. Он считал создание устойчивой кредитно-денежной системы важнейшей предпосылкой осуществления планов преобразования России. Однако, до сих пор не одно правительство не смогло добровольно отказаться от быстрого и дешевого способа пополнения бюджета; тем более этого было бессмысленно требовать от монарха начала XIX столетия. Обвиненный в шпионаже в пользу Наполеона Сперанский в 1812 году был отправлен в отставку.
И все-таки некоторые идеи Сперанского, будучи не только здравыми, но единственно возможными, через 30 лет были приняты на вооружение в борьбе против финансового и денежного кризисов. Его предложения были использованы министром финансов Е.Ф. Канкриным при осуществлении реформы денежного обращения, в результате которой в 1839 году ассигнации были девальвированы и с 1843 по 1851 год обменяны на вновь поступившие в обращение металлические деньги8. Государственный ассигнационный банк в 1843 году был ликвидирован за ненадобностью, а эмиссия государственных кредитных билетов осуществлялась Экспедицией государственных кредитных билетов. Экспедиция платила по кредитным билетам серебром по курсу 1:1, хотя на начало реформ резерв разменной Кассы Экспедиции составлял 1/6 часть их выпуска.
Эта реформа привела к установлению в России системы серебряного монометаллизма, на определенный период обеспечила стабилизацию денежного обращения в стране и способствовала ее экономическому развитию. Финансовый кризис, поразивший в 1848-49 годах страны Европы, Россию почти не коснулся. Прилив денег в разменные кассы (они ведь тяжелые, а платежи по кредитным билетам осуществлялись безусловно) увеличивался и на начало 1851 года билеты были обеспечены серебром на 45,5%.
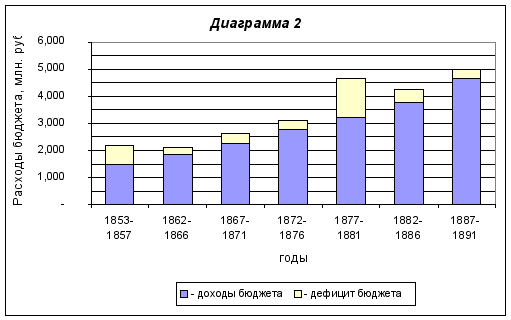
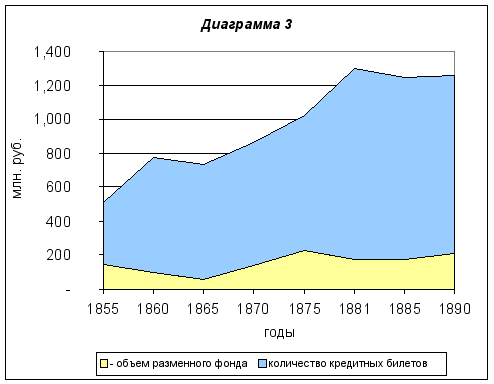
О следующем периоде российской истории доктор экономических наук профессор Г.Б. Поляк лаконично пишет: “… в результате войн Николая I и особенно Крымской войны и последовавшего в связи с этим расширением бумажной эмиссии денежное обращение вновь расстроилось. Размен кредитных билетов на серебро был прекращен, и до денежной реформы 1895-97 годов в обращении находились лишь бумажные деньги” [8]. На языке цифр этот период выглядел следующим образом: диаграмма 2 показывает параметры (доходы, расходы, дефицит) государственного бюджета Российской империи в 1853 – 1891 годах, диаграмма 3 – отношение разменного фонда к количеству кредитных билетов.
Кстати именно на этот период пришлось создание Государственного банка России, преемником которого считает себя нынешний ЦБ (см. историческую справку на сайте ЦБ в Интернете по адресу www.cbr). По уставу банк учреждался "для оживления торговых оборотов и упрочения денежной кредитной системы" [8], на что ему из казны было положено 15 млн. рублей. Результаты такого “упрочения” хорошо видны на диаграмме 3.
Современная кредитно-денежная система большинства развитых и развивающихся стран характеризуется высокой нестабильностью, которую пытаются преодолеть, причем крайне неэффективно, путем административного регулирования. Однако, эта нестабильность – есть следствие функционирования денежной системы с государственной валютой.
Властный эмитент государственной валюты заинтересован в уменьшении конкуренции, как и всякий невластный производитель, однако в отличие от последнего он имеет еще и средства добиваться этого. Его подстегивает неизбежная необходимость финансирования государственных расходов, ослабляющая его рыночные конкурентные возможности. Неизбежность эта проистекает из того, что источник заманчивых для государственного аппарата денежных ресурсов находится в подчиненном положении внутри этого аппарата, а не вне его, и является потому несравненно более удобной дойной коровой, чем всегда вызывающая общественное напряжение налоговая система.
На денежном рынке монопольный эмитент защищает себя от конкуренции других валют, ограничивая хождение иностранных денег и запрещая эмиссию частных банкнот. Полученная свобода рук используется и для политического манипулирования "стимулирующей" инфляцией, например, в связи с выборами9.
До середины XX века инфляция ассоциировалась с периодами общественных потрясений, войн и революций – Французской революции, Гражданской войны в США, революций и гражданских войн начала 20-х годов в России, Германии, Венгрии. Но уже с 50-х годов Запад столкнулся с результатами наложения экономического цикла и неограниченных эмиссионных возможностей ЦБ. Вместо болезненных, но быстропреходящих периодов падающих цен, сокращения производства, снижения уровня заработной платы – возник феномен "сглаженного" спада, переходящего в длительную стагнацию и инфляцию.
"Мирная" инфляция не поддавалась традиционным объяснениям. Именно на ее волне внимание публики стало обращаться к экономистам чикагской школы, настаивавшим на монетарной природе инфляции.
Нобелевский лауреат по экономике Ф.Хайек считает, что монетаристы справедливо указывали на ряд негативных последствий инфляции, однако они так и не смогли вскрыть природу экономического цикла10, а борьбу с инфляцией предложили возложить на ЦБ. В свою очередь, ЦБ с готовностью подхватили эти идеи и начали изображать себя бескомпромиссными защитниками стабильных денег и борцами с инфляцией – скрывая тот простой факт, что единственным источником инфляции служит как раз деятельность самих ЦБ как пользующихся государственной защитой эмиссионных центров! [10]
Природа инфляции в современной России долгое время находилась в центре экономических дискуссий. После многолетнего инфляционного опыта, неоднократных разъяснений и публикаций ответ этот вопрос кажется вполне ясным – инфляция имеет денежную природу. Ни один из многочисленных так называемых "неденежных факторов инфляции", на которые часто ссылались в 1992-1994 годах, не нашел фактического подтверждения. Регулярно возникавшие "загадки" российской инфляции, в том числе и в 1996-1997 годах, получали совершенно естественное денежное объяснение (см. сноску 9). Сегодня даже те, кто по различным причинам выступает за "умеренную" денежную эмиссию для решения бюджетных проблем, признают ее неизбежные инфляционные последствия.
Вопрос доказательства денежной природы инфляции не входит в перечень рассматриваемых в настоящей работе; многие из них содержатся в исследованиях Института экономического анализа (см. публикации директора ИЭА А. Илларионова в журнале "Вопросы экономики", №2 1997, №8 1997). "Опыт функционирования практически всех стран современного мира отчетливо демонстрирует неизбежные последствия осуществления экспансионистской денежной политики. Какими бы аргументами (включая и такие, как повышение коэффициента монетизации, стимулирование совокупного спроса, оживление производства и инвестиций, разрешение кризиса неплатежей) ни мотивировались необходимость и желательность денежной экспансии, ее закономерными результатами становятся прямо противоположные – сокращение спроса на деньги и неминуемое падение коэффициента монетизации. [11]
Одной из причин возникновения отрицательных последствий денежной эмиссии (в частности, инфляции) является ее необеспеченность резервами. В конце XIX – начале XX в большинстве развитых стран Запада действовал золотой стандарт: выпускаемые ЦБ банкноты обеспечивались золотом.11. Исторически существовало три типа резервных требований к банку, эмитирующему банкноты:
Колониальная (германская) система, при которой металлическое (золотом) обеспечение банкнот было кратным сумме эмиссии (как правило 1:3).
Фиксированная фидуциарная система, при которой предусматривалась эмиссия определенного (лимитированного сверху) количества необеспеченных металлом банкнот при стопроцентном обеспечении остальной эмиссии.12
Американская система, при которой эмиссия банкнот обеспечивалась государственными ценными бумагами, принадлежащими эмитенту банкнот и депонированными в других банках.
Каким из вышеперечисленных требований соответствует эмиссионная деятельность Банка России? Никаким. Единственное, что сказано в законе "О Центральном банке РФ" по поводу обеспечения рубля это то, что "банкноты и монета Банка России являются безусловными обязательствами Банка России и обеспечиваются всеми его активами" (статья 30).
Проанализируем краткий баланс Банка России на 1 октября 1998 года.
|
Таблица 1 Баланс Банка России на 1.10.98 (млн.руб.) |
|||||||
|
АКТИВ |
ПАССИВ |
||||||
|
1 |
Драгоценные металлы |
39.939 |
9% |
1 |
Наличные деньги |
163.063 |
35% |
|
2 |
Средства в ин. валюте |
142.073 |
30% |
2 |
Средства на счетах (безнал.) |
61.612 |
13% |
|
3 |
Кредиты |
17.855 |
4% |
3 |
Средства в расчетах |
4.858 |
1% |
|
4 |
Ценные бумаги |
185.859 |
40% |
4 |
Капитал |
62.669 |
13% |
|
5 |
Прочие активы |
80.243 |
17% |
5 |
Прочие пассивы |
173.767 |
37% |
|
Итого по активу: |
465.969 |
100% |
Итого по пассиву: |
465.969 |
100% |
||
|
Источник: Баланс ЦБ РФ |
|||||||
Для этого выполним несколько преобразований:
Кредиты, выданные Банком России, это кредиты коммерческим банкам под залог государственных ценных бумаг (реже – собственных акций банков). Перенесем сумму кредитов 17.855 млн.руб. из строки (3) в строку (4) актива баланса.
Средства в расчетах это безналичные денежные средства, находящиеся в пути на дату составления баланса. Перенесем сумму средств в расчетах 4.858 млн.руб. из строки (3) в строку (2) пассива баланса.
Вычтем сумму кредита МВФ (29.523 млн.руб.) из строк (2) в активе и (5) в пассиве.
Так как капитал Банка России и прочие пассивы не являются выпущенными ЦБ деньгами (нал. или безнал.) объединим строки (4) и (5) пассива.
Сократим полученную выше сумму а также строку (5) актива на 80.243 млн.руб. (прочие активы – это здания, сооружения, техника и оборудование ЦБ, не являющиеся ликвидными активами и не могущие быть обеспечением выпуска банкнот).
Получаем:
|
Таблица 2 Преобразованный баланс Банка России на 1.10.98 (млн.руб.) |
|||||||
|
АКТИВ |
ПАССИВ |
||||||
|
1 |
Драгоценные металлы |
39.939 |
11% |
1 |
Наличные деньги |
163.063 |
46% |
|
2 |
Средства в ин. валюте |
112.550 |
32% |
2 |
Безналичные деньги |
66.470 |
19% |
|
3 |
Ценные бумаги |
203.714 |
57% |
3 |
Прочие пассивы |
126.670 |
35% |
|
Итого по активу: |
356.203 |
100% |
Итого по пассиву: |
356.203 |
100% |
||
Выполним еще одно преобразование: так как оставшиеся прочие пассивы – строка (3) – представляют собой драгметаллы, иностранную валюту и ценные бумаги (все остальное сокращено), составляющие ликвидную част капитала ЦБ (прибыль, уставный капитал, резервы), вычтем из соответствующих строк актива сумму строки (3) пассива в соответствующих пропорциях (11%, 32% и 57%).
Получаем:
|
Таблица 3 Обеспечение рубля активами Банка России на 1.10.98 (млн.руб.) |
|||||
|
Обеспечение |
Сумма выпущенных рублей |
||||
|
Драгоценные металлы |
25.736 |
11% |
Наличные деньги |
163.063 |
71% |
|
Средства в ин. валюте |
72.526 |
32% |
Безналичные деньги |
66.470 |
29% |
|
Ценные бумаги |
131.271 |
57% |
Всего: |
229.533 |
100% |
|
Всего: |
229.533 |
100% |
|||
Таким образом объем выпущенных в обращение рублей на 43% обеспечен золотовалютными резервами (в их оценке Банком России, а в пересчете на доллары США по официальному курсу ЦБ на 1.10.98 – 16,06 руб./$ – на 6,1 млн. долларов), и на 57% - ценными бумагами, из которых львиную долю (за вычетом принадлежащих Банку России долей в Сбербанке, Внешторгбанке и еще трех банков за границей) составляют долгосрочные неликвидные государственные облигации.
|
валю |
тный |
курс |
Одним из показателей стабильности валюты является устойчивость ее курса по отношению к другим валютам. Какова роль ЦБ в обеспечении этой устойчивости?
Хозяйство современных стран настолько тесно включено в мировое разделение труда, что отвлечься от уровня и динамики внешних цен (как на необходимый импорт, так и на экспорт) совершенно невозможно. От соотношения внутренних и внешних цен зависит вся структура экономики и ее развитие. Стабильность и предсказуемость обменного курса становится ключевым критерием деятельности огромного большинства ЦБ.
При этом ЦБ в определенном смысле копируют систему частичного резервирования, характерную для коммерческих банков. Они заявляют о своем намерении поддерживать определенный курс национальной валюты - то есть фактически объявляют всем ее держателям, что они, эти держатели национальной валюты, могут рассматривать ее как эквивалент какой-либо резервной иностранной валюты ($, Ј, Ґ, DM) или золота.
Такая система фиксированного курса означает, что ЦБ готов предоставить соответствующее количество иностранной валюты, если держатели национальной валюты не смогут приобрести ее на межбанковском рынке. Но при этом подлинные резервы иностранной валюты, которыми располагает ЦБ, существенно меньше той максимальной суммы, которая может быть предъявлена ему для обмена (эта сумма обычно называется денежной базой и состоит из выпущенных в обращение бумажных денег плюс остатки на счетах коммерческих банков в центральном банке)13. Предполагается, что все держатели национальной валюты не бросятся обменивать ее одновременно. Исходя из этого удобного и приятного предположения, ЦБ осуществляют фактически необеспеченную эмиссию, стимулируя иллюзорный экономический рост - точь-в-точь как это делает система коммерческих банков с частичным резервированием.
Рано или поздно такая политика приводит к тому, что спрос на резервы ЦБ увеличивается, и последний объявляет девальвацию. Очень часто девальвация приветствуется из соображений "роста конкурентоспособности", "стимулирования экспорта" и т.д. Мало кто задумывается о том, что суть девальвации - разовое обесценение сбережений и постоянных доходов в национальной валюте, то есть фактическое всеобщее снижение реального благосостояния. При этом стимулирование экспорта отдельных предприятий и отраслей происходит не за счет сокращения издержек данного конкретного предприятия или отрасли, а за счет общества в целом.
Декларируемый, но не обеспечиваемый ЦБ фиксированный курс национальной валюты оказывается принципиально нестабильным и ведет к резким болезненным валютным кризисам Одним из рецептов, предложенных против этой болезни Дж.М. Кейнсом и его коллегой американцем Г.Д. Уайтом в 1944 году, стала политика плавающих курсов валют как основополагающий принцип третьей мировой валютной системы (вошедшей в историю как Бреттонвудская). Одно время она была весьма модной и рассматривалась как особо научная и современная. Однако на поверку оказалось, что эта теоретически несостоятельная политика вообще не может считаться политикой как таковой. Ни один ЦБ (за исключением ЦБ стран основных мировых валют) так и не смог отказаться от права оказывать воздействие на формирование валютного курса. Значение этого параметра настолько велико, что вместо "полностью плавающего" режима фактически проводился режим "неполного фиксирования", когда ЦБ реагирует на колебания валютного рынка, выходящие за границы “валютного коридора”.
Плавающий режим и фиксированный режим с частыми изменениями установленного курса национальной валюты приводят к одному и тому же результату – люди обращаются к поиску более надежного средства обращения. Чаще всего этим средством становится иностранная валюта (в России – доллар), а результатом – долларизация экономики.
Попытки ЦБ воспрепятствовать сужению своей вотчины выражаются в публичных сетованиях о выталкивании национальной валюты, о необходимости дедолларизации и т.д. Подобная демагогия нередко имеет успех - особенно в силу того, что ее поддерживают все ветви власти, которые непосредственно и материально выигрывают от инфляционной эмиссии ЦБ. Политика дедолларизации не может привести ни к чему иному, кроме накладывания дополнительных ограничений на экономическую деятельность. В сегодняшней российской практике ярким примером таких ограничений служит установленная Банком России обязательная продажа части валютной выручки (75%) экспортерами на специальных торговых сессиях ММВБ, а также различные ограничения на покупку валюты импортерами.
В ноябре 1998 года, спустя 3 месяца после выхода курса доллара США по отношению к рублю за верхнюю границу установленного коридора, Банк России опубликовал в Интернете доклад «Валютная политика ЦБ РФ в 1998 году и ориентиры на 1999 год». В нем ЦБ констатирует свою неспособность управлять ситуацией на валютном рынке: “Дестабилизация финансовой сферы, неопределенность размеров дефицита бюджета, неурегулированность вопросов выполнения обязательств РФ по обслуживанию внешнего и внутреннего долга снижают надежность прогнозов обменного курса рубля” [12]. Эти прогнозы состоят в следующем: реальный обменный курс рубля сохранится до конца 1998 года14. А на 1999 год ЦБ обещает снижение “реального” курса доллара на 10 – 15%. Как следует из доклада, способы понизить курс доллара останутся прежними – административные меры в отношении участников валютных торгов.
|
банк |
банков |
Второй целью деятельности ЦБ как высшего звена централизованной банковской системы является регулирование и контроль деятельности нижестоящих звеньев – банков, кредитных организаций и учреждений.
Поддержание и развитие неустойчивой банковской системы с частичным резервированием (следствие эмиссионной монополии ЦБ) достигается целым набором инструментов. Среди них:
Некоммерческая деятельность (административные методы):
лицензирование банковской деятельности;
регистрация эмиссионной деятельности банков;
установление нормативов;
проведение проверок.
Коммерческая деятельность (методы денежно-кредитной политики):
установление процентных ставок;
установление резервных требований;
операции ЦБ на открытом рынке (биржевая игра);
кредитование коммерческих банков;
установление курсов покупки-продажи иностранных валют и драгоценных металлов15.
В настоящей работе я не буду детально анализировать эффективность административных методов регулирования банковской деятельности: они выходят за рамки рассматриваемой проблемы. Если уж сложившаяся псевдорыночная система взаимоотношений между обществом и государством позволяет последнему ограничивать свободу предпринимательской деятельности через институты регистрации и лицензирования, а также через систему обязательной отчетности, бог с ней. Рано или поздно это противоречие заставит либо ограничить функции государства теми, которые люди сочтут необходимыми, либо признать отсутствие свободы и рынка.
Что касается методов денежно-кредитной политики ЦБ, то я подробнее остановлюсь на этой коммерческой стороне деятельности ЦБ.
Установление процентных ставок
Процентная ставка, как и любая другая цена, должна отражать общее воздействие тысяч обстоятельств, влияющих на спрос и предложение кредитов Совокупность всех этих обстоятельств не может быть известна какому-то одному агентству. Последствия большинства ценовых изменений неприятны для многих людей, но изменения процентной ставки, подобно остальным ценовым изменениям, сообщают всем, кого это касается, что какая-то совокупность обстоятельств, которой не знает никто, сделала их необходимыми. Поскольку только конкуренция на свободном рынке может учесть все обстоятельства, которые должны быть приняты во внимание при определении процентной ставки, идея использования процентной ставки в качестве инструмента какой-либо политики ошибочна от начала до конца.
Если эмиссионный банк в своей кредитной деятельности действительно нацелен на регулирование объема собственной валюты, находящейся в обращении, так, чтобы поддерживать ее покупательную способность постоянной, процентную ставку будет определять за него рынок. И в целом предназначенные для инвестиций ссуды всех банков вместе взятых не могут во избежание роста цен превышать текущего объема сбережений (и наоборот: чтобы не понижать уровня цен, они не должны падать ниже текущего объема сбережений) на величину большую, чем требуется для увеличения совокупного спроса в соответствии с растущим объемом выпуска. Процентная ставка определяется уравновешиванием спроса на деньги (на расходы) и предложения, необходимого для поддержания неизменного уровня цен. Рыночный механизм определения процентной ставки сам способен обеспечить точное соответствие между сбережениями и инвестициями, а чистый прирост или чистое сокращение денежной массы будет отражать изменения в спросе на деньги, вызываемые изменениями остатков наличности, которые хотят держать люди.
Разумеется, правительство может в обеспечение своих интересов воздействовать на рыночную процентную ставку. Механизм этого – регулирование чистого объема государственных заимствований на финансовом рынке.
Анализ существующей практики применения процентной политики (на примере США и РФ) приводит к следующим выводам.
Во-первых, ЦБ способны лишь фиксировать уровни своих процентных ставок в соответствии со сложившимися рыночными нормами процента. Это происходит, в основном потому, что "официальные лица, от которых зависит принятие решения об изменении величины процентной ставки, обычно колеблются, опасаясь возможных негативных последствий в сферах не банковских, но политических. Кроме того, предсказание норм процента в будущем – дело малоблагодарное и ему не хватает необходимой точности." [13].
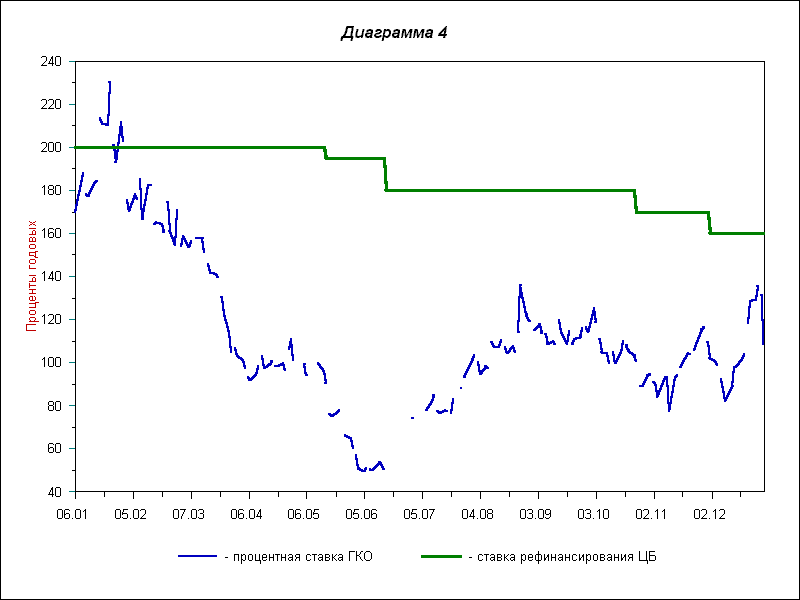
Во-вторых, ЦБ, которые действительно заинтересованы в том, чтобы уровень процентной ставки имел какое-либо регулирующее значение для банковской системы, ориентируются при его установлении на рынок. Причем величина разницы между официальной и рыночной ставками поддерживается на минимальном уровне16. Те ЦБ, для которых величина процентной ставки служит лишь "бумажным" ориентиром, за которым нет никаких регулятивных (а тем более стимулирующих) действий, устанавливают ее "с потолка" на уровне, не имеющем никакого отношения к реальности. В качестве графического примера на диаграмме 4 изображена динамика ставки рефинансирования Банка России и процентной ставки на рынке ГКО в 1995 году.
Установление резервных требований
Как я уже упоминал во второй главе, исторически сложившийся баланс банка (в условиях отсутствия монополии на эмиссию денег) представлял собой в пассиве сумму денежных обязательств банка – банкнот, а в активе – имущество или имущественные и неимущественные права, являвшиеся обеспечением его обязательств. В процессе осуществления своей деятельности банк самостоятельно регулировал величину ликвидных активов с тем, чтобы в любой момент быть способным удовлетворить требования держателей банкнот к их обмену. Эмиссия банкнот, как более удобных средств обращения и платежа, и предоставление их в кредит под залог менее ликвидных активов – основной классический источник дохода банка.
С введением монополии на денежную эмиссию ситуация в корне изменилась: принимая от вкладчиков денежные обязательства ЦБ современный банк зачисляет их в актив баланса выдавая взамен свои (менее ликвидные в таком случае) обязательства в виде ценной бумаги, чековой книжки или кредитной карты. Никакого дохода банк при этом не получает, наоборот, поступившийся ликвидностью своего имущества вкладчик требует за это компенсации в виде процентов по вкладу. Источник дохода банка в этом случае – плата за предоставление в свою очередь денег вкладчиков другим заемщикам. Из создателя денег банк превращается в посредника-накопителя-перераспределителя. Прибыль банка выражается произведением оборотных средств банка на разность между процентной ставкой, взимаемой с заемщика, и ставкой, уплачиваемой вкладчику. Разность этих ставок будет положительной и ненулевой лишь в том случае, когда условия выданного кредита будут более выгодными для заемщика, чем условия принятого банком вклада (отсутствие обеспечения, больший срок и т.д.). Величина оборотных средств (та часть принятых от вкладчиков денег плюс собственный капитал, которую банк готов предоставить в кредит) будет тем больше, чем меньше резервов оставит себе банк. Таким образом залогом увеличения прибыли банка являются, с одной стороны, снижение ликвидности активов по отношению к пассивам, а с другой стороны, сокращение резервов обеспечения устойчивости банка.
Являясь причиной возникновения неустойчивости банковской системы денежный монополист – ЦБ использует административное средство для ее регулирования, выражающееся в принудительном установлении нормы резерва, который банки должны держать на своих счетах в ЦБ для того, чтобы быстро погасить возникшие требования вкладчиков.
Средства, лежащие на счетах вкладчиков в коммерческих банках, с бухгалтерской точки зрения выглядят единой массой. Однако с экономической точки зрения эта масса распадается на два совершенно различных компонента:
средства, которые вкладчики хранят для поддержания собственной ликвидности и осуществления текущих платежей. Эти средства аналогичны наличным деньгам в кассах, кошельках и под подушками. В данном случае банк выполняет функцию хранения денег и их перевода по указанию владельца.
средства, которые вкладчики предоставили банку в долг с тем, чтобы он нашел им прибыльное вложение. Этот компонент передается банку с целью получения дохода.
Универсальный характер денег лишает их индивидуальности и позволяет смешивать оба указанные компонента.
Другая особенность коммерческого банка состоит в том, что текущая оценка его активов – каждого по отдельности и всех вместе – может в любой момент упасть ниже их номинальной или предполагаемой цены. Банковский учет вполне допускает такую переоценку и даже требует, чтобы активы отражались в балансе банка по текущей рыночной цене. В то же время оценка основных обязательств коммерческого банка не может опуститься ниже номинального уровня без того, чтобы банк не потерпел фактическое крушение.
В результате такой двойной несимметричности операций современный банк постоянно находится в ситуации риска. Этот риск носит очень специфический характер – он выражается в том, что банк принимает на себя обязательства, которые он может выполнять только и исключительно в том случае, если их предъявят не все из тех, кто легально может сделать это в каждый данный момент. 17
Фактически такое положение дел является обманом вкладчиков (которые рассчитывают, что могут в любой момент воспользоваться своими средствами на счете) и служит достаточным основанием для того, чтобы объявить такую банковскую систему обыкновенным мошенничеством.
Австрийская школа экономики утверждает, что банковская система с неполным резервированием вредна прежде всего тем, что порождает у людей иллюзии относительно имеющихся у них объемов денежных средств.
Представим себе, что Иванов положил на текущий счет 100 рублей, а банк увеличил свои ликвидные резервы (деньги в кассе и на счете в центральном банке) на 20 рублей. Оставшиеся 80 рублей банк выдал в кредит Петрову на какой-то срок - скажем, на год. Теперь и у Петрова имеется свободных 80 рублей, и у Иванова на счете лежат 100 рублей.
Неужели чудеса бывают на этом свете, и путем пары записей на счетах можно увеличить суммарное богатство Петрова и Иванова на 80 процентов? Здравый смысл подсказывает, что это не так. Конечно, в действительности никакого приращения богатства не происходит. Происходит всего лишь искусственный прирост предложения кредитных ресурсов. Если бы коммерческих банков не было, то Иванов