Иностранные инвестиции в российской экономике
Развитие высокоинтеллектуальных технологий может сделать страну самой конкурентоспособной в мире. Это подтверждает пример небольших по территории стран - Финляндии и Швейцарии. Так, развитие мобильной телефонии и Интернета по данным доклада, подготовленным Всемирным экономическим форумом и Гарвардским университетом, сделало наиболее конкурентоспособной в мире Финляндию. Развитие Интернет - бизнеса и коммерции в банковском и промышленном секторах экономики позволило Швейцарии вырваться среди других стран вперед и даже немного потеснить Финляндию, заняв почетное первое место по индексу текущей конкурентоспособности и прочные позиции по индексу перспективной конкурентоспособности. Более того, быстрое развитие технологий позволило этим странам обеспечить наилучшие перспективы экономического роста на ближайшие пять лет.
“Доклад о мировой конкурентоспособности” Центра мировой промышленности Давосского Форума представляет собой рейтинг конкурентоспособности 75 стран (в прошлом году их было 58), составленный на основе широкого спектра экономических данных и результатов опроса 4600 руководителей компаний [4]. Исследователей интересует мнение предпринимателей о макроэкономической стабильности в стране, качестве законодательства и регулирующих норм, уровне развития технологии и т.д. В результате опроса составляются два индекса: CCI и GCI. Первый оценивает конкурентоспособность страны в настоящий момент, второй - в пятилетней перспективе. Как отмечают авторы доклада, результаты их исследования помогают выявить сильные и слабые места в развитии каждой страны.
Финляндия, которая в прошлом году была самой конкурентоспособной страной в мире, в этом году также стала страной с самым высоким потенциалом роста, поднявшись с пятого места в рейтинге GCI. Она же имеет наивысший потенциал для инноваций в таких областях, как образование, исследования и разработки, информационные технологии (Финляндия является мировым лидером по распространению мобильной связи и Интернета). “Мы считаем, что развитие информационных технологий является основным фактором, стимулирующим рост инвестиций, производительности и, таким образом, количественный и качественный рост экономики”, - говорит Питер Корнелиус, директор группы Всемирного экономического форума, готовившей доклад [4].
Он же отметил высокие темпы освоения в Швейцарии высоких технологий в финансовом и промышленном бизнесе страны. Швейцария продолжает лидировать в мире в инвестициях, направляемых на образование, новые технологии и освоение новых форматов международного инвестиционного бизнеса, особенно в сфере банковских гарантий, преобразования “коротких” денег в “длинные”, различных форм залогового кредитования и инструментов рынка ценных бумаг.
2.3 Инвестиционный климат в России
Приток иностранного капитала в любую страну, а также эффективность капиталовложений определяются преимуществами инвестиционного климата в данной стране.
Основными препятствиями для притока иностранного капитала в Россию являются: неотработанность законодательства, чрезмерные налоги, отсутствие механизма защиты иностранных инвестиций, криминогенность обстановки, распространение коррупции. Многие иностранные предприниматели называют последние причины в качестве основных, а также подчёркивают нестабильность ''правил игры'' [4].
Необходимым условием для привлечения иностранных капиталов в Россию является борьба с криминальными элементами. В международной экономике всё больше возрастает роль мелких и средних инвесторов, а они и являются основными объектами криминальных структур. Важнейшей причиной недостатка капиталовложений является именно криминальность нашего общества.
За последние годы Россия потеряла ощутимое количество реальных иностранных инвесторов, которые желали вложить средства в российские предприятия, но были вынуждены отказаться от этого. Причинами отказа стали:
высокие издержки и, как следствие, неконкурентоспособность производства в России;
сложные и запутанные способы регистрации инвестиций в российские предприятия;
неуступчивость российских партнёров, а также их неадекватная оценка вклада российской стороны;
резкое расхождение между словами и делами российских руководителей и чиновников (почти все компании жалуются на то, что на встречах с российскими руководителями высокого уровня – членами правительства, министрами, руководителями субъектов Российской Федерации – их заверяют в том, что им предоставят помощь в решении возникших проблем, но когда дело доходит до непосредственных исполнителей, движение полностью останавливается);
неготовность руководителей российских предприятий к конкретным действиям и сотрудничеству с иностранными инвесторами, низкий уровень менеджмента.
Крайне острой проблемой стало регулирование таможенного режима в России. В настоящее время ряд иностранных компаний, реализующих импортозамещающие проекты, столкнулись с ситуацией, в которой действующие ставки таможенных пошлин на сырьё, комплектующие и готовую продукцию делают производство в России нецелесообразным. В западной прессе это явление уже получило название ''синдром IBM''. Компания IBM была вынуждена свернуть сборку компьютеров в России в связи с тем, что ставки импортных пошлин на комплектующие были выше, чем на ввозимые персональные компьютеры.
Неблагоприятный инвестиционный климат имеет для страны, принимающей инвестиции, реальное денежное выражение, в котором исчисляются материальные потери вследствие недополучения значительных инвестиций и низкой эффективности «работающих» капиталовложений.
Для потенциальных инвесторов в России при анализе политической ситуации решающую роль играет политика государства в отношении иностранных инвестиций, вероятность национализации иностранного имущества, участие страны в системах международных договоров по различным вопросам, прочность государственных институтов, преемственность политической власти, степень государственного вмешательства в экономику и т.д.
На инвестиционном климате отрицательно сказываются не только прямые ограничения деятельности иностранных фирм, содержащиеся в законодательстве, но и нечёткость и особенно нестабильность законодательства принимающей стороны, поскольку эта нестабильность лишает инвестора возможности прогнозировать развитие событий, что снижает рентабельность вложений.
Одним из проявлений кризисного состояния российской экономики является инвестиционный кризис, означающий долговременную тенденцию снижения объёма капиталовложений, а, следовательно, быстрое устаревание основных фондов и тем самым угрозу утраты не только конкурентоспособности, но и самой возможности существования многих предприятий и целых отраслей. Выход из кризиса зависит от решения проблемы инвестиций.
Среди экономических параметров основное внимание при оценке инвестиционного климата уделяется общему состоянию экономики, положению в валютной, финансовой и кредитной системах, таможенному режиму, возможностям использования рабочей силы (стоимость рабочей силы и её соотношение со средним уровнем квалификации работников и производительности труда).
Большую роль в оценке социальной среды для инвестиций играют показатели отношения к иностранным инвестициям в обществе, степень его расслоения, наличие или отсутствие согласия по основным вопросам экономического и социального развития страны, уровень безработицы, возможность забастовок.
2.3.1 Потенциал российского рынка
Данный показатель измеряется численностью населения, ВНП и величиной ВНП на душу населения [1].
Единый рынок бывшего СССР имел по своим масштабам и потенциалу (количеству потребителей) преимущество перед рынками стран Восточной Европы. В то же время покупательная способность населения (измеряется доходами населения-ВНП и ВНП на душу населения) здесь была ниже, чем, например, в Чехословакии, Венгрии и Польше. Количество потенциальных потребителей является более весомым фактором в оценке потенциала рынка крупными западными компаниями, производство в которых строится на принципе массовых стандартов потребления. Для таких фирм единый рынок бывшего СССР был более привлекателен, чем рынки восточноевропейских стран. Для мелких и средних компаний, производство в которых ведется в расчете на индивидуализированное потребление, решающим фактором в оценке потенциала зарубежного рынка оказывается покупательная способность населения, и для них единый рынок бывшего СССР проигрывал в сравнении с рынками Чехословакии, Венгрии и Польши.
Для большинства же компаний, по мнению многих западных обозревателей, потенциал единого рынка бывшего Союза долгое время рассматривался как огромный и был основным стимулом для инвесторов.
Реальности сегодняшнего дня таковы, что в результате политических изменений и дезинтеграции государств, входивших в СССР, во многом утрачено это преимущество единого и необычайно емкого рынка. Не является единым и рынок государств-членов СНГ.
Сегодня среди членов СНГ чётко обозначилась группа государств, руководители которых отстаивают идею согласованной экономической политики и тесной интеграции. Это Россия, Белоруссия и Казахстан. Подписанные правительствами этих стран соглашения направлены на восстановление разорванных производственных связей, координацию налоговой и ценовой политики, организацию нормальной работы транспорта и другие аспекты, обеспечивающие функционирование общего рынка.
Другие же государства СНГ, как, например, Украина, в большей мере изолируют свой рынок. В этих условиях потенциальный инвестор вынужден ориентироваться на рынки отдельных государств - бывших союзных республик.
Тенденции дезинтеграции в Российской Федерации негативно влияют на общую высокую оценку потенциала единого рынка и существенно снижают значение этого фактора для иностранных инвесторов.
2.3.2 Ресурсная обеспеченность рынка
Ресурсы рабочей силы в России привлекают иностранных инвесторов обилием, дешевизной и достаточно высокой квалификацией.
Уровень заработной платы в России по оценкам американской консультационной фирмы «Плэн экон» не превышал 3-3,5 доллара в час и ещё понизился к настоящему времени, что гораздо ниже, чем в западных странах (например, во Франции минимальный уровень почасовой заработной платы составляет 5,4 долл., в США-6 долл.) [9].
В современных условиях возникает необходимость заново оценить преимущества России в плане привлечения ПИИ. Несомненно, что возможности российского рынка или выход через Россию на рынки третьих стран далеко не исчерпаны, так же как и запасы природных ресурсов. Но нельзя не учитывать, что при выборе места приложения инвестиций на мировых рынках инвесторы руководствуются комплексными соображениями. Для многих стран, особенно наиболее развитых, на первый план выходит не столько дешевизна рабочей силы, сколько её квалификация, отношение к труду и прочие качественные параметры.
Дешевизна же и квалификация российской рабочей силы являются в значительной степени мифом. Российская рабочая сила относительно дешева по отношению к странам с рыночной экономикой, но никак не в сравнении со многими развивающимися странами. Как и в других развивающихся странах, её стоимость растет.
Вместе с тем с качественными параметрами российской рабочей силы дело обстоит не вполне благополучно. Рейтинги швейцарского института Beri по качеству рабочей силы (интегральный показатель качества рабочей силы рассчитывается как средневзвешенная величина 4-х составляющих: трудовое законодательство и тарифные соглашения, соотношение между уровнями заработной платы и производительности труда, трудовая дисциплина и отношение к труду, уровень квалификации работников) не подтверждают распространенного представления о наличии конкурентных преимуществ России в этой области. Россия, согласно данным этого рейтинга, находится лишь в третьей из четырех выделенных групп из 49 государств. Третья группа объединяет страны, где в принципе можно размещать капитал, но условия для этого не очень благоприятные. Такая оценка качества российской рабочей силы является результатом плохих оценок отдельных показателей. Если состояние трудового законодательства, тарифных соглашений, квалификация работников оцениваются на относительно среднем уровне, то трудовая дисциплина и отношение к труду, соотношение между уровнями заработной платы и производительностью труда – очень низко.
Россия обладает высокоразвитым научным потенциалом, хорошим уровнем технологии и научных разработок, особенно в военном секторе.
В бывшем СССР работало более 5000 научно-исследовательских институтов, основная часть которых сконцентрирована в России. Отечественные учёные занимали передовые позиции во многих научно-технических исследованиях. Примерами могут служить космические технологии, металлургия, исследования в области экстремального холода, разработки медицинских инструментов, селекционные работы в экстремальных климатических условиях.
К сожалению, сейчас в России положение в науке не только не улучшилось, а резко ухудшилось в связи с сокращением финансирования научных исследований из бюджета [9].
Россия хорошо обеспечена собственными естественными богатствами, сырьём и энергией. Её территория (17 млн. кв. км) более чем в 7 раз превышает территорию, которую занимают все страны ЕС.
Россия располагает значительными водными и растительными ресурсами, в частности, она лидирует в обладании наиболее ценными в хозяйственном отношении лесными богатствами. На её территории сосредоточены занимающие одно из первых мест в мире запасы промысловых рыб и охотничьих животных.
Россия является крупнейшим производителем сырой нефти и природного газа.
Однако состояние инфраструктуры можно оценить лишь как весьма неудовлетворительное.
В России крайне низка плотность железных и шоссейных дорог (в 25 раз ниже, чем в Германии, в 10 раз ниже, чем в Польше).
Россия значительно отстает от западных и многих восточноевропейских стран по уровню развития телекоммуникаций. Если в Швеции на 100 жителей приходится 63 телефонных аппарата, в США-50, в Японии-39, то в Росии-10 аппаратов.
По количеству компьютеров, подключенных к сетям связи, Россия отстает от США примерно в 300-500 раз.
Можно заключить, что хотя Россия и обладает богатым ресурсным потенциалом, реализация имеющихся здесь возможностей прямо связана с протеканием экономических реформ, законодательной базой и политическим климатом для инвестиций.
2.3.3 Уральский инвестиционный рынок
Большинство иностранных инвесторов, приезжавших в Россию некоторое время назад, предпочитали работать только в Москве с московскими фирмами. На первом этапе развития российских рынков и коммуникаций такое решение могло быть оправданно. Пионеры инвестирования в Россию участвовали в приватизационных аукционах московских предприятий, обрели контроль над этими предприятиями и сейчас получают первые прибыли. Позже все больше и больше иностранных инвесторов стали проявлять внимание к гигантским российским предприятиям в нефтяной промышленности, металлургии, производстве оборудования, к коммуникациям и т. д.
Однако с развитием рыночных отношений в России инвестирование в регионы, и особенно в Уральский, стало более привлекательным, чем инвестирование в Москве. Уральский регион со столицей в Екатеринбурге находится на стыке Сибири, Средней Азии и европейской части России. Такое ключевое положение делает регион важным коммуникационным узлом. Наличие уникальных крупнейших в России металлургических и машиностроительных предприятий позволяет называть Уральский регион жизненно важным для экономического развития России.
Активная деятельность региональных властей по экономическому развитию региона создала благоприятную обстановку для активной работы зарубежных инвесторов. Это проявляется в следующем:
более 60% продукции и услуг производится на приватизированных предприятиях и эта доля постоянно возрастает;
развертывается рынок ценных бумаг, как государственных, региональных и муниципальных, так и корпоративных. Правительство региона постоянно заботится о создании правовой защиты инвестиций, особенно зарубежных, в регионе;
уральский регион является одним из немногих регионов России с развитой инфраструктурой. Это объясняется тем, что резкое индустриальное развитие региона началось только в 30-е годы двадцатого столетия, что позволило использовать современные теории управления;
предприятия военно-промышленного комплекса частично акционированы и делают попытки реализации конверсионных программ;
в регионе имеется значительное количество недостроенных объектов промышленного и гражданского характера, которые могут стать основой новых производств. Согласно региональной программе приватизации эти объекты могут быть приобретены любыми предприятиями;
в регионе имеются высококвалифицированные рабочие кадры, которые способны обеспечить высокий уровень качества продукции при невысокой стоимости труда.
Все это создало уникальную возможность для взаимовыгодного сотрудничества местных предприятий и иностранных инвесторов. Зарубежные инвесторы уже проявляют интерес к акциям региональных энергетических компаний, таких как Свердловэнерго, телекоммуникационных (Уралтелеком), машиностроительных (Уралмаш), металлургических (Северский трубный завод, различные медеплавильные комбинаты), которые давно перешли в разряд “голубых фишек”. Ряд зарубежных компаний проявляет интерес к прямому инвестированию в развитие местных предприятий. Так, например, “Пепси-кола” строит завод по разливу напитков в Екатеринбурге. Европейские мебельные компании переносят некоторые свои производства в Уральский регион.
2.4 Пути и способы привлечения иностранных инвестиций
Из вышеизложенного следует, что часть проблем лежит на государственном уровне, часть – на корпоративном. На основе тщательного анализа реальной значимости и возможностей устранения отмеченных препятствий на пути привлечения иностранных инвестиций, формирования инновационной активности предприятий и корпораций в России целесообразно в ближайшее время сконцентрировать усилия на решении следующих проблем:
обеспечить завершенность институционной системы привлечения иностранных инвестиций путём выработки практической государственной программы по этому направлению и её всестороннего законодательного обеспечения;
устранить недостатки закона о разделе продукции и неопределенности его применения на практике вследствие отсутствия других необходимых нормативных документов;
добиваться завершенности земельной реформы и установления твёрдых прав для физических и юридических лиц продавать и покупать землю, а также использовать её в качестве залога;
существенно упростить и либерализовать налоговое законодательство, включая пересмотр чрезмерно высоких ставок налогов, сборов и других обязательных отчислений, в том числе в сфере внешнеэкономической деятельности;
обеспечить устойчивость таможенного режима и существенно упростить его с тем, чтобы таможенные правила не препятствовали притоку в Россию передовой техники и технологии, не изменялись в течение коротких периодов времени;
добиться согласованности интересов и устранить причины их столкновений во взаимодействии федеральных, региональных и местных властей с тем, чтобы устранить атмосферу неопределенности и правовой незащищенности бизнеса, в том числе в части защиты прав интеллектуальной собственности в его взаимоотношении с органами власти;
установить надёжный порядок в платёжно-расчётной системе, обеспечивающий бесперебойное проведение расчётов на территории всей страны;
обеспечить общую надёжность банковской системы и устранить причины подверженности кредитно-финансовой сферы злоупотреблениям, подрывающие основы нормальной и устойчивой хозяйственной деятельности в России;
создать действенную систему поддержки и гарантий со стороны государства в отношении предпринимателей, в особенности в сфере малого бизнеса.
Есть все основания утверждать, что работа по улучшению российского законодательства в указанных областях, хотя и медленно, по сравнению с другими странами, но продвигается в позитивном направлении, что способствует улучшению инвестиционного климата в России. Можно полагать, что уже действующее законодательство и состоявшееся продвижение России по пути создания рыночной экономики создали ту необходимую основу для активного внешнеторгового сотрудничества и притока иностранных инвестиций, расширяя и упрочивая которую, можно добиться в области инновационной деятельности значительных результатов.
Исходя из баланса соотношения риск – возможности и его прогноза, корпорация (инвестор) выстраивает стратегию выхода на рынок или присутствия на нём. С формализованной точки зрения схемы и стадии (от простого к более сложному) можно выделить: фазу предварительного интереса (исходя из глобальной стратегии компания несёт расходы на общую информацию о новом рынке), исследовательскую фазу (компания проявила интерес и проводит исследование рынка), фазу разведки или простой торговли (импорт через контрпартнёра, открытие представительства, вендорные отношения, вложения в коммуникационный маркетинг (реклама), в инфраструктуру (склад, сервис). На более высокой стадии предполагается участие инвесторов в акционерном капитале (влияние на управление), долгосрочные портфельные инвестиции, создание совместных предприятий с российским партнёром (альянс, кооперация), организация местного производства (кооперация, отвёрточная сборка, упаковка). Наконец, высшая качественная инвестиционная стадия: сделки слияния и поглощения, организация производства “с нуля” (капитальное строительство, фирмы со 100-процентным иностранным капиталом и т.п.), производство и реэкспортные поставки конкурентоспособной продукции, произведённой в данной стране, в другие страны.
Однако, на фоне неблагоприятных условий инвестиционного процесса выясняется, что инвестиционный процесс в России за десятилетие реформ успел-таки пройти через цепочку начальных стадий. Это значит, что основные инвесторы, выбравшие долгосрочные стратегии, успели наладить в России местное производство и от кризиса 1998-1999 годов даже выиграли.
По данным Госкомстата и Министерства экономического развития и торговли, по состоянию на конец 2000 года в российскую экономику поступили инвестиции из 98 стран. Объем прямых иностранных инвестиций составил около двух миллиардов долларов. Основной объем инвестиций поступил из США, Германии, Кипра, Нидерландов, Франции, Швейцарии и Великобритании. Аналогичная тенденция сохранялась и в 2001г [10].
По объему привлечённых инвестиций лидируют сфера управления, топливная и пищевая промышленность, торговля и общественное питание, машиностроение, металлообрабатывающая промышленность, а также транспорт, связь, лесная, деревообрабатывающая и целлюлозно-бумажная промышленность, цветная металлургия, химическая и нефтехимическая промышленность.
Общий накопленный объем иностранных инвестиций в эти секторы экономики составил 22 миллиарда долларов, или 85% от общего объема всех привлечённых в Россию инвестиций, что показано на рисунке 1.

Рисунок 1 – Распределение объема иностранных инвестиций в отрасли российской экономики
В приложении Б рассматриваются наиболее привлекательные регионы для иностранных инвесторов, это Москва, Санкт-Петербург, Московская область, Краснодарский край, Сахалинская область, Татарстан и Тюменская область.
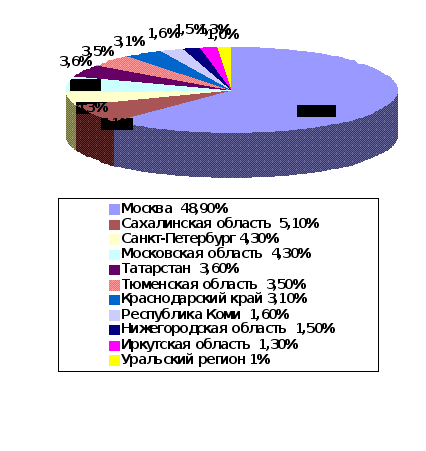
Рисунок 2 – Распределение доли объёма всех иностранных инвестиций
Однако останавливаться на достигнутом нельзя. Необходимо вырабатывать новые и совершенствовать имеющиеся каналы привлечения инвестиций, в первую очередь прямых иностранных инвестиций, составляющих основу современного инновационного трансферта технологий.
В настоящее время перед Россией стоит сложная задача: привлечь в страну иностранный капитал с учётом его собственных стимулов и одновременно ориентируя его мерами экономического регулирования на достижение национальных целей. Для этого необходимо проведение согласованного комплекса мер в законодательной и административной сфере, направленных на максимально полное раскрытие и использование инвестиционного потенциала экономики и повышение её привлекательности прежде всего для прямых инвестиций иностранных инвесторов.
Суммируя все выше сказанное, можно выделить следующие меры, направленные на привлечение прямых инвестиций:
базовые меры по созданию благоприятного инвестиционного климата;
правовые и административные основы деятельности иностранных инвесторов;
специфические стимулы для ПИИ.
Для конкретного изменения сложившейся в России ситуации и интенсификации притока ПИИ необходимо пересмотреть политику в области иностранных инвестиций. Кардинальные сдвиги в политике привлечения ПИИ предполагают использование принятых в мире принципов в отношении иностранных инвестиций, пересмотр приоритетов в отношении сфер приложения инвестиций. Россия не имеет возможности осуществлять стимулирование ПИИ в значительных масштабах. Ограниченность средств требует чёткого решения таких вопросов, как методы стимулирования, на какие цели должны тратиться средства, приоритетные области привлечения ПИИ, кому, на каких условиях и кем могут предоставляться льготы.
В условиях несовершенного инвестиционного климата определённой трансформации должны подвергнуться и традиционные подходы к выбору отраслевых приоритетов инвестиционной политики. При относительно низкой инфляции, стабильной мотивации к производственному накоплению к их числу следует отнести экспортный потенциал; перспективы спроса на продукцию отрасли на внутреннем рынке, степень содействия переходу к новому технологическому укладу; минимизацию зависимости от импорта; разработку и применение малоотходных и ресурсосберегающих технологий.
Учитывая, что сложившаяся в экономике России ситуация характеризуется острым инвестиционным кризисом, первоочередной задачей является запуск механизма инвестиционного мультипликатора, предопределяющего государственную поддержку высокоэффективных и быстроокупаемых инвестиционных проектов независимо от их отраслевой принадлежности. Их реализация позволит улучшить инвестиционную конъюнктуру за счёт “перелива” инвестиционного спроса по цепочкам межотраслевого взаимодействия.
Действующее российское законодательство в отношении ПИИ далеко не во всём соответствует требованиям международной практики и глобальной тенденции либерализации режима привлечения ПИИ. Более того, российское инвестиционное законодательство в области привлечения ПИИ по своей “привлекательности” значительно уступает законодательствам многих других стран, конкурирующих с Россией в области привлечения ПИИ.
Деятельность по созданию правовой базы привлечения ПИИ в экономику России должна осуществляться путём решения следующих взаимосвязанных проблем:
подготовка и принятие отсутствующих законодательных актов, призванных заполнить существующий вакуум в правовом механизме привлечения ПИИ в экономику России (законы “Об инвестиционных договорах государства”, ”О регистрации коммерческих организаций”);
внесение дополнений и уточнений в законодательные акты, принятые в предшествующие годы, с целью дальнейшего совершенствования и адаптации к подписанным Российской Федерацией международным соглашениям (в первую очередь, это касается законов “Об иностранных инвестициях в Российской Федерации”, “О СРП”, “О недрах”);
принятие подзаконных актов (постановлений Правительства РФ, ведомственных инструкций и т.д.), направленных на реализацию положений законодательства, регулирующего условия входа на рынок и деятельности иностранных инвесторов на территории Российской Федерации.
Базовый закон “Об иностранных инвестициях в Российской Федерации”, несмотря на ряд существенных правовых нововведений, страдает заметными недостатками и по отдельным позициям представляет собой шаг назад по сравнению с существовавшей ранее нормативной базой регулирования иностранных инвестиций. В связи с этим в ближайшее время необходимо принять закон “О внесении изменений и дополнений в Федеральный закон “Об иностранных инвестициях в Российской Федерации”, призванный скорректировать имеющиеся в действующем законе просчёты, снижающие его эффективность в качестве базового правового акта, призванного обеспечить благоприятные условия для притока ПИИ в национальную экономику.
Не менее проблемным является Соглашение о разделе продукции. Всего утверждённый законом перечень месторождений, которые могут разрабатываться на условиях СРП, включает 27 участков недр. Из них 21 – это нефтяные месторождения, два газовых, три золотоносных и одно железорудное.
По закону, на условиях СРП можно разрабатывать только 30% от разведанных запасов российских полезных ископаемых. При добыче нефти эта квота уже почти использована на 26,5%. При этом в правительстве имеются планы включения в список СРП 16 новых месторождений, из которых 13 –нефти, два –золота и одно – горючих сланцев.
Возможность получения месторождения стратегического значения служит исключительным стимулом для потенциальных инвесторов.
Помимо несовершенства законодательной базы одной из наиболее сложных проблем в аспекте привлечения инвестиций является организация страхования иностранных инвесторов от некоммерческих рисков. Вкладывая капитал в российские активы, инвесторы требуют дополнительной премии в размере 20-45% годовых по сравнению с инвестициями в аналогичные активы в странах с рыночной экономикой. Среди важнейших составляющих российского страхового риска – неадекватная защита прав собственности, низкая платёжная дисциплина, значительное распространение коррупции и преступности. Поэтому в ближайшей перспективе для привлечения ПИИ в экономику страны целесообразно использовать комплекс мер, направленных на снижение страхового риска для инвесторов. Одним из важнейших механизмов этого может служить создание программы гарантирования (страхования) прямых иностранных инвестиций в России.
Для решения этой проблемы представлялось бы целесообразным создать за рубежом, вне юрисдикции России, Российский фонд страхования иностранных инвестиций, за счёт капитала которого будет осуществляться предоставление гарантий по ПИИ. С российской стороны управление Фондом должно осуществлять вновь создаваемое Российское агентство по страхованию кредитных и инвестиционных рисков. Для повышения доверия иностранных инвесторов и обеспечения надлежащего уровня выполнения функций Фонда к его управлению целесообразно привлечь также иностранного управляющего, роль которого может выполнять один из транснациональных банков или компаний.
3 Оценка инвестиционной привлекательности проекта ИП Тургушев
Предприятие по производству шкафов купе намерено приобрести новую производственную линию для изготовления офисной и мягкой мебели.
Инвестиционная сумма 35 млн. руб.
Процент инвестиций 10%
Стоимость оборудования составляет 17,5 млн. руб.
Установка и монтаж 17,5 млн. руб.
Закупка оборудования производится в 2002 году, установка и монтаж – в начале 2003 года.
Ввод в эксплуатацию – июль 2003 года
Проектная мощность оборудования – 102,2 млн. руб/год
Срок работы до капитального ремонта – 5 лет
Ремонт запланирован на июль – сентябрь 2007 года и будет производиться собственными силами.
Упрощения, принятые в данном проекте:
имеются необходимые площади;
финансовая деятельность не ведется;
инфляционный процесс отсутствует;
дебиторская и кредиторская задолженности отсутствуют;
потребность в запасах и материалах отсутствует;
рассматривается только один сценарий;
бюджетное финансирование проекта отсутствует.
Период расчета - 6 лет
Шаг расчета – 1 год
Налоги:
на прибыль – 24 %;
на пользователей автодорог – 1 % от выручки без НДС;
на имущество – 1 % от среднегодовой стоимости имущества;
НДС (кроме сырья)– 20 %, на сырье – 10 %;
ЕСН – 35,6 % от фонда оплаты труда.
Безрисковая ставка определена как средняя ставка по депозитам в банках высшей категории надежности – 13,2 %
Налог на безрисковый доход – 24 %
Премия за риск – 10 %
На основе расчета и анализа интегральных показателей экономической эффективности следует определить целесообразность принятия данного инвестиционного проекта.
3.1 Инвестиционный план
В инвестиционном плане рассматриваются затраты на инвестирование проекта. В затраты по инвестиционному плану входит приобретение дополнительного оборудования, затраты на установку этого оборудования и сумма НДС по инвестиционному плану, что представлено в таблице 1.
Таблица 1 – Затраты
|
Показатель |
Год |
|
|
2002 |
2003 |
|
| Затраты на приобретение оборудования (тыс. руб) | 17500 | — |
| Монтажные работы (тыс. руб) | — | 17500 |
| Итого затрат по проекту (тыс. руб) | 17500 | 17500 |
| в т.ч. НДС (тыс. руб) | 2916,7 | 2916,7 |
Используя данную информацию, можно определить полные затраты, касающиеся чистой инвестиционной сумме, то есть инвестиционная сумма будет равна строке «Итого затрат по проекту».
3.1.1 Состав и структура основных средств по пусковым комплексам
Таблица 2 позволяет провести анализ состава и структуры основных средств по пусковым комплексам. Общие затраты по приобретению производственной линии без НДС в момент ввода оборудования в эксплуатацию, включая стоимость самого оборудования, а также стоимость монтажных работ на месте эксплуатации, в 2003 году составят 29 167 тыс. руб., однако основные средства, как известно, подвержены износу, денежным выражением которого является амортизационный фонд. В данном случае используется линейная система начисления амортизации, исходящая из предположения о том, что процесс износа основного капитала будет происходить равномерно в течение всего срока его службы. Поэтому величина ежегодного амортизационного фонда является постоянной и равна 2 916,7 тыс. руб.
Поскольку производственная линия начнет действовать с июля 2003 года, то стоимость амортизации за данный период будет рассчитываться за полгода и составит 50 % от годовой величины, а именно 1 458,4 тыс. руб.
С течением времени фактический износ увеличивается, уменьшая тем самым остаточную фактическую стоимость оборудования, которая к концу срока службы до капитального ремонта (в 2007 году) составит 12 760,6 тыс. руб.
Капитальный ремонт будет проводиться за счет амортизации и в течение некоторого времени оборудование не будет использовано, но это не повлияет на предложение, поскольку к этому времени запланировано иметь производственный запас.
Таблица 2 – Состав и структура основных средств
|
Показатель |
Год |
||||
|
2003 |
2004 |
2005 |
2006 |
2007 |
|
| Балансовая стоимость (тыс. руб) | 29 167,0 | 27 708,7 | 24 792,0 | 21 875,3 | 18 958,6 |
| Нормативный срок службы (лет) | 10,0 | — | — | — | — |
| Планируемый срок службы, (лет) | 8,0 | — | — | — | — |
|
Амортизация (для целей налогообложения) (тыс. руб) |
1 458,4 | 2 916,7 | 2 916,7 | 2 916,7 | 2 916,7 |
| Фактический износ (%), накопительным итогом | 6,3 | 18,8 | 31,3 | 43,8 | 56,3 |
| Остаточная балансовая стоимость, (тыс. руб) | 27 708,7 | 24 792,0 | 21 875,3 |
18 958,6 |
16 041,9 |
| Остаточная фактическая стоимость, (тыс. руб) | 27 344,1 | 23 698,2 | 20 052,3 | 16 406,4 | 12 760,6 |
3.1.2 Расчет ликвидационной стоимости в 2007 году
Рассчитанный показатель чистой ликвидационной стоимости оборудования представленный в таблице 3, по завершении 2007 года равен рыночной стоимости (остаточной фактической в конце срока службы) и составляет 12 760,56 тыс. руб. Это обусловлено тем, что при расчете ликвидационной стоимости был получен убыток от прироста стоимости оборудования, а следовательно и операционный убыток, на сумму которого не начисляется налог на прибыль.
Таблица 3 – Расчет ликвидационной стоимости
-
Показатель Сумма Рыночная стоимость (тыс. руб) 12 760,56 Первоначальная балансовая
стоимость (тыс. руб)
29 167,00 Начислено амортизации 13 125,15 Остаточная балансовая
стоимость (тыс. руб)
16 041,85 Затраты по ликвидации (тыс.руб) 4 331,30 Доход / убыток от прироста
стоимости (тыс. руб)
-3 281,29 Операционный доход / Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.Похожие рефераты: