Инвестиционная политика КБ РФ
Величина ссудного процента d называется нормой дисконтирования (приведения) и, помимо указанного выше смысла, трактуется как норма (или степень) предпочтения доходов, полученных в настоящий момент, доходам, которые будут получены в будущем.
При выборе ставки дисконтирования ориентируются на существующий или ожидаемый усредненный уровень ссудного процента. Практически выбирают конкретные ориентиры (доходность определенных видов ценных бумаг, банковских операций, и т. д.) с учетом условий деятельности соответствующих предприятий и инвесторов. Например, как показал опрос крупнейших нефтяных фирм США, наиболее часто при анализе эффективности применяют три варианта ставки: усредненный показатель доходности акций, существующие ставки по кредиту, субъективные оценки, основанные на опыте фирмы. Ставка дисконтирования в значительной мере зависит от хозяйственной конъюнктуры, перспектив экономического развития страны и является предметом серьезных исследований и прогнозов.
Другим важным фактором, влияющим на оценку эффективности инвестиционного проекта, является фактор риска. Поскольку риск в инвестиционном процессе независимо от его конкретных форм в конечном счете предстает в виде возможного уменьшения реальной отдачи от капитала по сравнению с ожидаемой, то для учета риска часто вводят поправку к уровню процентной ставки, которая характеризует доходность по безрисковым вложениям.
Другим методом решения этой задачи является анализ чувствительности или устойчивости инвестиционного проекта к изменениям внешних факторов и параметров самого проекта. К внешним факторам относятся будущий уровень инфляции, изменение спроса и цен на планируемую к выпуску продукцию, возможные изменения цен на сырье и материалы, изменение ставки учетного ссудного процента, налоговые ставки и т. д. К внутренним параметрам проекта относятся: изменения сроков и стоимости строительства, темпов освоения производства продукции, и т. д.
Для описания динамического инвестиционного процесса могут использоваться имитационные динамические модели, реализуемые с помощью вычислительной техники. В качестве переменных в этих моделях используется технико-экономические и финансовые показатели проекта, а также параметры, характеризующие внешнюю экономическую среду. Проводится анализ влияния различных внешних факторов и внутренних параметров на эффективность проекта.
С учетом вышесказанного можно сформулировать следующие основные требования к аналитическому аппарату, исходным данным и представлению результатов расчетов, связанных с оценкой экономической эффективности проектов:
Аналитический аппарат для оценки инвестиционного проекта должен базироваться на сопоставлении доходов (прибыли), полученных в результате вложения собственных финансовых средств в рассматриваемый проект, с альтернативными возможностями вложения этих средств в другие финансовые активы.
Для определения эффективности инвестиционного проекта процесс его реализации должен быть развернут во времени и включать все основные фазы инвестиционного цикла: капитальное строительство, освоение производства, производство, свертывание.
Исходные данные для расчетов эффективности проектов должны включать:
развернутую во времени производственную программу;
цены на продукцию;
прямые производственные издержки;
накладные расходы и другие платежи;
развернутый во времени процесс финансирования капитального строительства;
структуру затрат и издержек;
источники поступления инвестиционных средств;
Для сопоставления различных во времени платежей они с помощью процедуры дисконтирования должны быть приведены к одной дате. Ставка дисконтирования выбирается исходя из конкретных альтернатив помещения капитала. При оценке эффективности инвестиционного проекта должен учитываться фактор риска, который выражается в виде возможного уменьшения отдачи от вложенного капитала по сравнению с ожидаемой величиной. С целью выявления и снижения риска должен быть проведен анализ устойчивости инвестиционного проекта в отношении его параметров и внешних факторов.
2.2.2. Показатели экономической эффективноти инвестиционного цикла
В основе большинства методов лежит вычисление чистого приведенного дохода (Net Present Value).
Чистый приведенный доход (NPV) представляет собой разность дисконтированных на один момент времени показателей дохода и капиталовложений. Потоки доходов и капитальных вложений обычно представляются в виде единого потока - чистого потока платежей, равного разности текущих доходов и расходов.
Для оценки эффективности применяются следующие показатели:
чистый приведенный доход,
внутренняя норма доходности,
срок окупаемости капитальных вложений,
рентабельность проекта,
точка безубыточности.
Эти показатели являются результатом сопоставления доходов с затратами.
Для определенности в качестве базового момента возьмем дату начала реализации проекта.
При заданной норме d дисконтирования:
T
NPV = Pt / ( 1+ d ) ( 2.2 )
t=0
где:
t - годы реализации проекта ( t=0, 1, 2,...,T );
Pt - чистый поток платежей в году t;
Чистый поток платежей включает в качестве доходов прибыль от производственной деятельности и амортизационные отчисления, а в качестве расходов - инвестиции в капитальное строительство, воспроизводство выбывающих основных фондов, а также на создание и накопление оборотных средств.
Решение инвестиционных затрат и доходов от них на NPV можно представить в более наглядном виде:
T tc
NPV = Pt/(1+d) — KVt/(1+d), ( 2.3 )
t=tп t=0
где :
tп - год начала производства продукции;
tc - год окончания капитального строительства;
Kvt - инвестиционные расходы в году t;
В зависимости от нормы дисконтирования чистый приведенный доход будет различным.
Уже при 10% норме d дисконтирования приведенный доход становится отрицательным, что указывает на неэффективность проекта при этом условии.
Фактор распределения доходов и расходов во времени тоже играет решающую роль. Если в нашем примере отдача от производства продукции начнется на 2 года позднее, то проект становится неэффективным уже при ставке более 7% годовых.
Из формул видно, что при некотором значении d, NPV обращается в ноль. Это значение (d=d*) нормы дисконтирования называется внутренней нормой доходности (Internal Rate of Return, IRR). Экономический смысл можно пояснить следующим образом. В качестве альтернативы вложениям средств в инвестиционный проект рассматривается помещение тех же средств под некоторый банковский процент. Распределенные во времени доходы также помещаются под тот же процент. При ставке ссудного процента, равной IRR, инвестирование в проект и под ссудный процент принесет один и тот же эффект. Следовательно, IRR является граничной ставкой, разделяющей эффективные и неэффективные проекты.
За рубежом расчет внутренней нормы доходности часто применяется в качестве первого шага при финансовом анализе инвестиционного проекта. Для дальнейшего анализа выбирают те инвестиционные проекты, которые имеют IRR не ниже некоторого порогового значения (обычно 15-20% годовых).
Методика определения внутренней нормы доходности зависит от конкретных особенностей распределения доходов от инвестиций и самих инвестиций. В общем случае, когда инвестиции и отдача от них задаются в виде некоторого потока платежей, IRR определяется как решение следующего уравнения относительно d:
T
Pt / ( 1+ d ) = 0, ( 2.4 )
t=0
где d = IRR - внутренняя норма доходности, соответствующая потоку платежей Pt.
Срок окупаемости инвестиций
Срок окупаемости (payback method) - это один из наиболее применяемых показателей, особенно для предварительной оценки эффективности вложений.
Срок окупаемости определяется как период времени, в течение которого инвестиции будут возвращены за счет доходов, полученных от реализации инвестиционного проекта. Уравнение для определения срока окупаемости можно записать в виде:
h
Pt / ( 1+ d ) = KV, ( 2.5 )
t=0
где:
KV - капитальные вложения в инвестиционный проект;
h - срок окупаемости.
Величина h определяется путем последовательного суммирования членов ряда дисконтированных доходов до тех пор, пока не будет получена сумма, равная объему инвестиций или превышающая его.
Обозначим,
m
Sm = Pt / ( 1+d ) , причем Sm < KV < Sm+1.
t=0
Тогда срок окупаемости приблизительно равен
KV - Sm
h = m + ------------------ *(1+d). (2.6)
Pm + 1
Очевидно, что на величину срока окупаемости, помимо интенсивности поступления доходов, существенное влияние оказывает используемая норма дисконтирования доходов.
На практике могут встретиться случаи, когда срок окупаемости инвестиций не существует (равен бесконечности). При отсутствии дисконтирования эта ситуация возникает, когда срок окупаемости больше периода получения доходов. При дисконтировании доходов срок окупаемости может просто не существовать при определенных соотношениях между инвестициями, доходами и нормой дисконтирования.
Положим в формуле (2.5) Pt постоянной величиной, равной P. Тогда,
h
Sh = Pt / ( 1+ d ) является суммой членов геометрической
t=0 прогрессии.
При h стремящемся к бесконечности эта сумма равна S = (1+d) / d. При любом конечном h Sh < S. Отсюда следует, что необходимым условием существования конечного срока h окупаемости является выполнение неравенства
1 + d P d
P * ---------- > KV, или ------- > -------. (2.7)
d KV 1 + d
Таким образом можно найти область существования срока окупаемости инвестиций, которая ограничена n* = d / (1 + d).
Таким образом, срок окупаемости существует и конечен, если n = P / KV > n*, и не существует при нарушении этого неравенства.
Неравенство (2.8) можно использовать для оценки существования срока окупаемости реальных проектов, если интенсивность поступления доходов аппроксимировать некоторой средней величиной, постоянной в течение всего производственного периода. IRR является предельной нормой дисконтирования, при которой срок окупаемости существует.
Существует мнение, что срок окупаемости должен использоваться не в качестве критерия выбора инвестиционного проекта, а лишь в виде ограничения при принятии решения. Это означает, что если срок окупаемости больше некоторого принятого граничного значения, то инвестиционный проект исключается из состава рассматриваемых.
Рентабельность
Показатель рентабельности (Benefit-Cost Ratio), или индекс доходности (Profitability Index) инвестиционного проекта представляет собой отношение приведенных доходов к приведенным на туже дату расходам.
T
Pt/(1+d)
t=tп
R = ----------------------. (2.9)
tc
KVt/(1+d)
t=0
При норме дисконтирования, меньшей IRR, рентабельность больше 1.
Рассмотрим соответствие между чистым приведенным доходом и рентабельностью:
NPV
R = 1 + -----------.(2.10)
KVd
Где,
tc
KVd = KVt/(1+d) - дисконтированная сумма инвестиций.
t=0
2.2.3. Чистый поток платежей
Чистый поток платежей Pt во временном интервале t равен:
Pt = ЧПt + At - ФИt - KVt - ПОКt, (2.11)
Где,
t = 0, 1, 2, ..., T.
ЧПt - чистая прибыль;
Аt - амортизационные отчисления;
ФИt - финансовые издержки (проценты за кредит);
KVt - капитальные вложения;
ПОКt - прирост оборотного капитала.
2.2.4. Потребность в оборотном капитале
Наряду с инвестициями в основной капитал (здания, машины и т.д.) при финансовом анализе большое внимание уделяется определению потребности вновь создаваемого производства в оборотном капитале и ее изменениям с изменением масштабов производства и других факторов. На величину оборотного капитала влияют продолжительность производственного цикла, сложившаяся практика оплаты счетов поставщиков и потребителей, планируемые запасы сырья, материалов, готовой продукции и т.д.
Величина чистого оборотного капитала в году t определяется следующей формулой:
ОКt = АКt - ПОСt
Где,
t = 0, 1, 2, ..., T.
ОКt - величина чистого оборотного капитала;
АКt - текущие активы;
ПОСt - подлежащие оплате счета.
РЕЗЮМЕ
Подводя итоги всему сказанному в Главе 2 можно определить метод оценки эффективности инвестиционного проекта:
Просчитываются потоки платежей, получаемые на предприятии при реализации проекта.
Просчитываются потоки платежей, которые имели бы место при отклонении проекта.
Вычитая из потоков платежей п.1 потоки платежей п.2, получим потоки платежей, характеризующие оцениваемый проект.
На основе потоков платежей п.3 получим значения всех необходимых показателей эффективности проекта.
Очень желательным является использование математического динамического моделирования, которое позволит точнее оценить ход реализации проекта при различного вида отклонениях фактических значений от расчетных. В любом случае расчет показателей эффективности следует вести для нескольких значений нормы дисконтирования. Тем самым можно до минимума снизить риски инвесторов.
Глава 3. Инвестиционный климат в России на современном этапе (факторы, влияющие на инвестиционную деятельность)
3.1. Общее состояние на рынке инвестиционных кредитов в РФ
По данным ЦБ РФ, доля долгосрочных кредитов в общей сумме кредитных вложений коммерческих банков по-прежнему мизерна. Однако, количество банков, решившихся на долгосрочные кредиты, выросло. Таким образом, налицо возрастание интереса банков к долгосрочным вложениям.
Хотя по краткосрочным коммерческим операциям ставки выше, возвратность средств ниже - долгосрочные вложения в основные фонды более контролируемы, поэтому фактическая эффективность долгосрочных вложений с учетом невозвратов не ниже. Если же брать вложения в акции, то доход на росте их стоимости иногда не ниже, а иногда и превышает доходность по краткосрочным кредитам.
По данным еженедельника «Коммерсант», для некоторой части особо эффективных инвестиционных проектов сложившиеся процентные ставки вполне приемлемы.
Вполне возможно, инвестиционное кредитование растет также и потому, что многие банки в ходе приватизации стали хозяевами заводов и фабрик.
Хотя доходность краткосрочных финансовых инструментов велика, но непостоянна, а ведь так хочется иметь хоть что-то прочное, приносящее стабильный доход. А долгосрочные вложения позволяют надеяться на столь желанную стабильность.
И еще. В реальных инвестициях можно влиять на сущность технологии и, в конечном счете, товара, который обещает принести прибыль.
За последний год практически все банки отмечают рост интересных инвестиционных заявок со стороны реального сектора, и, самое главное, повышение среднего уровня их обоснованности.
Препятствия развитию инвестиционной деятельности в России:
Во-первых, имеет место дефицит профессиональных руководящих кадров. Отсюда пока очень невелико число обоснованных инвестиционных проектов, представляемых в банки. Требуется высокий профессионализм банкиров, чтобы оценить их реальность и гарантии возвратности.
Во-вторых, большинство инвестиционных проектов не окупается при ныне действующих процентных ставках.
Все вышеперечисленное говорит о том, что инвестиционная деятельность банков находится пока в ранней стадии развития.
3.2. Методы снижения инвестиционного риска, применяемые банками РФ едерации
С целью снижения коммерческих рисков при осуществлении инвестиционных операций банки применяют различные методы работы. Они зависят от форм инвестиций, от гарантий, от качества подготовки проектов, от сроков возврата, от степени окупаемости проектов и от некоторых других факторов.
3.2.1. Вступление банка в финансово - промышленную группу
Для снижения рисков инвестиций в реальный сектор экономики банки пытаются установить более тесные партнерские отношения с производителем, вступая в формальные, либо в неформальные финансово-промышленные группы. Другой способ заключается в том, что банки пытаются завладеть контрольным пакетом акций крупных предприятий, что бы иметь возможность контролировать развитие этих предприятия и целенаправленность инвестиций.
Активными сторонниками такого способа являлись крупнейшие банки "Менатеп", «Онексим» банк, «Инкомбанк» – но в период августовского кризиса все они потерпели крах, правда этот крах произошел не из-за работы банков в ФПГ, а из-за неразумного вложения денег в государственные бумаги и политических разногласий с правительством страны. Из крупных действующих банков инвестирование членов ФПГ используют «Альфа-Банк» и «Мост-Банк». Банки создают ФПГ, в которые, кроме самих банков, входят еще несколько (иногда до 25 – 40) промышленных предприятий самых разных отраслей промышленности. Для обеспечения гарантий банки всегда стремится купить контрольный пакет акций предприятий, входящих в ФПГ.
Тот, кто хочет получить инвестиционный кредит у этих банков, должен быть членом создаваемой банком ФПГ. Для банка в этом случае хотя бы частично решается вопрос гарантий.
3.2.2. Степень зависимости риска банка от ставок доходности
Еще один способ снизить инвестиционный риск заключается в повышении процентной ставки за пользование инвестиционным кредитом.
Если представленный инвестиционный проект "сомнительный", с относительно высоким риском невозврата, банк может пойти на повышение ссудной процентной ставки.
Банк иногда может кредитовать неподконтрольные ФПГ предприятия, но по более высоким процентным ставкам, чем "свои".
3.3. Характеристика реальных инвестиционных проектов
Реальный толчок инвестиционной деятельности некоторых банков дала чековая приватизация. Среди приватизированных предприятий на сегодняшний день наиболее привлекательными для инвесторов считаются предприятия ТЭК, цветной металлургии (главным образом, алюминиевая промышленность), производство минеральных удобрений, пищевую промышленность, химические волокна и пластмассы - несмотря даже на ее плачевное состояние.
Опираясь на инвестиционную практику некоторых крупных российских банков, хорошо зарекомендовала себя следующая стратегия контроля за ходом выполнения инвестиционного проекта. Банк приобретает солидный пакет акций предприятия (от 25%), включая предприятие в свою ФПГ, и занимается инвестиционным кредитованием. Другие формы гарантий малоубедительны, поскольку основные фонды, да и продукция предприятий, чаще всего неликвидны. Кроме того, у предприятия - претендента на инвестиции может быть много долгов, о которых можно узнать, лишь заглянув "внутрь". Наконец, предприятие - это готовые основные фонды, поэтому, покупая производства, банк может позволить себе вообще не связываться с проектами, начинающимися с "нулевого цикла", сильно экономя и на капитале, и на сроках реализации проектов.
3.4. Трудности осуществлеия инвестиционных проектов в РФ
Главная причина того, что многие инвестиционные проекты (даже очень эффективные) не находят поддержки банка - это то, что банки часто не идут на сроки осуществления проекта более года. Однако значительная часть проектов может быть реализована за время 1,5 - 2,5 лет.
Другая важная причина, отсеивающая значительное количество проектов, - это слишком высокая процентная ставка за пользование кредитом.
Важной представляется также причина дефицита квалифицированных кадров как в банках, так и на предприятиях. Интересен такой пример. НПО "Циклон", г. Зеленоград, подготовил очень прибыльный проект по созданию производства для чернильно-струйных принтеров головок, которых до сих пор в России не делали. Обращение в бывший крупный госбанк за кредитом в размере 3,4 млн. долларов США в расчете на выход на проектную мощность через 2 года ни к чему не привело, но интересно то, что проект поддержал более мелкий коммерческий банк. Во втором банке - совсем другая команда, больше людей с инженерным образованием. Директор НПО считает, что во многих бывших госбанках просто нет специалистов, которые способны грамотно оценить проект, и знают рынки сбыта, не только внешние, но и внутренние.
Еще среди причин можно выделить одну, по которой банки имеют трудности с возможностями предоставления достаточно крупных сумм на осуществление значимых для народного хозяйства проектов. Например, на цех холодной прокатки ММК надо 700 млн. долларов. Но даже если сложить 70 банков российской сотни, они не смогут выжать из себя играючи по 10 млн. долларов. А ведь это всего один проект.
3.5. Трудности привлечения иностранного капитала для инвестиционных проектов в РФ
По состоянию на 1 апреля 1999 года накопленный иностранный капитал в экономике России оставил около 26 млрд. долл.
Тенденции сокращения масштабов инвестиционных вложений в Россию, сформировавшиеся к концу 1998 года, продолжают действовать и в текущем году. Так, за первый квартал 1999 года иностранные инвестиции в российскую экономику составили 1,5 млрд. долл., что на 60,8% ниже соответствующего периода 1998 года. При этом произошло сокращение по всем составляющим иностранных инвестиций (прямым, портфельным и прочим).
Снижение объемов иностранных инвестиций в российскую экономику в 1 квартале 1999 году произошло за счет значительного сокращения (в 3,4 раза) прочих инвестиций, формируемых в основном за счет кредитов. Торговые кредиты за данный период времени сократились почти в 9 раз. Несмотря на сокращение активности иностранных инвесторов в предоставлении России кредитов, на прочие инвестиции приходится основная доля совокупного объема капиталовложений в 1 квартале 1999 года (61%).
Основной объем иностранных инвестиций по-прежнему направляется в сферы, не требующие масштабных вложений и характеризующиеся быстрой окупаемостью.
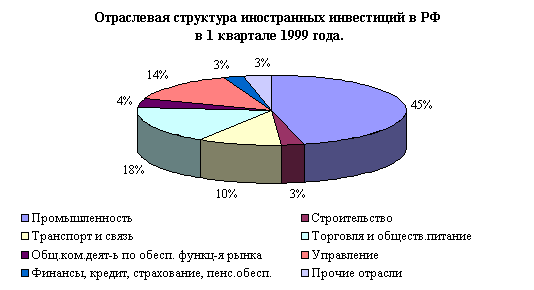
Многие иностранные инвесторы считают инвестиционный климат в России неблагоприятным из-за политической и экономической нестабильности, неотработанности законодательства, обременительной налоговой системы, неразвитости инфраструктуры.
Так, они отмечают наличие в России противоречащих друг другу и быстро изменяющихся законодательных актов и постановлений, касающихся иностранных инвестиций, различное толкование или даже игнорирование их отдельными организациями и местными властями. На такие принципиальные вопросы, как право собственности на землю, механизмы реализации залоговых форм, иностранные инвесторы не получат однозначных ответов. Налоговая система не стимулирует инвестиционную активность.
Недостаток коммерческой информации о рынке в России, регионах и конкретных предприятиях, транспортной и телекоммуникационной системах, правовой базе также является препятствием на пути иностранного инвестирования в экономику России, особенно для малых и средних зарубежных компаний и фирм.
В настоящее время открываются новые перспективы притока иностранных инвестиций в российскую экономику.
Первое, самое главное направление привлечения иностранного капитала - освоение с его помощью невостребованного научно-технического потенциала России, особенно на конверсируемых предприятиях оборонной промышленности.
Второе направление - расширение и диверсификация экспортного потенциала России.
Третье направление - создание импортозамещающих производств, развитие производства товаров народного потребления, продовольственных товаров, медикаментов.
Четвертое направление - сфера транспорта и связи, отрасли инфраструктуры.
Пятое направление - содействие притоку иностранных инвестиций в трудоизбыточные регионы (в первую очередь в Центральный и Северо-западный), в восточные районы страны, обладающие богатыми природными запасами.
От российского правительства требуются вполне конкретные практические меры по улучшению работы с иностранными инвесторами - в области законодательства, кредитно-финансовой и налоговой политики, в организационной и информационной сферах. Существующее законодательство об иностранных инвестициях не отражает экономические реалии страны и требует доработок, по степени риска вложения капитала Россия находится на одном из последних мест. Поэтому правительство должно принять ряд новых акций по привлечению иностранных инвестиций. Для этого Министерство Экономики России должно обеспечить:
- систематическую, увязанную с другими направлениями экономической политики правительства, разработку предложений в сфере международного финансово-инвестиционного сотрудничества;
- формирование и реализацию государственной политики по привлечению иностранных инвестиций, а также координацию сотрудничества в инвестиционной сфере с международными финансовыми организациями;
- работу по заключению международных договоров о поощрении и взаимной защите капиталовложений, организации и проведению международных тендеров, заключению концессионных договоров и соглашений о разделе продукции, наполнению кредитов, получаемых от международных финансовых организаций и иностранных государств, конкретными инвестиционными проектами, созданию свободных экономических зон и регулированию в них деятельности иностранных инвесторов.
Приток иностранных инвестиций жизненно важен и для достижения среднесрочных целей - выхода из современного общественно-экономического кризиса, преодоления спада производства и ухудшения качества жизни россиян. При этом необходимо иметь ввиду, что интересы российского общества, с одной стороны, и иностранных инвесторов - с другой, непосредственно на совпадают. Россия заинтересована в восстановлении, обновлении своего производственного потенциала, насыщение потребительского рынка высококачественными и недорогими товарами, в развитии и структурной перестройке своего экспортного потенциала, проведении антиимпортной политики, в привнесение в наше общество западной управленческой культуры. Иностранные инвесторы, естественно, заинтересованы в новом плацдарме для получения прибыли за счет обширного внутреннего рынка России, ее природных богатств, квалифицированной и дешевой рабочей силы, достижений отечественной науки и техники и ... даже ее экологической беспечности. Поэтому перед нашим государством стоит сложная и достаточно деликатная задача: привлечь в страну иностранный капитал, не лишая его собственных стимулов и направляя его по мерам экономического регулирования на достижение общественных целей.
Между тем роль России в мировом рынке капитала крайне незначительна, а встречный поток инвестиций из России в экономику зарубежных стран, источником которых служат, помимо легальных контрактов, и осевшие в зарубежных банках платежи по нелегальным сделкам, в несколько раз превышает ввоз капитала в Россию.
Заключение
Роль инвестиций при любом способе производства заключается в повышении промышленного производства, его эффективности и в конечном итоге увеличения валового национального продукта.
Особенностью российской экономики в период 1992-99 г.г. является глубокий спад