Бизнес-план Планирование финансово-экономической деятельности предприятия XXXXXX по производству новой продукции
Трубицин В.А. Успех и бизнес-план. – Ставрополь: ГП ИТФ Ставрополье, 1997.–174 с.
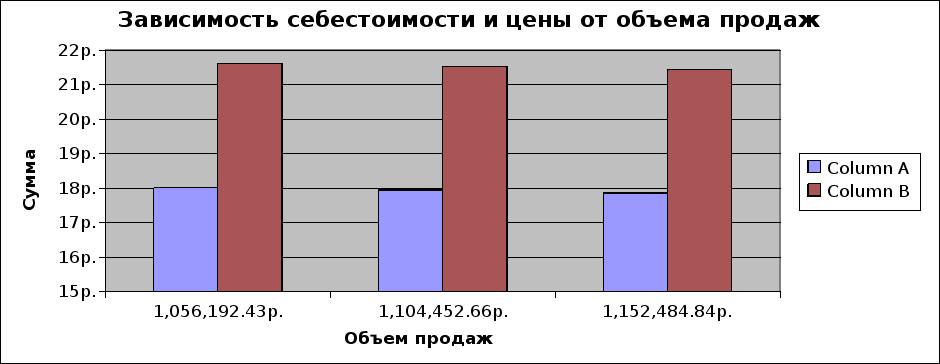
| 18 | 21.6 | 1,056,192.43р. | ||||||||||
| 17.93 | 21.51 | 1,104,452.66р. | ||||||||||
| 17.85 | 21.42 | 1,152,484.84р. | ||||||||||
|
||||||||||||
|
|||||||||||||
- -
1. 2ЭКОНОМИЧЕСКОЕ ОБОСНОВАНИЕ
2РАЗВИТИЯ ИЛИ СОЗДАНИЯ
2ПРОЕКТА
Основным документом, позволяющим оценить направления развития действующего предприятия и обосновать создание нового предприятия или вида деятельности, является деловой план (бизнес-план). 3Деловой план1 - главный инструмент предпринимателя.0
Основное отличие между планом действующего бизнеса и деловым планом состоит в исследовании данных по рынку. В новом деле предположение о годовом доходе должно быть основано на оценках, имеющих в основе практическое знание о качестве товаров и о приеме их рынком. Поэтому до разработки делового плана необходимо выполнить анализ предлагаемого предприятия (проекта).
1Анализ0 любого 1проекта принято разделять _0на качественный и _количественный.. 1Качественный анализ0, называемый предварительным, состоит из оценки финансового состояния учредителей проекта (партнеров) и оценки области деятельности, в которую вкладываются капитальные вложения. 1Количественный анализ0 проекта включает в себя расчет и оценку потоков наличности по нему, анализ влияния различных факторов на его реализацию, выявление рисков и расчет различных финансово-экономических показателей.
1. КАЧЕСТВЕННЫЙ АНАЛИЗ ПРОЕКТА
Качественный 3анализ начинается с оценки партнеров.0 Анализируется финансовое положение каждого из партнеров, опыт их деятельности, положение партнеров на рынке товаров или услуг, их репутация и т.д.
1На 0этой 1стадии предварительного анализа0 основными 1целями яв1ляются:0 выявление причин заинтересованности партнеров в реализации проекта и определение их способности выполнять коммерческие и финансовые обязательства.
1При анализе надежности партнера исследуется0 подчиненность и степень его самостоятельности, общее финансовое положение, состояние расчетов, наличие ресурсов. Изучаются основные отчетные документы партнеров, а именно: балансы, счета прибылей и убытков,
- -
отчеты о финансовом положении за несколько лет.
1Анализ финансового положения базируется0 на рассмотрение потоков денежной наличности. Систему потоков денежной наличности можно представить в виде следующей схемы показателей:
- развитие уставного капитала,
- налоги,
- обслуживание долга,
- дивиденды,
- денежная наличность,
- взыскание дебиторской задолженности,
- дебиторская задолженность,
- продажа за наличные,
- продажа в кредит,
- издержки производства,
- товарно-материальные запасы и оборотные средства,
- отчисления на амортизацию,
- инвестиции,
- основной капитал,
- движение средств.
Проще всего оценить стоимость предприятия по балансовой стоимости его активов. Однако такая оценка может рассматриваться только в качестве приближения, поскольку она зависит от системы учета, принятой на предприятии. Более точным является _показатель _приведенной балансовой стоимости,. который представляет собой балансовую стоимость активов, пересчитанную с учетом действующих рыночных цен.
_Еще один показатель,. отражающий стоимость предприятия - это ликвидационная стоимость. _Ликвидационная стоимость. - 1это сумма 1денег, которая может быть выручена от продажи (ликвидации) предп1риятия с учетом покрытия всех его долгов. 0Ликвидационная стоимость предприятия 1зависит от того, насколько успешно идут0 его 1де1ла в данный момент.0 Если дела идут хорошо, расчетная стоимость активов окажется меньше той суммы, которую можно будет выручить от его продажи, если предприятие переживает трудности, его ликвидационная стоимость может оказаться значительно ниже расчетной.
В настоящее время широкое применение получил 1метод оценки 1предприятия по его восстановительной стоимости,0 которая представляет собой текущую стоимость замещения всех товарно-материальных
- -
ценностей, образующих капитал предприятия.
1Для точного определения финансового положения и оценки стои1мости 0предприятия 1рассчитываются 0следующие финансовые показатели:
_Ликвидность. - способность выполнять взятые на себя краткосрочные обязательства.
_Показатель текущей ликвидности. определяется отношением оборотного капитала к текущим (краткосрочным) обязательствам, показатель "быстрой" ликвидности представляет собой отношение оборотного капитала за минусом запасов к текущим (краткосрочным) обязательствам.
_Степень задолженности .- доля заемных средств в структуре капитала. Степень задолженности оценивается двумя показателями: отношением задолженности к капиталу и отношением доходов к процентным платежам. Отношение задолженности к капиталу определяется делением совокупной задолженности на балансовую стоимость предприятия. Отношение доходов к процентным платежам - делением дохода до вычета процентных и налоговых платежей к проценту по задолженности.
_Хозяйственные показатели. отражают насколько рационально предприятие использует свои ресурсы. К1 хозяйственным показателям 1относятся0: оборачиваемость запасов, средняя продолжительность периода инкассации, оборачиваемость основного капитала, оборачиваемость всего капитала. 1Оборачиваемость запасов0 определяется отношением себестоимости реализованной продукции к среднему уровню запасов или отношением объема продаж к среднему уровню запасов. 1Средняя продолжительность периода инкассации0 представляет собой отношение дебиторской за должности к дневному объему продаж. 1Обо1рачиваемость основного капитала0 рассчитывается делением объема продаж на остаточную (балансовую) стоимость основного капитала, а 1оборачиваемость всего капитала0 - делением объема продаж на балансовую стоимость предприятия.
_Показатели рентабельности .характеризуют эффективность управления предприятием. 1К ним относятся0: доля прибыли в цене единицы продукции, прибыль на вложенный капитал, прибыль на собственный капитал и доход от продаж. 1Доля прибыли в цене единицы продукции определяется отношением чистой прибыли после вычета налога к объему продаж. 1Прибыль на вложенный капитал 0- отношением чистой прибыли после вычета налога к балансовой стоимости предприятия. 1При-
- -
1быль на собственный капитал 0- это отношение чистой прибыли после вычета налога к собственному капиталу предприятия.1 Доход от про1даж -0 отношение объема продаж к собственному капиталу.
1Для оценки предприятий0 также используется 1метод капитализа1ции доходов.0 Приведенная стоимость предприятия, рассчитанная этим методом, равна доходам, умноженным на коэффициент капитализации. В качестве показателя дохода используется доход до вычета процента и налога, поскольку он отражает доходность предприятия как такового, без учета влияний, налагаемых финансовой системой. Значение коэффициента капитализации следует выбирать, исходя из коэффициентов капитализации акций аналогичных предприятий, имеющих хождение на рынке. Величина коэффициента капитализации зависит от продукции, которую предприятие выпускает, отрасли, к которой оно относится, ожидаемых доходов, темпов роста и ожидаемой ситуации на рынке ценных бумаг.
Анализ финансового положения должен охватывать не только данные на какой-то год, а динамику деятельности предприятия за несколько лет. После этого полученные результаты сравниваются со средними для данной отрасли, а также с основными конкурентами.
На этапе предварительного анализа рассматривается соглашение между партнерами по совместному предпринимательству.
Это делается для того, чтобы быть уверенным и предоставлении кредитов, которыми в ходе реализации проекта будут пользоваться учредители.
1Таким образом, качественный анализ проекта позволяет выявить 1жизнеспособность предлагаемого к кредитованию проекта развития 1предприятия. В случае отрицательного результата, полученного на 1этом этапе анализа, дальнейшую проработку не проводят. Если же 1проект получил одобрение на этапе качественного анализа, то про1водят его количественный анализ, в ходе которого определяется ва1риант реализации проекта, определяются и распределяются риски по 1нему, а также рассчитываются основные экономические показатели.0
2. КОЛИЧЕСТВЕННЫЙ АНАЛИЗ ПРОЕКТА
3Задачей количественного анализа 1является определение потока 1наличности от проекта.0
Первоначально составляется расчет проекта без внешнего фи-
- -
нансирования. Для этого выявляется список показателей, влияющих на поток наличности: стоимость оборудования и строительно-монтажных работ, оплата аренды земли, существующих зданий, технологий, "ноу-хау", стоимость сырья, запасных частей, заработная плата, цены на готовую продукцию, показатели роста цен, страхование и т.д. Затем рассчитываются инвестиции, доходы от реализации продукции и ее себестоимость, а также показатели, характеризующие эффективность проекта .
1После того, как анализ показал экономическую целесообраз1ность осуществления проекта, составляются расчеты, позволяющие 1определить возможность организации финансирования.0 _Для этого вы_полняются следующие расчеты:.
- взносы партнером в основной фонд по периодам,
- потребность во внешних источниках финансирования,
- механизм использования и погашения кредита,
- покрытие задолженности поступлениями средств,
- эффективность проекта.
Расчет потока наличности производят исходя из концепции предприятия как системы потоков наличности. Составляют несколько различных расчетов на разных уровнях абстракции. 1Прежде всего 1рассчитывают потоки наличности называемые _дополнительными и ко_1нечными..0
3Дополнительные потоки наличности0 - 1это потоки, которые не1разрывно связаны с проектом и они вливаются в основные потоки на1личности, если предприятие уже функционирует и намеревается реа1лизовать какую-либо инвестиционную программу с привлечением наем1ных средств.0 По отношению к инвестиционному проекту основными потоками наличности являются те потоки, которые связаны с основной деятельностью предприятия.
1Дополнительные потоки наличности:0 количество проданных единиц товара, валовый доход, расходы (на зарплату, управление, рекламу, сырье и оборотные средства, страхование и транспортировку, прочие расходы), амортизационные отчисления, прибыль, выплата налогов, чистый доход.
_Годовой поток наличности .после налогообложения определяется по формуле:
ПН = ЧД - КЗ + АО + HP - ПО
- -
где ПН - годовой поток наличности,
ЧД - чистый доход,
КЗ - увеличение кредиторской задолжности,
АО - амортизационные отчисления,
HP - нереализованная продукция,
ПО - расходы на покупку оборудования.
Полученные результаты анализируют с помощью следующих показателей: чистый приведенный доход - W (NPV - net present value), внутренняя норма доходности - q4в0 (IRR - internal rate of return), рентабельности (индекса доходности) - V (profitability index) и периода окупаемости - П4ок0.
Чистый приведенный доход проекта представляет собой разницу между суммой приведенных к современной стоимости потоков наличности, генерируемых проектом, и размером первичных инвестиций в проект. Чтобы правильно произвести расчет потоков наличности по проекту нужно учесть его остаточную стоимость на момент последнего периода, для которого рассчитывается поток наличности.
Теория современной стоимости основывается на том, что деньги сегодня не равны деньгам завтра, а разница между ними является упущенной выгодой. Под упущенной выгодой понимается доход, который мог бы получить владелец средств, если бы он пустил полученные ранее денежные средства в оборот и депонировал бы их в банк. Коэффициент приведения потоков наличности к современной стоимости принимают равным средней стоимости капитала действующего предприятия или ставке банковского процента, или средней норме рентабельности в отрасли.
_Зависимость между современной и будущей стоимостью. выглядит следующим образом:
БС = СС * (1+к),
СС = _ БС ..,
п*(1+к)
где БС - будущая стоимость,
СС - современная стоимость,
к - коэффициент приведения,
- -
п - количество периодов.
Если чистая современная стоимость проекта больше нуля, то он является целесообразным с точки зрения вложения средств.
3Внутренняя норма доходности 0-1 это коэффициент приведения, 1при котором чистая современная стоимость за вычетом первоначаль1ных инвестиций будет равна нулю. 0Полученный коэффициент обычно сравнивают с такими же коэффициентами основных производителей в данной отрасли.
3Индекс доходности1 0- 1это отношение дисконтированных на соот1ветствующий коэффициент потоков наличности по проекту к величине 1первоначальных инвестиций. 0Если индекс больше единицы, то проект стоит вложения средств.
3Период окупаемости 1представляет собой интервал времени, не1обходимый для покрытия затрат по проекту.0
При прогнозировании потоков наличности необходимо принимать в расчет фактор инфляции.
Для того, чтобы определить подверженность проекта возможным конъюнктурным колебаниям и различным изменениям, используют всевозможные методы прогнозирования. При этом создаются модели реализованного проекта и на них проверяются возможные воздействия на расчетные показатели. Оценивается чувствительность проекта как при изменении одного фактора, так и при изменении нескольких факторов.
3. БИЗНЕС-ПЛАН КАК ФОРМА РАЗРАБОТКИ СТРАТЕГИИ
3Назначение делового плана
1Деловой план включает в себя 0цели и задачи, которые необходимо решить предприятию как в ближайшем будущем, так и на перспективу. Кроме того он включает в себя оценку текущего момента, сильных и слабых сторон деятельности предприятия, анализ рынка и информацию о потребителях продукции.
Деловой план дает возможность понять общее состояние дел на данный момент; ясно представить тот уровень, которого может достичь предприятие; планировать процесс перехода от одного состоя-
- -
ния в другое.
В деловом плане излагаются возможности рынка, его слабые стороны и потребности функционирования предприятия в этих условиях, дается оценка ресурсов, необходимых для достижения поставленных целей в условиях конкуренции. Проработанный и согласованный деловой план является тем средством, с помощью которого можно контролировать производительность и управлять предприятием.
Одним из важнейших положений является то, что деловой план позволяет решить вопросы финансирования. т.е. он может стать средством привлечения капитала, необходимого для развития предприятия. 1Ценность делового плана определяется0 тем, что он:
- дает возможность определить жизнеспособность предприятия с
условиях конкуренции;
- содержит ориентир, как должно развиваться предприятие;
- служит важным инструментом получения финансовой поддержки
от внешних инвесторов.
При составлении делового плана предпринимателю приходится думать о будущем и представлять себе, какие препятствия могут возникнуть на пути к успеху. Процесс составления делового плана вынуждает предпринимателя критически оценивать собственные силы. Поэтому в начале необходимо определить сильные и слабые стороны проекта, а также возможности и проблемы, которые могут возникнуть в будущем. Этот процесс называется определением (или оценкой) общего положения. Имея такую оценку приступают к постановке целей и задач. Этот процесс состоит из двух частей. Во-первых, устанавливается, каким бизнесом будет заниматься предприятие, во-вторых, определяются главные, количественно обоснованные цели на перспективу.
Установление таких целей является наиболее легкой задачей. Решив ее, необходимо определить пути достижения этих целей. Для этого необходимо выработать стратегию и составить планы, которые формируют ядро делового плана. Хорошо составленный деловой план, как правило, является существенным фактором длительного выживания предприятия и его прибыльности.
- -
3Исходная информация для составления
3делового плана
Прежде чем заниматься составлением делового плана, необходимо собрать всю исходную информацию. Имея необходимую информацию, предприниматель еще до составления делового плана может оценить жизнеспособность самой концепции нового проекта развития предприятия.
Прежде всего необходимо оценить спрос на товар (работы или услуги), который предлагается производить. Необходимо понять, что и кому будет продаваться и почему люди это покупают. Надо помнить, что люди покупают не просто продукт или услугу, они покупают совокупность определенных преимуществ, разрешая свои проблемы. Эта совокупность преимуществ включает в себя четыре элемента - специалисты по маркетингу называют их маркетинговым комплексом - характеристики самого продукта, его цену, поощрение спроса на данный продукт и место его реализации.
Суть центральной идеи теории маркетинга состоит в том, что рынок включает в себя довольно обособленные подразделения или сегменты. Каждый сегмент предъявляет специфические требования к продукции или услугам. Если предприятие приведет свою продукцию или услуги в соответствие с этими требованиями и сделает это лучше, чем конкуренты, то оно сможет увеличить долю своего участия на рынке и, следовательно, увеличить прибыльность. Важным обстоятельством при этом будет определение покупателей: каковы их запросы и как на них выйти, довести до них свою продукцию. Без хорошего понимания запросов покупателей (клиентов) нельзя оценить сильные и слабые стороны продукции или услуг.
Необходимые данные можно получить, обратившись в соответствующие организации, а можно провести собственные исследования. Источником информации могут стать публикации отраслевых ассоциаций, правительственные отчеты и статьи в научных журналах.
Данные о потенциальных размерах рынка могут обосновать те положения делового плана, которые касаются маркетинга. Они должны включать информацию о фирмах-конкурентах, о торговой наценке, о рыночных трендах и перспективах роста.
Производственная информация включает определение производственных потребностей предприятия, зависящих от того, какую про-
- -
дукцию оно собирается выпускать. Большую часть необходимой информации можно получить у производителей аналогичной продукции.
В современно быстро меняющемся мире технологические аспекты и экономическое окружение могут создать как дополнительные возможности, так и определенные проблемы. Обычно развитие технологии дает возможность выполнить задачу лучше и с меньшими затратами. Некоторые технологические процессы могут привести к усовершенствованию качества продукции или повышению уровня услуг, другие - позволят более продуктивно и с меньшими затратами выполнять ту же работу.
При сборе производственной информации необходимо обратить внимание на следующие вопросы:
- производственные операции: необходимо установить перечень
всех базовых операций по обработке и сборке, выяснить,
нельзя ли поручить некоторые из них субподрядчикам, а если
можно, то какие и кому;
- сырье и материалы: составить список всех видов сырья и ма-
териалов, установить название фирм-поставщиков, их адреса
и ориентировочные цены;
- оборудование : составить спецификацию всего необходимого
оборудования и по каждой единице оборудования выявить,
можно ли взять его на прокат (арендовать) или нужно поку-
пать;
- трудовые ресурсы: составить перечень специальностей с ука-
занием числа работников по каждой специальности, их зара-
ботной платы и выявить возможности подготовки таких специ-
алистов;
- помещения: определить потребность в производственных пло-
щадях, возможности аренды помещений, их покупки и т. д.;
- накладные расходы: расходы на покупку инструментов, спецо-
дежды, канцелярских товаров, на оплату счетов за электроэ-
нергию, водопровод и прочие муниципальные услуги, на зара-
ботную плату управленческого персонала и т.д.
Имущество предприятия - помещения , машины, оборудование, транспортные средства - может дать представление о том потенциале, которым обладает предприятие в данный момент в отношении его расширения без или с привлечением дополнительных инвестиций, а